聯合利華(代號 UL)這個名字你可能沒聽過,但你家裡幾乎一定有它的東西。多芬、立頓、康寶、白蘭、麗仕都是它的。
它做的是那種你不會特別去想、但幾乎每天都會用掉一點的東西。它最強的地方,是同一批品牌可以在一百九十個國家的貨架上重複出現。它最怕的,是消費者發現超市自有品牌的洗衣精其實也差不多。
下面直接回答這幾題
四塊生意,大小刻意做得差不多
那它到底在賣什麼?年報把公司分成四個事業群,而這四塊的大小值得看一眼。
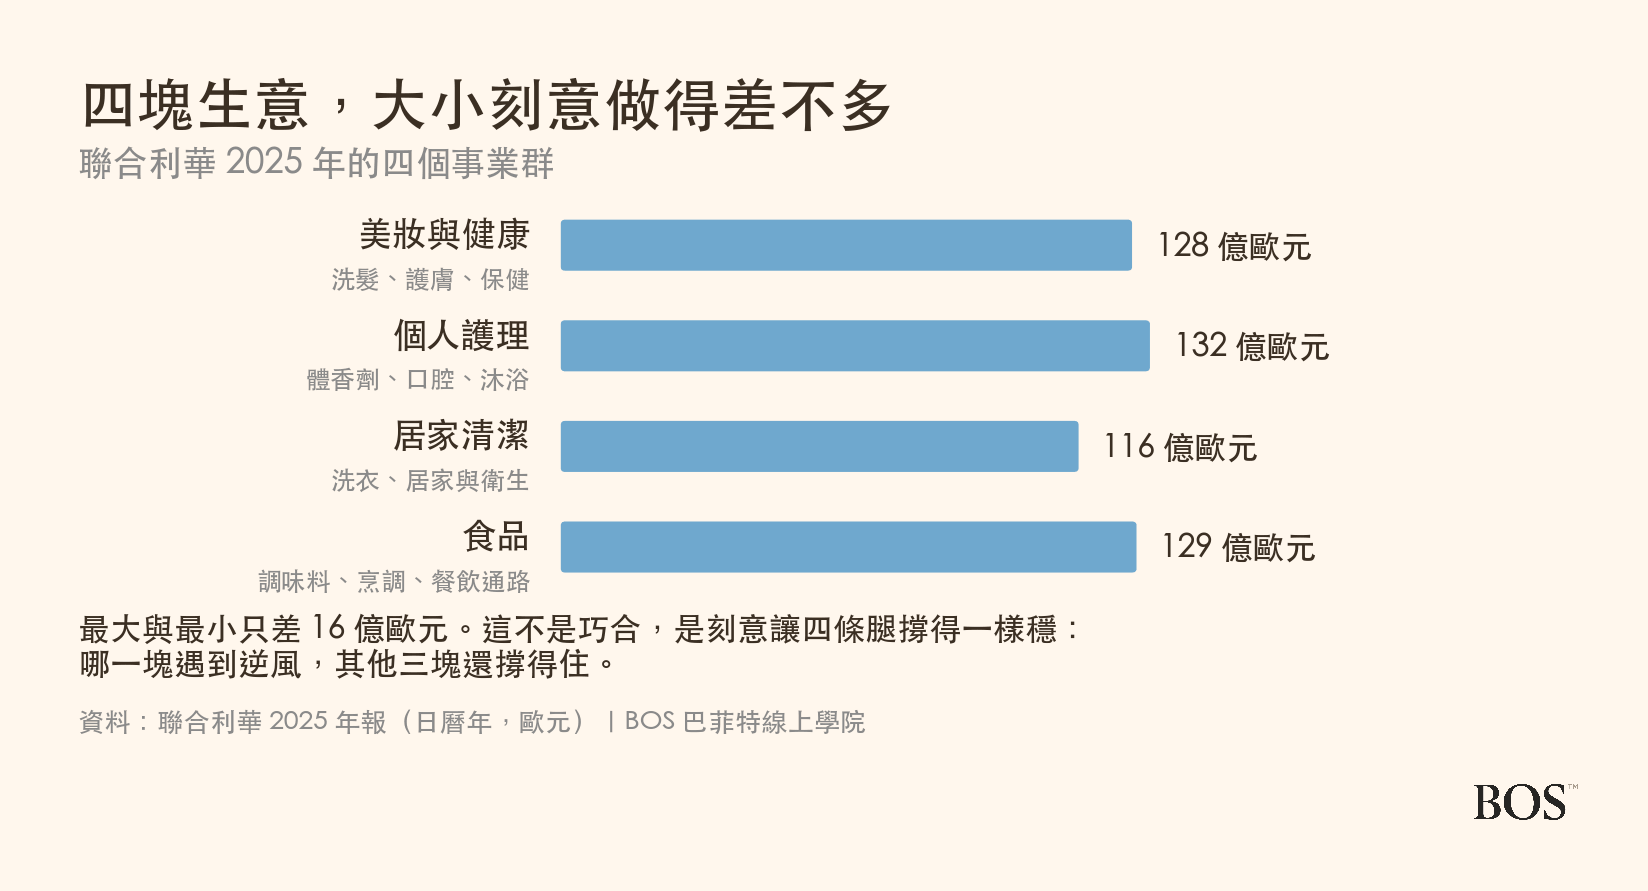
美妝與健康 128 億歐元、個人護理 132 億、居家清潔 116 億、食品 129 億,四塊幾乎一樣大,最大的跟最小的只差 16 億歐元,在一家五百億規模的公司身上,那個差距小到不太可能是自然形成的。
這種平均不是巧合。當一家公司的四條腿一樣粗,任何一塊遇到逆風的時候,其他三塊還撐得住。洗髮精賣不好的年份,調味料可能剛好很好,某個國家的經濟不行,另一個國家可能正在成長。
這種安排的代價,是它在任何單一領域都不會是最專精的公司。一家只做洗髮精的公司可以把所有資源都投在洗髮精上,而它必須把資源分成四份。換到的是穩定,付出的是專注,這是所有多角化公司都要面對的取捨。
每收到 100 元,一半以上花在把東西做出來
這門生意的錢是怎麼流的?年報的費用表拆得很細,可以一眼看完。
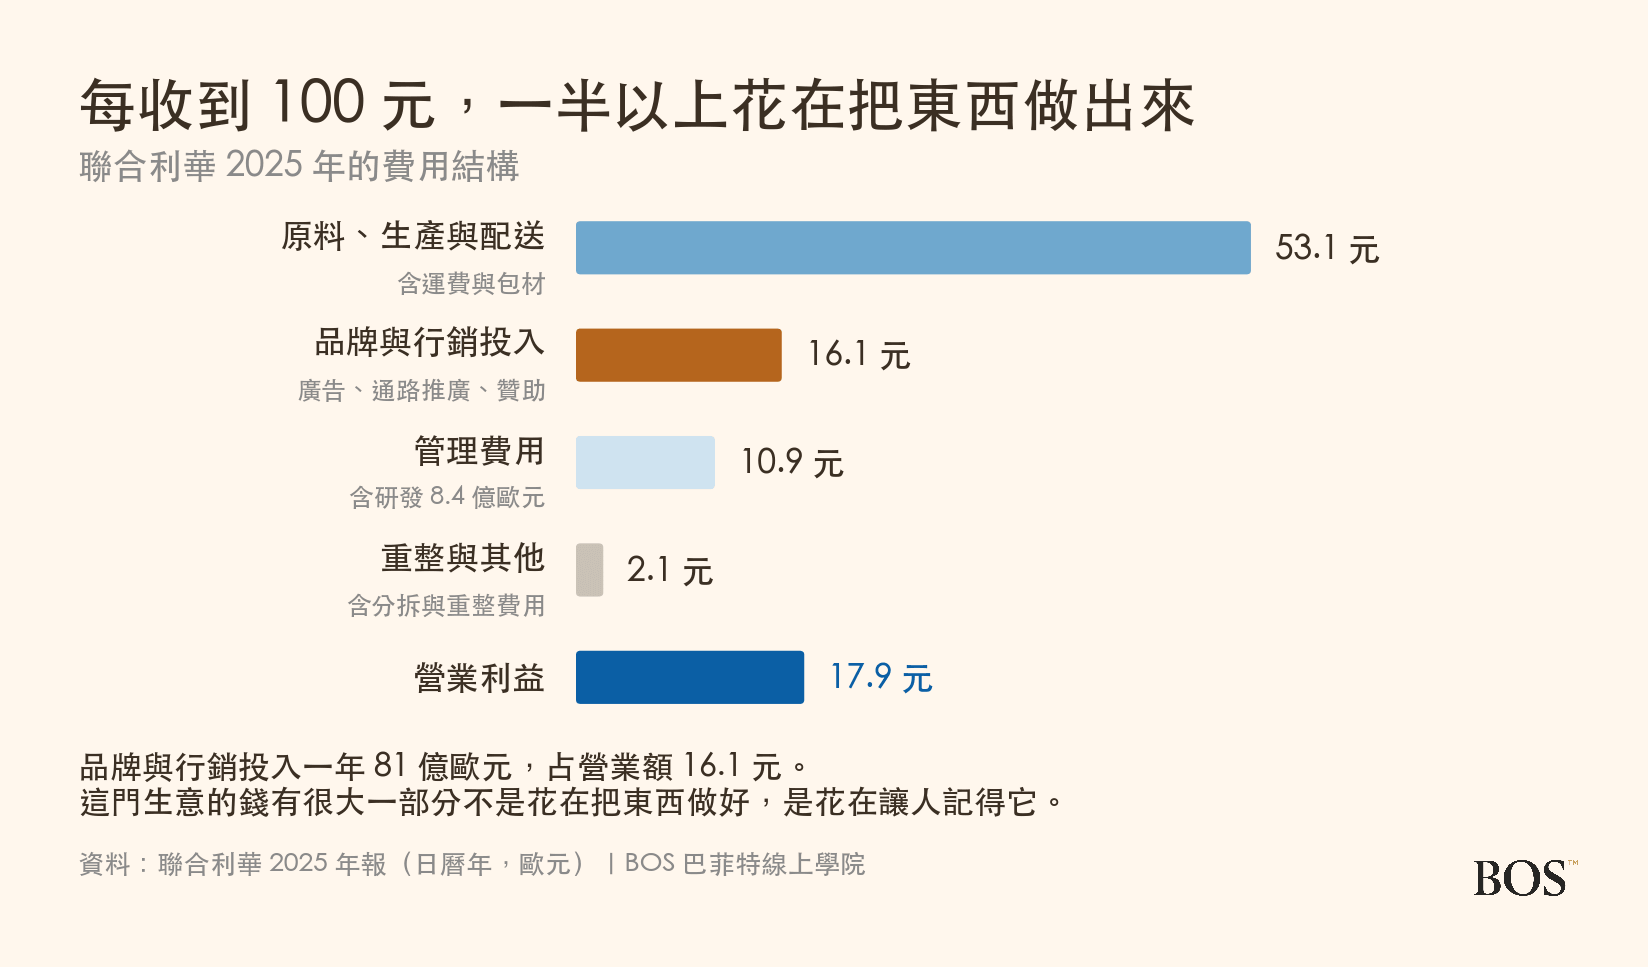
原料、生產與配送吃掉 53.1 元,這是實體商品的宿命:每賣出一瓶洗髮精,就真的要有一瓶被裝出來、裝箱、送到某個國家的某間超市。品牌與行銷投入 16.1 元、管理費用 10.9 元、重整與其他 2.1 元,剩下 17.9 元是營業利益。
跟賣軟體或賣網路服務的公司比,這個結構很不一樣。那些公司多賣一份幾乎不用多花錢,日用品公司多賣一瓶就真的多一瓶的成本。所以它的規模效益不是來自「多賣不花錢」,而是來自採購議價、生產效率與配送密度,那些是靠幾十年一點一點磨出來的。
它花在讓你記得它的錢,比研發多九倍
聯合利華的費用表裡有一個數字值得單獨拿出來看:品牌與行銷投入一年 81 億歐元,而研發只有 8.4 億歐元,差了將近十倍。
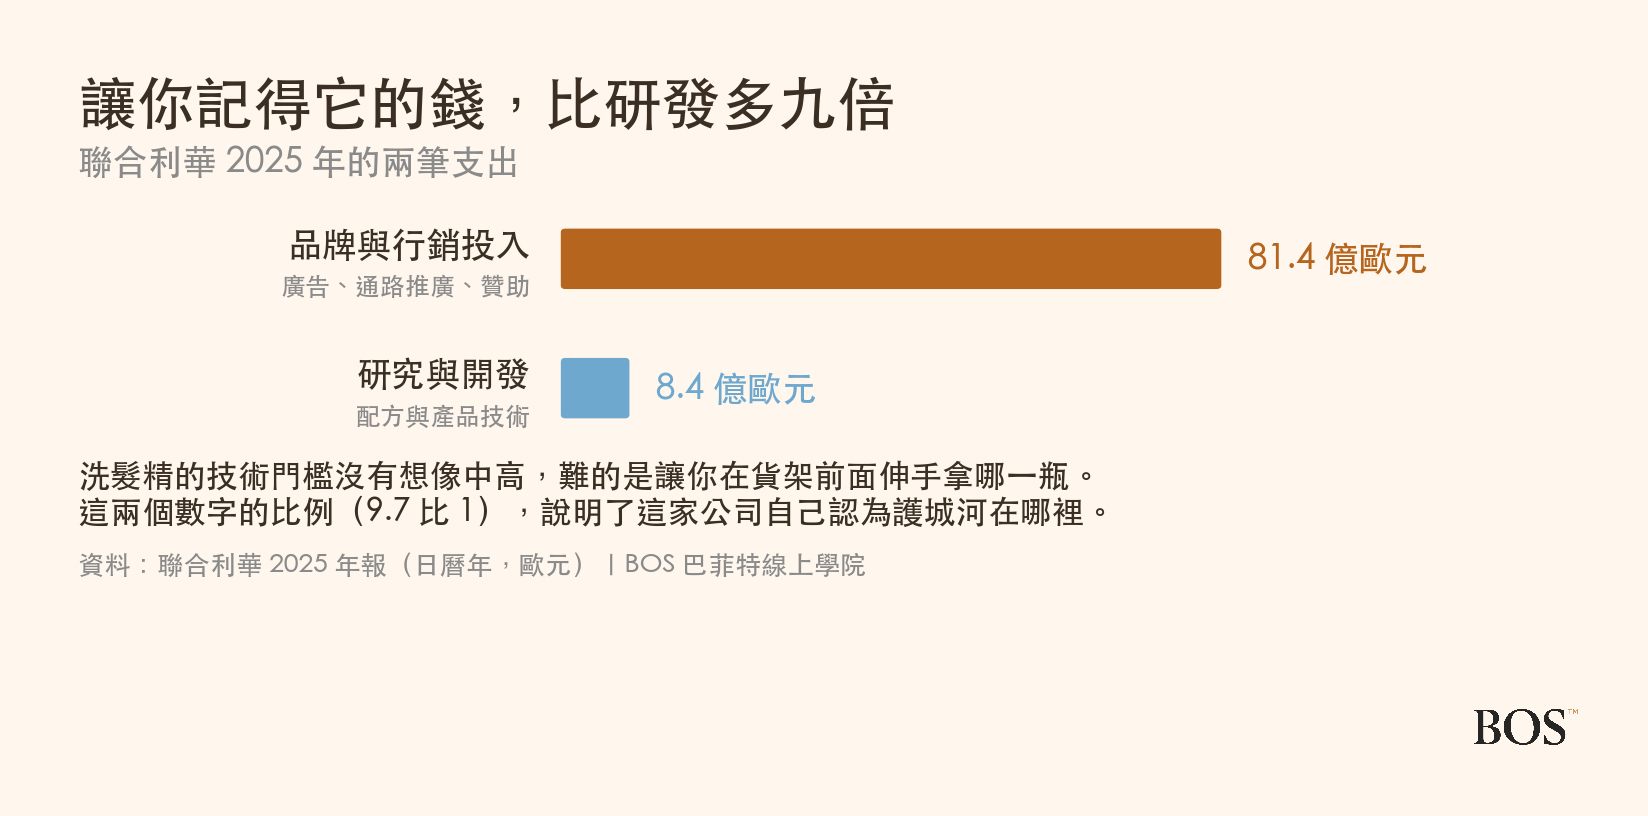
這個比例乍看很奇怪,一家做化學配方的公司,行銷竟然比研發重要這麼多。但它其實說明了這門生意的本質:洗髮精的技術門檻沒有想像中高,難的是讓你在貨架前面伸手拿哪一瓶。
而這正是它跟超市自有品牌真正的戰場。超市可以做出成分差不多的洗衣精、也可以賣得更便宜,但它做不到的是讓你從小就記得那個名字、讓你在兩瓶之間猶豫一秒鐘之後還是拿了熟悉的那個牌子,而那 81 億歐元買的就是這一秒鐘。
一年之內,它把兩萬人分了出去
2025 年這家公司做了一件很大的事:把冰淇淋事業整個分拆出去。那塊生意包含幾個你可能認得的牌子,現在自己上市,叫 The Magnum Ice Cream Company。
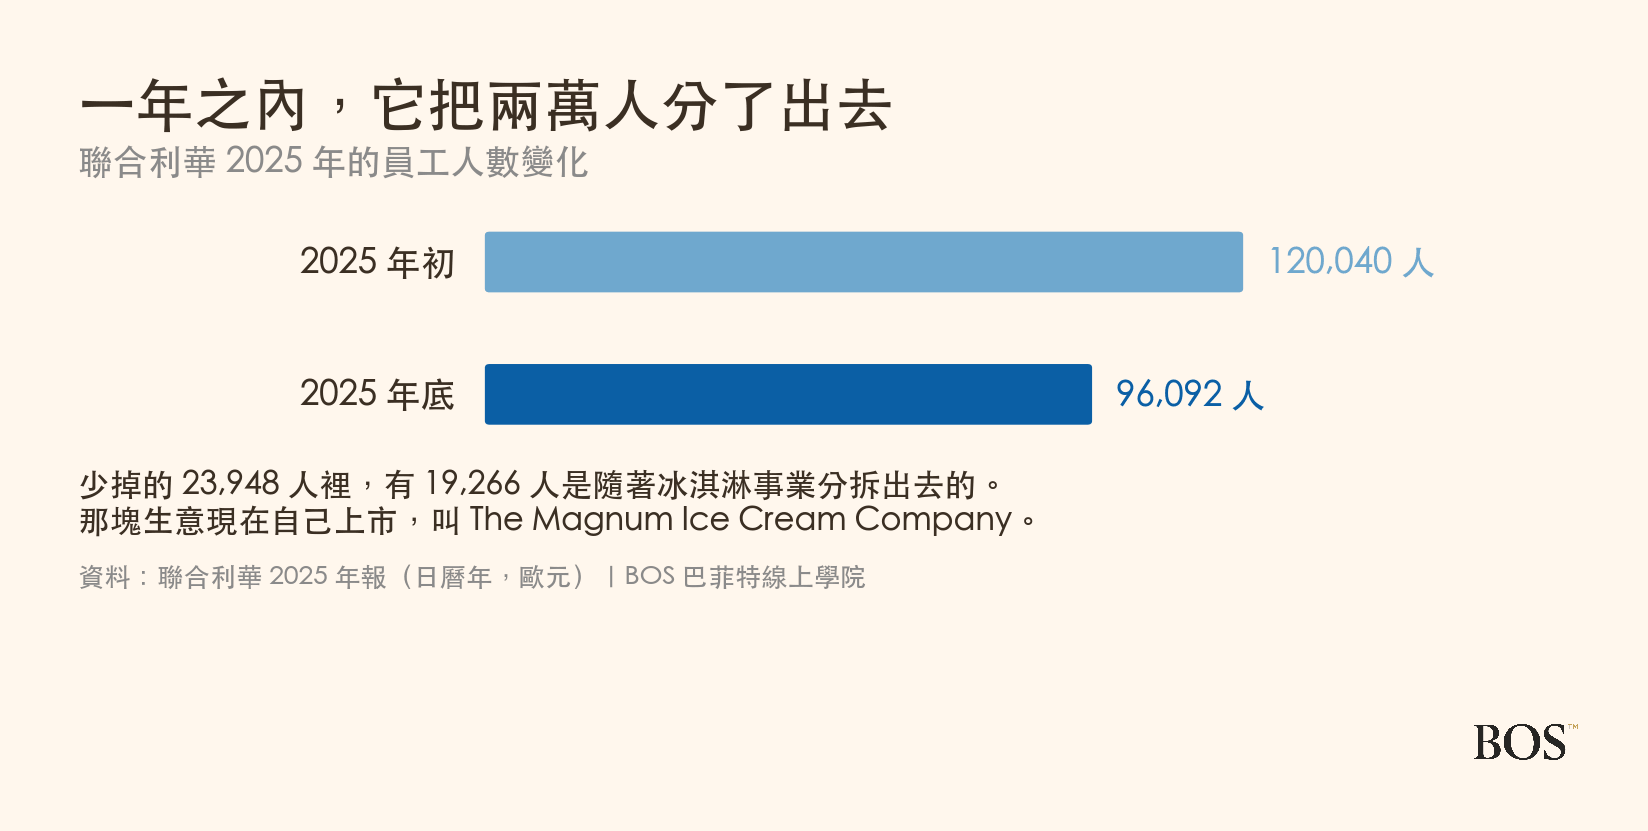
這件事對讀財報的人有一個實際影響:2025 年報上的數字是「繼續營業單位」的,2024 與 2023 的比較數也全部重編過。如果你拿舊年報的數字跟新的比,會對不起來,而那不是誰算錯了。
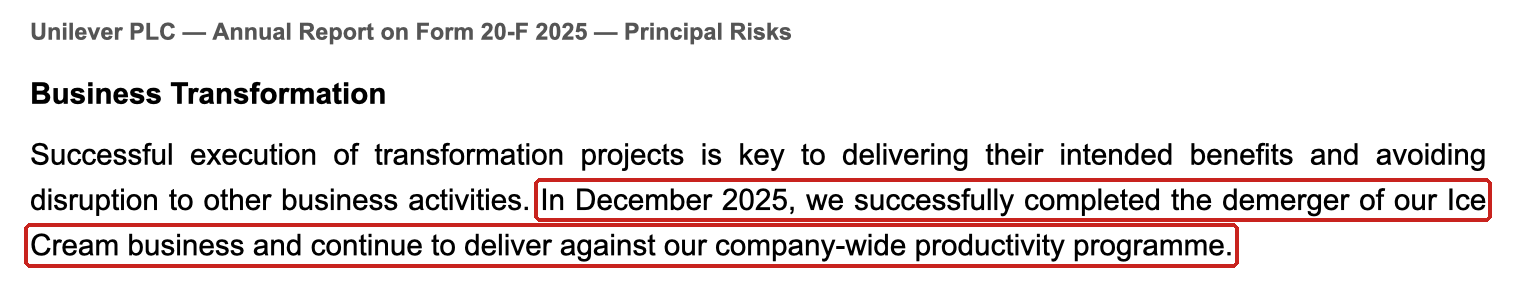
為什麼要切掉一塊會賺錢的生意?冰淇淋跟洗髮精的生意邏輯差很多:它需要冷鏈、需要冰櫃、季節性很強、通路也不一樣,跟其他三塊幾乎共用不了什麼資源,留在同一家公司裡只是讓兩邊都不夠專注。年報自己把「業務轉型」列成一條主要風險,代表公司知道這件事有風險,最後還是做了。
同一年有兩個利益率,看公司強調哪一個
看這家公司的財報會碰到一個容易混淆的地方:同一年它會給你兩個營業利益率。
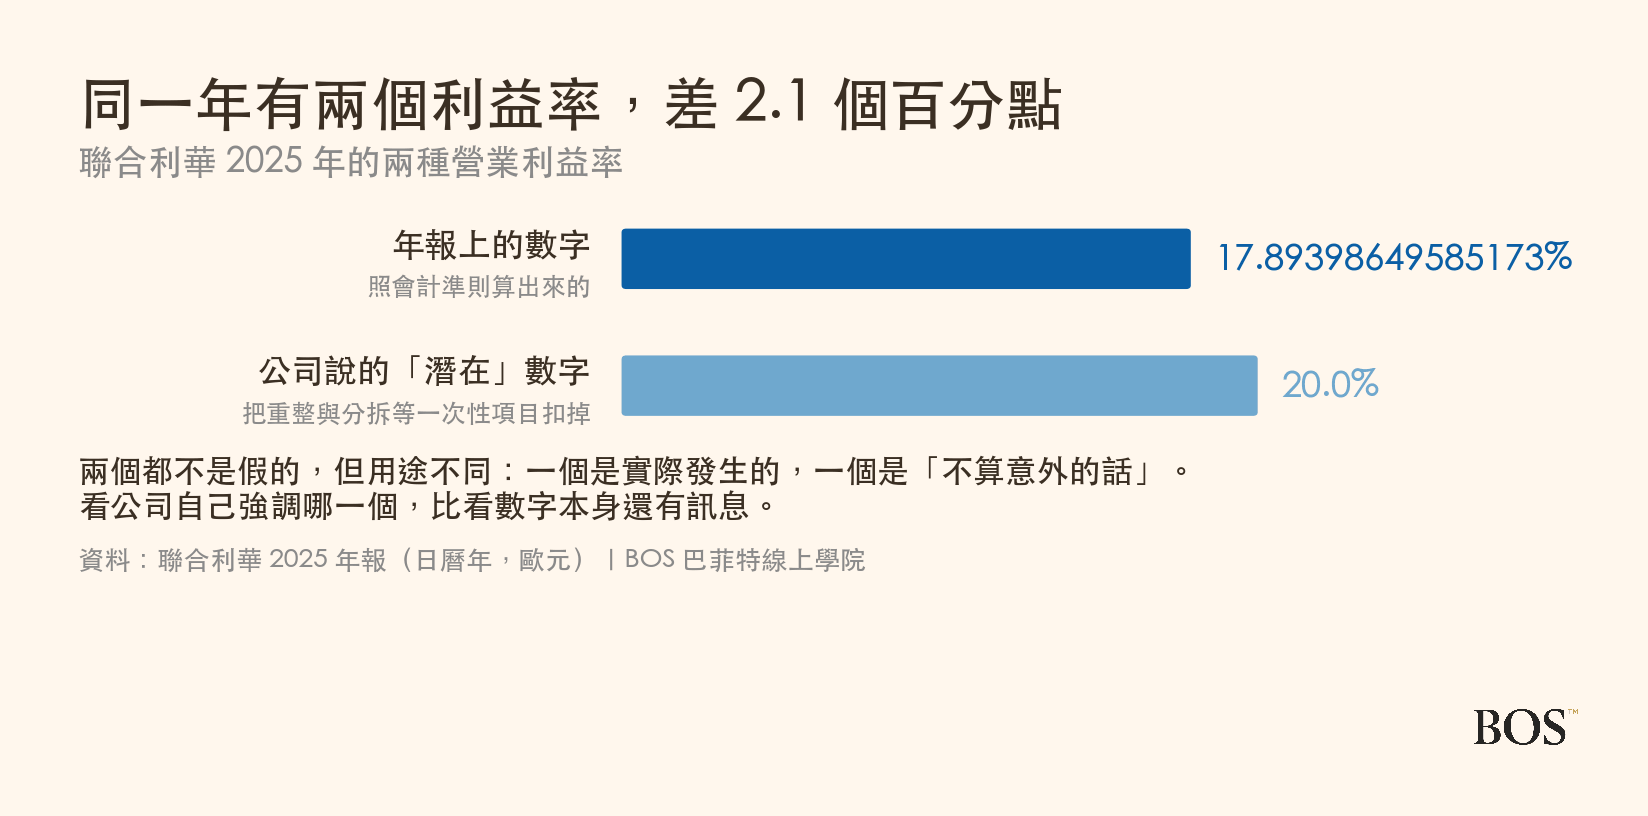
年報上的營業利益率是 17.9%,公司自己強調的「潛在營業利益率」是 20.0%。差的那 2.1 個百分點,是重整費用、分拆相關成本、資產減損這些被歸類為一次性的項目。
兩個數字都不是假的,但用途不一樣。17.9% 是這一年真的發生的事。20.0% 是「如果不算那些意外」的樣子。問題在於,重整費用這件事已經連續好幾年出現了,那還算不算意外?
這不是聯合利華獨有的做法,很多大公司都會這樣揭露。看的時候有一個實用的判斷:兩個數字差多少、以及差的部分有沒有年年都在。
看這種日用品公司,先看什麼
第一,漲價之後銷量有沒有掉。這是品牌力唯一可以驗證的地方。如果漲了價、量還撐得住,代表消費者真的認那個牌子。如果一漲價就跑,那個品牌其實沒有溢價能力。年報通常會把成長拆成「價」與「量」兩部分,那張表比任何形容詞都誠懇。
第二,行銷花的錢跟研發花的錢比例。這說明公司自己認為它的護城河在哪裡。行銷遠大於研發的公司,賣的是記憶多過技術,而記憶這種東西的好處是不容易被抄走,壞處是必須一直花錢維持,停下來幾年就會淡掉。
第三,超市自有品牌的威脅有多大。同一個貨架上,超市自己的牌子成分差不多、價格便宜三成。經濟不好的時候,這個威脅會變得非常真實。
第四,賣到哪些國家、哪些國家在成長。日用品的成長很大一部分來自新興市場的人口與收入變化:一個家庭從買散裝肥皂改成買品牌洗髮精,就是一次實實在在的成長。但那些市場的匯率波動也會反過來吃掉帳面上的成長,所以年報常常會同時給你「照匯率算」與「排除匯率」兩個成長數字。
這門生意實際上有多大
2025 年,聯合利華的營業額是 505 億歐元(按年報列的該年度平均匯率換算,約 568 億美元),營業利益 90 億歐元。年底員工 9.6 萬人。
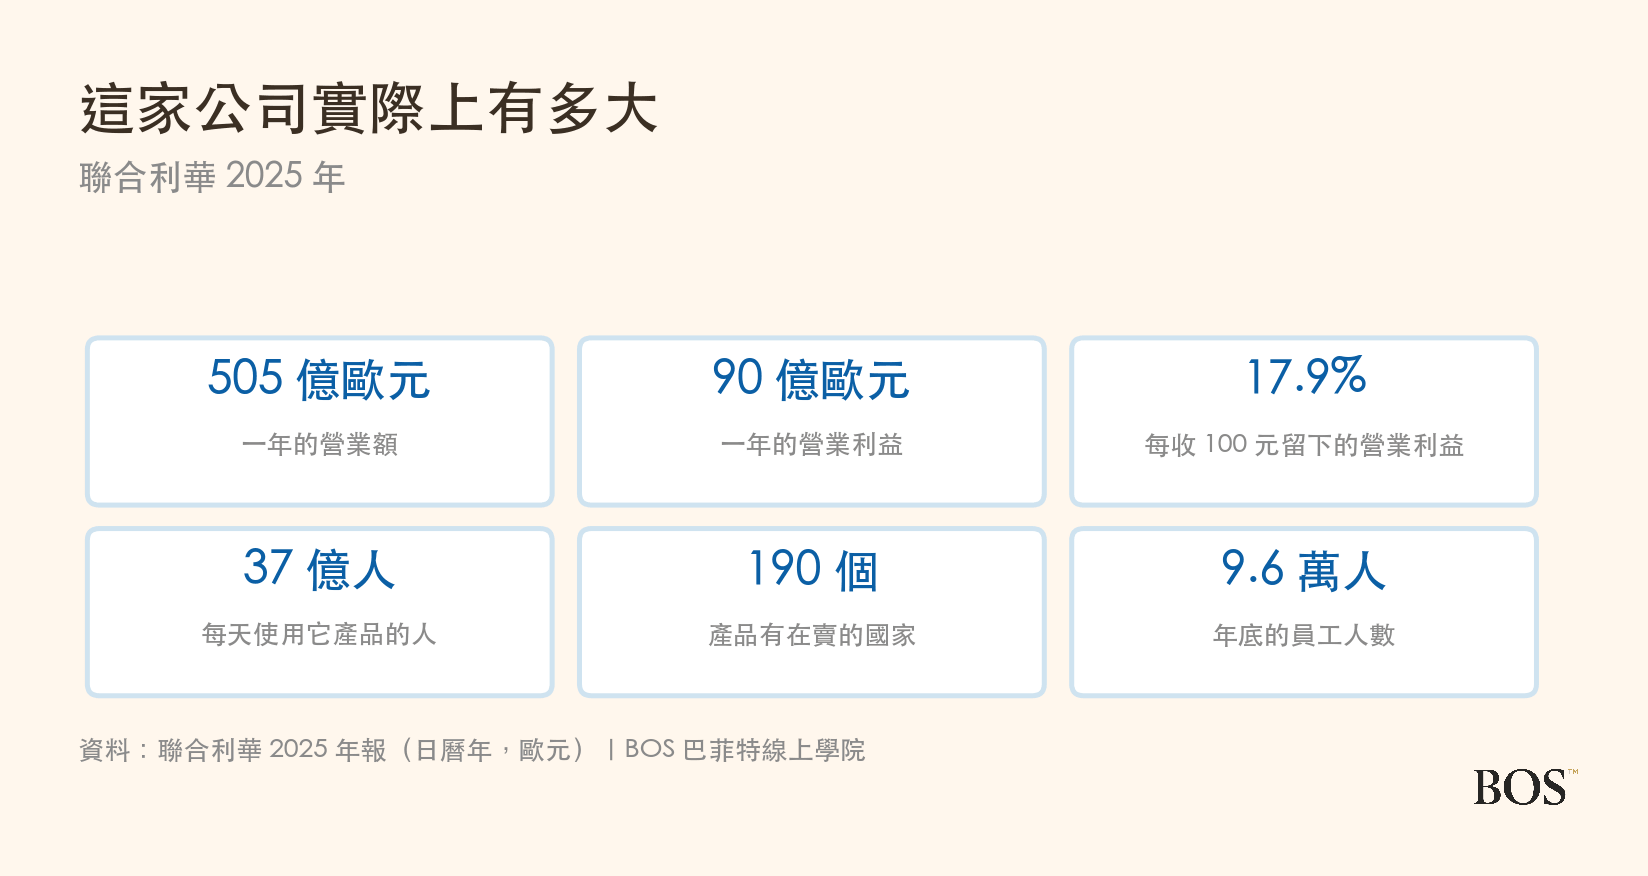
年報裡有一個數字比營收更有畫面:每天有 37 億人使用聯合利華的產品。那是全世界人口的四成以上。這個數字是公司自己估的家庭滲透率,意義不在於它精不精確,而在於它描述了這門生意的形狀:單價很低、毛利也不驚人,但發生的次數多到難以想像。
這種生意有一個很少被提到的優點:它不太受景氣影響。經濟不好的時候你可能不換手機、不出國,但你還是要洗頭、還是要洗衣服。需求不會消失,會改變的只是你願意買哪一個價位的版本,而那正是下一段要談的威脅。
什麼會讓這門生意變難做
一家賣肥皂與調味料的公司,最怕的是什麼?下面幾條都寫在聯合利華自己的年報主要風險裡。
第一,消費者與通路同時在變。年報把原本分開的「消費者偏好」與「客戶與通路」合併成一條風險,理由是這兩件事其實是同一股力量:生活方式改變、經濟壓力、以及購買行為往線上移動。
第二,品牌與創新跟不上。對一家靠品牌吃飯的公司來說,這條的殺傷力最直接。你花了幾十年建立的記憶,可能在一個新的購買習慣下失效。
第三,投資組合的管理。年報寫,消費偏好轉變、通路動態演變、經濟與政治不確定性升高,加上策略性的投資組合選擇,讓複雜度與執行難度都增加了。年報還在這一條裡點名一個新東西:生成式人工智慧能力快速進展,提高了被濫用的風險。
第四,地緣政治。年報明講:國家之間武裝衝突升溫、保護主義與關稅上升、全球選舉之後政治不穩定加劇,都對營運造成更高的風險。一家在一百九十個國家賣東西的公司,這一條是每天都在發生的事。
第五,轉型本身。年報把「業務轉型」列成一條主要風險,指的正是冰淇淋分拆與全公司生產力計畫這類專案能不能順利執行、會不會干擾到其他業務。
第六,氣候與自然。這對別的產業可能是抽象的,但它的原料是棕櫚油、茶葉、大豆這些長在土地上的東西,天氣與生態直接影響成本,而且影響的是明年就會出現在損益表上的那種成本,不是幾十年後的事。
跟寶僑到底差在哪
那寶僑呢?兩家在同一個貨架上放了幾十年,賣的東西高度重疊。
營收規模上寶僑比較大,寶僑 2026 財年營收 870 億美元,聯合利華 2025 年營業額 505 億歐元。兩家用不同幣別記帳,直接比金額要先換算,所以下面只比不受匯率影響的比率。
但更值得看的是把兩家攤平成同樣的 100 元之後的樣子。
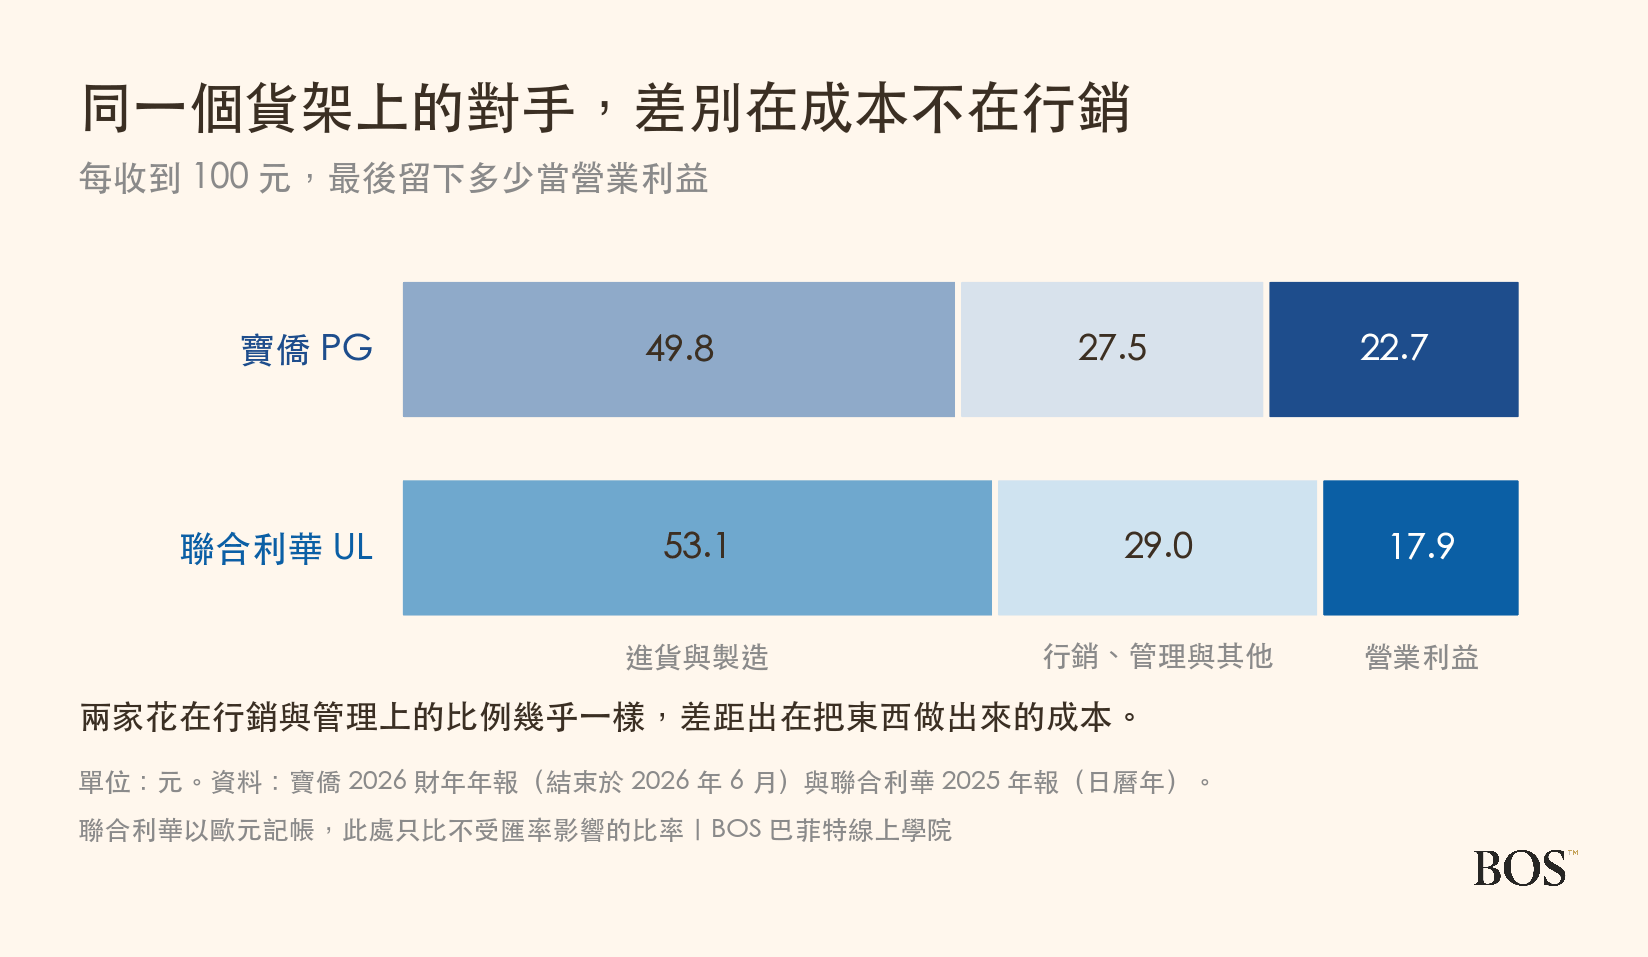
寶僑每收 100 元留下 22.7 元,聯合利華留下 17.9 元。而兩家花在行銷與管理上的比例幾乎一樣:寶僑 27.5 元、聯合利華 29.0 元。
差距出在把東西做出來的成本:寶僑 49.8 元,聯合利華 53.1 元。兩家在「讓你記得它」這件事上花的力氣差不多,真正拉開距離的是把產品做出來、送到貨架上的效率。
背後有幾個結構性的原因。寶僑的產品線比較集中在少數幾個大類,同樣的工廠與配方可以做出更大的量。聯合利華的四塊生意橫跨美妝、清潔到食品,食品那一塊的原料成本本來就比較高,而且它在新興市場的比重更大,那些市場的售價比較低。
還有一個技術性但重要的差別:兩家的會計年度不一樣。寶僑的財年在六月底結束,聯合利華用日曆年,所以這兩組數字涵蓋的十二個月並不相同。另外聯合利華以歐元記帳,所以上面那張圖只比不受匯率影響的比率。
想知道寶僑那一邊的細節,可以看寶僑(PG)靠什麼賺錢,那篇會從它的角度把同一件事再走一遍。
想自己追蹤,可以看哪裡
想看聯合利華目前的股價、市值與各項數據,可以到StockBoss 的聯合利華個股頁。想看原始資料,它的投資人關係網站會放每一季的財報與年報,本文所有數字都來自它 2025 年的年報,公開在美國證券交易委員會的資料庫。
有兩件事看它的財報之前要先知道。第一,它是外國公司,交的是 20-F 而不是美國公司的 10-K,格式不太一樣。第二,它用歐元記帳,要換成美元的話,年報自己有列該年度的平均匯率,用那個換算才會跟年報對得起來。要跟別家公司比之前,也先確認彼此的會計年度涵蓋的是不是同樣的十二個月,細節可以看財年是什麼。
順著這個系列往下看:寶僑、可口可樂、百事、沃爾瑪、好市多、Visa、萬事達卡、亞馬遜、微軟、迪士尼、Netflix、諾和諾德、禮來、麥當勞、星巴克、台積電、輝達、家得寶、勞氏、嬌生、輝瑞、開拓重工、迪爾、字母、Meta、英特爾、超微、摩根大通、美國銀行、聯合健康、CVS Health、默克、艾伯維、亞培、美敦力、耐吉、Lululemon、TJX、Ross Stores、Target、高露潔、金百利克拉克、美國廢棄物管理、美國運通、PayPal、優比速、聯邦快遞、西斯科、穆迪、標普全球、Veeva、甲骨文與CrowdStrike。

BOS 巴菲特線上學院的內容團隊。我們專注在價值投資,相信一家好公司的價值要用年來衡量,而不是用天。與其猜下週的漲跌,我們更在意這門生意十年後還在不在、還賺不賺得到錢。這個團隊做的事,是陪著大家把不懂的地方一個一個弄懂,從第一次翻開財報看不懂,一路到能自己說清楚一家公司靠什麼賺錢。
常見問題
聯合利華是什麼公司?
聯合利華(紐約證交所代號 UL)是英國的跨國日用消費品公司,旗下品牌包括多芬、立頓、康寶、白蘭、麗仕等,產品在約 190 個國家販售。年報把業務分成四個事業群:美妝與健康、個人護理、居家清潔、食品。2025 年(日曆年)營業額 505 億歐元,營業利益 90 億歐元,營業利益率 17.9%,年底員工約 96,092 人。公司以歐元記帳,換算成美元時應使用年報自己列的該年度平均匯率。它是外國發行人,向美國證管會遞交的是 20-F 而非 10-K。
聯合利華靠什麼賺錢?
四個事業群 2025 年的營業額分別是:美妝與健康 128 億歐元、個人護理 132 億、居家清潔 116 億、食品 129 億,四塊大小接近。費用結構方面,原料生產與配送占營業額 53.1%、品牌與行銷投入 16.1%、管理費用 10.9%,重整與其他項目約 2.1%,最後剩下 17.9% 是營業利益。其中品牌與行銷投入 81 億歐元,是研發支出 8.4 億歐元的 9.7 倍。
聯合利華跟寶僑差在哪?
兩家是同一個貨架上的長期對手,產品類別高度重疊。營收上寶僑較大:寶僑 2026 會計年度營收 870 億美元,聯合利華 2025 年營業額 505 億歐元,按年報列的該年度平均匯率換算約 568 億美元。把兩家的損益表換算成同樣的 100 元:寶僑每收 100 元留下 22.7 元營業利益,聯合利華留下 17.9 元。兩家花在行銷與管理上的比例相近,寶僑 27.5 元、聯合利華 29.0 元,差距主要出在把產品做出來的成本:寶僑 49.8 元、聯合利華 53.1 元。比較時要注意兩家的會計年度不同,寶僑在六月底結束、聯合利華用日曆年,而且聯合利華以歐元記帳,因此只有比率可以直接對照。
聯合利華的冰淇淋事業去哪了?
聯合利華在 2025 年 12 月完成冰淇淋事業的分拆,該事業現已獨立上市,名為 The Magnum Ice Cream Company。年報把「業務轉型」列為一條主要風險,並在該條中提到這次分拆與全公司的生產力計畫。分拆對財報有兩個實際影響:一是員工人數,2025 年初 120,040 人,年底 96,092 人,其中 19,266 人是隨冰淇淋事業轉出的。二是比較基準,2025 年報的數字為繼續營業單位,2024 與 2023 的比較數也已重編,直接拿舊年報的數字對照會對不起來。
「潛在營業利益率」是什麼意思?
聯合利華在年報中同時揭露兩個營業利益率。依會計準則計算的營業利益率是 17.9%,公司另外強調的「潛在營業利益率」(underlying operating margin)是 20.0%。兩者的差額來自被歸類為非經常性的項目,包括重整費用、併購與處分相關成本、資產減損等。兩個數字都不是虛構的,但用途不同:前者是該年度實際發生的結果,後者是排除一次性項目後的營運面貌。判斷時可以看兩件事:兩個數字差多少,以及被排除的那些項目是不是年年都出現。
聯合利華有多少員工?
年報記載,聯合利華 2025 年底的員工人數為 96,092 人,年初為 120,040 人。減少的部分中,19,266 人隨冰淇淋事業分拆轉出,其餘為一般的人員異動。按地區分,亞太與非洲 49,891 人、美洲 29,315 人、歐洲 16,886 人。以日用消費品的規模來說,這個人數反映了它自有工廠與全球配銷體系的性質:產品要被實際生產出來並送到各國的貨架上,這些工作需要人。
看這種日用品公司要注意什麼?
年報裡查得到的有這幾項。第一,漲價之後銷量有沒有掉,年報通常會把成長拆成價與量兩部分,這是品牌溢價能力唯一可以驗證的地方。第二,行銷支出與研發支出的比例,聯合利華 2025 年品牌與行銷投入 81 億歐元、研發 8.4 億歐元,說明它自己認為護城河在品牌而非技術。第三,超市自有品牌的威脅,同一貨架上成分相近而價格更低的商品,在經濟壓力大時威脅會放大。第四,賣到哪些國家、哪些在成長,新興市場的成長也伴隨匯率波動,會吃掉帳面上的成長。
聯合利華的年報列了哪些風險?
聯合利華 2025 年報列出的主要風險包括六個面向。一,消費者與通路,年報將原本分開的消費者偏好與客戶通路風險合併為一條,因為兩者都由生活方式改變、經濟壓力與數位採用所驅動。二,品牌與創新未能跟上消費者需求。三,投資組合管理,年報指出消費偏好轉變、通路動態演變與經濟政治不確定性升高使複雜度增加,並提到生成式人工智慧能力快速進展提高了被濫用的風險。四,地緣政治,年報明列國家間武裝衝突升溫、保護主義與關稅上升、以及全球選舉後的政治不穩定。五,業務轉型的執行風險,包括冰淇淋分拆與生產力計畫。六,氣候與自然,因其原料多為農產品,天氣與生態直接影響成本。
延伸閱讀
 寶僑(PG)靠什麼賺錢
 可口可樂(KO)靠什麼賺錢
 百事(PEP)靠什麼賺錢