迪士尼(代號 DIS)給人的印象是電影公司,但它最會賺錢的地方不在戲院,也不在串流。
它真正在賺錢的是樂園、郵輪與周邊商品,那些讓你為了同一批角色再付一次錢的地方。它最強的地方,是幾代人共同記得的一批角色,而那些角色可以一直重複變現。它最怕的,是新的那條路人愈來愈多、收費能力卻還沒跟上。
下面直接回答這幾題
它把一件事做了一百年:讓同一個角色一直收錢
要理解迪士尼,先理解它做的其實是一種很特別的生意:創造出一批人們會記住的角色,然後盡可能多找幾個地方,讓同一個角色再被付一次錢。
一部動畫電影上映你買了票,這是第一次。電影下檔進了串流,你付月費看,第二次。你的小孩想要那隻玩偶,第三次。你們全家買了樂園門票去跟那個角色合照,第四次,而你在園區裡住的飯店、吃的餐、順手買的髮箍,全部都還是同一個角色帶來的錢。
電影本身賺不賺錢,反而不是最關鍵的問題。一部電影真正的工作,是把一個角色送進足夠多人的記憶裡,讓後面那幾次收費有機會發生。
這個結構在財報上看得非常清楚,只要把三個分部並排。
真正在賺錢的,是賣門票那一邊
那賺錢的到底是哪一塊?年報把公司分成三塊:娛樂(電影、串流、電視頻道)、體育(ESPN)、體驗(樂園、郵輪、消費商品)。
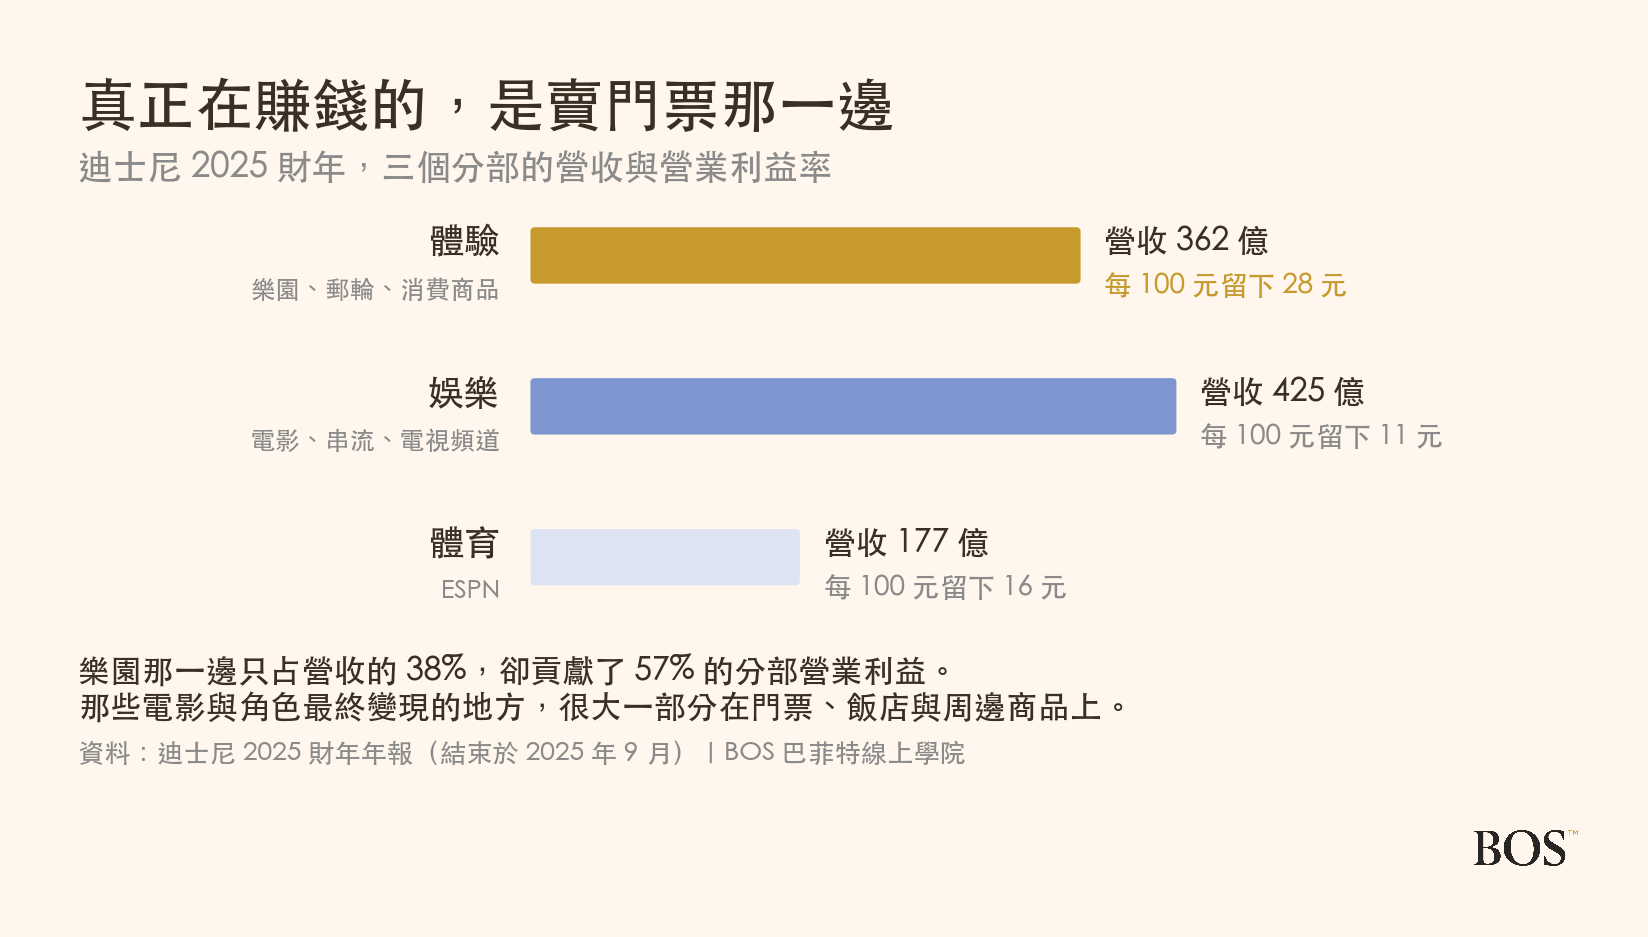
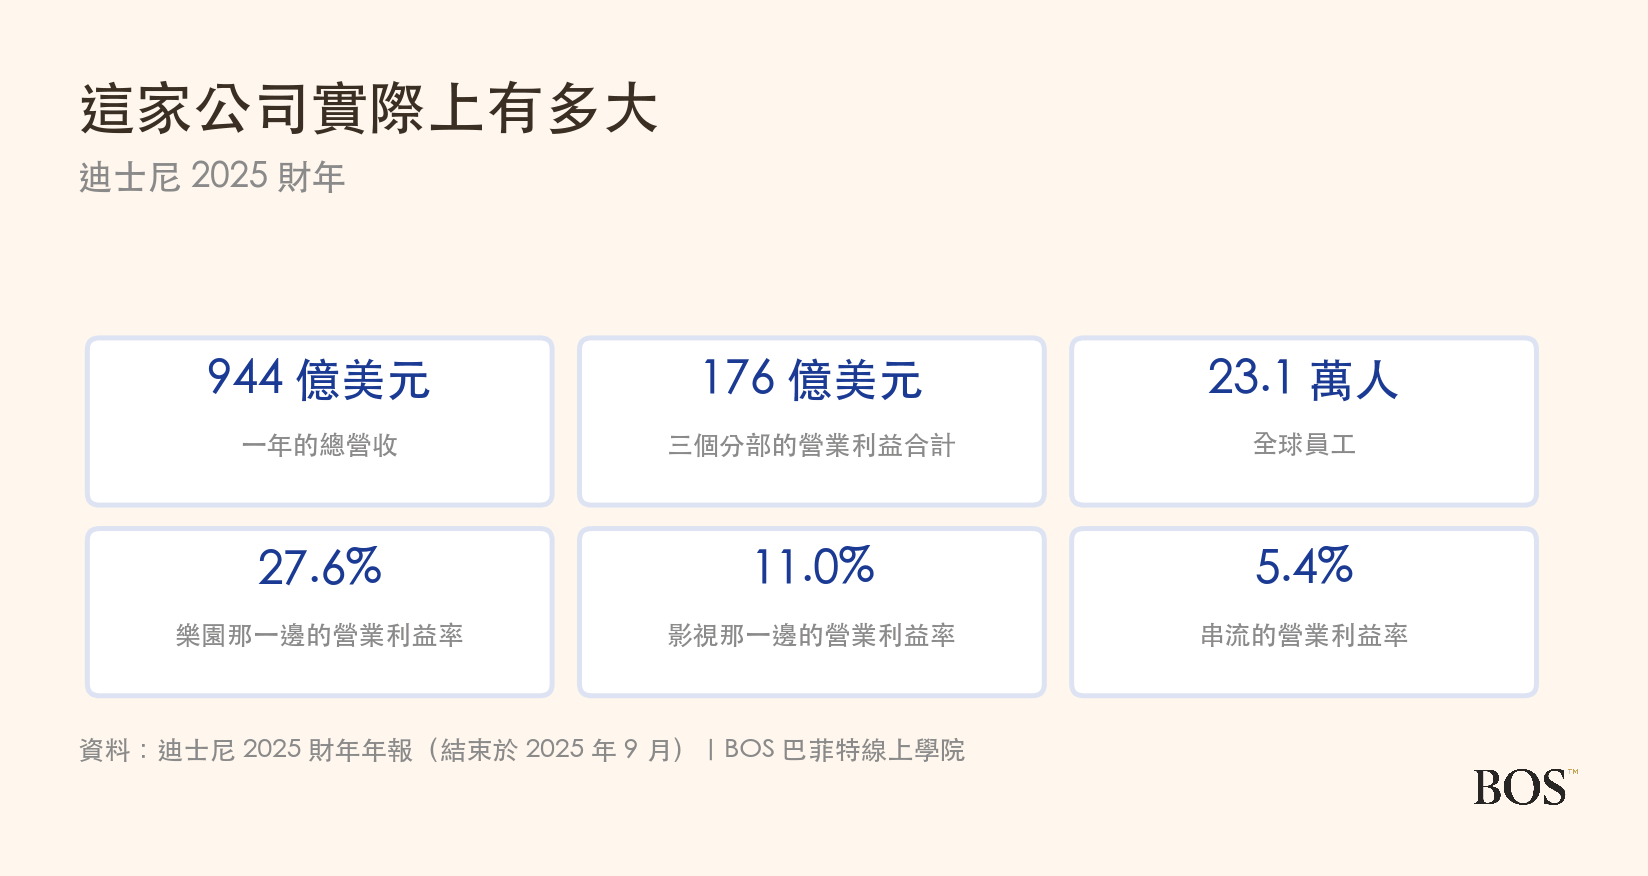
體驗只占營收的 38%,卻貢獻了 57% 的分部營業利益,換算成利潤率是每收 100 元留下 28 元,而規模更大的娛樂那一邊每收 100 元只留下 11 元。
這個對比說明了一件事:那些電影與角色最終變現的地方,很大一部分不在戲院,在門票、飯店與貨架上。
正在萎縮的那一塊,利潤率反而最高
那串流呢,賺不賺錢?把娛樂分部再拆開,會看到這個產業換軌過程中最尷尬的一段。
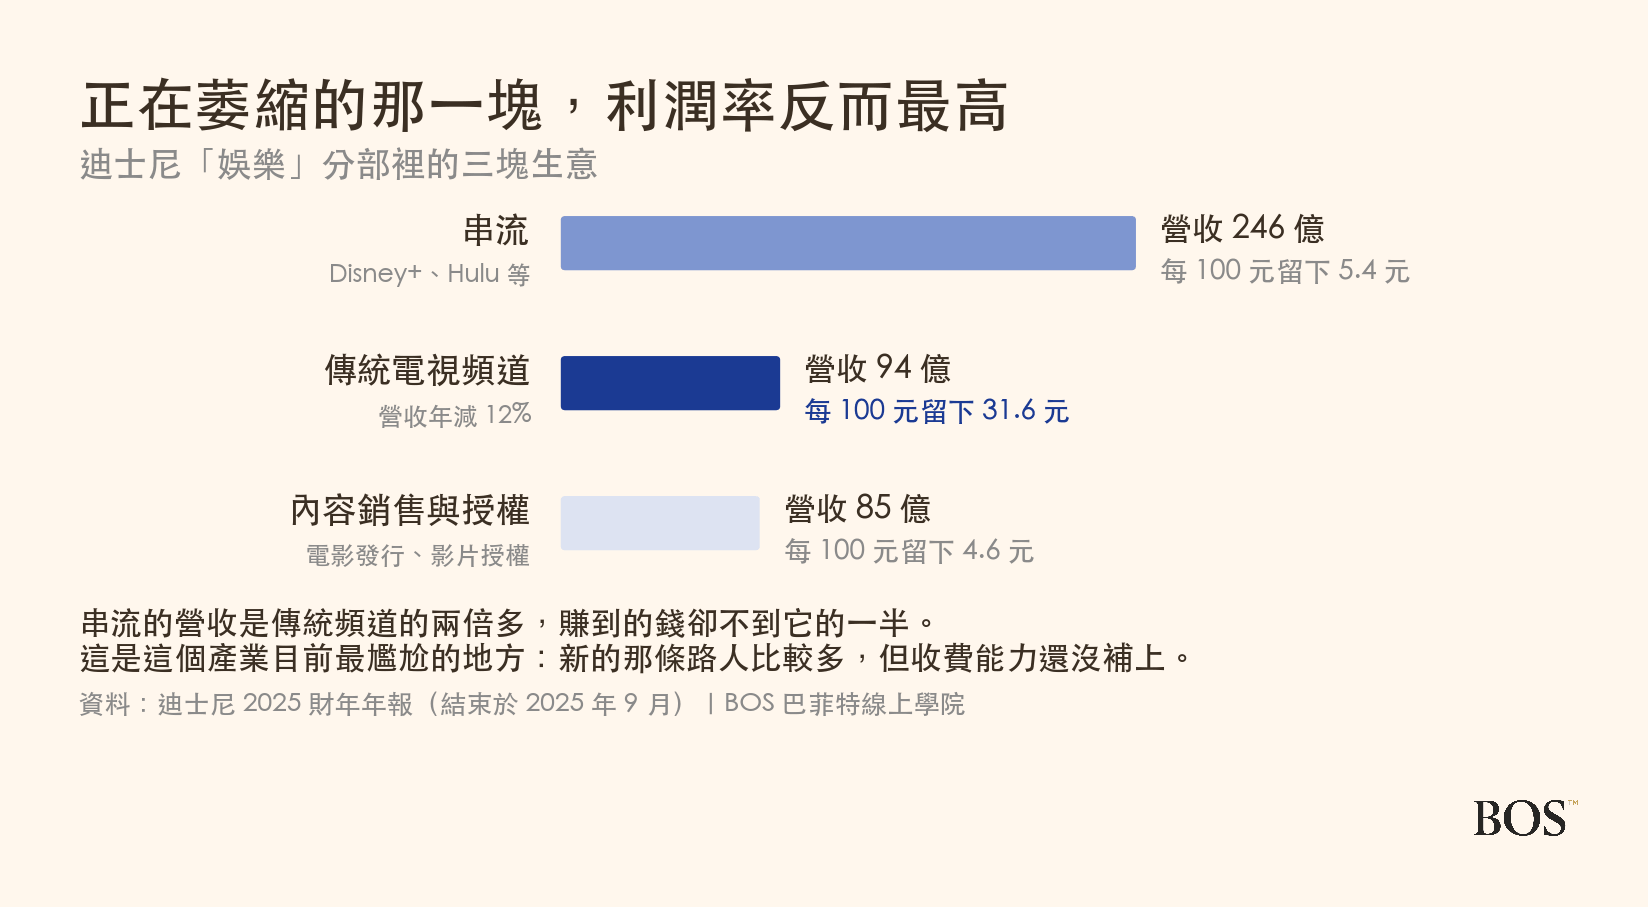
傳統電視頻道每收 100 元留下 31.6 元,串流只留下 5.4 元。而傳統頻道的營收正在萎縮,2025 財年年減 12%。
這就是整個產業正在經歷的換軌:舊的那條路很好賺,但車愈來愈少。新的那條路車很多,可是還收不到什麼錢。年報甚至把這件事寫成一條正式風險,說為了推動串流策略,公司主動放棄了某些傳統來源的收入,換句話講就是:它知道自己正在拆掉一台還在賺錢的機器,而新機器還沒完全裝好。
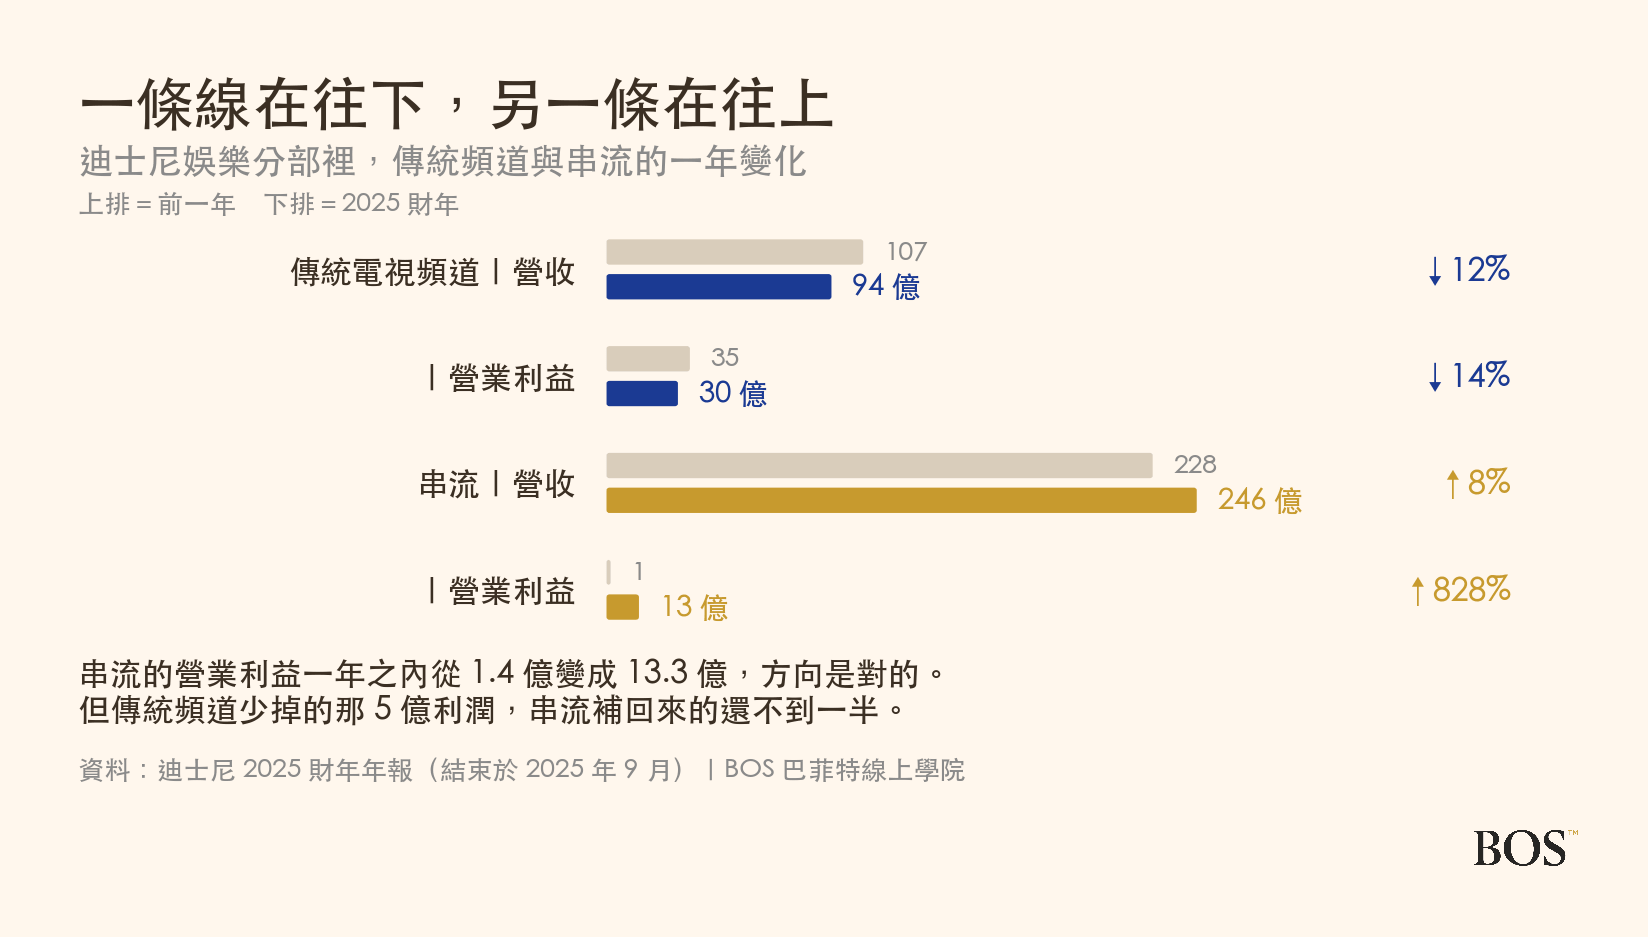
好消息是方向是對的:串流的營業利益前一年只有 1.43 億美元,2025 財年變成 13.27 億,一年之內翻了將近九倍。壞消息是,即使成長這麼快,傳統頻道那一年少掉的利潤是 5 億美元,串流多賺的 11.8 億裡有將近一半只是在填這個洞,而傳統頻道明年還會再少一次。
這也解釋了為什麼一家老牌公司在轉型的時候,帳面上經常看起來不進反退。它不是沒有進步,而是進步的速度必須先超過舊生意消失的速度,剩下的才算是真的成長。
一個角色可以被收費幾次
一個角色到底可以被收費幾次?用一個具體的例子走一遍:假設迪士尼推出一部新的動畫電影,主角是一隻你會記得的動物。
第一站,戲院。票房收入要跟戲院拆帳,而電影的製作與行銷費用是上映之前就先花掉的,所以一部片子在戲院這一站經常只是打平,甚至是賠的。用單一部電影的損益去評斷這門生意,會得到一個過度悲觀的答案。
第二站,串流。電影上了 Disney+ 之後,它不會單獨帶來一筆看得見的收入,因為觀眾付的是整個平台的月費,這部片子的工作是讓那個月費繼續被付下去。
第三站,消費商品。玩偶、衣服、文具、聯名商品。迪士尼多半不自己生產,它收的是授權金,那是幾乎沒有成本的收入。
第四站,樂園。新角色會變成一個遊樂設施、一場表演、一個可以合照的地點,而這件事的目的不只是招待新客人,更是給已經來過三次的人一個第四次來的理由。
第五站,重播與重製。二十年後,這部電影可以再上一次串流、再推一次周邊、甚至拍成真人版再走一次前面四站,而這時候當年那筆製作費早就攤提完了。一個角色如果撐得夠久,它後半輩子帶來的錢幾乎沒有對應的成本。
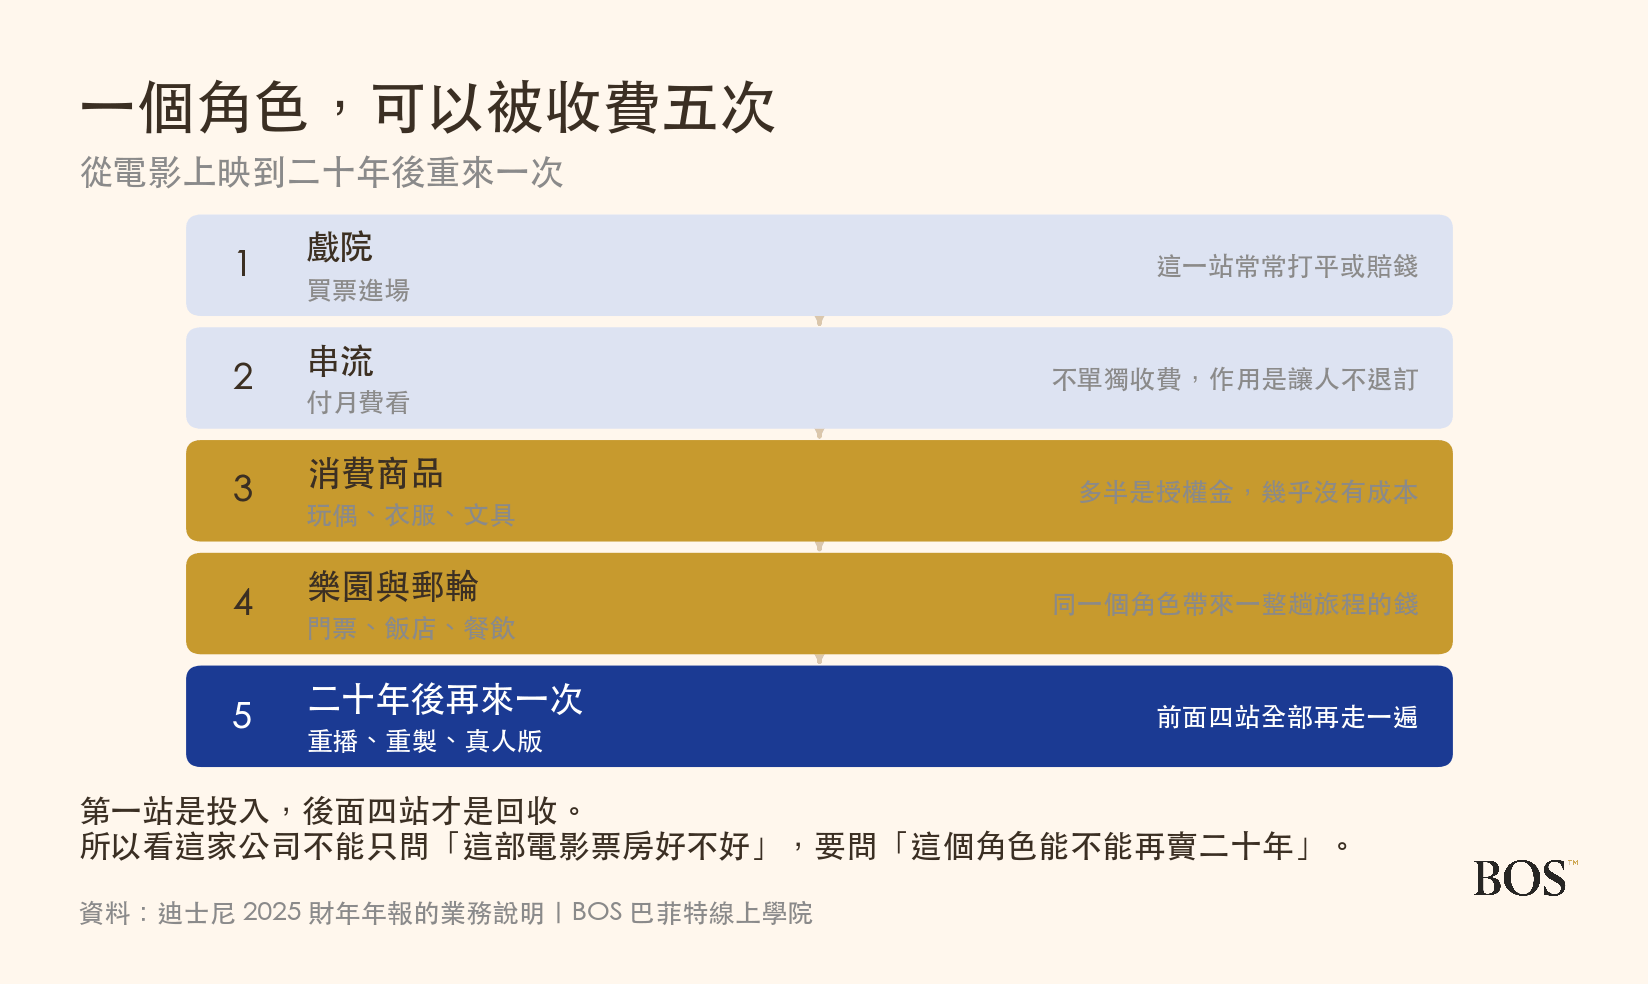
整條路徑的關鍵在第一站與後面四站的關係。第一站是投入,後面才是回收。所以看迪士尼不能只問「這部電影票房好不好」,要問的是「這個角色能不能再賣二十年」。
看這種靠角色賺錢的公司,先看什麼
第一,變現的路徑有幾條。只有一條路(例如只賣票)的公司,遇到那條路變窄就沒有退路。路愈多,同一份內容的價值愈高。
第二,內容的壽命有多長。拍一部戲的成本是固定的,但它能賣幾年差很多。一部話題性很強、三個月後沒人再提的作品,跟一個三十年後還在賣玩偶的角色,在財報上第一年可能長得很像,五年後就完全不一樣了。壽命長的內容,成本會被攤到很多年上。
第三,哪一塊需要人、哪一塊不需要。樂園要有人幫你端餐點、開遊樂設施,串流不用。這決定了公司變大的時候,成本會不會等比例跟著長。
第四,舊的收入來源退得多快。當一家公司同時經營一條正在萎縮的高利潤生意與一條正在成長的低利潤生意,兩邊的速度差就是它未來幾年的利潤變化。這一點特別容易被誤讀:新事業的成長率看起來很漂亮,但如果它的絕對金額還很小,成長 100% 也補不上舊事業掉的那幾個百分點。看的時候要看金額,不要只看成長率。
迪士尼在這幾點上的樣子
變現路徑。它是這一行裡路徑最多的公司之一:戲院、串流、電視、樂園、郵輪、飯店、消費商品授權、遊戲授權。同一個角色可以在這幾條路上輪流出現,而每多一條路,當初那筆製作費就多一次回收的機會。這也是為什麼它願意花別人不敢花的錢去拍一部片。
內容壽命。它有一批年紀比多數觀眾還大的角色,而且每一代小孩都會重新認識一次。一家新成立的串流公司可以用錢買到很好的編劇與演員,但買不到「你爸媽小時候也看過這個角色」這件事,而那正是讓一家人願意一起買門票的理由。
哪一塊需要人。年報寫,公司有約 23.1 萬名員工。這個數字之所以這麼大,主要來自樂園、飯店與郵輪。它同時經營一門需要大量人力的生意,跟一門幾乎不需要人的生意。
舊的退得多快。傳統頻道的營收 2025 財年年減 12%,串流在成長,但利潤率只有它的六分之一。看這家公司的財報,重點就在這兩條線的相對速度:新的那條補得比舊的那條掉得快,整體才會往上走。
這門生意實際上有多大
2025 財年,迪士尼的總營收是 944 億美元,三個分部的營業利益合計 176 億。員工約 23.1 萬人。
什麼會讓這門生意變難做
一家有樂園、有郵輪、有一百年角色的公司,最怕的是什麼?下面幾條都寫在迪士尼自己的年報風險章節裡。
第一,出門看電影的人還沒回來。年報直接寫,某些需要出門的娛樂消費,例如進戲院看電影,還沒回到疫情之前的水準。這對一家把戲院當成第一站的公司是結構性的問題。
第二,串流不一定能長成想要的樣子。年報列了一整組串流風險:訂閱數曾經持平甚至出現淨流失、內容不見得能吸引到預期的訂閱人數、內容成本可能比預期高、而漲價又可能讓已經在猶豫的人直接退訂,這幾件事彼此還會互相加乘。
第三,為了新路放棄舊路的收入。年報寫,作為串流策略的一部分,公司主動放棄了某些傳統來源的收入。這是自願的,但代價是真的。
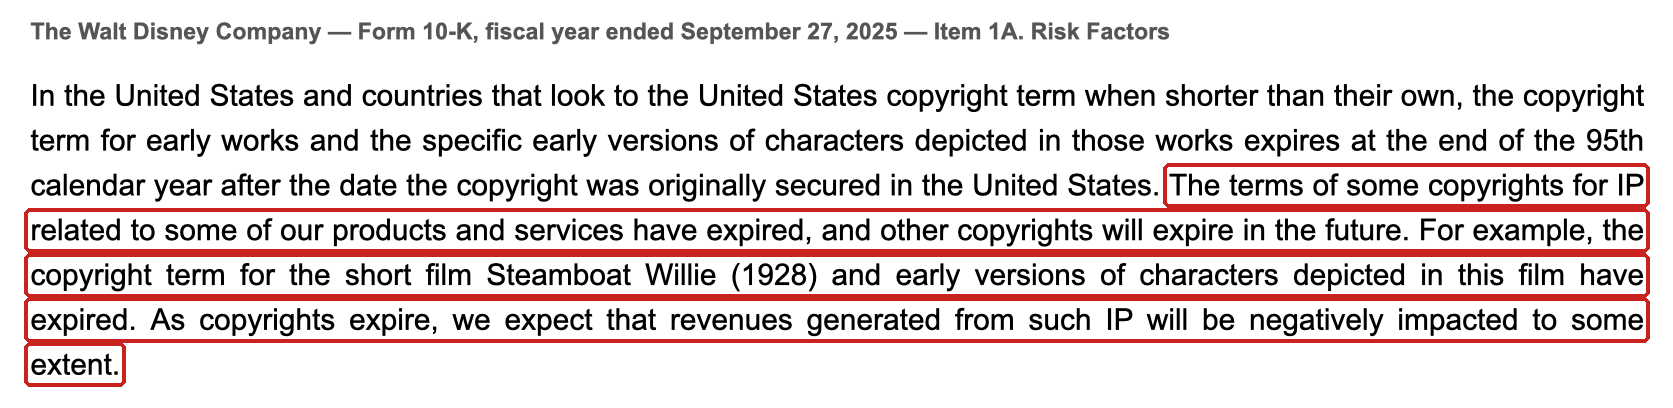
第四,有一件很少人注意的事:著作權會到期。年報寫得很白,公司部分產品與服務相關的著作權已經到期,其他的將來也會到期,隨著到期,那些智財產生的收入預期會受到一定程度的負面影響。一家靠角色吃飯的公司,它最老的那些角色正在陸續變成公共財。
第五,通路合約續約可能談不攏。年報提到 2026 財年有發行合約要到期,談不攏會造成頻道斷訊,直接影響收入。
第六,天氣與勞資。颶風會讓佛羅里達的樂園關門,年報明講這已經實際發生過並影響了該分部的業績。另一邊,好萊塢的罷工會讓內容產線停擺,年報也提到演員工會那次長達將近四個月的停工。這兩件事都不是管理層能決定的,但都會直接反映在數字上。
跟 Netflix 到底差在哪
那 Netflix 呢?兩家在客廳裡搶同一批眼睛,賺錢的方式卻幾乎相反。
Netflix 只做一件事,而且做得很有效率。它 2025 年每收 100 元留下 29.5 元。迪士尼的串流每收 100 元留下 5.4 元。
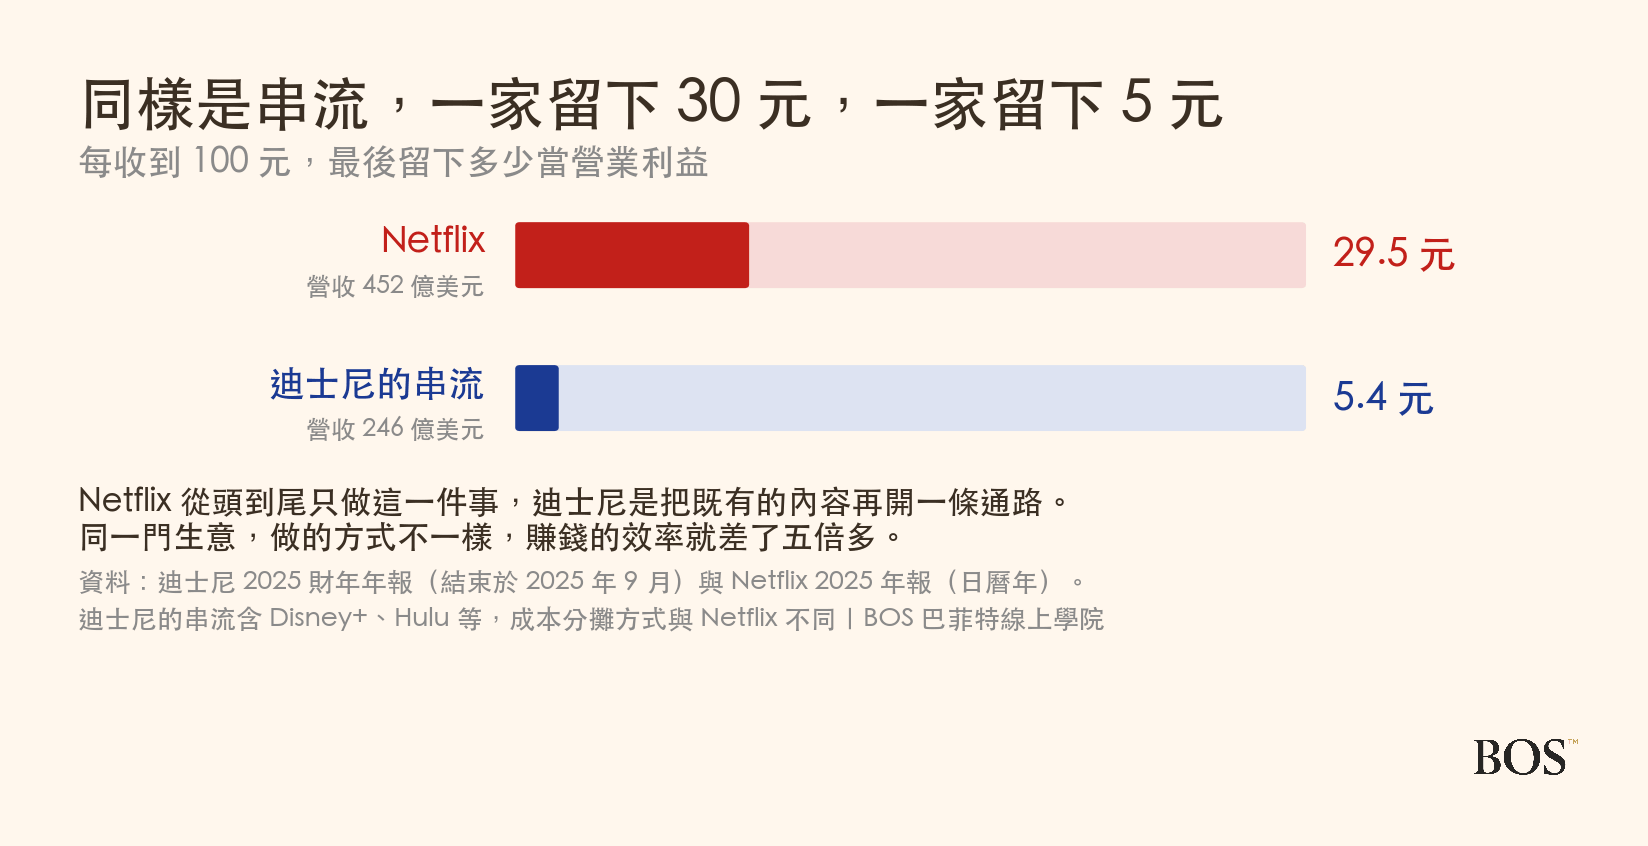
差別的來源不難理解:Netflix 從第一天就只有這一條路,所有的成本都是為了這條路花的,而迪士尼是把既有的內容再開一條通路,那條通路上還揹著整個舊體系的分攤與包袱。
但把整家公司放在一起看,結論會反過來。迪士尼的營收是 Netflix 的兩倍多,而且它有一塊利潤率 27.6% 的樂園生意,那是 Netflix 沒有的東西。Netflix 的內容看完就結束了,迪士尼的角色可以變成一張門票。
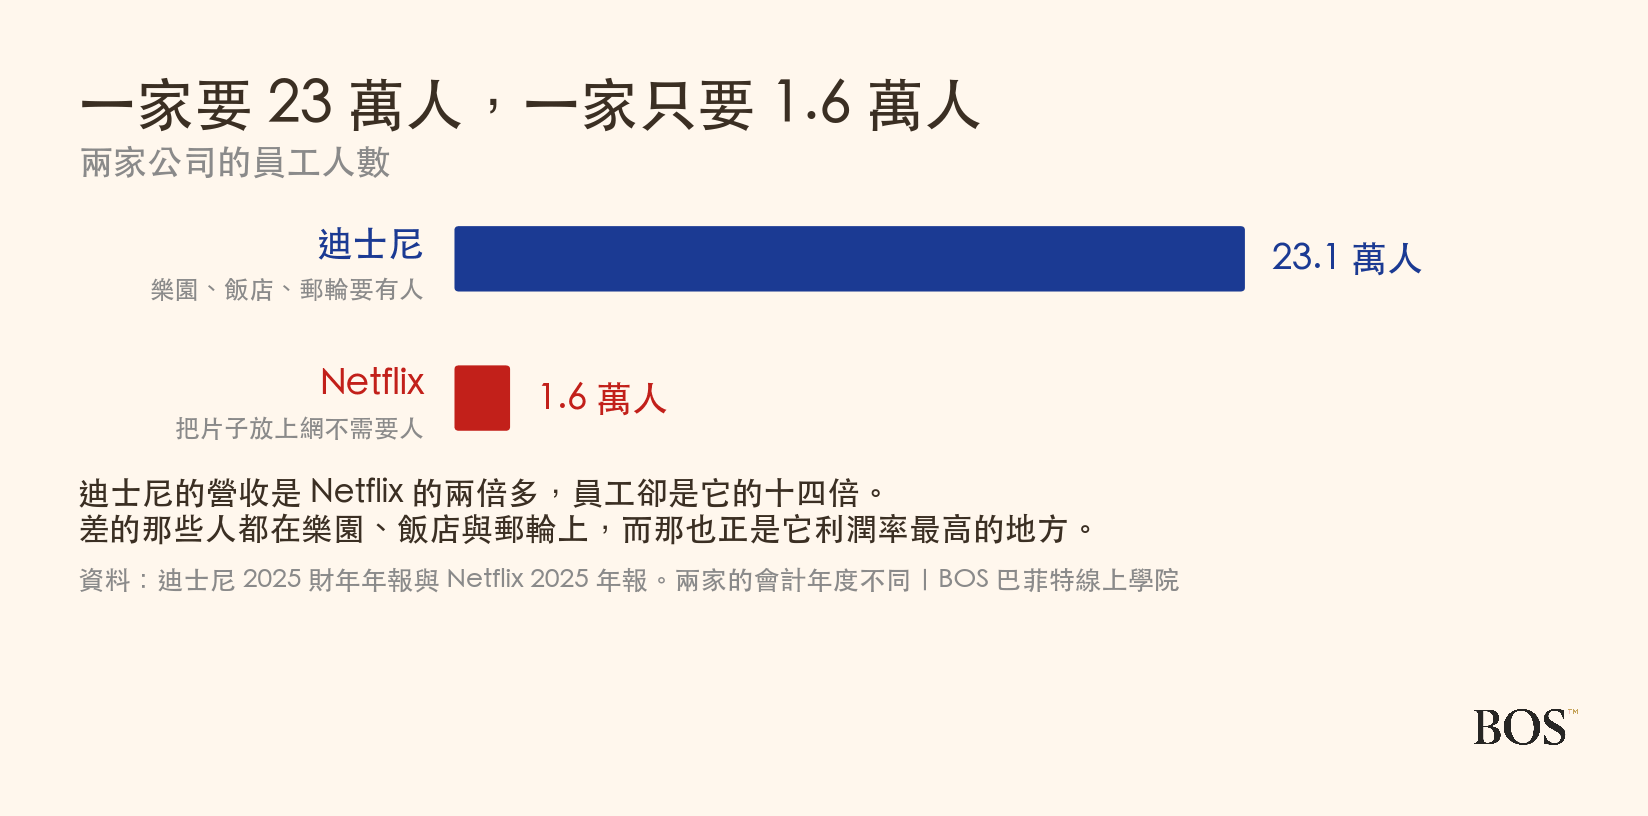
這個差距在員工人數上看得最清楚:迪士尼有 23.1 萬人,Netflix 只有 1.6 萬人,而迪士尼的營收只有 Netflix 的兩倍多。多出來的那二十幾萬人,都在樂園、飯店與郵輪上,而那也正是它利潤率最高的地方。需要人,不代表比較差。那些人正在做 Netflix 做不到的事。
另外兩家的會計年度不同,迪士尼的年度在九月底結束,Netflix 用日曆年,比較時要記得涵蓋的十二個月不一樣。
想知道 Netflix 那一邊的細節,可以看Netflix(NFLX)靠什麼賺錢,那篇會從純串流的角度把同一件事再走一遍。
想自己追蹤,可以看哪裡
想看迪士尼目前的股價、市值與各項數據,可以到StockBoss 的迪士尼個股頁。想看原始資料,它的投資人關係網站會放每一季的財報與年報,本文所有數字都來自它 2025 會計年度的年報(10-K),公開在美國證券交易委員會的資料庫。
迪士尼的會計年度在九月底結束,跟日曆年差了三個月,要跟別家公司比之前先確認這件事,細節可以看財年是什麼。
順著這個系列往下看:Netflix、亞馬遜、微軟、Visa、萬事達卡、沃爾瑪、好市多、可口可樂、百事、寶僑、諾和諾德、禮來、麥當勞、星巴克、聯合利華、台積電、輝達、家得寶、勞氏、嬌生、輝瑞、開拓重工、迪爾、字母、Meta、英特爾、超微、摩根大通、美國銀行、聯合健康、CVS Health、默克、艾伯維、亞培、美敦力、耐吉、Lululemon、TJX、Ross Stores、Target、高露潔、金百利克拉克、美國廢棄物管理、美國運通、PayPal、優比速、聯邦快遞、西斯科、穆迪、標普全球、Veeva、甲骨文與CrowdStrike。

BOS 巴菲特線上學院的內容團隊。我們專注在價值投資,相信一家好公司的價值要用年來衡量,而不是用天。與其猜下週的漲跌,我們更在意這門生意十年後還在不在、還賺不賺得到錢。這個團隊做的事,是陪著大家把不懂的地方一個一個弄懂,從第一次翻開財報看不懂,一路到能自己說清楚一家公司靠什麼賺錢。
常見問題
迪士尼是什麼公司?
華特迪士尼公司(紐約證交所代號 DIS)是美國的娛樂與媒體集團,總部位於加州伯班克。年報把業務分成三個分部:娛樂(影視製作、串流服務、電視頻道)、體育(ESPN)、體驗(主題樂園、度假區、郵輪與消費商品授權)。2025 會計年度(結束於 2025 年 9 月 27 日)總營收 944 億美元,三個分部的營業利益合計 176 億美元,全球員工約 231,000 人。它的核心模式是先創造出會被記住的角色,再透過戲院、串流、消費商品與樂園多次變現。
迪士尼靠什麼賺錢?
按分部看,2025 會計年度娛樂營收 425 億美元、營業利益 47 億,利益率 11.0%。體育營收 177 億、營業利益 29 億,利益率 16.3%。體驗營收 362 億、營業利益 100 億,利益率 27.6%。體驗只占總營收的 38%,卻貢獻了 57% 的分部營業利益,是三塊裡賺錢效率最高的一塊。
迪士尼的串流賺錢嗎?
賺,但賺得很少。把娛樂分部再拆開,2025 會計年度直接面對觀眾(Disney+、Hulu 等)營收 246 億美元、營業利益 13 億,利益率 5.4%。前一年的營業利益只有 1.43 億美元,一年之內成長超過八倍。對照之下,正在萎縮的傳統電視頻道營收 94 億、利益率 31.6%,該年營收年減 12%。年報把「為推動串流策略而放棄某些傳統來源收入」列為一條正式風險。
迪士尼跟 Netflix 差在哪?
兩家都在爭取觀眾的時間,但賺錢方式不同。Netflix 只做串流,2025 年營收 452 億美元、營業利益率 29.5%。迪士尼的串流 2025 會計年度營收 246 億美元、利益率 5.4%,同一門生意的效率差了五倍多。但整家公司來看,迪士尼營收 944 億美元是 Netflix 的兩倍多,而且有一塊利益率 27.6% 的樂園與郵輪事業,那是 Netflix 沒有的。員工數差距也很大:迪士尼約 231,000 人、Netflix 約 16,000 人。比較時要注意會計年度不同,迪士尼在九月底結束、Netflix 用日曆年。
迪士尼有多少員工?
迪士尼年報記載公司約有 231,000 名員工。這個數字之所以這麼大,主要來自需要現場人力的事業:主題樂園、度假飯店與郵輪,那些地方需要有人接待、操作遊樂設施、備餐與清潔。相對的,串流與內容授權幾乎不需要隨著營收等比例增加人力。同一家公司裡同時存在這兩種成本結構,是看迪士尼財報時要先分清楚的一件事。
迪士尼的著作權到期會有影響嗎?
會。迪士尼在年報的風險章節裡明確寫出這件事:在美國,早期作品與作品中角色早期版本的著作權,在原始取得著作權後第 95 個曆年結束時到期。年報寫「我們部分產品與服務相關的著作權已經到期,其他的將來也會到期」,並以短片《汽船威利號》(1928)及片中角色的早期版本為例,說明其著作權已經到期。年報同時寫明,隨著著作權陸續到期,預期這些智慧財產所產生的收入會受到一定程度的負面影響。要注意的是到期的是特定早期版本,公司後續創作的版本與商標另有保護。
看這種靠角色賺錢的公司要注意什麼?
有四件事在年報裡查得到。第一,變現路徑有幾條,同一份內容能在戲院、串流、電視、樂園、消費商品之間輪流出現的公司,回收機會比較多。第二,內容的壽命有多長,壽命長的內容成本會被攤到很多年上。第三,哪一塊需要人力,迪士尼約 231,000 名員工大多集中在樂園、飯店與郵輪。第四,舊的收入來源退得多快,當高利潤的舊事業萎縮而低利潤的新事業成長,兩邊的速度差就決定了未來幾年的利潤變化,這時要看金額而不是只看成長率。
迪士尼的年報列了哪些風險?
迪士尼 2025 會計年度年報的風險章節重點包括六項。一,需要出門的娛樂消費尚未回到疫情前水準,年報特別提到進戲院看電影這一項。二,串流事業的多項風險,包括訂閱數曾出現持平或淨流失、內容未必能吸引預期的訂閱人數、內容成本可能高於預期、漲價可能造成流失。三,為推動串流策略而主動放棄某些傳統來源的收入。四,著作權到期,年報以《汽船威利號》(1928)為例,並預期相關收入會受到負面影響。五,長期節目與發行合約的續約風險,年報提到 2026 會計年度有合約到期,談不攏可能造成服務中斷。六,颶風造成樂園關閉,以及勞資糾紛造成內容產線停擺。
延伸閱讀