選擇權放到到期日都沒平倉,結局只看它最後落在價內還是價外。價外的直接歸零,買方損失權利金、賣方把權利金全部收下,什麼都不用做。價內的會被自動履約:美股個股與 ETF 選擇權只要價內 0.01 美元,就會用履約價買進或賣出 100 股,下一個營業日帳戶就多出或少掉股票。台指選擇權則是用現金結算差額,不會拿到股票。
下面直接回答這幾題
到期沒平倉,四種部位各自會怎樣?
選擇權只有四種基本部位:買進買權、賣出買權、買進賣權、賣出賣權。放到到期日沒處理,每一種都只有兩個結局,看最後收盤價落在履約價的哪一邊。下表是美股個股與 ETF 選擇權的情況(實物交割,一口對應 100 股):
| 你的部位 | 到期落在價外 | 到期落在價內(差 0.01 美元以上) |
|---|---|---|
| 買進買權 | 歸零,損失全部權利金 | 自動履約:用履約價買進 100 股,要付履約價 × 100 的現金 |
| 賣出買權 | 歸零,權利金全部收下 | 被指派:用履約價賣出 100 股,手上沒股票就變成放空 100 股 |
| 買進賣權 | 歸零,損失全部權利金 | 自動履約:用履約價賣出 100 股,手上沒股票就變成放空 100 股 |
| 賣出賣權 | 歸零,權利金全部收下 | 被指派:用履約價買進 100 股,要付履約價 × 100 的現金 |
賣方那兩列要補一句:持有人可以選擇不履約,所以賣方到底有沒有被指派,要到下一個營業日才確定。價外那一欄很單純,選擇權就這樣消失,帳戶裡不會留下任何東西,也不用付手續費。會出事的全在價內那一欄,因為它把一張幾百美元的選擇權,變成一筆幾千到幾萬美元的股票部位。
舉一個數字好算的例子。股價 $100 的時候,你花 $400 買進一口履約價 $100 的買權。到期那天股價收在 $105,這口買權價內 $5。
- 收盤前自己賣掉:這口買權大約值 $500,賣掉拿回 $500,扣掉當初的 $400,賺 $100,帳戶裡沒有股票。
- 放著讓它到期:自動履約,你用 $100 買進 100 股,付出 $10,000。如果週一開盤還是 $105,賣掉一樣是賺 $100。可是如果週末出了壞消息、週一開在 $95,這 100 股只剩 $9,500,連同權利金一共賠 $900。
兩條路在星期五收盤時價值差不多,第二條路卻多扛了一個週末的股價風險。賣方被指派時也是同一回事,被履約之後的三個處理方式有另一篇專文。
美股選擇權價內多少會被自動履約?
答案是 0.01 美元,也就是 1 美分。美國選擇權的結算機構 OCC(Options Clearing Corporation)有一套叫「例外履約」(exercise by exception)的程序:到期時價內 0.01 美元以上的個股與 ETF 選擇權,除非持有人事先說不要,否則一律視為要履約。價內與否是拿到期日標的收盤價跟履約價比。
持有人可以向券商送出不履約的指示(Do Not Exercise),也可以反過來,要求履約一口收盤時還在價外的選擇權。依美國金融業監管局 FINRA 的規定,持有人最晚可以在到期日美東下午 5 點半做最後決定,券商可以把自己的截止時間訂得更早,但不能更晚。
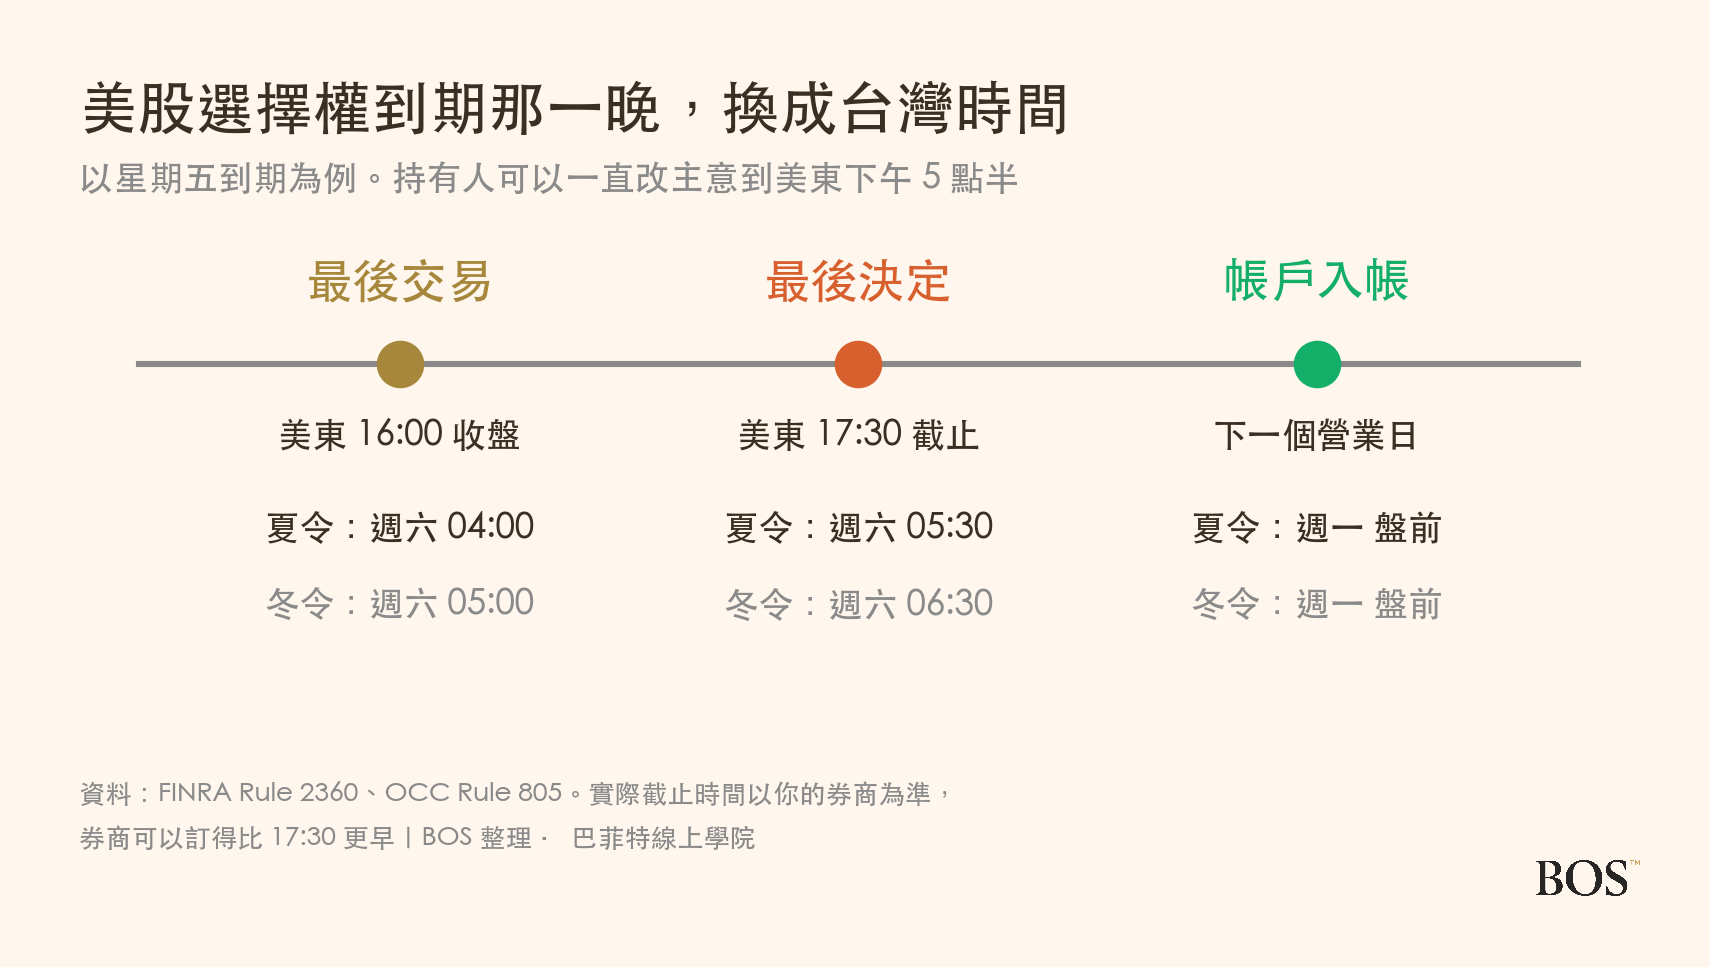
對住在台灣的人來說,這張時間表有個麻煩的地方:美股選擇權多半在星期五到期,收盤是台灣星期六凌晨 4 點(冬令時間是 5 點),整個最後決定的時段你大概在睡覺。想靠「收盤後再看情況決定」來處理部位,實務上很難做到,比較可行的做法是在台灣星期五晚上、美股還在交易的時候就先平倉。
情況一:價內到期,帳戶的錢不夠怎麼辦?
買選擇權的人最容易在這裡出事:看中的是只要付一點權利金,帳戶裡本來就沒準備整筆股票錢。
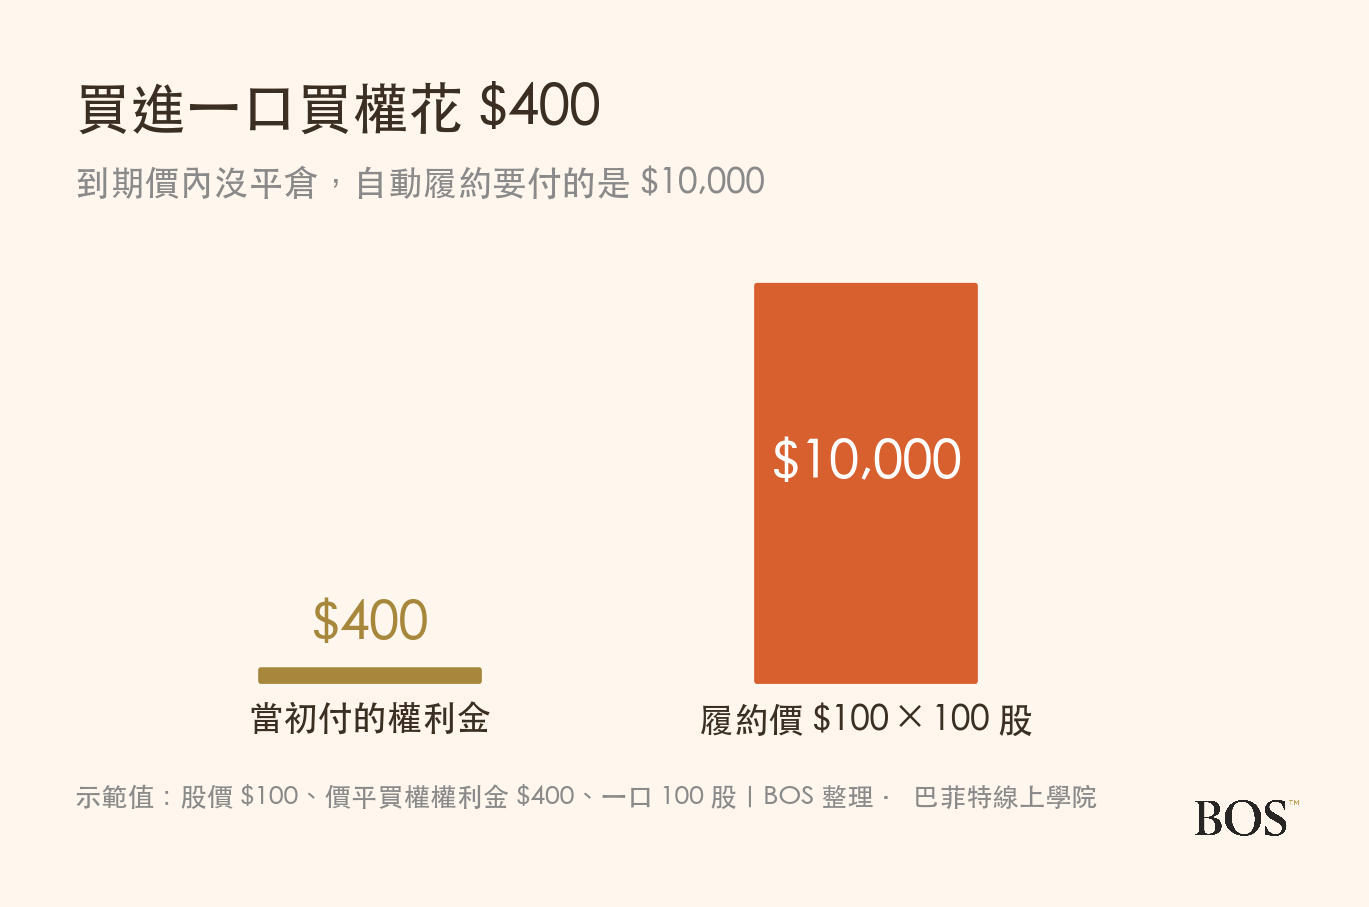
帳戶只剩幾百美元的人被自動履約,會多出 100 股、欠券商將近一萬美元,隔天就是追繳保證金或被強制賣出。所以券商通常不會等到那一步,會在到期日當天先動手。以盈透證券(IB)公開的規則為例,它會在到期前模擬每個帳戶到期後的狀況,錢不夠的帳戶可能被提前平掉到期部位、讓價內的買方部位不履約直接失效,或者到期後立刻賣掉交割進來的股票,時間點與價格都由券商決定,不會等你。
被券商代為平倉,時間和價格都由它決定,你沒辦法挑。與其讓它替你處理,不如自己在到期前先平掉。
情況二:收盤是價外,為什麼還會被履約?
賣方比較容易被這件事嚇到,原因出在美東下午 5 點半這個最後決定時間。收盤價決定的只是「預設要不要履約」,持有人在收盤後還有一個半小時可以改主意,而股價在盤後交易時段還會繼續動。
例子:股價 $100 時,你賣出一口履約價 $95 的賣權,收 $300。到期日收盤股價 $96,價外 $1,你以為這口會歸零、權利金全部入袋。可是收盤後公司公布壞消息,盤後跌到 $90。這時持有賣權的人只要在他的券商截止前(最晚美東 5 點半)通知要履約,就能用 $95 把股票賣給賣方,而賣方就是你。
週一你的帳戶會多出 100 股,成本 $9,500,市價只剩 $9,000,扣掉收到的 $300,這筆賠 $200,而且通常要到週末或週一開盤前,你才會看到被指派的通知。反過來也可能發生:收盤時小小價內的選擇權,持有人看到盤後行情對他不利,選擇不履約,你以為股票會被買走、週一不用再處理,結果股票還在手上,盤後的跌幅全算你的。
會發生這種事的,幾乎都是收盤價離履約價很近的部位。離得遠的價外選擇權,盤後要動那麼多才翻得過來,機率很低。
情況三:價差單只剩一隻腳在價內
價差單是一買一賣兩隻腳,平常兩邊的風險互相抵掉,到期時卻可能拆開。以牛市買權價差為例:買進 $100 買權付 $400、賣出 $105 買權收 $300,淨付 $100。
- 到期股價 $103:$100 那隻腳價內,自動履約,你用 $10,000 買進 100 股。$105 那隻腳價外,歸零。原本最多只會賠 $100 的部位,週末變成一筆 $10,000 的股票。
- 到期股價收在 $105 附近:賣出的那隻腳剛好卡在履約價上,你不知道自己會不會被指派,要到下一個營業日才知道手上有沒有股票。這種情況的英文叫 pin risk。
兩隻腳都在價內或都在價外的時候,結果會自己抵掉(都價內就是買進又賣出同樣 100 股)。麻煩出在股價停在兩個履約價中間,或剛好卡在其中一個履約價上,所以價差單最好也在到期前自己整組平掉。
台指選擇權到期怎麼結算?
台灣期貨交易所的臺指選擇權(代碼 TXO)規則跟美股很不一樣,整理成四點:
- 只能在到期日履約(歐式),到期時用現金結算,價內的部位按「最後結算價與履約價的差額 × 每點 50 元」收付現金,不會拿到股票。
- 價內自動視同參加履約,除非買方事先聲明放棄。放棄的理由通常是價內的金額太小,付掉履約的手續費之後反而虧。價平與價外的部位不參加結算。
- 最後結算價不是收盤價,是到期日收盤前 30 分鐘內加權指數的簡單平均。最後交易日在下午 1 點半就停止交易,比平常的 1 點 45 分早。
- 到期日:月選擇權是到期月份的第三個星期三,另外有星期三到期與星期五到期兩種週選擇權。
例子:你持有一口履約價 20,000 點的買權,最後結算價是 20,100 點,價內 100 點,到期會收到 100 × 50 = 5,000 元,再扣手續費。如果最後結算價只有 20,010 點,價內 10 點只有 500 元,就要比一比費用,看要不要聲明放棄履約。
最後結算價取 30 分鐘平均,會造成一個落差:指數最後幾分鐘拉上去或殺下來,收盤時看起來價內的部位,結算時不一定價內,反過來也一樣。現金結算少掉了美股那種週末抱股票的風險,但到期當天最後半小時的波動,一樣會直接算進你的損益。
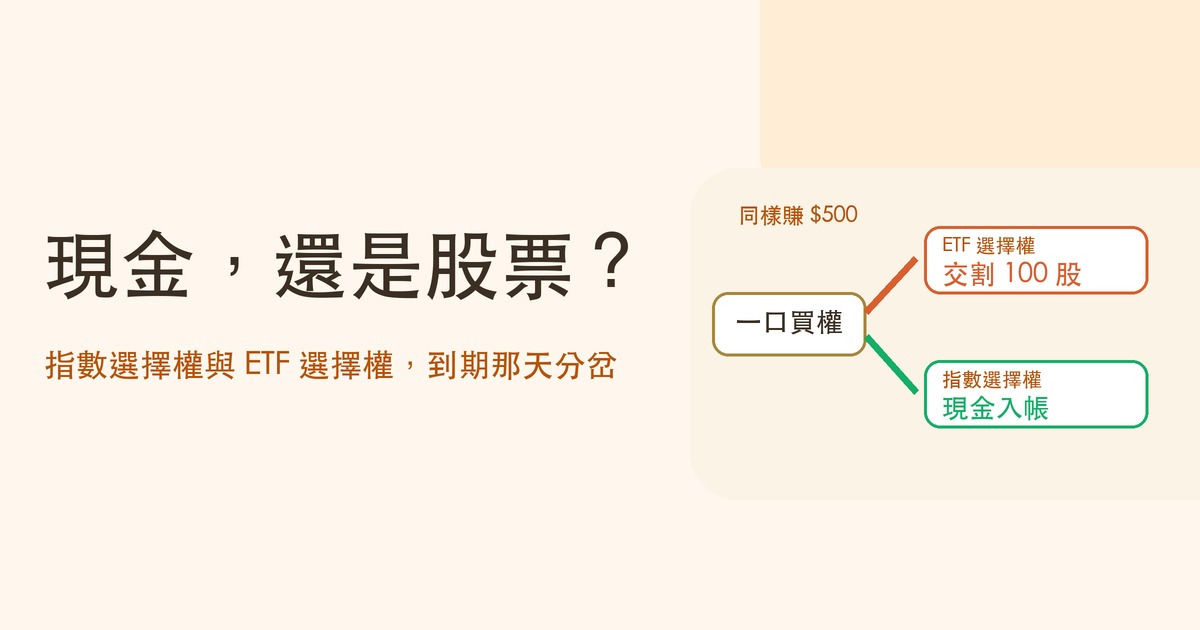
美國的指數選擇權(例如 SPX)也是現金結算,跟 ETF 選擇權到期時拿到的東西不同,細節在指數選擇權和 ETF 選擇權差在哪。
到期前一天的檢查步驟
讓選擇權自己到期不是錯,價外很遠的部位放著歸零,還可以省一筆平倉手續費。要避免的是「沒想過就放著」。到期前一個交易日照下面走一次:
- 列出這週到期的所有部位。特別標出已經價內、或離履約價很近的,價外很遠的可以先放一邊。
- 每個價內部位算一次被履約的後果。會多出或少掉幾股?要付多少現金?帳戶的錢夠不夠?價差單要兩隻腳分開看。
- 不想要股票,就在最後交易時段收盤前平倉。美股星期五到期的部位,台灣時間星期五晚上就要處理,不要留到收盤之後。
- 賣方部位接近履約價、又碰上財報或重大消息的,不要賭它會歸零。盤後那一個半小時還有人可以決定要不要履約。
- 查清楚你的券商規則。不履約指示的截止時間、錢不夠時會不會提前平倉,都寫在券商的官網規則或開戶文件裡,各家不一樣。
- 台指選擇權價內金額很小的,確認要不要聲明放棄履約。先問清楚你的期貨商履約要收哪些費用。
這套流程最適合的人,是習慣把選擇權放到最後一天的賣方,以及只用小額權利金買選擇權、帳戶裡沒準備整筆股票錢的買方。如果你算不出被履約時要準備多少現金,這口選擇權就不該留到到期日。
常見問題
選擇權到期沒平倉會怎樣?
看到期時落在價內還是價外。價外的直接歸零,買方損失權利金、賣方收下全部權利金。價內的美股個股與 ETF 選擇權會被自動履約,用履約價買進或賣出 100 股。台指選擇權則是用現金結算差額,不會拿到股票。
價外的選擇權到期需要平倉嗎?
不需要,價外選擇權到期會自動失效,而且不用付手續費,價外很遠的部位放著歸零反而省錢。要小心的是收盤價離履約價很近的部位,美股持有人在收盤後到美東下午 5 點半之間還可以決定要不要履約,盤後行情可能讓它翻成價內。
不想被自動履約怎麼辦?
最簡單的做法是在到期日收盤前把選擇權賣掉平倉。另一個做法是向券商送出不履約指示,依 FINRA 規定最晚是到期日美東下午 5 點半,但不少券商把截止時間訂得更早,而且換成台灣時間是星期六凌晨,實務上不容易做到。
選擇權價內到期,帳戶的錢不夠會怎樣?
自動履約之後會變成欠款或保證金不足,券商會要求補錢或強制賣出。很多券商不會等到那一步。以盈透證券為例,它可能在到期日當天先平掉你的部位、讓價內的買方部位不履約直接失效,或到期後立刻賣掉交割進來的股票,時間與價格都由券商決定。
台指選擇權到期怎麼結算?
臺指選擇權是歐式、現金結算,只能在到期日履約。價內部位自動視同參加履約,按最後結算價與履約價的差額乘以每點 50 元收付現金,買方也可以事先聲明放棄履約。最後結算價是到期日收盤前 30 分鐘內加權指數的簡單平均,不是收盤價。
選擇權到期日是哪一天?
美股個股選擇權的標準月選擇權在到期月份的第三個星期五到期,另外還有週選擇權,部分 ETF 與指數幾乎每天都有到期的合約。臺指選擇權的月選擇權是到期月份的第三個星期三,另有星期三與星期五到期兩種週選擇權。
指數選擇權到期也會拿到股票嗎?
不會。美國的 SPX 這類指數選擇權與台指選擇權都是現金結算,價內的部分直接用現金收付,部位歸零。會拿到股票的是個股與 ETF 選擇權,例如 SPY 選擇權價內到期,就會交割 100 股 SPY。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 指數選擇權和 ETF 選擇權差在哪?
 什麼是 0DTE?