Netflix(代號 NFLX)做的事情很單純:收月費,播影片。單純到它整份年報只有一條營收線。
它把一件事做到極致,賺錢的效率因此比那些什麼都做的媒體集團高得多。它最強的地方,是每多一個訂戶幾乎不用多花錢,因為片子早就拍好了。它最怕的,是內容的錢已經先答應要付出去,而觀眾隨時可以按下取消。
下面直接回答這幾題
它換過兩次生意,每次都把上一個親手關掉
Netflix 一開始不是串流公司,它是一家把 DVD 用郵寄送到你家的租片公司。那門生意它做到 2023 年才正式停掉,年報寫得很平淡:該年度終止了郵寄 DVD 服務,對營運與財務結果影響不大。
中間它做了第二次轉換,而那一次更困難:從「買別人的片子來播」變成「自己拍」。買片子比較便宜也比較安全,但你租來的東西,別人隨時可以收回去。自己拍的東西雖然貴,卻是自己的。
這兩次轉換有一個共同點值得注意:兩次它都是在舊生意還在賺錢的時候,主動把資源移到新的地方。多數公司做不到這件事,因為舊生意的數字在會議上永遠比較好看,而要一群人放掉手上還在賺錢的東西,去做一件還沒被證明的事,需要的不只是判斷力。
每收到 100 元,一半拿去買片子
那這些月費最後都花到哪裡去了?Netflix 的損益表短得驚人,整張表只有四筆費用。
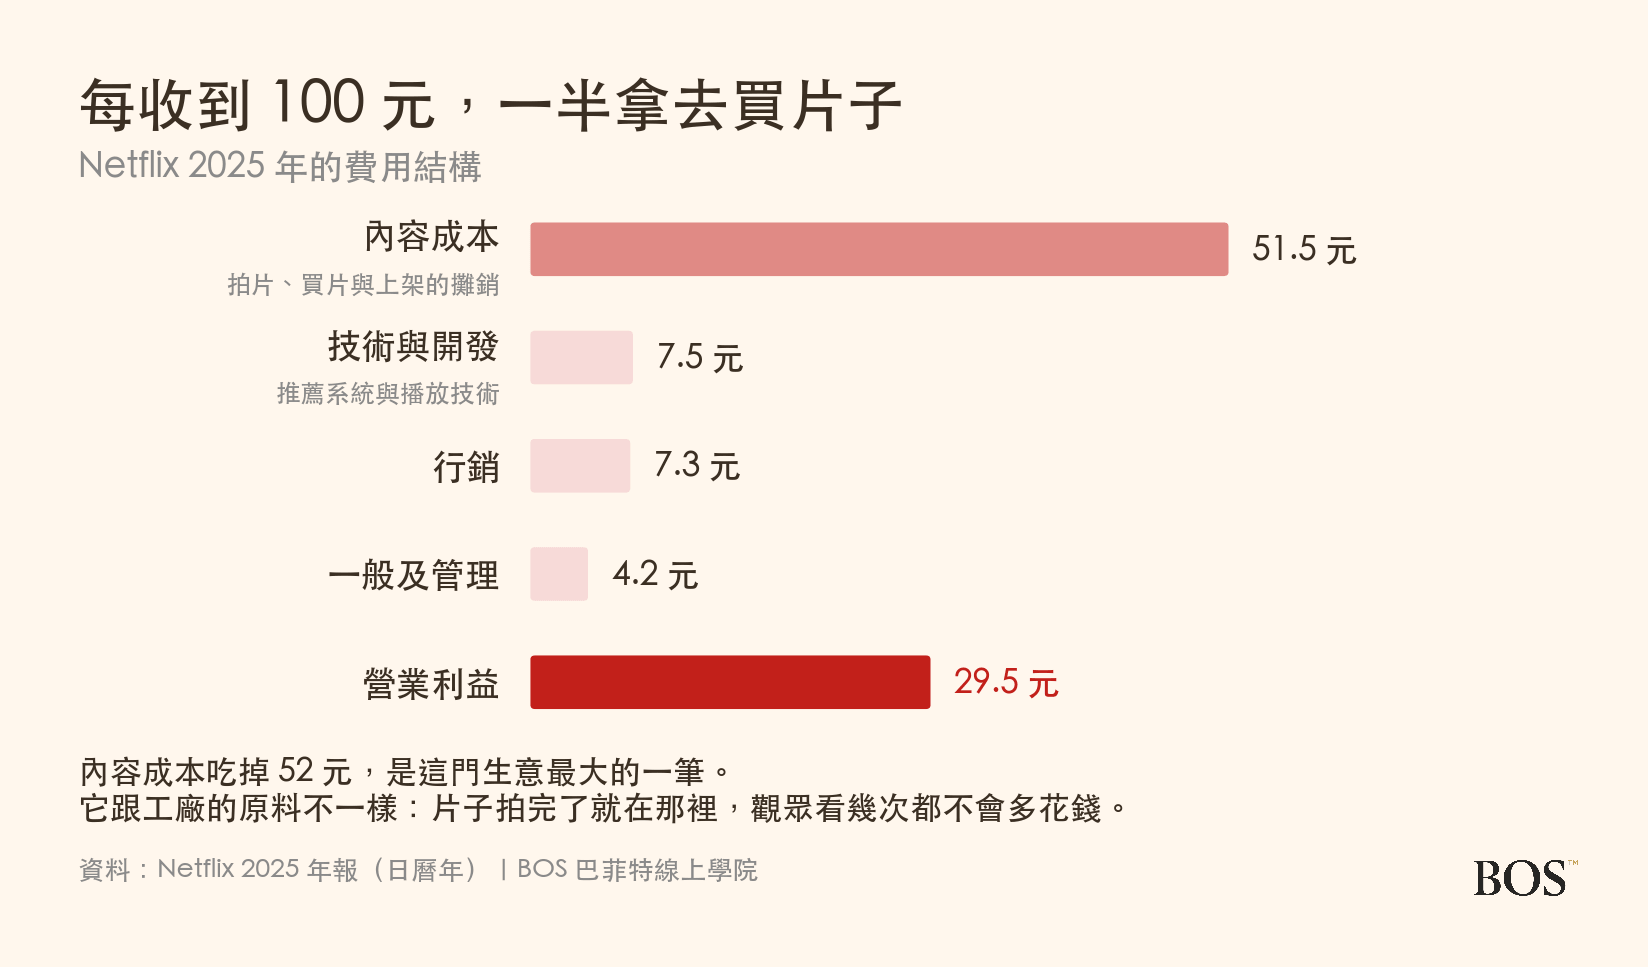
內容成本吃掉 51.5 元,那是拍片、買片與上架之後攤銷下來的錢。接著是技術與開發 7.5 元、行銷 7.3 元、一般及管理 4.2 元。剩下 29.5 元是營業利益。
Netflix 這張費用表最特別的地方是它有多短。沒有進貨、沒有倉庫、沒有門市、沒有配送,一家一年收四百多億美元的公司,費用只分成四類,這在大型企業裡並不常見。
一部戲的成本,四年之內攤掉九成
拍一部戲花的錢,是怎麼算進財報的?這是理解這門生意最關鍵的一段,年報也交代得很清楚。
拍一部戲的錢不會在拍完那年一次認列成費用,它會先變成資產,再隨著時間攤銷。攤銷的期間取「授權期間、預估使用期間、十年」三者中最短的那個數字,而且不是平均攤,是前面攤得比較多,因為觀眾多半在剛上架時就看完了。
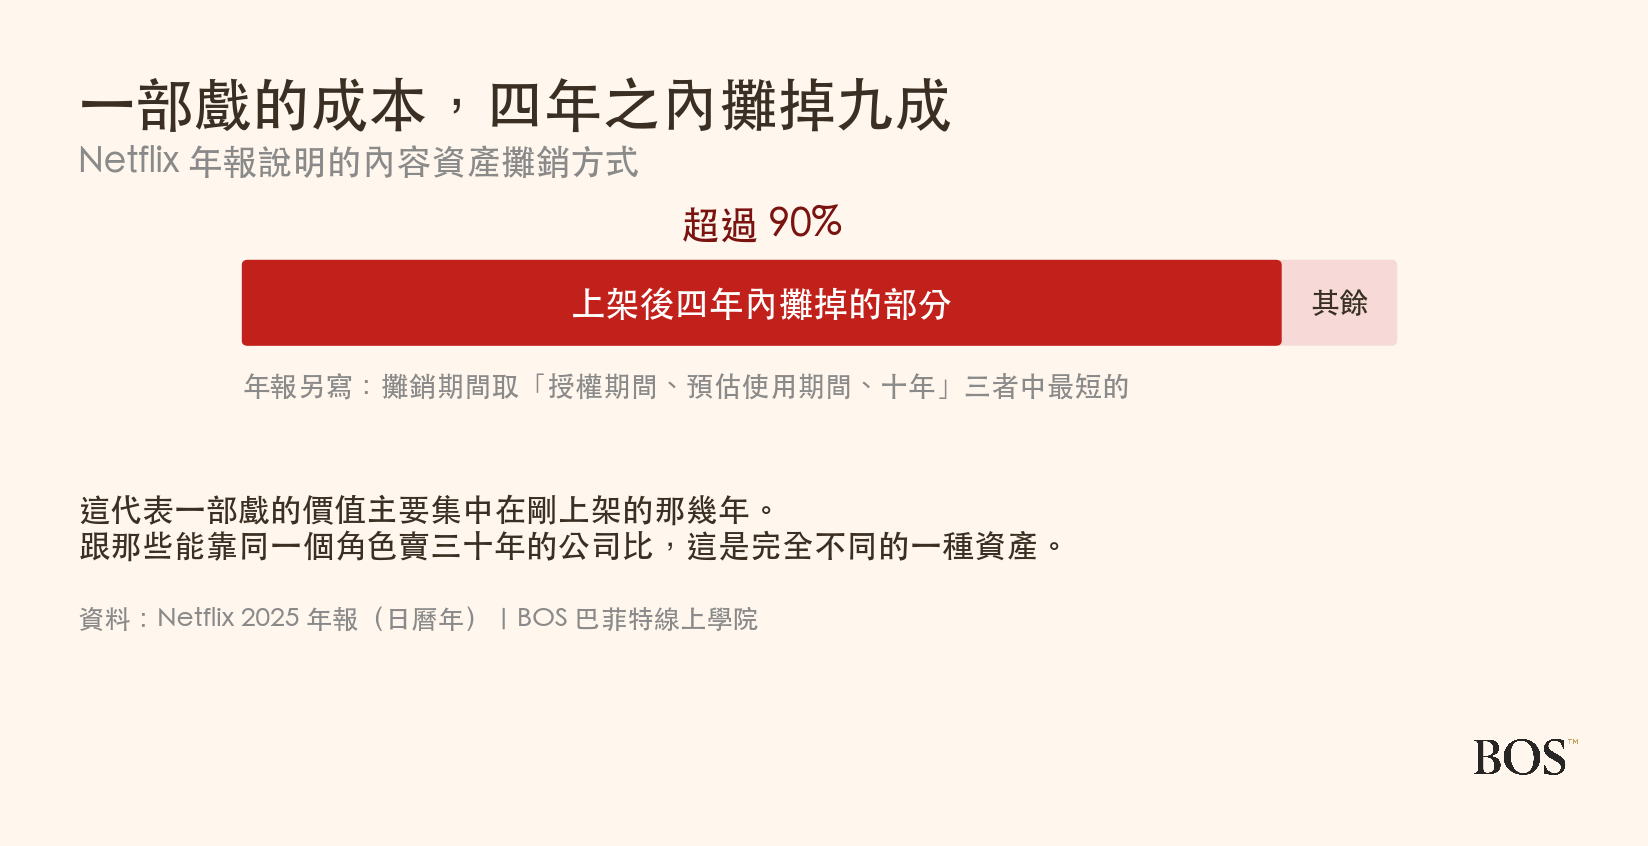
年報寫,平均來說超過 90% 的內容成本會在上架後四年之內攤完。電影攤得又比影集更快。
這一段解釋了很多事。一部戲的價值幾乎全部集中在剛推出的那幾年,之後它就變成片庫裡的背景。所以 Netflix 必須一直拍,不能停下來吃老本,因為它的老本攤完得很快。
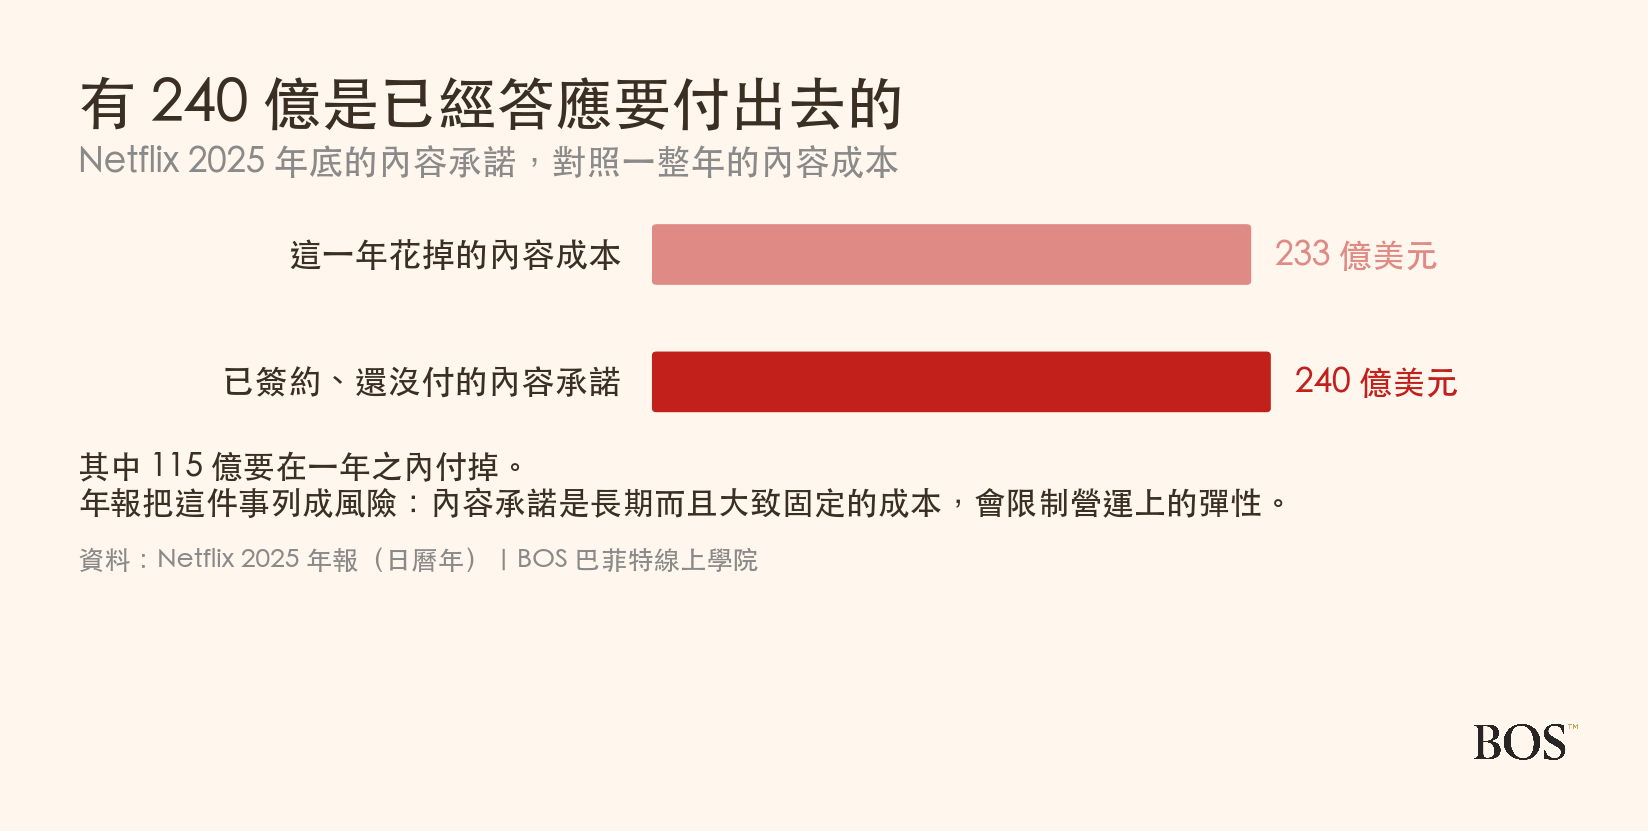
另一面是承諾。到 2025 年底,它已經簽約但還沒付的內容費用是 240 億美元,其中 115 億要在一年之內付掉。年報把這件事列成一條風險:內容承諾是長期而且大致固定的成本,會限制營運上的彈性。訂戶可以隨時取消,但這些錢已經答應要付了。
同樣的內容,愈拍愈划算
那它的獲利是怎麼一路變好的?把三年的數字放在一起,就看得到這門生意的槓桿在哪裡。
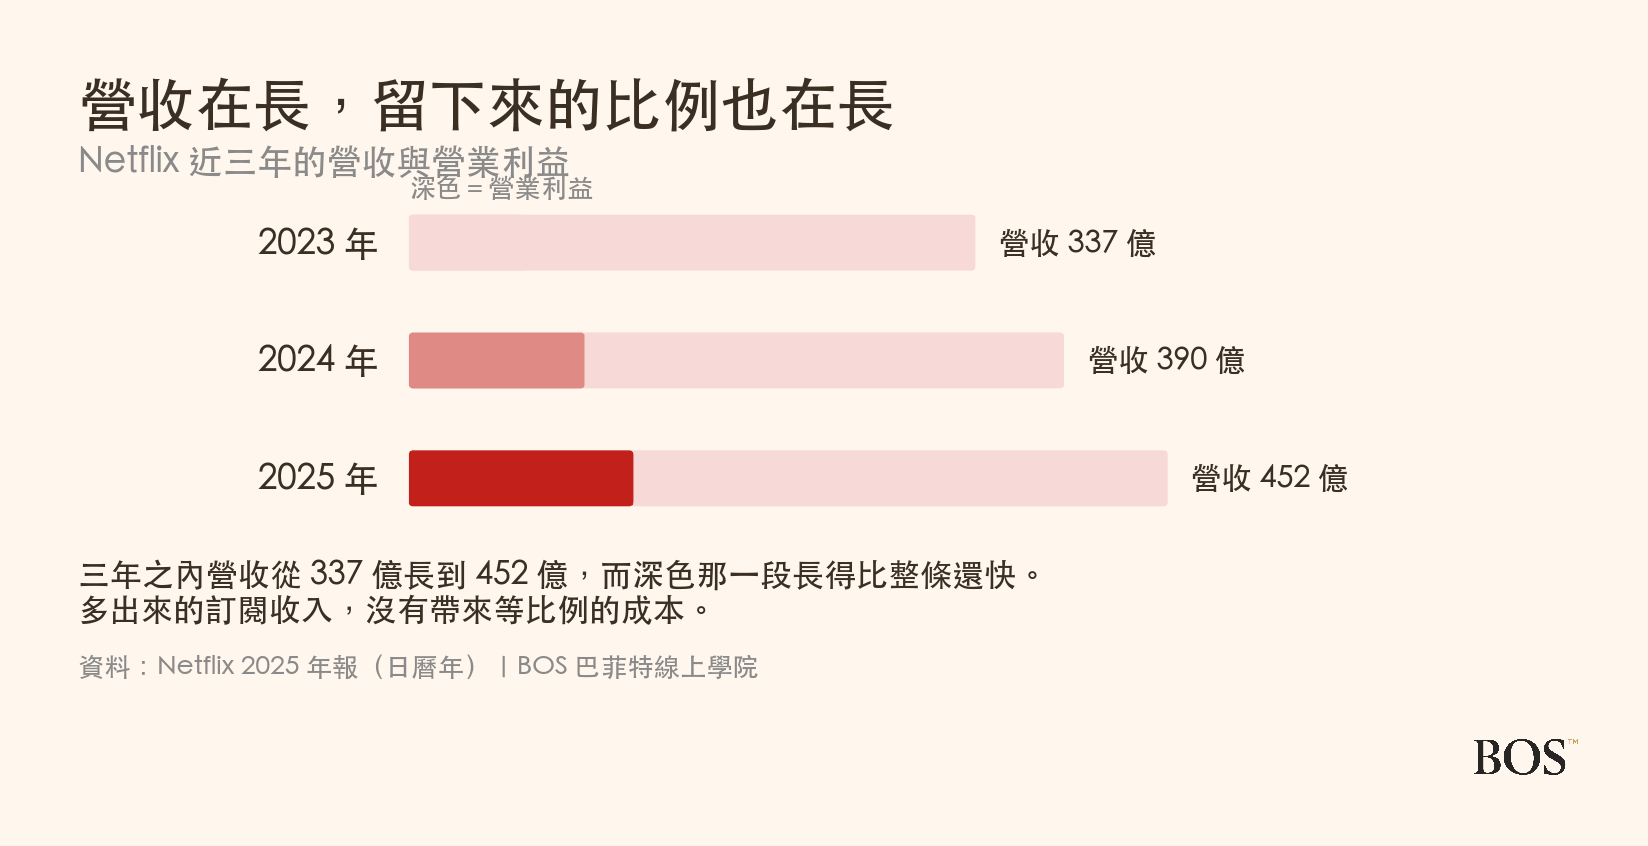
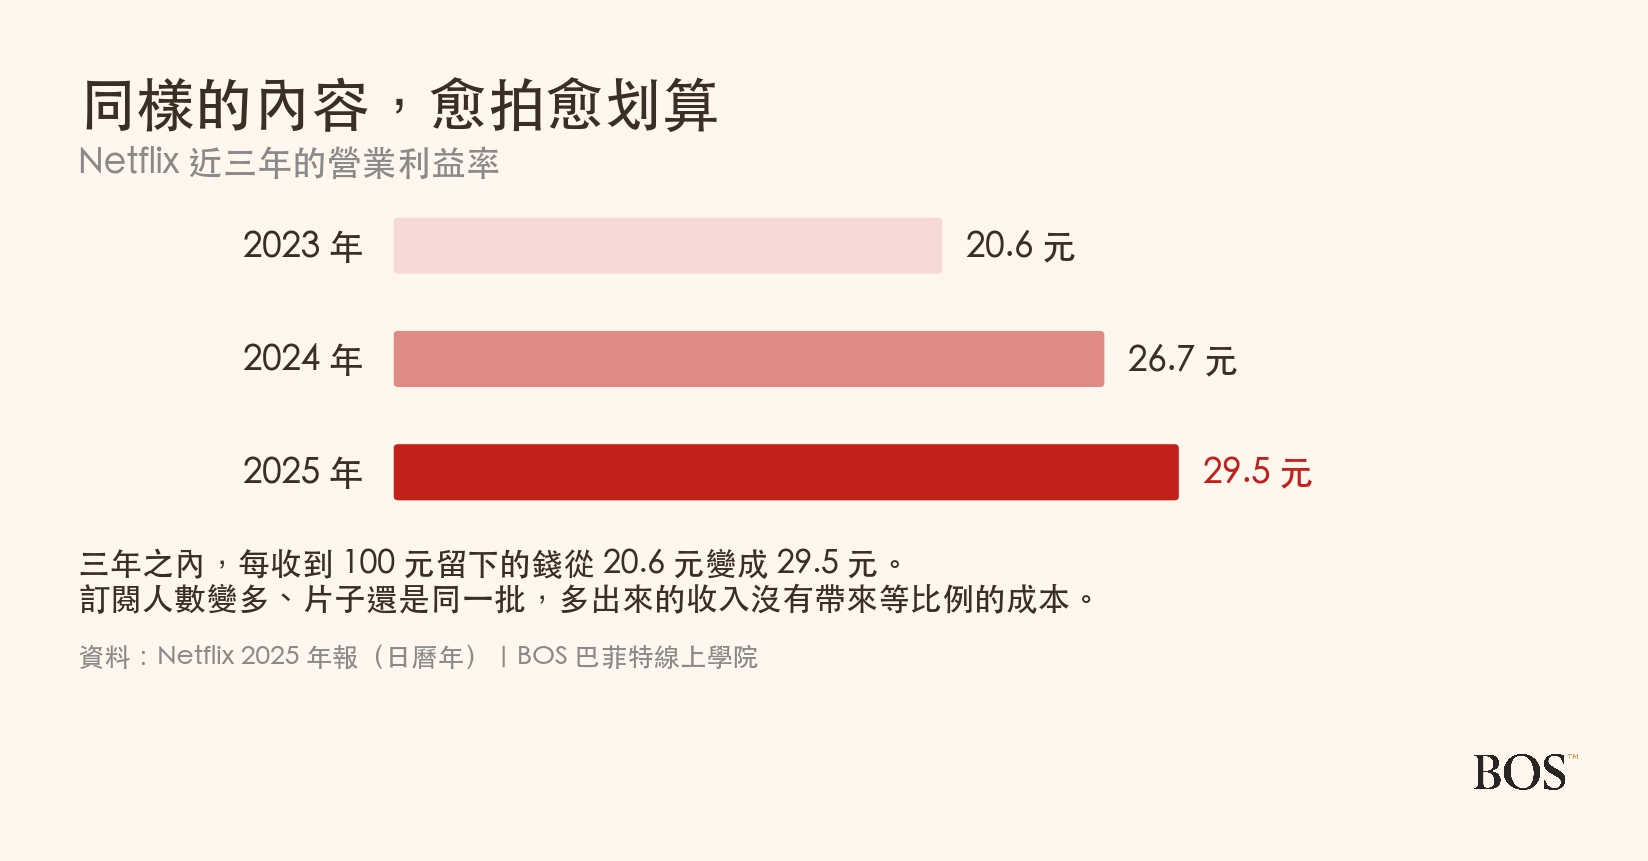
2023 年它每收 100 元留下 20.6 元,2024 年 26.7 元,2025 年 29.5 元。
原因很單純:一部戲拍好之後,多一個人看不會多花錢。訂閱人數變多帶來的收入是新的,但內容成本沒有跟著等比例長。這種結構在會計上叫營運槓桿,白話講就是「生意做大了,多出來的錢有很大一部分直接變成利潤」。
它從 2025 年起不再公布訂閱人數
那要怎麼判斷有沒有人在退訂?這件事值得單獨講,因為它剛剛變得比以前難。
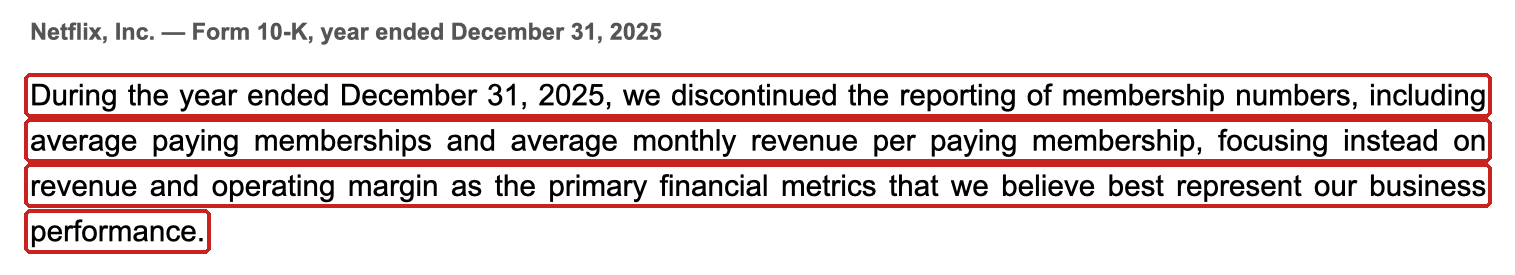
過去大家看 Netflix,第一件事就是看這一季增加了多少訂戶。從 2025 年起,這個數字不再公布了。
公司給的理由是營收與營業利益率更能代表業務表現,這個說法有它的道理:當一家公司同時有便宜的含廣告方案與昂貴的高階方案,光看人數會失真,一百個廉價訂戶跟一百個高階訂戶帶來的錢差很多。
但這個改變也讓外部觀察者少了一個很好用的早期訊號。營收會反映漲價,人數才反映有沒有人在離開,而現在只剩下前者。
這門生意早就不是美國的生意
年報把營收按地區拆成四塊,這張表推翻了一個常見的印象。
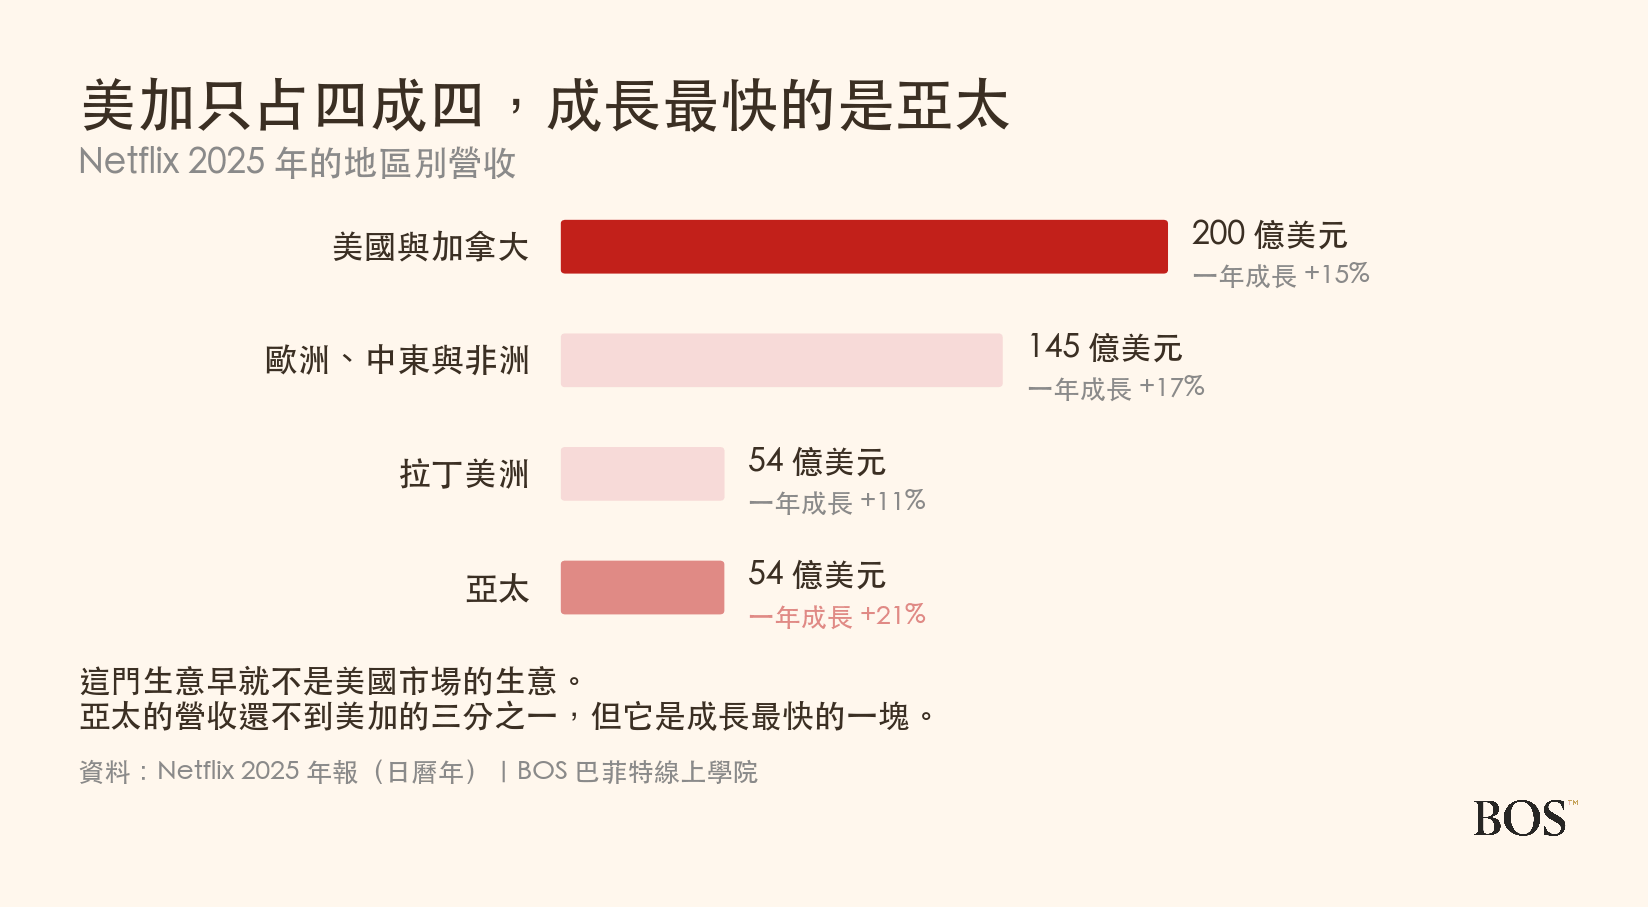
美國與加拿大占營收 44%,其餘 56% 來自美國以外。歐洲、中東與非洲加起來 145 億美元,已經接近美加的四分之三。
成長速度的落差又更明顯:亞太的營收一年成長 21%,是四個地區裡最快的,而美加是 15%。這解釋了為什麼近幾年它在韓國、日本與其他亞洲市場投入那麼多製作預算:那不是文化外交,是把錢花在成長最快的地方。
這件事對成本結構也有影響。一部在美國拍的影集,成本很高但只有一批觀眾。一部在別的國家拍的影集,成本低得多,卻可能在全世界都有人看。同樣的內容預算,放在不同地方買到的東西不一樣。
看這種賣訂閱的公司,先看什麼
第一,多一個客戶要多花多少錢。這決定了規模變大之後,利潤會不會等比例放大。串流的答案接近零:片子拍好了,多一個人看,成本只多出一點頻寬。這跟開一家餐廳完全不同,餐廳多接一桌客人就要多買一份食材、多派一個人。
第二,已經答應要付出去的錢有多少。訂戶隨時可以走,但長期合約走不掉。兩邊的期限不對稱,就是這門生意的壓力來源。
第三,內容的價值撐多久。如果一部戲三年後就沒人看,那就必須一直拍新的。如果一個角色三十年後還在賣玩偶,成本可以攤得很久。這一點決定了公司要不要一直投錢。
第四,漲價的空間還剩多少。訂閱制的成長只有兩條路:更多人,或每個人付更多。當人數的成長放緩,公司就只剩下漲價這條路,而每一次漲價都會讓一部分人離開,差別只在留下來的人多付的錢,有沒有超過離開那些人帶走的錢。這個算式一旦開始不划算,成長就會卡住。
Netflix 在這幾點上的樣子
多一個客戶要多花多少錢。幾乎不用。這就是為什麼它的營業利益率能在三年之內從 20.6% 走到 29.5%。
已經答應要付的錢。240 億美元的內容承諾,年報自己把它列成風險。
內容的價值撐多久。四年攤掉九成。這是它跟那些擁有長壽角色的公司最根本的差別,也是它必須維持高額內容投入的原因。
漲價的空間。年報把「吸引與留住會員」列為第一條風險,並直接寫如果這件事做不成,業務會受到不利影響。而它現在推出了含廣告的方案,那其實是同一個問題的另一種解法:與其讓價格敏感的人離開,不如給他們一個便宜的版本,再從廣告主那邊把錢補回來。
這門生意實際上有多大
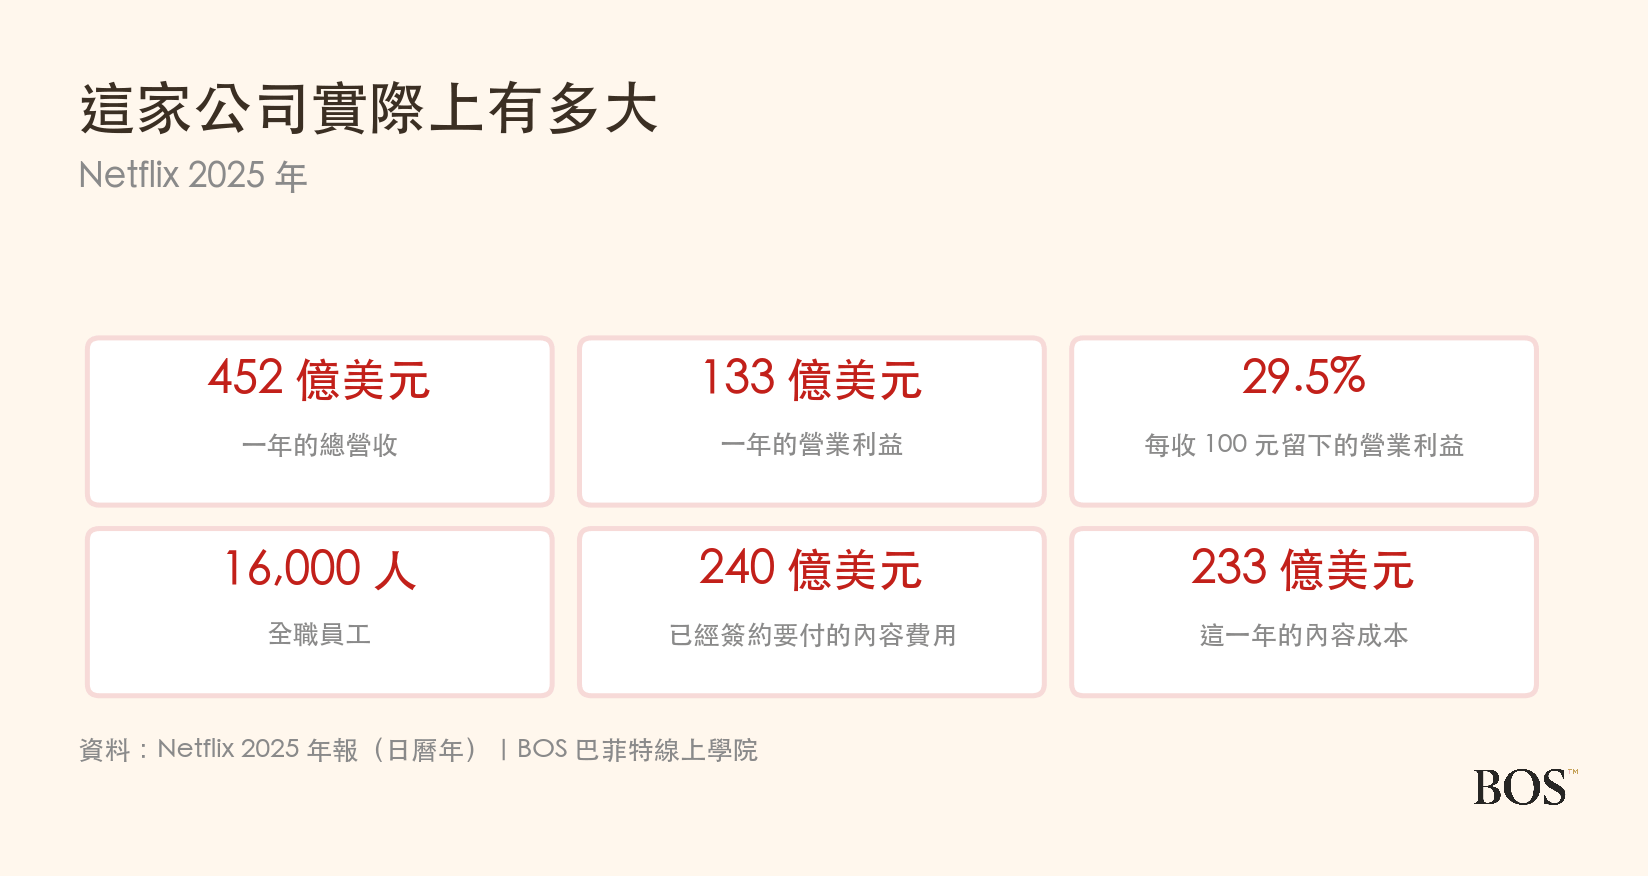
2025 年,Netflix 的營收是 452 億美元,營業利益 133 億。撐起這些的是 1.6 萬名員工,其中約 1.09 萬人在美國與加拿大。
什麼會讓這門生意變難做
一門利益率快要三成的生意,最怕的是什麼?下面幾條都寫在 Netflix 自己的年報風險章節裡。
第一,會員留不住。年報的第一條風險就是這個:如果吸引與留住會員的努力不成功,業務會受到不利影響。這門生意沒有合約綁約,每個月都要重新贏一次。
第二,內容承諾是走不掉的固定成本。年報寫明,內容承諾具有長期且大致固定的性質,可能限制營運彈性。收入可以掉,這些錢還是要付。
第三,別人不租片子給它。年報有一條風險是:如果片廠、內容供應商或其他權利人拒絕以可接受的條件授權,會影響業務。而那些片廠現在多半自己也有串流服務。
第四,競爭。年報把「影音娛樂的競爭態勢改變」單獨列成一條。這一行的對手包括其他串流、社群短影音、遊戲,本質上是在搶同一段時間。
第五,廣告業務還很新。年報寫,廣告方案面臨各種風險與不確定性。這是它未來成長的重要一塊,但它在這件事上是後進者。
第六,依賴別人的裝置與網路。年報列了兩條相關風險:它依賴一批夥伴把服務放上電視與裝置,以及網路業者對流量的處理與收費方式若改變會有影響。
跟迪士尼到底差在哪
兩家在客廳裡搶同一批眼睛,但賺錢的方式幾乎相反。
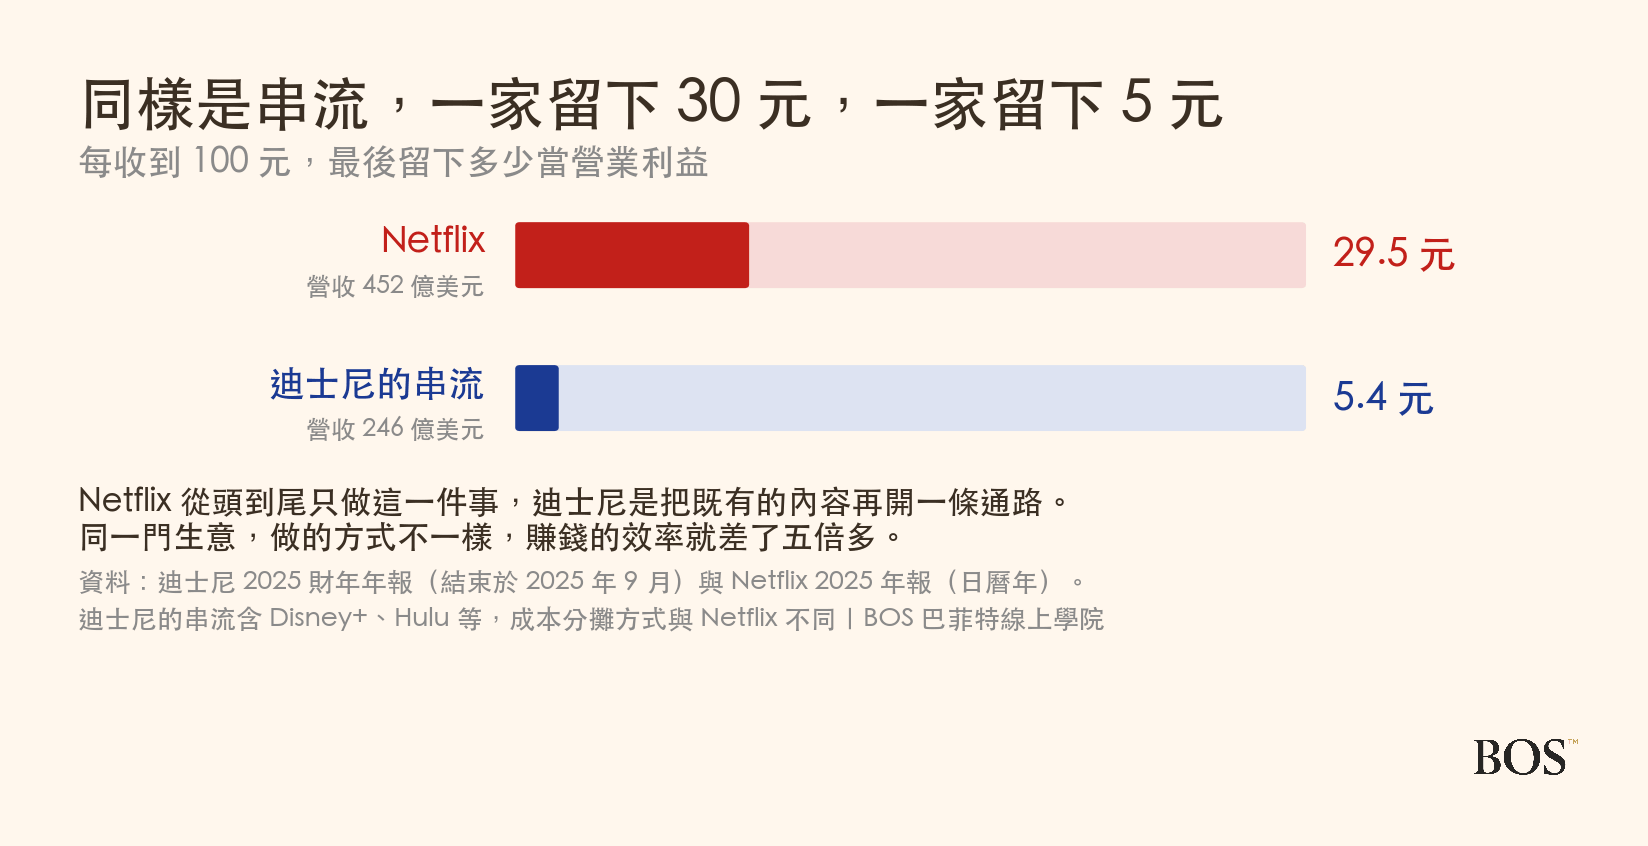
同樣做串流,Netflix 每收 100 元留下 29.5 元,迪士尼的串流留下 5.4 元。Netflix 從第一天就只有這一條路,所有成本都是為這條路花的,而迪士尼是把既有的內容再開一條通路,那條路上還揹著整個舊體系的分攤。
但把整家公司放在一起看,結論會反過來。迪士尼的營收是 Netflix 的兩倍多,而且它有一塊利益率 27.6% 的樂園與郵輪事業,那是 Netflix 沒有的東西。
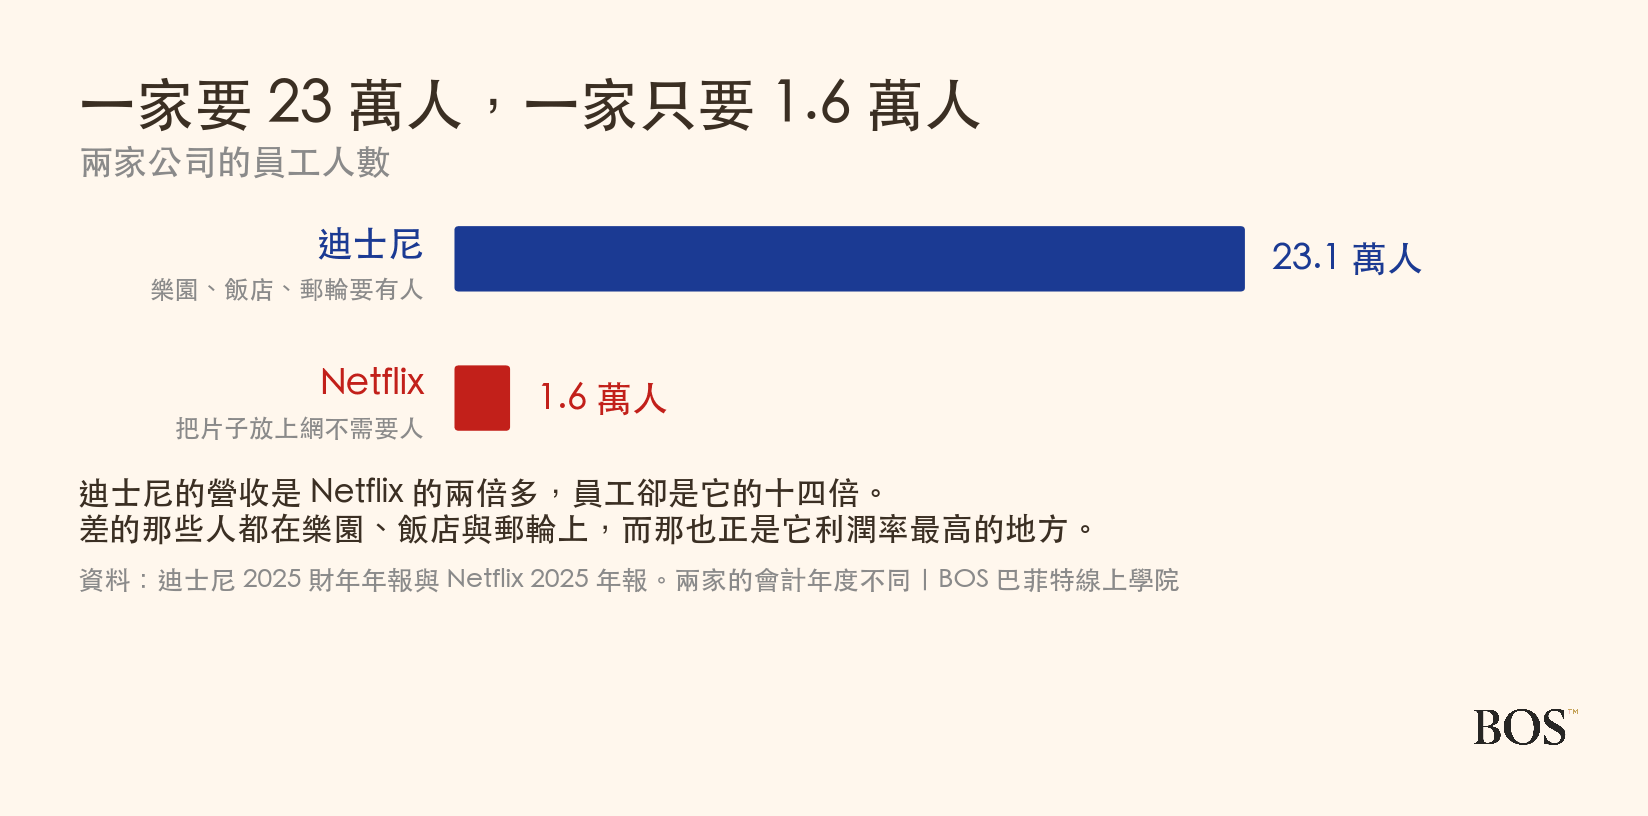
這個差別在員工人數上看得最清楚:Netflix 只有 1.6 萬人,迪士尼有 23.1 萬人,而迪士尼的營收只有它的兩倍多。多出來的那二十幾萬人都在樂園、飯店與郵輪上。
最根本的一件事是內容的壽命。Netflix 的一部戲四年攤掉九成,迪士尼的一個角色可以賣三十年,而且中間還能再變成門票與玩偶。這無關誰比較好,是兩種完全不同的資產。
這一點也指出了 Netflix 結構上的缺口:它可以拍出很紅的新戲,但要養出一個三十年後還有人記得、還在賣玩偶的角色,需要的是時間。錢可以買到最好的編劇與演員,買不到「你爸媽小時候也看過這個」。這也是為什麼串流公司會不斷想辦法取得老片庫,那是它們自己長不出來的東西。
比較時要記得,兩家的會計年度不同:Netflix 用日曆年,迪士尼的年度在九月底結束。
想知道迪士尼那一邊的細節,可以看迪士尼(DIS)靠什麼賺錢,那篇會從一個角色可以被收費幾次的角度把同一件事再走一遍。
想自己追蹤,可以看哪裡
想看 Netflix 目前的股價、市值與各項數據,可以到StockBoss 的 Netflix 個股頁。想看原始資料,它的投資人關係網站會放每一季的財報與年報,本文所有數字都來自它 2025 年的年報(10-K),公開在美國證券交易委員會的資料庫。
看 Netflix 的財報有一個小地方要注意:它的報表單位是千美元,不是多數美國公司習慣用的百萬美元,抄數字的時候差一千倍。要跟別家公司比之前,也先確認彼此的會計年度涵蓋的是不是同樣的十二個月,細節可以看財年是什麼。
順著這個系列往下看:迪士尼、亞馬遜、微軟、Visa、萬事達卡、沃爾瑪、好市多、可口可樂、百事、寶僑、諾和諾德、禮來、麥當勞、星巴克、聯合利華、台積電、輝達、家得寶、勞氏、嬌生、輝瑞、開拓重工、迪爾、字母、Meta、英特爾、超微、摩根大通、美國銀行、聯合健康、CVS Health、默克、艾伯維、亞培、美敦力、耐吉、Lululemon、TJX、Ross Stores、Target、高露潔、金百利克拉克、美國廢棄物管理、美國運通、PayPal、優比速、聯邦快遞、西斯科、穆迪、標普全球、Veeva、甲骨文與CrowdStrike。

BOS 巴菲特線上學院的內容團隊。我們專注在價值投資,相信一家好公司的價值要用年來衡量,而不是用天。與其猜下週的漲跌,我們更在意這門生意十年後還在不在、還賺不賺得到錢。這個團隊做的事,是陪著大家把不懂的地方一個一個弄懂,從第一次翻開財報看不懂,一路到能自己說清楚一家公司靠什麼賺錢。
常見問題
Netflix 是什麼公司?
Netflix(那斯達克代號 NFLX)是全球規模最大的付費影音串流服務商,總部位於美國加州洛斯加圖斯。它早期經營郵寄 DVD 租片,年報記載該服務已於 2023 年度終止。2025 年(日曆年)營收 452 億美元,營業利益 133 億美元、營業利益率 29.5%,淨利 110 億美元,全職員工約 16,000 人,其中約 10,900 人在美國與加拿大。它的營收只有一條線:串流訂閱與相關的廣告收入。
Netflix 靠什麼賺錢?
Netflix 的收入來自付費訂閱與含廣告方案的廣告收入。2025 年營收 452 億美元,費用只分成四類:內容成本 233 億(占營收 51.5%)、技術與開發 34 億、行銷 33 億、一般及管理 19 億,剩下 133 億是營業利益。按地區看,美國與加拿大 200 億美元(占 44%)、歐洲中東與非洲 145 億、拉丁美洲 54 億、亞太 54 億,其中亞太成長 +21% 最快。
Netflix 拍一部戲的成本怎麼算?
拍片或買片的支出不會在當年一次認列成費用,而是先計入內容資產,再隨時間攤銷到銷貨成本。年報說明,攤銷期間取「該片的授權期間、預估使用期間、十年」三者中最短的一個,從首次上架的那個月開始計算,並採加速攤銷法,因為觀眾通常集中在剛上架時觀看,電影的攤銷又比影集更快。年報明確寫出:平均而言,超過 90% 的授權或自製內容資產,預期會在首次上架後四年內攤銷完畢。這代表一部作品的帳面價值集中在推出後的頭幾年。
Netflix 跟迪士尼差在哪?
兩家都在爭取觀眾時間,但賺錢方式不同。同樣做串流,Netflix 2025 年營業利益率 29.5%,迪士尼的串流(Disney+、Hulu 等)2025 會計年度利益率 5.4%,效率差了五倍多。Netflix 從創立就只做這一條路,迪士尼是把既有內容再開一條通路。但整家公司來看,迪士尼營收 944 億美元是 Netflix 的兩倍多,而且有一塊利益率 27.6% 的樂園與郵輪事業。員工數差距更大:Netflix 約 16,000 人、迪士尼約 231,000 人。最根本的一點是內容壽命:Netflix 的內容四年攤掉九成,迪士尼的角色可以持續變現數十年。比較時要注意會計年度不同,Netflix 用日曆年、迪士尼在九月底結束。
Netflix 為什麼不再公布訂閱人數?
年報寫,在 2025 年度中,公司停止揭露會員數字,包括平均付費會員數與每位付費會員的平均月營收,改以營收與營業利益率作為主要財務指標,理由是這兩項更能代表業務表現。從實務角度看,當同一家公司同時有便宜的含廣告方案與較貴的方案,人數本身會失真,因為不同方案帶來的收入差很多。但這也讓外部觀察者少了一個判斷「有沒有人在離開」的直接指標,因為營收會反映漲價,人數才反映流失。
Netflix 有多少員工?
年報記載 2025 年底 Netflix 有約 16,000 名全職員工,其中約 10,900 人(68%)在美國與加拿大、2,500 人(16%)在歐洲中東與非洲、1,900 人(12%)在亞太、700 人(4%)在拉丁美洲。年報另註明公司還有一批人員從事內容製作。以 452 億美元的營收規模對照這個人數,反映串流生意的特性:內容製作完成後,服務更多觀眾不需要等比例增加人力。
看這種賣訂閱的公司要注意什麼?
有四件事在年報裡查得到。第一,多一個客戶要多花多少錢,串流的答案接近零,這是 Netflix 營業利益率能在三年內從 20.6% 走到 29.5% 的原因。第二,已經答應要付出去的錢有多少,2025 年底 Netflix 的內容承諾是 240 億美元,其中 115 億要在一年內支付,而訂戶隨時可以取消,兩邊的期限並不對稱。第三,內容的價值撐多久,年報寫超過九成的內容資產在四年內攤銷完畢。第四,漲價空間還剩多少,當人數成長放緩,成長就只能靠提高單價。
Netflix 的年報列了哪些風險?
Netflix 2025 年報的風險章節重點包括六項。一,若吸引與留住會員的努力不成功,業務會受到不利影響,這是年報列出的第一條。二,內容承諾具有長期且大致固定的性質,可能限制營運彈性。三,若片廠、內容供應商或其他權利人拒絕以可接受條件授權串流內容,會影響業務。四,影音娛樂的競爭態勢改變可能造成不利影響。五,廣告業務面臨各種風險與不確定性。六,依賴合作夥伴將服務提供於其裝置上,以及網路業者對資料流量的處理與收費方式改變的影響。年報另列訴訟、隱私與個資、技術失效與併購整合等風險。
延伸閱讀