微軟(代號 MSFT)在你印象裡大概是 Windows 跟 Office,但那個印象停在很久以前。
它現在的收入有八成來自服務與訂閱,一次買斷的授權已經是少數。它最強的地方,是全世界的公司行號幾乎都把工作檔案、信箱與帳號放在它的系統裡,換掉的成本高到很少人願意動。它最怕的,是現在為了人工智慧砸下去的巨額建設,收入沒有跟上。
下面直接回答這幾題
它賣的東西,八成已經不是「產品」
那它現在到底在賣什麼?年報把營收拆成兩類:產品與服務及其他。2026 財年的數字是產品 647 億美元、服務 2,671 億。
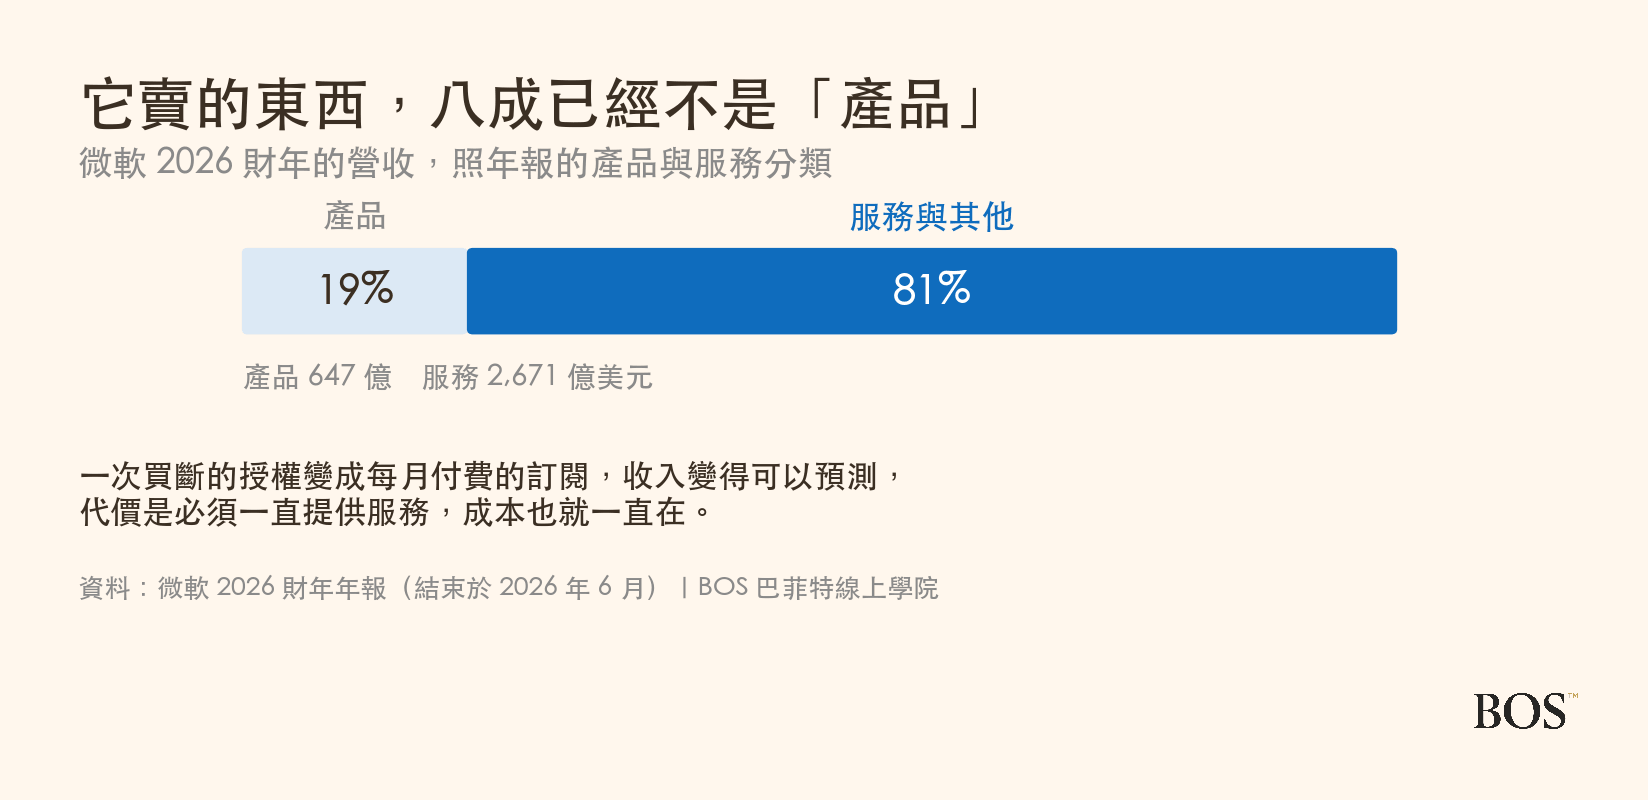
這個八比二的比例,就是微軟這十幾年做的那件事。從前你買一片 Office 光碟,付一次錢用很多年,公司賣完那一次就要再去找下一個客人。現在你付的是月費,停繳就不能用,同一個客人每個月都會再貢獻一次收入。
這個轉變在帳上很不好看的那幾年,其實正在發生:一次性的授權收入減少了,訂閱收入還沒累積起來,中間那段落差是真的。但撐過去之後,同一批客戶帶來的收入從一次變成每年一次。
對公司來說,這個轉變帶來一件很值錢的東西:收入變得可以預測。一家賣斷授權的公司,每年都要重新問「今年會有多少人買」,一家賣訂閱的公司,問的是「去年那些人有多少會續約」,而後面這個問題好回答得多。
但這個轉變也有代價。賣光碟的時候貨出去了就沒事了,賣服務的時候客戶每一天都在用,機房每一天都要開著、電費每一天都要付,所以收入變穩定的另一面,是成本也永遠在那裡,不會有結束的一天。
最賺錢的部門,不是雲端
那三個分部裡,哪一個最會賺錢?微軟把自己分成三塊,而它們的體質差很多。
生產力與商業流程裝的是 Office、Teams 與 LinkedIn,2026 財年營收 1,400 億美元,智慧雲端裝的是 Azure 與伺服器產品,1,378 億,剩下的 更個人化運算裝的是 Windows、Xbox 與搜尋,541 億。
營收上前兩塊幾乎一樣大。但把利潤放進來,畫面就變了。
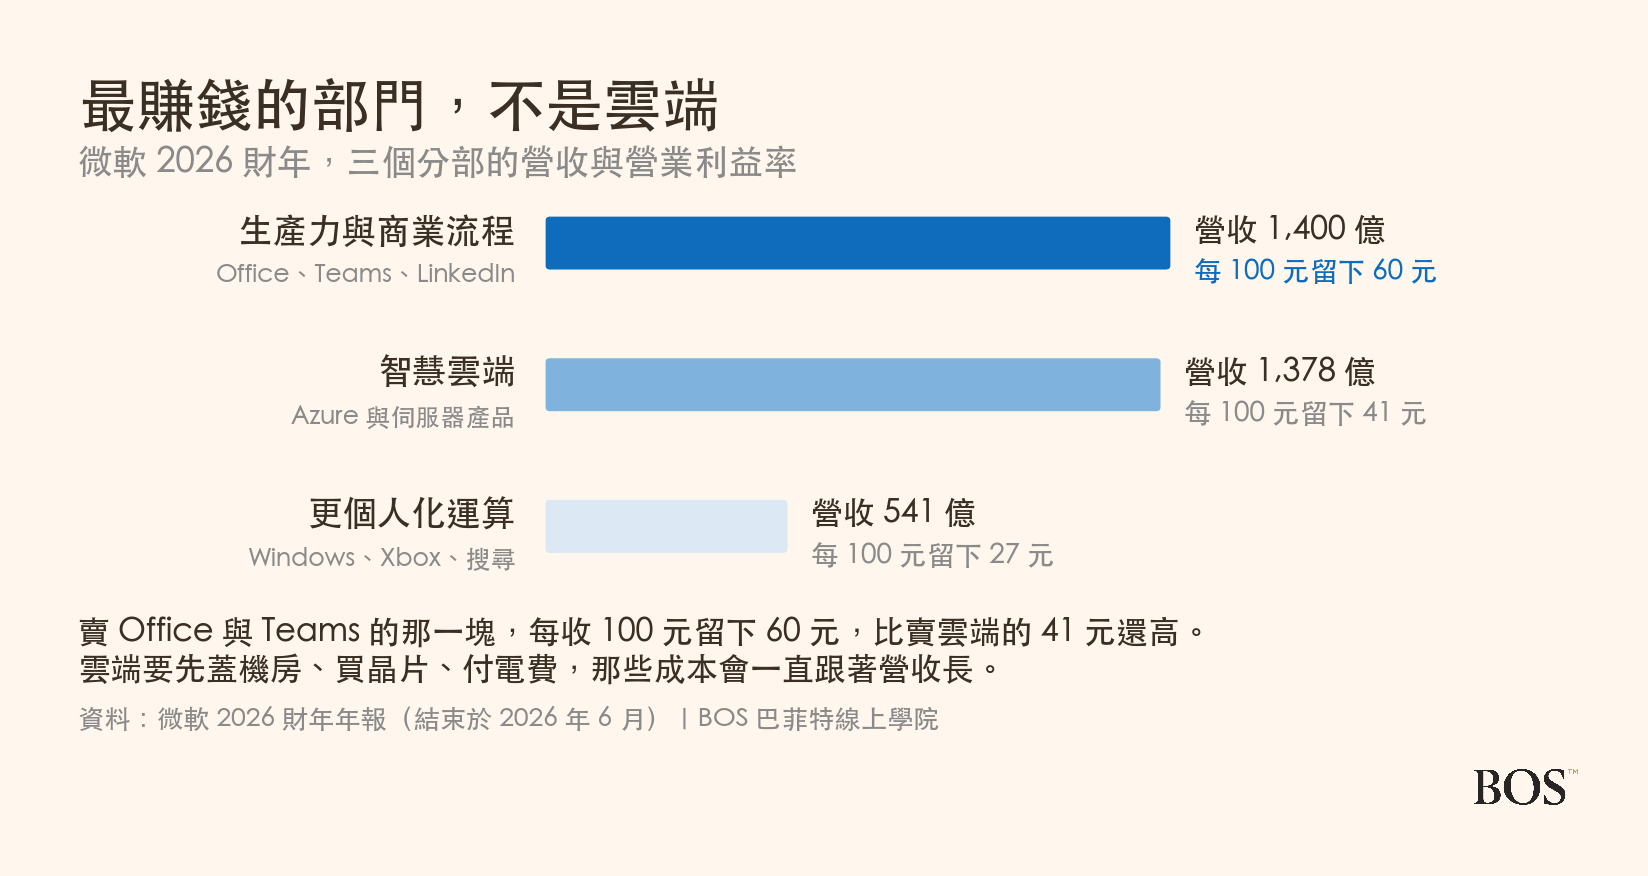
賣 Office 與 Teams 的部門,每收 100 元留下 60 元。賣雲端的部門,每收 100 元留下 41 元。這跟多數人的直覺相反。
原因不難理解:你多一個人用 Office,微軟幾乎不用多花什麼,軟體早就寫好了、多開一個帳號的成本接近零。雲端就不是這樣,客戶多跑一小時運算,機房真的會多吃一小時的電、多磨損一小時的伺服器,那些成本會老老實實跟著營收一起長。
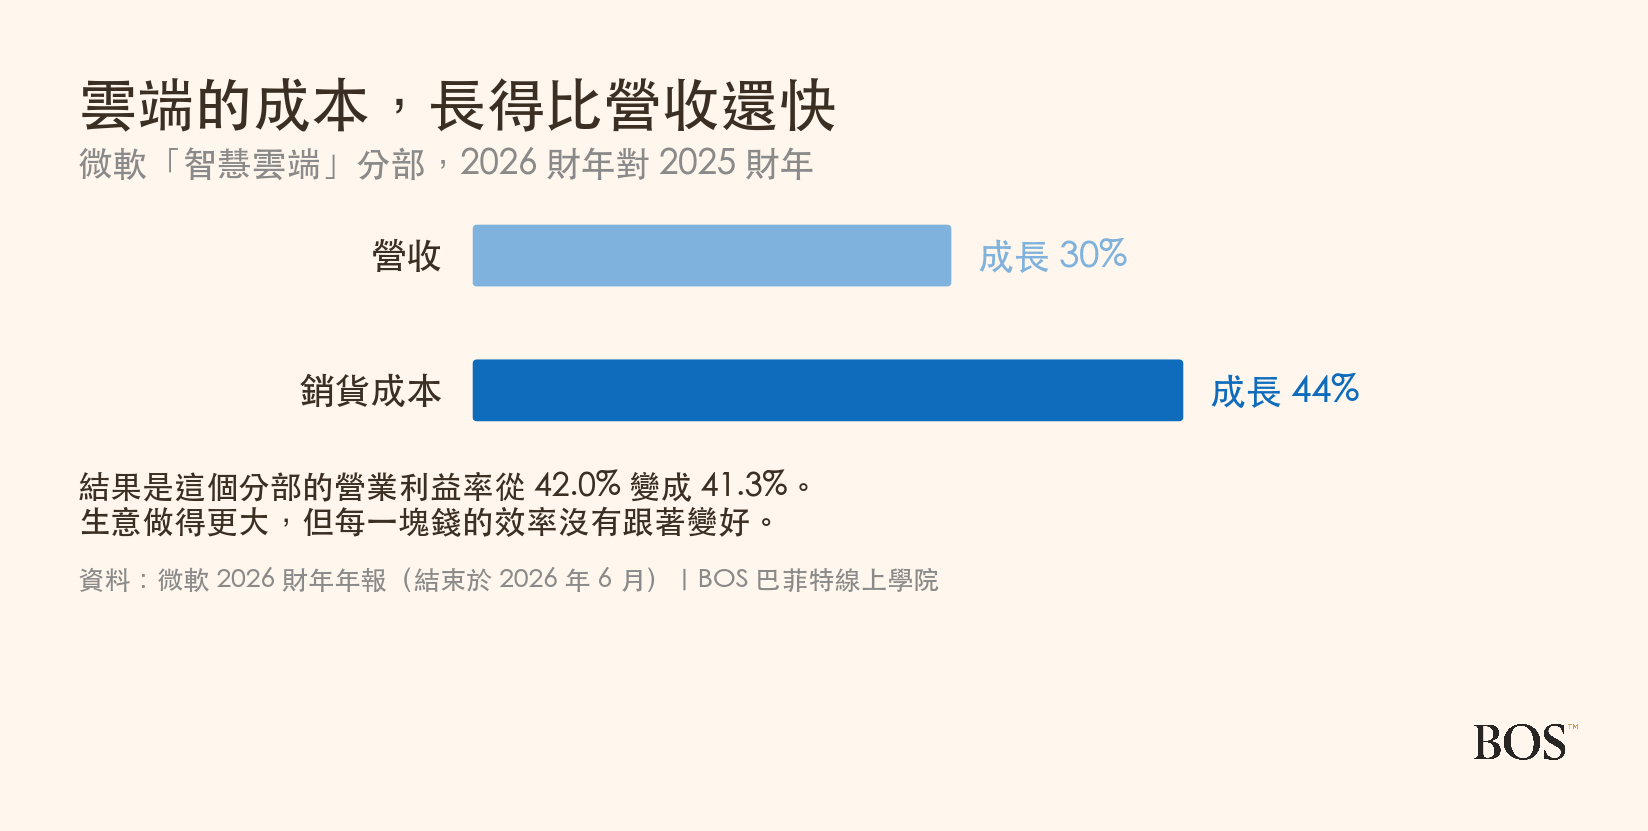
2026 財年這個對比更明顯:智慧雲端的營收成長 30%,銷貨成本卻成長了 44%。結果是這個分部的營業利益率從 42.0% 微幅退到 41.3%。
錢是怎麼一個月一個月進來的
假設你是一家兩百人的公司的資訊主管,你買了微軟的方案。從那一刻起,錢是怎麼流的?
第一,你按人頭付費。兩百個員工、每人每月一筆,這筆錢會一直收下去直到你決定不用為止,而且公司規模變大的時候,帳單會自己跟著長,微軟不必再多賣你一次。
第二,你的檔案、信箱與帳號都搬進去了。三年之後你想換別家,要搬的不只是檔案,還有每個人的登入方式、權限設定、以及跟其他系統的一堆串接,而這件事有多難搬,才是這門生意真正的護城河。
第三,你會愈用愈多。本來只買了文書處理,後來加了視訊會議,再後來把伺服器也搬上雲端。年報把這種擴張叫做深化,而每一次深化都會讓上一段講的搬家成本再高一點。
這條路徑解釋了為什麼它的收入這麼穩。客戶每年面對的問題,已經從「要不要買」變成「要不要搬家」,而搬家這件事牽涉到全公司幾百個人的工作習慣、幾年份的檔案、以及一堆串在一起的系統,光是評估就要花掉資訊部門好幾個月。多數公司算一算就續約了。
看這種賣訂閱的公司,先看什麼
訂閱制的公司該從哪裡看起?它跟賣一次性商品的公司,要看的東西不一樣。
第一,換掉它有多麻煩。這決定了客戶會不會因為別人便宜一點就走。麻煩程度不會寫在財報上,但可以從幾個地方看出端倪:產品之間有多綁在一起、客戶的資料放在誰手上、以及員工重新學一套系統要多久。這三件事愈難,這家公司就愈不需要靠降價留人。
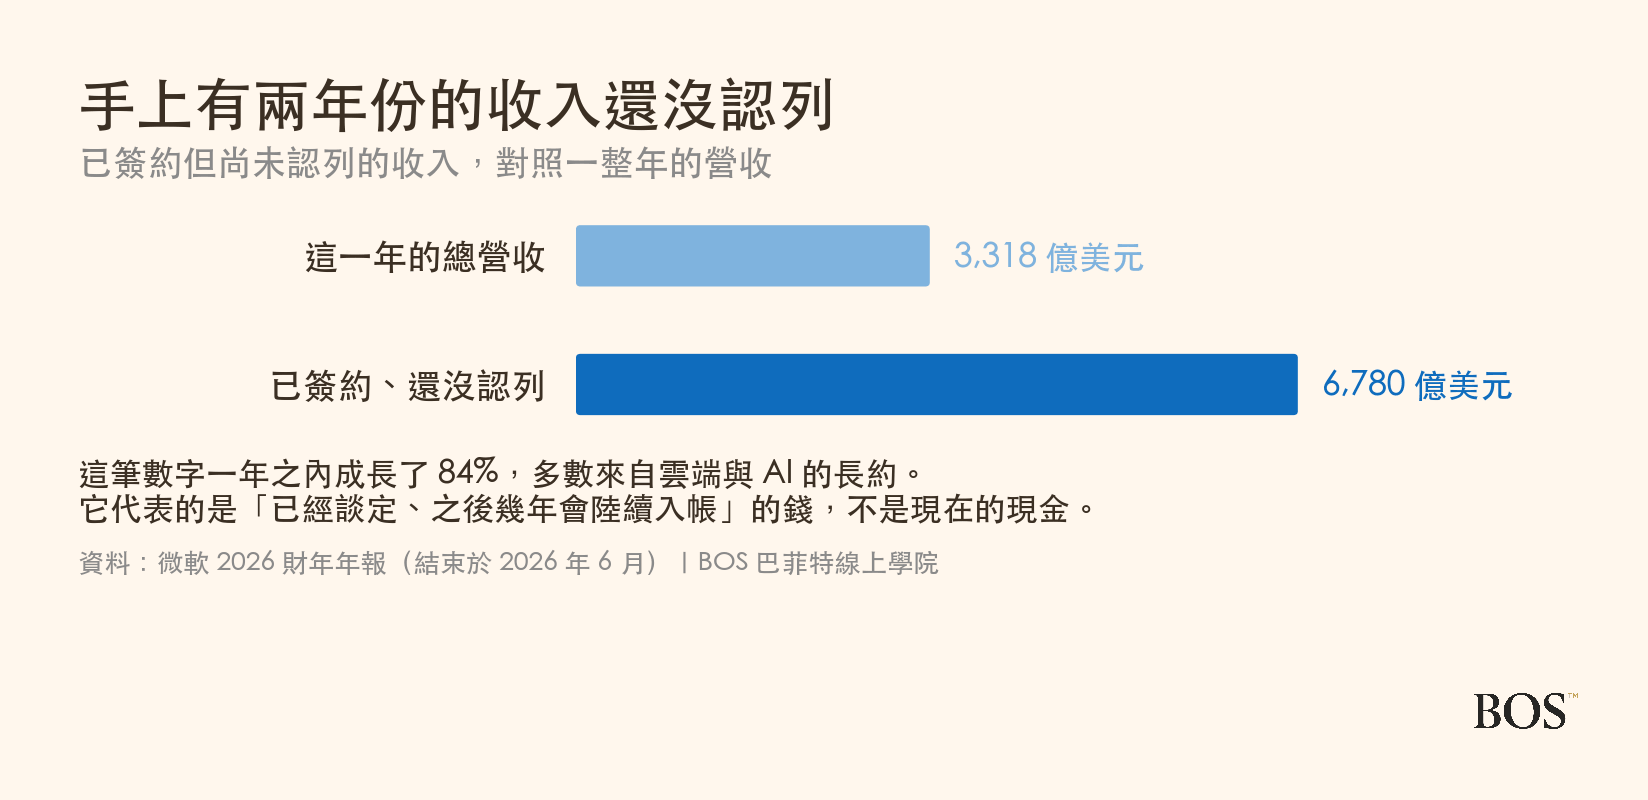
第二,已經簽約但還沒入帳的錢有多少。這個數字告訴你未來幾年的收入有多少是已經談定的,比單看今年的營收更能看出穩定度。它也有一個要注意的地方:合約簽了不代表錢一定收得到,客戶可能縮減用量,長約也可能重新談。
第三,成本是固定的還是跟著用量走。賣軟體授權的成本幾乎固定,賣運算資源的成本跟著用量走。同樣叫「訂閱」,這兩種的利潤結構完全不同。
第四,大筆的建設投資什麼時候會反映在損益表上。今天蓋的機房會先進資產負債表,之後幾年才透過折舊一點一點壓在利潤上,所以一家公司可以在大舉建設的那幾年看起來還很賺錢,壓力要等到設備開始折舊才浮現。這件事光看當年的利潤看不出來,要去翻現金流量表裡的資本支出。
微軟在這幾點上的樣子
換掉它有多麻煩。年報寫,它 2026 財年的員工有 22.3 萬人,其中相當比例在支援與服務,這些人存在的理由之一,就是讓企業客戶把系統紮得更深。從商業角度看,那是一種把客戶留住的投資:每一次協助客戶把新的功能導入、把舊系統接上來,都讓將來要拔掉的東西又多了一件。
這也是為什麼企業軟體的競爭跟消費性產品不一樣。消費者換一個手機 App 只要幾分鐘,一家兩百人的公司換掉整套辦公系統要花好幾個月,而且中間出錯的責任落在資訊主管身上。在這種情況下,「便宜一點」往往不足以促成改變。
已經簽約還沒入帳的錢。6,780 億美元,一年成長 84%,比它整年的營收還大一倍,多數來自雲端與人工智慧的長期合約。這個數字之所以重要,是因為它把「未來」量化了:在不新增任何一個客戶的情況下,這家公司往後幾年還有兩年份的收入已經談定。
成本是固定的還是跟著用量走。它兩種都有,而且比重正在往「跟著用量走」那邊移動。這就是為什麼整體毛利率雖然還有 67.9%,但雲端的成本增速已經超過營收增速。
建設投資什麼時候反映在損益表上。這是下一節的主題,因為那個金額大到值得單獨講。
這門生意實際上有多大
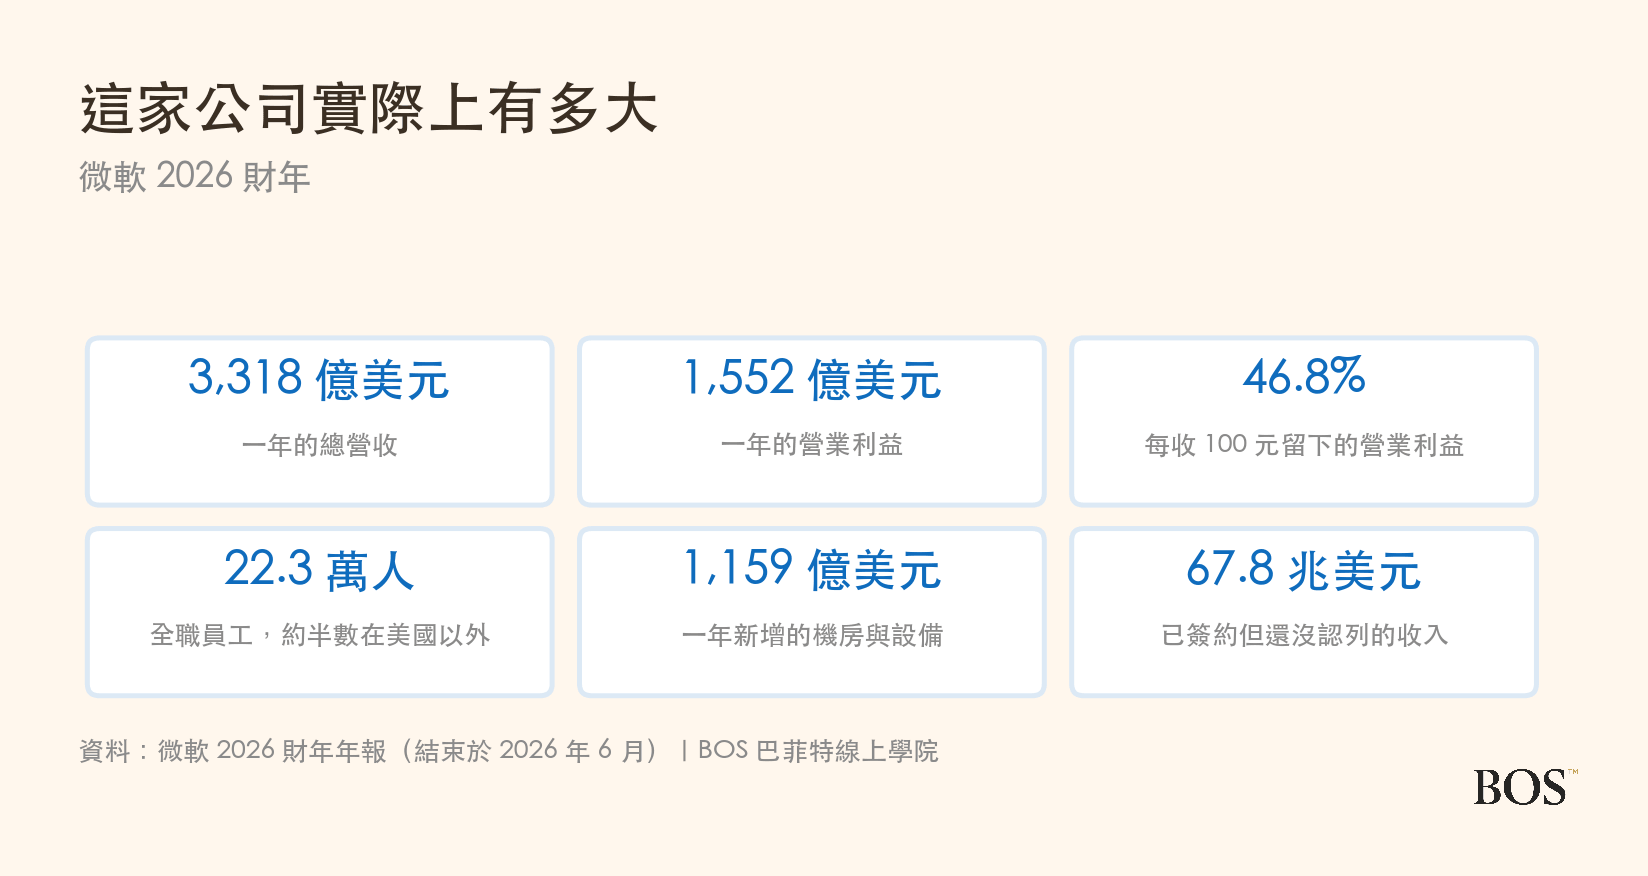
2026 財年,微軟的總營收是 3,318 億美元,營業利益 1,552 億,也就是每收到 100 元留下 46.8 元。員工 22.3 萬人,其中約 12.1 萬在美國、10.2 萬在美國以外。
為了人工智慧,它一年蓋了一千多億的機房
一千多億美元蓋機房,到底是什麼概念?2026 財年微軟新增的不動產與設備是 1,159 億美元,兩年前這個數字是 445 億,兩年之間變成 2.6 倍。
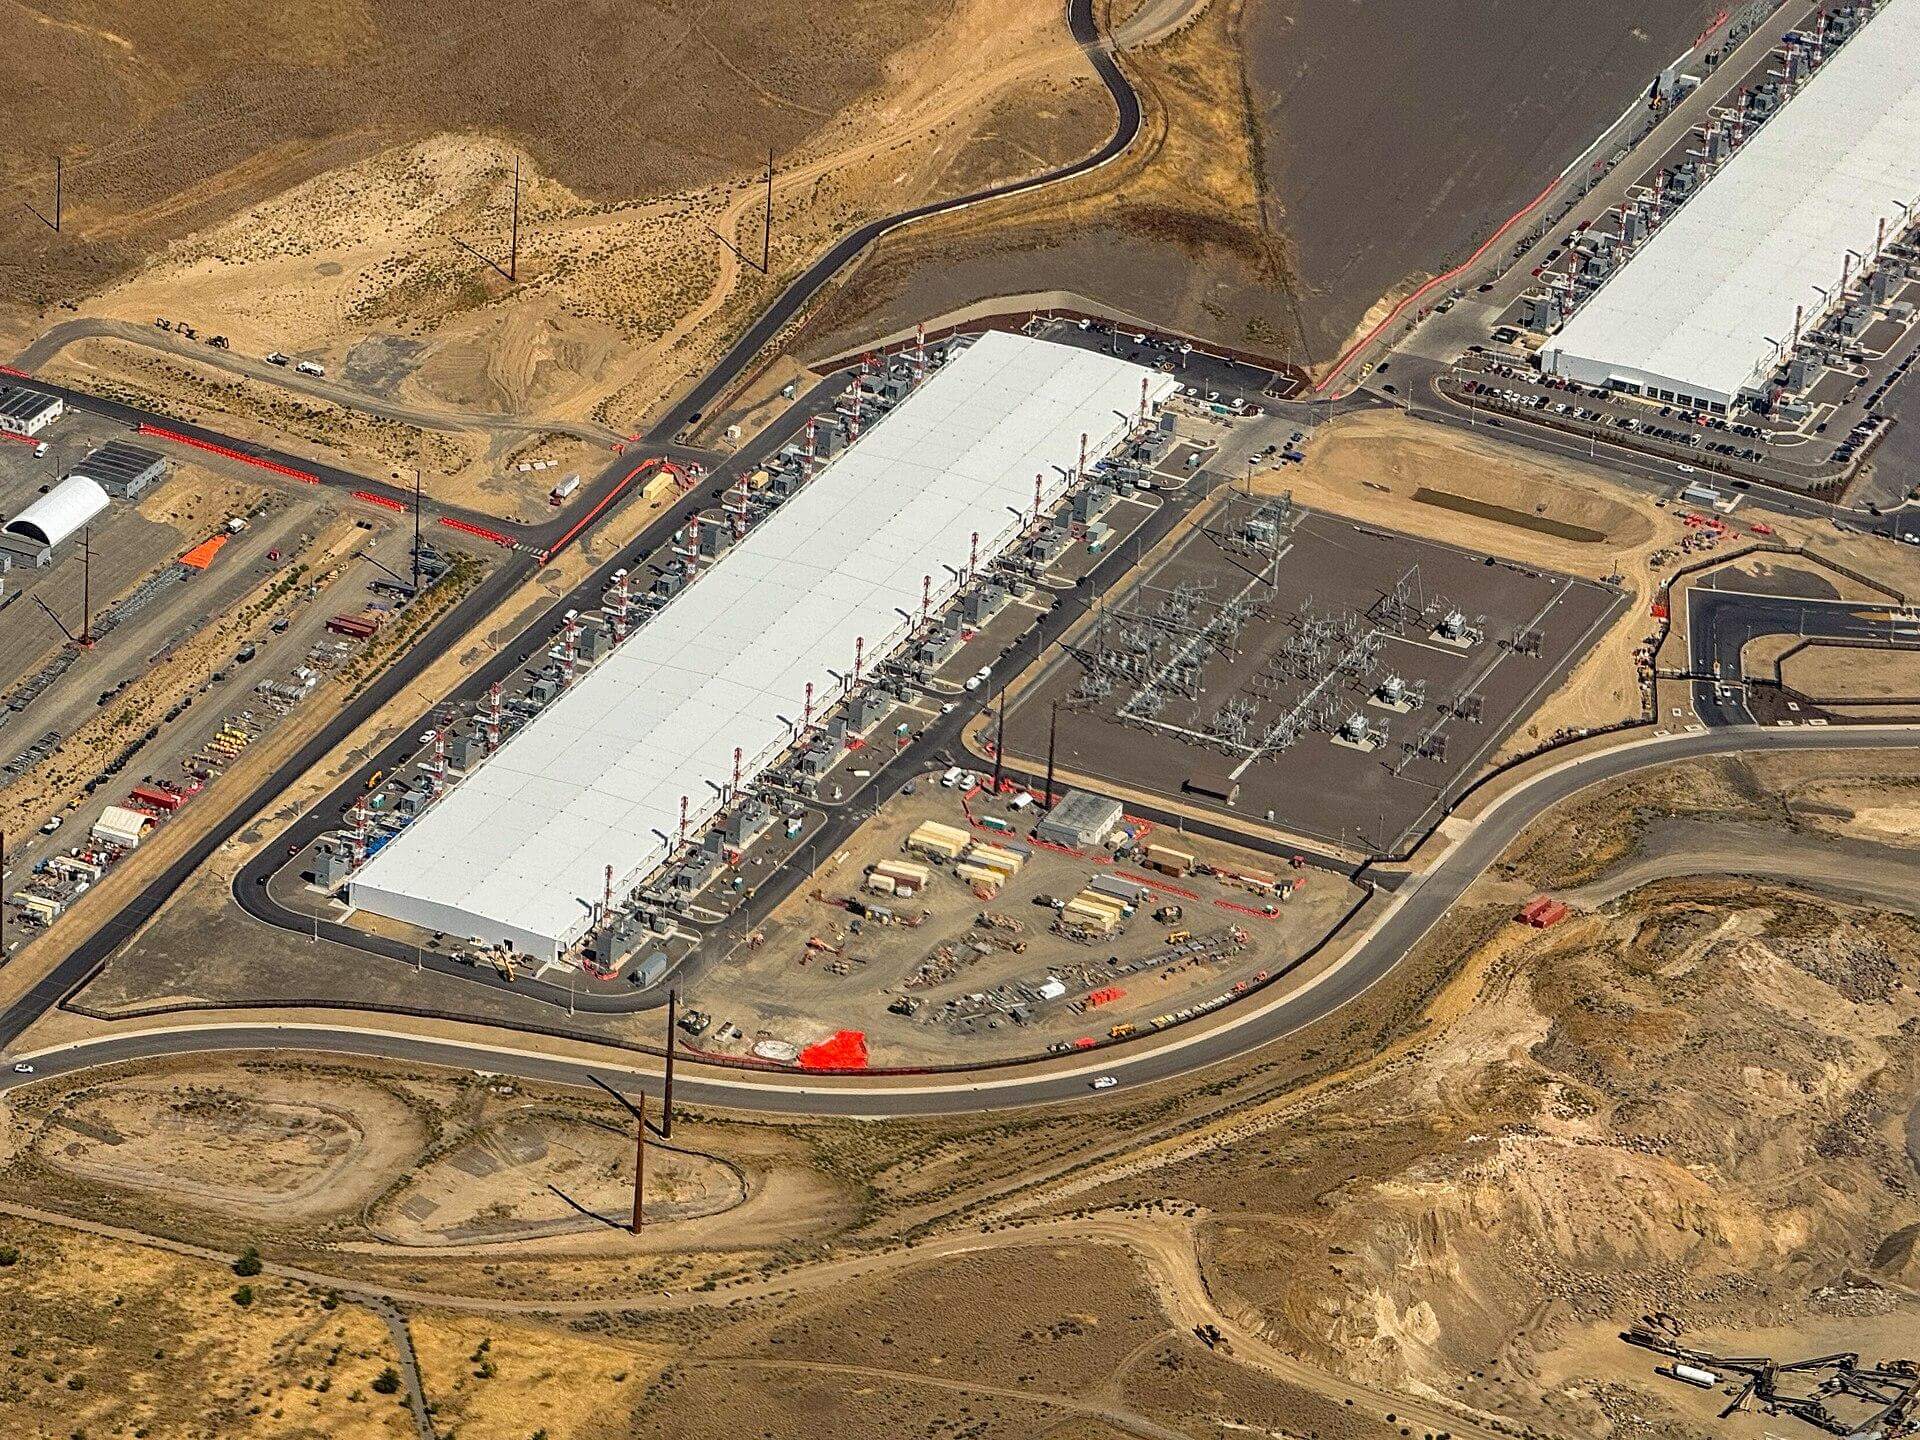
難得的是,微軟自己在年報的風險章節裡,把這件事的不確定講得很白。
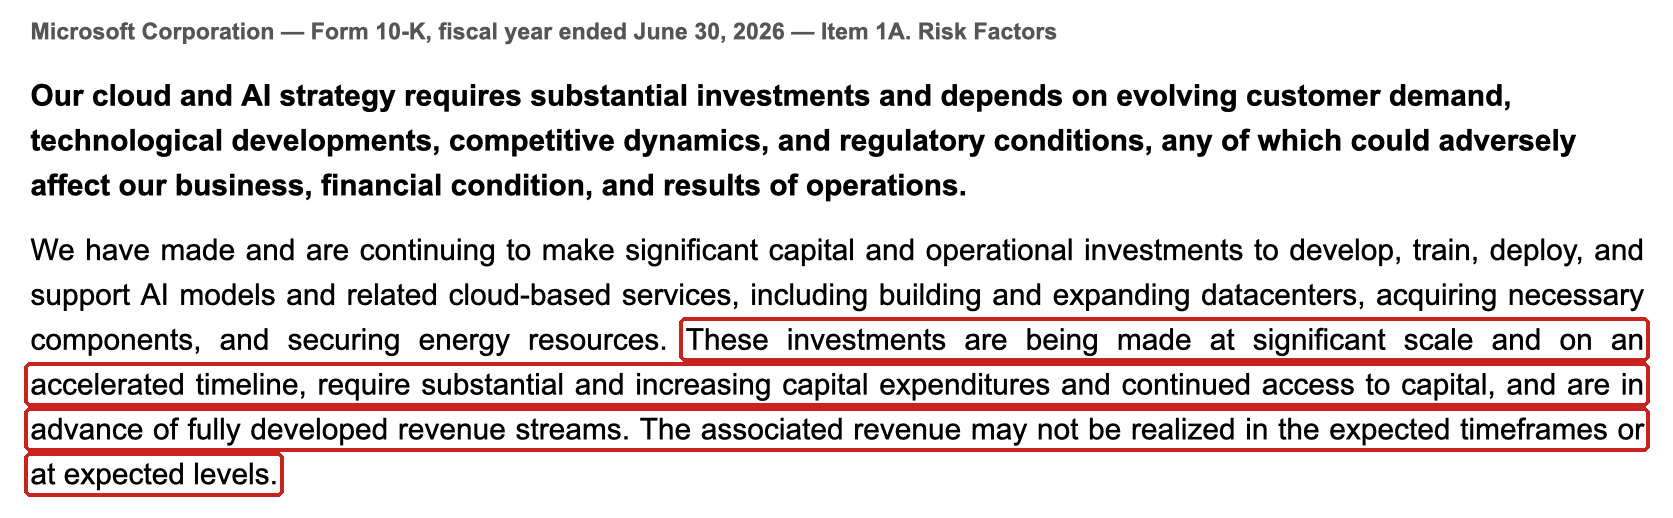
這段話值得讀兩遍,因為它的意思是錢已經花下去了,而且是在收入還沒長出來之前就花的,公司自己在正式文件裡也沒有保證這筆錢收得回來,這種寫法在年報裡並不常見。
這不是壞消息,也不是好消息,它是一個時間差:這批建設如果對上實際的需求,就是下一段成長的地基,如果需求慢了幾年才來,那些機房照樣要折舊,一年一年壓在利潤上,中間那幾年的帳會很難看。
什麼會讓這門生意變難做
下面幾條都寫在微軟自己的年報風險章節裡。
第一,前面那筆投資。年報有一整條風險的標題就是「我們的雲端與人工智慧策略需要大量投資」,而且明講回報取決於還在變動的客戶需求與技術發展。它另外還有一條更直接的:「我們對可能達不到預期報酬的產品與服務進行了大量投資」。
第二,蓋不夠或蓋錯地方。年報有兩條相鄰的風險:可能無法建置足夠的基礎設施,以及可能發生中斷、斷線或產能不足。做雲端的公司,容量太少會擋住生意,太多會變成閒置的折舊。
第三,資安。年報把網路攻擊與安全漏洞列成一條主要風險,對一家幫全世界公司保管檔案與帳號的企業來說,這條的殺傷力不只是罰款。
第四,人工智慧本身的問題。年報單獨列了一條:人工智慧在開發、部署與使用上的問題,可能造成聲譽或競爭上的傷害,甚至法律責任。
第五,監管。年報把不斷變動的法規列成風險,並特別提到競爭法與新的市場規範。一家在多個市場都占很大份額的公司,這一條會一直在。
第六,激烈競爭。年報第一條風險就是這個,而它同時在辦公軟體、雲端、遊戲、搜尋幾個完全不同的戰場上,每個戰場的對手都不一樣,需要的能力也不一樣。
跟亞馬遜到底差在哪
在雲端這件事上,微軟跟亞馬遜是正面對決的兩家。但把整家公司放在一起看,它們的形狀差很多。
最大的差別是雲端在兩家公司裡的角色相反。亞馬遜的雲端事業占營收 18%、卻貢獻 57% 的營業利益,是整家公司的利潤引擎。微軟的雲端占營收超過四成,利益率卻是三個分部裡的中間那一個,比賣 Office 那一塊低將近 19 個百分點。
同一門生意,在一家公司裡是最賺錢的部分,在另一家公司裡不是。原因在於各自的對照組不同:亞馬遜的另一半是利潤很薄的零售,微軟的另一半是幾乎沒有邊際成本的軟體授權。
兩家倒是有一件事一模一樣:都把大筆資金投進人工智慧的運算設備,而且都在年報裡寫明相關收入未必如期實現。這種「支出先發生、收入後發生」的結構,是看這一輪投資時最該盯住的地方。
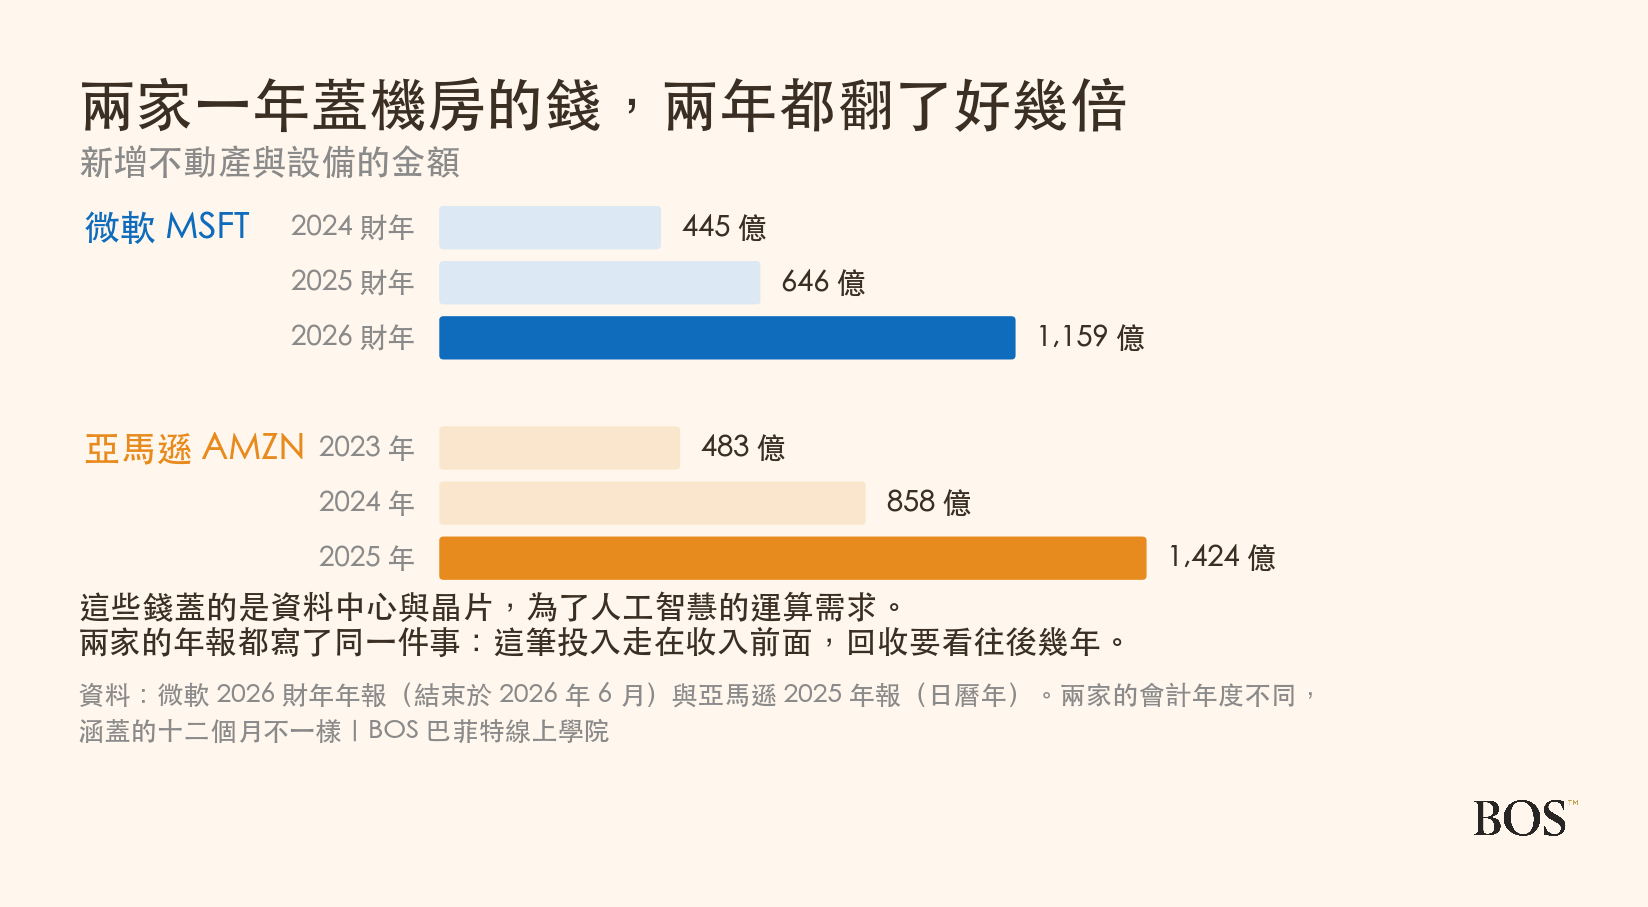
比較時還要記得一件事:微軟的會計年度到六月底,亞馬遜用日曆年,兩家的「一年」不是同一段時間。
想知道亞馬遜那一邊的細節,可以看亞馬遜(AMZN)靠什麼賺錢,那篇會從它的角度把雲端這件事再走一遍。
想自己追蹤,可以看哪裡
想看微軟目前的股價、市值與各項數據,可以到StockBoss 的微軟個股頁。想看原始資料,它的投資人關係網站會放每一季的財報與年報,本文所有數字都來自它 2026 會計年度的年報(10-K),公開在美國證券交易委員會的資料庫。
微軟的會計年度在六月底結束,跟日曆年差了半年,要跟別家公司比之前先確認這件事,細節可以看財年是什麼。
順著這個系列往下看:亞馬遜、Visa、萬事達卡、沃爾瑪、好市多、可口可樂、百事、寶僑、諾和諾德、禮來、麥當勞、星巴克、迪士尼、Netflix、聯合利華、台積電、輝達、家得寶、勞氏、嬌生、輝瑞、開拓重工、迪爾、字母、Meta、英特爾、超微、摩根大通、美國銀行、聯合健康、CVS Health、默克、艾伯維、亞培、美敦力、耐吉、Lululemon、TJX、Ross Stores、Target、高露潔、金百利克拉克、美國廢棄物管理、美國運通、PayPal、優比速、聯邦快遞、西斯科、穆迪、標普全球、Veeva、甲骨文與CrowdStrike。

BOS 巴菲特線上學院的內容團隊。我們專注在價值投資,相信一家好公司的價值要用年來衡量,而不是用天。與其猜下週的漲跌,我們更在意這門生意十年後還在不在、還賺不賺得到錢。這個團隊做的事,是陪著大家把不懂的地方一個一個弄懂,從第一次翻開財報看不懂,一路到能自己說清楚一家公司靠什麼賺錢。
常見問題
微軟是什麼公司?
微軟(那斯達克代號 MSFT)是全球規模最大的軟體與雲端服務公司之一,總部位於美國華盛頓州雷德蒙德。年報把業務分成三個分部:生產力與商業流程(Office、Teams、LinkedIn)、智慧雲端(Azure 與伺服器產品)、更個人化運算(Windows、Xbox、搜尋)。2026 會計年度(結束於 2026 年 6 月 30 日)總營收 3,318 億美元,營業利益 1,552 億美元、營業利益率 46.8%,淨利 1,337 億美元。全職員工約 223,000 人,其中 121,000 人在美國、102,000 人在美國以外。
微軟靠什麼賺錢?
年報把營收分成產品與服務兩類,2026 財年產品 647 億美元、服務及其他 2,671 億,服務占約 81%,代表收入主體已經從一次買斷的授權轉為訂閱。按分部看,生產力與商業流程營收 1,400 億美元、智慧雲端 1,378 億、更個人化運算 541 億。
微軟最賺錢的是雲端嗎?
不是。2026 財年三個分部的營業利益率分別是:生產力與商業流程 59.9%、智慧雲端 41.3%、更個人化運算 26.6%。賣 Office 與 Teams 的部門利益率最高,比雲端高將近 19 個百分點。原因是軟體授權多一個使用者幾乎不增加成本,雲端則是客戶多用一小時運算就要多付一小時的電費與設備損耗。2026 財年智慧雲端的營收成長 30%,銷貨成本成長 44%,該分部的營業利益率因此從 42.0% 微幅降到 41.3%。
微軟跟亞馬遜差在哪?
兩家在雲端市場正面競爭,但雲端在各自公司裡的角色相反。亞馬遜的 AWS 占其營收 18%、卻貢獻 57% 的營業利益,是整家公司的利潤引擎。微軟的智慧雲端占營收超過四成,利益率 41.3%,低於生產力與商業流程的 59.9%。差別來自兩家的另一半業務不同:亞馬遜的另一半是利潤很薄的零售,微軟的另一半是幾乎沒有邊際成本的軟體授權。兩家都在為人工智慧大舉建設,微軟 2026 財年新增不動產與設備 1,159 億美元、亞馬遜 2025 年 1,424 億,兩家的年報都寫明相關收入未必如期實現。比較時要注意會計年度不同,微軟到六月底、亞馬遜用日曆年。
微軟為了人工智慧花了多少錢?
微軟 2026 財年新增的不動產與設備為 1,159 億美元,2025 財年 646 億、2024 財年 445 億,兩年增為約 2.6 倍。年報在風險章節單獨列了一條「我們的雲端與人工智慧策略需要大量投資」,並寫明這些投資規模龐大、時程壓縮,需要大量且持續增加的資本支出與持續取得資金的能力,而且走在收入完全成形之前,相關收入可能無法在預期的時間或預期的水準上實現。這些支出會先計入資產,之後透過折舊逐年反映在損益表上。
「已簽約但尚未認列的收入」是什麼意思?
指的是客戶已經簽了合約、微軟也已承諾提供服務,但服務還沒交付、因此還不能認列成收入的金額。微軟 2026 財年底這個數字是 6,780 億美元,一年成長 84%,比它該年度 3,318 億美元的總營收還多一倍,多數來自雲端與人工智慧的長期合約。它可以用來判斷未來幾年收入的能見度,但要注意合約仍可能被縮減或重新議定,簽約金額不等於一定收得到的現金。
看這種賣訂閱的公司要注意什麼?
有四件事在年報裡查得到。第一,客戶要換掉它有多麻煩,這決定了它需不需要靠降價留人,可以從產品之間的綁定程度與資料放在誰手上判斷。第二,已簽約但尚未認列的收入,微軟 2026 財年底是 6,780 億美元。第三,成本是固定的還是跟著用量走,賣軟體授權的成本幾乎固定,賣運算資源的成本跟著用量走,同樣叫訂閱,利潤結構完全不同。第四,大筆建設投資何時反映在損益表上,微軟 2026 財年資本支出 1,159 億美元,這筆錢會先進資產負債表,之後才逐年折舊。
微軟的年報列了哪些風險?
微軟 2026 財年年報的風險章節重點包括六項。一,雲端與人工智慧策略需要大量投資,且回報取決於仍在變動的客戶需求、技術發展、競爭態勢與法規環境。年報另列一條「對可能達不到預期報酬的產品與服務進行了大量投資」。二,可能無法建置足夠的基礎設施,以及可能發生中斷、斷線或產能限制。三,網路攻擊與安全漏洞可能造成收入減少、成本增加與責任求償。四,人工智慧在開發、部署與使用上的問題可能造成聲譽或競爭上的傷害或法律責任。五,新的與持續演變的法規要求,年報特別提到競爭法與新的市場規範。六,各市場的激烈競爭。年報另列個人資料的揭露與濫用、智慧財產權,以及政府客戶業務的不確定性。
延伸閱讀
 Visa(V)靠什麼賺錢
 萬事達卡(MA)靠什麼賺錢