萬事達卡(代號 MA)跟你皮夾裡那張卡的關係,可能跟你想的不一樣。發卡給你的是你的銀行,借錢給你的也是你的銀行,兩件事都跟它無關。
它做的事是把商店的銀行和你的銀行接起來,讓一筆交易在幾秒內問完、算清。它最強的地方,是全世界的店家跟銀行都已經接在這條線上,這個位置買不到。它最怕的,是各國政府直接規定這條線能收多少錢,以及有人做出一條繞過它的路。
下面直接回答這幾題
它也曾經是銀行共同持有的組織
一家做全球支付的公司,為什麼會有「會員」這種說法?年報寫,公司的主要營運子公司 Mastercard International 是一家 1966 年 11 月成立的「無股本會員制公司」。這個拗口的名稱說的是一件很單純的事:它一開始不是誰的投資標的,是一群銀行湊起來的共用設施,目的是讓不同銀行發的卡能在同一套規則下互通。
這個身分到 2006 年 5 月才改變,那一年它的 A 股掛牌上市,銀行從共同擁有者退成客戶。
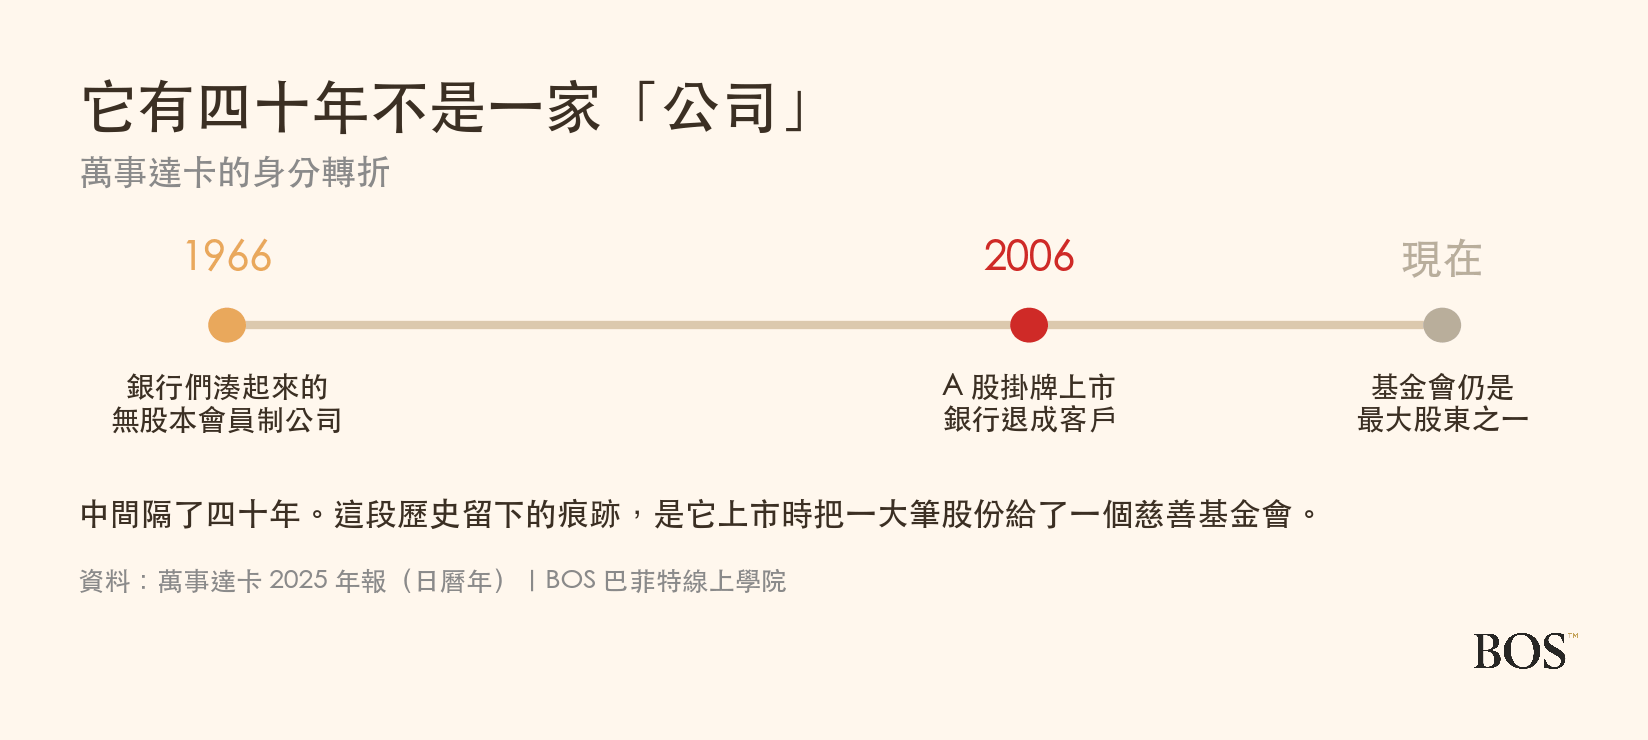
上市時留下一個少見的安排。萬事達卡把一大筆股份給了一個慈善基金會,2025 年報寫,Mastercard 基金會持有的 A 股超過全公司投票權的 5%。這個基金會原本被限制在 2027 年 5 月前不能賣股,後來經法院同意提前到 2024 年 1 月,並依一個七年期的計畫分批處分持股。
換個角度看,這家公司從銀行的共用設施變成上市公司的過程裡,順手把一部分所有權放進了一個做公益的機構手上,而那個機構自此一直是它的主要股東之一。
收到的錢,有四成不是靠刷卡來的
大部分人會以為,萬事達卡的錢就是從每一筆刷卡裡抽一點。這個講法只對了一半。
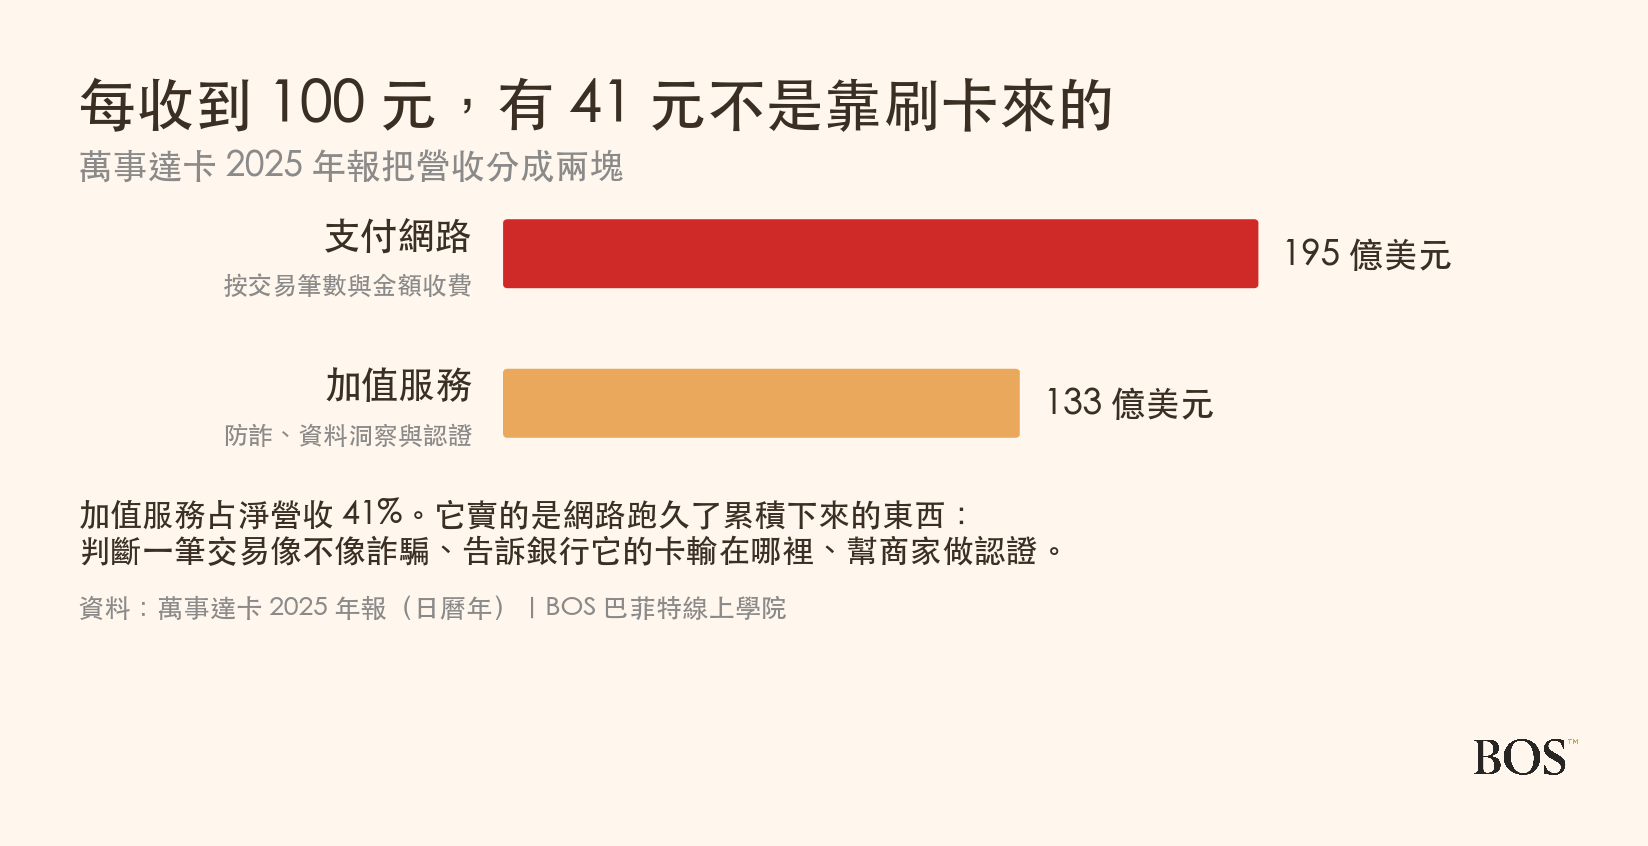
年報把營收分成兩塊。支付網路就是大家熟悉的刷卡收費,按金額與交易筆數向銀行收,2025 年 195 億美元。另一塊叫加值服務,133 億美元,賣的是防詐判斷、資料洞察、身分認證、交易處理這些東西。
兩塊加起來 328 億美元。加值服務占了其中的 41%。
這裡有一個看財報時要留意的地方。萬事達卡的營收數字,已經先扣掉付給銀行的獎勵金了,而且它不揭露那筆錢有多少。查核會計師甚至把「退佣與獎勵」列成當年度的關鍵查核事項,意思是這個項目牽涉大量估計與判斷。但金額仍然藏在那 328 億裡面,外人算不出來。
年報自己叫它「四方模式」
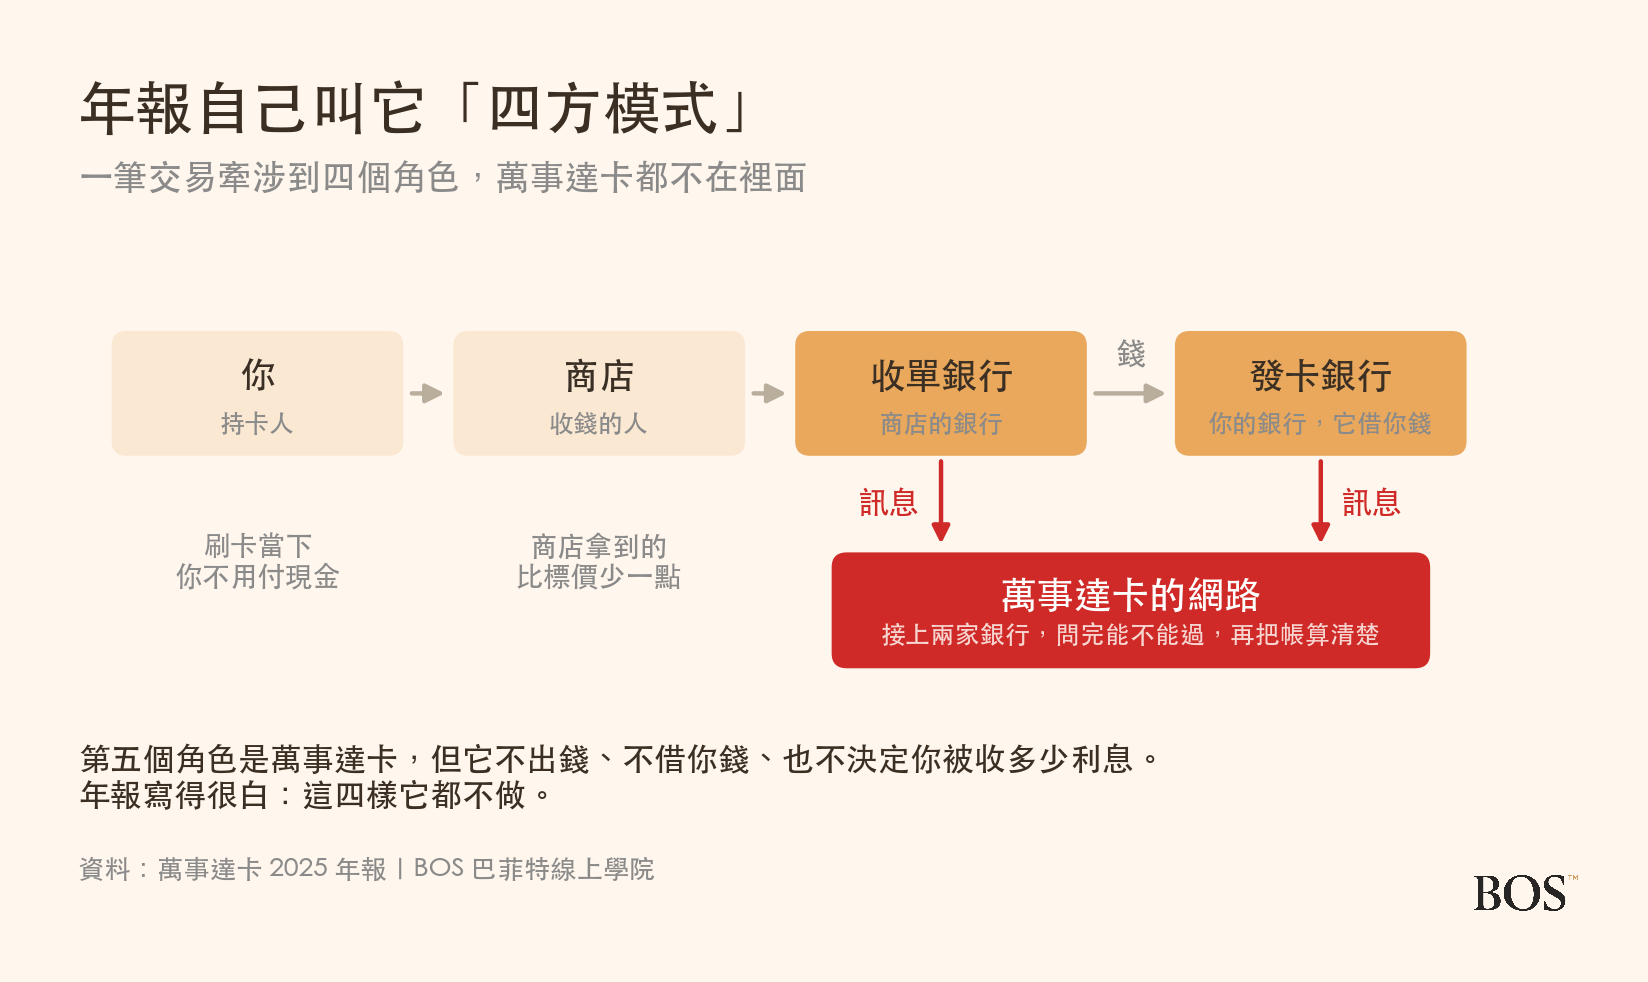
你在便利商店拿卡感應,螢幕跳出交易完成。這三秒鐘裡,年報說有四個角色在動,而萬事達卡不是其中任何一個。
四個角色分別是:持卡人(你)、發卡機構(你的銀行)、商店、收單機構(商店的銀行)。萬事達卡是第五者,它的工作是把後面那兩家銀行接起來。
流程走一遍是這樣。店裡的機器把訊息交給商店的銀行,商店的銀行送上萬事達卡的網路,網路轉給你的銀行,你的銀行看一眼額度後回覆可不可以,答案沿原路回到店裡。到這一步,一塊錢都還沒有動。
錢是之後才在兩家銀行之間結清的:你的銀行付給商店的銀行,商店的銀行再撥款給商店。商店拿到的比標價少一點,少掉的大部分進了你的銀行,那是它借你錢、承擔你可能不還的報酬。
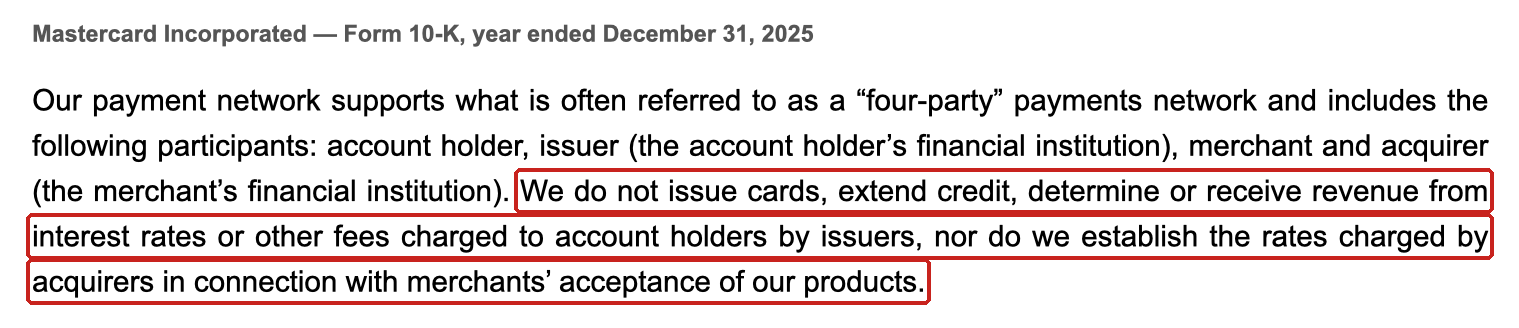
年報還講了一件容易搞混的事:那筆從商店身上扣掉的錢,費率不是萬事達卡訂的。商店被收多少由收單機構決定,發卡機構收持卡人多少利息也由它自己決定。萬事達卡負責的是訂出一組「沒有其他約定時適用」的預設費率,並在清算過程中負責收送。
它把網路跑出來的東西,另外賣一次
加值服務聽起來像是財報上的雜項,但它已經是營收的四成,那它到底在賣什麼?
防詐與安全是其中最大宗。一條每年跑一千多億筆交易的網路,看過的詐騙樣態比任何單一銀行都多,這個判斷力可以打包成服務賣回去給銀行與商家。資料與市場洞察是第二類,銀行想知道自己的卡在哪些場景輸給對手,網路上有那個視野。第三類是處理與閘道,讓客戶不必自己蓋一套系統。
年報還提到一個數字:2025 年約有四成的萬事達卡交易已經「代碼化」,意思是送出去的只是一組一次性的替身代碼,你卡片上那串真號碼從頭到尾沒有離開你的手。代碼就算被攔截也用不了。這件事本身既是安全措施,也是它拿去賣的商品。
看這種收過路費的生意,先看什麼
這種公司該從哪裡看起?卡片組織是一種特別的生意:它不生產東西,也不持有存貨,它經營的是一條大家都要走的路。不管看的是哪一家,下面這些地方都值得先看。
多做一筆生意要多花多少錢。餐廳多賣一份餐要多買一份食材,這條路多跑一筆訊息,硬體早就架好了,多出來的成本接近零。這決定了規模變大之後利潤會不會等比例放大。
兩邊的人是不是互相吸引。收這張卡的店越多,消費者越想帶著它,帶的人越多,店家越不敢不收。這種互相拉抬的關係一旦成形,後來的人就算把錢燒光也很難補上。
誰承擔倒帳。有的公司自己發卡、自己借錢給你、你不還它自己吸收,有的公司只負責傳訊息,錢的風險完全不碰。這兩種放在一起看營收與利潤,其實是在比不同的東西。
政府怎麼看它。當一條路變成大家都得走,價格就不再只是商業問題。各地的主管機關會盯著這條路收多少過路費,甚至直接立法規定上限。
萬事達卡在這幾點上的樣子
先看多做一筆要多花多少錢。它 2025 年的營業利益率是 57.6%,這個數字年報自己就列出來了。每收到 100 元,最後留下 57.6 元。能留下這麼多,正是因為那條線路早就架好,多跑一筆幾乎不會多花什麼。
再看兩邊的人是不是互相吸引。年報寫,它的網路支援超過 150 種貨幣、遍及 220 多個國家與地區,商店受理據點是「數以億計」。這種覆蓋不是靠行銷買來的,是幾十年一家銀行一家銀行接出來的。
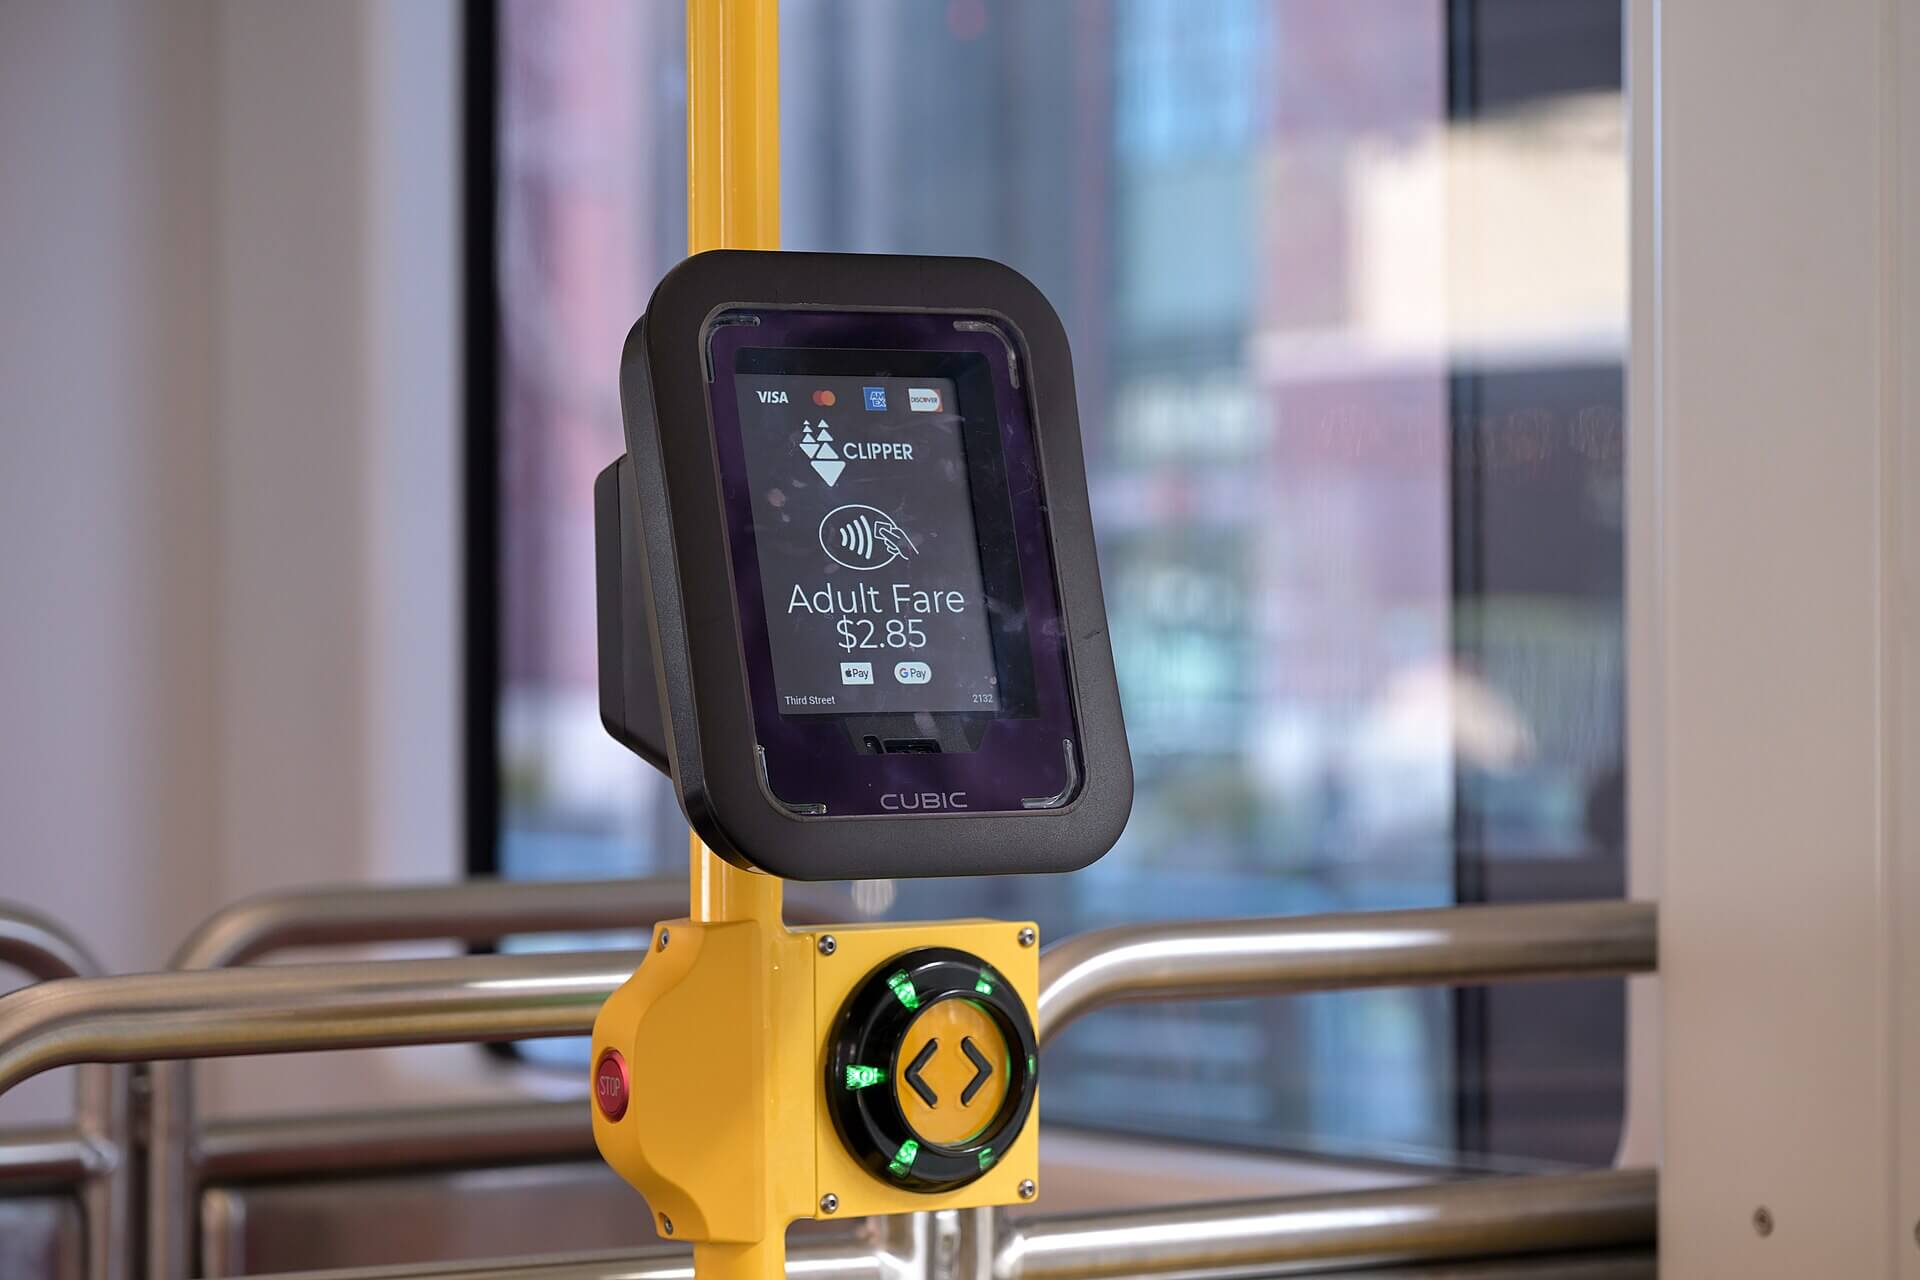
誰承擔倒帳。年報寫得很清楚:不發卡、不提供信用、不決定持卡人被收多少利息。你刷爆卡還不出來,痛的是發卡的那家銀行。
但它把一條相關的風險自己列了出來:它在清算過程中扮演擔保人的角色,如果某家客戶銀行付不出該付的錢,損失可能落到它頭上。它不承擔你的倒帳,卻承擔銀行的倒帳。
最後一點,政府怎麼看它。這個放到下面談難處的地方講,因為那是這門生意最大的變數。
這門生意實際上有多大
這條線路一年到底跑掉多少東西?2025 年,萬事達卡的網路處理了 1,755 億筆交易,背後的刷卡金額是 10.6 兆美元。撐起這些數字的是 39,800 名員工,其中大約七成在美國以外。
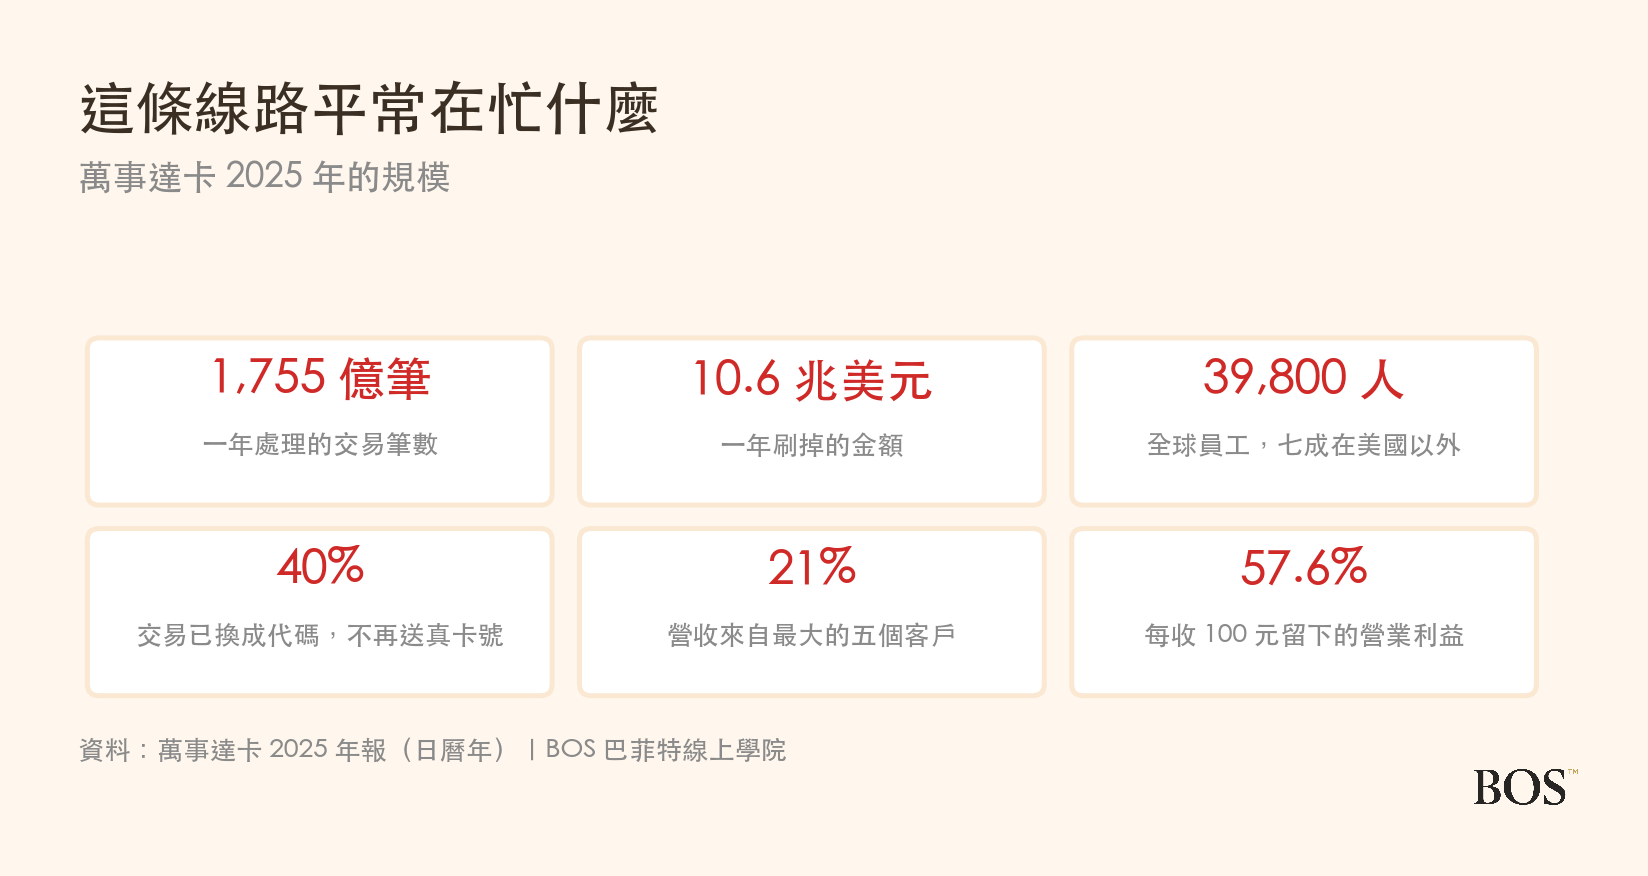
地理上它沒有那麼「美國」。年報寫,除了美國以外沒有任何單一國家貢獻超過一成的營收,而它的員工有大約七成不在美國。這條網路的重心,比它的總部所在地分散得多。
什麼會讓這門生意變難做
一門留下將近六成營業利益的生意,什麼情況下會變難做?下面幾條都寫在萬事達卡自己的年報風險章節裡,不是外面的評論。
第一,各國政府直接管它能收多少。年報把「交換費相關的動作增加」單獨列成一條風險,也把全球支付產業的立法與監管動向列在最前面。這是最根本的變數:主管機關可以直接立法訂上限,不需要任何競爭者出現。
第二,商店被允許加價。年報有一條專講「限制我們約束商店加收手續費的能力」。如果商店可以對刷卡的客人多收一筆,刷卡的吸引力就會下降,整條路的車流會變少。
第三,有些國家偏袒自己的系統。年報寫,政府對本地支付服務的偏好或保護措施,可能損害它有效競爭的能力。
第四,被繞過。年報用了一個很直接的詞:脫媒。如果將來錢可以從你的帳戶直接送到商店的帳戶,中間不需要這條線,那這門生意的位置就會鬆動。它自己也在做即時帳戶轉帳的網路,等於同時押注在兩邊。
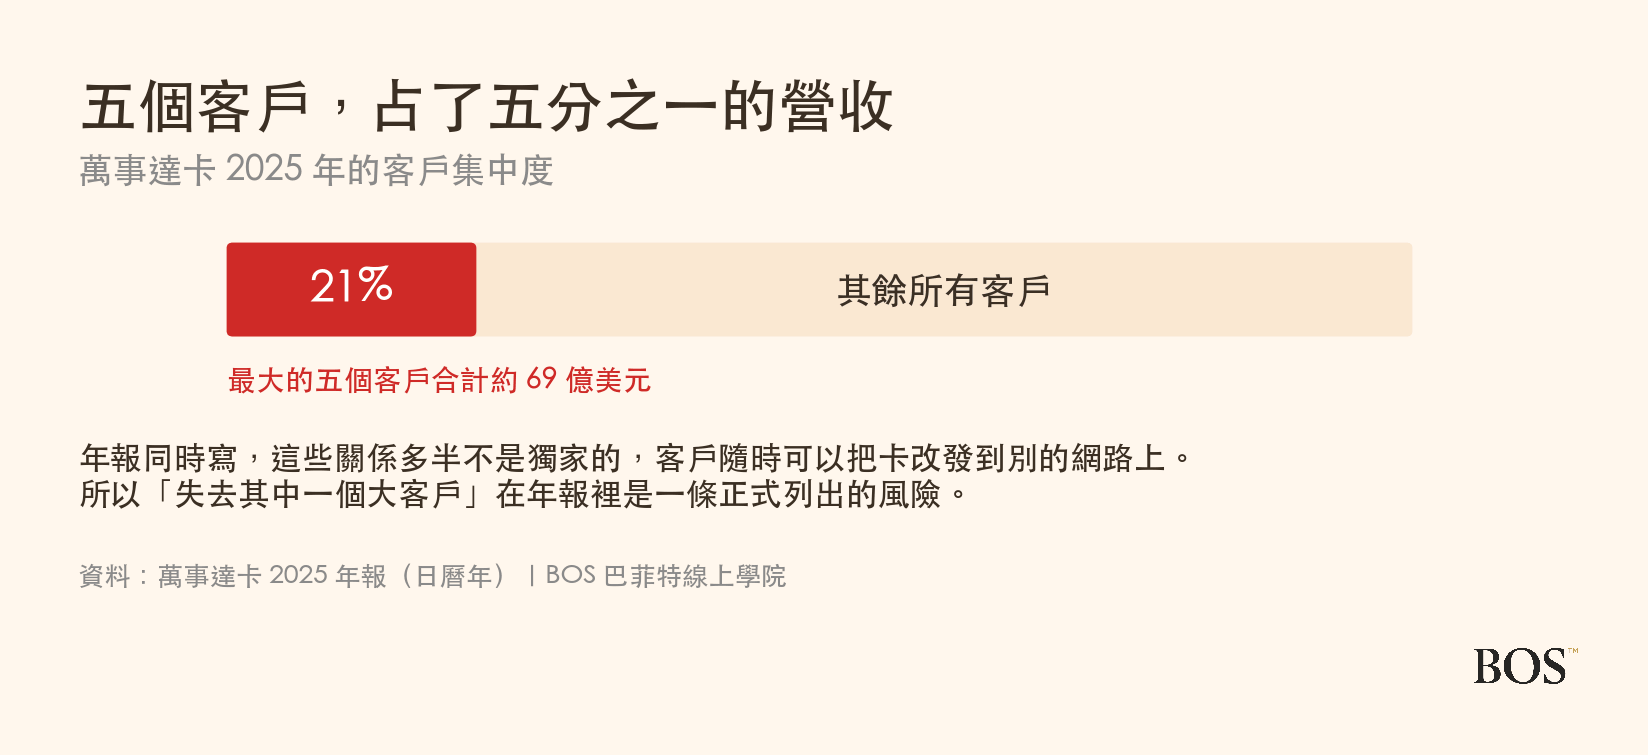
第五,客戶很集中,而且不是綁死的。年報揭露,最大的五個客戶合計貢獻約 69 億美元,占淨營收的 21%。這些關係多半不是獨家的,銀行隨時可以把新發的卡改掛到別的網路上,所以年報把「失去其中一個大客戶」列成一條正式的風險。它還另外列了一條:某些客戶跟競爭對手有獨家或近乎獨家的關係,那些生意它從一開始就拿不到。
第六,網路出事或資料外洩。對一家做線路的公司來說,中斷或被入侵傷害的不只是那幾小時的收入,而是「這條路一定通」這個前提。年報把它列成獨立的風險。
跟 Visa 到底差在哪
兩張卡在你皮夾裡看起來沒什麼差別,公司也真的很像。
模式上它們幾乎是同一種生物。兩家都不發卡、不借錢、不承擔持卡人的倒帳,都靠銀行把卡發出去,都從每筆交易裡收一小段費用,也都是從銀行共同持有的組織轉成上市公司,萬事達卡 2006 年、Visa 2008 年。
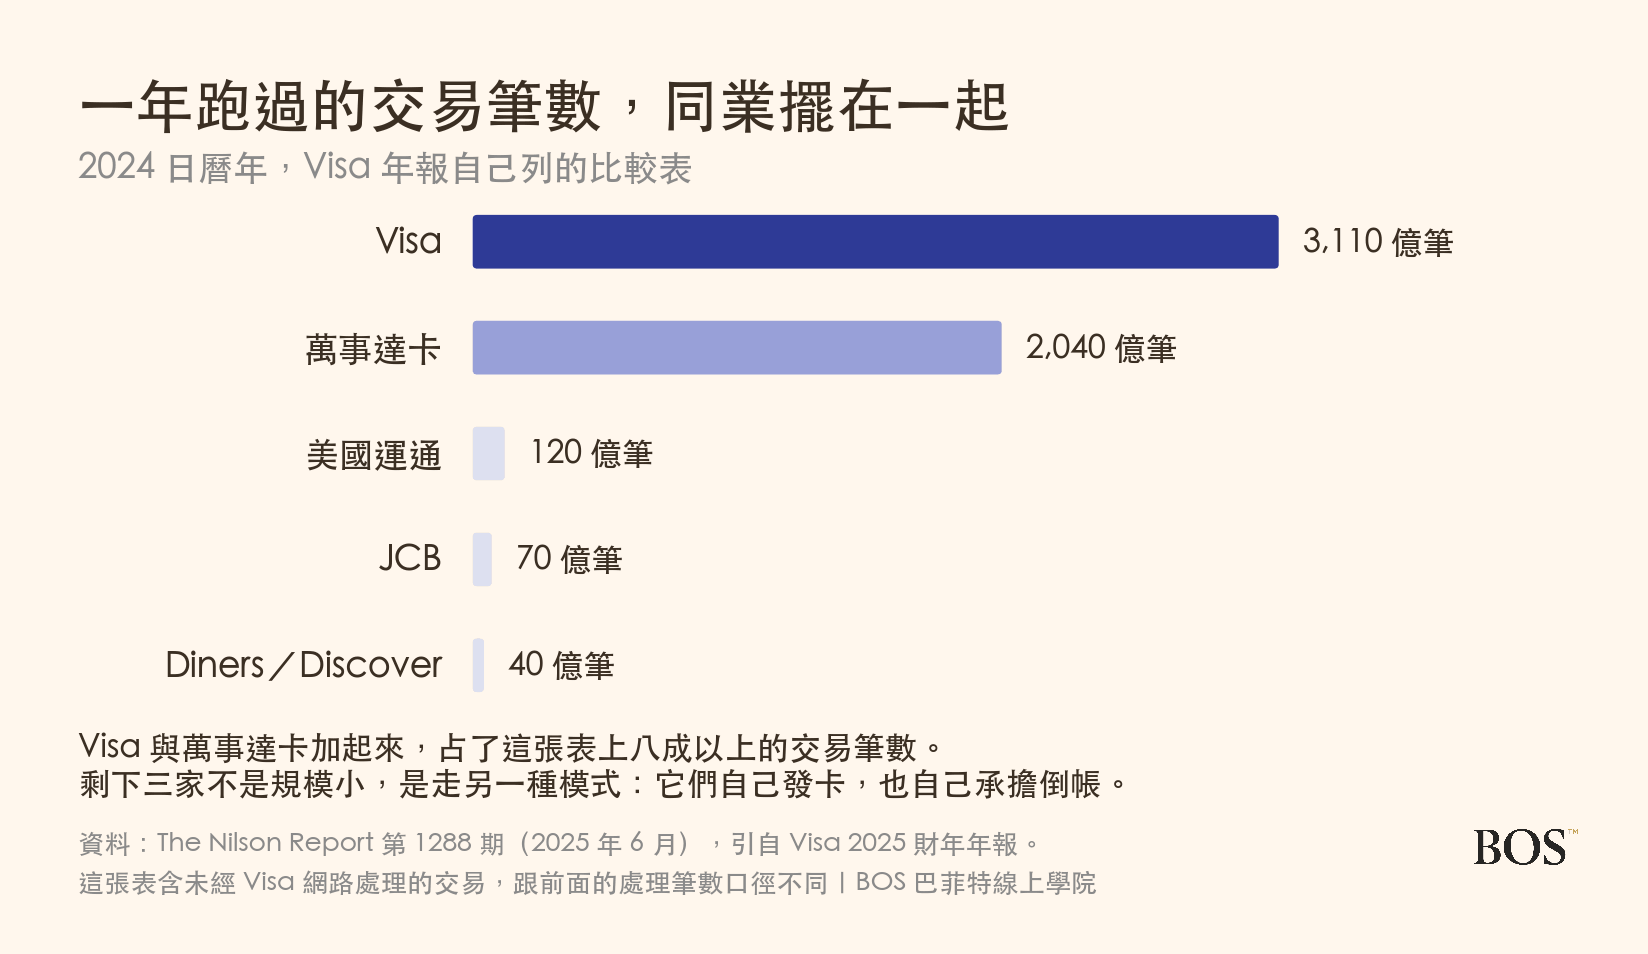
規模上 Visa 大約是它的一倍半。照 Visa 年報引用的同業資料,2024 年 Visa 的交易筆數 3,110 億筆、萬事達卡 2,040 億筆。
但把兩家的損益表攤平成同樣的 100 元,賺錢的效率幾乎一樣:萬事達卡留下 57.6 元,Visa 留下 60 元。同一種模式在同一個市場競爭,效率會被磨到差不多的位置。
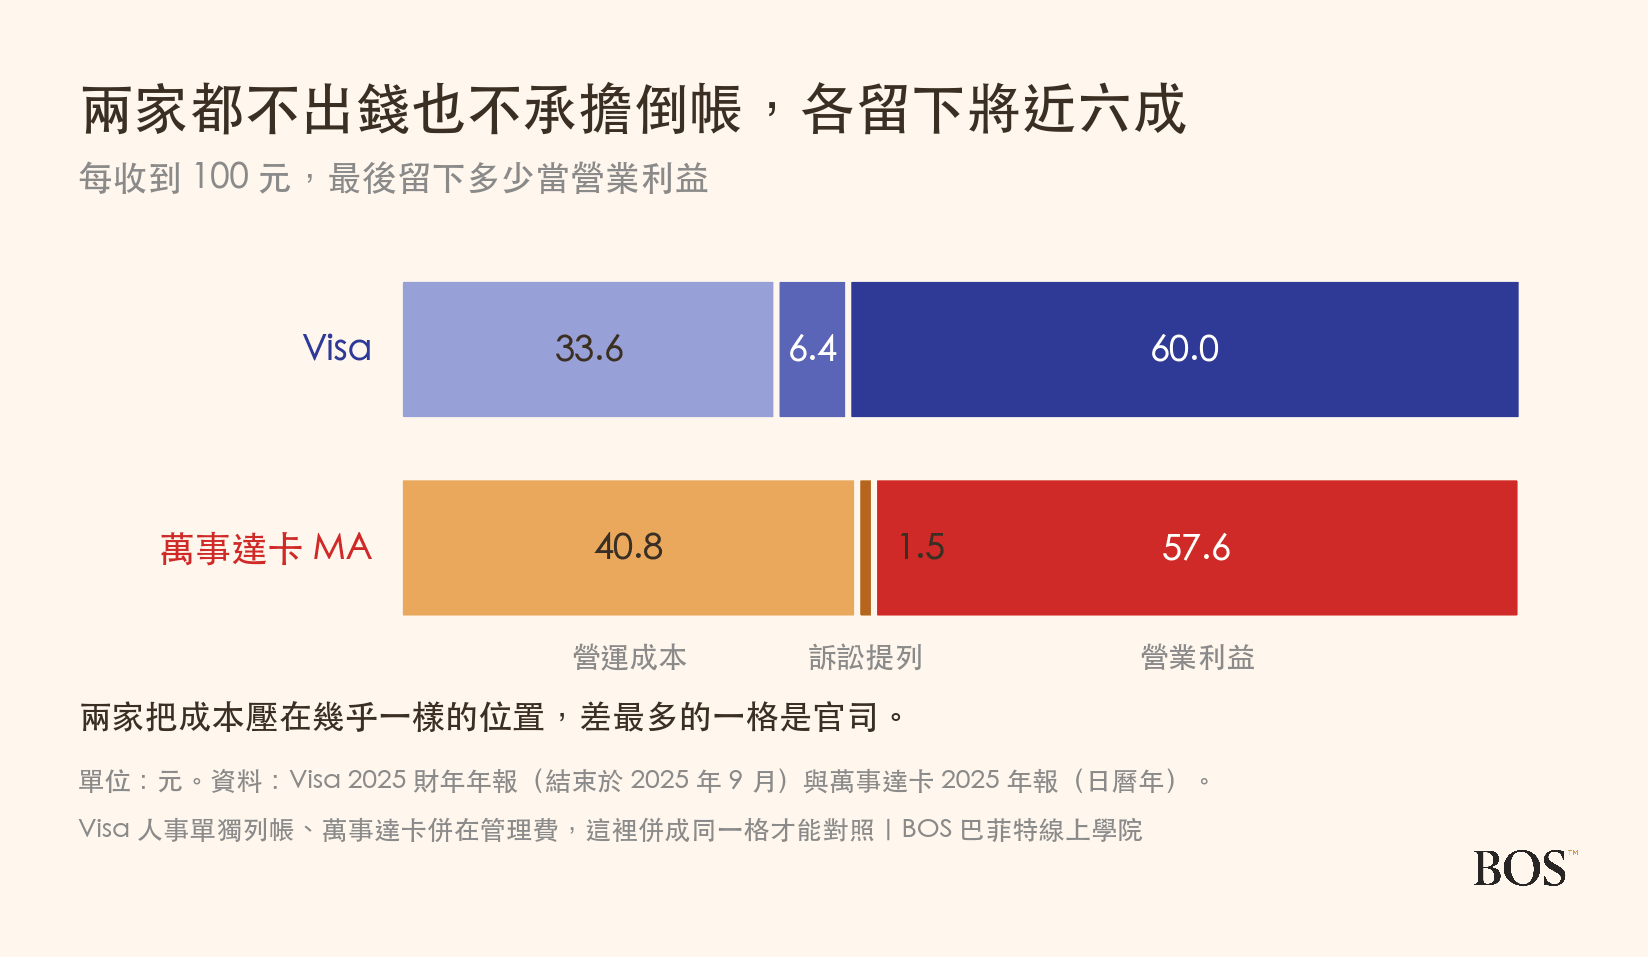
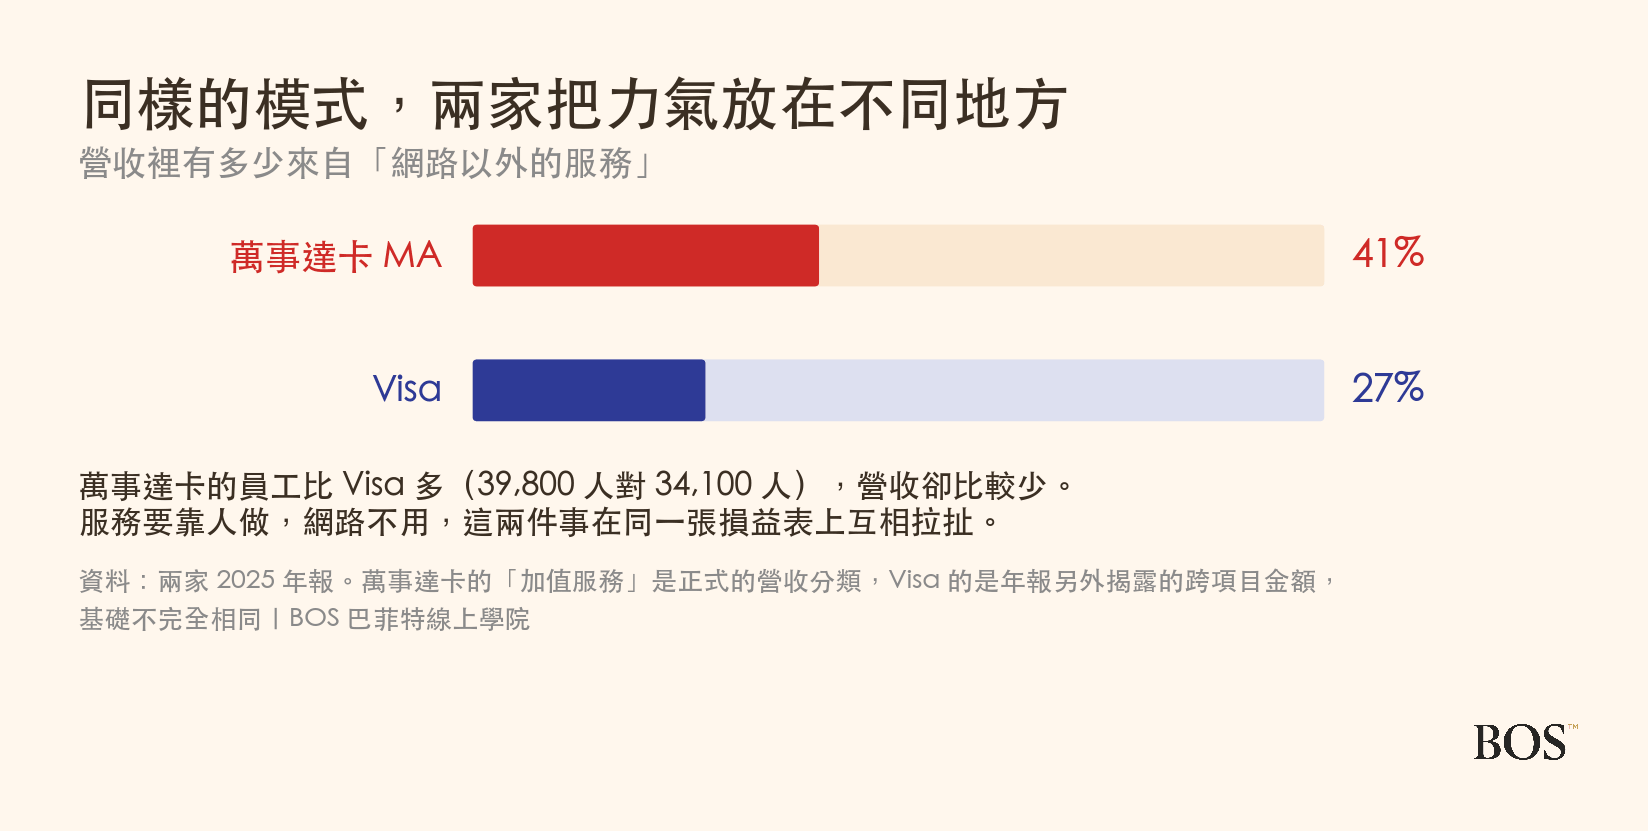
差別出現在別的地方,而且很值得看。萬事達卡把更多力氣放在賣服務。加值服務占它營收的 41%,Visa 那邊是 27%。這件事在員工人數上看得出來:萬事達卡有 39,800 人,比 Visa 的 34,100 人還多,營收卻比較少。服務要靠人做,網路不用。
另外兩件比較時要記得的事:兩家的會計年度不同,萬事達卡用日曆年,Visa 的年度在九月底就結束了。還有客戶集中度的揭露方式也不一樣,萬事達卡講的是前五大合計 21%,Visa 講的是單一最大客戶 11%,兩個數字沒辦法直接放在一起比。
想知道 Visa 那一邊的細節,可以看Visa(V)靠什麼賺錢,那篇會從它的角度把同一件事再走一遍。
想自己追蹤,可以看哪裡
想看萬事達卡目前的股價、市值與各項數據,可以到StockBoss 的萬事達卡個股頁。想看原始資料,它的投資人關係網站會放每一季的財報與年報,本文所有數字都來自它 2025 年的年報(10-K),公開在美國證券交易委員會的資料庫。
要跟別家公司比的時候,先確認彼此的「會計年度」涵蓋的是不是同樣的十二個月,細節可以看財年是什麼。
順著這個系列往下看:Visa、可口可樂、百事、寶僑、諾和諾德、禮來、沃爾瑪、好市多、麥當勞、星巴克、亞馬遜、微軟、迪士尼、Netflix、聯合利華、台積電、輝達、家得寶、勞氏、嬌生、輝瑞、開拓重工、迪爾、字母、Meta、英特爾、超微、摩根大通、美國銀行、聯合健康、CVS Health、默克、艾伯維、亞培、美敦力、耐吉、Lululemon、TJX、Ross Stores、Target、高露潔、金百利克拉克、美國廢棄物管理、美國運通、PayPal、優比速、聯邦快遞、西斯科、穆迪、標普全球、Veeva、甲骨文與CrowdStrike。

BOS 巴菲特線上學院的內容團隊。我們專注在價值投資,相信一家好公司的價值要用年來衡量,而不是用天。與其猜下週的漲跌,我們更在意這門生意十年後還在不在、還賺不賺得到錢。這個團隊做的事,是陪著大家把不懂的地方一個一個弄懂,從第一次翻開財報看不懂,一路到能自己說清楚一家公司靠什麼賺錢。
常見問題
萬事達卡是什麼公司?
萬事達卡(紐約證交所代號 MA)是全球第二大的支付網路公司,總部在美國紐約州 Purchase,主要技術與營運中心在密蘇里州 O’Fallon。它的主要營運子公司 Mastercard International 成立於 1966 年 11 月,原本是一家由銀行共同持有的無股本會員制公司,2006 年 5 月 A 股才掛牌上市。年報寫明它不發卡、不提供信用,不決定也不收取發卡機構向持卡人收取的利率與費用,也不訂定收單機構向商店收取的費率。2025 年(日曆年)淨營收 328 億美元,營業利益 189 億美元,營業利益率 57.6%,員工約 39,800 人,其中約 70% 在美國以外,網路支援超過 150 種貨幣、遍及 220 多個國家與地區。
萬事達卡靠什麼賺錢?
年報只把營收分成兩類。第一類是支付網路,2025 年 195 億美元,按刷卡金額與交易筆數向金融機構客戶收費。第二類是加值服務與解決方案,133 億美元,內容包括安全與防詐、消費者招攬與互動、商業與市場洞察、數位與認證、處理與閘道等。兩類合計淨營收 328 億美元,加值服務占 41%。要注意的是,萬事達卡的營收已經先扣掉付給客戶的退佣與獎勵,而且不揭露該筆金額,查核會計師把「退佣與獎勵」列為當年度的關鍵查核事項。
萬事達卡跟 Visa 差在哪?
兩家的商業模式幾乎相同:都不發卡、不提供信用、不承擔持卡人的倒帳,都靠銀行把卡發出去並從每筆交易收費,也都是從銀行共同持有的組織轉成上市公司,萬事達卡 2006 年上市、Visa 2008 年。差別有三個。第一,規模,照 Visa 年報引用的 Nilson Report 資料,2024 日曆年 Visa 交易筆數 3,110 億筆、萬事達卡 2,040 億筆。第二,服務比重,加值服務占萬事達卡營收 41%,Visa 那邊約 27%,反映在人力上是萬事達卡 39,800 人、Visa 34,100 人,人比較多而營收比較少。第三,官司,Visa 2025 會計年度訴訟提列 25.6 億美元,萬事達卡 5.0 億。獲利效率很接近:萬事達卡每收 100 元留下 57.6 元營業利益,Visa 留下 60 元。比較時要注意兩家會計年度不同,萬事達卡用日曆年,Visa 的年度在九月底結束。
什麼是四方模式?
四方模式是萬事達卡年報用來描述一筆交易的說法,指的是參與其中的四個角色:持卡人、發卡機構(持卡人的金融機構)、商店、收單機構(商店的金融機構)。萬事達卡本身不是這四方之一,它的角色是把發卡機構與收單機構接起來,完成授權、清算與結算,並從中收費。相對的模式是三方模式,由同一家公司同時扮演卡片組織與發卡機構,因此要自行承擔持卡人的信用風險。
萬事達卡的加值服務是在賣什麼?
年報列出的加值服務包括:安全解決方案(防詐與風險判斷)、消費者招攬與互動服務、商業與市場洞察、數位與認證解決方案、處理與閘道服務,以及包含帳戶對帳戶批次與即時支付在內的其他方案。2025 年這一塊收入 133 億美元,占淨營收 41%。年報另外揭露,2025 年約有四成的萬事達卡交易已經代碼化,也就是傳送的是一組替代用的代碼,卡片上的真實號碼不會送出去。
刷卡被收的手續費,是萬事達卡訂的嗎?
不是。年報寫明,商店被收取的手續費率由收單機構訂定,用來涵蓋它參與四方系統的成本與提供給商店的服務,發卡機構向持卡人收取的利率與費用也由發卡機構自行決定。萬事達卡的角色是訂出一組「當發卡與收單機構之間沒有其他約定時適用」的預設交換費率,並在清算過程中負責這筆費用的收取與匯付。它自己向金融機構客戶收的費用,是另外一回事。
看卡組織這種生意要注意什麼?
有幾件事在年報裡查得到。第一,多做一筆生意要多花多少錢,萬事達卡 2025 年營業利益率 57.6%,反映線路架好之後多跑一筆的成本接近零。第二,網路兩端是否互相吸引,年報寫它支援超過 150 種貨幣、遍及 220 多個國家與地區。第三,誰承擔倒帳,它不承擔持卡人的信用風險,但年報另列一條風險:它在清算過程中扮演擔保人,客戶銀行無法履約時損失可能落到它身上。第四,客戶集中度,最大五個客戶合計約 69 億美元、占淨營收 21%。第五,監管態度,交換費與商店加價規則受管制的程度會直接決定它能收多少。
萬事達卡的年報列了哪些風險?
萬事達卡 2025 年報的風險章節重點包括七項。一,全球支付產業的立法與監管動向,以及交換費相關動作增加。二,限制它約束商店對刷卡加收手續費的能力。三,部分國家對本地支付服務的偏好或保護措施,可能妨礙它有效競爭。四,脫媒,也就是被支付價值鏈內外的參與者繞過。五,持續的價格壓力與同業競爭。六,客戶集中,最大五個客戶占淨營收 21%,且部分客戶與競爭對手有獨家或近乎獨家的關係。七,資訊安全事件、帳戶資料外洩與服務中斷。年報另列它作為清算擔保人的損失風險,以及與商店受理成本相關的訴訟與監管程序。
延伸閱讀
 Visa(V)靠什麼賺錢
 麥當勞(MCD)靠什麼賺錢