亞馬遜(代號 AMZN)在台灣的名字是網路購物,但那只是它的一半。
它同時是全世界最大的網路商店、最大的雲端運算供應商,還是一家收入排得上前段的廣告公司。它最強的地方,是把倉庫、車隊與機房這些又重又貴的東西,變成別人也要租來用的基礎設施。它最怕的,是現在為了人工智慧砸下去的巨額建設,將來收不回來。
下面直接回答這幾題
從 1994 年到現在,它的第一頁沒有變
年報寫,貝佐斯在 1994 年創辦了亞馬遜,公司總部至今仍在西雅圖,而比創辦年份更值得看的,是它每年年報第一段都會重寫一次、三十年來幾乎沒有改過的那幾句話。
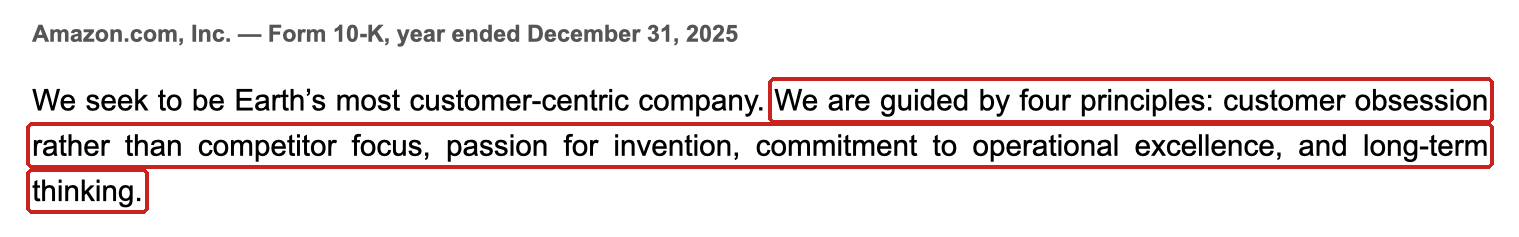
這四句話讀起來像標語,但它們解釋了這家公司很多看起來不合理的決定:連續很多年把賺到的錢再投進倉庫與機房,讓帳面上的利潤看起來很薄。用一般標準看,那些年它是一家不太會賺錢的公司。
後來的結果是,那些倉庫變成別人也要付錢使用的物流網,那些機房變成了 AWS,而 AWS 這塊今天最賺錢的生意,最早只是它為了跑自己的網站而蓋的東西,蓋著蓋著發現別人也需要,才拿出去賣。
它早就不只是一家網路商店
那它到底在賣什麼?年報把收入拆成七類,這張表比任何形容詞都清楚。
最大的一塊是自營網路商店,2025 年 2,693 億美元,這是它自己進貨、自己賣的部分,第二塊是第三方賣家服務 1,722 億,來自別人在亞馬遜上賣東西時付給它的抽成、代倉與代寄費用,第三塊才是大家最常聽到的 AWS 雲端,1,287 億。
接下來這一塊常被忽略:廣告 686 億美元。買廣告的是那些在平台上賣東西的賣家,他們付錢讓自己的商品排在前面。這個數字三年前是 469 億。
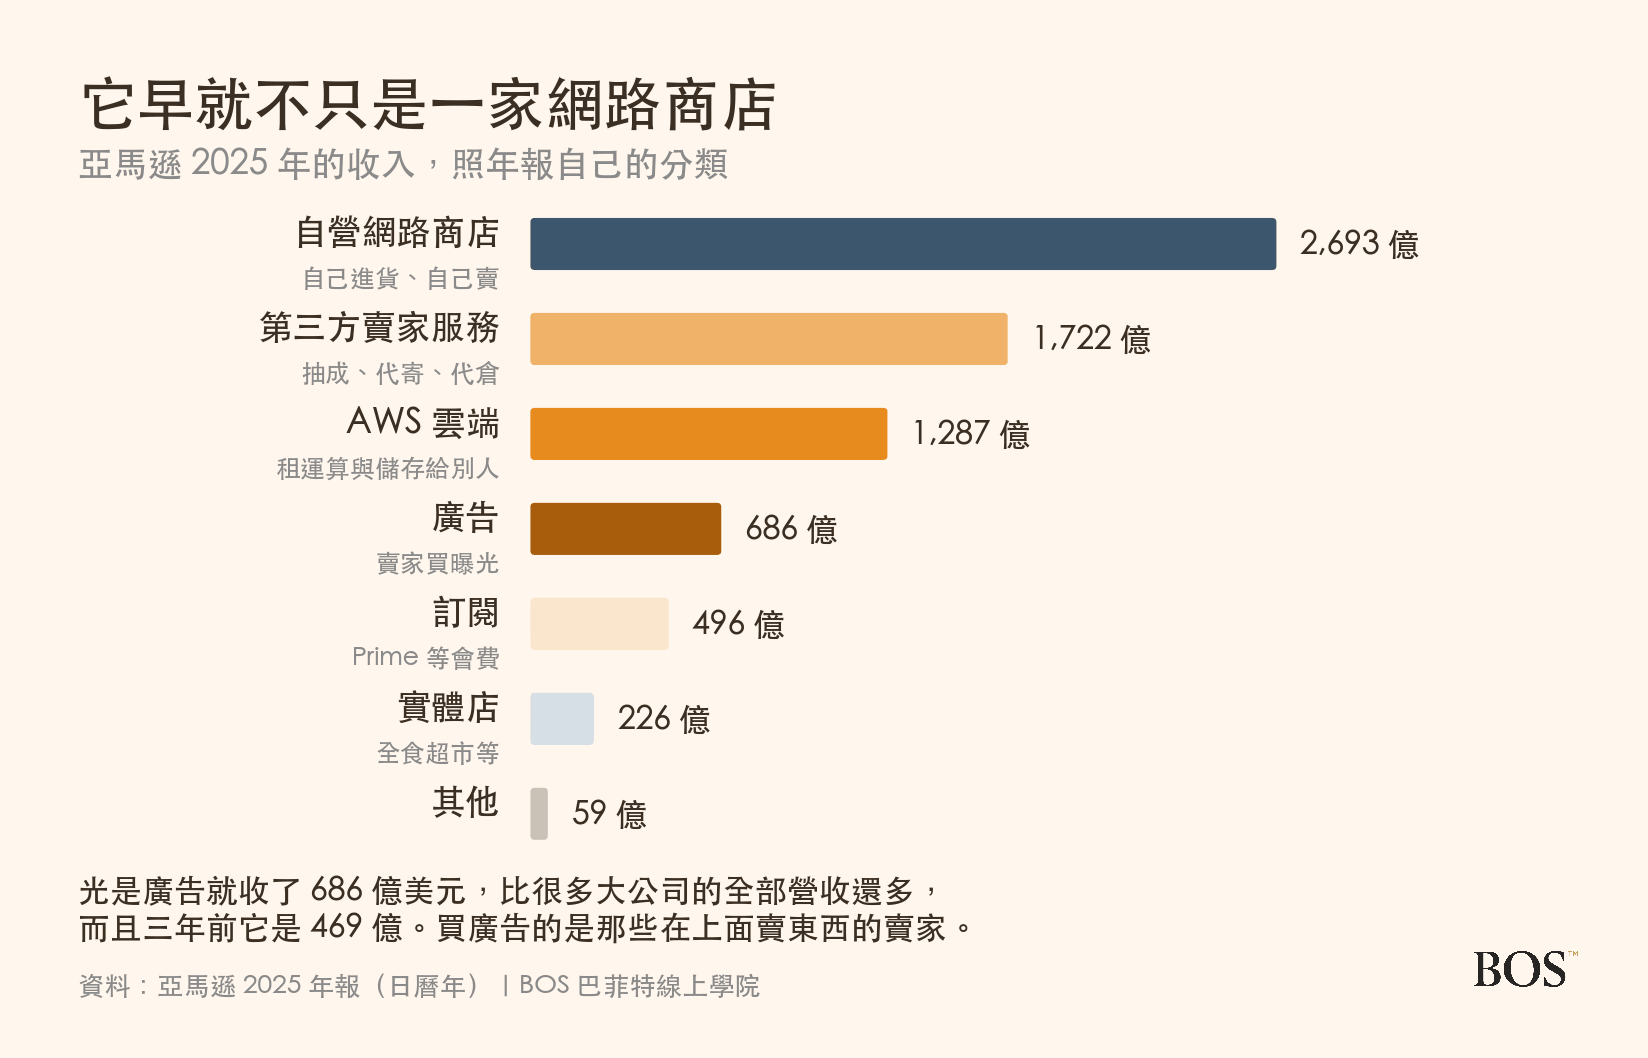
把這張表看完會發現一件事:亞馬遜真正在賣自己貨品的收入,只占總營收的三成七。剩下六成多,是它靠著同一批倉庫、同一批顧客、同一套系統,另外長出來的生意。
一成八的營收,賺走五成七的利潤
那賺錢的到底是哪一塊?把營收跟利潤擺在一起看,這家公司的形狀會突然變得很清楚。
AWS 占總營收 18%,卻貢獻了 57% 的營業利益。換成利潤率來說,AWS 每收 100 元留下 35 元,其餘所有部分加起來只留下 5.8 元。
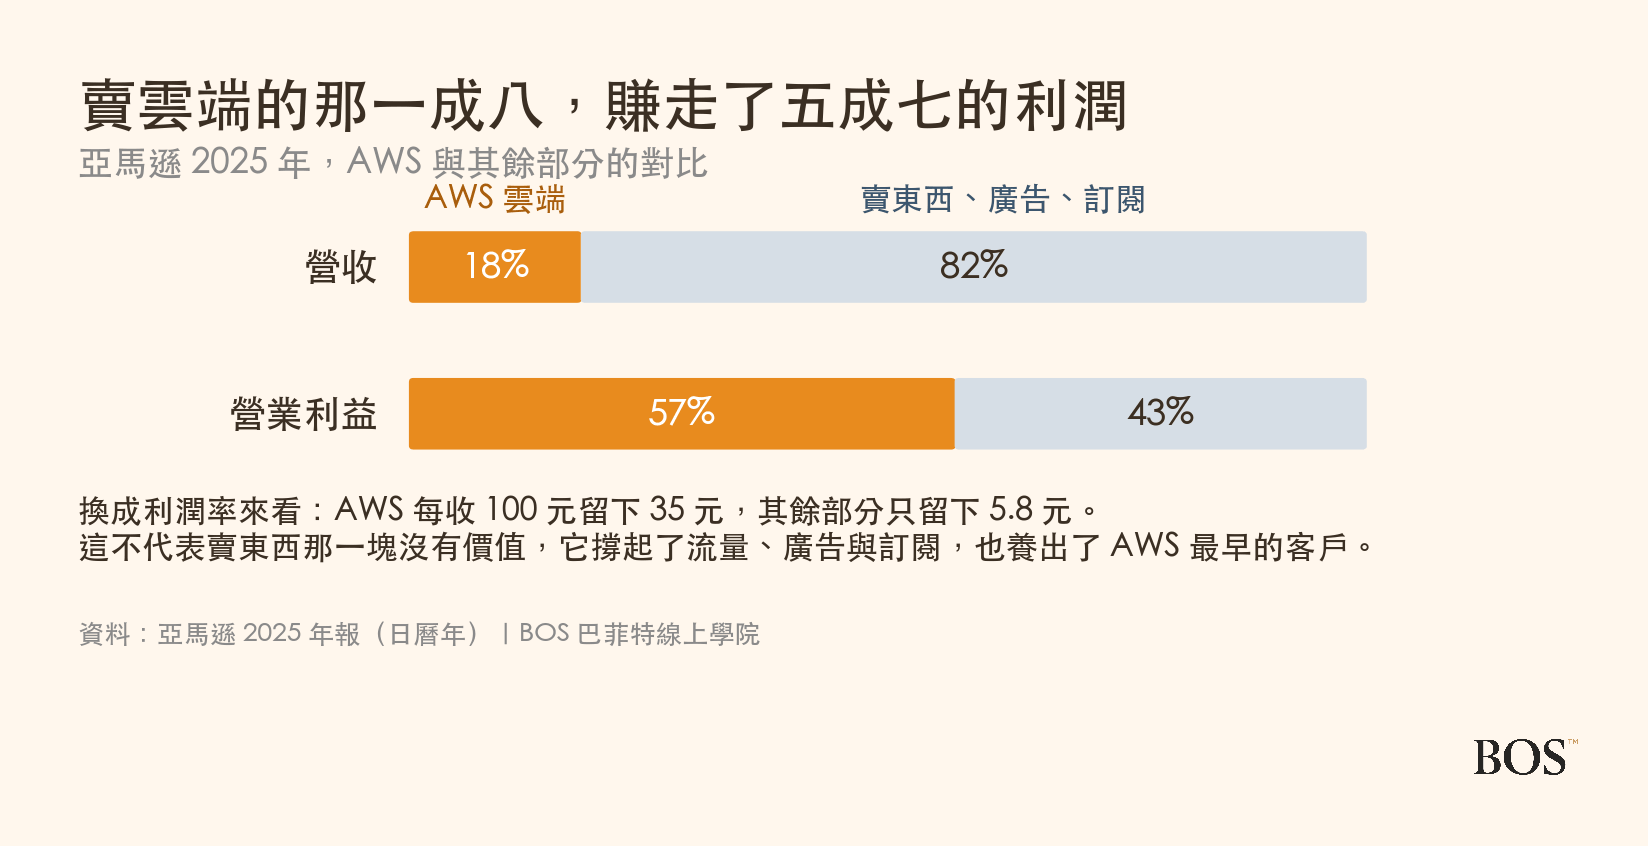
不過這裡有一個常見的誤讀要避開。「賣東西那塊不賺錢」這個講法是錯的,北美加國際兩個分部 2025 年的營業利益是 344 億美元,那不是小數目。
真正的差別在賺錢的效率:賣東西要進貨、要付倉租、要付運費、要付人力,這些成本會跟著營收一起長。雲端不一樣,機房蓋好之後多接一個客戶,多出來的成本遠小於多收到的錢。
那張會員卡,是整套設計的中心
亞馬遜的訂閱收入 2025 年是 496 億美元,這筆錢主要來自 Prime 的年費與月費。單看金額,它在七類收入裡排第五,看起來不是重點。
但這一塊的作用不在它自己收了多少錢。一個付了年費的人,會盡量把東西都在同一個地方買,好把那筆年費用回來。買得越多,包裹越多,每個包裹分攤到的配送成本就越低。配送越快越便宜,這個平台對第三方賣家就越有吸引力,賣家越多,商品越齊,願意付年費的人也越多。
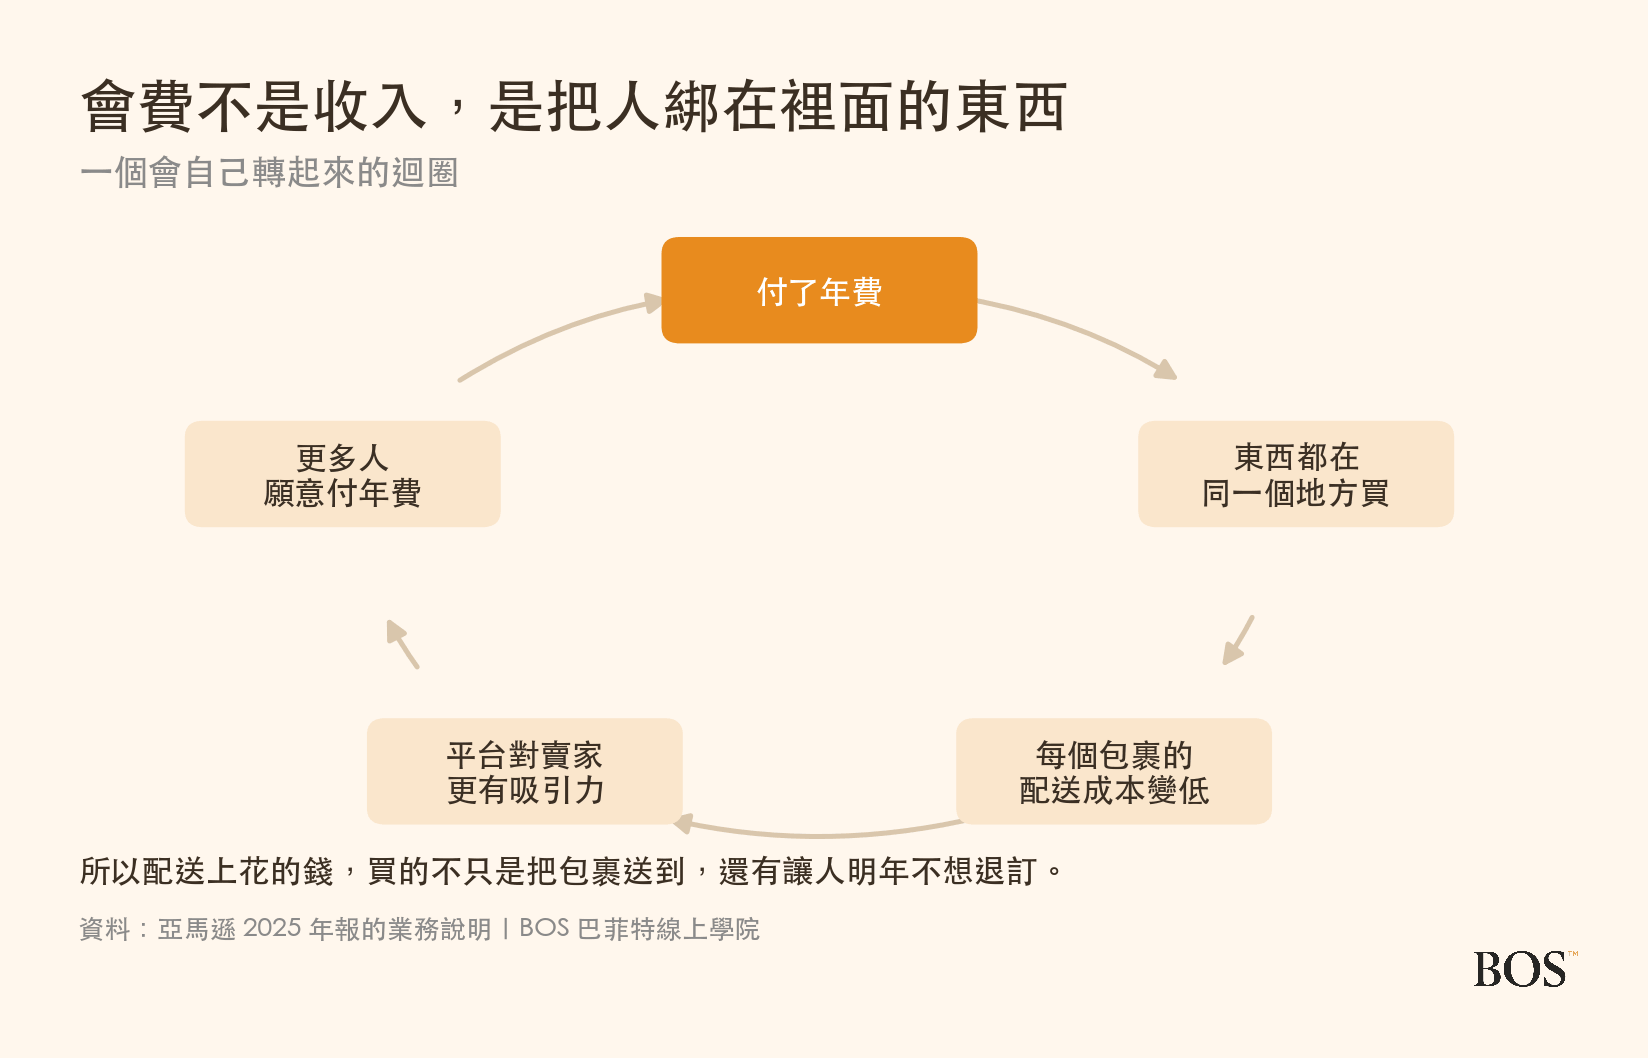
這是一個會自己轉起來的迴圈,而年費是那個把人綁在裡面的東西。它同時解釋了為什麼亞馬遜願意在配送上花那麼多錢:那筆支出買的不只是把包裹送到,還有讓人續訂的理由。
影音、音樂與其他附加內容也掛在同一張會員卡底下。那些內容本身不一定要賺錢,它們的工作是讓人不想退訂。用一般的眼光看,一家電商去拍影集是不務正業。但如果那部影集讓一群人每年繼續付會費、繼續在同一個地方買東西,那筆製作費該算的就是留客成本,跟娛樂支出是兩回事。
這也是看這家公司時最容易誤判的地方之一:它有好幾塊生意單獨看都不划算,但那些生意的價值是在別的地方實現的。把每一塊拆開來各自問「這個賺不賺錢」,會得到一個跟實際狀況相反的答案。
你按下購買之後,發生了什麼
你在網站上按下購買,隔天東西送到門口。這中間的路徑,決定了這門生意的成本結構。
第一步,系統要知道那件商品現在放在哪個倉庫。亞馬遜把貨分散放在靠近人口的地方,這樣才講得出「明天到」,可是要做到這件事,它必須提前猜到哪一區的人會買什麼、會買多少,猜對了包裹隔天就到,猜錯了那批貨就變成躺在倉庫裡的庫存。
第二步,倉庫裡的人與機器把它挑出來、裝箱。年報把這一整塊叫「履約」,2025 年花掉 1,091 億美元,是它損益表上僅次於進貨成本的第二大支出。這筆錢裡面有倉庫的租金與折舊、有搬運設備、也有大量的人力,而它會跟著包裹數量一起長。
第三步,送到你家。最後這一段亞馬遜有很大一部分是自己做的,這也是為什麼你在路上會看到它自己的貨車。
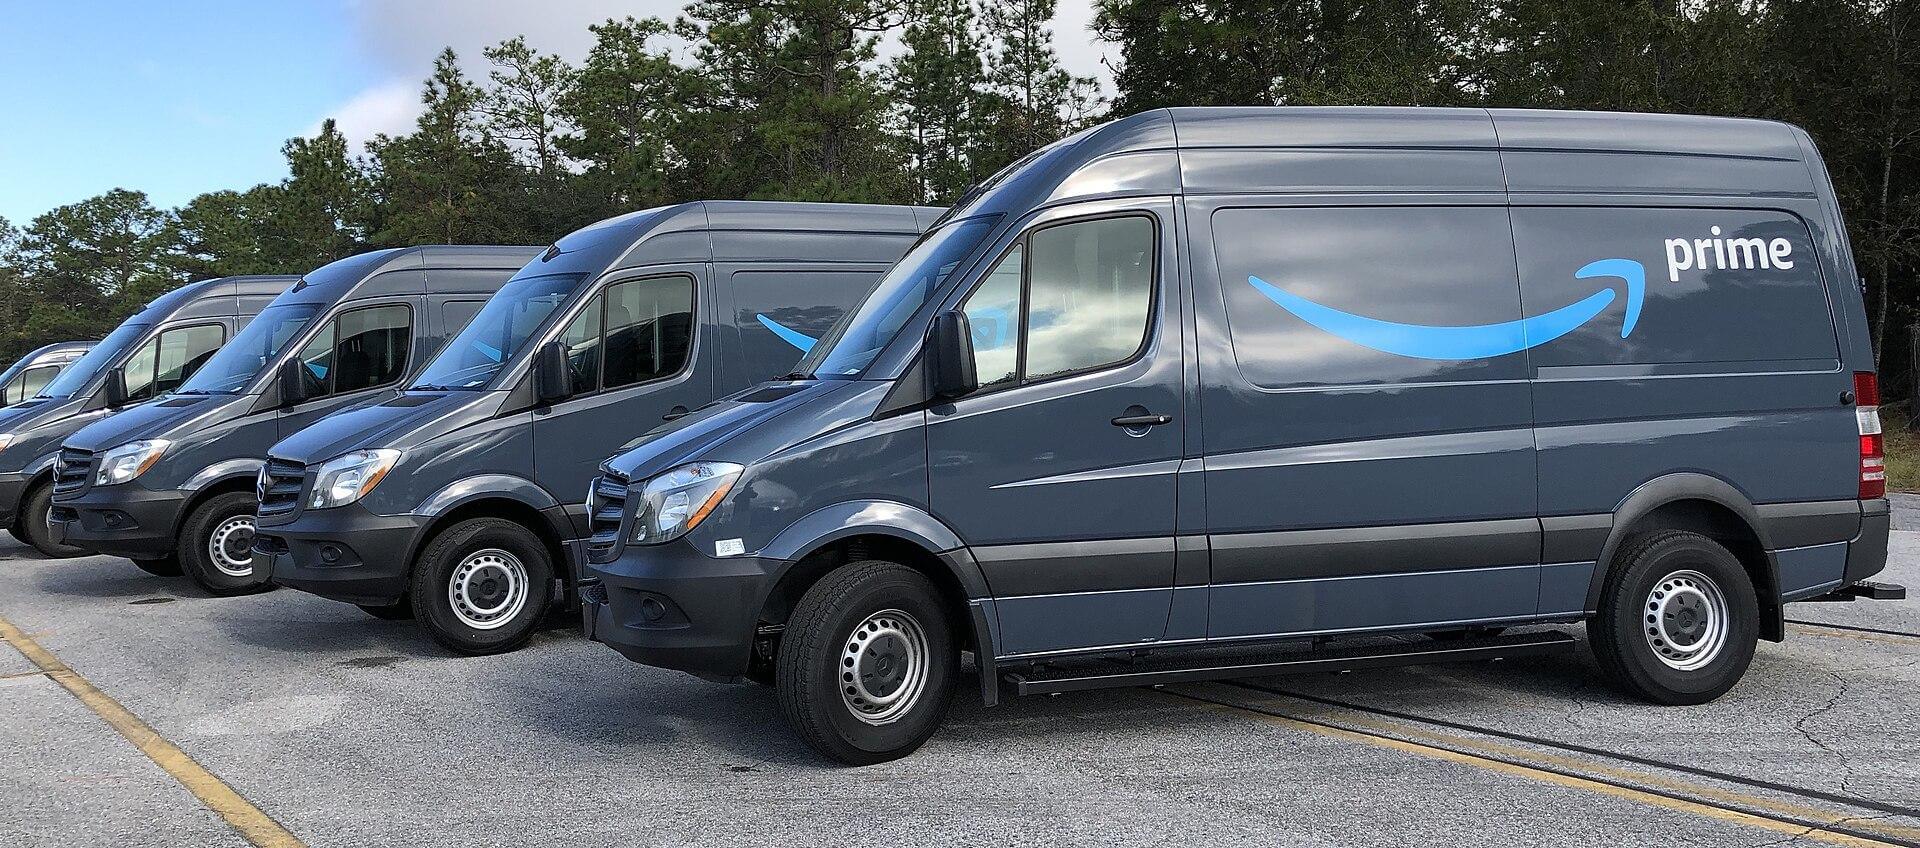
這條路徑很貴,但它同時做了另一件事:把「明天到」變成一種別人很難模仿的服務。而一旦這套系統蓋起來,它就可以租給第三方賣家用,那正是 1,722 億美元的第三方賣家服務費的來源。
看這種生意,先看什麼
亞馬遜這種公司很難用單一標籤描述,但有幾個角度不管看誰都適用。
第一,哪一塊在賺錢。一家多角化的公司,整體利潤率會把差異很大的幾門生意平均掉,看合併數會得到一個誰都不像的平均值。要看的是年報裡的分部揭露。
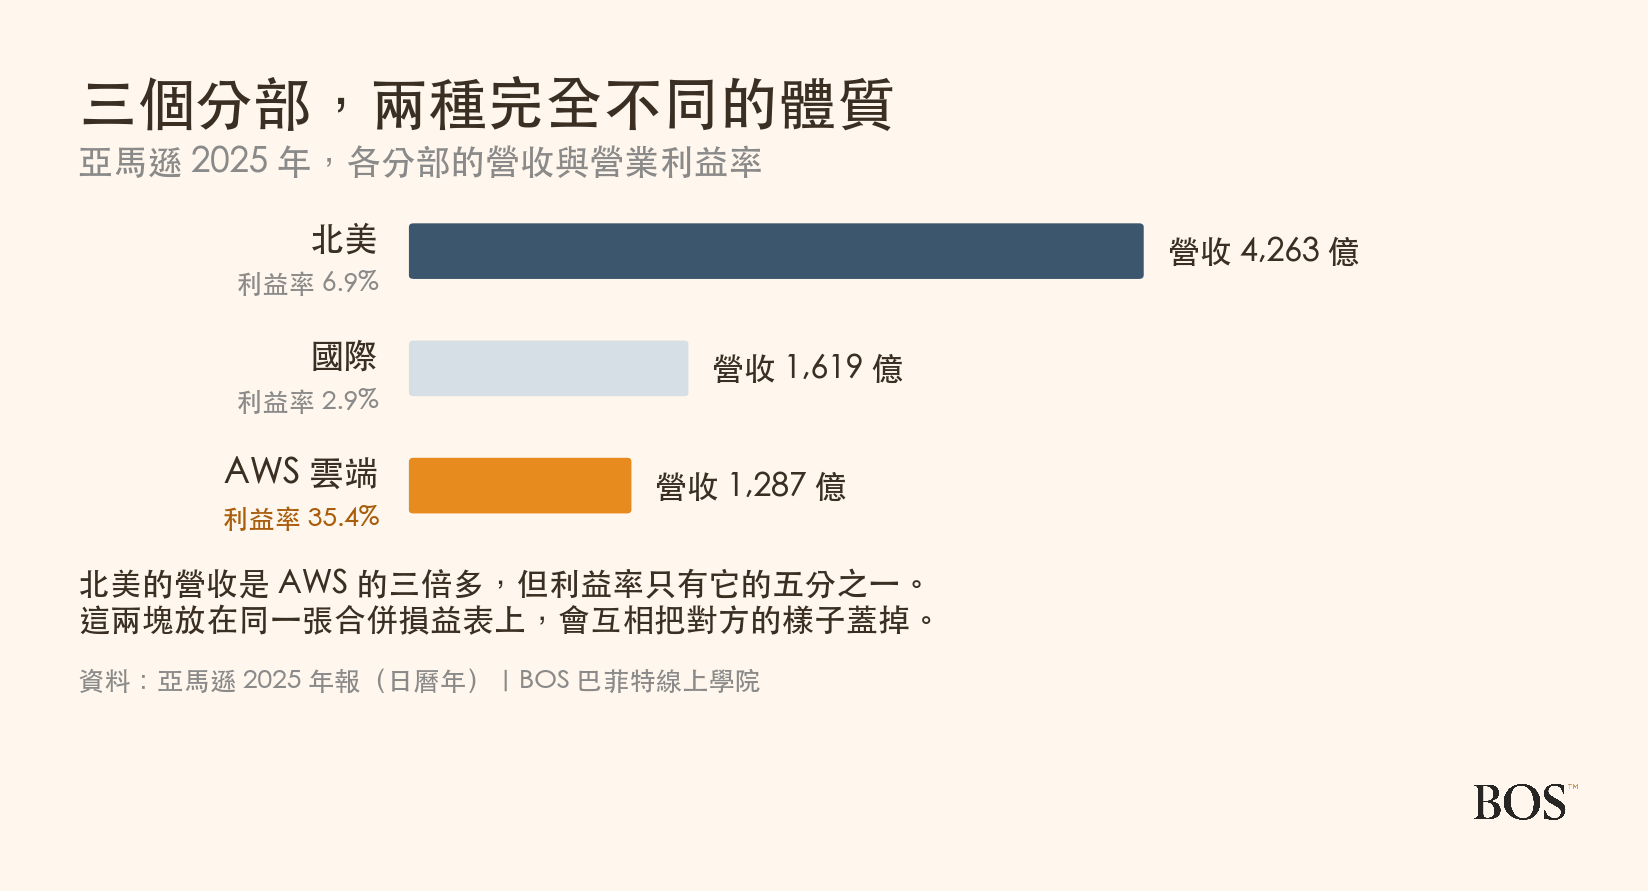
第二,多做一筆生意要多花多少錢。賣實體商品幾乎是一比一,賣雲端與廣告不是。這一點決定了規模長大之後,利潤會不會跟著等比例長大。
第三,錢花到哪裡去了。大量的資本支出在當年的損益表上不會全部顯示出來,它會先變成資產,之後幾年才透過折舊一點一點壓在利潤上。這代表一家公司可以在大舉建設的那幾年看起來還算賺錢,壓力要等到後面才浮現,所以要另外去看現金流量表與資本支出那幾欄。
第四,它的成長是自己長的還是買來的。同一套系統重複利用而長出來的新生意,跟花錢併購來的新生意,性質完全不一樣。
亞馬遜在這幾點上的樣子
哪一塊在賺錢,前面已經看過。AWS 占了將近六成的營業利益,這個結構已經維持了好幾年。
多做一筆要多花多少錢。年報的費用表上,「履約」1,091 億與「技術與基礎設施」1,085 億是兩筆最大的營運費用,前者會跟著包裹數量一起長、後者跟著雲端與人工智慧的投入一起長,兩筆加起來就超過營收的三成。
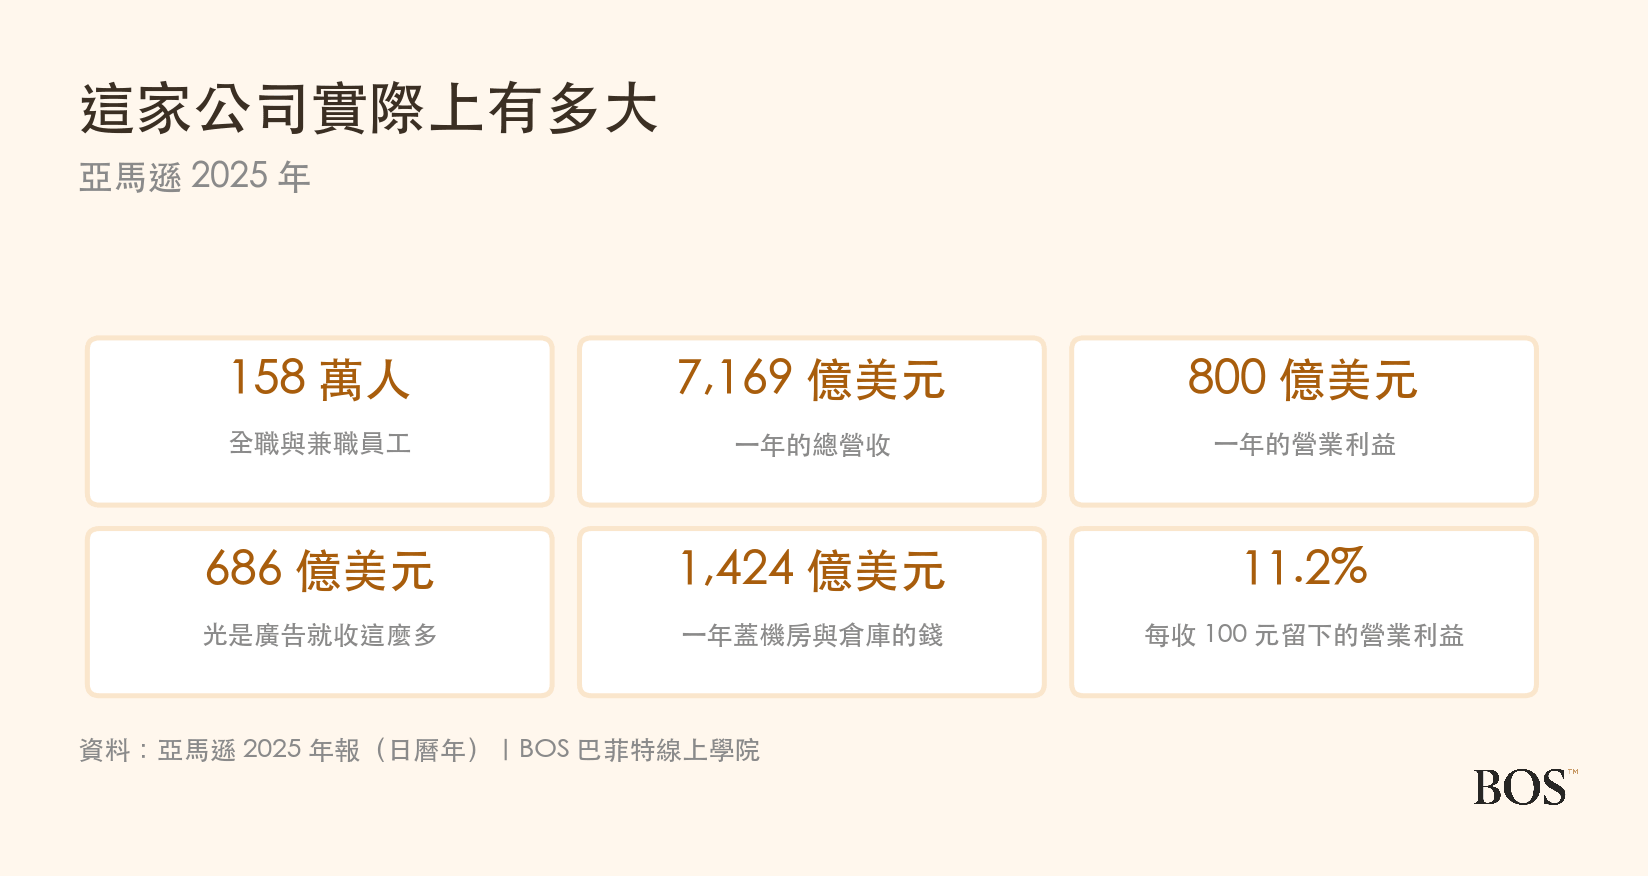
錢花到哪裡去了。2025 年它新增的不動產與設備是 1,424 億美元,其中 AWS 一家就占 965 億。這個數字比它整年的營業利益還大。
成長是自己長的還是買來的。看那七類收入的來歷會發現,廣告、第三方賣家服務、訂閱、雲端,四塊主要的獲利來源都是從同一套基礎設施衍生出來的。它不是靠買別人的公司拼出這個組合。
這門生意實際上有多大
2025 年,亞馬遜的總營收是 7,169 億美元,營業利益 800 億。撐起這些的是 157.6 萬名員工,這是全職與兼職合計的數字。
資產那一頭的分布也值得看。年報揭露的分部資產總共 3,570 億美元,其中 AWS 一家就占 1,901 億,超過一半。那些是機房、伺服器與土地。一家大家印象中的網路商店,資產的大宗其實是運算設備。
什麼會讓這門生意變難做
一家把錢大把投進去的公司,最怕的是什麼?下面這幾條都寫在亞馬遜自己的年報風險章節裡。
第一,庫存是真的會賠錢的。年報有一條標題就叫「我們面臨顯著的庫存風險」。自營商品是它先付錢買下來的,賣不掉就要降價出清,跌價的損失自己吸收。這是雲端與廣告那兩塊完全沒有的煩惱,也是為什麼第三方賣家模式對它比較划算:貨是別人的,風險也是別人的,它只收服務費。
第二,履約網路與資料中心不見得都能順利運作。年報把「成功優化與營運履約網路與資料中心」單獨列成一條風險,講的是這些設施蓋太多、蓋太少、或蓋錯地方都會出問題。
第三,零售的季節性讓營運很吃緊。年報寫零售業務的變動性會對營運造成額外壓力,說的是年底旺季那幾週的量體,跟平常完全不是同一個量級。倉庫與車隊必須照尖峰來準備,可是那個尖峰一年只出現幾週,其餘時間那些產能就是閒著。
第四,競爭非常激烈。年報開頭第一條風險就是「我們面臨激烈的競爭」,而它同時在零售、雲端、廣告、串流四個戰場上,每一個戰場的對手都不一樣。
第五,監管的方向還在變。年報把「政府監管持續演變,不利的改變可能損害我們的業務」列成法規類風險的第一條。
第六,先花錢、後收錢的那一段。AWS 的資本支出從 2023 年的 248 億美元,兩年之間長到 2025 年的 965 億。這類建設有一個共同的形狀:錢在蓋的時候一次付掉,收入要等設備真的被用起來才會出現。
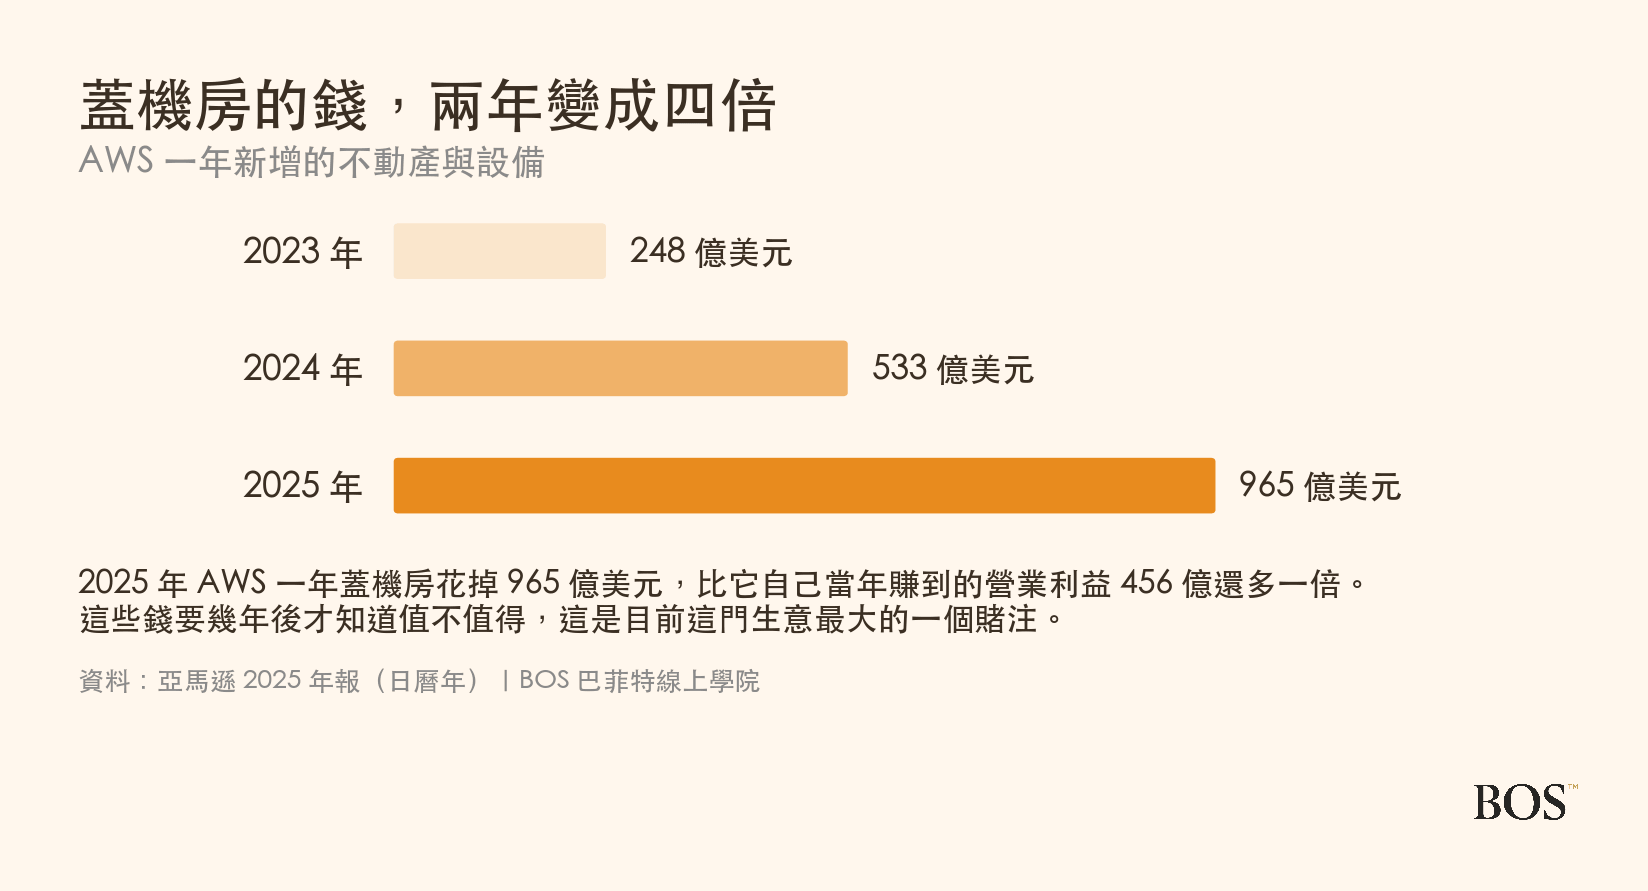
這些機房是為了人工智慧的運算需求蓋的。支出集中在建設那幾年,回收則分散在之後很長一段時間:如果需求跟上,這批設備就是下一段成長的地基。如果沒有跟上,折舊照樣要提,會一年一年壓在利潤上。看這類公司的時候,把資本支出跟同期的營業利益擺在一起看,比只看利潤有訊息得多。
跟沃爾瑪到底差在哪
看完亞馬遜,很多人心裡的下一個問題是:那沃爾瑪呢?兩家都在賣一樣的東西給一樣的人。
營收規模上它們是同一個量級。但把兩家的損益表攤平成同樣的 100 元來看,形狀差很多。
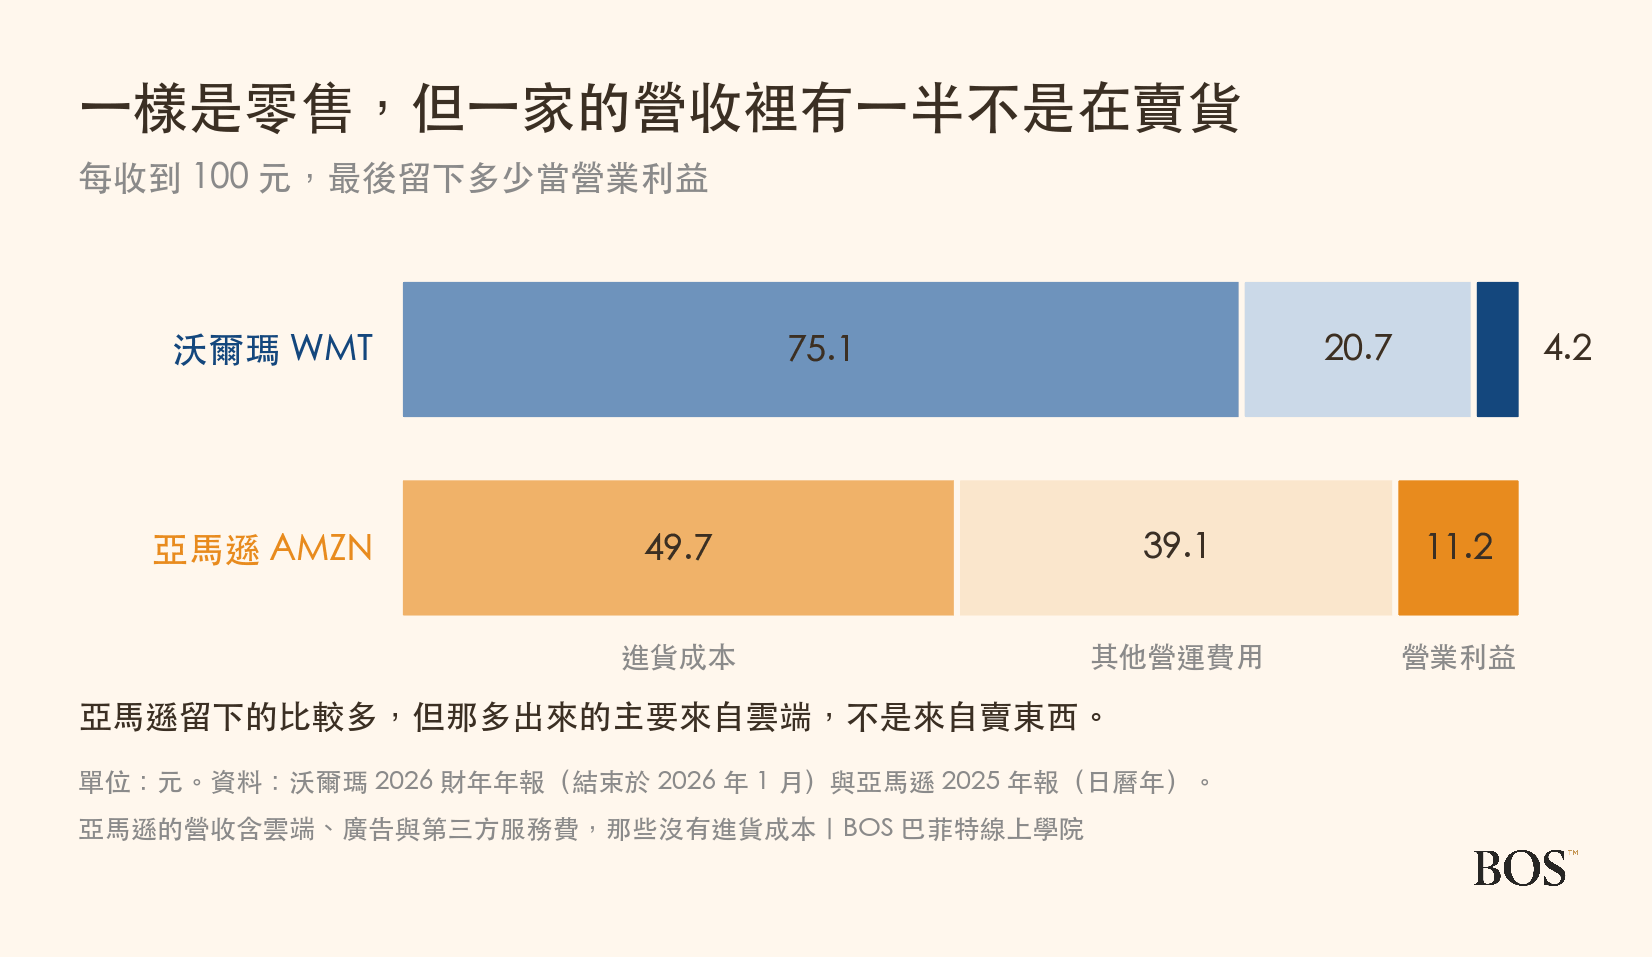
沃爾瑪每收 100 元有 75 元是拿去付貨款的,最後留下 4.2 元,亞馬遜每收 100 元只有 49.7 元是貨款,最後留下 11.2 元,看起來差了快三倍。
會差這麼多,不是因為它進貨比較會殺價。真正的原因在分母:它的營收裡有一大塊根本不在賣自己的貨:雲端、廣告、訂閱、第三方賣家的服務費,這幾類沒有進貨成本。把它們拿掉之後,賣東西那塊的利潤率是 5.8%,跟沃爾瑪就在同一個世界了。
錢花的地方也不一樣。沃爾瑪的支出多半在店面與人力,亞馬遜的支出有很大一部分在運算設備上。這兩家公司從損益表看是同業,從資產負債表看不太像。
想知道沃爾瑪那一邊的細節,可以看沃爾瑪(WMT)靠什麼賺錢,那篇會從實體零售的角度把同一件事再走一遍。
想自己追蹤,可以看哪裡
想看亞馬遜目前的股價、市值與各項數據,可以到StockBoss 的亞馬遜個股頁。想看原始資料,它的投資人關係網站會放每一季的財報與年報,本文所有數字都來自它 2025 年的年報(10-K),公開在美國證券交易委員會的資料庫。
要跟別家公司比的時候,先確認彼此的「會計年度」涵蓋的是不是同樣的十二個月,細節可以看財年是什麼。
順著這個系列往下看:沃爾瑪、好市多、Visa、萬事達卡、可口可樂、百事、寶僑、諾和諾德、禮來、麥當勞、星巴克、微軟、迪士尼、Netflix、聯合利華、台積電、輝達、家得寶、勞氏、嬌生、輝瑞、開拓重工、迪爾、字母、Meta、英特爾、超微、摩根大通、美國銀行、聯合健康、CVS Health、默克、艾伯維、亞培、美敦力、耐吉、Lululemon、TJX、Ross Stores、Target、高露潔、金百利克拉克、美國廢棄物管理、美國運通、PayPal、優比速、聯邦快遞、西斯科、穆迪、標普全球、Veeva、甲骨文與CrowdStrike。

BOS 巴菲特線上學院的內容團隊。我們專注在價值投資,相信一家好公司的價值要用年來衡量,而不是用天。與其猜下週的漲跌,我們更在意這門生意十年後還在不在、還賺不賺得到錢。這個團隊做的事,是陪著大家把不懂的地方一個一個弄懂,從第一次翻開財報看不懂,一路到能自己說清楚一家公司靠什麼賺錢。
常見問題
亞馬遜是什麼公司?
亞馬遜(那斯達克代號 AMZN)是一家同時經營網路零售、雲端運算與數位廣告的美國公司,在德拉瓦州註冊,總部位於華盛頓州西雅圖。年報記載貝佐斯於 1994 年創辦公司。它把營運分成三個分部:北美、國際、以及亞馬遜網路服務(AWS)。2025 年(日曆年)總營收 7,169 億美元,營業利益 800 億美元,淨利 777 億美元,全職與兼職員工約 1,576,000 人。年報開頭寫,公司遵循四個原則:執著於顧客而非盯著對手、對發明的熱情、對營運卓越的承諾,以及長期思考。
亞馬遜靠什麼賺錢?
年報把收入分成七類。自營網路商店 2,693 億美元、第三方賣家服務 1,722 億、AWS 雲端 1,287 億、廣告 686 億、訂閱 496 億、實體店 226 億、其他 59 億,合計 7,169 億美元。其中只有自營網路商店與實體店是它自己進貨販售,占總營收約 41%。其餘來自向第三方賣家收取的服務費、雲端租用、廣告曝光與會員費,這些項目沒有進貨成本。
AWS 對亞馬遜有多重要?
AWS 2025 年營收 1,287 億美元,占亞馬遜總營收 18%,但營業利益 456 億美元,占公司營業利益的 57%。AWS 的營業利益率 35.4%,北美與國際兩個分部合計的利益率是 5.8%。AWS 同時也是資本支出的大宗,2025 年新增不動產與設備 965 億美元,2023 年時是 248 億。分部資產方面,AWS 占 1,901 億美元,超過全公司 3,570 億的一半。
亞馬遜跟沃爾瑪差在哪?
兩家的營收規模在同一個量級,但收入組成不同。把損益表換算成同樣的 100 元:沃爾瑪每收 100 元有 75.1 元是進貨成本,最後留下 4.2 元營業利益。亞馬遜每收 100 元只有 49.7 元是進貨成本,留下 11.2 元。差異來自收入組成而非進貨議價能力:亞馬遜的營收裡有雲端、廣告、訂閱與第三方賣家服務費,這些項目沒有進貨成本。把 AWS 排除後,亞馬遜其餘部分的營業利益率是 5.8%。另外兩家的會計年度不同,亞馬遜用日曆年,沃爾瑪的財年在一月底結束。
亞馬遜的廣告收入是怎麼來的?
亞馬遜 2025 年的廣告服務收入是 686 億美元,2023 年為 469 億、2024 年為 562 億。主要來自在平台上銷售商品的第三方賣家,他們付費購買商品曝光與搜尋排序位置,另外也包含它自有影音與串流服務上的廣告。這塊收入的特點是幾乎不需要額外的進貨或配送成本,因為流量本來就存在。
亞馬遜有多少員工?
截至 2025 年 12 月 31 日,亞馬遜雇用約 1,576,000 名全職與兼職員工,年報另註明公司還會使用獨立承攬人員與臨時人力補充勞動力。這個數字反映了它的業務性質:雲端與廣告不需要太多人,但倉儲、揀貨、包裝與最後一哩配送需要大量人力,而那正是它營收的主要來源。
看這種多角化的公司要注意什麼?
有四件事在年報裡查得到。第一,看分部揭露而不是合併數,多角化公司的整體利潤率會把差異很大的幾門生意平均掉。第二,看多做一筆生意要多花多少錢,亞馬遜 2025 年履約費用 1,091 億美元、技術與基礎設施 1,085 億,兩者合計超過營收三成。第三,看資本支出,2025 年新增不動產與設備 1,424 億美元,這些金額會先變成資產,之後幾年才透過折舊反映在損益表上。第四,看新業務是自己長出來的還是併購來的,這會影響它的可重複性。
亞馬遜的年報列了哪些風險?
亞馬遜 2025 年報的風險章節重點包括六項。一,面臨激烈競爭,而它同時在零售、雲端、廣告與串流多個市場競爭。二,顯著的庫存風險,自營商品賣不掉的跌價損失由公司承擔。三,履約網路與資料中心的優化與營運風險,設施建置的規模與位置若判斷錯誤會造成損失。四,零售業務的季節性變動對營運造成額外壓力。五,政府監管持續演變,不利的改變可能損害業務。六,資料遺失或資安事件。資本支出的規模也要一起看:2025 年 AWS 新增不動產與設備 965 億美元,高於該分部當年的營業利益 456 億,這筆投入的回報要數年後才看得出來。
延伸閱讀
 沃爾瑪(WMT)靠什麼賺錢
 好市多(COST)靠什麼賺錢
 Visa(V)靠什麼賺錢