嬌生(代號 JNJ)在台灣最有名的是嬰兒油跟 OK 繃,但那不是它現在在賣的東西。
它一年收 942 億美元,六成四來自處方藥,三成六來自開刀房裡的器械。它最強的地方,是同時有兩門節奏完全不同的生意,一門要不停投研發,一門不用。它最怕的,是專利到期,因為專利一過,同樣的藥別人就能做。
下面直接回答這幾題
它賣的東西跟你想的不一樣
多數台灣人對嬌生的第一印象是嬰兒沐浴用品,但消費品那條線在 2023 年就被分拆出去了,年報把它列在「停業單位」,現在買嬌生這檔股票,買到的跟藥妝店貨架上那些東西已經沒有關係。
年報裡的嬌生只做兩件事:處方藥,還有醫院裡用的器械。年報把它們叫做「創新藥」與「醫材」。
創新藥那一塊做的是腫瘤、免疫、神經、肺動脈高壓這幾類,都是需要醫生開處方的藥,病人不會自己走進藥局買。醫材那一塊做的是手術器械、骨科植入物、心血管導管、隱形眼鏡,賣的對象是醫院跟醫生,不是一般消費者。
兩邊都有一個共同點:掏錢的人跟決定買什麼的人不是同一個。決定用哪支藥、哪把器械的是醫生,付錢的多半是保險或政府。所以這一行的競爭不在店頭的貨架上,而在臨床試驗的數據、醫生的使用習慣,以及各國健保願意給付多少錢。這也是為什麼它的銷售與管理費用會占到營收的四分之一。
員工約 138,200 人,散在全世界。這是一家把研究、製造、銷售三段都自己做的公司。
為什麼要把這兩門生意講清楚?因為它們的獲利節奏完全不同,而多數報導談嬌生的時候只講其中一邊。把一家公司的營收拆開來看,是判斷它「賺的錢會不會突然消失」最直接的方法,而年報一定會拆,只是拆在比較後面的附註裡。
兩條腿,一條很吃研發,一條沒那麼吃
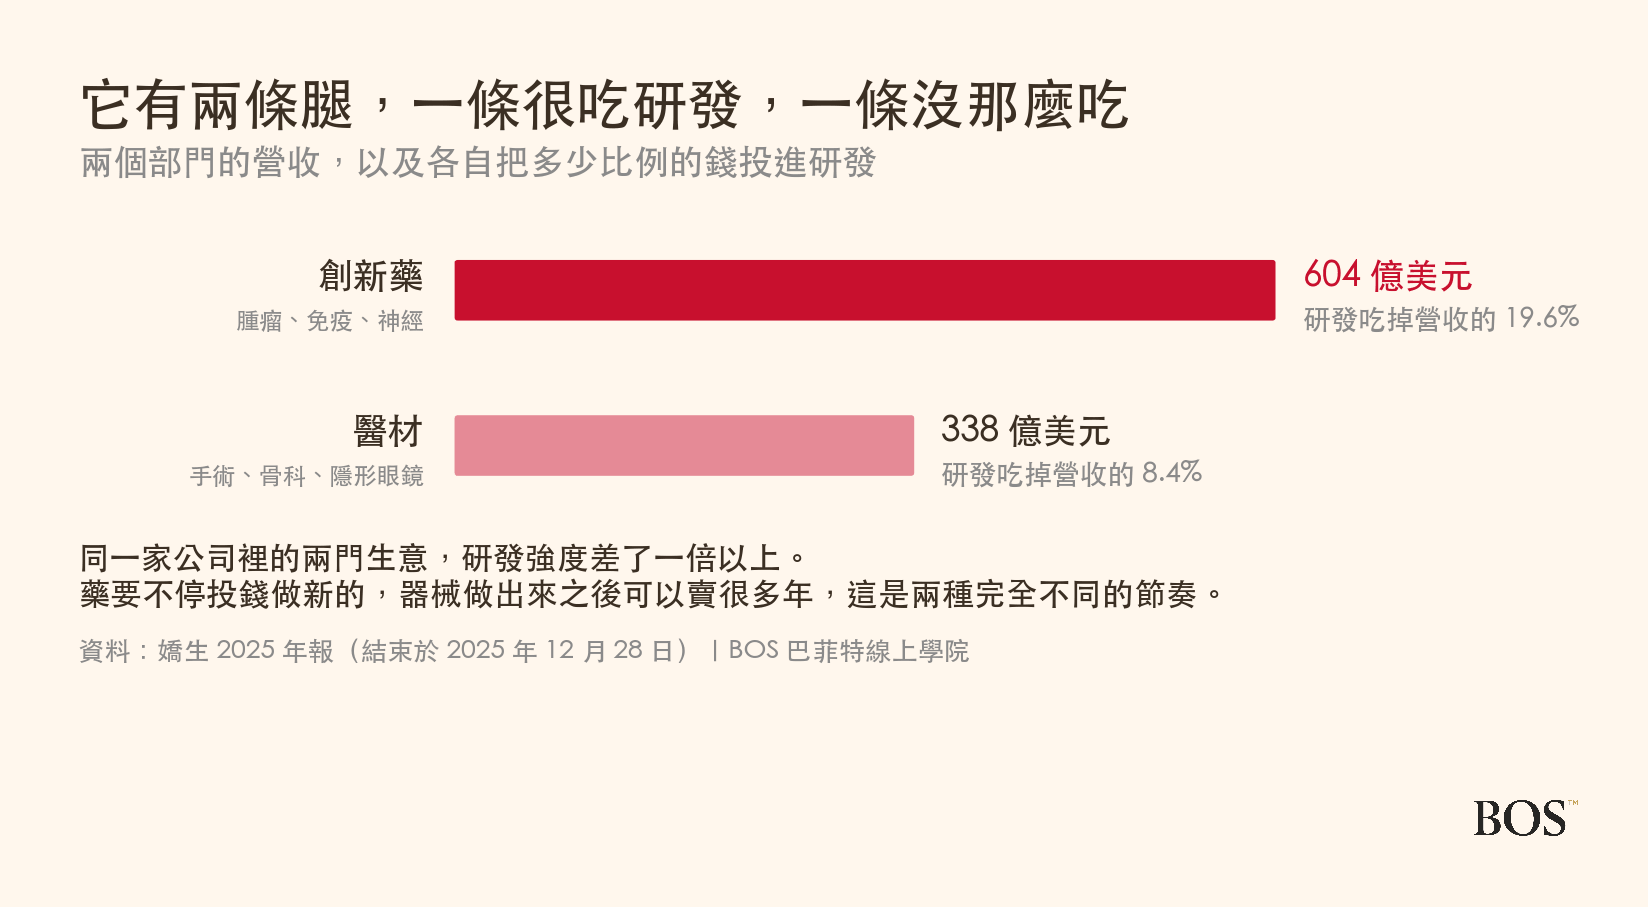
創新藥一年 604 億美元,醫材 338 億美元。但兩門生意花在研發上的比例差很多:創新藥吃掉自己營收的 19.6%,醫材只有 8.4%。
這個差距來自兩種生意的本質。一支藥的專利有期限,到期之後別人就能做一模一樣的東西,所以藥廠必須不停投錢做下一支,否則收入會自己消失。
器械不一樣。一把手術器械賣進醫院之後,外科醫生會用上很多年,換掉不只要花錢重買,還要讓整組人重新受訓、重新熟悉手感,所以醫材的營收比較黏,研發的壓力也比較小。
把這兩門生意放在同一家公司裡,效果是互相扶著走:藥賺得多但會突然掉,器械賺得少但掉得慢。對投資人來說,這代表嬌生的獲利曲線會比純藥廠平順,但它在最好的那幾年,也不會像純藥廠那樣衝得那麼高。
每收 100 元,剩下 27.1 元
那它到底賺多少?這裡要先講一件事:嬌生的損益表上沒有「營業利益」這一行。
它的損益表把利息、官司、賣掉東西的損益全部混在一起算到稅前獲利,所以那個數字看不出本業。我們照同一套定義自己算了一次:營收減掉製造、研發、銷售與管理,每收 100 元剩下 27.1 元。
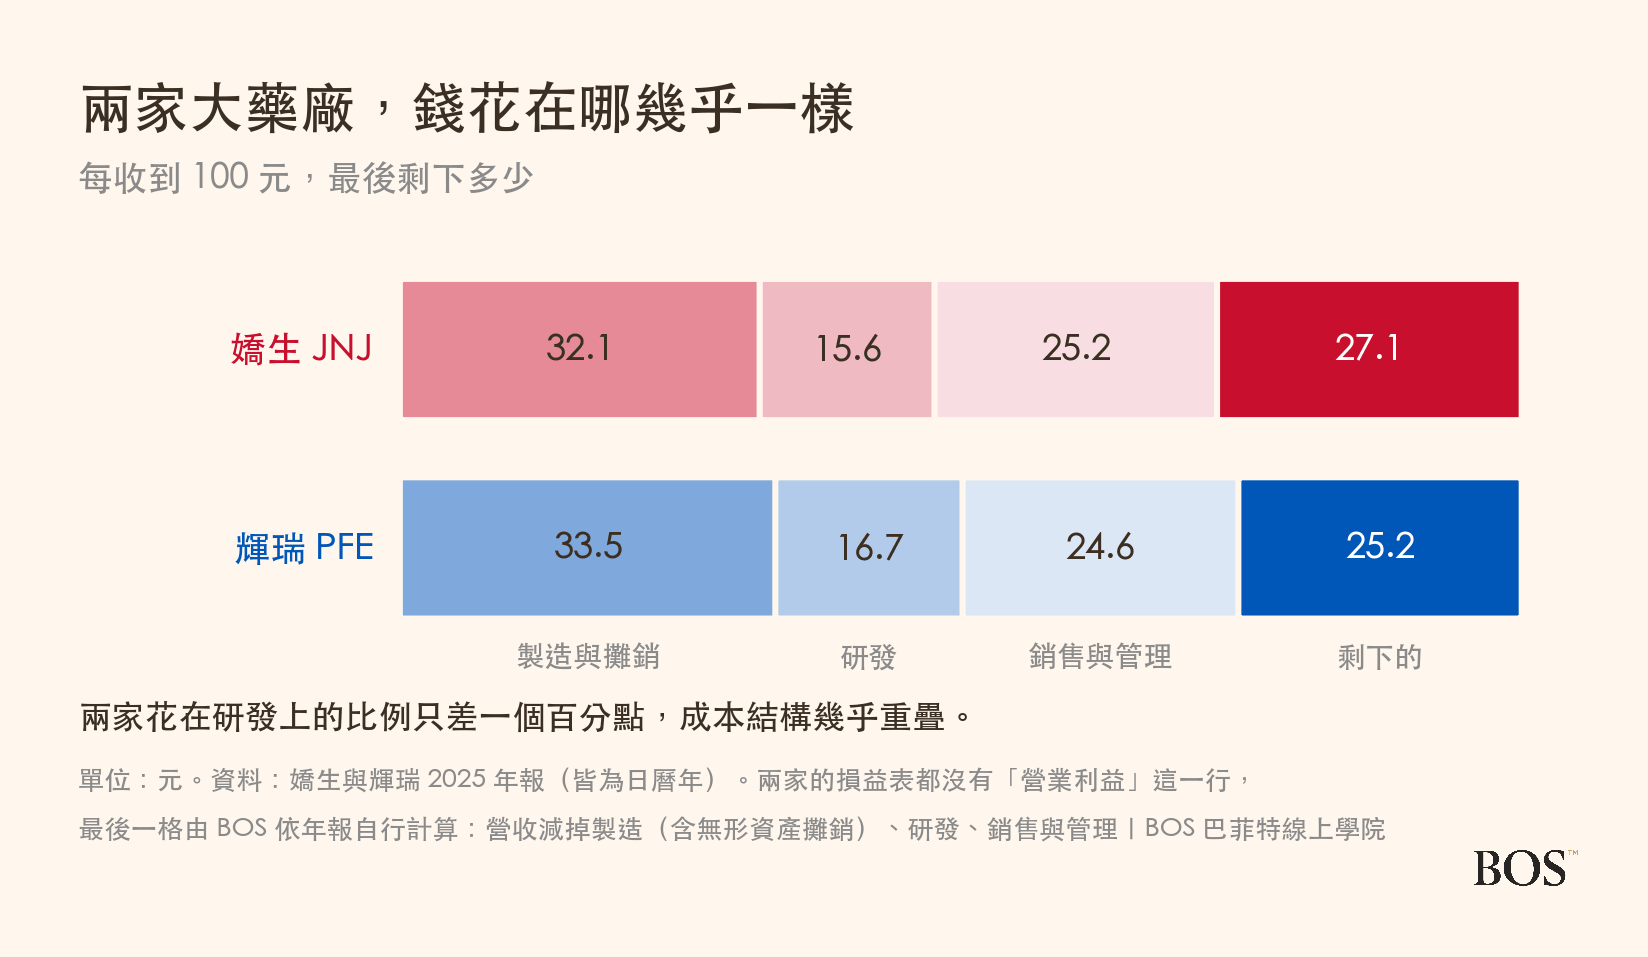
成本的形狀很有代表性:製造只占 32.1 元,銷售與管理卻占 25.2 元。一顆藥的原料成本通常很低,貴的是把它推到醫生手上的那整套人力。
研發占 15.6 元。這個數字要跟前面的分部一起讀:整體 15.6%,但藥的那半邊是 19.6%。
再往下一層還有一件事值得知道。製造成本那 32.1 元裡面,有 4.9 元根本不是製造,是它買下別家公司時付出去的錢,正在一年一年攤銷。這一點在跟別家比毛利率的時候很重要,因為每家公司放這筆錢的位置不一樣,後面那一節會再講一次。
藥廠最怕的那天,日期是寫在紙上的
看藥廠有一件事跟看別的行業完全不一樣:它最大的風險不是明天發生的,是好幾年後的某一天發生的,而那一天現在就查得到。
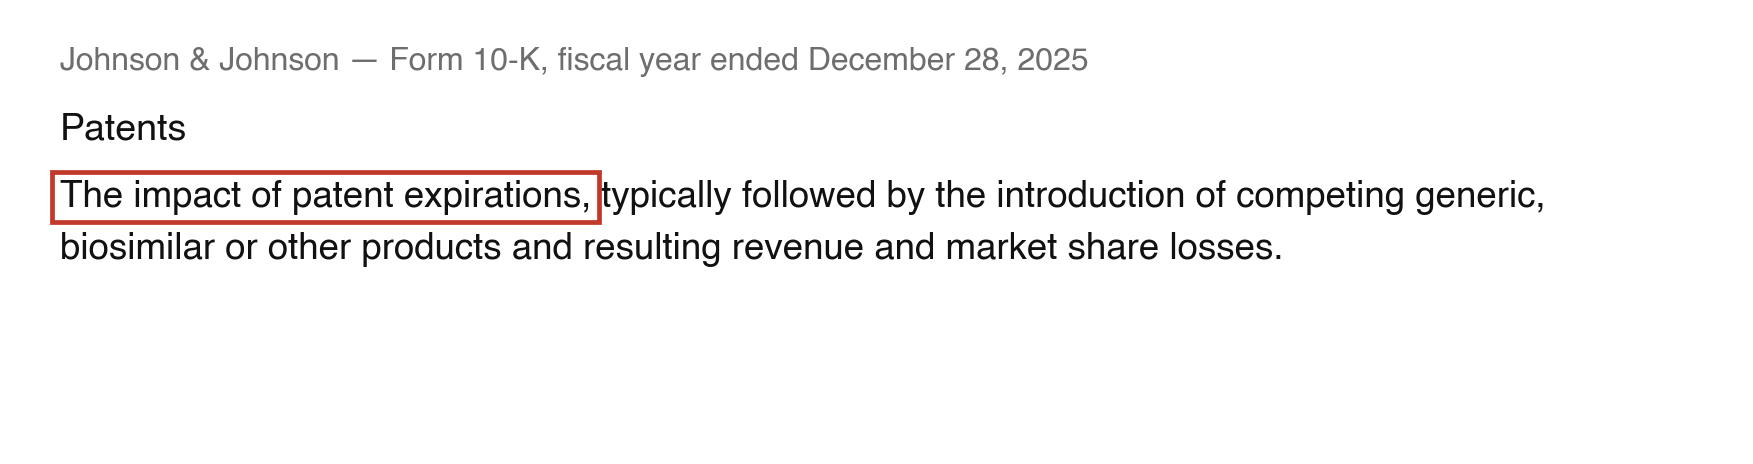
一支藥的專利有明確的到期日,那天一到,別家公司就能合法做出成分一樣的東西,價格通常只有原廠的一小部分,而這件事所有人都知道會發生、也知道大約哪一天發生,所以它不是風險事件,比較像一筆已經記在行事曆上的收入減項。
嬌生自己就正在面對一次。年報揭露,它的第二大產品占總營收約 6.5%,而已經有多家公司在向各國主管機關申請它的生物相似藥,年報也直接寫,這支藥的銷售下滑就是當年製造成本占比上升的原因之一,因為賣得少的那支剛好是毛利比較高的。
好消息在另一邊。腫瘤藥一年 254 億美元,比前一年多了 22%,光是最大的那支就有 144 億美元。新的一批正在接上舊的。
所以看藥廠的重點很清楚:要看的是它接下來會掉的那幾支藥,跟正在長的那幾支,哪一邊比較大,這件事在年報的產品營收表裡一支一支都列得出來,不用猜。
這一行會讓稅前獲利一年之內翻倍
嬌生的稅前獲利為什麼看不出本業?原因在損益表倒數幾行的一個項目。
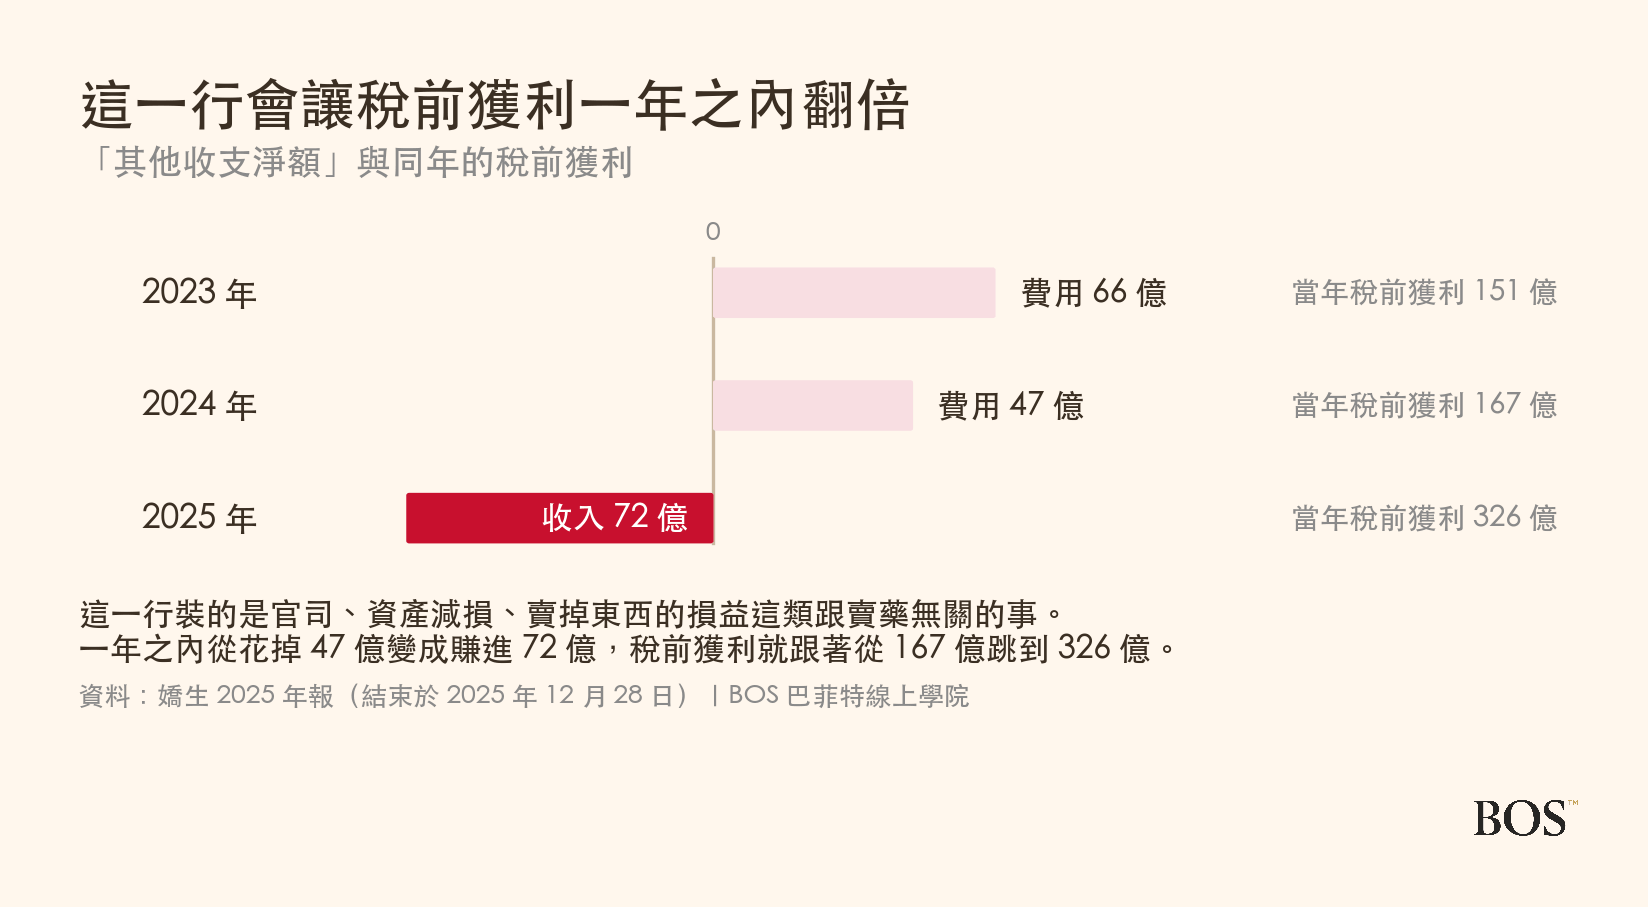
損益表上有一行叫「其他收支淨額」,裝的是官司、投資的損益、資產減損、賣掉事業的損益這些跟賣藥無關的事。這些事情本身不奇怪,一家開了一百多年、在幾十個國家有工廠的公司,每年都會有東西賣掉、有資產減值、有官司在打。問題在於它們被放在同一行,而且金額大到可以蓋過本業。
2024 年它是 47 億美元的費用,2025 年變成 72 億美元的收入,一來一往差了 119 億。結果就是稅前獲利從 167 億跳到 326 億,每股盈餘從 5.79 美元變成 11.03 美元。
本業有變好嗎?有,但沒有到一倍。營收只成長了 6%。差額幾乎都來自那一行。
要避開這個坑,做法其實很簡單:不要用每股盈餘或稅前獲利去判斷藥廠的本業,改看營收、毛利率,以及「營收減掉製造、研發、銷管」這三個一起看。這三個數字都在損益表的上半部,不會被下面那幾行汙染。前面那張 100 元的圖,用的就是這個口徑。
這是看大型藥廠時最容易被騙的地方。財經網站上那個「每股盈餘成長 90%」是真的,但它講的不是賣藥。
看藥廠這一行,先看什麼
第一,哪幾支藥的專利快到期,占營收多少。年報會揭露主要產品的營收與專利狀況。這件事有明確日期,可以提早好幾年算出來。
第二,新的那批藥長得多快。只看營收總數會被抵銷掉,要拆到治療領域甚至單一產品去看。
第三,研發占營收多少,而且要分部門看。整體數字會被醫材稀釋,要看藥那一塊自己的比例才問得出投入強度。
第四,把「其他收支」那一行單獨拉出來。它會讓稅前獲利跟每股盈餘失真,而且失真的方向每年不一樣。
這門生意實際上有多大
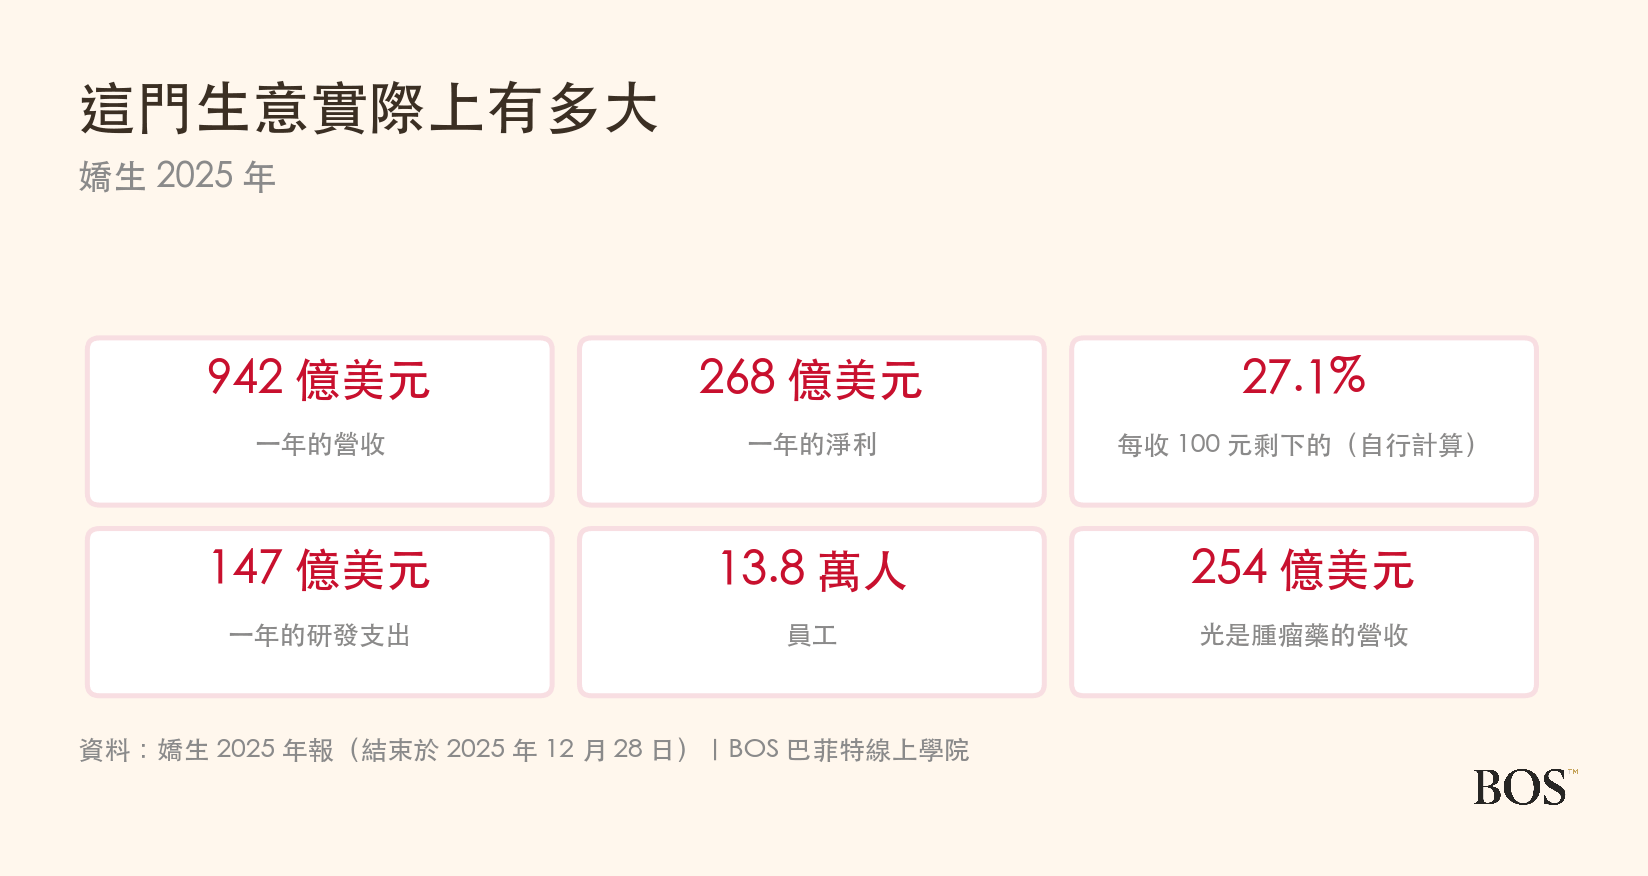
2025 年營收 942 億美元、淨利 268 億美元,研發花了 147 億美元。光是腫瘤藥這一個領域就有 254 億美元,比很多整家上市公司的營收還大。
把研發那個數字放在心上:它一年投進去 147 億美元,而這筆錢有很大一部分最後不會變成任何一支上市的藥,這是這門生意的入場費,也是為什麼小公司做出好東西之後,常常最後選擇賣給大藥廠,而不是自己拿去申請上市。
什麼會讓這門生意變難做
下面幾條都寫在嬌生自己的年報風險章節裡。
第一,專利到期。年報把它列在最前面,並說明專利一過,學名藥與生物相似藥就會進來,接著是營收與市占的流失。
第二,專利被挑戰。年報寫,競爭對手挑戰它專利的頻率與強度都在增加,而法院與主管機關對這類挑戰也比以前更容易接受。專利到期日不是保證,是可能提前的。
第三,新藥做不出來。年報把「新產品能不能開發成功、能不能取得核准、上市後能不能賣得動」列為風險。研發的錢要先花,結果要好幾年後才知道,而且失敗的那些不會單獨列在損益表上讓你看見,只會混在每年的研發費用裡。
第四,官司。「其他收支」那一行裡有一大部分就是官司。金額大、時間長、結果難預測,而且不會反映在營收上,所以看營收與毛利率完全看不出這件事的存在。一家公司的官司要嚴重到什麼程度才會影響本業,年報的法律程序那一節會寫,值得翻一下。
跟輝瑞到底差在哪
兩家都是美國的大型藥廠,成本結構幾乎重疊:製造 32 對 34、研發 16 對 17、銷管 25 對 25。把損益表攤平成 100 元,兩條線幾乎疊在一起。
分野在別的地方。嬌生一年 942 億美元、還在成長 6%。輝瑞 626 億美元,比前一年少 1.6%。
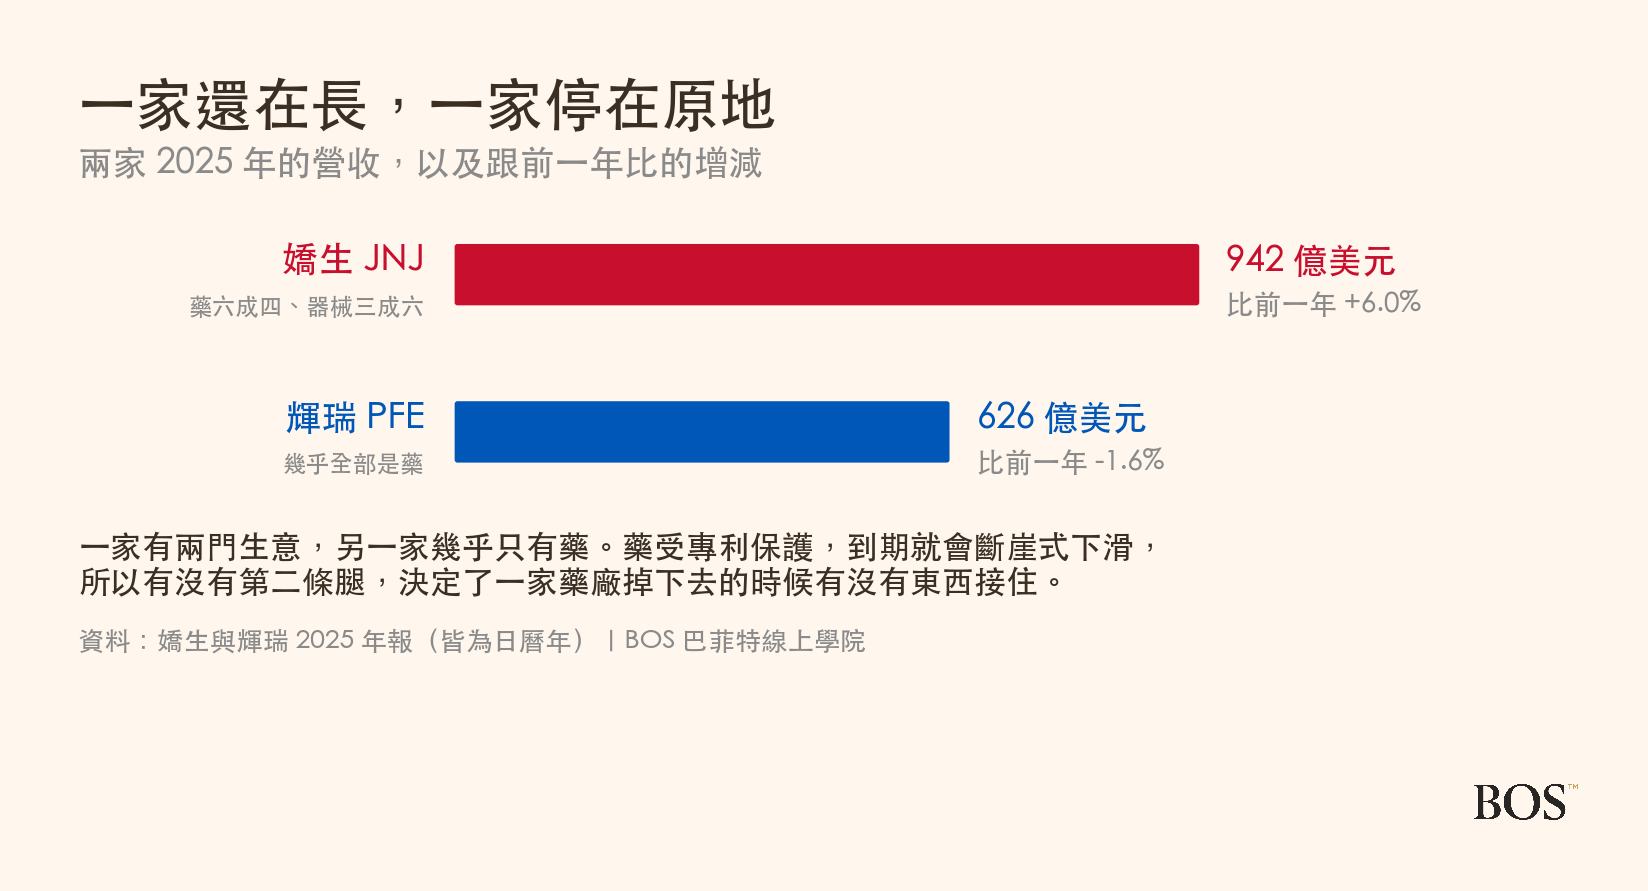
更根本的是結構:嬌生有醫材那條腿,輝瑞幾乎全部是藥。藥的營收會因為專利到期而斷崖式下滑,而輝瑞沒有另一門生意去接。
還有一件讀報表時很容易出錯的事。輝瑞的無形資產攤銷是單獨一行,嬌生的則含在製造成本裡面。上面那張圖已經把口徑拉齊了,但如果直接拿兩家的毛利率比,會得到錯的結論。
想知道輝瑞那一邊的細節,可以看輝瑞(PFE)靠什麼賺錢,那篇會從「營收停住的藥廠」這個角度把同一件事再走一遍。
想自己追蹤,可以看哪裡
想看嬌生目前的股價、市值與各項數據,可以到StockBoss 的嬌生個股頁。想看原始資料,它的投資人關係網站會放每一季的財報與年報,本文所有數字都來自它 2025 年的年報,公開在美國證券交易委員會的資料庫。
看藥廠的年報有一個要特別留意的地方:它們的損益表通常沒有「營業利益」這一行。本文用的那個數字是我們照「營收減掉製造、研發、銷管」自己算的,跟財經網站上抓到的數字可能不一樣,比較之前要先確認雙方的定義。嬌生的會計年度在十二月底附近結束,但不是固定的 12 月 31 日,細節可以看財年是什麼。
順著這個系列往下看:輝瑞、禮來、諾和諾德、家得寶、勞氏、台積電、輝達、微軟、亞馬遜、Visa、萬事達卡、迪士尼、Netflix、沃爾瑪、好市多、可口可樂、百事、寶僑、聯合利華、麥當勞、星巴克、開拓重工、迪爾、字母、Meta、英特爾、超微、摩根大通、美國銀行、聯合健康、CVS Health、默克、艾伯維、亞培、美敦力、耐吉、Lululemon、TJX、Ross Stores、Target、高露潔、金百利克拉克、美國廢棄物管理、美國運通、PayPal、優比速、聯邦快遞、西斯科、穆迪、標普全球、Veeva、甲骨文與CrowdStrike。

BOS 巴菲特線上學院的內容團隊。我們專注在價值投資,相信一家好公司的價值要用年來衡量,而不是用天。與其猜下週的漲跌,我們更在意這門生意十年後還在不在、還賺不賺得到錢。這個團隊做的事,是陪著大家把不懂的地方一個一個弄懂,從第一次翻開財報看不懂,一路到能自己說清楚一家公司靠什麼賺錢。
常見問題
嬌生是什麼公司?
嬌生(紐約證交所代號 JNJ)1887 年在美國紐澤西州設立,是一家控股公司,底下的營運公司遍布全球,員工約 138,200 人。它現在只有兩個部門:創新藥與醫材。創新藥涵蓋腫瘤、免疫、神經與肺動脈高壓等處方用藥,醫材涵蓋手術器械、骨科植入物、心血管導管與隱形眼鏡。消費品事業已於 2023 年分拆,年報列為停業單位。2025 會計年度(結束於 2025 年 12 月 28 日)營收 942 億美元,淨利 268 億美元。
嬌生靠什麼賺錢?
2025 年嬌生營收 942 億美元,其中創新藥 604 億(占 64.1%)、醫材 338 億(占 35.9%)。毛利率 67.9%,淨利 268 億美元,稀釋後每股盈餘 11.03 美元。它的損益表沒有「營業利益」這一行,若照「營收減掉製造、研發、銷售與管理」計算,每收 100 元剩下 27.1 元。成本結構為製造 32.1 元、銷售與管理 25.2 元、研發 15.6 元。研發合計 147 億美元,其中創新藥占該部門營收 19.6%,醫材僅 8.4%。
藥廠為什麼那麼怕專利到期?
因為專利給的是「只有我能賣」這件事,而它有明確的到期日。專利一過,其他公司就能合法製造成分相同的學名藥或生物相似藥,價格通常遠低於原廠,原廠的營收與市占會迅速流失。嬌生年報把專利到期列在風險章節最前面幾條,並揭露其第二大產品占總營收約 6.5%,已有多家公司在申請其生物相似藥。年報同時說明,競爭對手挑戰專利的頻率與強度都在增加,因此到期日並非保證,有可能提前。
嬌生跟輝瑞差在哪?
兩家的成本結構幾乎重疊:製造 32 對 34、研發 16 對 17、銷售與管理 25 對 25(每 100 元)。規模與方向不同:嬌生 2025 年營收 942 億美元、年增 6%,輝瑞 626 億美元、年減 1.6%。結構上嬌生有醫材這條腿(占營收 35.9%),輝瑞幾乎全部是藥,因此嬌生在單一藥品專利到期時有其他業務承接。讀報表要注意口徑:輝瑞的無形資產攤銷是單獨一行,嬌生含在製造成本裡,直接比毛利率會得到錯誤結論。
為什麼嬌生的每股盈餘一年之內成長那麼多?
主要來自損益表上「其他收支淨額」那一行,內容是官司、投資損益、資產減損與處分事業的損益,與賣藥無關。該行 2024 年是 47 億美元的費用,2025 年變成 72 億美元的收入,一來一往差 119 億美元。結果稅前獲利由 167 億跳至 326 億,稀釋後每股盈餘由 5.79 美元變成 11.03 美元。同期營收僅成長 6%,因此每股盈餘的大幅成長主要不是來自本業。
創新藥跟醫材有什麼不一樣?
兩者的研發強度差一倍以上:創新藥的研發占該部門營收 19.6%,醫材只有 8.4%。原因在生意本質。藥受專利保護且有到期日,到期後同成分產品即可上市,因此必須持續投入研發接續產品線。醫療器械則在導入醫院與訓練醫師後可使用多年,更換成本高,營收黏著度較高,研發壓力相對小。兩者併在同一家公司,效果是藥的獲利較高但可能驟降,器械獲利較低但下滑較慢。
看藥廠這一行要注意什麼?
有四件事在年報裡查得到。第一,哪幾支藥的專利即將到期、各占營收多少,年報會揭露主要產品的營收與專利狀況,且日期明確可提早推算。第二,新產品線的成長速度,只看總營收會被抵銷,需拆到治療領域甚至單一產品。第三,研發占營收比重,且要分部門看,整體數字會被醫材稀釋。第四,把「其他收支淨額」單獨拉出來,它會讓稅前獲利與每股盈餘失真,且失真方向每年不同。
嬌生的年報列了哪些風險?
嬌生 2025 年報的風險章節重點包括四項。一,專利到期,年報說明專利期滿後學名藥與生物相似藥將進入市場,導致營收與市占流失。二,專利遭挑戰,年報指出競爭對手挑戰其專利的頻率與強度都在增加,法院與主管機關對這類挑戰的接受度亦提高。三,新產品開發風險,包含能否成功開發、取得核准與上市後的商業表現。四,訴訟,相關損益列在「其他收支淨額」,金額大且結果難以預測。
延伸閱讀
 禮來(LLY)靠什麼賺錢
 諾和諾德(NVO)靠什麼賺錢