家得寶(代號 HD)在台灣沒有店,但它是很多人第一次認識「美國零售股」時會遇到的名字。
它賣的是釘子、木材、油漆、洗衣機,一年結帳十六億次,平均每筆九十美元。它最強的地方,是這些東西不能等一週再送到,客人需要今天就拿到手。它最怕的,是房子沒人買也沒人修,因為那時候沒有人需要它。
下面直接回答這幾題
它賣的是別人家裡的零件
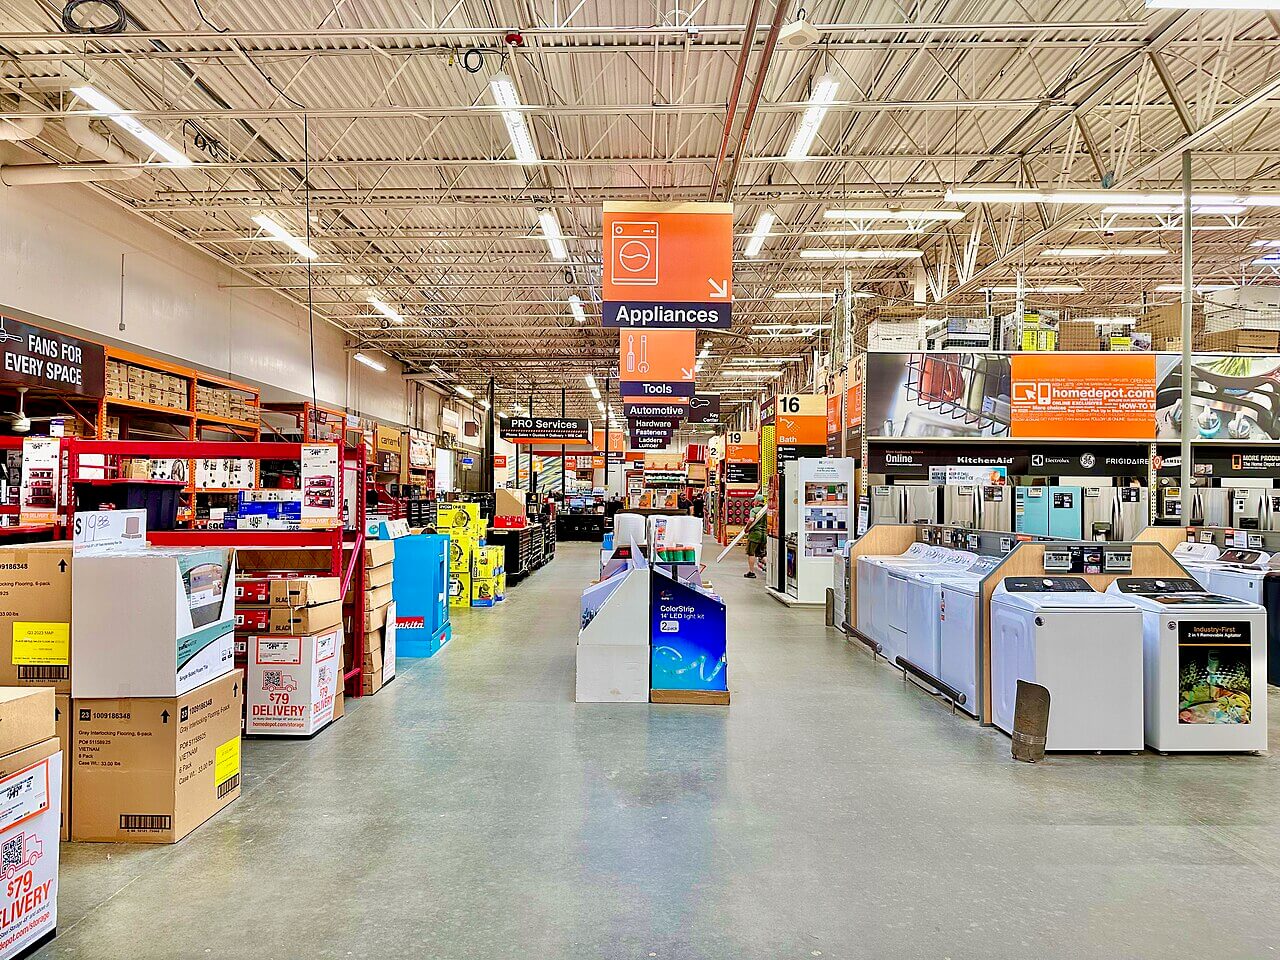
年報寫,家得寶 1978 年在美國德拉瓦州設立,總部在喬治亞州亞特蘭大。它賣的是居家修繕產品、建材、園藝用品、裝飾品,還有設施維修用的耗材,同時也提供安裝服務與工具租借。到 2025 財年結束為止,它在美國、加拿大與墨西哥開了 2,359 家店,光是加州就有 247 家、德州 190 家、佛州 163 家。
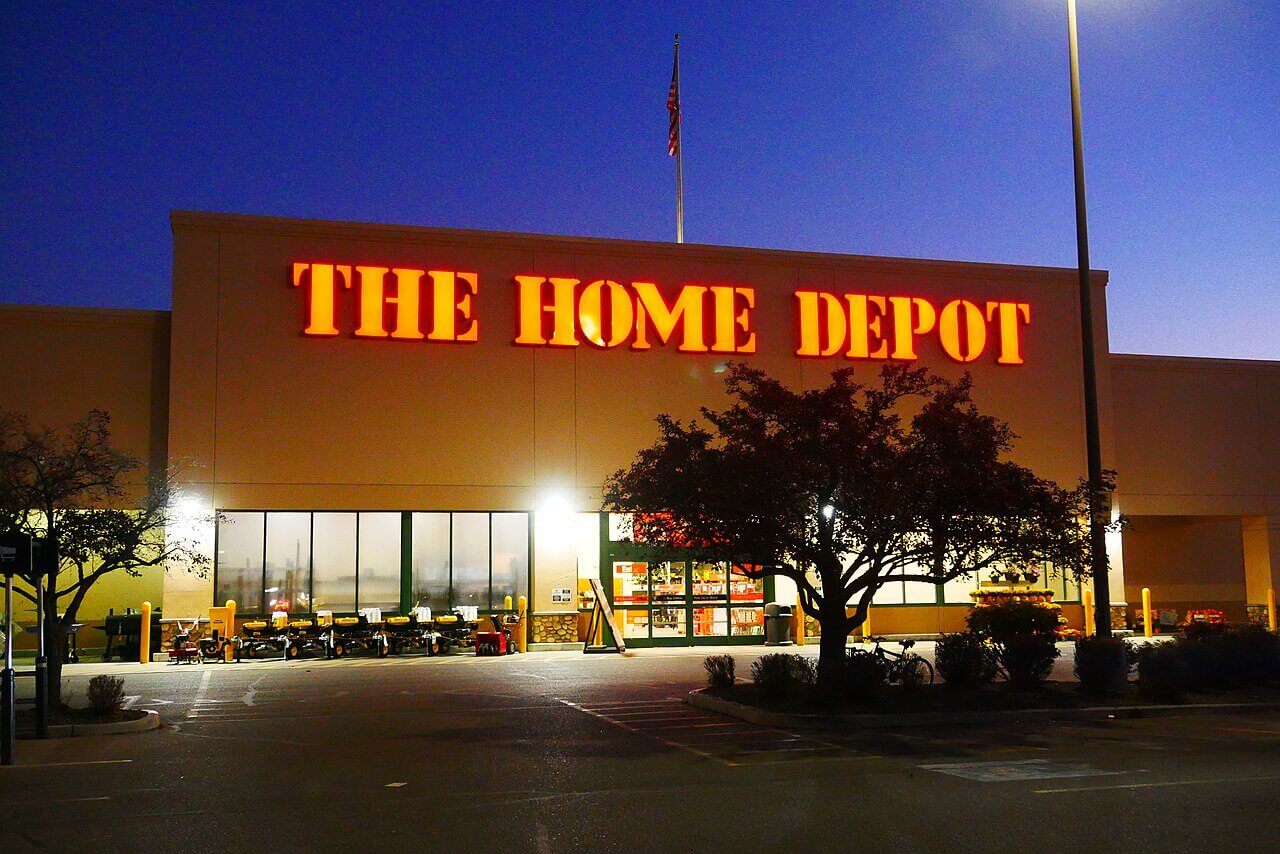
這種店賣的東西有一個共同點:它們幾乎都是別人家裡壞掉的東西,水管漏了、插座燒了、屋頂缺幾片瓦,這些事都不能等,也很難花一個週末貨比三家,所以客人多半就近去最方便的那家店,把需要的零件買齊。
年報把客人分成三種:自己動手做的(年報寫 DIY)、請人來做的(DIFM),還有專門靠這一行吃飯的專業客戶,年報統一叫他們 Pro。第三種是水電工、木工、承包商與物業管理人員,他們不是一年來一次,而是幾乎每天都要來補貨。這種店開在美國郊區的公路旁,門口停著小貨車,早上七點就有一批人推著推車進去補當天工地要用的材料,這是它最穩定的一批客人。
對零售商來說,這三種客人的價值差很多。散客一年來幾次,專業客戶一週來好幾次,而且買的量大、退貨少、不太殺價,所以年報花了很長的篇幅講它為這群人做了什麼:專屬的報價與交貨系統、工地直送、專用的信用額度,還有一套會員制度。
每收 100 元,留下 12.7 元
那它賺多少?2025 財年營收 1,647 億美元,每收到 100 元,最後留下 12.7 元當營業利益。
12.7 元這個水準放在前面幾篇裡看起來很小。同樣是每收 100 元,做晶片設計的留下 60 元,做代工的留下 50 元,而家得寶只留下不到 13 元。
但零售業本來就不是靠利潤率賺錢的。以下這一段是看所有零售股都用得到的觀念。它靠的是把同一批錢在一年之內轉很多次。年報揭露它的存貨一年周轉 4.4 次,代表貨架上的東西平均不到三個月就換過一輪。利潤率低、周轉快,最後算出來的投入資本報酬率是 25.7%,這個數字比很多毛利率漂亮的公司還高。
所以看零售股不能只看營業利益率。要問的是這門生意一年能把錢轉幾次,因為一趟只賺 12.7 元的生意,跑四趟就是 50 元。
這也解釋了為什麼零售商對「貨賣不掉」這件事特別敏感。一批貨卡在架上多待一個月,那筆錢那個月就沒辦法再去賺下一趟,而它的利潤本來就薄,少轉一趟的損失比毛利率高的公司大得多。零售業每年固定的清倉與促銷,多半是為了把錢從架上換回來,不是為了衝營收。
一年十六億筆,平均每筆九十美元
那這 1,647 億美元是怎麼一塊一塊收進來的?把它拆開來看,形狀會清楚很多。
2025 財年結帳了 16.0 億筆,平均每筆 90.56 美元。一年 16 億筆的意思是,全美國每個人平均一年在它那裡結帳將近五次。
這兩個數字合在一起,就把這門生意的形狀決定了:它要成長只有兩條路:讓更多人走進來,或者讓每個人多買一點。年報把這兩條路分開追蹤,一條叫交易筆數,一條叫平均客單價,而 2025 財年是客單價漲了 1.4%、筆數少了 1.0%。
筆數與客單價要分開讀。客單價會被通膨推上去,交易筆數不會,所以當一家零售商說營收成長,先看是哪一邊在動:如果只有客單價在漲、筆數在掉,那多半是東西變貴了,不是生意變好了。2025 財年的家得寶就是這個形狀,兩者相抵之後同店銷售只剩 0.3%。
連續兩年萎縮之後,第三年只回到持平
那要怎麼知道這家店本身有沒有變好?零售業有一個指標比營收更適合回答這件事,叫做同店銷售。
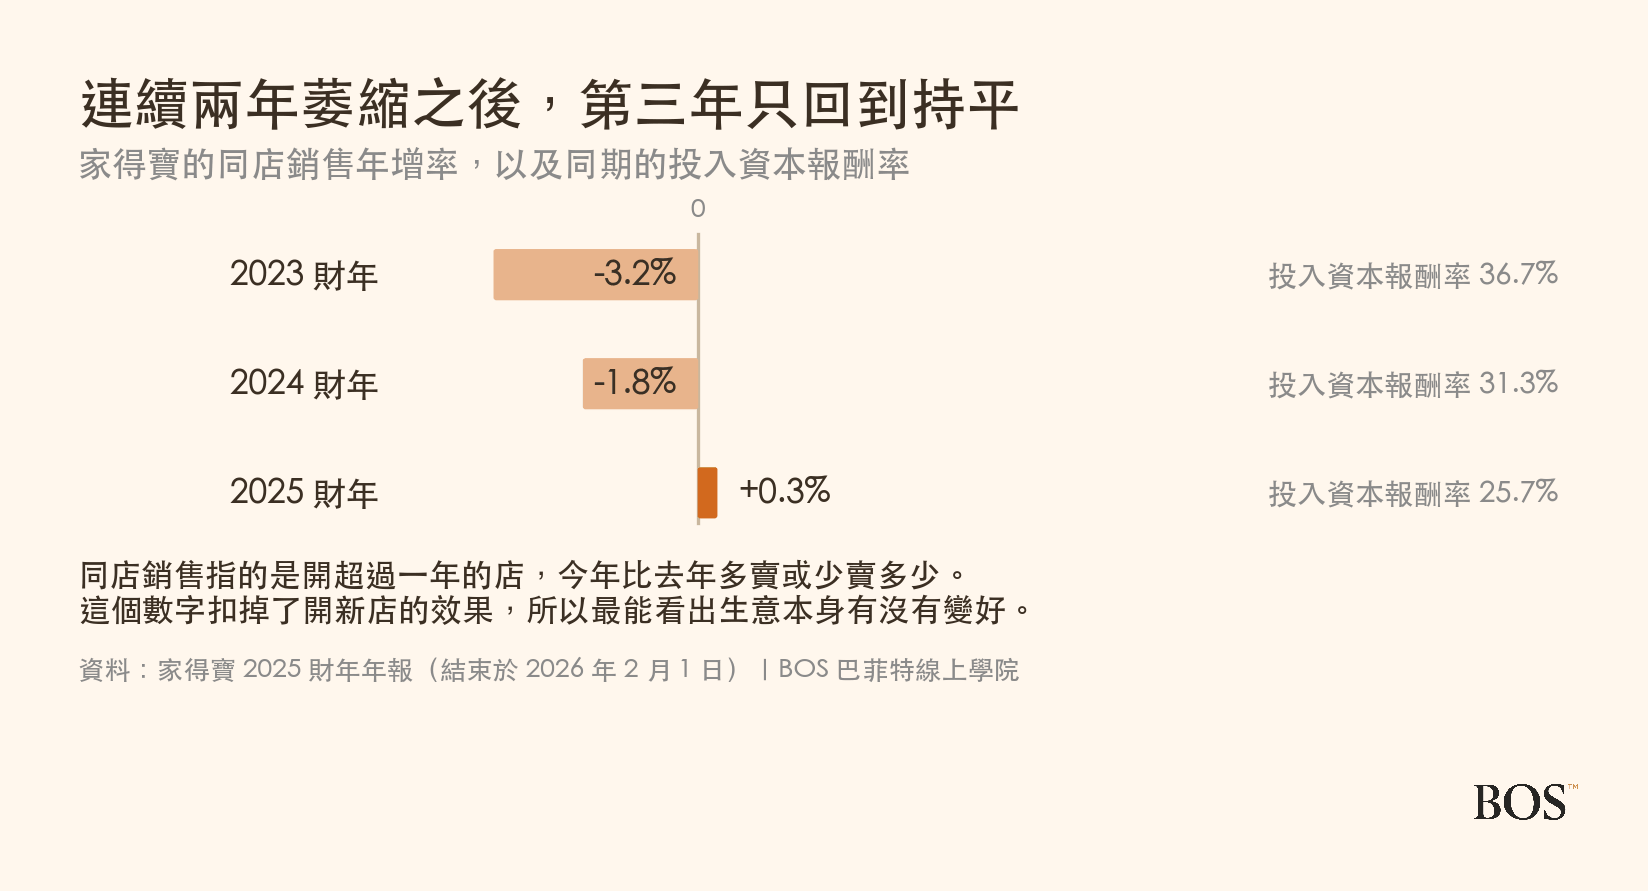
它算的是開超過一年的店,今年比去年多賣或少賣多少,因為扣掉了新開店的貢獻,所以它問的是「舊的那些店有沒有變好」,這是零售業最難用開店數字掩飾的一根指標,也是為什麼法人聽財報時第一個問的常常是這個數字,而不是營收。
家得寶的答案是:2023 財年 −3.2%、2024 財年 −1.8%、2025 財年 +0.3%。連兩年萎縮之後,第三年只回到勉強持平。
同一段時間,它的投入資本報酬率從 36.7% 一路降到 25.7%。這跟同店銷售是同一個原因的兩個面:當房子的買賣與整修都慢下來,一家專門服務房子的公司就會跟著慢下來。
它把錢從股東手上收回去了
賺到的錢,最後去了哪裡?年報裡有一段話,比損益表更能看出這家公司在想什麼。
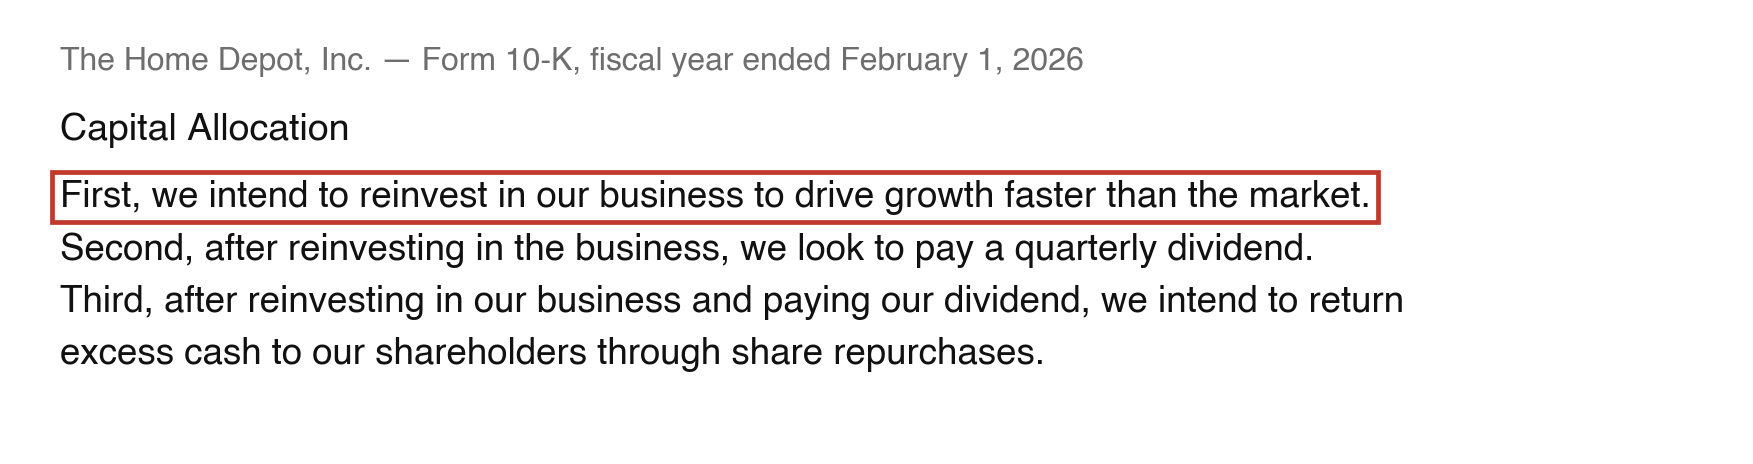
順序很重要:先投回生意,再發股息,最後才買回股票。買回股票排在最後,意思是它只用「花不完的錢」來做這件事,所以那個金額本身就是一個訊號,告訴你前面兩項今年吃掉了多少。
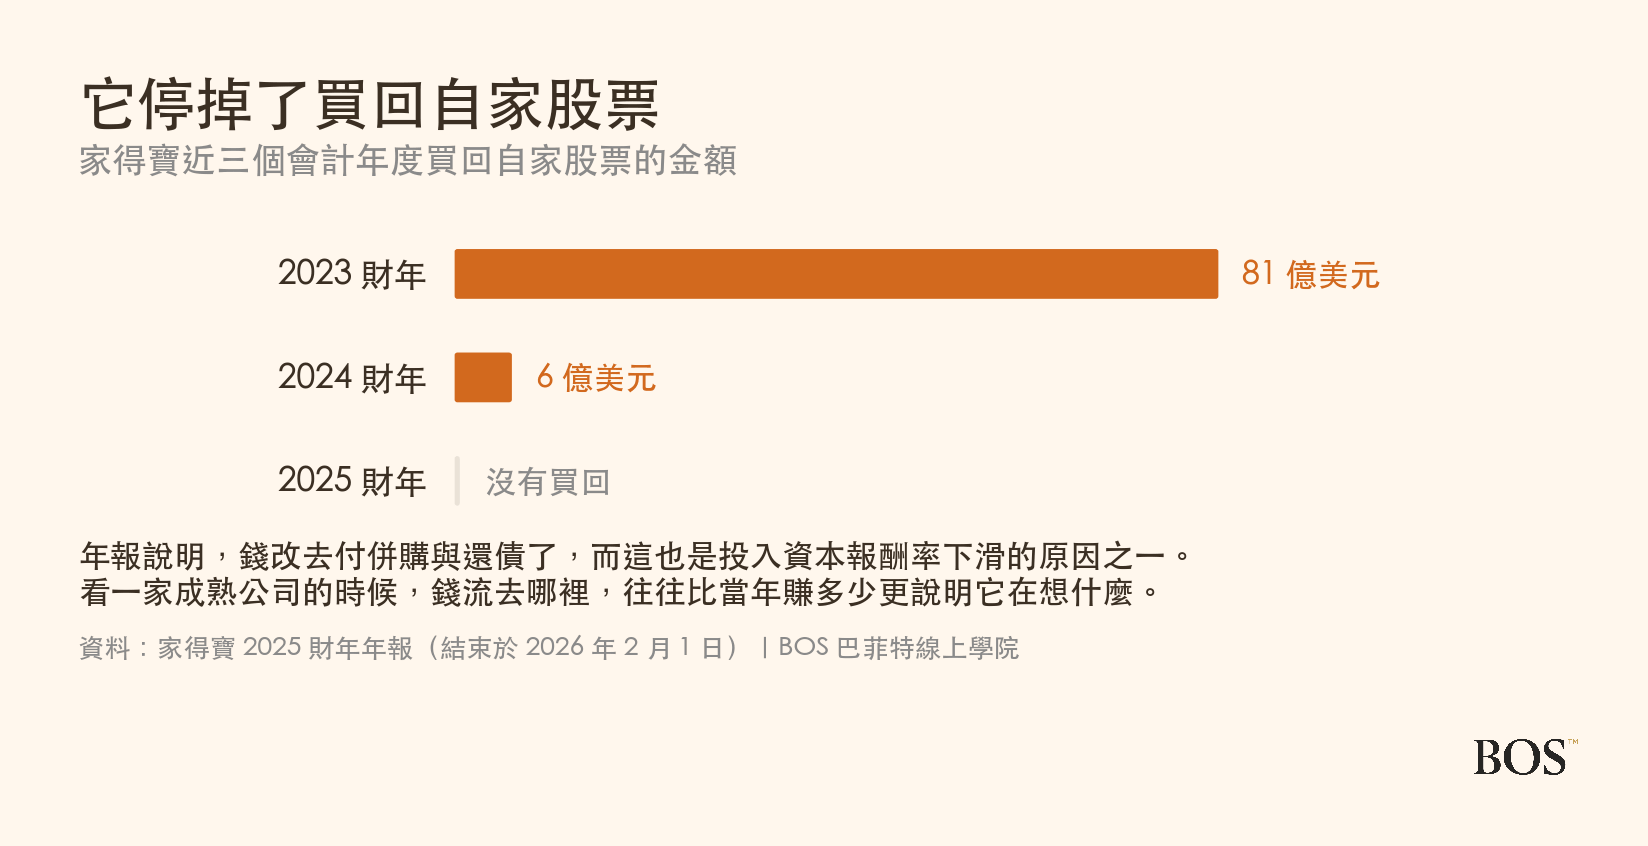
而實際發生的事情是:2023 財年它花了 81 億美元買回自家股票,2024 財年剩 6 億,2025 財年一股都沒買。錢改去付併購與還債了。
這件事本身沒有好壞,但它是一個很有用的訊號。買回股票排在配置順序的最後一位,所以它最先被犧牲,看到它停下來,就知道前面兩項正在吃掉更多的錢。
看這種零售生意,先看什麼
第一,同店銷售。營收可以靠開新店撐住,同店銷售不行,所以兩個數字如果分岔,代表成長是買來的,原本的那些店其實沒有變好。
第二,把交易筆數與客單價分開看。營收成長如果全部來自漲價,那是通膨。如果來自更多人走進來,那才是生意變好。年報把這兩個數字分開列,就是要人分開讀。
第三,存貨周轉次數。零售的利潤率天生就低,能不能賺錢取決於同一筆錢一年能轉幾次,所以這個數字掉下來的時候,通常代表貨在架上待得比以前久,而那多半是需求先慢下來的第一個徵兆。
第四,錢流去哪裡。資本支出、股息、買回股票這三項的比例會變,而比例變動的那年通常有故事。年報的資金配置那一段會講原因。
這門生意實際上有多大
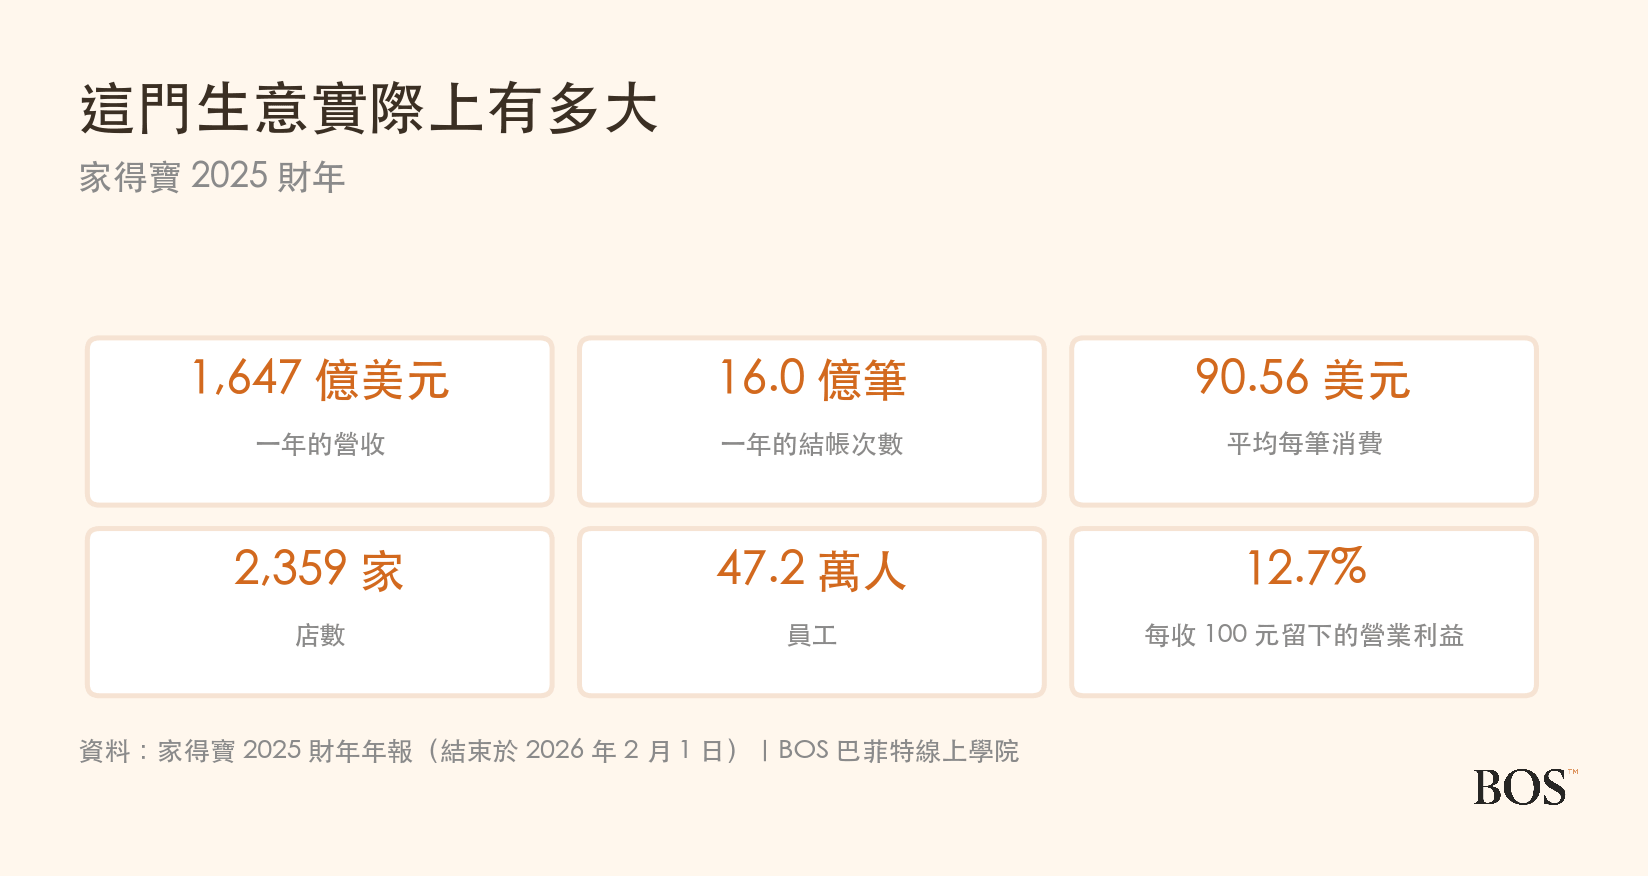
2025 財年營收 1,647 億美元、淨利 142 億美元,全年花了 37 億美元在資本支出上。員工 472,400 人,其中 422,500 人在美國、31,700 人在加拿大、17,800 人在墨西哥。
把這幾個數字放在一起,會看出這門生意的本質:它的規模是靠很多間店、很多個人、很多趟結帳一次一次堆出來的,沒有哪一個環節特別厲害。這種公司很難複製,因為要複製的是幾千個地點與幾十萬個人,而地點與人都要花很多年才長得出來。
什麼會讓這門生意變難做
一家開了兩千多家店的公司,最怕的是什麼?下面幾條都寫在家得寶自己的年報風險章節裡。
第一,房市。年報把房市與居家修繕市場的狀況列在最前面,也把房貸、房屋淨值貸款與消費信貸的狀況列進去。房子不換手,就沒有人裝修。而房子換不換手,很大一部分由利率決定,那是它完全控制不了的東西。
第二,關稅與供應鏈。年報明寫關稅、貿易政策變動與國際貿易爭端會影響它,並且提到它一直在分散供應來源。它賣的東西大多是實體貨物,關稅會直接變成進貨成本。
第三,人。年報把人力的成本與可得性列為風險。一家有四十七萬名員工的公司,薪資只要動一個百分點,金額就以十億計,而這筆錢是從那 12.7 元的營業利益裡出的,不是從 66.7 元的進貨成本裡出的。
第四,季節。年報說明春季是它的旺季,園藝與戶外的商品集中在那幾個月。一家生意集中在特定季節的公司,遇到壞天氣就是遇到壞業績,而這件事每年都可能發生。這也代表它的每一季不能直接互相比較,要比就要跟去年的同一季比,這是看所有零售股都要先建立的習慣。
跟勞氏到底差在哪
這一行只有兩家大公司,另一家是勞氏。它們賣的東西、開店的方式、面對的客人幾乎一模一樣。

兩家的毛利率幾乎相同:家得寶 33.3%,勞氏 33.5%。這代表它們的進貨成本結構沒有差別,畢竟賣的是同一批品牌的同一批貨。
差距出現在後面那一段成本。家得寶每收 100 元花 20.6 元在店面、人事與折舊上,勞氏花 21.7 元,所以最後留下的是 12.7 元對 11.8 元。這一塊多出來的錢,多半來自規模。
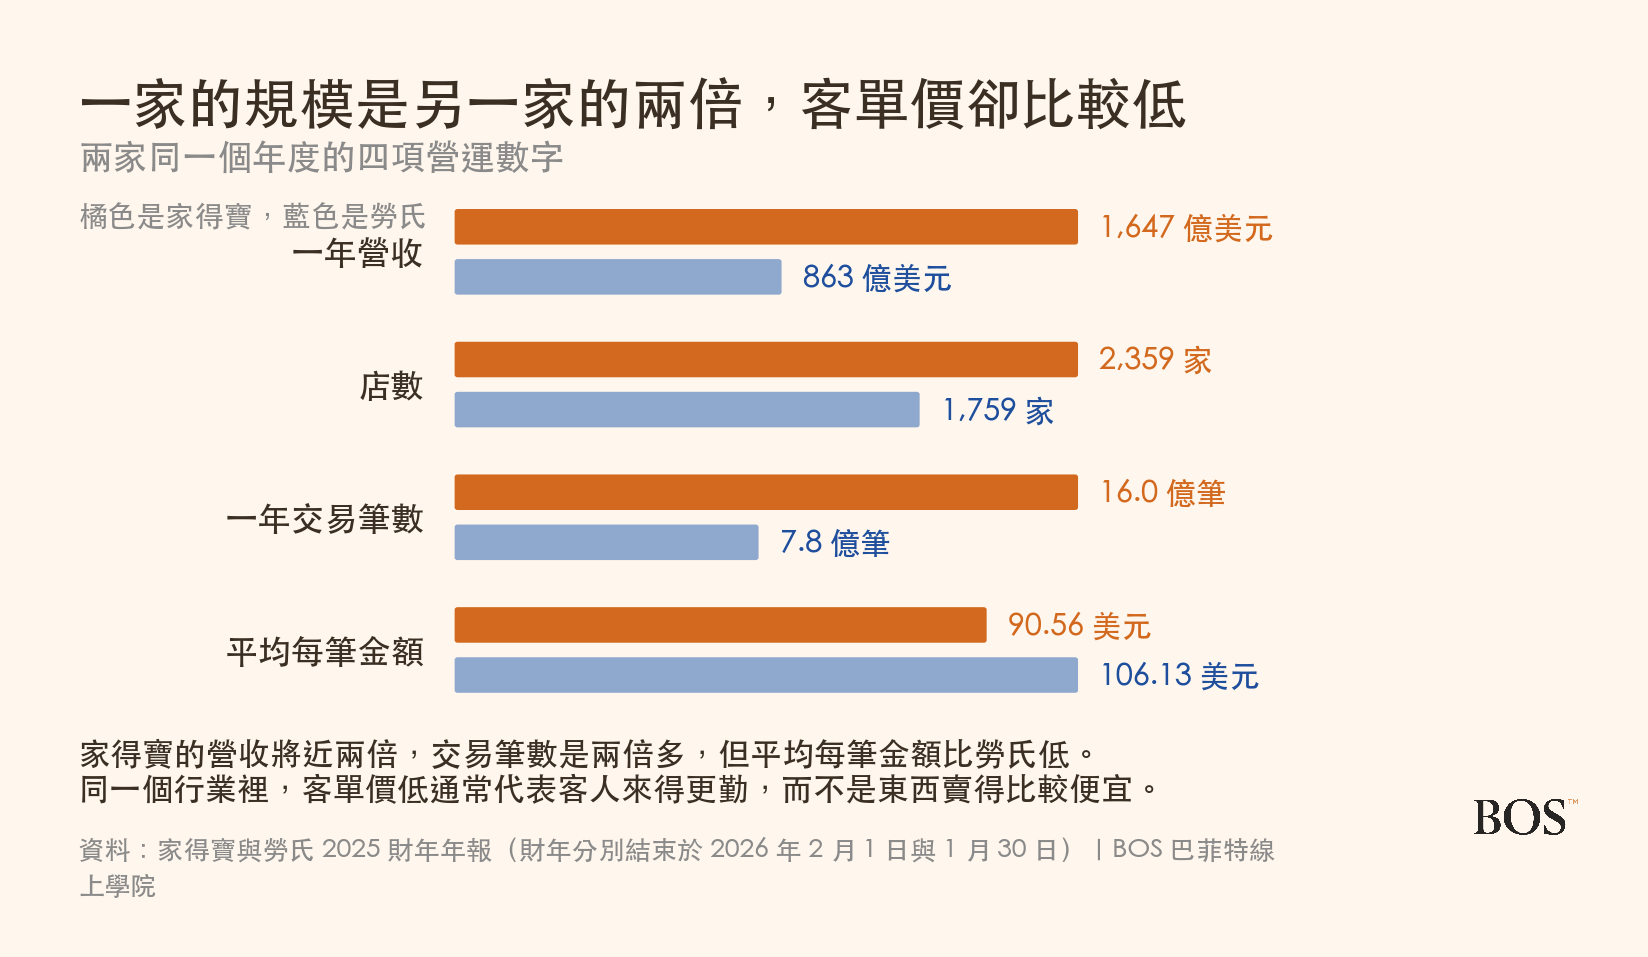
有一個數字很值得停下來想:家得寶的平均客單價 90.56 美元,比勞氏的 106.13 美元低。賣一樣的東西卻收得比較少,聽起來像壞事。
但把它跟交易筆數放在一起看就變成另一回事。家得寶一年結帳 16.0 億筆,勞氏 7.8 億筆。同樣的產業裡,客單價低而筆數高,通常代表客人來得更勤,而這一行來得最勤的就是那群靠它吃飯的專業客戶,他們一次買的金額不大,但一週要來好幾趟。
把兩個數字合起來還可以再算一件事:家得寶平均每家店一年接待 68 萬人次,勞氏是 44 萬。同樣大小的一個賣場,一邊的人流是另一邊的一點五倍,而店租、水電與基本人力並不會因為人少就跟著少,這就是那 20.6 元對 21.7 元的差距真正的來源。
想知道勞氏那一邊的細節,可以看勞氏(LOW)靠什麼賺錢,那篇會從規模比較小的那邊把同樣的問題再走一遍。
想自己追蹤,可以看哪裡
想看家得寶目前的股價、市值與各項數據,可以到StockBoss 的家得寶個股頁。想看原始資料,它的投資人關係網站會放每一季的財報與年報,本文所有數字都來自它 2025 財年的年報,公開在美國證券交易委員會的資料庫。
看零售股的年報有一個要注意的地方:它的會計年度在一月底或二月初結束,而且偶爾會出現 53 週的年度。年報會註明哪一年是 53 週,比成長率的時候要記得扣掉那一週,不然會多算出將近百分之二。細節可以看財年是什麼。
順著這個系列往下看:勞氏、沃爾瑪、好市多、台積電、輝達、微軟、亞馬遜、Visa、萬事達卡、迪士尼、Netflix、可口可樂、百事、寶僑、聯合利華、諾和諾德、禮來、麥當勞、星巴克、嬌生、輝瑞、開拓重工、迪爾、字母、Meta、英特爾、超微、摩根大通、美國銀行、聯合健康、CVS Health、默克、艾伯維、亞培、美敦力、耐吉、Lululemon、TJX、Ross Stores、Target、高露潔、金百利克拉克、美國廢棄物管理、美國運通、PayPal、優比速、聯邦快遞、西斯科、穆迪、標普全球、Veeva、甲骨文與CrowdStrike。

BOS 巴菲特線上學院的內容團隊。我們專注在價值投資,相信一家好公司的價值要用年來衡量,而不是用天。與其猜下週的漲跌,我們更在意這門生意十年後還在不在、還賺不賺得到錢。這個團隊做的事,是陪著大家把不懂的地方一個一個弄懂,從第一次翻開財報看不懂,一路到能自己說清楚一家公司靠什麼賺錢。
常見問題
家得寶是什麼公司?
家得寶(紐約證交所代號 HD)1978 年於美國德拉瓦州設立,總部在喬治亞州亞特蘭大,2025 財年年報自述依營收計是全球最大的居家修繕零售商。它銷售居家修繕產品、建材、園藝用品與裝飾品,同時提供安裝服務與工具租借。2025 會計年度結束時(2026 年 2 月 1 日),它在美國、加拿大與墨西哥有 2,359 家店,每家店平均約 104,000 平方英尺室內空間加 24,000 平方英尺戶外園藝區,員工 472,400 人。年報把客人分成自己動手做(DIY)、請人來做(DIFM)與專業客戶(Pro)三類。
家得寶靠什麼賺錢?
2025 財年家得寶營收 1,647 億美元,毛利率 33.3%、營業利益率 12.7%、淨利率 8.6%,淨利 142 億美元,稀釋後每股盈餘 14.23 美元。零售業的利潤率天生偏低,關鍵在周轉速度:它的存貨一年周轉 4.4 次,因此投入資本報酬率達 25.7%。全年結帳 16.0 億筆,平均每筆 90.56 美元,資本支出 37 億美元。
什麼是同店銷售?
同店銷售指的是開店超過一年的門市,本期營收比去年同期增減多少。因為排除了新開店的貢獻,它衡量的是既有門市本身有沒有變好,是零售業最難用開店數字掩飾的指標。家得寶近三個會計年度的同店銷售分別是 −3.2%、−1.8% 與 +0.3%,連兩年萎縮後第三年僅回到持平。同期投入資本報酬率由 36.7% 降至 25.7%。
家得寶跟勞氏差在哪?
兩家賣的東西與經營方式幾乎相同,毛利率也幾乎一樣:家得寶 33.3%,勞氏 33.5%。差距出在把商品賣出去的成本:家得寶每收 100 元花 20.6 元在店面、人事與折舊,勞氏花 21.7 元,因此營業利益分別是 12.7 元與 11.8 元。規模上,家得寶營收 1,647 億美元、2,359 家店、一年 16.0 億筆交易。勞氏營收 863 億美元、1,759 家店、7.8 億筆交易。家得寶平均客單價 90.56 美元低於勞氏的 106.13 美元,客單價低而筆數高,通常代表客人來得更勤。
家得寶的營業利益率為什麼那麼低?
零售業的獲利模式與高毛利產業不同。家得寶每收 100 元只留下 12.7 元營業利益,因為進貨成本就占了 66.7 元,店面、人事與折舊再占 20.6 元。但它的存貨一年周轉 4.4 次,同一筆錢在一年內被使用多次,所以投入資本報酬率仍有 25.7%,高於許多毛利率更高的公司。評估零售股時,營業利益率必須與周轉速度一起看,單看利潤率會低估這門生意。
家得寶為什麼停掉買回自家股票?
年報載明的資金配置順序是:先投回自己的生意,其次發放季配息,最後才用剩餘現金買回自家股票。買回股票排在最後,因此在資金吃緊時最先被縮減。家得寶近三個會計年度買回自家股票的金額分別是 81 億美元、6 億美元與零,年報說明資金改用於併購與償債,這也是同期投入資本報酬率下滑的原因之一。
看這種零售生意要注意什麼?
有四件事在年報裡查得到。第一,同店銷售,因為營收可以靠開新店撐住,同店銷售不行,兩者分岔代表成長是買來的。第二,把交易筆數與平均客單價分開看,成長若全部來自漲價那是通膨,來自更多人走進門才是生意變好。第三,存貨周轉次數,零售的利潤率低,能否賺錢取決於同一筆錢一年轉幾次。第四,資本支出、股息與買回股票三項的比例變化,年報的資金配置段落會說明原因。
家得寶的年報列了哪些風險?
家得寶 2025 財年年報的風險章節重點包括四項。一,房市與居家修繕市場的景氣,以及房貸、房屋淨值貸款與消費信貸的狀況,房屋不換手就沒有裝修需求,而這很大一部分由利率決定。二,關稅、貿易政策變動與國際貿易爭端,會直接墊高進貨成本,年報說明公司持續分散供應來源。三,人力成本與可得性,公司有 472,400 名員工,薪資變動一個百分點金額即以十億計。四,季節性,春季是旺季,園藝與戶外商品集中在該季,天候不佳會直接影響業績。
延伸閱讀
 好市多(COST)靠什麼賺錢
 沃爾瑪(WMT)靠什麼賺錢