鐵兀鷹(Iron Condor)是在賣出勒式的兩側各加一隻更遠的保護腿,讓原本沒有上限的虧損變成一個事先算得出來的數字。代價很明確:收到的權利金只剩一半。這是整個系列裡最多人聽過的策略,也是賣方最常用的有限風險版本。
它在做什麼
賣出勒式的問題只有一個,但那個問題很大:股價衝出區間之後,虧損沒有底。鐵兀鷹的解法很直接,在原本兩隻賣出的腿更外面,各買一隻更遠的腿。
那兩隻買進的腿平常一點用都沒有,股價乖乖待在中間的時候,它們跟著一起歸零。它們存在的意義只有一個:出事的時候幫你把虧損截斷。用一部分收到的權利金,換一個算得出來的最壞情況。
損益圖長什麼樣
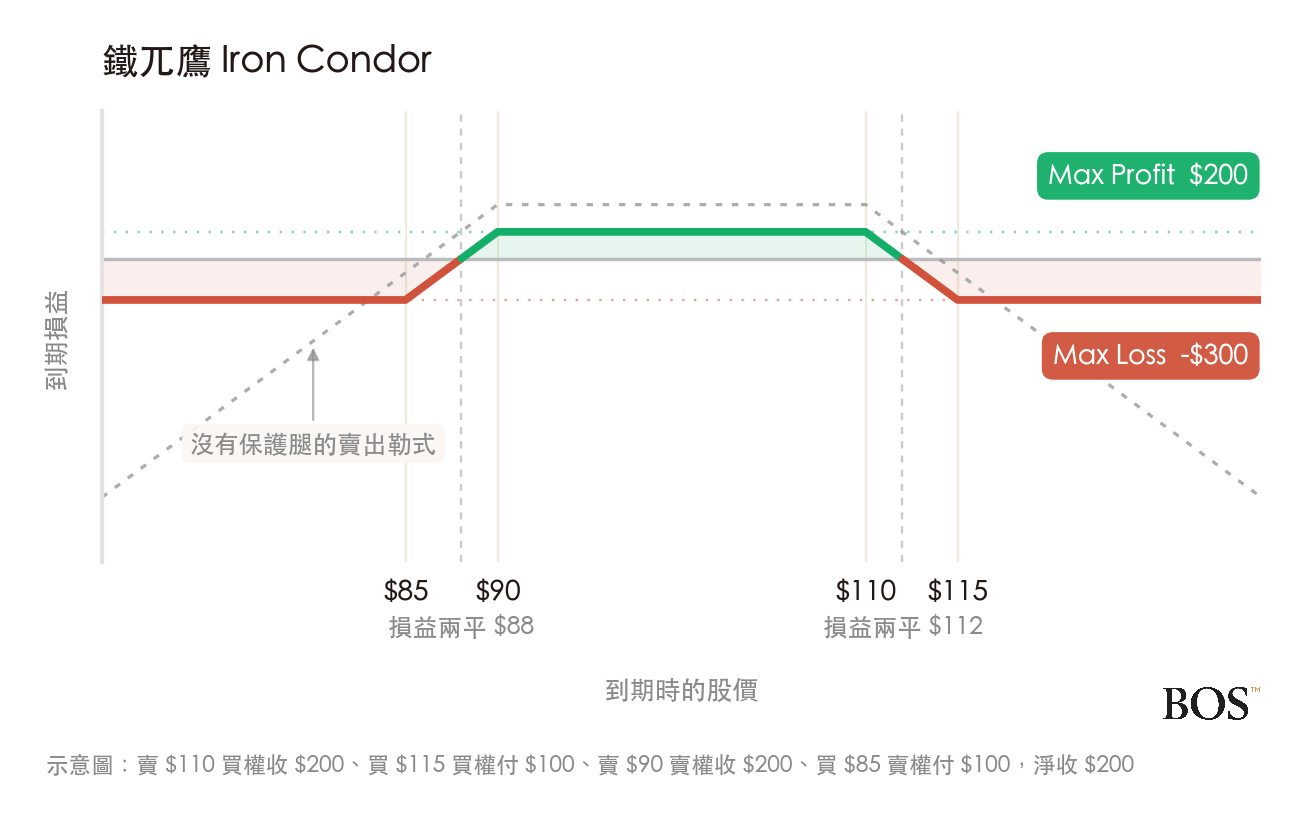
形狀像一個扁扁的梯形,中間一段平頂就是你的獲利區。兩側都在某個位置停住了,這是它跟灰虛線最重要的分別。虛線一路往下沒有盡頭,實線走到 $85 和 $115 之後就變平。
四隻腿怎麼組
| 動作 | 標的 | 履約價 | 權利金 | 角色 |
|---|---|---|---|---|
| 買進 | 賣權 Put | $85 | 付 $100 | 下方保護 |
| 賣出 | 賣權 Put | $90 | 收 $200 | 收租 |
| 賣出 | 買權 Call | $110 | 收 $200 | 收租 |
| 買進 | 買權 Call | $115 | 付 $100 | 上方保護 |
| 淨收 | $200 | |||
中間兩隻負責賺錢,外面兩隻負責保命。四隻腿的到期日都一樣,只有履約價不同。
三條算式,和六成的打平勝率
$200,股價收在 $90 到 $110 之間的任何位置都拿得到。
最大虧損 =(單側寬度 × 100)− 淨權利金
($5 × 100)− $200 = $300。不管往上還是往下衝多遠,都是這個數字。
損益兩平有兩個
$90 − $2 = $88,$110 + $2 = $112。
賺 $200、賠 $300,這個比例你應該有印象。牛市賣權價差那篇算過同樣一題:$200 乘上勝率等於 $300 乘上敗率,打平線落在 60%。
鐵兀鷹常被說成「勝率很高的策略」,這句話沒錯,股價待在 $88 到 $112 之間的機會確實不小。要記得的是門檻也在那裡:低於六成,長期就是在虧。高勝率是這個結構本來就長這樣,不是它比較容易賺錢。
跟賣出勒式比,一半的權利金買了什麼
| 到期股價 | 賣出勒式(收 $400) | 鐵兀鷹(收 $200) |
|---|---|---|
| $70 | 賠 $1,600 | 賠 $300 |
| $80 | 賠 $600 | 賠 $300 |
| $90 | 賺 $400 | 賺 $200 |
| $100 | 賺 $400 | 賺 $200 |
| $110 | 賺 $400 | 賺 $200 |
| $130 | 賠 $1,600 | 賠 $300 |
中間三列,勒式每次都多賺 $200。頭尾兩列,鐵兀鷹每次都少賠 $1,300。你放棄的是每一次成功時的一半收入,換到的是失敗時的一個天花板。
而且勒式那一欄可以繼續往外寫,$150、$200、$300 都會讓數字更難看,鐵兀鷹永遠停在 $300。做賣方最怕的不是常常小賠,是那一次不知道會多大的大賠。
它其實是兩個信用價差疊起來
如果你讀過前面的垂直價差,這個結構其實已經認識了:
下面那組賭不跌破,上面那組賭不漲過,兩個一起做就是鐵兀鷹。這樣看有一個實際的好處:股價往某一側跑的時候,你可以只處理那一側,把受威脅的價差平倉或往外轉,另一側留著繼續收租。
被「勝率八成」吸引才想做的人。八成勝率的鐵兀鷹,打平線也在八成附近。
沒想過股價衝到一側要怎麼處理的人。虧損雖然有上限,但那個上限是一次到位的。
在流動性差的標的上做的人。四隻腿的交易成本會吃掉大半利潤。
把它當成「反正最多賠這麼多」就重壓的人。上限寫在合約裡,口數是你自己決定的。
常見問題
鐵兀鷹跟賣出勒式差在哪?
鐵兀鷹在勒式的兩側各多買一隻更遠的腿。結果是最大虧損從沒有上限變成一個算得出來的數字,代價是收到的權利金少一半。中間區域勒式賺得多,出事的時候鐵兀鷹賠得少很多。
鐵兀鷹勝率高嗎?
高,但那是結構決定的。賺 $200 賠 $300 的比例,打平就需要六成勝率。你可以把賣出的腿放得更遠讓勝率上升,收到的權利金會跟著變少,打平門檻也跟著升高。勝率數字本身說明不了長期會不會賺。
股價衝到一側怎麼辦?
因為它是兩個獨立的信用價差,你可以只把受威脅的價差平倉或往外轉倉,另一側留著繼續收租。轉倉會產生額外成本,而且往往是在最不利的價格上做,所以規則要在進場前就想好。
兩側的寬度要一樣嗎?
不一定,不過寬度直接決定最大虧損,兩側不一樣就會出現一邊賠得比較多的情況。剛開始建議兩側同寬,比較好算也比較好管理。至於離現價多遠,可以用 Delta 當尺,兩側挑差不多的數值。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 賣出勒式是什麼?
 牛市賣權價差是什麼?
 熊市買權價差是什麼?