資料中心 REIT 是擁有並出租資料中心(機房)的不動產投資信託。房客是雲端公司、電信業者與一般企業,他們租的不只是空間,還有穩定的電力、冷卻、保全和網路連線。美國最具代表性的兩家是 Equinix 與 Digital Realty。跟出租公寓、購物中心的 REIT 比,它最大的特點是機房要一直蓋新的才會成長,自己賺的現金常常不夠用,得靠借錢、發行新股和出售機房補上,所以它很依賴資本市場:利率高、股價低的時候,擴張的成本就會變貴。
下面直接回答這幾題
資料中心 REIT 是什麼?
你每天滑的社群軟體、存在雲端的照片、線上刷卡留下的交易紀錄,背後都要有一台伺服器在某個地方 24 小時開著。那個地方就是資料中心。很多公司不想自己蓋機房,因為蓋一座要好幾年、要拉專用的高壓電、要裝備援發電機和冷卻系統,所以乾脆用租的。
資料中心 REIT 就是這些機房的房東。它把機房蓋好,把機櫃、整個機房區塊、甚至整棟建築租出去,每個月收租金。REIT(不動產投資信託)是美國的一種公司型態,依法每年至少要把九成的課稅所得當成股息發給股東,發出去的部分公司層級不用再繳所得稅。REIT 的基本規則寫在什麼是 REITs。
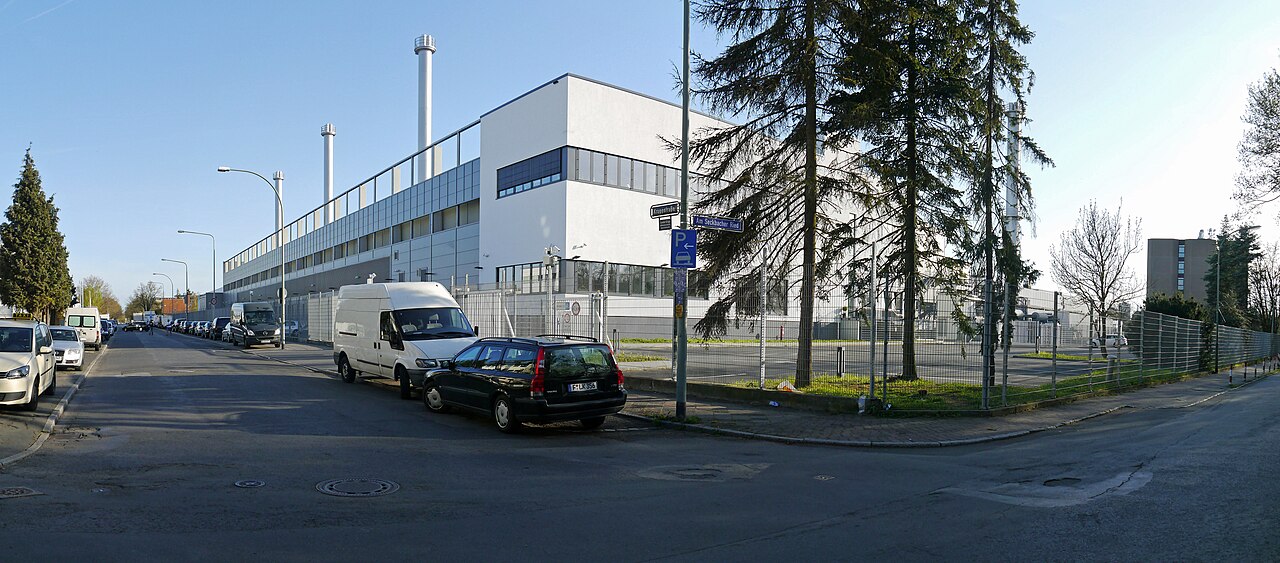
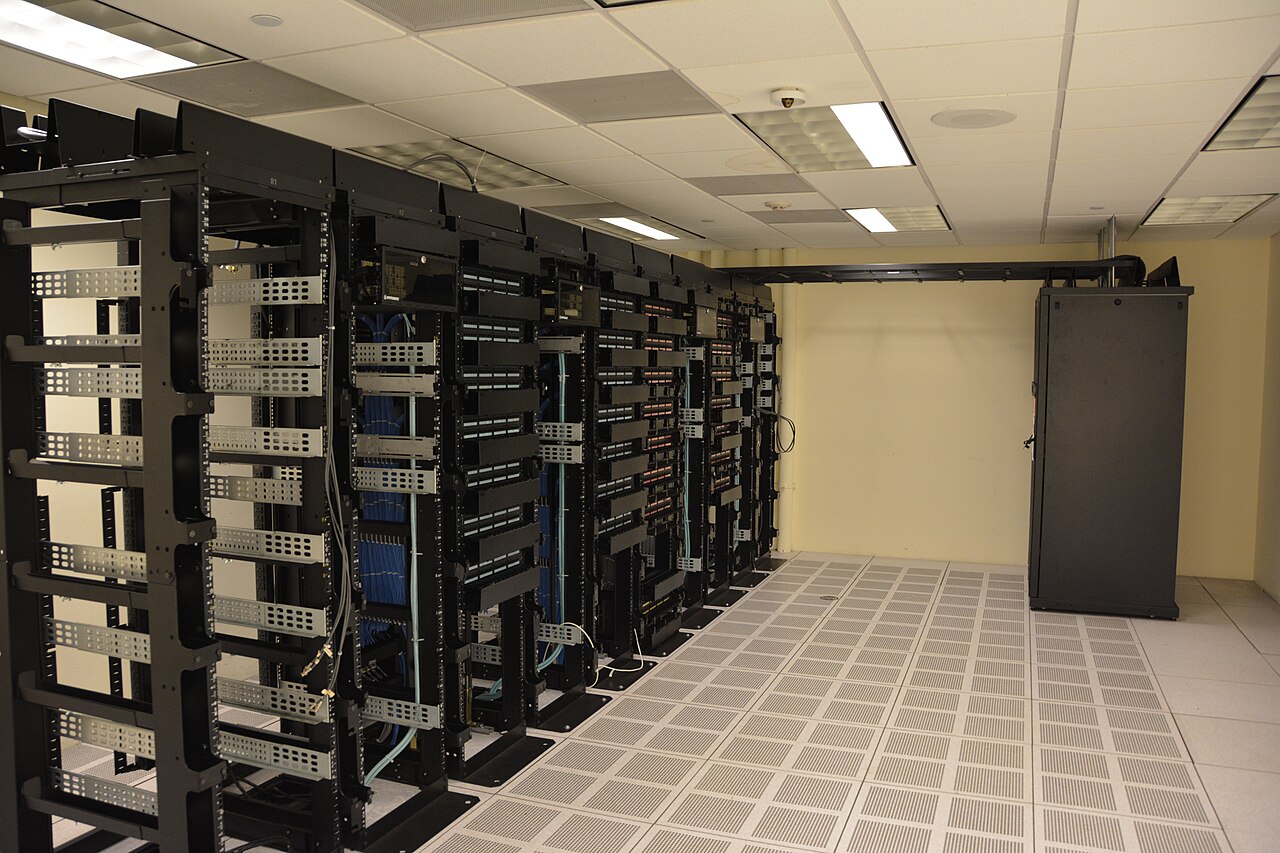
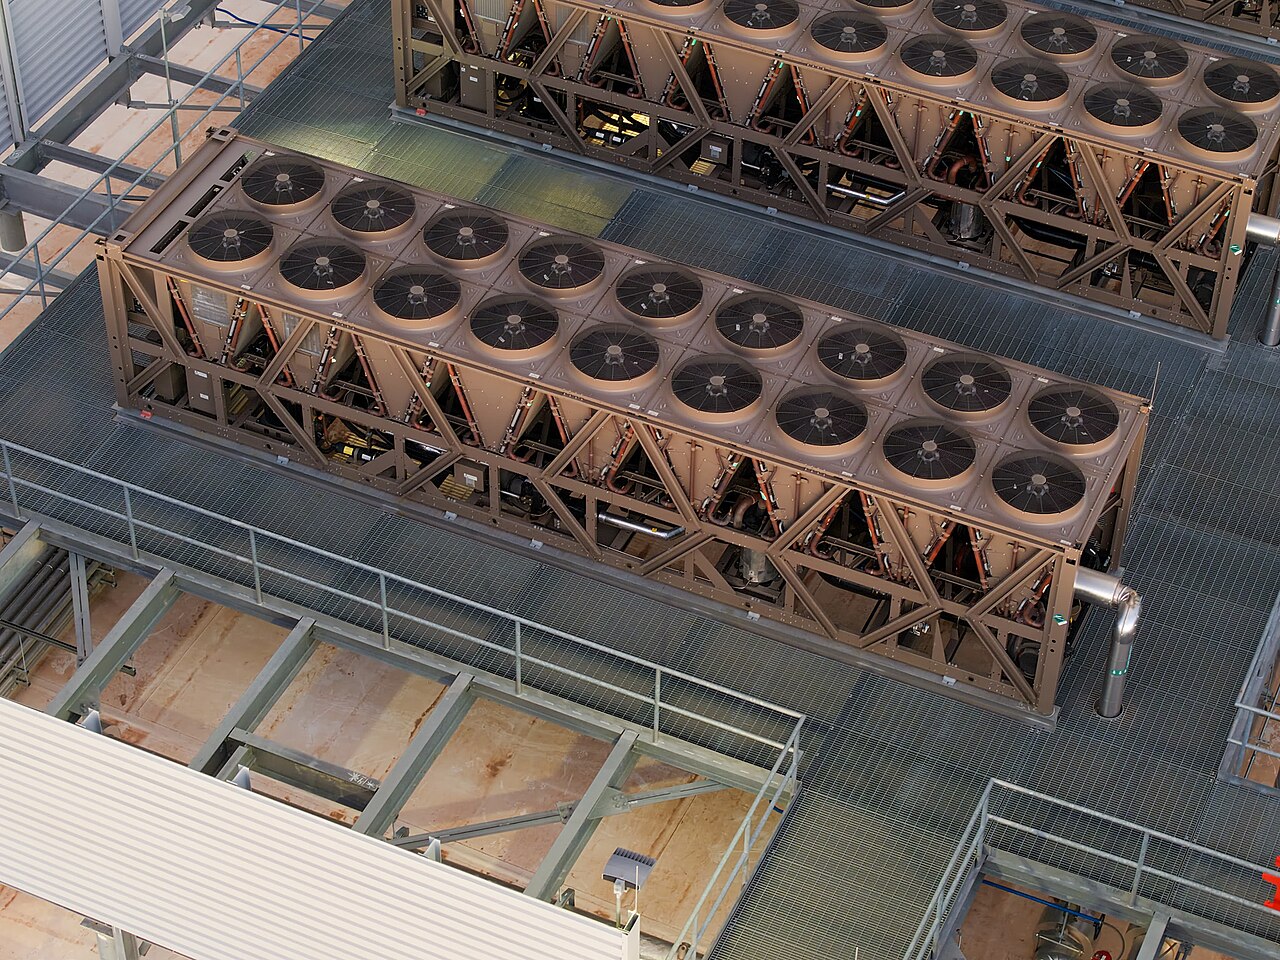
從外面看,資料中心就是一棟沒什麼窗戶的大樓。值錢的東西在裡面:一排排機櫃、架高的通風地板、屋頂上整片的冷卻風扇,還有地下室的不斷電系統。房客付的租金,有很大一部分是在買「保證不斷電、不過熱」這件事。
拿公寓來比就很好懂。公寓房東賣的是空間,房客自己付水電。機房房東賣的是空間加上電力與冷卻,而且電力才是瓶頸:業界講一座資料中心有多大,常用「幾百萬瓦(MW)」而不是幾坪。誰手上有拿得到電的土地,誰就有房子可以租。
資料中心 REIT 有哪些?兩家代表公司怎麼賺錢
美股裡規模最大、最具代表性的資料中心 REIT 是 Equinix(EQIX)和 Digital Realty(DLR)。兩家都在全球很多城市有機房,但生意的重心不太一樣:
| Equinix(EQIX) | Digital Realty(DLR) | |
|---|---|---|
| 主要做法 | 把機櫃與小區塊分租給很多客戶,客戶之間可以在機房裡直接拉線互連 | 較多整層、整棟租給大型雲端與企業客戶,也做分租 |
| 比較像 | 人來人往的商場,賣的是「大家都在這裡」 | 整棟出租的辦公大樓,客戶少但每家租很大 |
| 2016 → 2025 年營收 | 36.1 → 92.2 億美元 | 21.4 → 61.1 億美元 |
| 同期加權平均股數增加 | 40% | 127% |
| 殖利率(2026 年 11 月 16 日) | 1.9% | 2.7% |
| 成為 REIT | 2015 年由一般公司轉型 | 2004 年上市時就是 REIT |
Equinix 那種「很多客戶擠在同一棟」的模式有個好處:電信、雲端、金融公司都在裡面,彼此之間拉一條線就能直接交換資料,速度快又不用繞到公開網路。客戶越多,這棟樓對下一個客戶就越有價值,這種模式通常比較有漲租的空間。Digital Realty 整棟租給大客戶,一次就能租出很大的面積,但大客戶的議價能力強,漲租相對不容易。
除了這兩家,也有其他 REIT 兼營資料中心,房地產 ETF 則把它們打包在一起。以 Vanguard 的房地產 ETF(VNQ)為例,我們整理它的持股時,資料中心約佔一成,詳見VNQ 是什麼。
它賺多少要怎麼看?淨利會失真
看一般公司賺多少,大家習慣看淨利。資料中心 REIT 這樣看會失真,原因有兩個。
第一個是折舊。機房和設備每年都要依會計規則提列折舊,帳上算成費用,但那筆錢當年並沒有真的付出去。資料中心的設備很貴,折舊金額大到比淨利還多。第二個是賣資產的利益。REIT 常把蓋好、租滿的機房賣給合資基金,賣掉那年帳上會多一筆一次性的利益,淨利就跳上去。
所以 REIT 業界改看 FFO(營運資金):淨利加回折舊攤銷,再扣掉賣資產賺的錢。照著做只要三步:
- 找出淨利。年報(10-K)損益表的最後幾行,歸屬於公司的淨利。
- 加回折舊攤銷。在現金流量表最上面「調整項目」那一區,通常是第一行。
- 扣掉出售資產利益。也在現金流量表的調整項目裡,名稱多半寫「出售不動產利益」之類,那年沒有賣就是零。
用兩家公司 2025 年的年報照算一次:
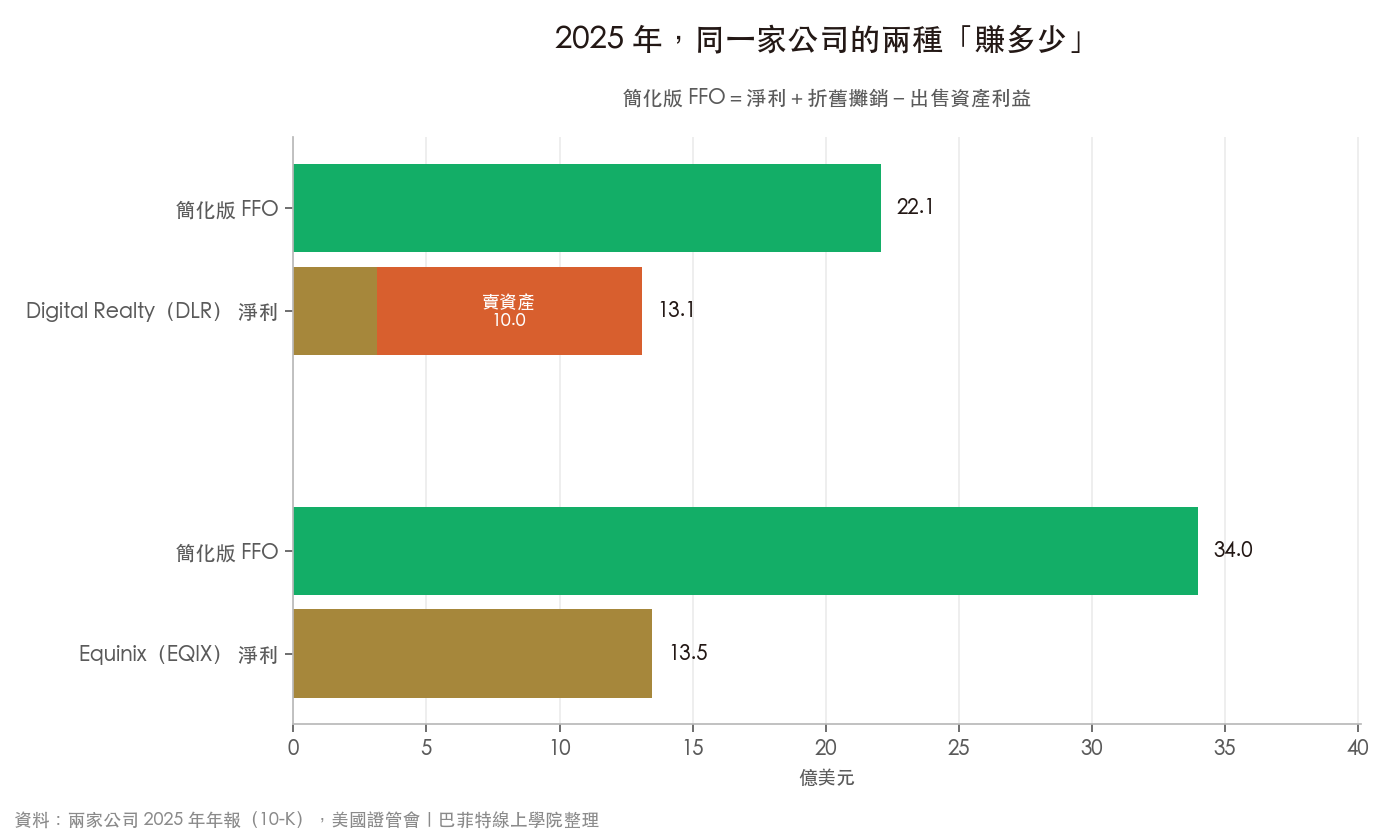
Digital Realty 2025 年帳上淨利 13.1 億美元,其中 10.0 億是賣資產賺的,約佔 76%,扣掉這筆,淨利只剩 3.1 億。只看淨利的人,會以為它那年賺得特別好。Equinix 那年出售資產的利益幾乎是零,但折舊攤銷就有 20.5 億美元,簡化版 FFO 是淨利的 2.5 倍。FFO 怎麼用、為什麼 REIT 不適合看本益比,FFO 那篇有完整說明和計算器。
年報拆解:賺的錢為什麼不夠自己花
FFO 告訴你本業大概賺多少,但還有一個問題它回答不了:這些錢夠不夠用?資料中心要成長,就得一直蓋新機房。我們把兩家公司 2016 到 2025 年的現金流量表加總起來,看十年下來收進多少、花掉多少:
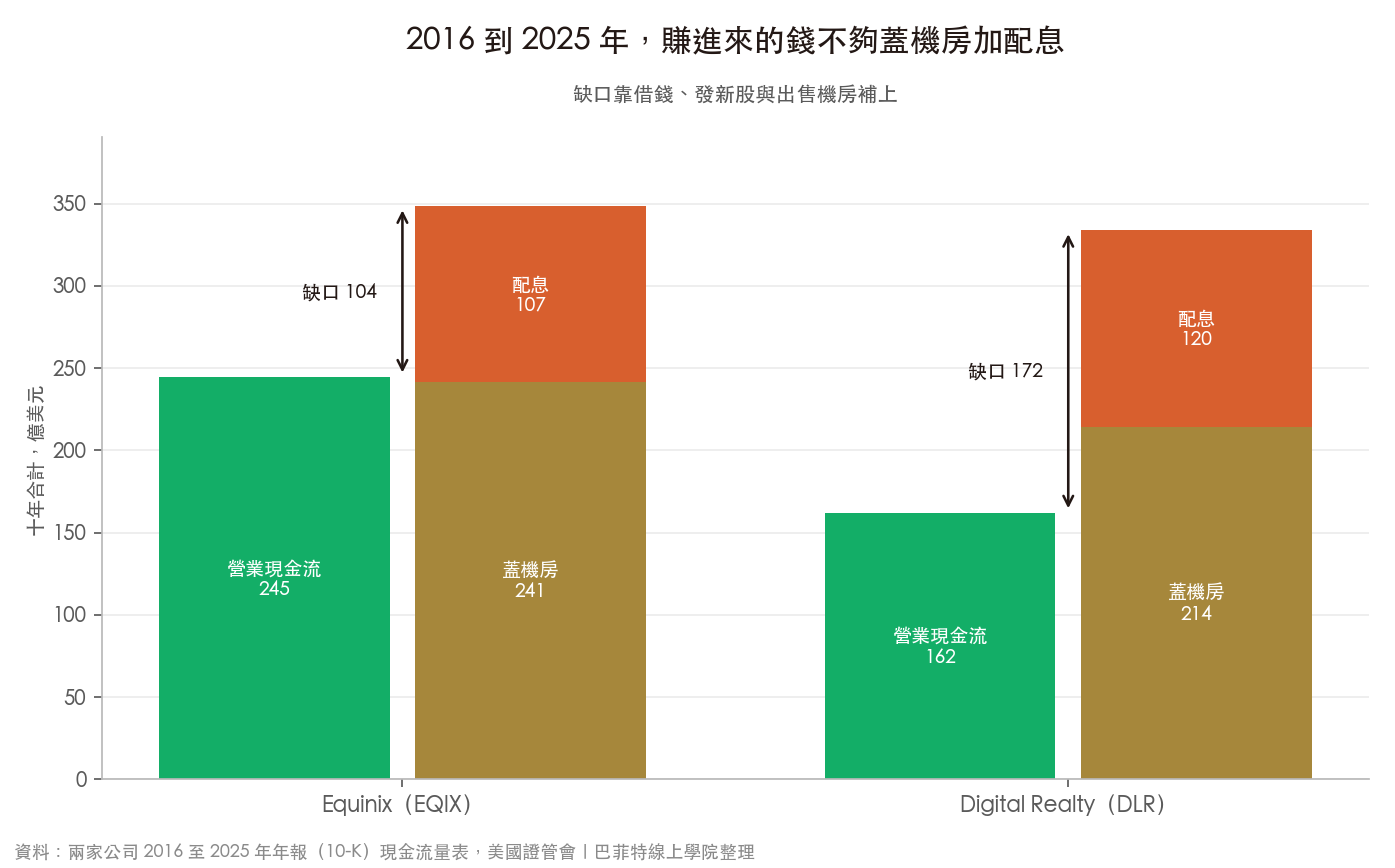
Equinix 十年的營業現金流是 245 億美元,光蓋機房就花了 241 億,幾乎打平,再加上配息 107 億,缺口約 104 億。Digital Realty 的營業現金流 162 億,光蓋機房就花了 214 億,連建設都付不起,配息 120 億也全得靠外部資金,缺口約 172 億。
缺的錢從哪裡來?借錢、發行新股,還有把蓋好的機房賣給合資基金換現金。表格裡那一列股數就是發新股的痕跡:同一段期間,Equinix 的加權平均股數增加 40%,Digital Realty 增加 127%(其中包含 2017 年併購美國同業 DuPont Fabros、2020 年併購歐洲同業 Interxion,兩次都主要用股票支付)。
股數變多,每一股分到的公司就變小。這十年兩家營收分別成長到原本的 2.6 倍和 2.9 倍,表面上都跑贏了股數。換成每一股來看就不一樣了:Equinix 每股營收從 51.5 美元成長到 94.2 美元,Digital Realty 只從 14.3 美元到 18.0 美元,十年只多了 26%。用上一節的簡化版 FFO 除以股數,Equinix 從 13.3 美元到 34.7 美元,Digital Realty 從 6.4 美元到 6.5 美元,幾乎原地踏步。簡化版的絕對數字跟公司公布的不同,但同一套算法前後比,看得出每一股有沒有跟著長。
Digital Realty 的營收長到將近三倍,每一股卻沒什麼變,差就差在用股票換來的成長。發新股要在股價好、新機房報酬夠高的時候才划算,股價跌的時候增資,等於用便宜價把公司分給新股東。
資料中心 REIT 的殖利率為什麼比較低?
很多人買 REIT 是為了領高股息,看到資料中心 REIT 可能會愣一下:怎麼殖利率這麼低?
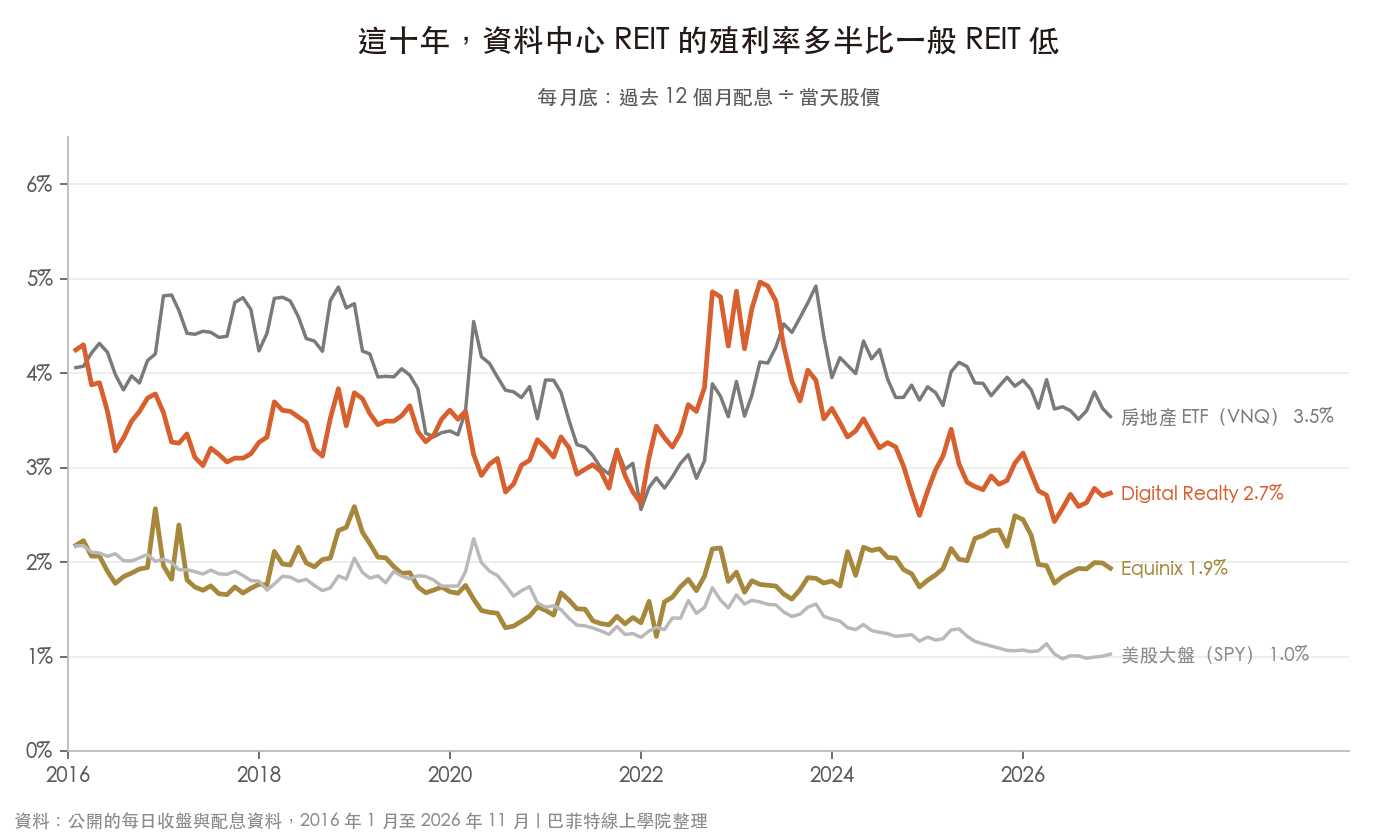
2016 到 2025 年的月平均殖利率,Equinix 約 1.8%,Digital Realty 約 3.4%,房地產 ETF(VNQ)約 4.0%,美股大盤約 1.6%。十年平均來看,Equinix 的殖利率跟大盤差不多,比一般 REIT 低了一大截。
殖利率=每年配息 ÷ 股價,低的原因只有兩種:配得少,或股價高。資料中心 REIT 兩種都有一點。配得少,是因為一部分現金要留下來蓋機房。股價高,是因為市場預期它的租金與規模會繼續成長,願意先付比較高的價格。市場是把它當成長股在定價,只是它的法律外殼是 REIT。至於每一股有沒有真的跟著成長,要回頭看每股 FFO。想靠它領穩定高股息的人,要先接受這個落差。
AI 熱潮會讓它受惠嗎?要先看懂的四個風險
AI 模型的訓練和運算需要大量伺服器和電力,市場普遍認為這會增加機房需求,這也是近幾年資料中心 REIT 常被拿來當「AI 概念股」的原因。需求增加是事實的一面,但房東能不能把它變成股東的報酬,要過下面四關:
一、利率。它長期靠借錢和增資擴張,利率上升時,借錢變貴,股價也往往先跌,增資變得不划算。2022 年美國快速升息,Digital Realty 含息跌了 41.0%,Equinix 跌了 21.1%,同年房地產 ETF 跌 26.3%、美股大盤跌 18.2%。同一年 Equinix 跌得比一般 REIT 少,兩家差很多,資本結構和客戶組成不同,受傷程度就不同。利率對 REIT 的影響我們另外寫在升息降息對 REITs 有什麼影響。
二、電力。需求再大,拿不到電就蓋不出機房。電網擴充要好幾年,這會限制新機房的速度,也會讓已經有電的舊機房更值錢。這會把房東分成兩群:搶到電的人受惠,搶不到的人只能看著訂單跑掉。
三、大客戶自己蓋。最大的雲端公司本身就有能力自建機房,向 REIT 租只是其中一個選項。它們今天租,不代表明天還會租,租約到期時的議價空間也大多在客戶手上,Digital Realty 這種靠大客戶的模式感受會比較明顯。
四、股數稀釋。為了搶 AI 的機房需求,房東會蓋得更多更快,資金缺口也跟著放大。如果新機房的報酬率追不上新發行股票的成本,營收雖然在長,每一股卻沒有跟著變好。看這類公司時,要把「每股 FFO」放在「總營收」前面。
台灣投資人怎麼買?
Equinix、Digital Realty 都是美股,可以透過複委託或海外券商直接買個股。不想挑個股的,可以買房地產 ETF,例如 VNQ,資料中心只是其中一塊,另外還有物流倉庫、醫療大樓、通訊鐵塔等。
有兩件事要先知道。第一,台灣人領美國股息,美國會先預扣 30%,REIT 的配息也一樣,台美租稅協定目前還沒生效,進度見台美租稅協定進度到哪了。第二,直接買美國 REIT 前,券商會請你填 W-8BEN 表格,向券商證明你不是美國稅務居民,股息才會照外國人的規定扣稅,怎麼填見W-8BEN 是什麼。
常見問題
資料中心 REIT 是什麼?
資料中心 REIT 是擁有並出租資料中心(機房)的不動產投資信託,房客是雲端公司、電信業者與一般企業,租的是空間、電力、冷卻和網路連線。美國的代表公司是 Equinix 與 Digital Realty。
資料中心 REIT 有哪些?
美股裡規模最大的是 Equinix(EQIX)與 Digital Realty(DLR)。Equinix 把機櫃分租給很多客戶、強調客戶之間的直接連線,Digital Realty 較多整層、整棟租給大型雲端與企業客戶。不想挑個股的人,可以透過房地產 ETF(例如 VNQ)一次持有。
資料中心 REIT 的殖利率是多少?
以 2026 年 11 月 16 日的股價計算,過去 12 個月配息的殖利率 Equinix 約 1.9%、Digital Realty 約 2.7%,房地產 ETF(VNQ)約 3.5%。資料中心 REIT 有一部分現金要留下來蓋機房,市場又預期它會成長、股價給得比較高,所以殖利率通常比一般 REIT 低。
資料中心 REIT 為什麼不能只看淨利?
因為機房的折舊金額很大,而且 REIT 常賣掉機房認列一次性的利益,淨利會失真。業界改看 FFO:淨利加回折舊攤銷,再扣掉出售資產利益。以 Digital Realty 2025 年為例,帳上淨利 13.1 億美元,其中 10.0 億來自賣資產。
AI 會讓資料中心 REIT 受惠嗎?
AI 增加了機房需求,但房東能不能把需求變成股東報酬,還要看利率、能不能拿到電力、大客戶會不會自己蓋,以及為了擴張發行新股會不會稀釋每一股的獲利。看這類公司時,每股 FFO 比總營收重要。
台灣人買資料中心 REIT 要注意什麼稅?
直接買美國 REIT,配息會先被美國預扣 30%,台美租稅協定目前還沒生效。買之前要先在券商填好 W-8BEN 表格,證明自己不是美國稅務居民。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 什麼是 FFO?
本文為投資教育內容,不構成投資建議,文中提到的公司僅為說明用途。過去績效不代表未來。