輝達(代號 NVDA)這幾年幾乎天天上新聞,但它到底在賣什麼、錢從哪裡來,多數報導都跳過去了。
它自己一顆晶片都不生產。它畫圖,然後付錢請別人做出來。它最強的地方,是能把整套運算設備連同軟體一起交給客戶,客戶換掉它的代價很高。它最怕的,是九成收入來自同一種客戶,而那種客戶全世界只有幾家。
下面直接回答這幾題
它自己不生產任何一顆晶片
年報寫,輝達 1993 年成立、1998 年在美國德拉瓦州重新設立,總部在加州聖塔克拉拉,最早是做遊戲用的顯示卡起家的。年報還揭露了一個容易被忽略的數字:從創立到現在,它投入研發的錢累計超過 767 億美元。
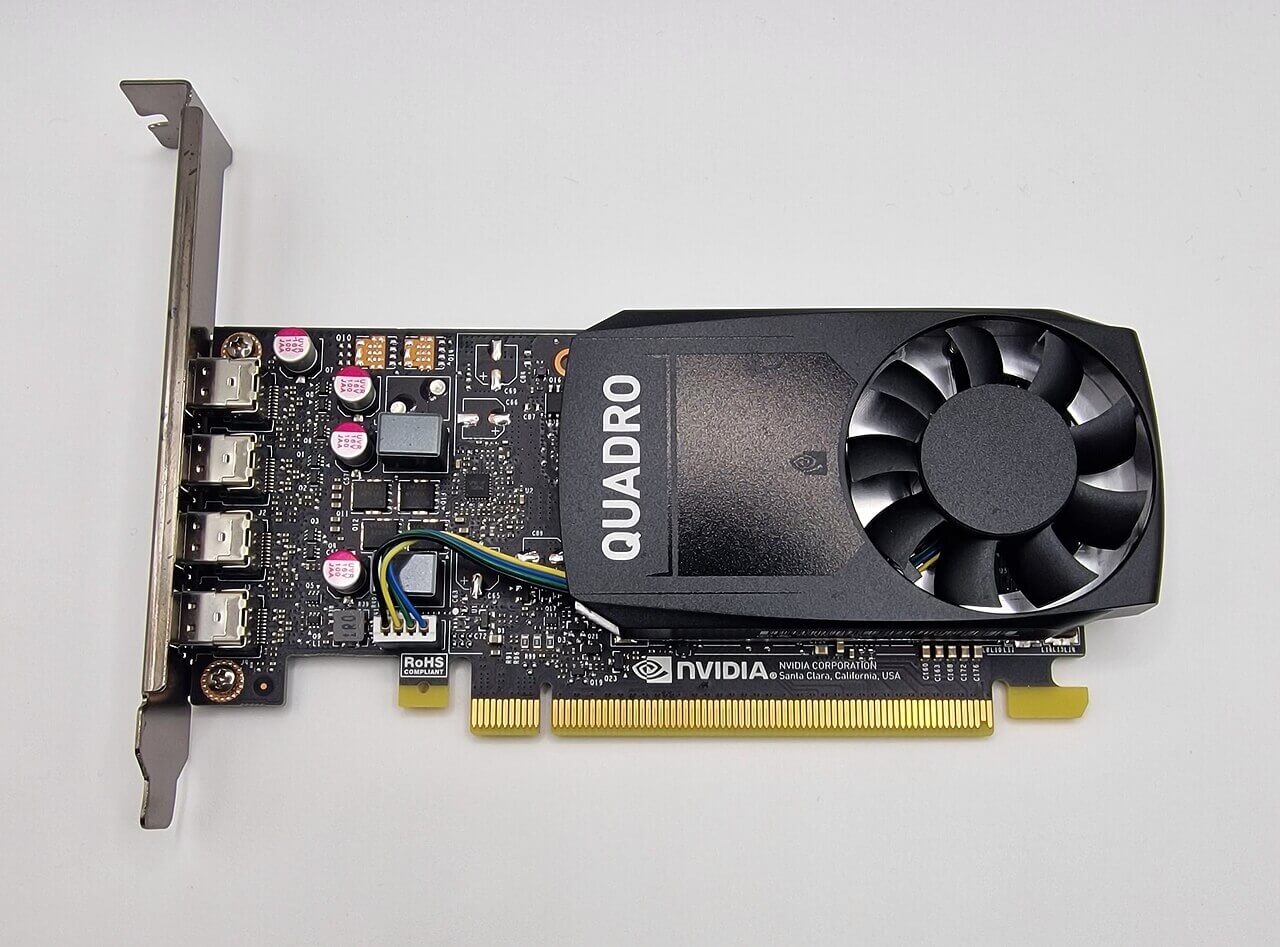
那它的晶片是在哪裡做的?很多人以為它自己有工廠。它沒有。
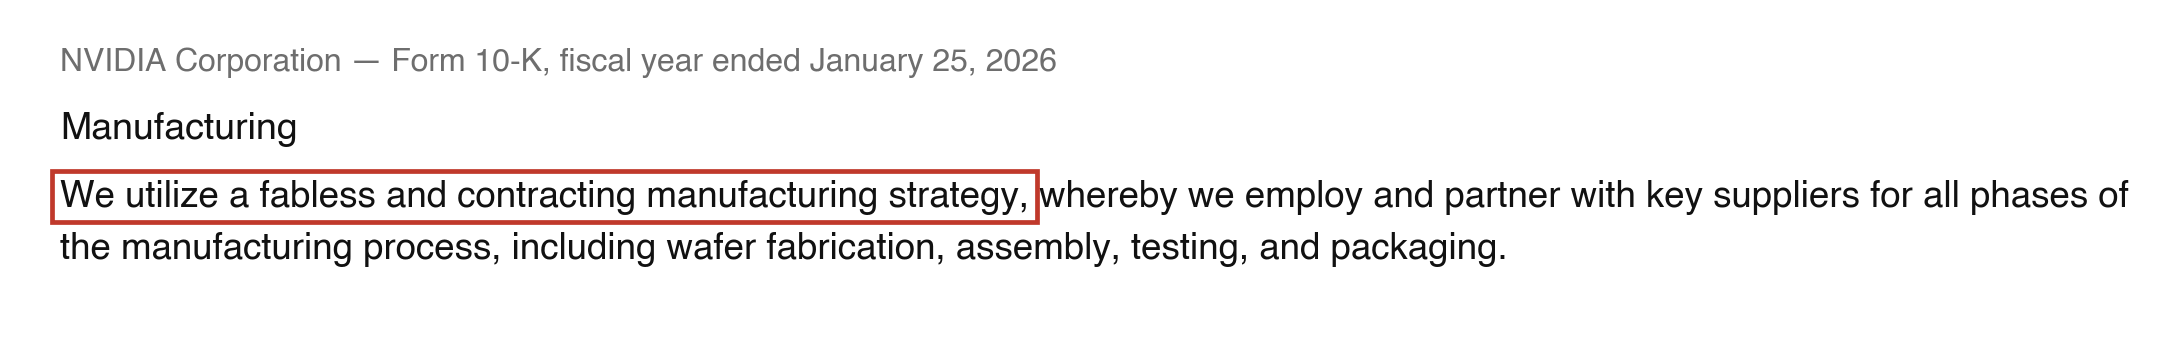
「無廠」這兩個字是整家公司的起點。它手上沒有任何一座晶圓廠,圖畫完之後要排隊等別人幫它做,做好了再由另一批廠商組裝、測試、封裝,最後才變成能出貨的東西。從決定要做一顆晶片到真的能出貨,中間往往隔了兩三年,而這段時間裡它能控制的只有設計本身。
這種做法把最貴、最跑不掉的那段工外包出去,好處是它可以把幾乎全部的人力與資金都放在設計與軟體上,不用被廠房綁住,代價則是產能不在自己手上,別人的排程與良率會直接變成它的交期。
另外一件事更關鍵,而且常常被漏掉。它賣的早就不只是一顆晶片,年報描述的是把處理器、互連、網通設備、系統與軟體堆疊在一起的一整套東西。客戶買回去的是一整櫃能立刻跑起來的運算設備,加上一層寫了很多年的軟體。要換掉它,等於連軟體一起重寫。這層軟體從 2006 年推出到現在剛好二十年,一版一版累積下來,年報說它已經支援六千個應用程式,現在幾乎所有做人工智慧的人都是在上面工作。硬體規格別人追得上,二十年份的軟體與使用習慣追不上,這才是它跟其他晶片公司最不一樣的地方。
每收 100 元,留下 60.4 元
那它賺多少?2026 財年營收 2,159 億美元,每收到 100 元,最後留下 60.4 元當營業利益。
這在任何產業都是很高的水準,而原因不難理解:它不用蓋廠、不用養產線,成本裡最大的一塊是付給代工廠與組裝廠的錢,剩下的主要是薪水,所以每多賣一套設備,增加的成本比一般製造業少得多。
不過年報也記了一件事,說明這種公司的利潤沒有想像中穩。2026 財年的毛利率是 71.1%,前一年是 75.0%,中間差的三點九個百分點,有一大半來自存貨。年報寫,存貨與採購義務的提列對當年毛利率的淨影響是負 2.6 個百分點,其中 45 億美元是某一項產品因為出口規定改變而賣不出去,做出來的東西只能認列損失。
這件事值得記住,因為它不是特例:一家把製造外包出去的公司,還是得提前向代工廠下不可取消的訂單,所以只要需求或規定一變,那些已經投料、已經做出來的東西就會直接變成帳上的損失。輕資產不等於沒有風險,只是風險從廠房換到了存貨這個位置上。
這家公司幾乎只有一個市場
那這 2,159 億美元是誰付的?年報把營收依終端市場拆開之後,形狀非常極端。
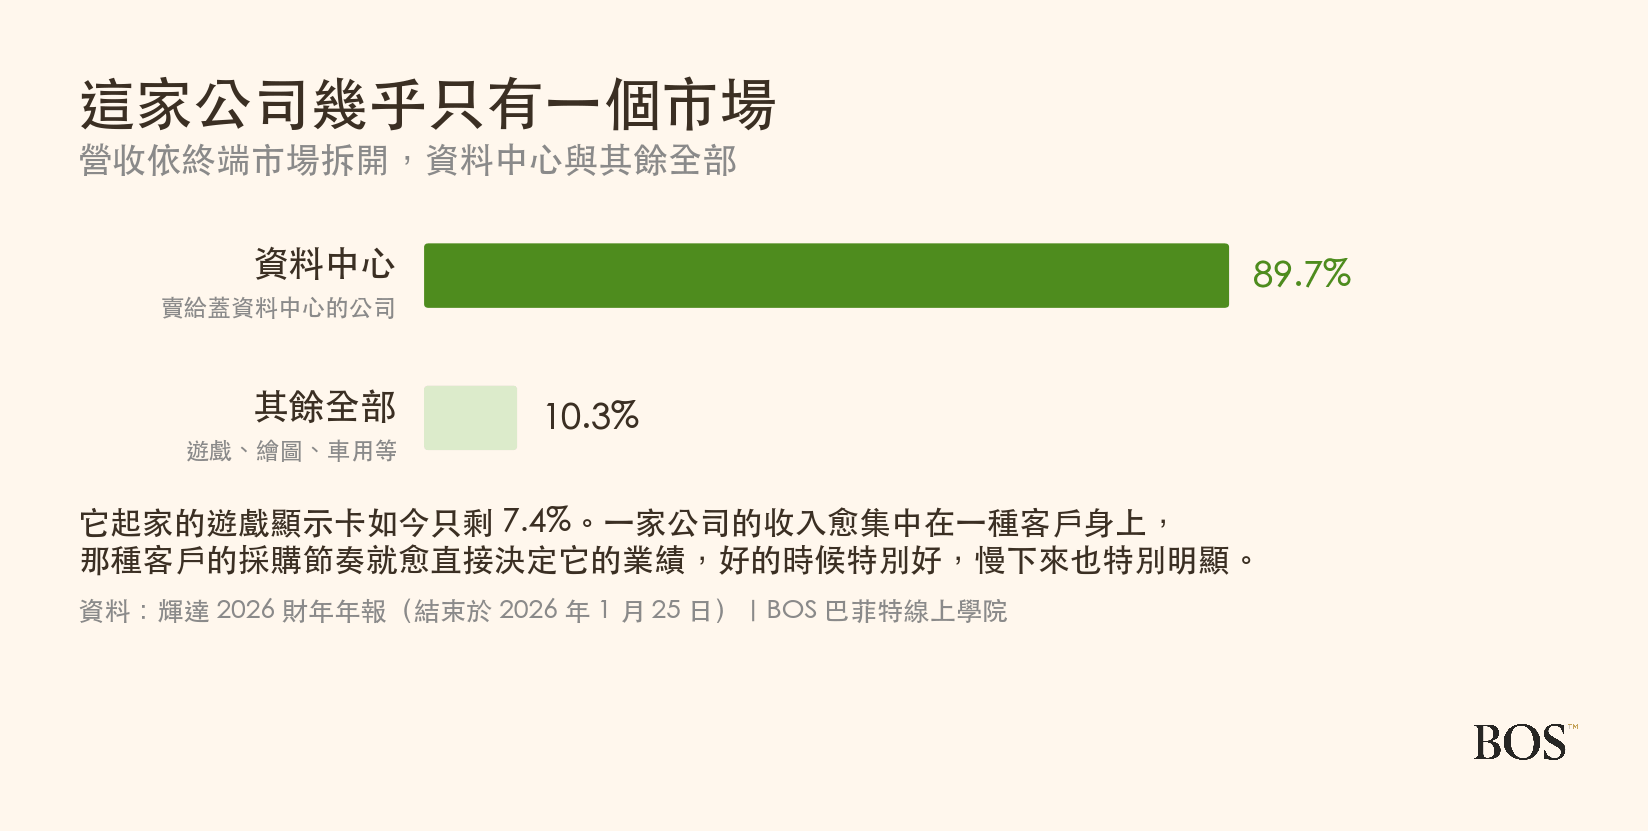
資料中心占了 89.7% 的營收,其餘所有市場加起來只有 10.3%,其中它起家的遊戲顯示卡剩下 7.4%,專業繪圖、車用與其他三項加起來還不到 3%。
三年前不是這樣。那時遊戲還占了將近兩成,資料中心也還沒有把其他業務壓成配角。一家公司的收入愈集中在一種客戶身上,那種客戶的採購節奏就愈直接決定它的業績,好的時候會特別好,慢下來的時候也會特別明顯,而中間沒有其他業務可以緩衝。
兩個客戶,占了三成六的營收
那「資料中心」這三個字底下,實際上是幾家公司?年報再往下拆一層,揭露的數字比上面那張圖更值得看兩遍。
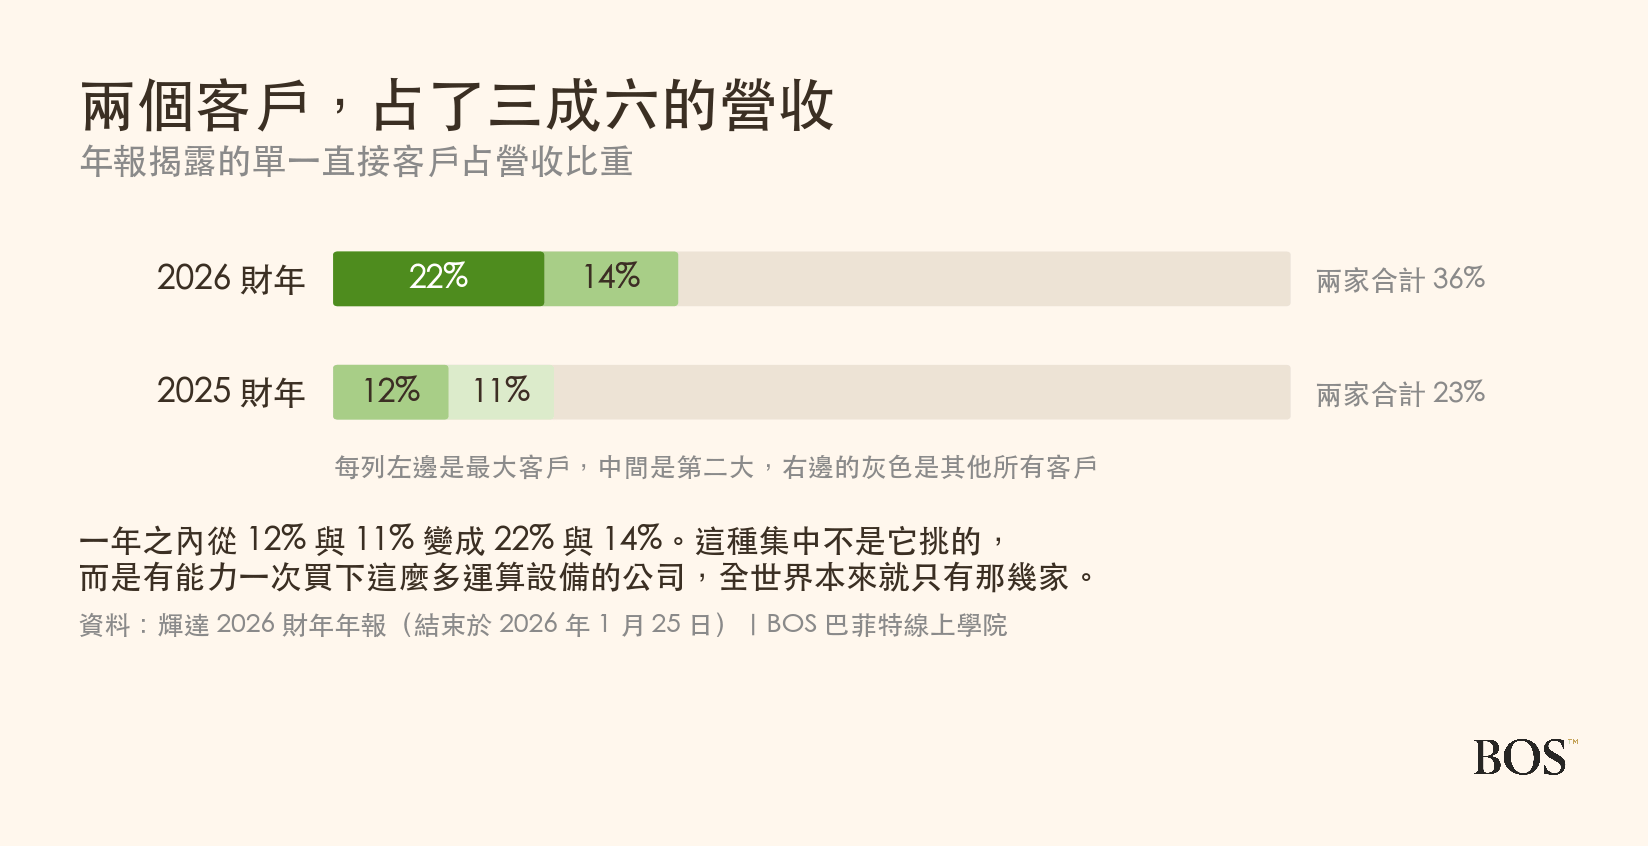
2026 財年最大的單一直接客戶占了 22% 的營收,第二大占 14%,兩家合計 36%,而前一年這兩個數字還只是 12% 與 11%,也就是一年之內,前兩大客戶合起來從不到四分之一變成超過三分之一。
年報另外說明,它還有一批「間接客戶」透過這些直接客戶下單,而其中有些單獨就占了它營收的一成以上。所以真正在付錢的人,比帳面上看到的更少。
這種集中不完全是它自己挑的。有能力一次買下整批運算設備、而且真的用得完的公司,全世界本來就只有那幾家。集中度高有一部分是這個產業的形狀,但它同時代表:只要其中一家把建置計畫往後延,數字就會有感覺。
它的錢花在人身上,不是花在廠房上
一家不用蓋廠的公司,錢會花到哪裡去?
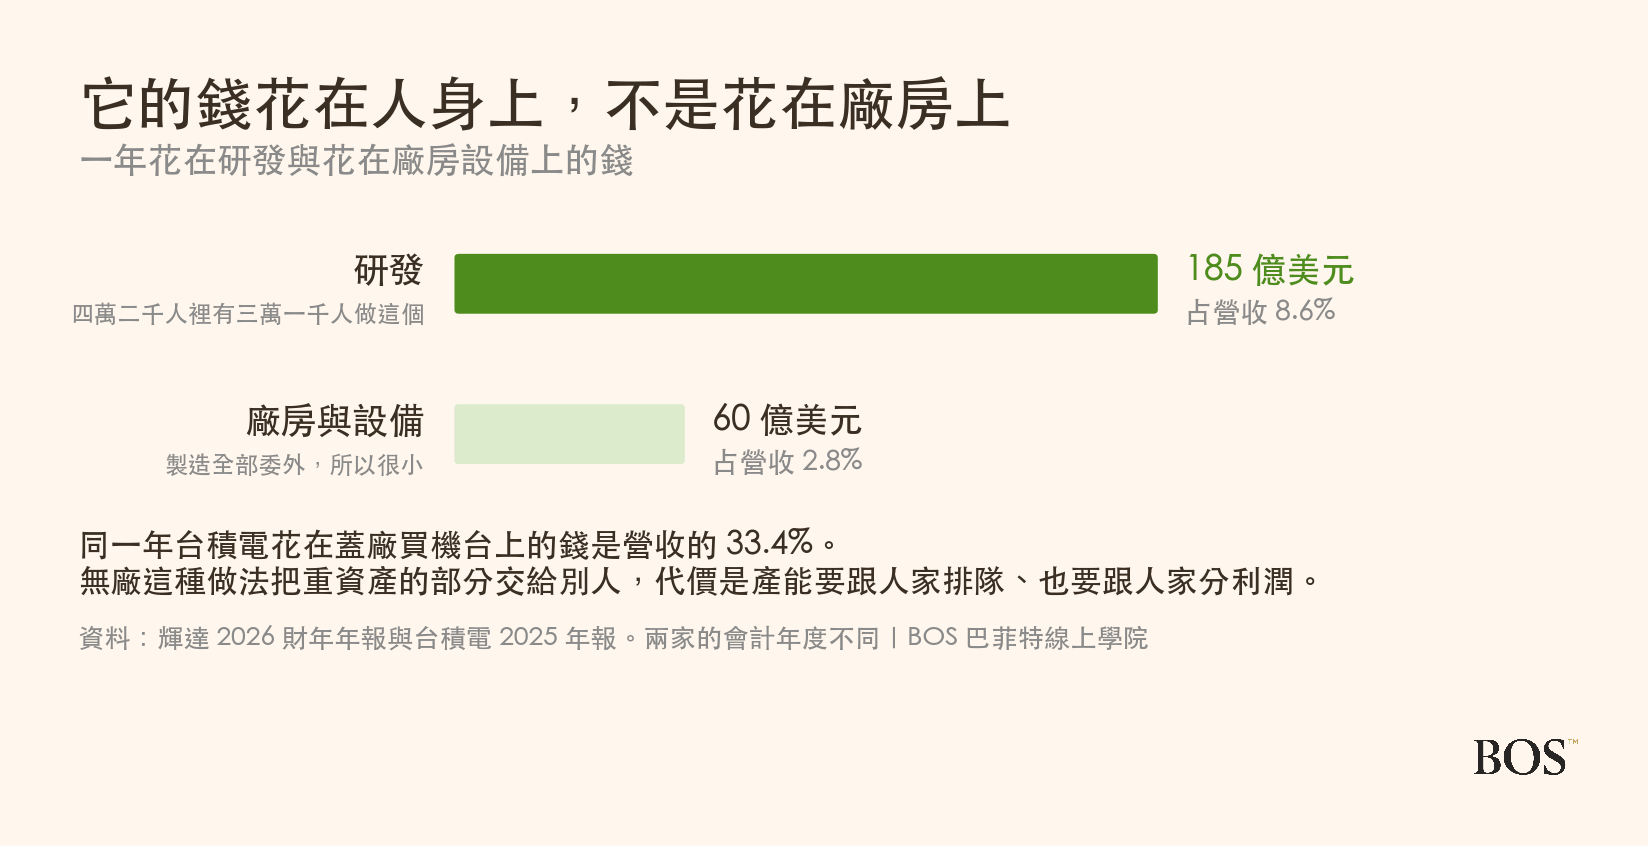
2026 財年研發支出 185 億美元,占營收 8.6%,買廠房與設備只花了 60 億,占 2.8%。同一年台積電花在蓋廠買機台上的錢是它自己營收的 33.4%,兩邊差了十倍以上。
人力的分布也說明了同一件事。全公司 42,000 人裡有 31,000 人在做研發,將近四分之三,剩下的一萬一千人負責業務、行銷、營運與行政。這是一家設計公司的形狀,不是製造公司的形狀。
三年之內營收變成三點五倍
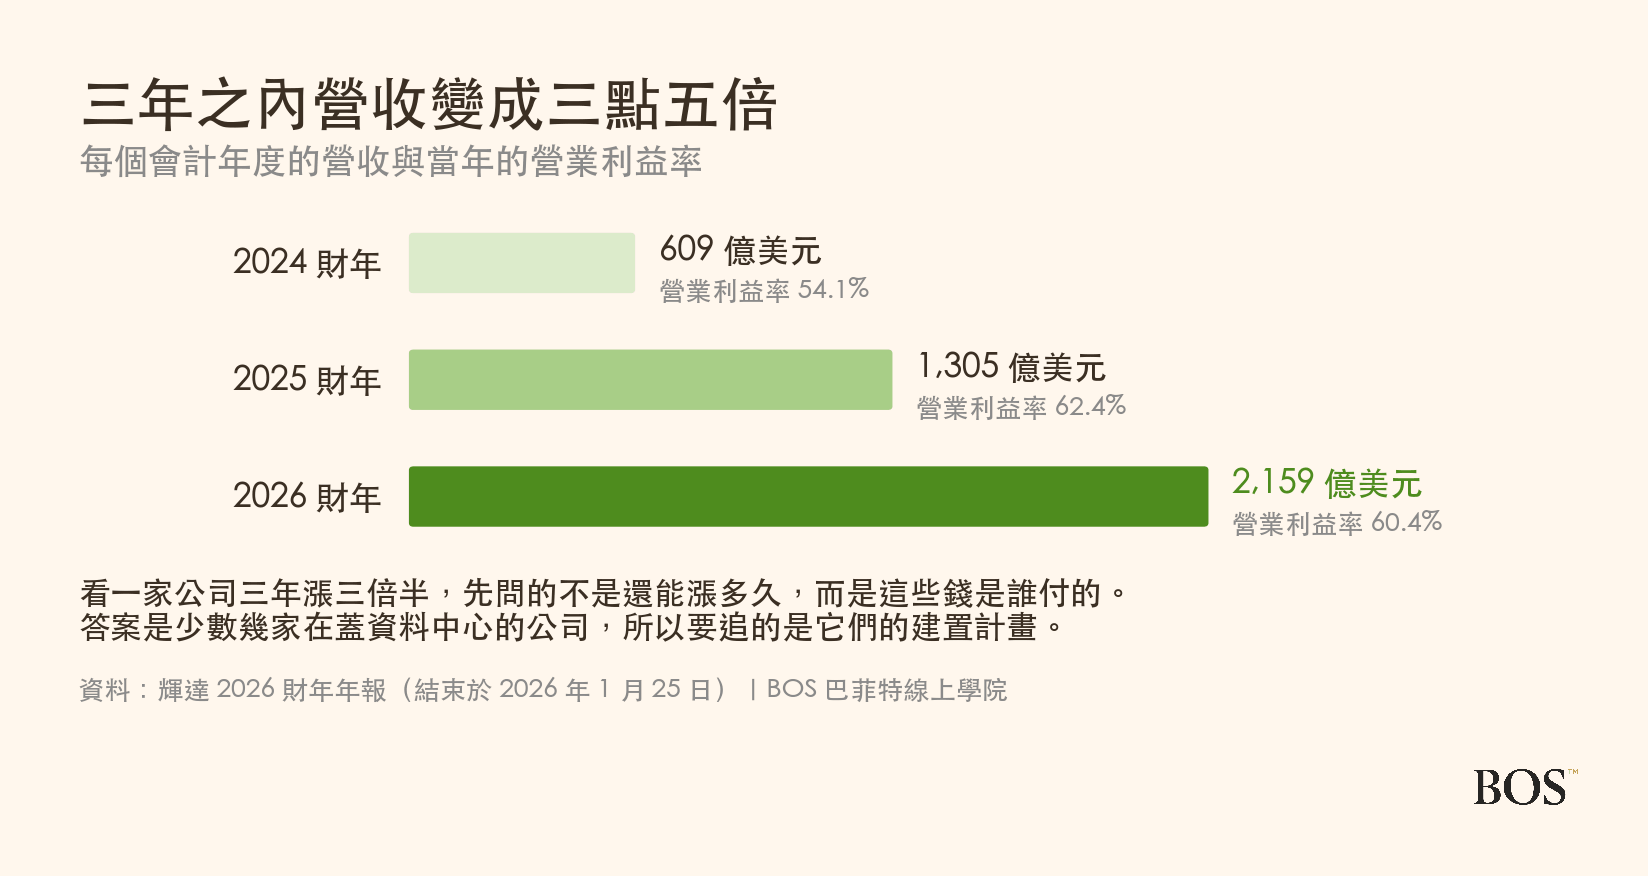
從 2024 財年的 609 億美元,到 2026 財年的 2,159 億美元,三年之內成長了兩倍半,而且營業利益率一直維持在五成到六成之間。這種規模還能維持這種速度的公司很少見。
看到這種曲線,第一個該問的不是它還能漲多久,而是這些錢是誰付的。前面那兩張圖已經給了答案:少數幾家在蓋資料中心的公司。所以真正要追蹤的是那幾家公司的建置計畫與資本支出,而不是輝達自己的產品發表會。
看這種公司,先看什麼
第一,客戶還要蓋多少。它的營收幾乎等於少數幾家公司的資本支出,而那幾家都是上市公司,資本支出計畫每一季都會在自己的財報裡講清楚。與其猜輝達下一季賣得好不好,不如直接去看付錢的那幾家怎麼說,那是同一個問題的上游。
第二,產能排在誰後面。它自己沒有廠,所以能出多少貨要看代工廠與封裝產能。這件事不會出現在它的損益表上,但會決定它接得下多少單。
第三,客戶會不會自己做。它最大的幾個客戶,同時也都有自研晶片的計畫。這不必然會取代它,因為自己做要連軟體一起做,但只要客戶手上有第二個選項,談判桌上的位置就會慢慢移動,年報自己也把這件事列進風險。
第四,存貨與採購承諾。前面那筆 45 億美元的認列就是從這裡來的,因為它必須提前向代工廠下不可取消的訂單,這些承諾在需求或規定變動時會直接變成損失,而這件事在損益表上看不出來,要翻現金流量表與附註才找得到。
這門生意實際上有多大
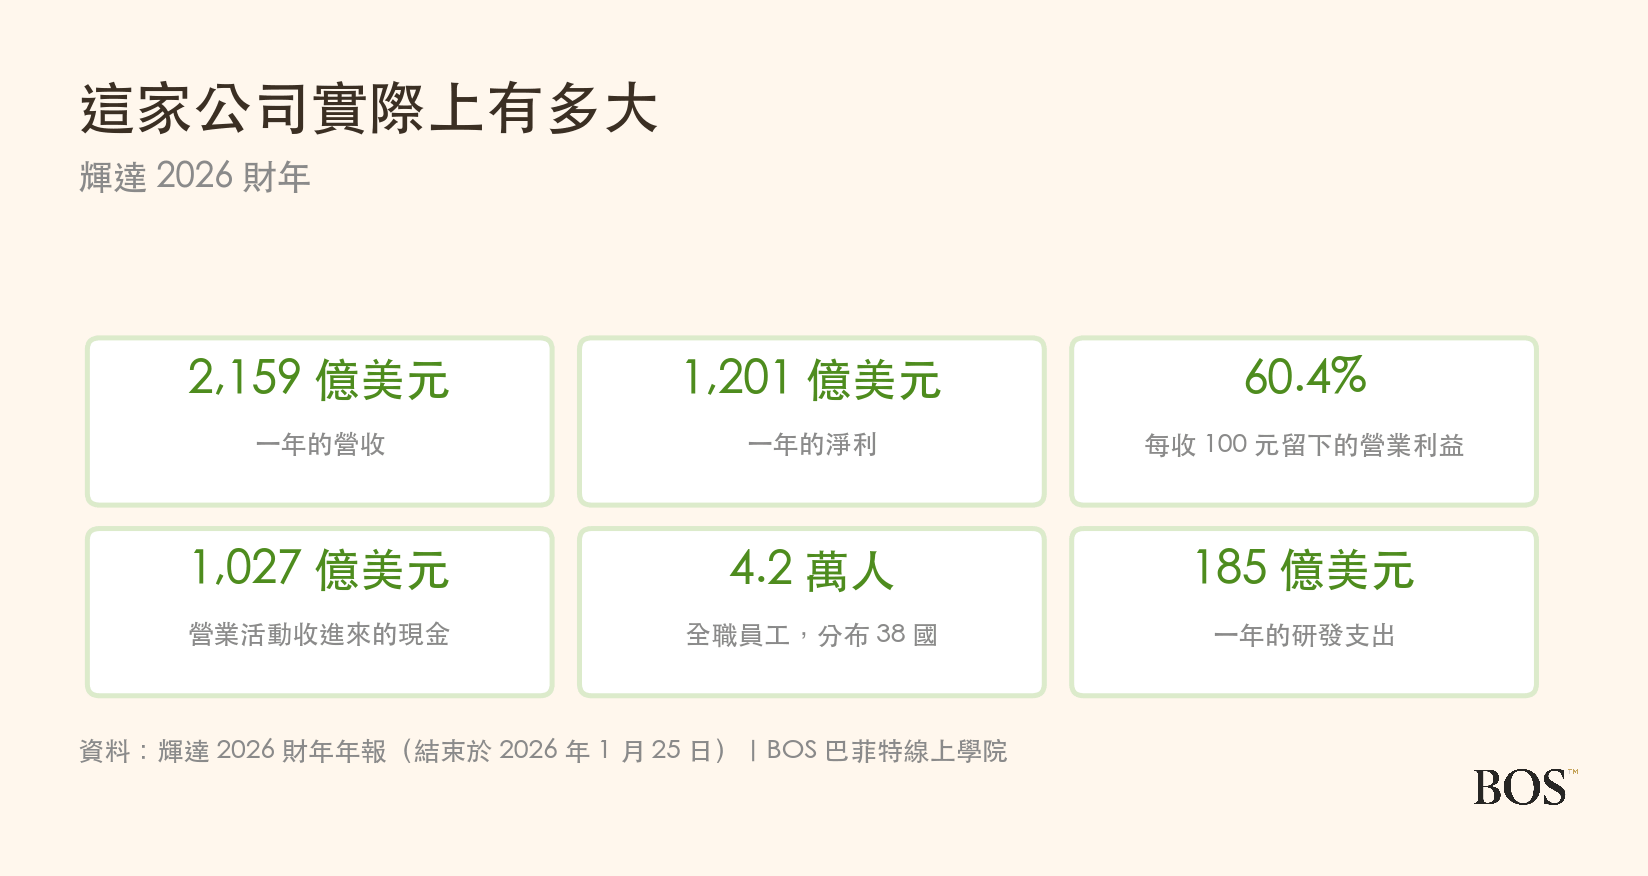
2026 財年營收 2,159 億美元、淨利 1,201 億美元,營業活動收進來的現金是 1,027 億美元。同一年它用 404 億美元買回自家股票。
員工 42,000 人,分布在 38 個國家。把營收、淨利、現金流與員工數這幾個數字放在一起看,會發現一件事:它一年賺進來的現金,遠多於它花得掉的錢。因為不用蓋廠,這些現金沒有明顯的去處,最後多半回到股東手上。這跟需要不停投資產能的公司是完全相反的處境。不過現金多也代表它得替這些錢找出路,年報顯示它同一年投入了 175 億美元去買未公開發行公司的股權,等於一邊賣設備,一邊也在投資買設備的那些公司。
什麼會讓這門生意變難做
一家利潤率這麼高、成長這麼快的公司,最怕的是什麼?下面幾條都寫在輝達自己的年報風險章節裡。
第一,需求估錯。年報寫,它必須在歷史交期之前就下不可取消、不可退貨的訂單,所以一旦高估了需求,庫存與採購承諾都減不下來,前面那筆 45 億美元就是這個機制實際發生一次的樣子。
第二,客戶太集中。年報直接寫出最大兩家直接客戶占 22% 與 14%,並說明這個趨勢可能持續。
第三,供應鏈集中在同一個地區。年報寫,它的晶圓、封裝與組裝供應商大多集中在亞洲,一旦那個地區發生天災、戰爭或其他重大事件,影響無法估計。這一條跟前一條加起來,是它兩個最集中的地方。
第四,出口規定。年報寫,客戶總部設在美國以外的占 31%(前一年 41%),其中中國含香港的營收是 197 億美元。這些產品能不能賣、能賣到什麼等級,由政府的出口規定決定,而規定已經改過好幾次。對一家公司來說,這是它做得再好也控制不了的部分。
第五,客戶同時是對手。年報寫,它的部分客戶也在開發自己的處理器,並列出它在多個領域都面對競爭。
跟台積電到底差在哪
這兩家常常被放在一起講,但它們做的事幾乎沒有重疊。輝達只設計,台積電只製造。輝達的年報明講製造全部委外,台積電的年報則說它依客戶提供的設計來製造。一個出圖,一個出廠。
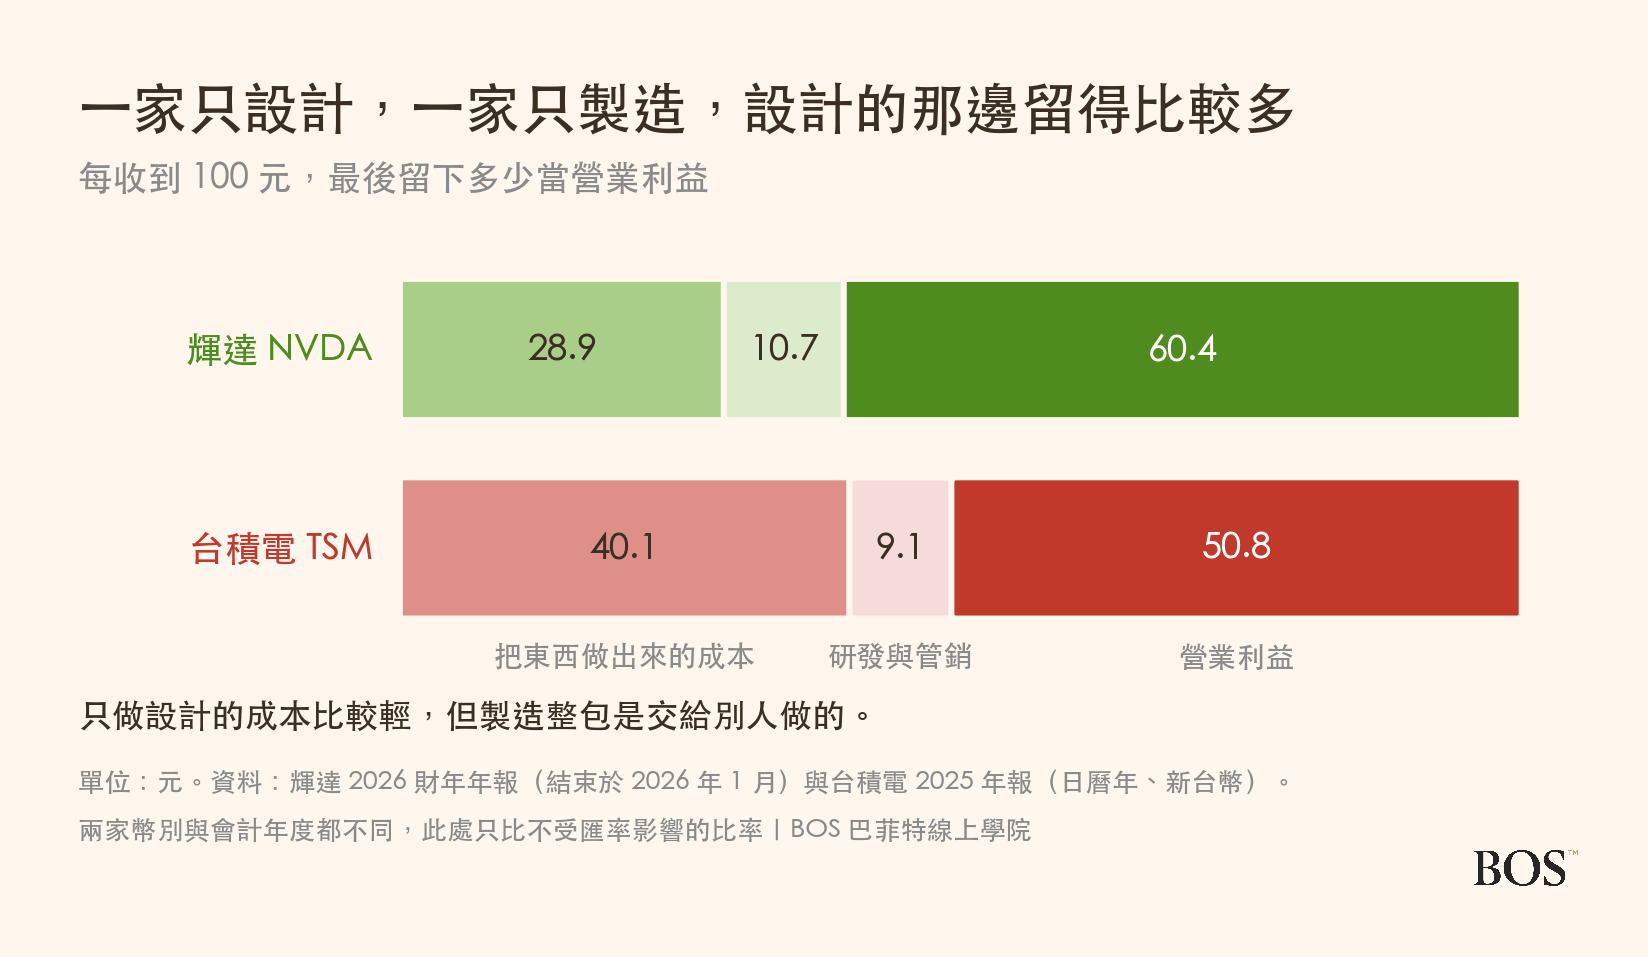
輝達每收 100 元留下 60.4 元,台積電留下 50.8 元。設計端的成本比較輕,因為它不用養工廠、不用買機台,也沒有折舊。
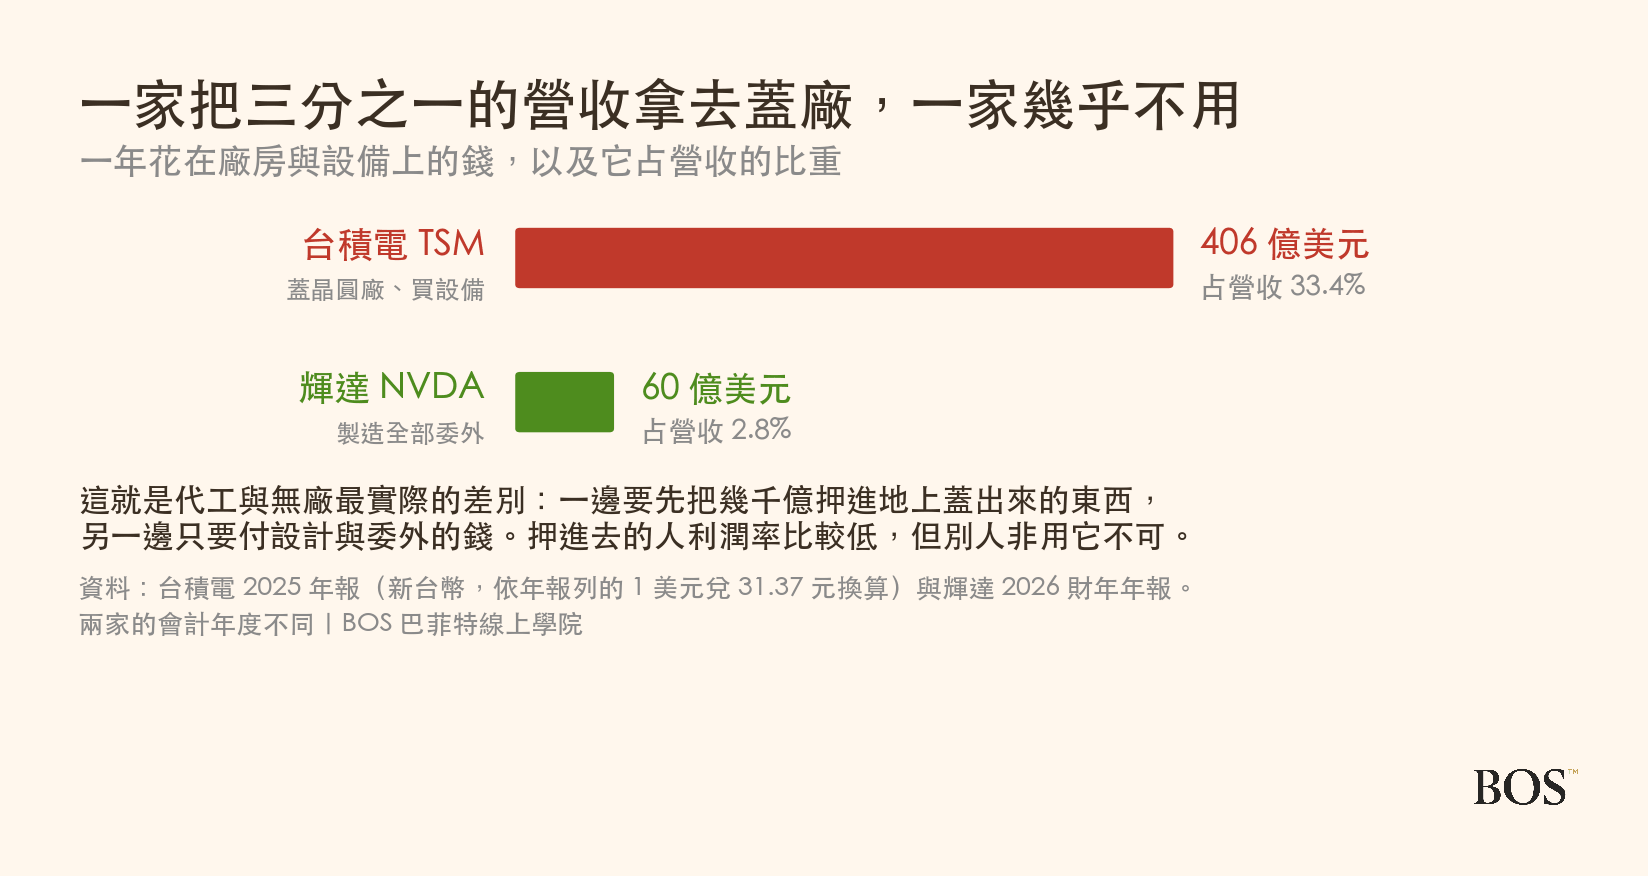
但這無關誰比較划算。兩家分野在於誰承擔那筆先花下去的錢:台積電一年把 406 億美元押進廠房與設備,輝達只有 60 億。押下去的那家利潤率比較低,可是別人非用它不可。沒押的那家利潤率高,可是產能要跟人家排隊。
還有一件事要提醒:兩家的幣別與會計年度都不一樣。台積電以新台幣記帳、用日曆年,輝達以美元記帳、財年在一月底結束,所以上面兩張圖只比不受匯率影響的比率。
想知道台積電那一邊的細節,可以看台積電(TSM)靠什麼賺錢,那篇會從只做製造的角度把同一件事再走一遍。
想自己追蹤,可以看哪裡
想看輝達目前的股價、市值與各項數據,可以到StockBoss 的輝達個股頁。想看原始資料,它的投資人關係網站會放每一季的財報與年報,本文所有數字都來自它 2026 財年的年報,公開在美國證券交易委員會的資料庫。
看它的年報有一個要特別小心的地方:它的會計年度在一月底結束,所以年報上寫的「2026 財年」,涵蓋的其實大致是 2025 這一年。拿它跟用日曆年的公司比較之前,先確認兩邊涵蓋的是不是同樣的十二個月,細節可以看財年是什麼。
順著這個系列往下看:台積電、微軟、亞馬遜、Visa、萬事達卡、迪士尼、Netflix、沃爾瑪、好市多、可口可樂、百事、寶僑、聯合利華、諾和諾德、禮來、麥當勞、星巴克、家得寶、勞氏、嬌生、輝瑞、開拓重工、迪爾、字母、Meta、英特爾、超微、摩根大通、美國銀行、聯合健康、CVS Health、默克、艾伯維、亞培、美敦力、耐吉、Lululemon、TJX、Ross Stores、Target、高露潔、金百利克拉克、美國廢棄物管理、美國運通、PayPal、優比速、聯邦快遞、西斯科、穆迪、標普全球、Veeva、甲骨文與CrowdStrike。

BOS 巴菲特線上學院的內容團隊。我們專注在價值投資,相信一家好公司的價值要用年來衡量,而不是用天。與其猜下週的漲跌,我們更在意這門生意十年後還在不在、還賺不賺得到錢。這個團隊做的事,是陪著大家把不懂的地方一個一個弄懂,從第一次翻開財報看不懂,一路到能自己說清楚一家公司靠什麼賺錢。
常見問題
輝達是什麼公司?
輝達(那斯達克代號 NVDA)1993 年成立、1998 年在美國德拉瓦州重新設立,總部位於加州聖塔克拉拉,最早以遊戲用顯示卡起家。它採無廠模式,自己不擁有晶圓廠,晶圓製造、封裝、測試全部委由台積電、三星等供應商完成。它賣的並非單顆晶片,而是把處理器、互連、網通設備、系統與軟體堆疊起來的整套運算平台。2026 會計年度(結束於 2026 年 1 月 25 日)營收 2,159 億美元,員工 42,000 人,分布 38 個國家。
什麼是無廠半導體?
無廠半導體指的是「只做設計、不蓋工廠」的模式。輝達年報的原文是:採用無廠與委外製造的策略,與關鍵供應商合作完成製造流程的每一個階段,包含晶圓製造、封裝與測試。好處是可以把資金與人力集中在設計與軟體上,不必承擔蓋廠的資本支出與折舊。代價是產能不在自己手上,供應商的排程與良率會直接變成交期,而且必須提前下不可取消的訂單,需求或法規變動時會直接變成存貨損失。它 2026 財年花在廠房與設備上的錢只占營收 2.8%,同一年台積電是 33.4%。
輝達靠什麼賺錢?
2026 財年輝達營收 2,159 億美元,前一年 1,305 億。毛利率 71.1%、營業利益率 60.4%、淨利率 55.6%,每收 100 元留下 60.4 元當營業利益。毛利率較前一年的 75.0% 下降,年報說明存貨與採購義務的提列對當年毛利率的淨影響是負 2.6 個百分點,其中 45 億美元來自某項產品因出口規定改變而無法出售。營業活動淨現金流入 1,027 億美元,當年買回自家股票 404 億美元。
輝達跟台積電差在哪?
兩家做的事幾乎沒有重疊。輝達年報自述採無廠模式,晶圓製造、封裝、測試全部委外,並點名台積電與三星是它的晶圓代工廠。台積電則依客戶提供的設計進行製造。把損益表換算成同樣的 100 元:輝達每收 100 元留下 60.4 元營業利益,台積電留下 50.8 元。差距來自誰承擔前期資本支出,台積電一年投入約 406 億美元在廠房與設備,輝達只有 60 億。押下去的一方利潤率較低但難以被取代,沒押的一方利潤率高但產能受制於人。兩家幣別與會計年度都不同,只有比率可以直接對照。
輝達的客戶有多集中?
依年報揭露,2026 財年最大的單一直接客戶占營收 22%,第二大占 14%,兩家合計 36%。前一年這兩個數字分別是 12% 與 11%,一年之內明顯上升。年報另外說明,部分透過直接客戶下單的間接客戶,單獨也占營收一成以上。依終端市場拆解,資料中心占 89.7%,遊戲 7.4%,專業繪圖、車用與其他合計不到 3%。依客戶總部所在地,美國以外占 31%(前一年 41%),其中中國含香港為 197 億美元。
輝達一年花多少錢做研發?
2026 財年輝達研發支出 185 億美元,占營收 8.6%,前一年為 129 億美元。同一年購置廠房、設備與無形資產只花了 60 億美元,占營收 2.8%,研發是它的三倍多。人力配置也一致:全公司 42,000 名員工中有 31,000 人從事研發,約占四分之三,其餘 11,000 人負責業務、行銷、營運與行政。這是設計公司的成本結構,與需要持續投入產能的製造公司相反。
看這種無廠公司要注意什麼?
有四件事在年報裡查得到。第一,客戶的建置計畫,因為它的營收幾乎等於少數幾家公司的資本支出,而那些公司都是上市公司,資本支出計畫每季都會揭露。第二,代工與封裝產能,它自己沒有廠,能出多少貨受供應商產能限制,這不會顯示在損益表上。第三,客戶自研晶片的進度,它最大的幾家客戶同時也在開發自己的處理器,年報已將此列為風險。第四,存貨與採購承諾,2026 財年的 45 億美元認列就來自這裡,需要翻現金流量表與附註才看得到。
輝達的年報列了哪些風險?
輝達 2026 財年年報的風險章節重點包括五項。一,需求估算,公司必須在歷史交期之前下不可取消、不可退貨的訂單,高估需求時庫存與採購承諾都無法同步減少。二,客戶集中度,最大兩家直接客戶占營收 22% 與 14%,年報說明此趨勢可能持續。三,供應鏈地理集中,晶圓、封裝與組裝供應商多集中於亞洲,該地區發生天災、戰爭或重大事件時影響無法估計。四,出口管制,產品能否銷售及銷售等級受政府規定決定,規定已多次變動。五,競爭與客戶自研,部分客戶同時在開發自己的處理器。
延伸閱讀