台積電(台股代號 2330,美股代號 TSM)在台灣是每天都會聽到的名字,但它到底在做什麼,很多人講不太清楚。
它不設計晶片,也不賣掛自己牌子的晶片。它幫別人把別人設計好的晶片做出來。它最強的地方,是能做最先進製程的地方全世界沒幾個,而它是其中最大的一個。它最怕的,是這門生意要先把錢押進蓋在地上的廠房裡,而需求隨時會變。
下面直接回答這幾題
它做的是別人不想自己做的那一段
年報寫,台積電 1987 年在台灣設立,由政府與民間投資人合資,1994 年在台灣證交所掛牌、代號 2330,1997 年在紐約證交所掛牌存託憑證、代號 TSM。台灣人平常講的 2330 跟美股的 TSM 是同一家公司,只是兩地掛牌的形式不同。
它從一開始就選了一件當時很少人做的事:只做製造,不做設計。
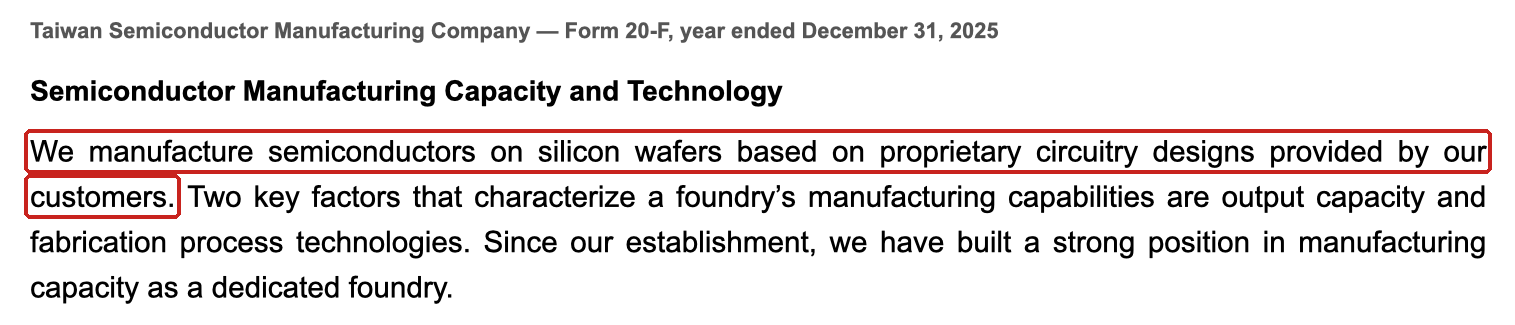
這句話值得慢慢讀。「依據客戶提供的設計」,意思是它手上沒有自己的產品、也沒有掛自己牌子的晶片,它的工廠裡從頭到尾跑的都是別人畫的圖,而它賺的是把那張圖變成實體的這段工。
在這個模式出現之前,做晶片的公司通常要自己蓋廠,那代表一家新創如果想做出一顆自己的晶片,第一步是先籌幾百億去蓋一座廠、再花好幾年把良率調到能量產,這道門檻本身就擋掉了絕大多數想做這件事的人。
台積電把這一步拿掉了。它讓「設計晶片」跟「製造晶片」變成兩件可以分開的事,於是世界上多了一整批只做設計、不碰工廠的公司。今天那些公司裡最有名的幾家,都是它的客戶。
這個分工還有一個對它自己很有利的副作用。因為它不設計、也不賣自己的晶片,所以它跟客戶之間沒有競爭關係,客戶可以放心把最機密的設計圖交給它。一家同時自己做產品又幫別人代工的公司,很難拿到這種信任。
每收 100 元,留下 50.8 元
那它靠這件事賺多少?2025 年台積電的營收是 3.81 兆新台幣,而它每收到 100 元,最後留下 50.8 元當營業利益。
50.8 元這個水準放在製造業裡很不尋常。一家要蓋廠房、買機台、養兩萬多個技術員的公司,通常留不下這麼多,因為製造業的定價權多半在客戶那邊:東西如果別人也做得出來,客戶就會拿去比價,最後大家只賺到一份合理的加工費。
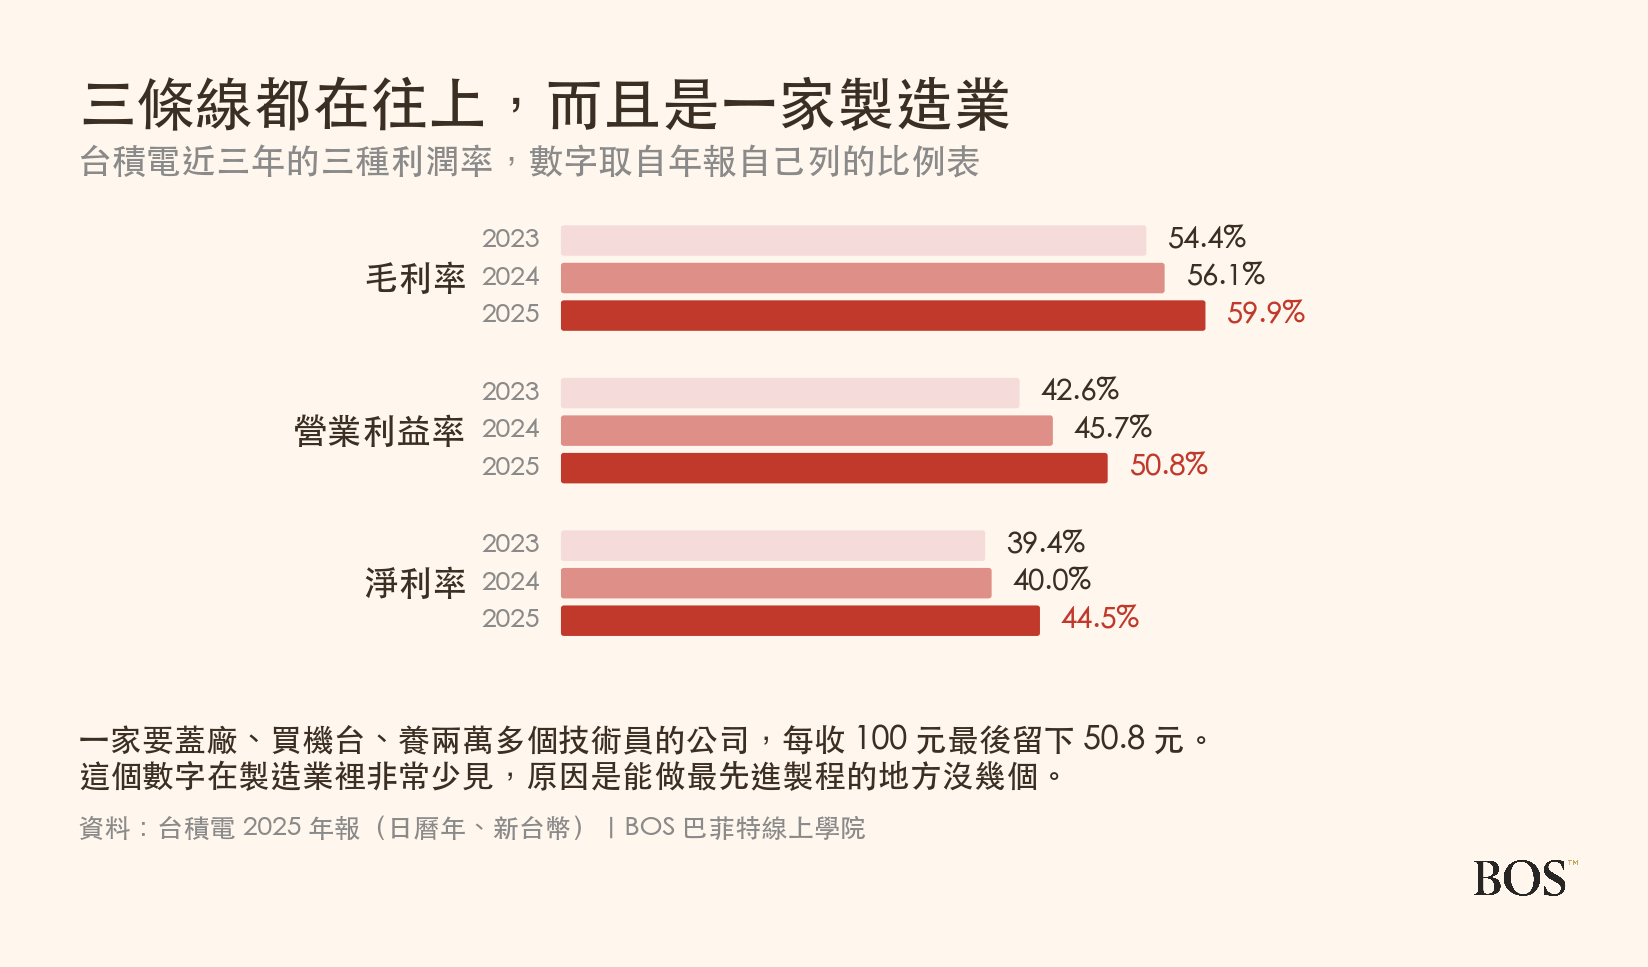
方向比水準更值得看:毛利率從 54.4% 走到 59.9%,營業利益率從 42.6% 走到 50.8%,三年都在往上。
原因不是它突然變便宜了,而是能做最先進製程的地方本來就沒幾個。當一件事只有少數幾家做得到,而想做的人很多,價格就不會是買方說了算。
愈難做的那一段,占比愈來愈高
利潤率為什麼會一路往上?年報裡有一張表把原因說得很清楚。
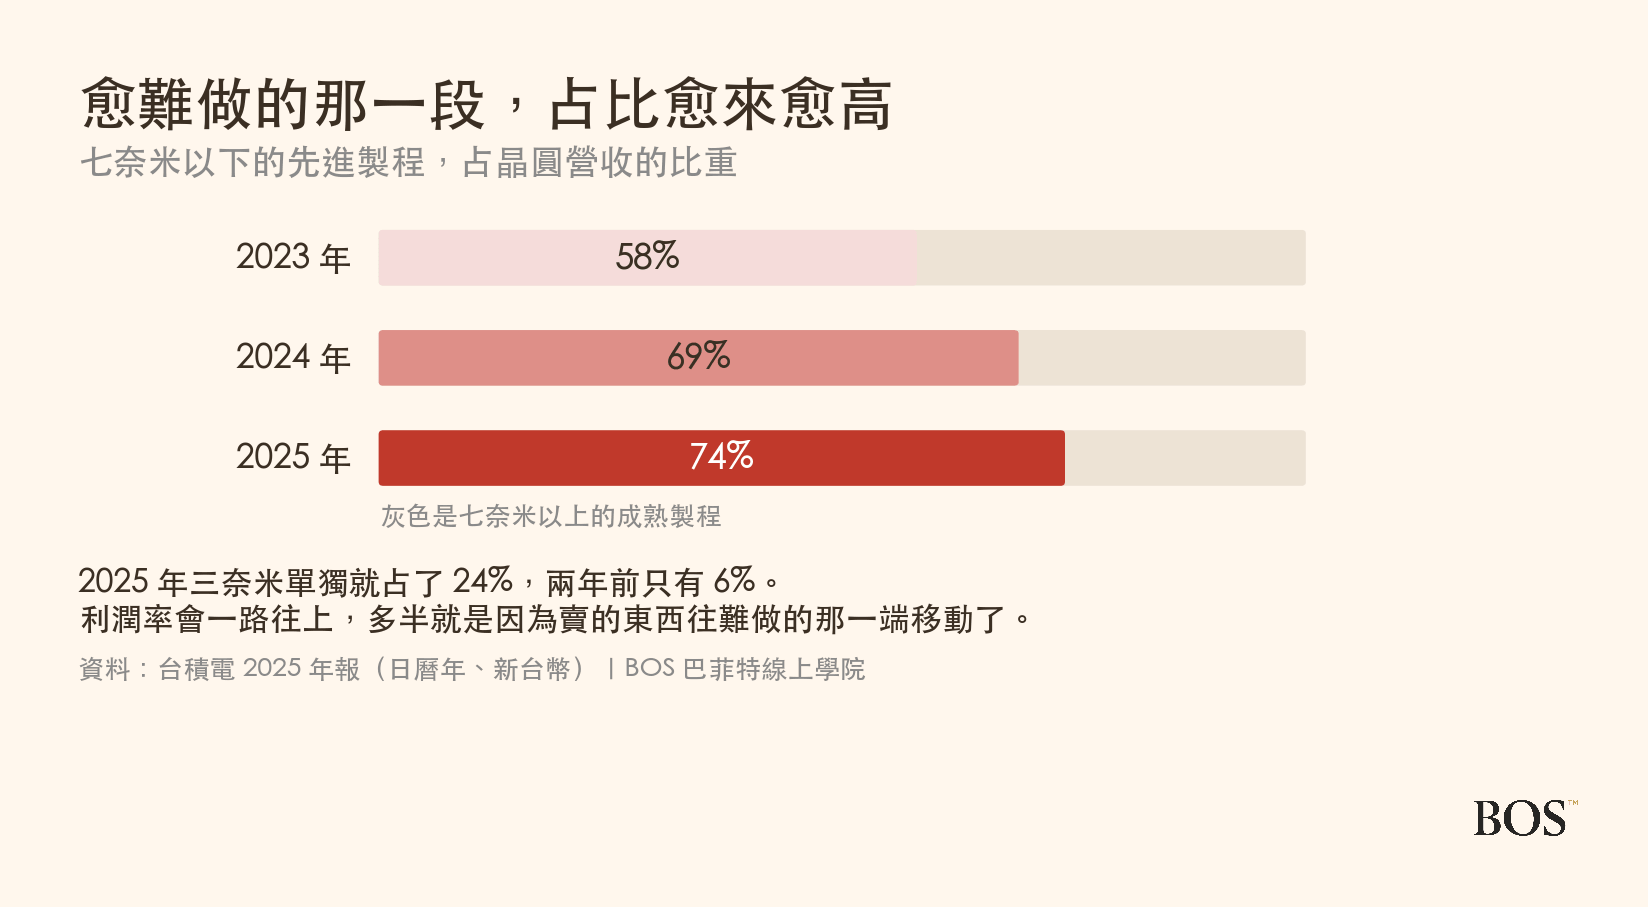
半導體的製程用「奈米」來標示,數字愈小代表線路畫得愈細,同樣大小的晶片上能塞進的電晶體愈多,跑起來也更省電。而數字愈小,做得出來的人也愈少,因為每往前一個世代,需要的設備、材料與良率經驗都會再上一個台階,能一路跟上的公司自然愈來愈少。
2025 年,七奈米以下的先進製程占了台積電晶圓營收的 74%,2023 年還只有 58%。其中三奈米單獨就占 24%,而兩年前它只有 6%。
製程比重的變化解釋了利潤率的方向。台積電賣的東西正在往「別人做不出來」的方向移動,而那個位置的價格不是客戶說了算。
但同一張表也藏著壓力。先進製程的比重愈高,代表它愈依賴那少數幾個買得起先進製程的客戶,而蓋一座新製程的廠又比上一代更貴。這兩件事會同時發生,下一節就是它的另一面。
它把三分之一的營收拿去蓋廠
但這門生意有一個很重的前提:錢要先花。
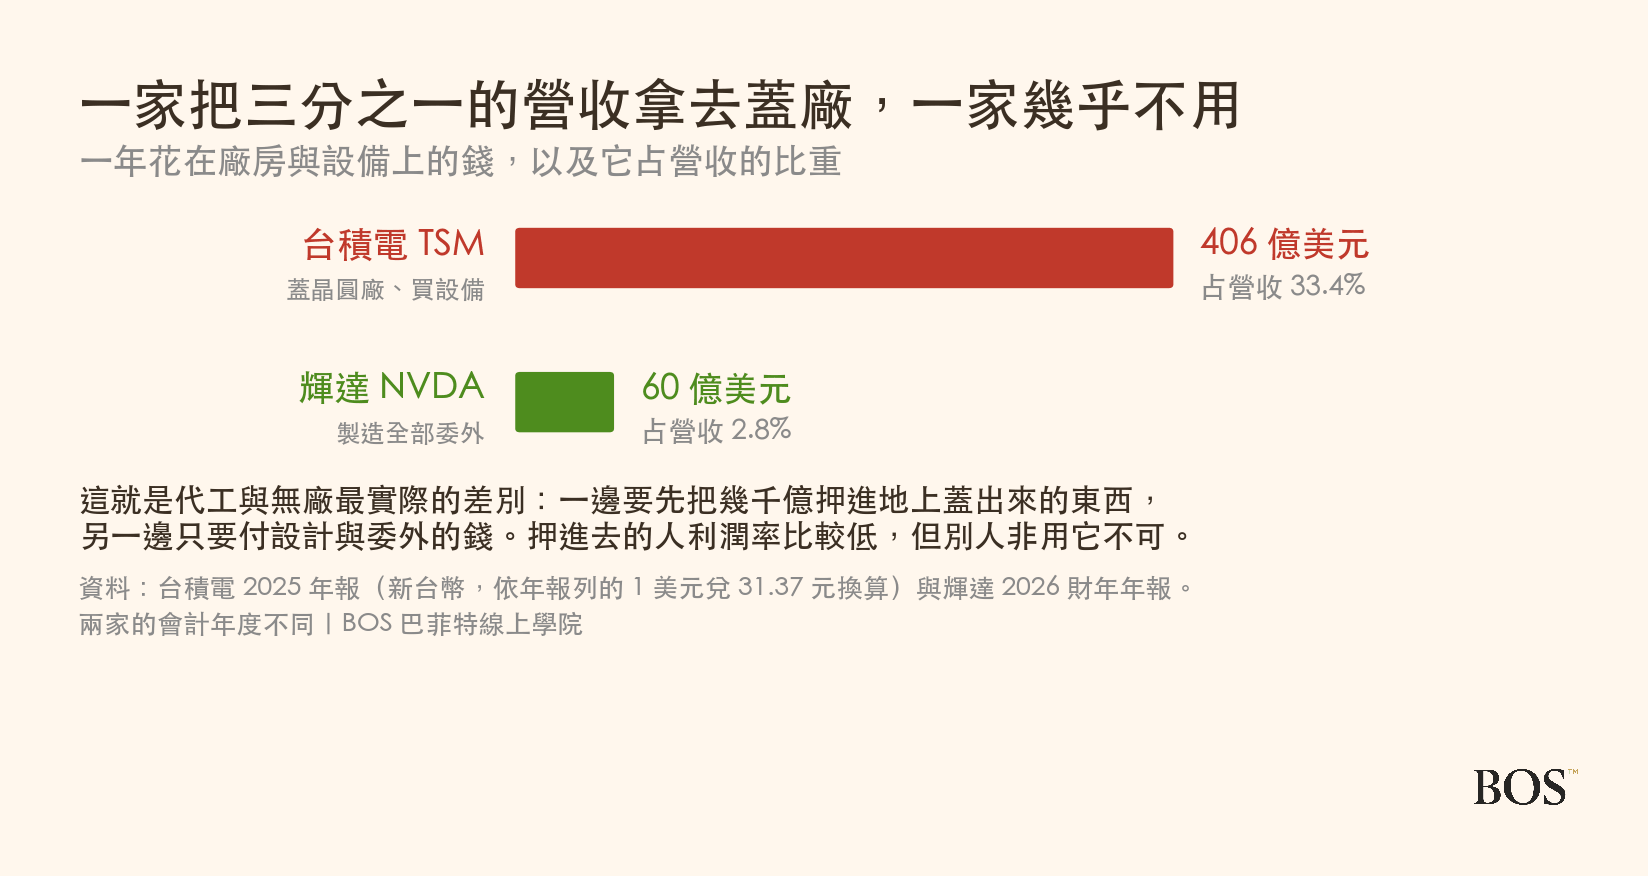
2025 年台積電花在廠房與設備上的錢是 1.27 兆新台幣,換算約 406 億美元,相當於全年營收的三分之一。
這筆錢的性質跟一般費用完全不同。它不會在花掉的當年全部變成成本,而是先變成廠房與機台,之後好幾年慢慢折舊。所以一家大舉蓋廠的公司,帳面利潤在建設那幾年不一定難看,壓力要等設備開始折舊才浮現。
另一面是:蓋好的廠不能搬,也不能改做別的,如果幾年後需求沒有跟上,那些設備照樣要按年提折舊,變成壓在損益表上的固定成本。這是代工這門生意最根本的風險,也是它為什麼要拚命把產能填滿。
十個客戶,占了將近八成的營收
年報揭露了一組值得看兩遍的數字。
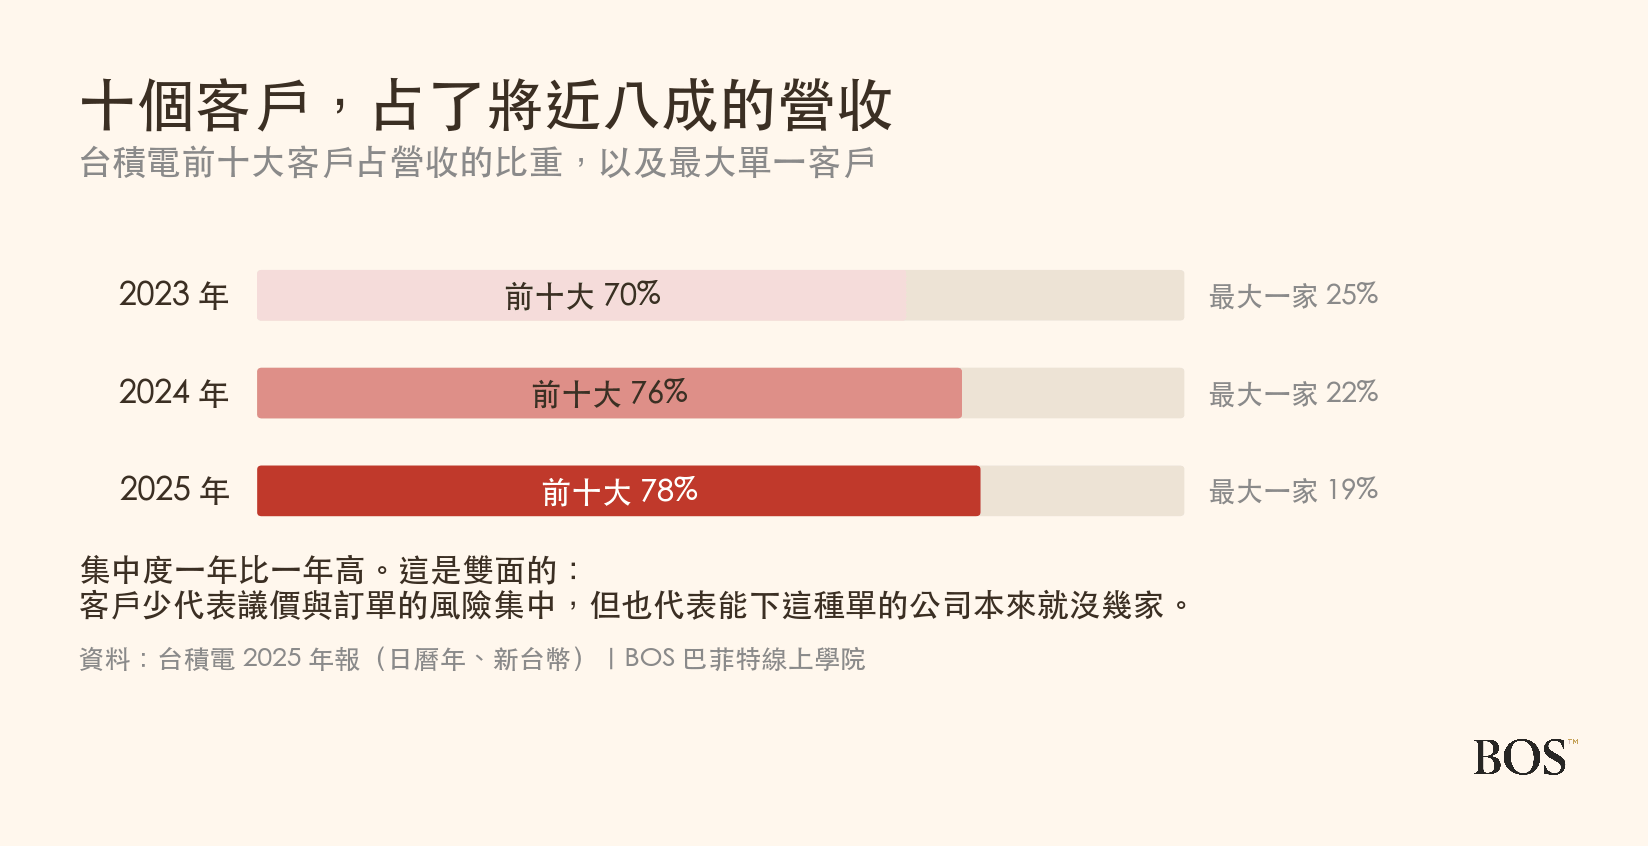
2025 年前十大客戶合計占了 78% 的營收,最大的單一客戶占 19%。而這個集中度還在上升,三年前前十大是 70%。
這件事有兩面。壞的那面是議價與訂單的風險都集中在少數幾家身上,任何一家轉單或砍單,數字都會有感覺。
好的那面是:能下這種單的公司本來就沒幾家。最先進製程的一次投片動輒上億,全世界有能力也有需求這樣下單的客戶,本來就是那幾個名字。集中度高有一部分是這個產業的形狀,不完全是選擇。
年報還揭露了一個容易被忽略的變化:第二大客戶占營收的比重從 11% 升到 17%。也就是說前兩大客戶合計已經超過三分之一。看這種數字的時候,重點不是它高不高,而是它往哪個方向走、以及為什麼。
看這種代工生意,先看什麼
第一,有沒有人做得出同樣的東西。代工的定價權完全取決於這件事。如果有三家做得到,客戶就會比價,價格會被磨到只剩合理的加工費。如果只有一家做得到,那價格就變成「你要不要」的問題。看這一行的時候,先問這個問題,比看任何財務比率都有效。
第二,蓋廠的錢有多少,什麼時候會變成折舊。資本支出當年不會全部進損益表,它會在往後幾年一點一點壓上來。看當年的利潤看不出這件事,要去翻現金流量表。
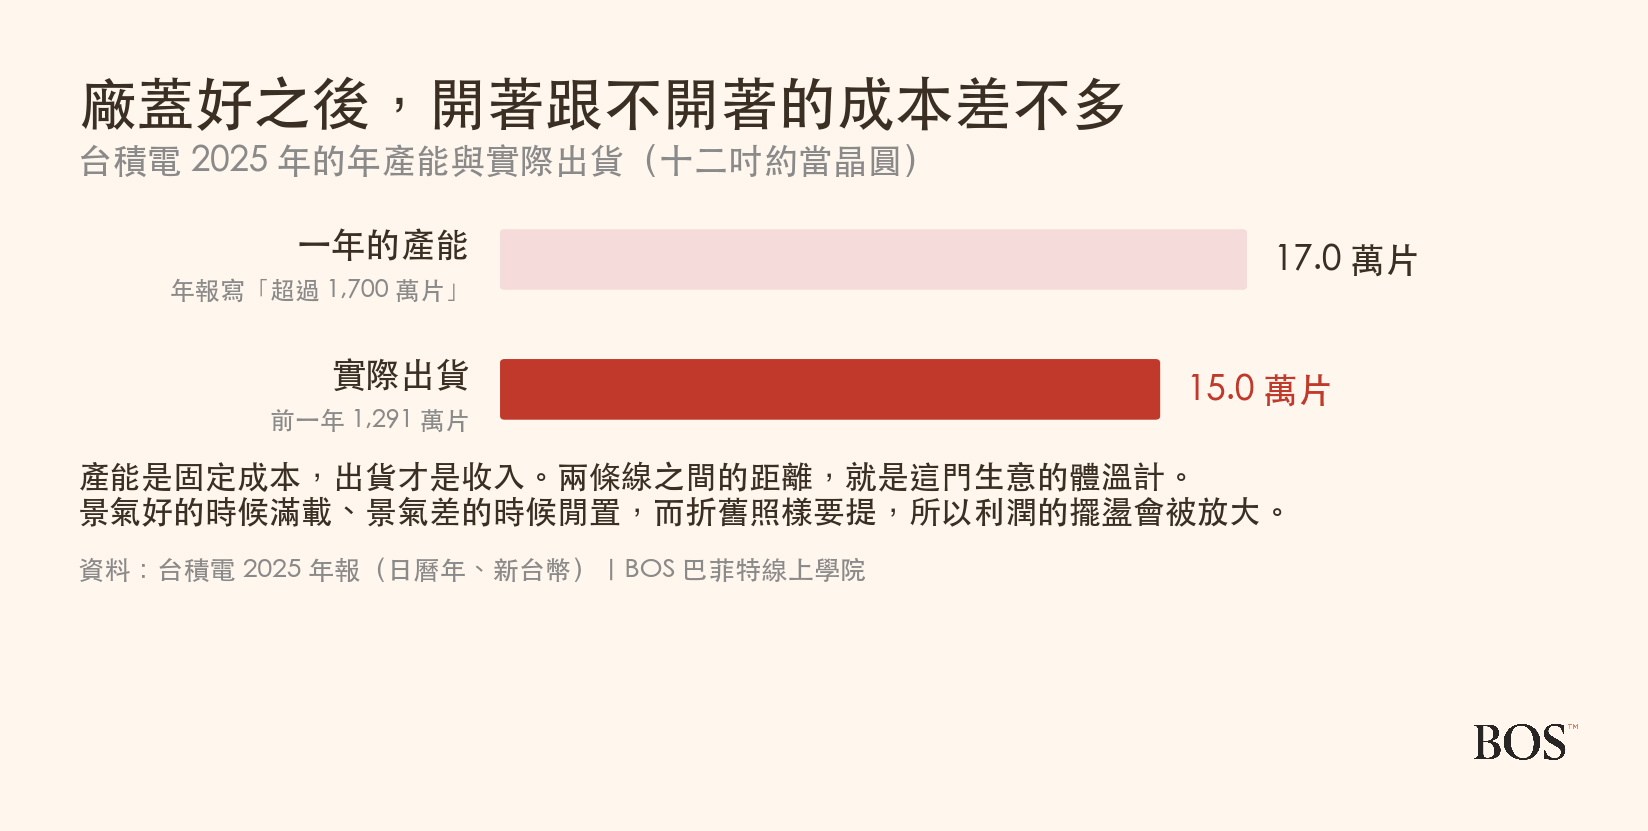
第三,產能有沒有被填滿。廠蓋好之後,開著跟不開著的成本差距沒有想像中大,折舊、無塵室的空調與人力多半都停不下來,所以稼動率幾乎直接決定利潤。這也是為什麼這一行的景氣循環會被放大:需求少一成,利潤可能少三成。
第四,客戶集中在誰身上。集中度高不必然是壞事,但它決定了這家公司在談判桌上的位置,也決定了單一客戶出事時的衝擊有多大。
這門生意實際上有多大
2025 年,台積電的營收是 3.81 兆新台幣(依年報自己列的匯率換算,約 1,214 億美元),營業利益 1.94 兆。全年出貨相當於 1,502 萬片十二吋晶圓。
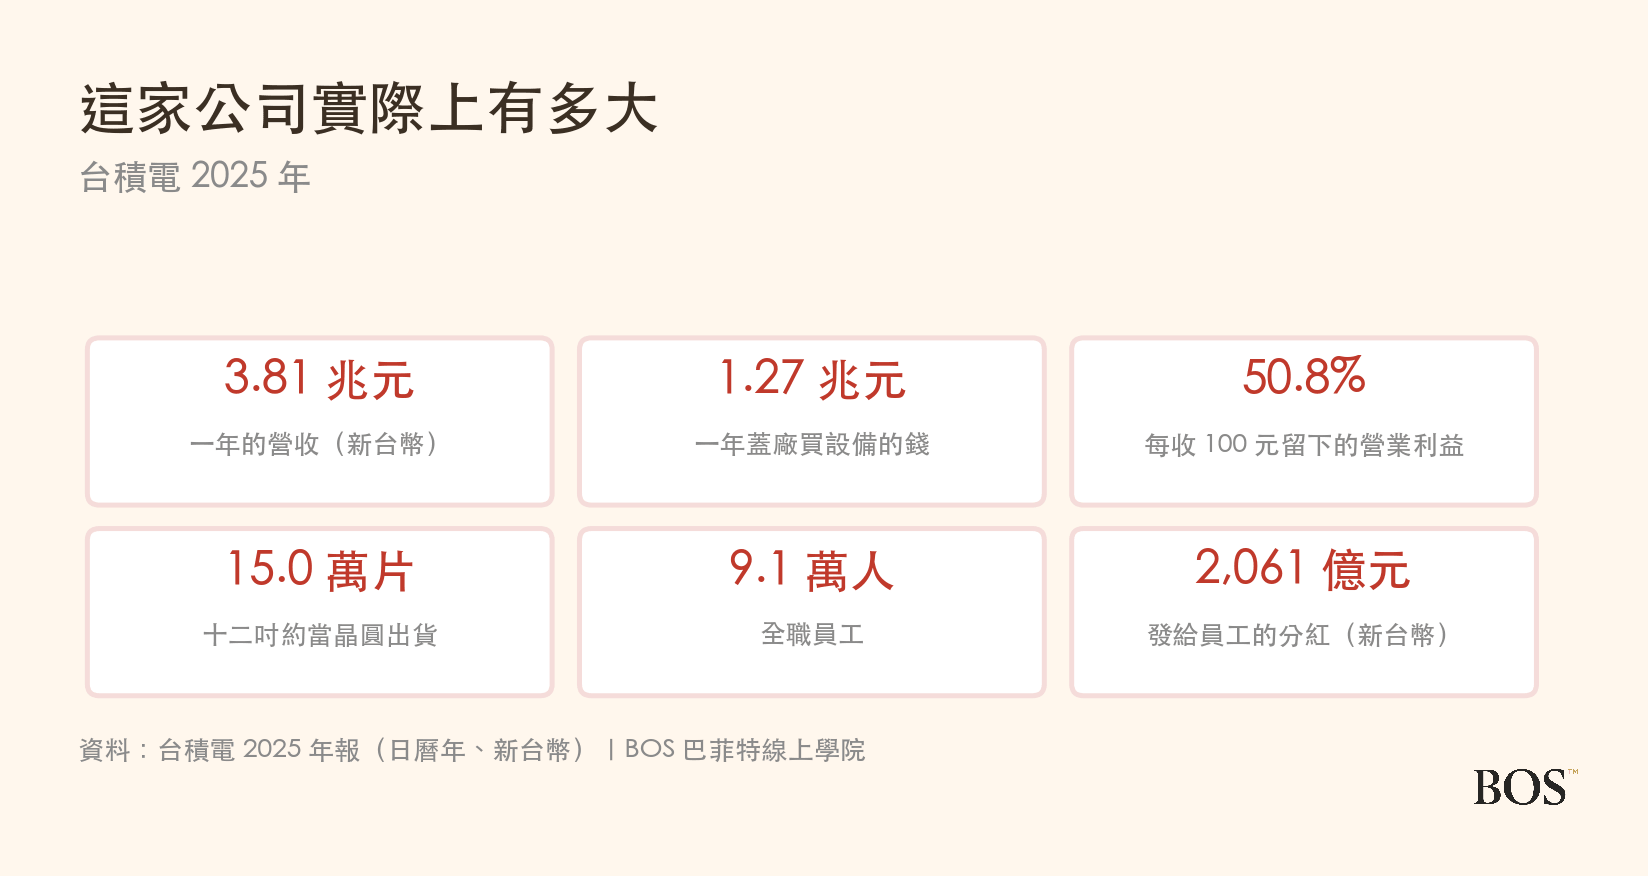
員工 90,557 人,其中專業人員 44,690 人、技術員 24,917 人、主管 9,582 人、助理工程師與行政 11,368 人。年報另外揭露了一個台灣人比較有感的數字:就 2025 年度的獲利,公司發出的員工績效獎金與現金盈餘分享合計超過 2,000 億新台幣。這筆錢平均下來,每位員工超過兩百萬。
把這幾個數字放在一起看,會得到一個對這門生意的基本認識:它需要很多錢、很多人、很長的時間,而這三樣加起來就是它的護城河。一家新公司就算籌到錢,也還要花很多年才能把良率與人養出來。
什麼會讓這門生意變難做
一家利潤率這麼高的公司,最怕的是什麼?下面幾條都寫在台積電自己的年報風險章節裡。
第一,需求掉下來,但廠還在那裡。年報寫,半導體製造廠需要龐大投資才蓋得起來,而且一旦運轉起來多半是固定成本。這句話的意思是:生意變少的時候,成本不會跟著變少。一般公司景氣差可以少進貨、少排班,蓋好的晶圓廠沒有這種彈性,那些機台就算停著也在折舊。
第二,客戶集中度還在往上。年報把這件事列成風險,並直接給出前十大客戶占 78% 這個數字。
第三,原物料與供應。年報列了矽晶圓、氣體、化學品、光阻劑這些原料,寫明過去曾經發生短缺,而且必須及時取得、價格還要合理。
第四,地緣與法規。年報寫,公司主要的經營團隊與主要生產設施都在台灣,大部分營收也來自台灣的營運,同時它在全球都有據點,因此暴露在各地法規變動與執法的風險中。
第五,匯率。年報寫,它的資本支出有相當部分以美元、歐元、日圓計價,而收入以新台幣表達,匯率往不利方向走的時候,會直接影響以新台幣表達的營收與營業利益。
跟輝達到底差在哪
那輝達呢?這兩家常常被放在一起講,但它們做的事幾乎沒有重疊。
輝達只設計,台積電只製造。輝達的年報自稱採「無廠」模式,明講晶圓製造、封裝、測試這些製造環節全部委外。台積電的年報則說它依客戶提供的設計來製造。一個出圖,一個出廠。
把兩家的損益表攤平成同樣的 100 元,形狀就出來了。
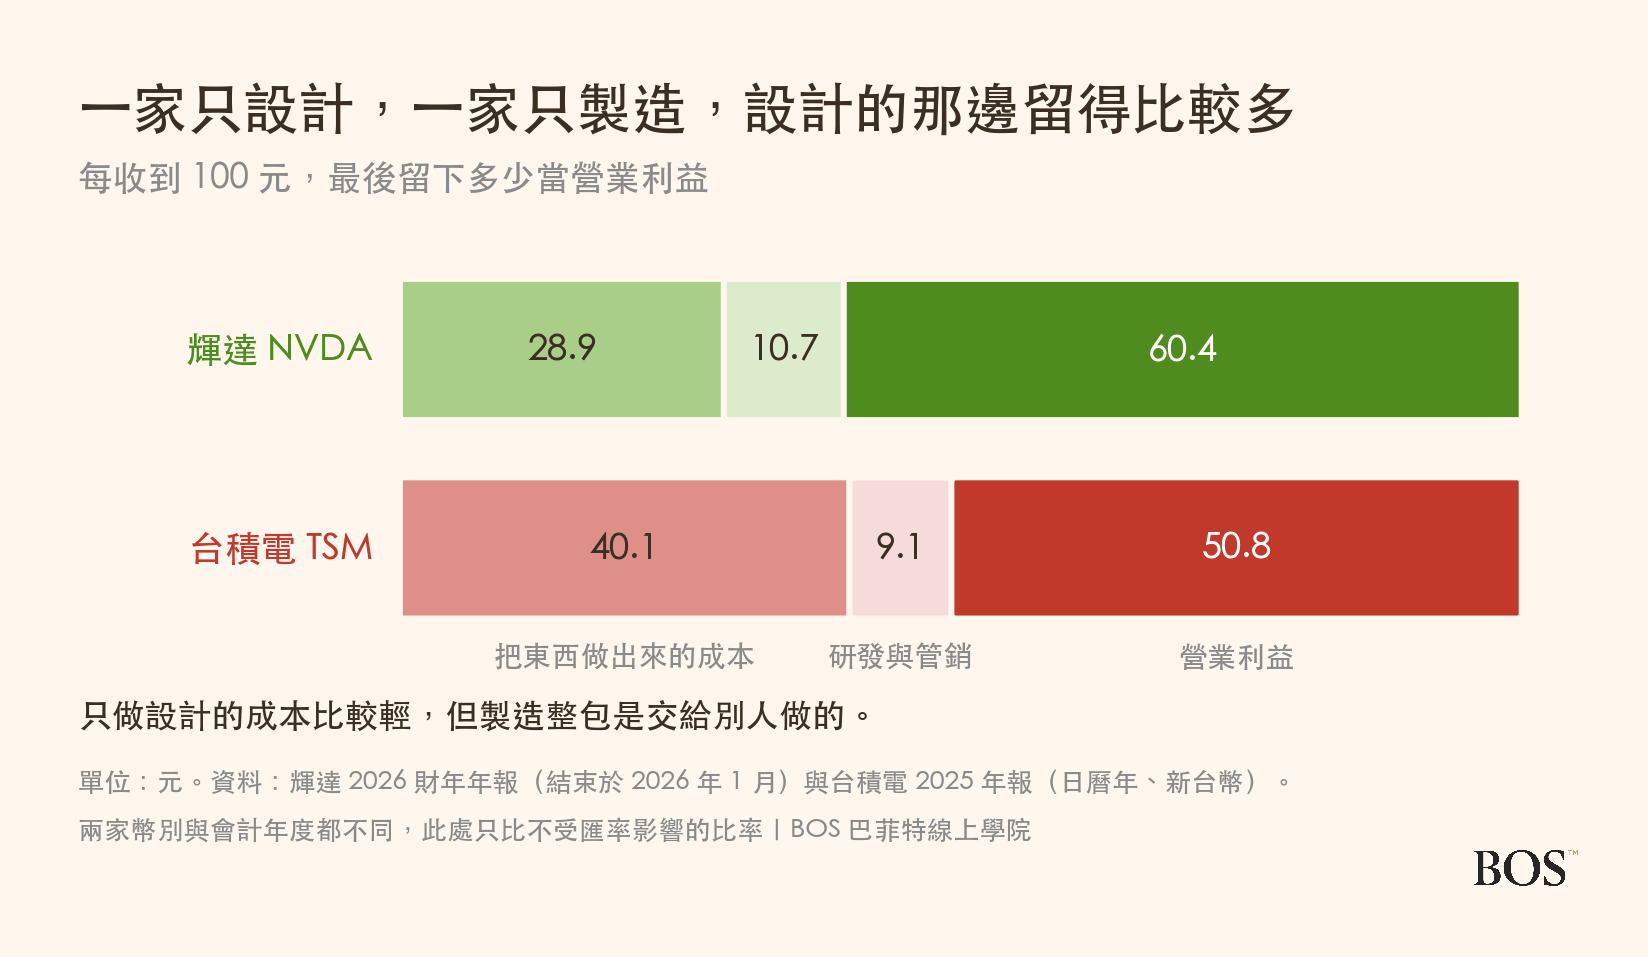
輝達每收 100 元留下 60.4 元,台積電留下 50.8 元。設計端的成本比較輕,因為它不用養工廠、不用買機台,也沒有折舊。
但這無關「誰比較划算」。兩家分野在於誰承擔那筆先花下去的錢:台積電一年把 406 億美元押進廠房與設備,輝達只有 60 億,押下去的那家利潤率比較低,可是別人非用它不可,而這正是它能把價格守住的原因。
還有一件事要提醒:兩家的幣別與會計年度都不一樣。台積電以新台幣記帳、用日曆年,輝達以美元記帳、財年在一月底結束。所以上面那張圖只比不受匯率影響的比率。
想知道輝達那一邊的細節,可以看輝達(NVDA)靠什麼賺錢,那篇會從只做設計的角度把同一件事再走一遍。
想自己追蹤,可以看哪裡
想看台積電目前的股價、市值與各項數據,可以到StockBoss 的台積電個股頁(美股 TSM,台股是 2330)。想看原始資料,它的投資人關係網站會放每一季的財報與年報,本文所有數字都來自它 2025 年的年報,公開在美國證券交易委員會的資料庫。
看它的年報有一個對台灣讀者友善的地方:它以新台幣記帳,數字不用換算就看得懂。要換成美元的話,年報自己列了該年度的換算匯率。另外它是外國發行人,向美國證管會交的是 20-F 而不是 10-K,格式跟美國公司不太一樣。要跟別家公司比之前,先確認彼此的會計年度涵蓋的是不是同樣的十二個月,細節可以看財年是什麼。
順著這個系列往下看:輝達、微軟、亞馬遜、Visa、萬事達卡、迪士尼、Netflix、沃爾瑪、好市多、可口可樂、百事、寶僑、聯合利華、諾和諾德、禮來、麥當勞、星巴克、家得寶、勞氏、嬌生、輝瑞、開拓重工、迪爾、字母、Meta、英特爾、超微、摩根大通、美國銀行、聯合健康、CVS Health、默克、艾伯維、亞培、美敦力、耐吉、Lululemon、TJX、Ross Stores、Target、高露潔、金百利克拉克、美國廢棄物管理、美國運通、PayPal、優比速、聯邦快遞、西斯科、穆迪、標普全球、Veeva、甲骨文與CrowdStrike。

BOS 巴菲特線上學院的內容團隊。我們專注在價值投資,相信一家好公司的價值要用年來衡量,而不是用天。與其猜下週的漲跌,我們更在意這門生意十年後還在不在、還賺不賺得到錢。這個團隊做的事,是陪著大家把不懂的地方一個一個弄懂,從第一次翻開財報看不懂,一路到能自己說清楚一家公司靠什麼賺錢。
常見問題
台積電是什麼公司?
台積電(紐約證交所代號 TSM,台灣證交所 2330)是全球最大的專業晶圓代工公司,1987 年在台灣設立,由政府與民間投資人合資,總部位於新竹。1994 年在台灣證交所掛牌,1997 年在紐約證交所掛牌存託憑證。它的模式是依客戶提供的電路設計,在矽晶圓上製造半導體,本身不設計、也不販售自有品牌晶片。2025 年(日曆年)營收 3.81 兆新台幣(依年報列的匯率換算約 1,214 億美元),營業利益率 50.8%,員工 90,557 人。它是外國發行人,向美國證管會交的是 20-F 而非 10-K,並以新台幣記帳。
什麼是晶圓代工?
晶圓代工指的是「只做製造、不做設計」的半導體模式。台積電年報的原文是:依據客戶提供的專有電路設計,在矽晶圓上製造半導體。在這個模式出現之前,想做晶片的公司通常必須自己蓋廠,光是這一步就需要極高的資本。代工把設計與製造分開之後,出現了一整批只做設計、不擁有工廠的公司,也就是所謂的無廠模式。對代工廠來說還有一個附帶好處:因為它不做自有產品,跟客戶之間沒有競爭關係,客戶才願意把最機密的設計交給它。
台積電靠什麼賺錢?
2025 年台積電營收 3.81 兆新台幣,其中晶圓 3.27 兆、其他 0.54 兆。依年報自己列的比例表,毛利率 59.9%、營業利益率 50.8%、淨利率 44.5%,三年都在上升(毛利率 54.4% → 56.1% → 59.9%)。費用結構上,銷貨成本占營收 40.1%,研發 6.5%、管理 2.2%、行銷 0.4%。利潤率上升的主因是產品組合往先進製程移動,七奈米以下占晶圓營收的比重從 58% 升到 74%。
台積電跟輝達差在哪?
兩家做的事幾乎沒有重疊。輝達年報自述採無廠模式,晶圓製造、封裝、測試等製造環節全部委外。台積電則依客戶提供的設計進行製造。一個出圖,一個出廠。把損益表換算成同樣的 100 元:輝達每收 100 元留下 60.4 元營業利益,台積電留下 50.8 元。設計端成本較輕,因為不需要養工廠。差別最大的是資本支出:台積電 2025 年投入 406 億美元,占營收 33.4%。輝達 2026 財年為 60 億美元,占營收 2.8%。比較時要注意兩家幣別與會計年度都不同,台積電以新台幣記帳並使用日曆年,輝達以美元記帳且財年在一月底結束,因此只有比率可以直接對照。
台積電一年花多少錢蓋廠?
2025 年台積電的資本支出為 1.27 兆新台幣(約 406 億美元),相當於當年營收的 33.4%,前一年為 0.96 兆新台幣。年報說明這些支出主要用於安裝與擴充產能,以二奈米、三奈米等先進節點為主,並包含特殊製程與先進封裝的擴產。資本支出的特性是當年不會全部計入損益表,而是先形成廠房與設備,之後數年透過折舊逐步反映。因此看這類公司時,需要把資本支出與同期的營業利益一起看,只看利潤會低估未來的成本壓力。
台積電的客戶有多集中?
依年報揭露,台積電 2025 年前十大客戶合計占淨營收 78%,2024 年為 76%、2023 年為 70%,集中度逐年上升。最大單一客戶占 19%(2023 年 25%、2024 年 22%),第二大客戶占 17%(2023 年 11%、2024 年 12%),前兩大合計已超過三分之一。年報將客戶集中列為風險,因為單一客戶的訂單變動會直接影響營收。另一方面,有能力與需求下先進製程訂單的公司本來就有限,集中度高有一部分是產業結構造成的。
看這種代工生意要注意什麼?
有四件事在年報裡查得到。第一,有沒有別人做得出同樣的東西,這決定了代工廠的定價權,可以從先進製程的市占與技術世代判斷。第二,蓋廠的錢有多少、何時變成折舊,台積電 2025 年資本支出 1.27 兆新台幣,當年不會全部進損益表。第三,產能有沒有被填滿,2025 年年產能超過 17 萬片十二吋約當晶圓,實際出貨 15.0 萬片,兩者的差距直接影響利潤。第四,客戶集中在誰身上,前十大占 78%。
台積電的年報列了哪些風險?
台積電 2025 年報的風險章節重點包括五項。一,半導體製造廠需要龐大投資,且一旦運轉後多屬固定成本,需求下滑時成本無法同步減少。二,客戶集中度上升,前十大客戶占淨營收 78%。三,原物料供應,年報列出矽晶圓、氣體、化學品、光阻劑等,需及時取得且價格合理,過去曾發生短缺。四,地緣與法規,公司主要經營團隊與生產設施位於台灣,多數營收來自台灣的營運,同時在全球設有據點,因此暴露於各地法規變動與執法風險。五,匯率,資本支出有相當部分以美元、歐元、日圓計價,而財報以新台幣表達,匯率不利變動會直接影響以新台幣表達的營收與營業利益。
延伸閱讀
 Visa(V)靠什麼賺錢