月配息美股 ETF 是每個月發一次配息的美國掛牌 ETF,常見的有三種:靠賣選擇權收權利金的掩護性買權型、專挑高股息股票的股票型,以及領債券利息的債券型。月配息只是把一年的配息切成 12 次發,不會讓你領到的總額變多,每次發多少也不固定。挑的時候要把「股價變化」和「領到的配息」加起來看,台灣投資人還要先扣掉美國預扣的 30% 稅。
下面直接回答這幾題
月配息 ETF 是什麼?跟季配息差在哪?
ETF 收到成分股的股息、債券的利息或賣選擇權的權利金之後,會定期發給持有人,這筆錢就是配息。多數股票型的美股 ETF 一季發一次,月配息 ETF 則是每個月發一次,一年 12 次。很多人喜歡月配息,是因為房貸、水電、保費都是按月繳,每個月有一筆錢進來,心裡比較踏實。
那月配息會領得比較多嗎?不會。假設一檔 ETF 一年總共配 12 萬元,季配息是每季給你 3 萬元,月配息是每個月給你 1 萬元,一年下來都是 12 萬元。配息頻率只決定錢分幾次給你,不決定總共給多少。總額取決於 ETF 持有的東西一年能產生多少收入。
還有一件事要先知道:到了除息那天,ETF 的淨值會跟著少掉同樣的金額。配息是從你自己的資產裡拿出來的一部分,領了配息,股價那邊就會少一塊,這個道理跟個股除息一樣,細節在除息是什麼意思有說明。所以看月配息 ETF,眼睛不能只盯著每個月進帳多少。
月配息美股 ETF 有哪些?三種類型
美股裡月配息的 ETF 很多,照「配息的錢從哪裡來」可以分成三種。下面每一種各舉台灣投資人比較常聽到的幾檔:
| 類型 | 代號 | 持有什麼 | 殖利率 | 近 12 次配息,每股最低到最高 |
|---|---|---|---|---|
| 掩護性買權型 | JEPI | 美國大型股,加上賣出 S&P 500 指數買權收權利金 | 8.2% | 0.34 ~ 0.45 美元 |
| JEPQ | 偏那斯達克 100 的科技股,加上賣出那斯達克 100 指數買權 | 11.0% | 0.45 ~ 0.71 美元 | |
| QYLD | 那斯達克 100 成分股,每月賣出指數買權 | 11.5% | 0.17 ~ 0.19 美元 | |
| 高股息股票型 | SPHD | 從 S&P 500 挑出 50 檔殖利率高、波動低的股票 | 5.1% | 0.18 ~ 0.22 美元 |
| 債券型 | BND | 美國投資等級債券,公債、公司債、房貸債都有 | 4.2% | 0.23 ~ 0.25 美元 |
| TLT | 20 年以上到期的美國公債 | 5.0% | 0.30 ~ 0.34 美元 | |
| SGOV | 三個月內到期的美國國庫券 | 3.7% | 0.27 ~ 0.35 美元 |
殖利率是用 2026 年 9 月 30 日的收盤價計算:過去 12 個月每股配息加總,除以當天股價。這個數字每天都在變,要看最新的,可以到各家發行商的產品頁查。
掩護性買權型是近幾年最紅的一種。它手上抱著股票,同時把「股票大漲時的上漲空間」賣給別人,換一筆權利金,再把權利金當配息發出來。殖利率看起來很高,代價是股市大漲的時候它跟不上。JEPI 和 JEPQ 是摩根大通(JPM)旗下資產管理公司發行的,機制與代價我們在月月配息 10% 是怎麼辦到的拆解過。
高股息股票型的配息來自成分股發的股息,公司賺錢、願意發,ETF 才有得配。債券型的配息來自債券利息,債券 ETF 幾乎都是月配息,所以想要每月有現金流的人,不一定要找名字裡有「月配」的產品,一檔普通的債券 ETF 本來就是每個月發。
除了這三種,也有持有特別股、不動產投資信託(REITs)的月配息 ETF,數量比較少,挑選時要問的問題跟下面幾節一樣。
BOS 回測:每個月領到的錢固定嗎?
很多人把月配息想成「每個月固定領一筆薪水」。實際上每次發多少是浮動的,浮動的程度每一檔都不一樣。我們把 JEPI 和 TLT 過去三年每一次配息的每股金額畫出來:
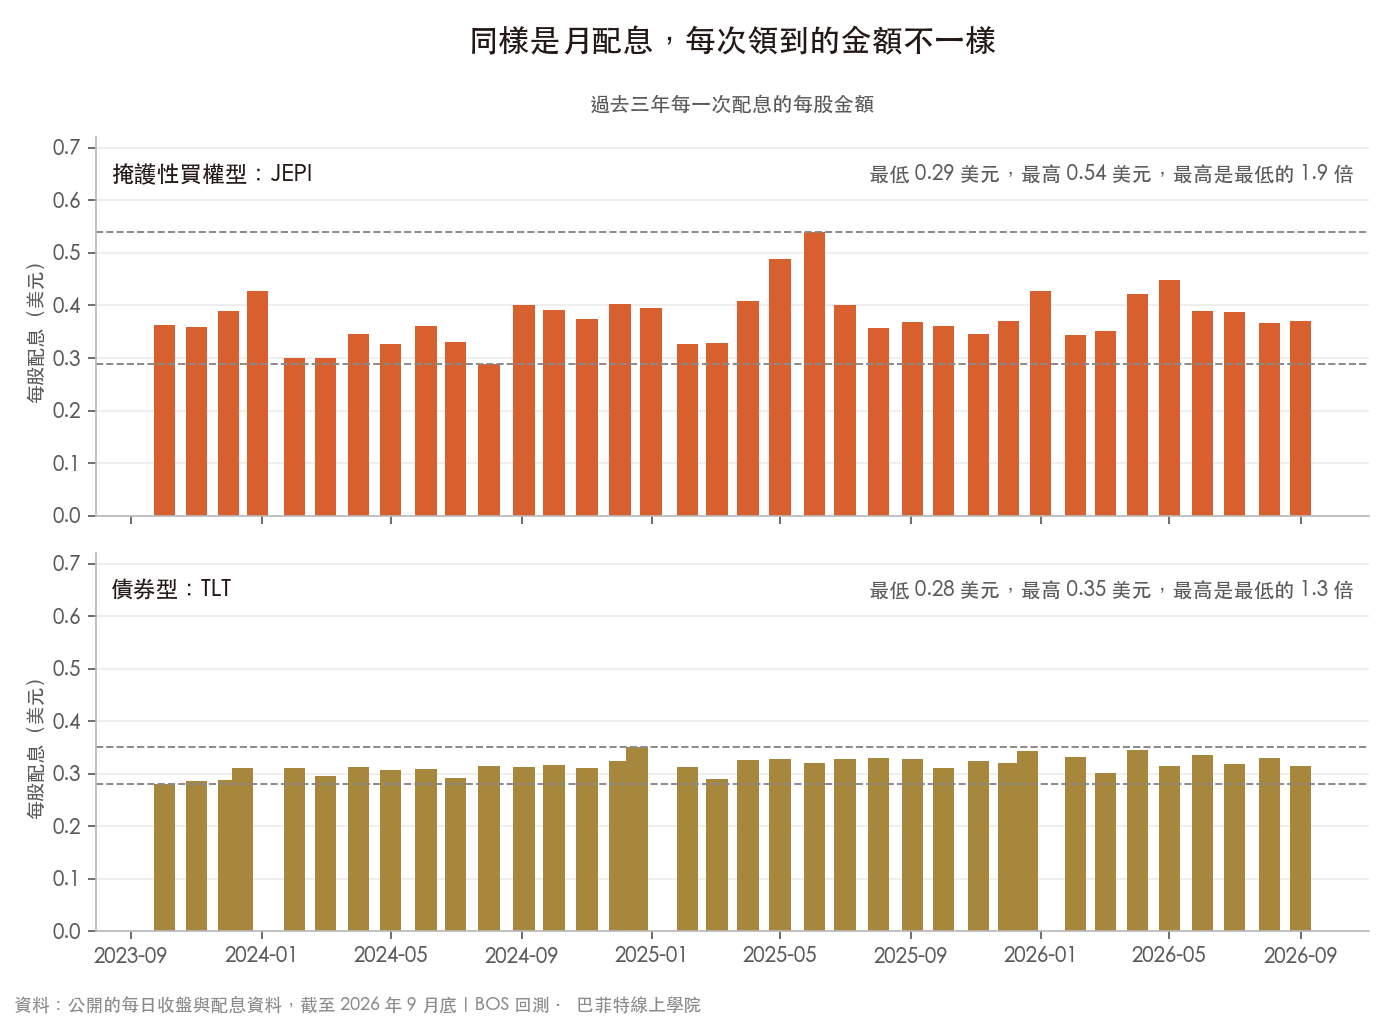
JEPI 這三年 36 次配息裡,最少的一次每股 0.29 美元(2024 年 8 月),最多的一次 0.54 美元(2025 年 6 月),最多的一次是最少的 1.9 倍。如果你持有 1,000 股,稅前就是有的月份領 290 美元、有的月份領 540 美元。TLT 同一段期間最少 0.28 美元、最多 0.35 美元,最多的一次只有最少的 1.3 倍。
為什麼差這麼多?因為錢的來源不同。賣選擇權收到的權利金,會跟著市場的波動程度變:市場起伏大的時候權利金比較多,風平浪靜的時候就少,JEPI 這種把當月收入發出來的做法,配息就會跟著起伏。長天期公債的利息在買進時就大致決定了,每個月收到的金額相對平穩。
要注意的是,穩不穩不能只看類型。回頭看上面那張表的最後一欄:同樣是掩護性買權型,QYLD 近 12 次配息落在 0.17 到 0.19 美元之間,比 TLT 還平。想知道一檔 ETF 的配息穩不穩,要直接翻它自己的配息紀錄。
債券型也不是完全不變。SGOV 持有的是三個月內就到期的國庫券,到期後要用當時的利率重新買,短期利率一降,配息很快就跟著縮水:它的每股配息在 2024 年 2 月是 0.46 美元,到了 2026 年 9 月只剩 0.31 美元。
BOS 回測:配息高,賺得就多嗎?
殖利率 10% 的 ETF,是不是就比殖利率 4% 的賺得多?這要把兩塊加起來才知道:一塊是股價變化,一塊是領到的配息。我們假設在 2022 年 5 月底各買一筆,抱到 2026 年 9 月底,配息領出來不再投入:
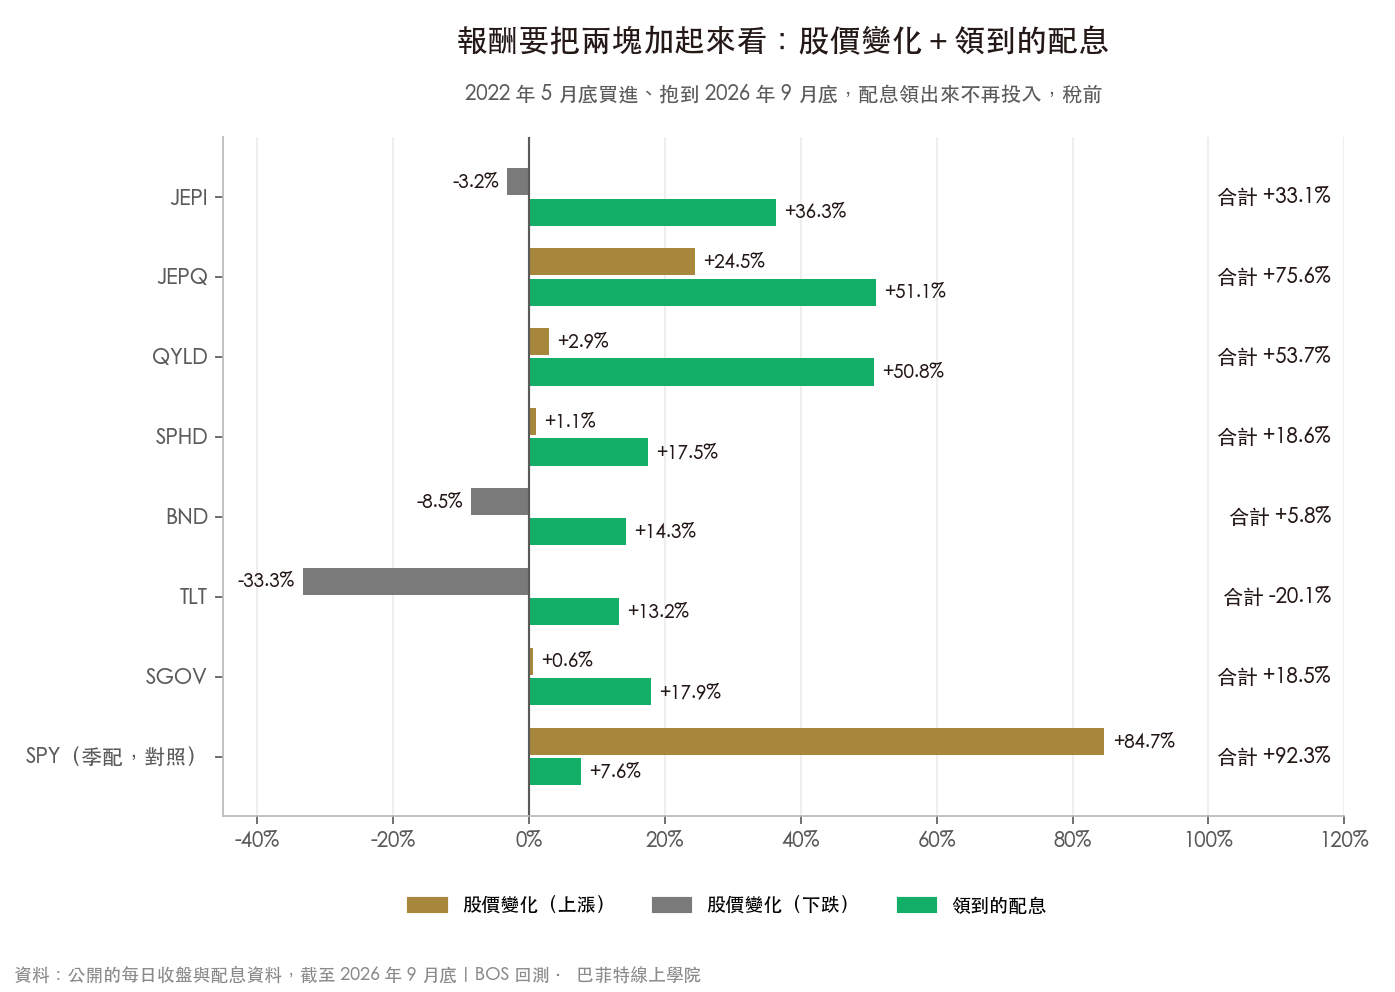
| 代號 | 股價變化 | 領到的配息 | 合計(稅前) | 配息扣三成後合計 |
|---|---|---|---|---|
| JEPI | -3.2% | +36.3% | +33.1% | +22.2% |
| JEPQ | +24.5% | +51.1% | +75.6% | +60.3% |
| QYLD | +2.9% | +50.8% | +53.7% | +38.5% |
| SPHD | +1.1% | +17.5% | +18.6% | +13.4% |
| BND | -8.5% | +14.3% | +5.8% | +1.5% |
| TLT | -33.3% | +13.2% | -20.1% | -24.1% |
| SGOV | +0.6% | +17.9% | +18.5% | +13.1% |
| SPY(季配,對照) | +84.7% | +7.6% | +92.3% | +90.0% |
記帳方式:每一欄都是除以買進當天的股價。「合計」是前兩欄相加,「配息扣三成後合計」是股價變化加上配息的七成,用來估台灣投資人被美國預扣 30% 之後的樣子。債券型 ETF 被預扣的稅之後有機會退回一部分,最後一欄是還沒退稅的數字。
JEPI 四年多領了 36.3% 的配息,股價卻是 -3.2%,報酬全部來自配息,股價還倒扣了一點。TLT 每個月都準時發錢,累計領了 13.2%,可是股價跌了 33.3%,合計還是賠 20.1%:每個月有錢進來,不代表這筆投資是賺的。SPY 一季才發一次、配息只有 7.6%,合計卻有 92.3%,因為它的報酬大部分放在股價裡。
這段期間剛好是美股大漲、長天期債券大跌的四年,換一段期間,誰高誰低會不一樣,所以這張表不能拿來排名。不會變的是算法:殖利率只是報酬的其中一塊,另一塊在股價裡,兩塊要加起來。只看殖利率挑 ETF 會踩到什麼坑,可以看高股息陷阱是什麼。
想每月領一萬元,要準備多少錢?
這題可以自己估,三步就好:
- 查殖利率。到發行商的產品頁找過去 12 個月的配息殖利率,或自己把近 12 次每股配息加起來除以股價。
- 算一年領多少。投入金額乘以殖利率,就是一年大約的配息。
- 換成每個月,再扣稅。除以 12 是每月平均,台灣投資人再乘以 0.7,才是實際入帳的金額。
以投入新台幣 120 萬元為例(不計匯率變動):
| 殖利率 | 一年配息 | 每月平均(稅前) | 每月平均(預扣 30% 後) |
|---|---|---|---|
| 3% | 36,000 元 | 3,000 元 | 2,100 元 |
| 5% | 60,000 元 | 5,000 元 | 3,500 元 |
| 8% | 96,000 元 | 8,000 元 | 5,600 元 |
| 10% | 120,000 元 | 10,000 元 | 7,000 元 |
想稅前每月領一萬元,殖利率 10% 要準備 120 萬元,殖利率 5% 要 240 萬元。如果要的是扣稅後實領一萬元,分別約要 171 萬元與 343 萬元。看到這裡,很多人會直接選殖利率最高的。先回頭看上一節:掩護性買權型多出來的殖利率,是拿股票的上漲空間換來的。而且這張表算的是「平均」,實際每個月領到的會上上下下。靠配息過生活要準備多少、怎麼安排,靠股息生活那篇有更完整的試算。
台灣投資人要注意的稅
台灣人領美股 ETF 的配息,美國會先預扣 30%,入帳的是扣完之後的金額。月配息的 ETF 每個月扣一次,一年扣 12 次,總額跟季配息一樣,不會因為月配就少扣。台美之間的租稅協定目前還沒生效,進度見台美租稅協定進度到哪了。
債券型 ETF 有一點不一樣:配息裡屬於美國債券利息的部分,預扣的稅有機會在隔年退回,退多少要看那檔 ETF 的持債內容,我們整理在債券 ETF 退稅是怎麼回事。另外,有些月配息 ETF 的配息來源會包含本金(稱為資本返還),發行商每年會公告配息組成,買之前可以先查。
開戶時券商會請你填 W-8BEN 表格,證明你不是美國稅務居民,配息才會照外國人的規定處理,填法見W-8BEN 是什麼。
月配息美股 ETF 適合誰、不適合誰?
月配息解決的是「現金流的節奏」,沒有解決「賺多少」。所以挑之前先問自己:這筆錢現在就要拿來花嗎?
比較適合的人:已經退休或接近退休、每個月真的需要一筆錢進來付生活費,而且可以接受金額有高有低。對這樣的人來說,省下每個月自己賣股票換現金的麻煩是有價值的。
不太適合的人:還在工作、配息領到之後又原封不動買回去的人。配息每發一次,台灣投資人就先被扣三成的稅,再投入等於每個月都讓本金少一小塊。這種情況下,一檔配息少、成長放在股價裡的 ETF,稅上面通常比較省。
真的要挑,先弄清楚配息的錢從哪裡來,是權利金、股息還是利息。接著把股價變化和配息加起來看幾年,並且用扣稅後的金額算自己實際領多少。
常見問題
月配息美股 ETF 有哪些?
常見的有三種:掩護性買權型(例如 JEPI、JEPQ、QYLD),配息來自賣選擇權的權利金。高股息股票型(例如 SPHD),配息來自成分股的股息。債券型(例如 BND、TLT、SGOV),配息來自債券利息,而且債券 ETF 幾乎都是每月配息。
月配息 ETF 每個月領的錢一樣多嗎?
不一樣。每次配多少取決於 ETF 當月的收入,發行商不保證金額。以 JEPI 為例,過去三年 36 次配息,每股最少 0.29 美元、最多 0.54 美元,最多的一次是最少的 1.9 倍。長天期公債 ETF(TLT)同期只有 1.3 倍,相對平穩。穩不穩要看每一檔自己的配息紀錄。
月配息比季配息好嗎?
配息頻率只決定錢分幾次給你,不會讓總額變多。一年配 12 萬元,月配是每月 1 萬元,季配是每季 3 萬元,加起來一樣。月配息的好處是現金流的節奏比較貼近每月開銷,適合真的要拿配息來花的人。
想每月領一萬元配息,要投入多少錢?
用「投入金額 × 殖利率 ÷ 12」估算。稅前每月要領一萬元,殖利率 10% 約需 120 萬元,殖利率 5% 約需 240 萬元。台灣投資人領美股 ETF 配息會先被預扣 30%,要扣稅後實領一萬元,分別約需 171 萬元與 343 萬元,而且每個月的金額會浮動。
台灣人買月配息美股 ETF,配息要扣多少稅?
美國會先預扣 30%,入帳的是扣完之後的金額,月配息與季配息的稅率相同。債券型 ETF 配息裡屬於美國債券利息的部分,預扣的稅有機會在隔年退回,比例依各檔 ETF 的持債內容而定。
配息殖利率很高的月配息 ETF,報酬就比較好嗎?
不一定。報酬要把股價變化和領到的配息加起來看。掩護性買權型的高配息,是拿股票的上漲空間換來的,股市大漲時會跟不上。只看殖利率,容易忽略股價那一塊的變化。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 月月配息 10% 是怎麼辦到的?掩護性買權 ETF 的機制、代價與十年實測
 債券 ETF 退稅是怎麼回事?美國公債全退,新興市場債幾乎退不回來
本文為投資教育內容,不構成投資建議,文中提到的 ETF 僅為說明用途。過去績效不代表未來。