諾和諾德(Novo Nordisk,代號 NVO)是丹麥的百年藥廠。它賣了一百年的胰島素,最近幾年變成一家減重藥公司,Ozempic 跟 Wegovy 都是它的。
它最特別的地方,是三個最賺錢的牌子裡裝的是同一個成分。一個分子撐起這家公司大部分的營收。它最強的地方,是別人要複製這個分子,得先等專利到期,而那是有明確年份的。它最怕的,也正是那個年份會到。
下面直接回答這幾題
從一場婚姻開始的百年生意

1921 年加拿大的研究者分離出胰島素,糖尿病從一種等於死刑的診斷,變成一種可以帶著過日子的慢性病,消息傳開之後全世界的醫生都在找這個東西。在丹麥,有一對夫妻特別在意這件事。
丈夫叫 August Krogh,是生理學家,前一年剛拿到諾貝爾獎。妻子叫 Marie Krogh,是丹麥最早的一批女醫學畢業生之一。而她自己有糖尿病。
公司官網的歷史頁把後面的事寫得很清楚:是 Marie 力勸丈夫走這一趟,August 才動身去了加拿大,向那邊的研究者取得在丹麥生產胰島素的許可,再把整套技術帶回國。回來之後,Marie 又說服了另一位科學家 Hans Christian Hagedorn 加入,再加上藥廠出身的 August Kongsted。1923 年 3 月,第一批病人用上了他們做的胰島素。

兩年後,故事出現一個轉折:兩位在那家公司做事的兄弟 Harald 與 Thorvald Pedersen 離職,自己開了一家做同樣東西的公司,於是丹麥同時有了兩家胰島素廠,一家叫 Nordisk,一家叫 Novo。接下來六十四年,這兩家丹麥公司在同一條路上互相追打,各自蓋醫院、各自做研究。1989 年它們合併,才有了今天的諾和諾德。

中間有幾個節點值得記住。1969 年,Novo 在丹麥西邊的卡倫堡蓋了一座工廠,設計者是丹麥建築師 Arne Jacobsen。公司官網寫著,這座廠到今天仍生產全世界一半的胰島素。1985 年,它推出世界上第一支胰島素筆,病人終於可以自己打針,而且看起來像在用一支筆。2019 年,第一顆用吞的 GLP-1 上市。2023 年,公司滿一百歲。
它賣的其實只有一個分子
大多數人聽過 Ozempic,也聽過 Wegovy,但不見得知道這兩個牌子裡裝的是同一個東西,連第三個牌子 Rybelsus 也是。那到底是什麼東西?它叫司美格魯肽。

司美格魯肽是一種 GLP-1 類的藥。GLP-1 本來就是人體吃完東西之後自己會分泌的激素,作用是通知胰臟出胰島素,順便讓胃排空慢一點,人就沒那麼餓。問題是這種天然激素在體內幾分鐘就被分解掉。諾和諾德做的事,是把它的結構改到能在身體裡撐好幾天,所以一週打一針就夠。

那為什麼一個成分要拆成三個牌子賣?因為 Ozempic 走糖尿病、Wegovy 走減重,兩邊的劑量、包裝、給付規則、甚至面對的醫師都不一樣,分開賣才管得動。Rybelsus 更麻煩,它要讓一個原本會被胃酸分解掉的蛋白質類藥物,能用吞的吃下去,那是另一個完全不同的技術問題,一直到 2019 年才解決。

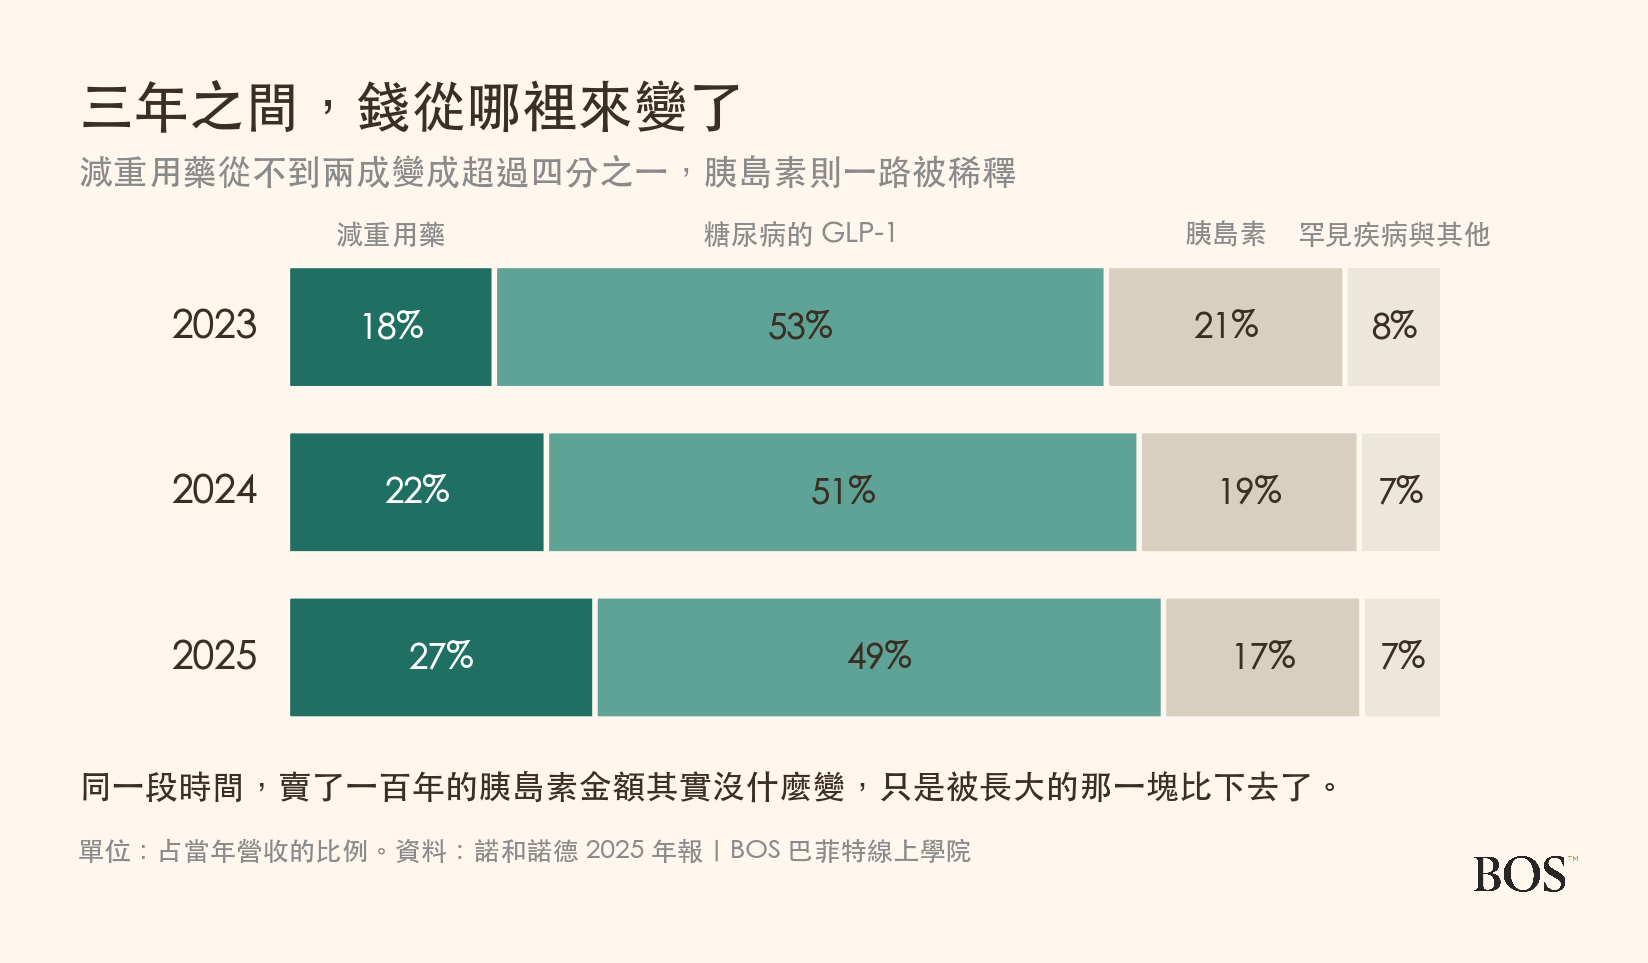
把這三個牌子加起來,2025 年約 345 億美元,占全公司營收的 74%。剩下的四分之一裡,各式胰島素約 80 億美元,血友病與生長激素這類罕見疾病用藥約 30 億美元。
那剩下的四分之一,其實才是這家公司原本的樣子。
胰島素這門生意,諾和諾德做了一百年。糖尿病患者的身體做不出足夠的胰島素,得從外面補進去,而且多數人一輩子都要。這是一種不會停的產品,需求非常穩定。前面提到的卡倫堡工廠,到今天仍生產全世界一半的胰島素。
但這門老生意現在的處境有點尷尬。胰島素的專利在主要市場全部過期了,別家可以做同樣的東西,價格因此一直被壓著,2025 年它的各式胰島素合計約 80 億美元,跟前一年比幾乎沒有動。賣了一百年的老本行,現在占營收不到兩成。這家公司的重心已經換過一次了。
一針藥怎麼變成錢
你在藥局付的那筆錢,怎麼走到一家丹麥公司手上?藥廠的金流跟賣汽水的公司長得很不一樣,用一支針走一遍最快。
第一站是二十年前的實驗室。今天在架上賣的藥,決定要不要投的時點通常在十幾二十年前,中間還要經過動物實驗、三期臨床試驗與各國藥證審查,每一關都可能讓整個案子歸零。諾和諾德 2025 年花在研發上的錢是 79 億美元,占營收的 17%。這筆錢有一部分注定收不回來,因為失敗的案子也算在裡面。
這件事最難想像的一點是失敗率。一個藥能不能走完三期臨床、拿到各國藥證,事前沒有人說得準,而每一關都可能整個歸零。所以那 79 億美元裡,有一部分是花在最後什麼都沒留下的案子上,這筆錢還是得花,因為不花就不會有下一個能賣的東西。這也解釋了一件事:藥廠的營業利益率看起來很漂亮,卻不代表它在印鈔票。那 41 元裡有一塊,注定要拿去養下一輪的失敗。
第二站是工廠。這一段很反直覺:藥本身做起來不貴,諾和諾德每收到 100 元,只有 19 元花在原料與製造上。但要把產能蓋出來很貴,2025 年光是廠房設備的資本支出就是 601 億丹麥克朗,約 91 億美元。

第三站是醫師與付錢的人,這兩個通常不是同一個人。藥不能像洋芋片那樣打廣告叫你自己去買,處方得由醫師開,而帳單多半也不是病人自己全付,是保險公司或政府在付。所以藥廠真正要說服的,是醫師與付錢的那一方。諾和諾德每收到 100 元有 23 元花在這件事上,包含業務、學術推廣與配送。
第四站才是你。你拿著處方去藥局,付掉自付額,剩下的由保險或健保支付。這條路上有一個角色在美國特別重要,叫藥品福利管理商,它替保險公司決定哪些藥進給付名單、給多少折扣。年報直接寫著,這些人近年一直在對諾和諾德與同業的藥價施壓。
這門生意實際上有多大
諾和諾德 2025 年營收 3,091 億丹麥克朗,約 467 億美元。員工約 69,500 人,在約 80 個國家設點,產品賣到約 170 個國家。它在年報裡寫,這一年有 4,560 萬人用到它的藥,其中 4,200 萬人是糖尿病患者、360 萬人是肥胖症患者。
那這 467 億美元進來之後,都花到哪裡去了?跟它在同一個市場上打的禮來擺在一起看最清楚,因為兩家做的是同一件事。
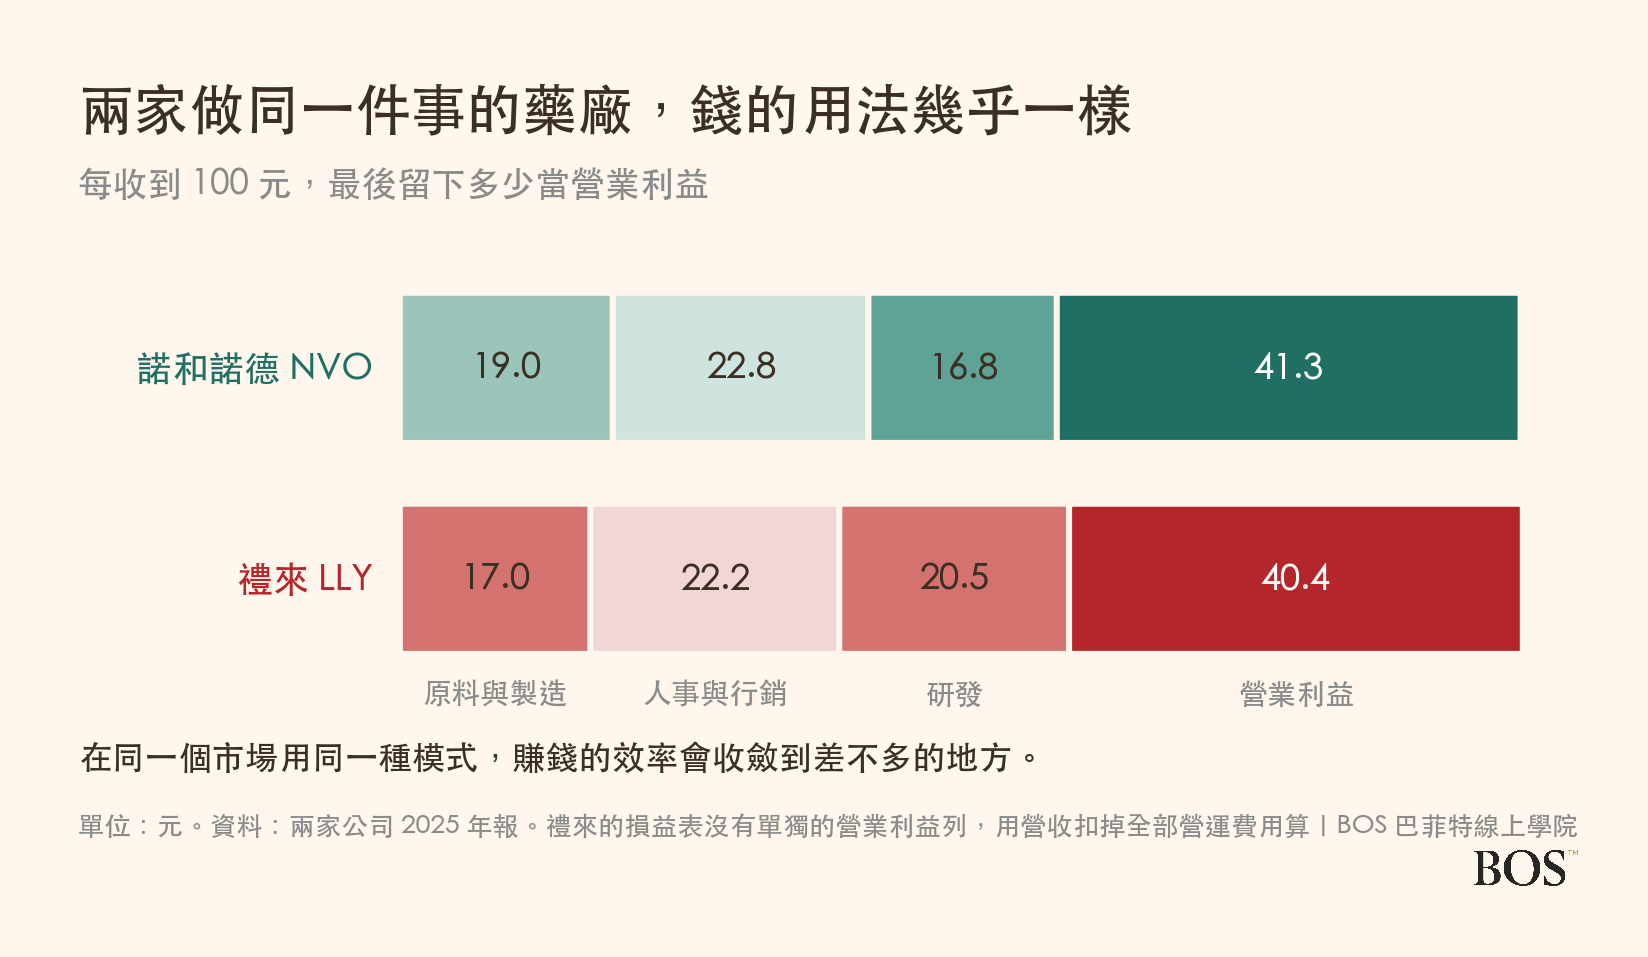
諾和諾德每收到 100 元,只有 19 元花在原料與製造上。藥本身做起來不貴,這是藥廠跟消費品公司最不一樣的地方。但它要拿出 16.8 元做研發,那是一筆有一部分注定收不回來的錢,因為失敗的案子也算在裡面。剩下的 41.3 元才是營業利益。
對手的那一條長得幾乎一樣:成本 17 元、研發 20.5 元、最後剩 40.4 元。在同一個市場用同一種模式,賺錢的效率會收斂到差不多的地方。兩家真正的差別不在這張圖上,在專利還剩幾年,那個等一下會講到。
有件事值得放在一起看。百事那篇提過,它在 2025 年報的風險章節裡,把「減重藥物的使用增加」列成消費者需求可能下滑的原因之一。那類藥最大的供應商,就是這篇在講的公司。一家公司的風險章節,寫的是另一家公司的產品。
看藥廠這一行,先看什麼
藥廠跟一般公司最不一樣的一件事,是它賣的東西有法律給的獨賣期,而那個期限寫在紙上、有明確年份。這會直接改變你讀它財報的方式:同樣一筆營收,剩十年可以收跟剩兩年可以收,是兩回事。
下面這幾件事不是諾和諾德專用的,任何一家原廠藥公司都適用。想先弄懂藥廠跟生技公司差在哪,可以看藥師帶你看懂藥廠股那篇。
- 這個藥是不是它自己發明的。原廠握有專利,在專利期內別人不能做同樣的東西。學名藥廠等專利到期才能做,賣的是同一個成分,但價格通常掉一大截。這兩種公司的生意完全不同。
- 用這個藥的人有多少。一種每天要吃、幾千萬人在用的慢性病藥,跟一種全世界只有幾萬人得的罕見病藥,能撐起來的營收差好幾個數量級。
- 專利還剩幾年。這是藥廠獨有的一個時鐘。專利到期那天,同樣的成分別家可以做,價格會塌下來。所以看藥廠不能只看今年賺多少,要知道這筆錢還能收幾年。
- 舊藥掉下去的時候,新藥接得上嗎。研發管線裡有沒有東西快上市、在第幾期臨床、治什麼病。接不上的話,前面三題答得再漂亮也只是延後而已。
諾和諾德逐條對下來長什麼樣
第一題,是不是原廠。是。司美格魯肽是它自己做出來的分子,從 GLP-1 這條路開始算,這家公司在這個領域投了幾十年。
第二題,用的人多不多。非常多,而且還在變多:年報寫 2025 年全球品牌 GLP-1 減重市場的銷量成長了 104%,一年就翻了一倍多,而諾和諾德在這個市場的銷量市占是 59.6%。市占近六成的意思,是還有四成在別人手上。
第三題,專利還剩幾年。這一題的答案,就是理解這家公司最關鍵的一件事:專利到期那天,會發生什麼事?

年報的專利到期表列出:司美格魯肽的主成分專利,美國到 2032 年、日本與歐洲到 2031 年、中國到 2026 年。而胰島素、Victoza、Saxenda、生長激素、血友病那些老藥,在這四個市場都已經過期。
年報也補充,除了主成分專利,公司在製程、配方與用途上還握有其他專利,加上法規給的資料保護期,所以實際能獨賣的時間,可能比表上那幾個年份再長一點。但方向是清楚的:這家公司四分之三的營收,掛在一個有到期日的東西上,而那個日期已經寫在年報裡了。
第四題,新藥接不接得上。年報列出的重點包括一款叫 CagriSema 的每週一次複方,以及一款叫 zenagamtide 的新分子,兩者都在第三期臨床,公司 2025 年還買下了 Akero Therapeutics 與它手上治療脂肪肝的第三期藥物。這一題現在還沒有答案,要等臨床結果。
一家沒有人買得走的公司
還有一件事,在其他美股公司身上很少見。這家公司有人能買走嗎?答案是不行。

諾和諾德的股票分兩種。未上市的 A 股,每股有 100 票。在市場上買得到的 B 股,每股 10 票。A 股全數由諾和諾德基金會透過旗下的 Novo Holdings 持有,而且基金會的章程規定,這批 A 股不能賣。
算下來基金會手上大約 28% 的股份,卻握有大約 77% 的投票權,而股利的部分完全沒有特權,一股一份,跟你我拿到的一樣多。它多出來的東西只有一樣,就是話語權。
這件事的實際影響有兩面。好的一面是這家公司不會被外人買走,經營層也不必為了下一季的股價去做決定,年報用的說法是這讓公司能做「長期對病人、員工與股東最好的事」。另一面是,如果你買了它的股票,你在股東會上的票數,跟你出的錢不成比例。這兩件事是同一個安排的兩面,沒辦法只要一邊。
那禮來呢,兩家到底差在哪
講到專利那一格,多數人會想問同一個問題:那對手呢?做同一件事的還有一家美國公司叫禮來,它的分子叫替爾泊肽,跟司美格魯肽走的是同一條路,只是它同時作用在兩種受體上。

第一層是速度。2023 年替爾泊肽賣 53 億美元,司美格魯肽賣 212 億,差了四倍,看起來不是同一個量級的東西。兩年之後,替爾泊肽 365 億、司美格魯肽 345 億,後面那個追過去了。禮來 2025 年的營收成長是 45%,諾和諾德是 6%。

第二層是時鐘。把兩家年報的專利到期表放在一起,替爾泊肽在美國到 2036 年、歐洲 2037 年、日本 2040 年,司美格魯肽是美國 2032 年、歐洲與日本 2031 年。同一個市場,對手的獨賣期比它多跑四到九年。
不過有兩件事對諾和諾德是好的。它的營業利益率跟對手幾乎一樣,兩家每收到 100 元都留下四成上下,在同一個市場用同一種模式,賺錢的效率會收斂到差不多的地方。而它有一個對手沒有的東西:那個握著七成七投票權、章程規定不能賣股的基金會。沒有人買得走它,經營層也不必為了下一季的股價做決定。
完整的說明在禮來(LLY)靠什麼賺錢那篇。裡面還有一件有趣的事:這兩家公司在一百年前就撞過一次,1923 年一起做出了最早的商業胰島素。
什麼會讓這門生意變難做
下面這些不是猜的,是諾和諾德自己在 2025 年報的風險章節裡寫出來的。
- 太多品牌靠同一個分子。這是年報自己排在第一個的風險主題,原話是公司「暴露在投資組合依賴之下,多個品牌依賴司美格魯肽這同一個活性成分」。前面那張比重圖就是它的具體樣子。
- 美國政府在壓價。2025 年美國完成第二輪 Medicare Part D 藥價談判,名單裡就有 Ozempic、Rybelsus 與 Wegovy,談定的價格 2027 年生效。同一年公司也跟美國政府達成一項最惠國待遇協議,2026 年起在幾條通路上擴大可近性並降價。
- 有人在私下做仿製品。年報寫得很不客氣:GLP-1 缺貨的狀況解除之後,復方藥局的仿製行為仍在違法進行。這些東西沒有經過安全性與品質審查。
- 關稅與貿易政策。年報把美國政府對進口藥品可能採取的關稅與參考定價措施單獨列了一條。這家公司的主要產線在丹麥與美國。
- 對手也在長。年報在談市占的時候提到市場上另一個主要分子 tirzepatide,那是禮來的產品,2025 年它的銷售額已經超過司美格魯肽。品牌 GLP-1 減重市場一年翻一倍多,多出來的那些人不是只有它接得到。

還有一件當下的狀況要標明時點。公司在 2025 年報裡給的 2026 年展望,是調整後營收成長負 5% 到負 13%,也就是它自己預期明年會縮。同一份年報還寫著,2025 年它在糖尿病市場的價值市占掉了 3.6 個百分點到 30.1%,而且公司在這一年宣布裁掉約 9,000 個職位。這些是 2025 年報當下的狀況,不是這門生意的長期樣貌,看的時候要分開。
想自己追蹤,可以看哪裡
- 報價與財務指標:StockBoss 的諾和諾德個股頁,配息、現金流、各項比率都在上面,每天更新。
- 公司自己說的話:諾和諾德投資人關係網站每季會放財報與簡報,專利到期表在年報裡每年更新一次。它在美國掛的是存託憑證,這是什麼、跟原股差在哪,可以看美股 ADR 是什麼那篇。
- 把對手一起看:同一個市場的另一家主角是禮來,兩篇用的是同一套框架,專利圖與量價拆解可以直接對照。
- 順著系列往下看:同一個系列還有星巴克、麥當勞、好市多、沃爾瑪、百事、可口可樂、寶僑、禮來、Visa、萬事達卡、亞馬遜、微軟、迪士尼、Netflix、聯合利華、台積電、輝達、家得寶、勞氏、嬌生、輝瑞、開拓重工、迪爾、字母、Meta、英特爾、超微、摩根大通、美國銀行、聯合健康、CVS Health、默克、艾伯維、亞培、美敦力、耐吉、Lululemon、TJX、Ross Stores、Target、高露潔、金百利克拉克、美國廢棄物管理、美國運通、PayPal、優比速、聯邦快遞、西斯科、穆迪、標普全球、Veeva、甲骨文與CrowdStrike。每一篇都用同一套框架寫,看完一家再看它的對手,會看出價值鏈上的位置怎麼決定一家公司能留下多少。
常見問題
諾和諾德是什麼公司?
諾和諾德(Novo Nordisk A/S,美股代號 NVO)是丹麥的製藥公司,總部在哥本哈根近郊的巴格斯韋德。它的源頭是 1923 年在丹麥開始生產胰島素的 Nordisk,以及 1925 年成立的對手 Novo,兩家鬥了六十四年,1989 年才合併成今天的諾和諾德。2025 年營收 3,091 億丹麥克朗,約合 467 億美元,員工約 69,500 人,在約 80 個國家設點、產品賣到約 170 個國家。主力產品是治糖尿病與減重的 Ozempic、Wegovy、Rybelsus,以及各式胰島素。
諾和諾德靠什麼賺錢?
主要靠一個叫司美格魯肽的成分。它做成三個牌子賣:每週打一針的 Ozempic 治糖尿病、同樣每週打一針的 Wegovy 用於減重、每天吞一顆的 Rybelsus 治糖尿病。這三個牌子 2025 年合計約 345 億美元,占全公司營收的 74%。其餘來自賣了一百年的胰島素,以及血友病與生長激素這類罕見疾病用藥。藥廠的成本結構跟消費品公司很不一樣:藥本身做起來便宜,每收到 100 元只有 19 元花在原料與製造上,卻有 17 元花在研發,最後留下 41 元的營業利益。
Ozempic、Wegovy、Rybelsus 有什麼不一樣?
司美格魯肽是一種 GLP-1 類的藥。GLP-1 本來就是人體吃東西之後自己會分泌的一種激素,作用是通知胰臟分泌胰島素、並讓胃排空得慢一點,人就比較不餓。這種天然激素在體內幾分鐘就被分解掉,司美格魯肽把結構改過,讓它能在身體裡撐上好幾天,所以一週打一針就夠。同一個成分用在糖尿病與減重兩種適應症上,諾和諾德把它做成三個牌子:Ozempic、Wegovy 與 Rybelsus。
司美格魯肽的專利什麼時候到期?
看年報的專利到期表。司美格魯肽的主成分專利在美國到 2032 年、日本與歐洲到 2031 年、中國到 2026 年。至於胰島素、Victoza、Saxenda、生長激素與血友病那些老藥,在這四個市場的主成分專利都已經過期了。年報同時說明,除了主成分專利,公司在製程、配方與用途上還握有其他專利,加上法規上的資料保護期,實際的獨賣時間可能比表上的年份長一些。
諾和諾德基金會是什麼?為什麼它的投票權這麼高?
諾和諾德的股票分成兩種。未上市的 A 股每股有 100 票,上市的 B 股每股 10 票。A 股全部由諾和諾德基金會透過 Novo Holdings 持有,而且基金會的章程規定這批 A 股不能賣。算下來基金會手上約 28% 的股份,握有約 77% 的投票權。股利的部分沒有特權,一股一份,跟其他股東一樣。實務上的影響是,這家公司不會被外人買走,經營層也不必為了下一季的股價去做決定。
諾和諾德跟禮來差在哪?
兩家做的事很像,數字卻分得開。禮來 2025 年營收 652 億美元、一年成長 45%,諾和諾德 467 億美元、成長 6%。禮來的主力成分占自家營收 56%,諾和諾德是 74%,禮來比較不集中。最關鍵的一項是專利:替爾泊肽的主成分專利在美國到 2036 年、歐洲 2037 年、日本 2040 年,司美格魯肽則是美國 2032 年、歐洲與日本 2031 年、中國 2026 年。同一個市場,兩支不一樣的時鐘。至於每 100 元留下多少營業利益,兩家幾乎一樣,都在四成上下。
諾和諾德的年報列了哪些風險?
2025 年報列出的風險主題包括:太多品牌依賴司美格魯肽這同一個成分、地緣政治與美國可能加徵的關稅與參考定價、各國醫療改革帶來的降價壓力、來自品牌藥廠與學名藥廠的競爭、以及復方藥局私下做的仿製品、產能與供應鏈、藥價可負擔性、數位技術帶來的新競爭者、法規與商業倫理,還有擴產造成的碳排放。公司把「太多品牌靠同一個分子」放在第一個。
美國市場對諾和諾德有多重要?
很重要。2025 年諾和諾德有 1,732 億丹麥克朗的營收來自美國客戶,約占全公司的 56%。同一年美國政府完成了第二輪 Medicare Part D 藥價談判,談判名單裡就有 Ozempic、Rybelsus 與 Wegovy,談定的價格 2027 年生效。公司另外在 2025 年跟美國政府達成一項最惠國待遇協議,2026 年起透過 Medicare、Medicaid 與自費通路擴大可近性並降低價格。另外,丹麥本身只占它營收的 0.9%。
減重藥對食品公司是威脅嗎?
百事在 2025 年報的風險章節裡,把 GLP-1 這類減重藥物的使用增加列成消費者需求可能減少的原因之一。那類藥的最大供應商就是諾和諾德。兩家公司的財務結構剛好是反面:百事每收到 100 元留下 12.2 元的營業利益,諾和諾德留下 41.3 元。差別來自百事要自己開工廠、開車送貨、派人上貨架,而一支針劑的製造成本占售價的比重很低,錢主要花在研發與臨床試驗上。
為什麼這篇的數字有時候寫克朗、有時候寫美元?
諾和諾德的帳是用丹麥克朗記的,不是美元。美元數字一律用年報自己列的 2025 年平均匯率(1 美元約 6.62 克朗)換算,方便跟同系列的可口可樂與百事那兩篇對照。比率(例如毛利率、營業利益率)不受換算影響,因為分子分母都是克朗。另外 NVO 在美國掛的是存託憑證,一單位就對應一股丹麥的 B 股。

BOS 巴菲特線上學院的內容團隊。我們專注在價值投資,相信一家好公司的價值要用年來衡量,而不是用天。與其猜下週的漲跌,我們更在意這門生意十年後還在不在、還賺不賺得到錢。這個團隊做的事,是陪著大家把不懂的地方一個一個弄懂,從第一次翻開財報看不懂,一路到能自己說清楚一家公司靠什麼賺錢。
延伸閱讀
 百事(PEP)靠什麼賺錢
 可口可樂(KO)靠什麼賺錢
 禮來(LLY)靠什麼賺錢