殖利率曲線是把同一個借款人、不同年期要付的利息連成一條線。借越久利息越高,線一路往上,叫正斜率。美國公債從 1976 到 2026 年共 12,565 個交易日,正斜率的日子佔 83.5%,倒掛只佔 16.3%。倒掛也是一段一段發生的,1976 年以來共 10 段,中位數持續 135 個交易日。看到「曲線倒掛了」這句話,先問對方是拿哪兩個年期相減。
一條殖利率曲線長什麼樣
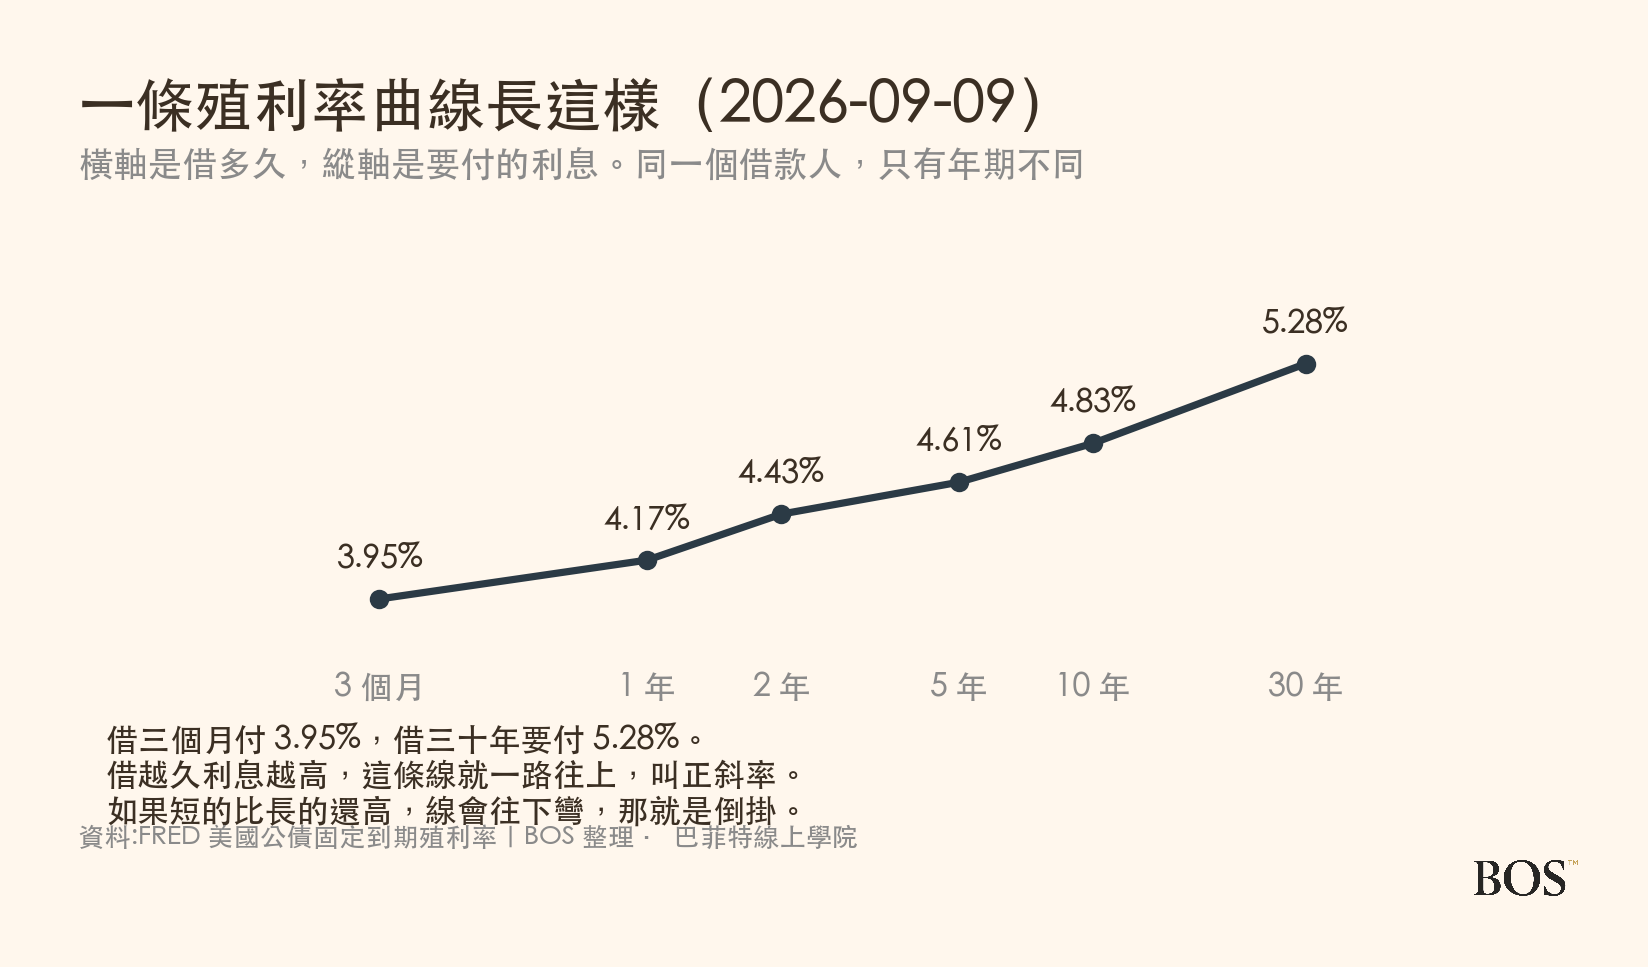
你借錢給美國政府,可以借三個月,也可以借三十年。不同年期拿到的利息不一樣,把這些點連起來就是殖利率曲線。
最新這一條長這樣:借三個月拿 3.95%,一年 4.17%,兩年 4.43%,五年 4.61%,十年 4.83%,三十年 5.28%。借越久拿越多,整條線一路往上,這叫正斜率。
有一點很容易被忽略。同一條線上的每個點,借款人都是同一個,所以它們的高低跟「誰比較可能還不出來」無關,純粹是借多久造成的。這也是它跟信用利差最不一樣的地方,後者比的是兩個不同的借款人。
為什麼借越久利息越高
直覺上有兩個理由。
第一,錢被綁住越久,中間可能發生的事越多。通膨要是變高,你手上這張三十年期債券領到的固定利息就跟著變得不值錢,而願意承擔這種不確定的人,當然要在利息上多拿一點補償。
第二,短天期的利息主要跟著央行現在的政策走,長天期反映的是市場對未來好幾年的看法。所以短端動得快、長端動得慢,兩邊不一定同步。
那什麼時候會反過來,短的比長的還高?通常是市場預期未來利率會降下來,於是願意用比較低的利息把錢鎖久一點。至於這件事有多常發生,看資料比較快。
BOS 整理:正斜率才是常態

我們用最常見的算法,十年期減兩年期,從 1976 年 6 月一路算到 2026 年 9 月。
正斜率的日子佔 83.5%,倒掛佔 16.3%。中位數是 +0.78 個百分點,最陡的時候 +2.91,最倒的時候 -2.41。最新一天是 +0.40,屬於正斜率,不過不算陡。
這個比例值得記在心裡。倒掛每次都上新聞,正因為它少見。下次再看到有人說「曲線又倒掛了」,你會知道那是不到兩成的日子才會出現的狀態。
倒掛會持續好幾個月

新聞常把倒掛講得像某一天忽然發生的事件。資料長得不是那個樣子。
這五十年裡總共 10 段倒掛,最短 23 個交易日,中位數 135 天,最長的一段從 2022 年 7 月到 2024 年 8 月,整整 537 個交易日。中位數換算大約半年多。
知道這件事的實際用處在於,看到「倒掛了」不必當天做任何決定,這個狀態通常會待上好幾個月,中間還可能反覆進出,你有的是時間把來龍去脈慢慢看清楚。
講倒掛之前,先說是哪兩個年期

這一節大概是整篇最實用的部分。
「殖利率曲線倒掛」這句話其實沒有講完。曲線上有六個點,你要拿哪兩個相減?市場上最常見的兩種算法,一種是十年減兩年,另一種是十年減三個月。
兩種算出來的結果不一樣。十年減兩年,正斜率佔 83.5%。十年減三個月,正斜率佔 88.8%。更要緊的是,它們在 980 天(8.7%)給出完全相反的答案。
最近一次是 2025 年 10 月 16 日。十年減兩年是 +0.58,看起來一切正常。十年減三個月是 -0.03,已經倒掛。同一天、同一條曲線,兩篇報導可以講出相反的話,而兩邊都沒有講錯。
所以看到「曲線倒掛了」,第一句要問的是拿哪兩個年期相減。至於倒掛之後市場通常怎麼走,站上另有一篇殖利率倒掛是什麼在談這個題目。
台灣要去哪裡看
上面用的是美國公債,資料在美國聖路易聯準銀行的 FRED 資料庫,搜尋 DGS 開頭的代號就找得到各個年期。
台灣的部分,中央銀行與櫃買中心都有公債殖利率,不過公開的曲線沒有美國那麼完整,年期也沒那麼齊。實務上多數人看的還是美國那條,因為它是全球利率的參考基準。
還有一點要提醒。台灣公債的成交量比美國小很多,短天期尤其零星,所以同一天的報價有時候會跳得比較厲害,這種資料拿來看長期趨勢沒問題,逐日那些小變化就不用太當真了。
這份整理要先講清楚的事
第一,資料只到 2026 年 9 月 9 日。殖利率每天都在動,你讀到這篇的時候最新那一條曲線跟上面的圖可能已經不一樣了,不過比例與段數這種長期統計不會因為幾天就翻掉,真正會變的是單日數值。
第二,兩張圖用的期間不一樣。整條曲線那張圖要六個年期都有資料,所以從 1981 年 9 月起算。斜率那一段只需要十年期與兩年期,可以往前拉到 1976 年 6 月。兩個期間放在一起比的時候要注意。
第三,倒掛「一段」的門檻是我們自己定的。我們規定連續 20 個交易日以上才算一段,短的當雜訊。門檻改成 5 天,段數會變多。改成 40 天,段數會變少。上面那 10 段是在這個定義下的結果。
第四,10 段實在太少了。常有人問倒掛之後多久會發生什麼事,這篇沒有回答,因為十個樣本撐不起那種結論。要看那個題目,前面提到的那篇專講倒掛的文章會比較合適。
常見問題
殖利率曲線倒掛是什麼意思?
正常情況下借越久利息越高,曲線一路往上。倒掛是指反過來了,短天期的利息比長天期還高。以十年期減兩年期來看,1976 年以來這種狀態佔 16.3% 的日子,最倒的一次到 -2.41 個百分點。
倒掛就代表經濟要衰退了嗎?
這篇沒有量這件事,所以不給結論。原因是樣本太少:五十年裡只有 10 段倒掛,用十個樣本去講「之後幾個月會怎樣」,算出來的數字誤差會比數字本身還大,那種結論寫出來看起來很具體,其實只是雜訊。想看這個題目,站上另有一篇專門在談倒掛的文章。
十年減兩年跟十年減三個月,我該看哪一個?
兩個都看,然後記得它們會打架。在 11,255 個共同交易日裡,有 980 天(8.7%)兩種算法給出相反的答案,最近一次那一天,一邊算出 +0.58、另一邊算出 -0.03。與其挑一個當標準答案,不如養成習慣:聽到誰說倒掛,先問是哪兩個年期。
現在這條曲線算正常嗎?
算。最新這一天,三個月 3.95%、三十年 5.28%,中間每一段都往上,是完整的正斜率。十年減兩年是 +0.40 個百分點,方向沒問題,不過比 +0.78 的長期中位數平一些。
曲線變陡或變平,對我手上的債券有什麼影響?
年期越長的債券,對利率變動越敏感。曲線變陡多半是長端利率往上跑,這時候長天期債券的價格會跌得比短天期多。曲線變平則相反。所以同樣是「利率變了」,你持有的是三年期還是三十年期,感受差很多。
台灣的殖利率曲線去哪裡查?
中央銀行與櫃買中心都有公債殖利率資料。要提醒的是公開的曲線沒有美國那麼完整,年期也沒那麼齊,加上成交量小、短天期報價零星,逐日的跳動不用太在意。看長期趨勢可以。
這份整理有什麼限制?
有四個。第一是資料的截止日,單日數值隨時會變。整條曲線的圖從 1981 年 9 月起算,斜率那一段從 1976 年 6 月起算,兩個期間不同。倒掛「一段」的門檻是我們自己定的 20 個交易日,換門檻段數會變。最後,10 段倒掛的樣本量撐不起任何關於「倒掛之後會怎樣」的推論,所以這篇沒有寫。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀

 降息債券就會漲?