信用利差量的是同樣借錢出去,借給公司要比借給政府多拿多少。它不是一個固定的數字。我們用 1953 年到 2026 年、共 881 個月的資料算:平常的中位數是 1.84 個百分點,最低 0.29、最高 6.01,差二十倍以上。衰退的月份平均 2.38,其他月份 1.84。利差變高的同時,債券的價格已經跌下來了。
信用利差是什麼
同一筆錢借給美國政府十年,現在大約拿 4.68%,借給一家評等中等的公司大約拿 6.32%,而多出來的那 1.64 個百分點就是信用利差,它是這篇要講的東西。
它是市場對「這家公司可能還不出來」這件事的要價。公司倒閉的機率比政府高,所以要多給一點才有人願意借,而多給多少由市場決定,天天在變。
會有人盯著它,是因為它把一件很抽象的事換成一個看得見的數字。市場覺得景氣要壞了,不用等任何官方數據,利差自己就會先動起來。那麼它平常是多少,緊張的時候又會到哪裡?
BOS 整理:七十三年的利差長什麼樣

我們拿穆迪的 Baa 等級公司債殖利率,減掉同一個月的 10 年期公債殖利率,得到一條從 1953 年 4 月到 2026 年 8 月的月頻序列,總共 881 個月。
中位數是 1.84 個百分點,一半的時間落在 1.33 到 2.39 之間,看起來範圍不大,可是把兩端拉出來就嚇人了,最低的一次是 1966 年 2 月的 0.29、最高是 2008 年 12 月金融海嘯時的 6.01,兩者差二十倍以上。
最新一筆是 2026 年 8 月的 1.64,比七十三年的中位數還低一些。這代表現在市場對信用風險的要價不算高,願意用比平常便宜的價錢借錢給公司。
擴大最誇張的五次

把七十三年裡最高的幾個時點挑出來,彼此至少相隔兩年才算不同的一次,得到這五個:2008 年 12 月的 6.01、1982 年 10 月的 3.82、2002 年 10 月的 3.79、2016 年 2 月的 3.56、2020 年 4 月的 3.47。
這裡有一個很容易搞反的因果。利差擴大的意思是市場要更多補償才肯借錢給公司,而要更多補償的另一種說法,就是公司債的價格已經跌下來了,兩件事其實是同一件事,中間沒有先後順序。
所以看到利差衝很高的時候,壞消息已經反映在價格上了。它描述的是現在,不是預告未來。
另外一件值得注意的事:這五次裡只有三次當月就在衰退。2002 年 10 月那次落在衰退結束之後,2016 年 2 月那次前後一年都沒有衰退,那是能源價格崩跌帶來的信用事件,所以利差高不代表衰退一定會來。
BOS 整理:衰退的時候真的比較高嗎

用美國國家經濟研究局認定的衰退期把月份分成兩堆,衰退的月份平均 2.38,其他月份平均 1.84,差 0.54 個百分點。
看到一個差距就下結論太快了,該問的是:隨便挑 113 個月出來,本來就會有多大的差距?
我們隨機挑 113 個月當成「衰退」,重算一千次,這樣挑出來的平均偏離整體最多只到 0.145。實際上衰退月偏離 0.474,是那個上限的三倍以上,落在隨機分布之外,所以這個差距不是碰巧。把期間對半切、兩半各算一次,也都是衰退月比較高。
等級越低,被多收得越兇
同樣的算法換成穆迪最高等級的 Aaa 公司債,答案差很多。
Aaa 的利差在衰退月是 1.02、其他月份 0.94,只擴大 0.08 個百分點,而前面算的 Baa 擴大 0.54,是它的 6.8 倍。
這件事的意思是,信用風險在景氣好的時候看起來都差不多,壓力一來才會分出來。體質最穩的那些公司幾乎沒被多收,體質普通的那些被要求的補償一下子跳起來。所以「持有公司債」這句話講得太籠統,關鍵在持有的是哪一種。
三件要先講清楚的事
第一,這不是券商報給你的那個利差。業界常用的是經過選擇權調整的利差,英文叫 OAS。我們本來想用,可是實測發現公開的那組序列只回得到 2023 年 9 月起的 787 筆,三年的資料回答不了「危機時會怎樣」。所以改成用兩條殖利率相減自己建,兩者不可互換,不要拿這裡的數字去跟券商的報價對。
第二,這個利差裡混了一點期限的因素。Baa 公司債指數的平均年期跟 10 年期公債不完全一樣,所以差出來的不是純粹的信用風險。方向與數量級可以看,小數點後第二位不用太當真。
第三,跟站上信用評等是什麼那篇量的不是同一個東西。那篇算的是 Aaa 對 Baa,兩個公司債等級相減,回答「評等掉一級市場多收你多少」。這裡算的是公司債對公債,回答「承擔信用風險總共拿到多少補償」。兩篇的數字不會一樣,交叉讀的時候不要以為哪一邊算錯了。
實際上怎麼用它
第一,當成溫度計,不要當成預報。利差告訴你市場現在怎麼看風險,它不會告訴你接下來會發生什麼。2016 年那次就是利差高了、衰退卻沒來。
第二,買債券之前看一眼現在的水準。利差低的時候買公司債,等於用比較少的補償去承擔一樣的風險,而現在的 1.64 低於七十三年的中位數 1.84,這個資訊比任何預測都實在得多。
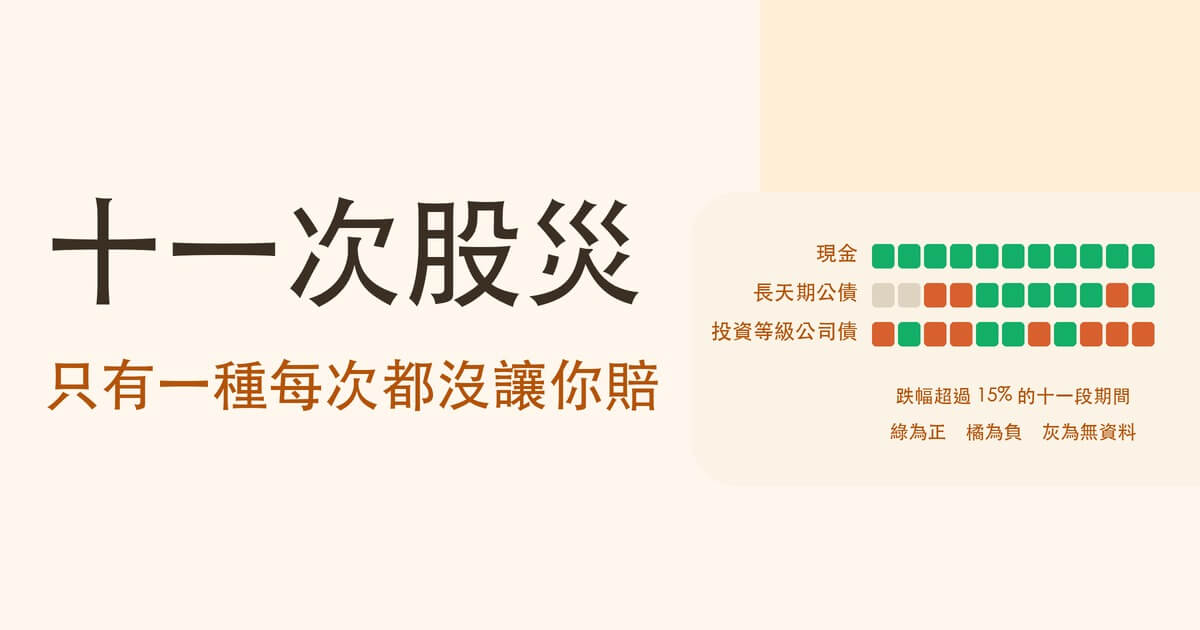
第三,別把公司債當成避風港。它在你最想要保護的時候會跟著跌,而且等級越低跌得越多,這一點跟大家對「債券比較穩」的印象剛好相反。真正在股災時穩住的東西,站上的防禦性資產那篇用十一次股災實測過。

常見問題
信用利差是什麼?怎麼算?
同樣的錢借給公司,要比借給政府多拿多少,多出來的部分就是信用利差。算法是拿公司債的殖利率減掉同期限公債的殖利率,我們用的是穆迪 Baa 等級公司債減 10 年期公債,期間從 1953 年 4 月到 2026 年 8 月共 881 個月,中位數是 1.84 個百分點。它反映的是市場對「這家公司可能還不出來」的要價,每天都在變。
信用利差多少算高?
沒有一個固定的門檻,要跟歷史比。我們算的 881 個月裡,中位數 1.84,一半的時間落在 1.33 到 2.39 之間,最低是 1966 年 2 月的 0.29、最高是 2008 年 12 月金融海嘯的 6.01,而最新一筆 2026 年 8 月是 1.64,落在中位數下面一點。所以判斷高低的方法是看它現在落在歷史分布的哪裡,而不是記一個數字。
信用利差擴大代表什麼?
代表市場現在要更多補償才肯借錢給公司,而要更多補償的另一種說法就是公司債的價格已經跌下來了,兩件事是同一件事。所以利差擴大描述的是現在,不是預告未來,看到它衝很高的時候,壞消息已經反映在價格上。我們實測衰退月的利差平均 2.38、其他月份 1.84,差 0.54 個百分點,而且這個差距經過隨機挑月份的對照之後確認不是碰巧出現的。
利差變高是不是代表衰退要來了?
不一定。我們把七十三年裡最高的五次挑出來,只有三次當月就處於衰退。2002 年 10 月那次落在衰退結束之後,2016 年 2 月那次前後一年都沒有衰退,那是能源價格崩跌造成的信用事件。利差確實在衰退期偏高,可是反過來推「利差高所以衰退要來」並不成立,把它當溫度計比當預報安全。
為什麼低評等的債券利差擴大得比較多?
因為壓力來的時候才分得出體質。我們算同一段期間的穆迪 Aaa 等級,衰退月 1.02、其他月份 0.94,只擴大 0.08 個百分點,而 Baa 擴大 0.54,是它的 6.8 倍。景氣好的時候大家看起來都還得出錢、差別不大,一旦景氣轉壞,市場對體質普通的那些公司要求的補償就會一下子跳起來,差距才被拉開。所以講「持有公司債」要說清楚持有的是哪一種。
這個數字跟券商報的信用利差一樣嗎?
不一樣。業界常用的是經過選擇權調整的利差,英文叫 OAS,它把債券可以提前贖回這類條款的影響扣掉了。我們本來要用,可是公開的那組序列實測只回得到 2023 年 9 月起的 787 筆,三年的資料回答不了危機時會怎樣這種問題,所以改成用兩條殖利率相減自己建一條。方向與數量級可以看,但不要拿這裡的數字去跟券商的報價比對。
公司債可以當股災時的避風港嗎?
不太行,而且等級越低越不行。信用利差在市場緊張的時候會擴大,擴大就是價格在跌,所以公司債往往在你最想要保護的時候跟著下去。我們實測的 Baa 等級在衰退月的利差比平常高 0.54 個百分點,金融海嘯時更衝到 6.01。想知道哪些資產在股災時真的撐得住,站上有一篇用十一次股災實測過,結論是除了現金,每一種都至少失手過一次。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 非投資等級債是什麼?