債券違約是發債的公司沒有照約定付利息或還本金,或是撐不下去時,用明顯比原本差的條件跟債權人換債。
違約不等於歸零:公司剩下的錢會照順位分配,債權人排在股東前面,有擔保的又排在無擔保的前面,所以多半還拿得回一部分。
拿回幾成,主要看你的債排第幾順位,以及違約那幾年景氣好不好。
下面直接回答這幾題
什麼情況算違約?三種常見的類型
買債券就是借錢給別人,對方承諾每期付利息、到期還本金,做不到就是違約。可是「做不到」只有一種嗎?
其實有好幾種,有些甚至不必漏付任何一期,最常見的是下面三種:
| 類型 | 發生什麼事 | 債權人的處境 |
|---|---|---|
| 沒付利息或本金 | 約定的付款日沒付,契約給的寬限期過了也沒補上 | 可以依契約要求提前還款,接著多半走向換債或破產 |
| 聲請破產 | 美國公司常見的是破產法第 11 章(重整,公司繼續營運)或第 7 章(清算,賣掉資產) | 不能再自己去討債,要等法院程序決定怎麼分 |
| 困境換債 | 公司已經撐不下去,提議用新債、股票或現金換回舊債,條件明顯比原本差 | 面額打折、利息變少或到期日往後延,名義上是「自願」,評等機構照樣算違約 |
第三種最容易被忽略。S&P 統計 2024 年全球有 145 家有評等的企業違約,其中 59.3% 是困境換債,是 2008 年以來最高的比例,
這些公司沒有倒,也沒有漏付哪一期,只是債權人被要求少拿一點。公司還在營運,就代表你的債沒事嗎?這個比例說明不一定。
違約之後會發生什麼事?四個步驟
- 價格先跌。市場一嗅到違約,債券價格會跌到大家估計最後能拿回多少的附近。很多違約在正式發生前,價格就已經跌了一大段。
- 評等掉到 D。評等機構把評等降到 D(或 SD、RD,意思是只對部分債務違約),持有這張債的基金如果規定只能買投資等級,可能早在降評的時候就被迫賣出。
- 談判、重整或清算。公司跟債權人談換債條件,談不攏就進法院。重整的結果常常是舊債換成新公司的股票或新債,清算則是把資產賣掉分錢。
- 照順位分錢。有擔保的債權先拿,接著是優先無擔保的債,再來是次順位債,然後才輪到特別股和普通股。前面的沒拿完,後面的通常拿不到。
你手上的債在這四步裡能做什麼?最現實的選擇只有兩個:在第一步或第二步用市價賣掉,或是一路等到第四步。
賣掉是確定拿到市場估的價格,等下去可能拿回更多,也可能更少,而且錢會卡住。透過複委託或海外券商買的債,還要先問清楚券商會不會幫你參加換債或求償。
錢拿得回幾成?看你排第幾順位
違約後拿回的錢,業界叫回收率。穆迪 Moody’s 的算法是違約後大約 30 天的債券市價除以面額,下面是 1982 到 2006 年的平均:
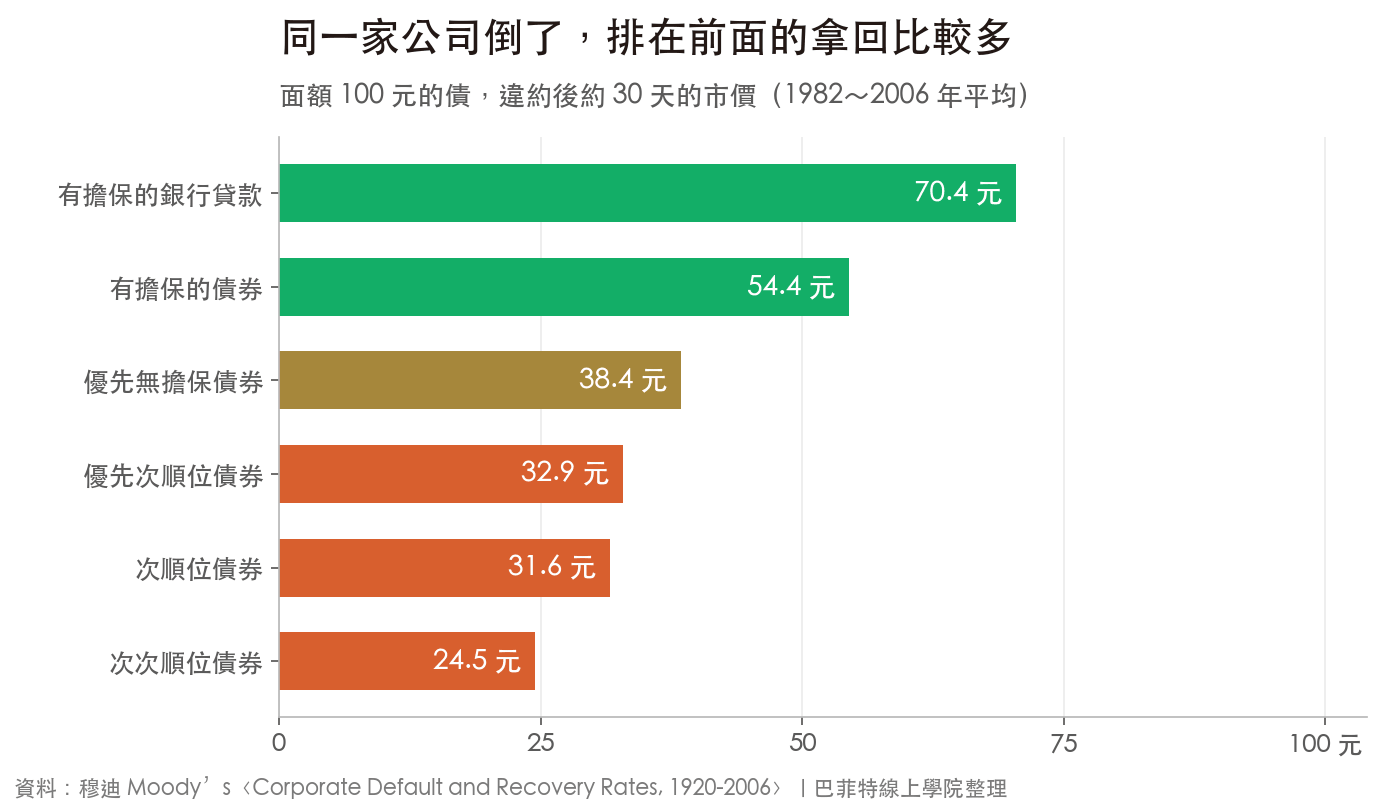
排得越前面,拿回的越多。金色那一列是優先無擔保債。
台灣投資人透過 ETF 或複委託買的美國公司債,大多是優先無擔保債。用平均 38.4% 估,面額 10,000 美元的一張債違約後,大約剩 3,800 美元。
這是平均值,個別公司差很多。2008 年 9 月破產的雷曼兄弟(Lehman Brothers),一個月前發債時三家評等機構給的還是 A 級,
同年 10 月信用違約交換(CDS)的結算拍賣價只有面額的 8.625%,面額 100 元的債只值不到 9 元。
順位也可能被契約改寫。銀行發的某些次順位債,契約裡寫著監管機關可以直接把它減記為零。
2023 年瑞士信貸被瑞銀收購時,它的 AT1 債券全數註銷,股東反而換到了瑞銀的股票。
買名字裡有「次順位」「永續」「應急可轉換」的債之前,要先看清楚契約怎麼寫,順位的觀念也可以對照〈特別股是什麼〉。
各評等十年內違約的機率有多高?
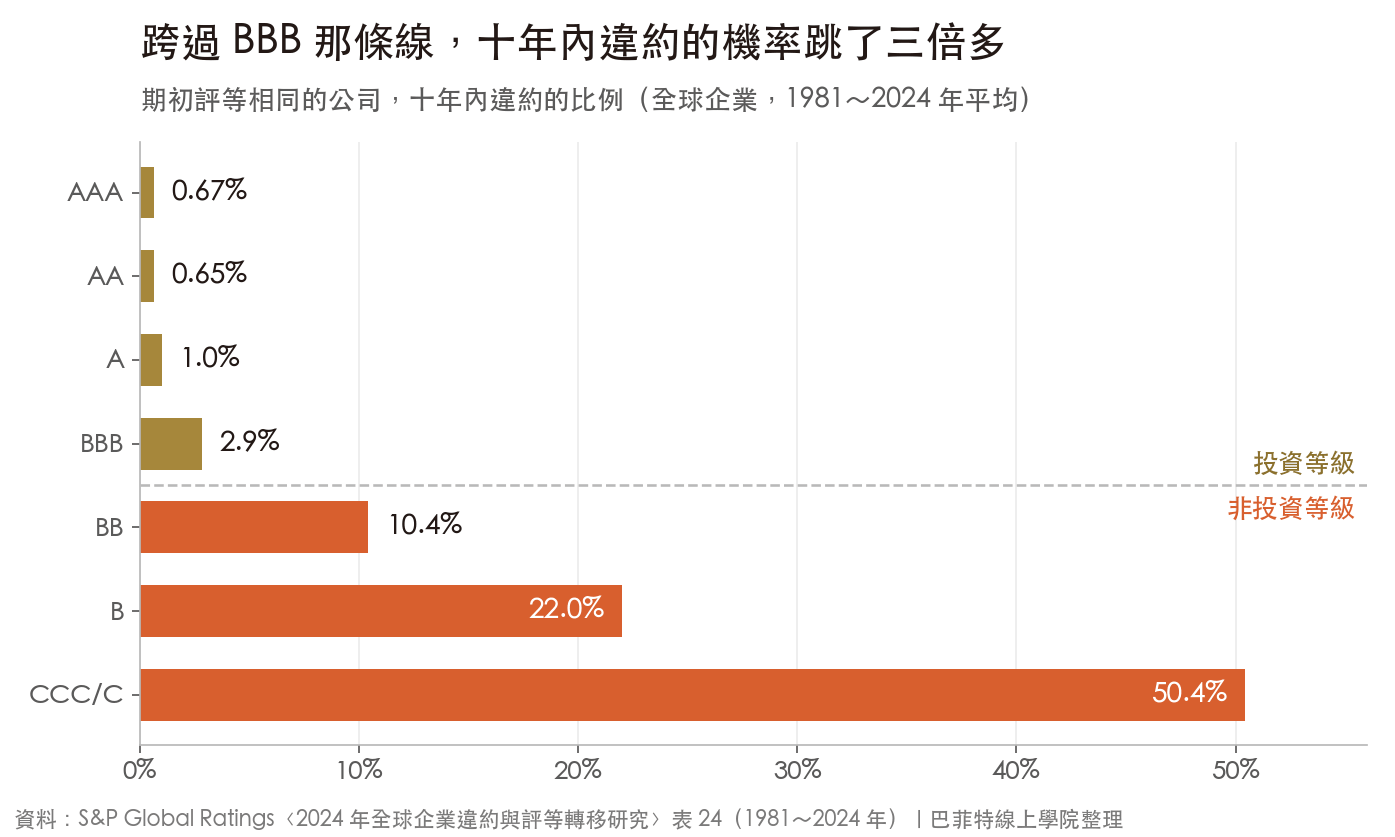
評等是違約機率最直接的參考。S&P 把每年年初同一個評等的公司放在一組,追蹤它們之後幾年有多少違約,再把 1981 到 2024 年每一組平均起來:
| 期初評等 | 一年內違約 | 五年內 | 十年內 |
|---|---|---|---|
| AAA | 0.00% | 0.34% | 0.67% |
| AA | 0.02% | 0.28% | 0.65% |
| A | 0.05% | 0.39% | 1.03% |
| BBB | 0.14% | 1.36% | 2.86% |
| BB | 0.56% | 5.75% | 10.44% |
| B | 2.93% | 15.60% | 22.02% |
| CCC 到 C | 26.12% | 46.53% | 50.43% |
| 投資等級合計 | 0.08% | 0.77% | 1.69% |
| 非投資等級合計 | 3.54% | 13.64% | 19.15% |
全球企業,S&P 評等。數字是累積比例:「五年內」包含第一年就違約的。1981 到 2024 年各年份分組的平均。
- BBB 到 BB 是一道懸崖。十年內違約的比例從 2.9% 跳到 10.4%,大約 3.7 倍。投資等級合計 1.7%,非投資等級合計 19.2%,差了約 11 倍。這條線為什麼重要,見〈信用評等是什麼〉。
- 高評等也不是零。AAA 十年內的違約比例是 0.67%,還比 AA 的 0.65% 略高。AAA 的公司很少,幾家出事就會讓比例跳動,這兩個數字可以當成一樣低。
- 違約前通常先被降評。2024 年違約、而且年初有評等的公司,只有一家是投資等級,91.7% 在違約前的評等已經是 CCC+ 或更低。
S&P 統計 1981 到 2024 年的違約公司,評等的中位數在違約前七年是 B+,違約前九個月降到 B-,違約前一個月左右是 CCC。手上的債被一路降評,是比違約更早出現的警訊。
想自己判斷一家公司付不付得起利息,可以先看〈利息保障倍數〉,它是評等機構也會看的數字。
為什麼壞年份會雙重受傷
違約率和回收率如果各自獨立,用平均值估損失就夠了。可惜它們會一起變壞:倒的公司越多,每家拿回的越少。
這份穆迪資料只到 2006 年,2008 年金融海嘯和 2020 年疫情都不在裡面,所以下面說的「最多的五年」,是 1982 到 2006 這 25 年裡的五年。
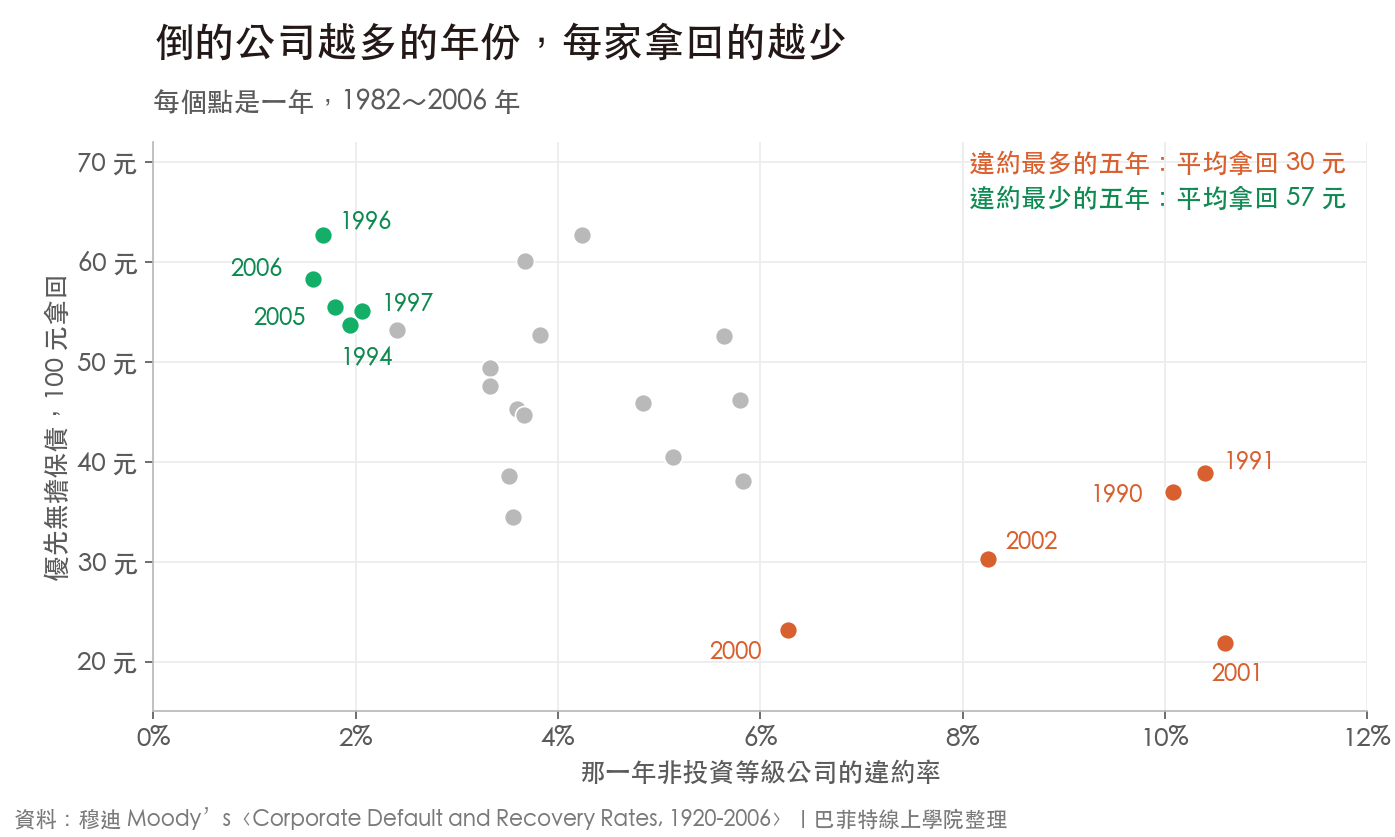
橘點是違約最多的五年(1990、1991、2000、2001、2002),綠點是違約最少的五年。
違約最多的五年,非投資等級公司平均每年有 9.1% 違約,優先無擔保債每 100 元面額平均只拿回 30 元。
違約最少的五年,違約率 1.8%,平均拿回 57 元。單一年最低是 2001 年的 21.8 元,最高是 1996 年的 62.8 元。
穆迪在報告裡也指出,違約率和回收率高度負相關。為什麼會這樣?景氣差的時候大家都在賣資產,工廠、設備、存貨都賣不到好價錢,而且想接手的買家自己也正在缺錢。
這也是為什麼非投資等級債在危機裡跌得像股票,見〈非投資等級債是什麼〉的四次危機實測。市場怎麼替這種風險要價,見〈信用利差是什麼〉。
算一筆帳:違約每年吃掉多少利息
債券報價上的殖利率,是假設對方每一期都準時付錢。違約會從裡面扣掉一塊,扣多少可以這樣估:
每年平均損失 = 違約率 ×(1 − 回收率)
穆迪把每一年的違約率與回收率套進這個公式,算出逐年的損失率。我們把 1982 到 2006 年這 25 年取平均,結果如下:
| 評等(穆迪) | 每年平均損失 | 換成金額 |
|---|---|---|
| Baa(約等於 BBB) | 0.12% | 每 1 萬元每年約少 12 元 |
| Ba(約等於 BB) | 0.75% | 每 1 萬元每年約少 75 元 |
| B | 3.41% | 每 1 萬元每年約少 341 元 |
| Caa 到 C(約等於 CCC 到 C) | 14.17% | 每 1 萬元每年約少 1,417 元 |
| 投資等級合計 | 0.05% | 每 1 萬元每年約少 5 元 |
| 非投資等級合計 | 2.74% | 每 1 萬元每年約少 274 元 |
穆迪 Moody’s 1982 到 2006 年各年信用損失率的平均(發行人等權,回收率用優先無擔保債),巴菲特線上學院整理。
投資等級債每年被違約吃掉的,平均只有 0.05%,實際違約吃掉的很少。它的價格主要跟著利率走,不過危機時信用利差擴大,價格一樣會跌一段。
非投資等級債就不一樣了,平均每年 2.74%,報價上多出來的利息有一大塊要拿來付這筆帳,而且壞年份會一次扣很多。
你手上的債券 ETF 遇到違約會怎樣?
債券 ETF 持有幾百到上千檔債券,其中一檔違約,影響會被攤得很薄。用整數舉例:一檔平均分散在 500 家公司的 ETF,每家占 0.2%,
其中一家違約、拿回 38%,整檔淨值大約少 0.12%,一天正常的價格波動就比這個大。
所以債券 ETF 不太怕「某一家倒了」,怕的是很多家一起倒,加上每家拿回的都變少,這正好是上一節講的壞年份。
另外要記得,ETF 沒有到期日,不會因為抱到到期就拿回本金,見〈債券 ETF 為什麼永遠不會到期〉。
如果你直接買單一公司債,情況就反過來:一家違約就是那筆錢直接剩三四成。降低這個風險的做法有幾個:
- 看評等,也看評等的方向。BBB 被降到 BB,十年內違約的機率大約變成 3.7 倍。被列入降評觀察時,就該重新想想這張債還要不要留。
- 分散到夠多家。單一公司占整筆債券部位的比例越小,一家出事的傷害越小。
- 看清楚順位。同一家公司發的債,有擔保、優先無擔保、次順位的回收差很多,利息高的那張通常排在後面。
- 期限短一點。評等相同時,期限越長,累積的違約機率越高。BBB 一年內違約 0.14%、五年內 1.36%、十年內 2.86%。
債券的基本分類和各種買法,見〈債券是什麼〉。不想承擔違約風險的人,可以看〈美債是什麼〉。
常見問題
債券違約是什麼意思?
債券違約是發行債券的公司或政府,沒有照契約在約定的日子付利息或還本金。評等機構也把「公司已經撐不下去,用明顯比原本差的條件跟債權人換債」算成違約,S&P 統計 2024 年的違約裡這種換債占了 59.3%,是 2008 年以來最高。違約不等於歸零,債權人排在股東前面,通常還能拿回一部分。
債券違約錢拿得回來嗎?
通常拿得回一部分,拿回多少要看你的債排在第幾順位。穆迪統計 1982 到 2006 年的違約,最常見的優先無擔保公司債,違約後約 30 天的市價平均是面額的 38.4%,有擔保的債券約 54.4%,次順位債約 31.6%。違約特別多的年份,拿回的也會特別少。
投資等級債會違約嗎?
會,只是機率低很多。S&P 統計 1981 到 2024 年,期初是投資等級的公司,十年內違約的比例平均 1.7%,非投資等級是 19.2%。投資等級的公司多半是先被降評到非投資等級,之後才違約,2024 年違約的公司裡,年初有評等的只有一家是投資等級。
債券 ETF 裡有債券違約會怎樣?
淨值會掉一點,但通常不會停止交易或清算。假設一檔 ETF 平均分散在 500 家公司,其中一家違約、拿回 38%,整檔淨值大約少 0.12%。要擔心的是景氣差的年份很多家一起違約,而且每家拿回的都變少。
債券違約之後要馬上賣掉嗎?
沒有標準答案。違約後的市價已經反映市場對最後能拿回多少的估計,賣掉就是確定拿這個價格。繼續持有要等換債、重整或清算的結果,可能拿回更多也可能更少,而且這段時間資金會卡住。多數散戶透過券商持有的債券,還要先確認券商能不能讓你參與後續的換債或求償程序。
美國公債會違約嗎?
美國公債被市場當成信用風險最低的債券,上面的違約率與回收率統計都只涵蓋企業。美國公債的風險主要在利率,利率上升時價格會跌,這跟違約是兩件事。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 非投資等級債是什麼?
 信用利差是什麼?
Moody’s Investors Service, Corporate Default and Recovery Rates, 1920-2006(2007 年 2 月,Exhibit 6、19、21、30)。
雷曼兄弟評等見該公司 2008 年 8 月向美國證管會申報的發債公開說明書(424B2),信用違約交換結算價為 2008 年 10 月 10 日 Creditex 與 Markit 公布的拍賣結果。
本文為投資教育內容,不構成投資建議。歷史違約與回收統計是過去資料的整理,不代表未來。