買進跨式(Long Straddle)是同時買一個買權和一個賣權,履約價相同。你賭的不是漲或跌,是它會不會大動。動得夠大,其中一隻賺的錢會蓋過兩隻的成本。最大的門檻是「要動多少才算夠」,而這個數字算得出來,多數人卻沒算過。
它在賭什麼
到目前為止的每一個選擇權策略,都要你先選邊:看漲、看跌、不跌破、不漲過。買進跨式是第一個不用選邊的結構。
你同時買下「往上」的權利跟「往下」的權利。到期的時候,這兩隻裡面最多只有一隻有價值,另一隻一定歸零。所以你付了兩份錢,卻只能靠一隻把成本賺回來,這也是它的門檻為什麼特別高。
適合的情境很具體:你知道有事情要發生,也知道它會讓股價大動,但你說不出方向。法院判決、藥物審查結果、併購案過不過,這些都是先知道時間、不知道結果的事件。
損益圖長什麼樣
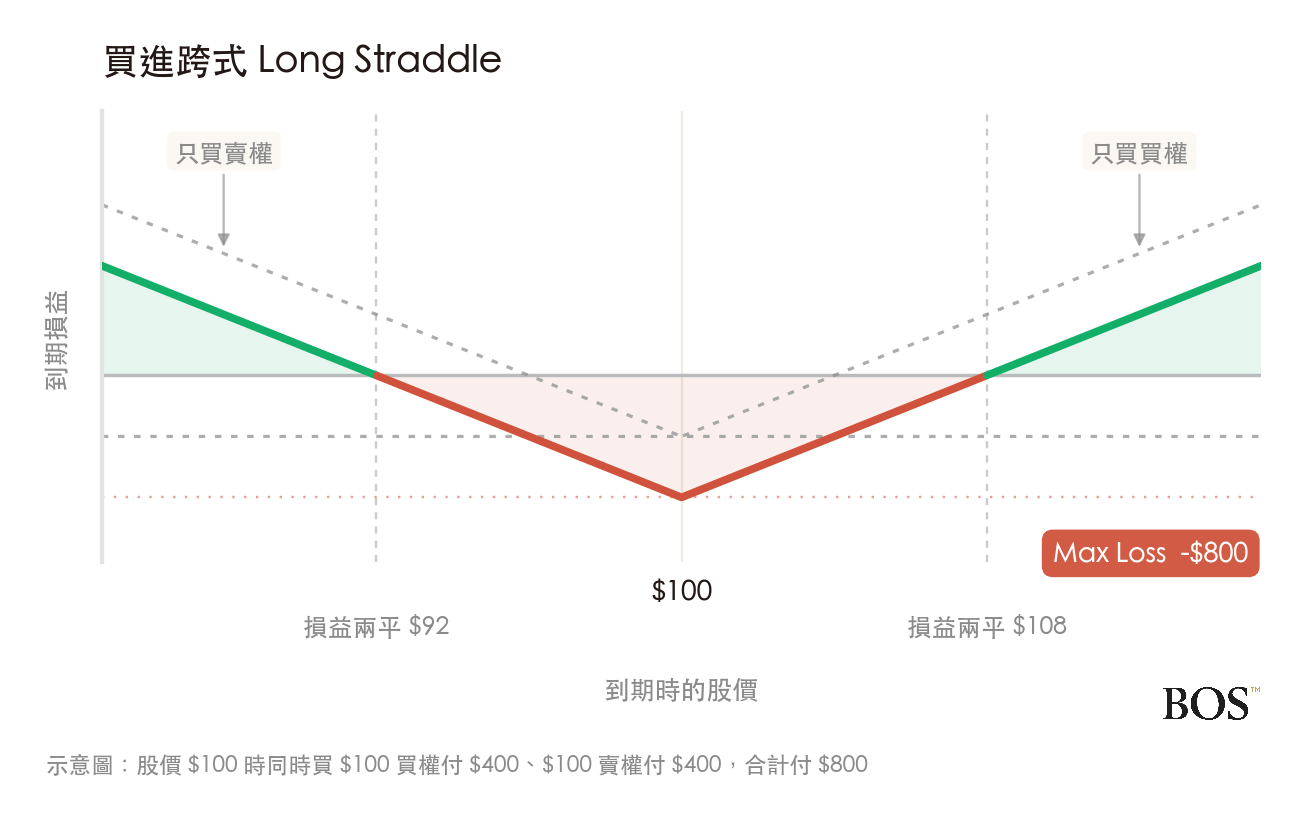
形狀是一個 V。谷底剛好落在履約價,那是最糟的結果,因為兩隻同時歸零。往左往右都會爬上來,而且有兩個損益兩平點,這是跨式跟前面所有策略最不一樣的地方。
兩隻腿與算式
| 動作 | 標的 | 履約價 | 權利金 |
|---|---|---|---|
| 買進 | 買權 Call | $100 | 付 $400 |
| 買進 | 賣權 Put | $100 | 付 $400 |
| 合計付出 | $800 | ||
$800,發生在股價到期剛好收在 $100 的時候。
最大獲利 = 往上沒有上限
往下的獲利有界,因為股價最低到 0。
損益兩平有兩個 = 履約價 ± 每股權利金
$100 − $8 = $92,$100 + $8 = $108。
股價要動多少才夠
這是買跨式之前最該算的一件事,而算法簡單到一行:損益兩平的距離,就等於你付出去的權利金。
付 $8 一股,門檻就是 $8。以 $100 的股價來算,等於股價要漲超過 8% 或跌超過 8%,你才開始賺。不到 8%,往哪個方向動都一樣是虧的。
| 到期股價 | 漲跌幅 | 損益 |
|---|---|---|
| $92 | −8% | 0 |
| $96 | −4% | 賠 $400 |
| $100 | 0 | 賠 $800 |
| $104 | +4% | 賠 $400 |
| $108 | +8% | 0 |
| $120 | +20% | 賺 $1,200 |
看中間那三列:股價動了 4%,不管往哪邊,你都賠一半。對很多股票來說,一個月動 4% 已經算有事發生了。
所以下單之前先問自己一題:這檔股票在到期之前,有多常出現 8% 以上的變動?如果它平常一整個月只動 3%,那你買的是一張很難兌現的彩券。這個問題你答不出來,就還不該按下委託。
財報前買跨式,為什麼看對還會賠
多數人第一次接觸跨式,是聽到「財報前買跨式」這個說法。邏輯聽起來完美:財報結果沒人知道,但一定會大動,那買一個不用選邊的結構剛剛好。
問題出在價格。財報前所有人都是這樣想的。大家搶著買保護與押注,隱含波動率被推到那段時間的高點,權利金跟著變貴,你的損益兩平距離也被拉得特別遠。
財報公布,股價跳空 10%。聽起來是很大的一根,但還是不到 14%。而且財報一出來,不確定性消失,隱含波動率崩下來,兩隻腿的時間價值同時縮水,這個現象叫 IV Crush。
結果就是:你猜對了「會大動」,也真的大動了,還是賠錢。
這件事跟Vega有關。買進跨式是兩隻買方腿,Vega 都是正的,波動率下降對你雙倍不利。財報前買跨式,等於在波動率最貴的時候進場,然後等它掉下來。
說不出「要動多少才夠」的人。那個數字就是你付的權利金,不算就等於閉著眼睛下注。
財報前一天才想到要買的人。那通常是一年裡權利金最貴的時候。
打算抱很久的人。兩隻買方腿,時間價值是雙倍在流失。
只是覺得「最近好像要出事」的人。跨式需要一個有時間點的具體事件,不是一種心情。
常見問題
買進跨式什麼時候會賺?
股價往任一方向走得夠遠,超過履約價加減權利金的範圍。用文中的例子就是漲破 $108 或跌破 $92。方向不重要,幅度才重要,這是它跟其他策略最不一樣的性質。
財報前買跨式好嗎?
那是最貴的時候。財報前隱含波動率被推高,權利金變貴,損益兩平的門檻跟著拉遠,財報公布後波動率又會崩下來,讓兩隻腿同時縮水。有人專門做這件事,但他們比的是「實際波動會不會大過市場已經定價的波動」,跟一般人想的「反正會大動」不是同一回事。
跨式跟勒式差在哪?
跨式的兩隻腿用同一個履約價,通常都在價平。勒式的兩隻腿分開放在價平的兩側,所以比較便宜,但需要更大的行情才會賺。同樣一筆預算,跨式的門檻近但成本高,勒式的成本低但門檻遠。
一定要等到期嗎?
多數人不會。事件發生完,跨式的價值多半在那幾天就決定了,抱下去只剩時間價值在流失。常見的做法是事件過後就平倉,或者把已經賺錢的那隻腿了結、留下另一隻。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 隱含波動率是什麼?
 選擇權 Vega 是什麼?
 買進買權是什麼?