羊群效應(herd behavior),也叫從眾效應,是指人放下自己的判斷,跟著多數人做一樣的決定,就像羊群跟著前面的羊走。
在股市裡,它的樣子是大家都在買的時候跟著買,大家都在賣的時候跟著賣。
跟著走會讓人覺得安全,可是等到「大家都在買」看得出來,價格通常已經漲了一大段。
下面直接回答這幾題
羊群效應是什麼?為什麼跟著走會覺得安全
你在一條陌生的街上找晚餐,兩家餐廳就在隔壁,一家門口排了十幾個人,一家空空的,你會走進哪一家?
大部分人會去排隊,而且這個選擇其實很合理,因為你不知道哪一家好吃,可是排隊的那些人看起來好像知道。
經濟學家阿比吉特·班納吉(Abhijit Banerjee)1992 年就用這個餐廳的例子,說明羊群行為怎麼形成。
問題出在後面的人:每個新來的人都看到隊伍、都跟著排,隊伍越來越長,可是隊伍裡多出來的人,沒有一個是因為嚐過才排的。
如果最前面那幾個人只是剛好選了這一家,整條隊伍就是建立在一個隨機的選擇上。
經濟學把這種「大家都看前面的人、沒有人看資訊本身」的連鎖反應叫做資訊瀑布(information cascade)。
人會跟著群體走,背後的理由大致可以分成下面這幾種,投資人每一種都會碰到:
| 原因 | 心裡的聲音 | 在投資上長什麼樣 |
|---|---|---|
| 覺得別人知道得比較多 | 「這麼多人在買,一定有什麼我不知道的」 | 看到成交量放大、社群熱烈討論,就推論有好消息 |
| 不想跟大家不一樣 | 「大家都這樣做,錯也不會只錯我一個」 | 同事、親友都買了某檔 ETF,自己沒買會不安 |
| 怕自己的名聲受損 | 「跟著大家錯,比自己一個人錯好交代」 | 基金經理人不敢偏離指標太多,寧可跟同業一起輸 |
第三種在專業投資圈特別常見。經濟學家凱因斯(John Maynard Keynes)在 1936 年的《一般理論》裡寫過一句話,大意是:
世俗的智慧告訴我們,照大家的方式失敗,比用跟大家不同的方式成功,對名聲更有利。
阿希的線段實驗:明明看得出答案,還是會跟著講錯
羊群效應最有名的實驗,來自美國心理學家所羅門·阿希(Solomon Asch)在 1950 年代做的一系列研究。
實驗很簡單,受試者看一張卡片上的一條線,再從另一張卡片的三條線裡選出一樣長的,答案明顯到受試者單獨作答時,錯誤率不到 1%。
可是阿希在房間裡安排了好幾個「假受試者」,他們事先串通好,在某幾題故意一起講出同一個錯的答案,真正的受試者排在後面才回答。
結果在 1956 年發表的整理裡,123 位受試者在這些「大家一起講錯」的題目上,平均有 36.8% 的回答跟著講錯。
大約四分之一的人從頭到尾沒有跟過,其他人至少跟過一次。
一條線多長是用眼睛就看得出來的事,大家都還會被帶偏,股票值多少錢卻沒有人看得出標準答案,跟著別人走只會更容易。
在股市裡長什麼樣子
羊群效應在股市裡有一個很麻煩的特點:大家一起買,本身就會把價格推上去。
餐廳排隊不會讓菜變好吃,可是股票被一群人搶著買,價格就真的漲了,漲了之後又吸引更多原本沒在注意的人進來,所以等到你也看到「大家都在買」,你看到的通常已經是漲完一大段的價格。
跟得越晚,買得越貴。
你可能在這些場景裡見過它:
- 某一檔新 ETF 募集,新聞每天報募集金額又創新高,券商門口排隊,沒申購到的人上市第一天用更高的價格買。
- 一個題材在社群上被討論到每個群組都在轉貼,你才第一次聽說,然後在討論最熱的那一週買進。
- 市場大跌,新聞標題一天比一天嚇人,你看到身邊的人都在停損,於是也在跌了三成之後賣掉。
這些場景的共同點,是你做決定的依據是「別人在做什麼」,而不是你對這家公司、這檔基金的了解。
散戶真的會一起買、一起賣嗎?
會,而且有大量交易紀錄可以證明。布萊德·巴伯(Brad Barber)、泰倫斯·歐迪恩(Terrance Odean)和朱寧(Ning Zhu)
分析美國股市 1983 到 2001 年的逐筆成交資料,用小額交易代表散戶,2009 年發表在《金融研究評論》(Review of Financial Studies)。
他們發現散戶會在同一段時間買同一批股票、賣同一批股票,而且這週大家一起買的股票,下週大家還在繼續買。
用一整年來看,被散戶大量買進的股票,下一年比被散戶大量賣出的股票,報酬少了 4.4 個百分點。
短期的樣子剛好相反:被散戶一起買進的股票,接下來一週通常還在漲,所以跟著買的人短期內常常是賺的,代價要過一段時間才出現。
這可能是羊群效應不容易戒掉的原因之一。
BOS 回測:台股融資餘額跟著行情走
台灣有一個公開的數字,可以看到散戶的情緒怎麼跟著行情走:融資餘額。
融資是向券商借錢買股票,融資餘額是全市場還沒還的借款總額,用的人以散戶為主,而借錢買股代表你對接下來的行情有把握到願意付利息,所以它常被當成散戶情緒的溫度計。
我們抓了臺灣證券交易所 2001 年 1 月到 2026 年 10 月,上市股票每個月月底的融資餘額,跟加權指數放在一起:
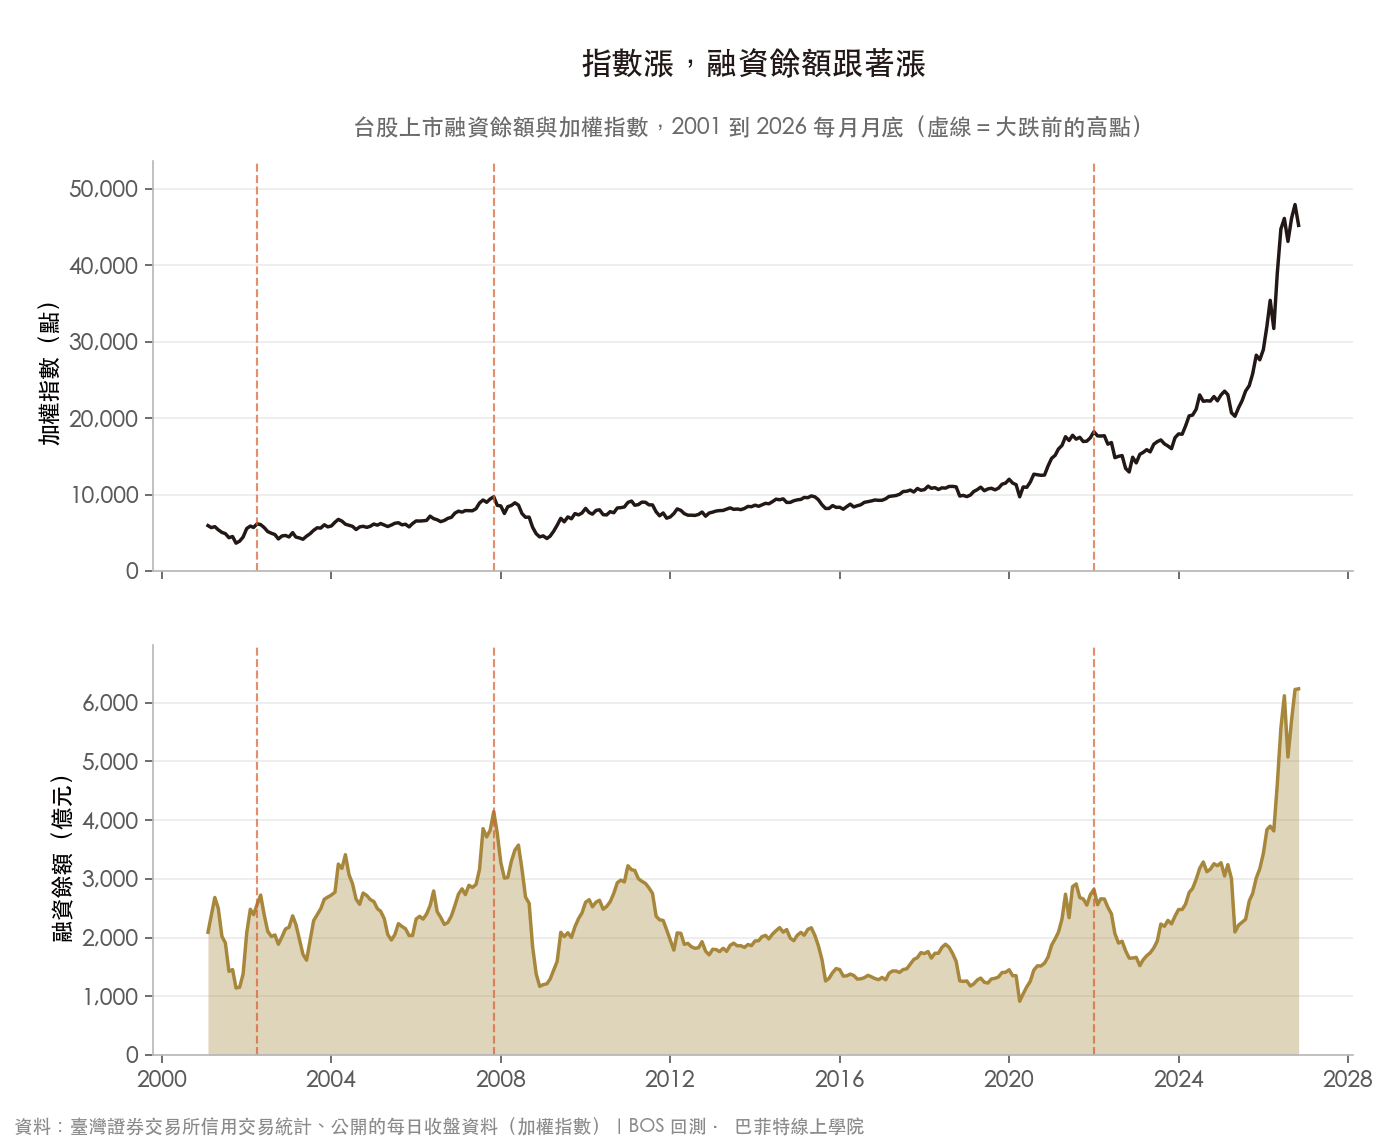
兩條線的形狀很像,融資餘額幾乎都是跟著指數漲,再跟著指數跌。
不過金額會誤導人:股價漲了,用融資買同樣張數的股票,本來就要借比較多錢。
所以我們改看融資張數,也就是借錢買進的股票總共有幾張。股價越高,同樣的錢買到的張數越少,張數在漲勢裡還增加,就代表真的有更多錢借進來:
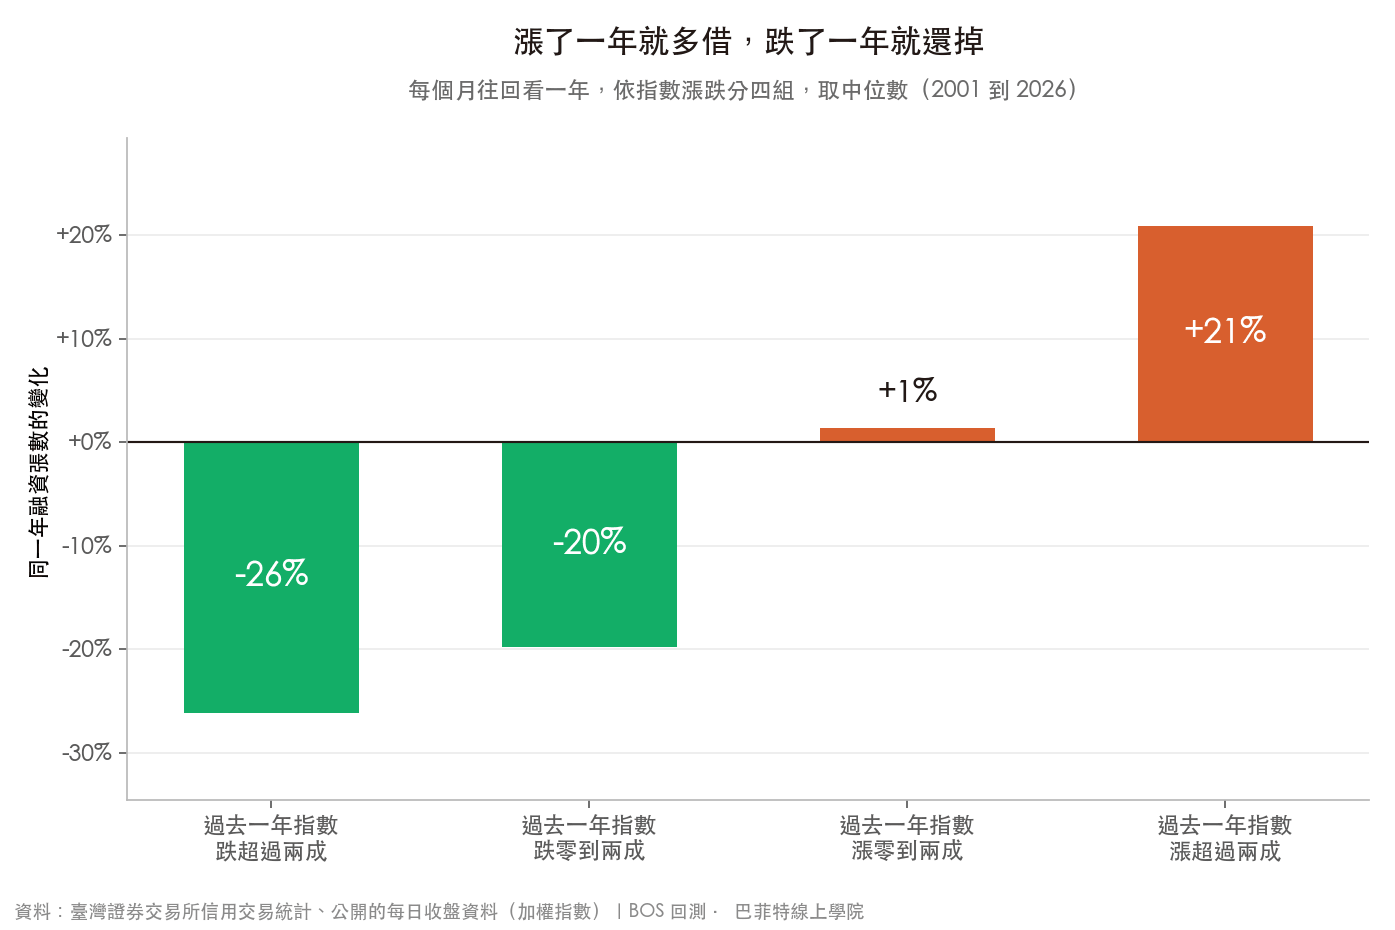
指數過去一年漲超過兩成的時候,同一年的融資張數中位數多了 21%。
指數跌超過兩成的時候,是少了 26%。
2002 到 2014 年、2014 到 2026 年分開看,漲超過兩成那組是 +24% 與 +21%,跌超過兩成那組是 -26% 與 -24%,前後兩段幾乎一樣。
那麼是指數先動,還是借錢的人先動?我們逐月比對,融資張數的變化跟同一個月的指數漲跌最像,跟上個月的漲跌也有一點像,跟下個月的漲跌幾乎無關。
所以融資會跟著指數走,有一部分晚一個月才跟上,但它不會比指數先動,借錢加碼的人並沒有比市場早一步。
張數也會因為新股上市、配股而慢慢變多,所以這裡只看方向,不看幅度。
大跌的時候
2001 年以來,加權指數從當時的高點跌超過兩成的有三段:
| 期間(高點到低點) | 加權指數 | 融資金額 | 融資張數 |
|---|---|---|---|
| 2002 年 3 月 到 2003 年 4 月 | -33% | -33% | -1% |
| 2007 年 10 月 到 2009 年 1 月 | -56% | -71% | -43% |
| 2021 年 12 月 到 2022 年 10 月 | -29% | -41% | -29% |
月底資料。高點是 2001 年以來指數創新高的月份,低點是之後最低的月份。BOS 回測,歷史資料,不代表未來。
2007 年 10 月那一段,融資張數少了 43%,2021 年 12 月那一段少了 29%,代表借錢買股的人真的在跌勢裡大量賣出,有些是擔保維持率不足被追繳、有些是自己先賣,這份資料分不出比例。
2002 年 3 月那一段張數幾乎沒變,融資金額會減少,主要是股價跌了。
羊群效應、錯失恐懼、動能投資怎麼分
這三個詞常常一起出現,可以用「你在跟什麼」來分:
| 羊群效應 | 錯失恐懼(FOMO) | 動能投資 | |
|---|---|---|---|
| 你在跟什麼 | 別人的行為 | 別人已經賺到的錢 | 價格的走勢 |
| 方向 | 跟著買,也跟著賣 | 幾乎都是追著買 | 買強的、賣弱的 |
| 有沒有規則 | 沒有,看當下的氣氛 | 沒有,看當下的情緒 | 有,事先寫好進出場條件 |
錯失恐懼的細節寫在〈錯失恐懼(FOMO)是什麼〉。動能投資也在「跟著趨勢」,可是它是一套事先寫好、照規則執行的方法,學術研究和它的風險整理在〈動能投資是什麼〉。
怎麼不被羊群帶著走:五個做法
- 問自己:如果沒有人在討論,我還會買嗎?把社群、新聞、親友的意見拿掉,只剩下你對這家公司的了解。答不出理由,就代表你在跟的是人,不是公司。
- 買之前寫下理由和出場條件。寫清楚為什麼買、什麼情況代表你看錯。大跌時拿出來看,理由沒變就不必跟著別人賣,理由變了才賣。
- 用事先定好的比例做配置。股票、債券、現金各放多少,事先決定,每年再平衡一次。漲多了自動賣一點,跌多了自動補一點,規則會替你做跟群體相反的事。
- 注意「熱度」本身。一個題材出現在每一個群組、每一個新聞標題的時候,價格通常已經反映了很多期待。熱度高不代表一定會跌,但代表你付的價格裡,包含了很多別人的樂觀。
- 別把「反著做」當解藥。別人買你就賣、別人賣你就買,一樣是用別人的行為代替自己的判斷。巴菲特那句「別人恐懼時我貪婪」常被誤用成這樣,它的意思寫在〈別人恐懼我貪婪〉。
羊群效應常常和其他偏誤一起出現:只看支持自己想法的資訊是〈確認偏誤〉,太相信自己抓得到買賣點是〈過度自信偏誤〉。
六個最常見的偏誤和它們的代價,可以看〈行為財務學是什麼〉。
常見問題
羊群效應是什麼?
羊群效應(herd behavior)是指人放下自己的判斷,跟著多數人做一樣的決定,像羊群跟著前面的羊走。也叫從眾效應、從眾心理。在股市裡,它的樣子是大家都在買的時候跟著買,大家都在賣的時候跟著賣。
羊群效應和從眾效應一樣嗎?
在投資的討論裡,兩個詞通常指同一件事。從眾效應是心理學的說法,偏重「跟群體保持一致」的心理。羊群效應是經濟與金融常用的說法,偏重「很多人朝同一個方向交易」造成的結果。
羊群效應有哪些例子?
心理學最有名的例子是阿希(Solomon Asch)的線段實驗:受試者明明看得出答案,前面幾個人一起講錯,大約三分之一的回答會跟著錯。投資上的例子包括:熱門 ETF 募集時排隊搶購、題材股在社群被討論最多時才買進、大跌時看到別人賣也跟著賣。
融資餘額增加代表什麼?
融資是向券商借錢買股票,融資餘額是還沒還的借款總額,常被當成散戶情緒的參考。BOS 回測台股 2001 年起的資料,加權指數過去一年漲超過兩成時,同一年融資張數的中位數增加 21%,跌超過兩成時減少 26%。它反映的是散戶跟著行情加碼或撤退,不能單獨拿來預測漲跌。
羊群效應一定是壞事嗎?
不一定。別人的行動有時帶著你不知道的資訊,跟著走有它的道理,排隊的餐廳通常不會太難吃。問題在於大家都只看別人、沒有人看資訊本身的時候,價格就可能被推到離價值很遠的地方。
怎麼避免羊群效應?
買之前寫下理由,問自己「如果沒有人在討論,我還會買嗎」。用事先定好的比例做資產配置和再平衡,讓規則代替當下的情緒。也別把「反著做」當解藥,跟群體相反一樣是用別人的行為代替自己的判斷。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 錯失恐懼(FOMO)是什麼?
Asch, S. E. (1956). Studies of independence and conformity: A minority of one against a unanimous majority. Psychological Monographs, 70(9), 1–70。
Banerjee, A. V. (1992). A simple model of herd behavior. Quarterly Journal of Economics, 107(3), 797–817。
Bikhchandani, S., Hirshleifer, D., & Welch, I. (1992). A theory of fads, fashion, custom, and cultural change as informational cascades. Journal of Political Economy, 100(5), 992–1026。
Barber, B. M., Odean, T., & Zhu, N. (2009). Do retail trades move markets? Review of Financial Studies, 22(1), 151–186。
Keynes, J. M. (1936). The General Theory of Employment, Interest and Money, Chapter 12。
本文為投資教育內容,不構成投資建議。BOS 回測為歷史資料的整理,並非實際帳戶績效,過去績效不代表未來。