過度自信偏誤(overconfidence bias)是指人對自己的能力、知識和判斷有多準,評估得比實際更高。
它在投資上最常見的後果是交易太頻繁:覺得自己看得懂、抓得到買賣點,於是一直換股,每換一次就付一次手續費和稅。
研究一再發現,交易越頻繁的人,扣完成本後通常賺得越少。
下面直接回答這幾題
過度自信偏誤是什麼?三種樣子
你覺得自己開車的技術,比路上一半的駕駛好嗎?
瑞典心理學家歐拉·斯文森(Ola Svenson)1981 年拿這題問大學生,美國那組有 93% 說自己比一半的人好,瑞典那組也有 69%。
中間值以上只會有一半的人,所以美國那組至少有四成多的人高估了自己。
心理學把這種傾向叫做過度自信,通常分成三種樣子,投資人三種都會碰到:
| 樣子 | 白話 | 在投資上長什麼樣 |
|---|---|---|
| 高估自己 | 覺得自己能做到的比實際多 | 以為自己抓得到高點和低點,所以一直進進出出 |
| 覺得自己比別人強 | 覺得自己在平均以上 | 相信自己挑的股票會贏大盤,買 ETF 是「給不會選股的人」 |
| 太相信自己的估計 | 給的範圍太窄、太篤定 | 「這檔明年 EPS 一定在 10 元以上」,沒想過另一種結果 |
第三種最難察覺,因為它不需要你覺得自己比別人強,只需要你對自己的估計太篤定。
下面這個小測驗,就是用來量它的。
五題自我測驗:你的「九成把握」有多準?
不用查資料,每一題給一個範圍,讓你有九成把握答案落在裡面。範圍要寬要窄都可以,只要你真的有九成把握。
| 題號 | 題目 | 你的範圍 |
|---|---|---|
| 1 | 台積電是哪一年成立的? | 最少 ______ 到最多 ______ |
| 2 | 台股加權指數在 1990 年 2 月創下的高點,大約是幾點? | 最少 ______ 到最多 ______ |
| 3 | 華倫·巴菲特(Warren Buffett)是哪一年出生的? | 最少 ______ 到最多 ______ |
| 4 | 台北 101 從地面到塔尖有幾公尺高? | 最少 ______ 到最多 ______ |
| 5 | 可口可樂這款飲料是哪一年發明的? | 最少 ______ 到最多 ______ |
寫好了,看答案
第 1 題 1987 年、第 2 題 12,682 點、第 3 題 1930 年、第 4 題 508 公尺、第 5 題 1886 年。
如果你給的範圍真的都有九成把握,五題平均應該要中四到五題。
五題很少,只能當參考。但真的有九成把握的人,只中兩三題的機會不到一成,你如果只中兩三題,範圍多半給得太窄了。
放到投資上,你估一檔股票明年的獲利、估大盤明年的漲跌,心裡給的範圍常常比實際該給的窄很多。
範圍太窄,你就會押太重、停損設太近,結果落在範圍外的時候,還會覺得是「意外」,不覺得是自己估錯。
越常買賣,賺得越少:美國六萬多戶的帳戶紀錄
交易頻率是過度自信最好量的一個痕跡。每一次換股,背後都是一個判斷:「我覺得賣掉的這檔,會輸給買進的這檔。」
判斷得越頻繁,代表你越相信自己判斷得準。
加州大學的布萊德·巴伯(Brad Barber)與泰倫斯·歐迪恩(Terrance Odean)拿到一家美國折扣券商的帳戶資料,
分析 66,465 戶在 1991 到 1996 年的股票交易,2000 年發表在《金融期刊》(Journal of Finance),論文標題就叫〈交易有害你的財富〉。
他們依照每個月的換手率,把家戶分成五組。
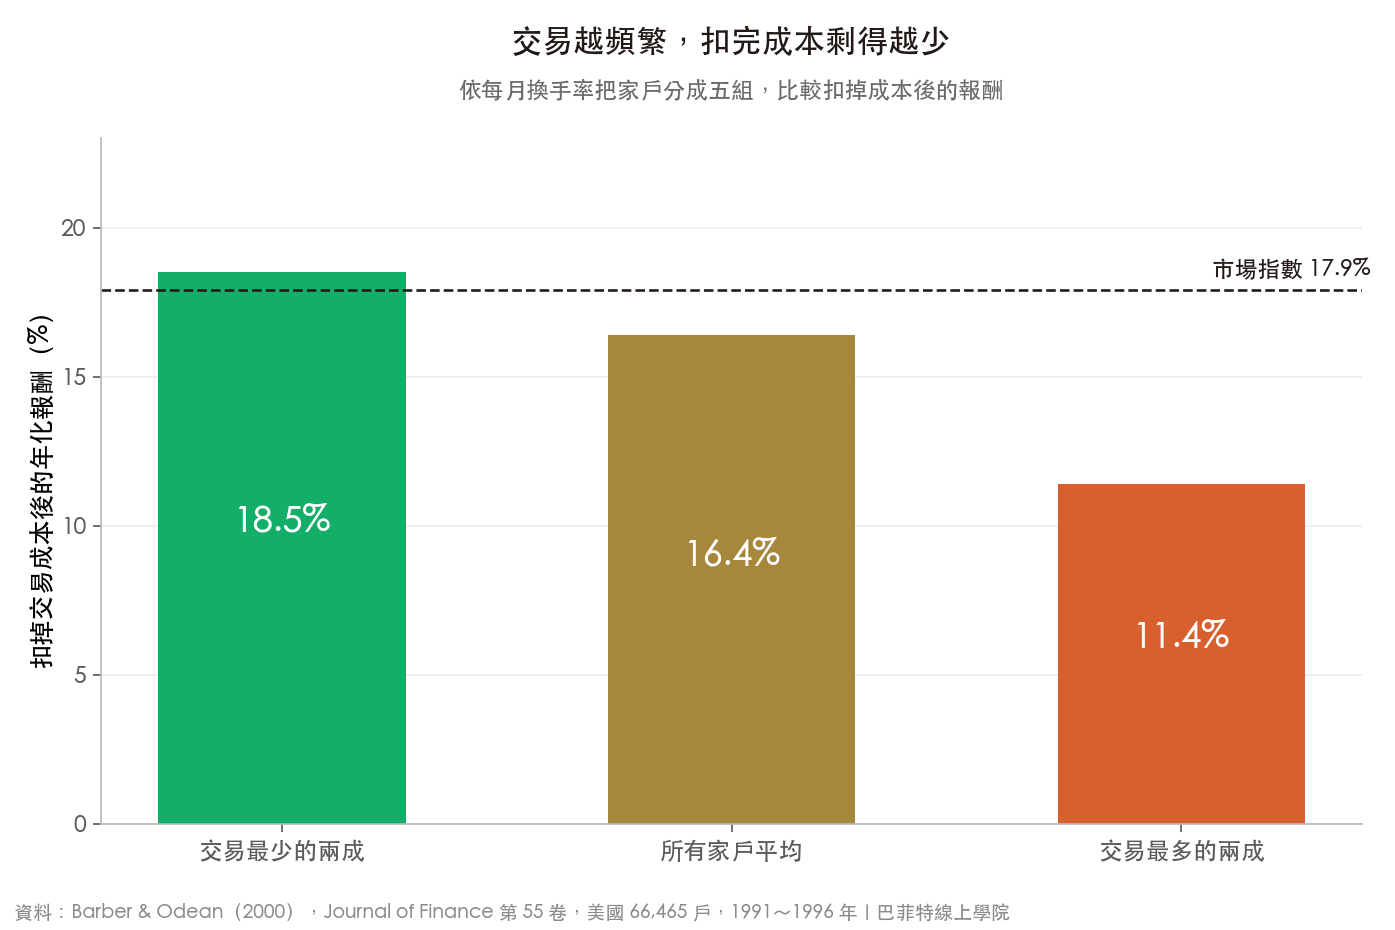
扣掉交易成本之前,五組的年化報酬都在 18.5% 到 18.7% 之間,幾乎一樣,交易最多的一組並沒有因為比較努力就挑到比較好的股票。
可是扣掉手續費和買賣價差之後,交易最少的兩成剩 18.5%,交易最多的兩成只剩 11.4%,一年差了 7 個百分點,離市場指數的 17.9% 也差了一大截。
男生交易得比較多
同一組研究者想再確認「交易太多」跟過度自信有關,於是找了一個心理學上已知會影響自信程度的變數:性別。
心理學研究發現,在金融這類領域,男性平均比女性更過度自信。2001 年的論文〈男孩就是男孩〉用 3 萬 5 千多戶的資料比較,
男性的交易次數比女性多 45%,交易讓男性每年少賺 2.65 個百分點,女性是 1.72 個百分點。
單身男性跟單身女性比,交易次數更多了 67%。
這組數字常被拿來說「女生投資比較厲害」,其實它量的是交易頻率帶來的損失,沒有在比誰的選股功力好。
男性多付的那 1 個百分點左右,是一直換股換出來的。
台灣的帳本:散戶一年少賺 3.8 個百分點
美國的研究是一家券商的客戶,台灣則有一份更完整的帳本。
巴伯、歐迪恩和台灣學者李怡宗、劉玉珍,拿到台灣證交所 1995 到 1999 年所有投資人的每一筆交易,
2009 年發表在《金融研究評論》(Review of Financial Studies),題目很直接:〈散戶到底因為交易少賺了多少?〉
答案是散戶整體每年少賺 3.8 個百分點。換成金額,五年合計約 9,350 億元,平均每年約 1,870 億元,相當於當時台灣一年國內生產毛額的 2.2%。
同一段時間,法人整體一年多賺 1.5 個百分點,外資拿走了法人獲利的將近一半。
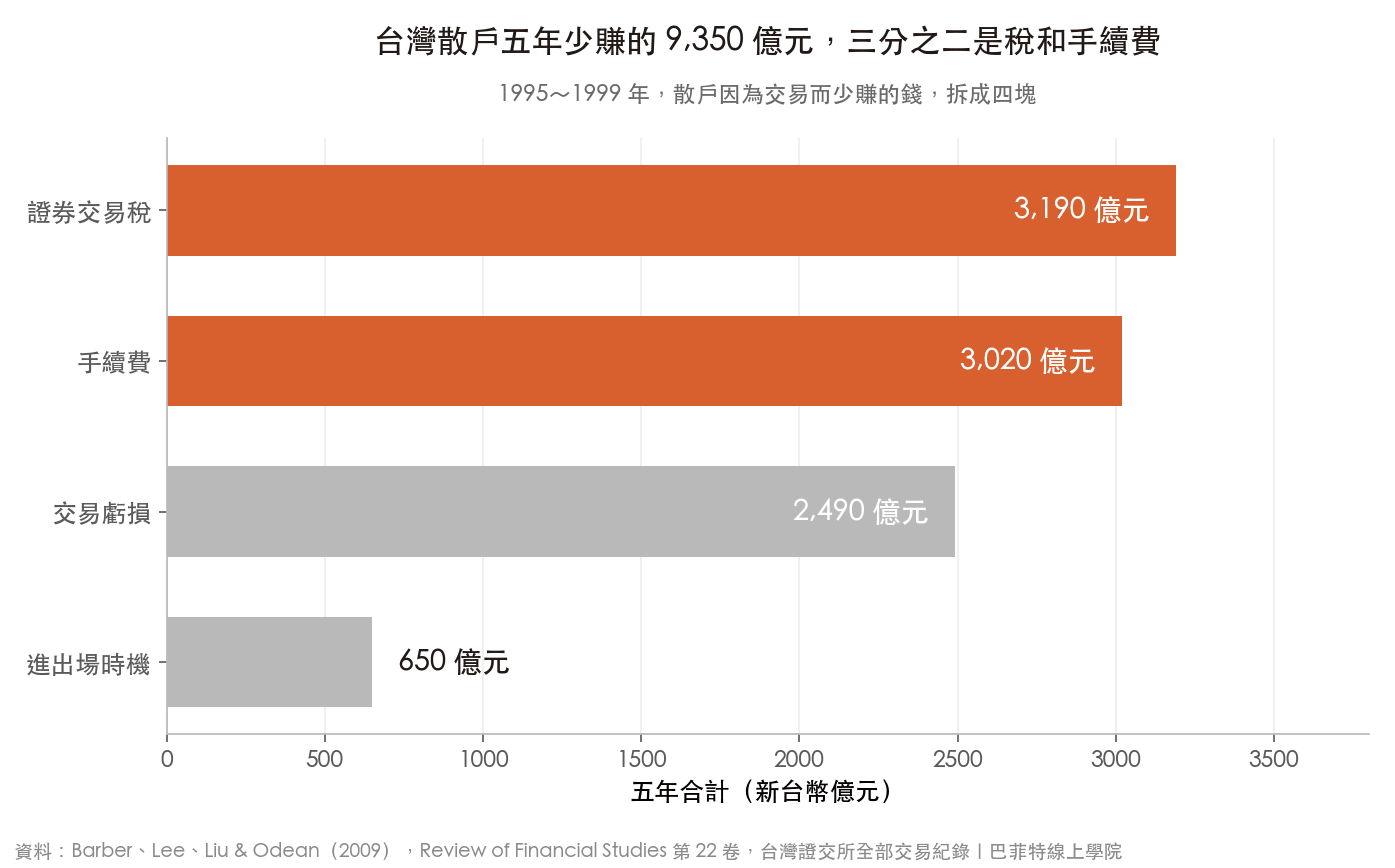
這 9,350 億元拆開來看,最大的兩塊是證交稅和手續費,加起來約占三分之二。
買賣看錯的交易虧損和進出場時機,只占三分之一。
所以就算散戶的選股跟對手一樣好,光是交易這個動作本身,就已經付掉一大筆錢。
當沖的資料更極端。同一組研究者後來追蹤台灣 1992 到 2006 年的當沖客,平均每年約 36 萬人在做當沖,
一年裡扣掉手續費和稅還有賺錢的大約 13%,可是能夠穩定、可預期地扣費後賺錢的,只有約 1,000 人,不到總數的 1%。
這可能也是過度自信難戒的原因:每年都有幾萬個人真的賺到錢,很容易覺得自己找到方法了。
可是不靠一兩年運氣、能穩定贏的,36 萬人裡只有約 1,000 人。
BOS 試算:換手次數怎麼吃掉報酬
台灣現在的手續費上限和證交稅率,跟論文那段期間一樣:手續費最高 0.1425%,買進、賣出各收一次,賣出時再收證交稅,股票 0.3%、ETF 0.1%。
一買一賣,股票的成本是 0.585%,ETF 是 0.385%。
0.585% 看起來很小,可是每換一次就收一次。下面假設你有 100 萬,選股功力固定,不交易的話每年可以賺 8%,
唯一不同的是每年把整個部位買賣幾次。這個假設來自美國那份研究:五組家戶扣成本前的報酬幾乎一樣。
| 每年把整個部位買賣幾次 | 一年被成本吃掉 | 一年實際賺 | 20 年後 |
|---|---|---|---|
| 不換手 | 0.0% | 8.0% | 466 萬 |
| 每年 1 次 | 0.6% | 7.4% | 414 萬 |
| 每年 4 次 | 2.3% | 5.5% | 292 萬 |
| 每年 12 次 | 6.8% | 0.7% | 114 萬 |
| 每年 24 次 | 13.1% | -6.2% | 28 萬 |
假設:手續費 0.1425%(買賣各一次)、股票證交稅 0.3%,不交易時每年賺 8%。成本按每次買賣依序扣除,所以吃掉的比例和實際報酬相加不會剛好是 8%。假設性測算,不是實際帳戶績效。
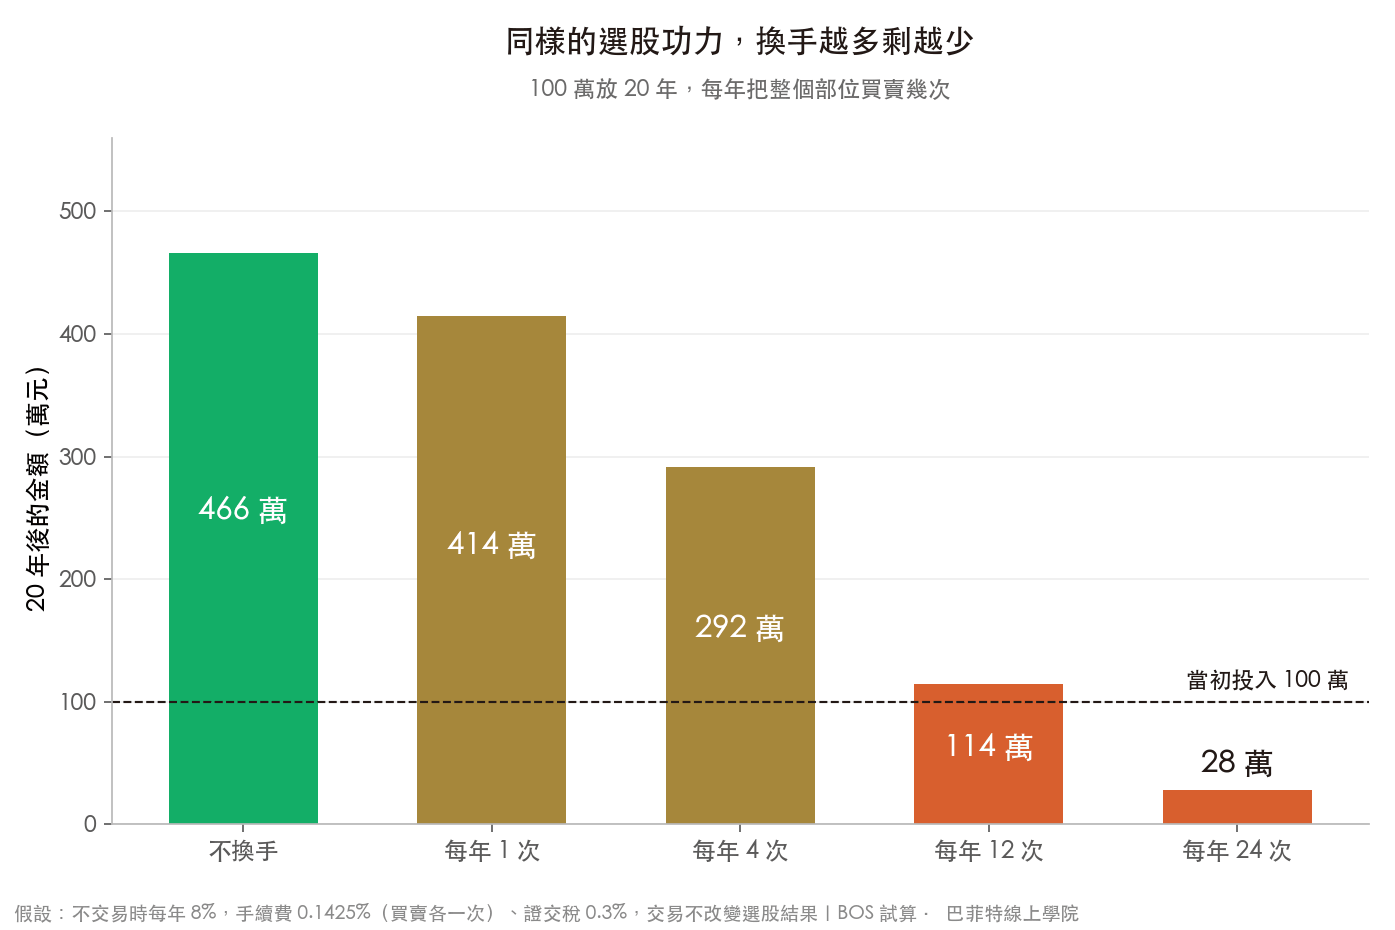
每個月把持股全部換一次(一年 12 次),一年 8% 的報酬只剩 0.7%,20 年後是 114 萬,只有不換手的 466 萬的四分之一。
換到每年 24 次,連本金都保不住。手續費常有折扣,打三折的話一買一賣是 0.386%,每年換 12 次仍然要吃掉約 4.5%,因為證交稅沒有折扣。
很多人覺得自己沒有交易很多,因為一次只換一兩檔。可是換手率是把一年賣掉的金額加起來,再除以平均資產,每個月換掉兩成的持股,一年下來就等於整個部位換過兩次以上,跟美國研究裡交易最多的一組差不多。
為什麼聰明人也會過度自信?
過度自信跟聰不聰明關係不大,它是從經驗裡慢慢「學」來的。
賺錢歸自己,賠錢歸運氣。西蒙·傑維斯(Simon Gervais)和歐迪恩 2001 年的論文〈學著過度自信〉描述的就是這個過程:
交易賺錢時,人會把功勞歸給自己的判斷,賠錢時歸給運氣或市場。一次一次累積下來,自信就比實際的能力長得快。
多頭市場特別容易這樣,因為大部分股票都在漲,誰都能挑到會漲的。
資訊越多,越覺得自己懂。多看了財報、多聽了幾場法說會,對公司的了解確實會增加,但你對自己判斷的信心通常漲得更快。
你拿得到的資訊,對手多半也拿得到,它早就反映在股價裡了。
結果好不代表決定好。一筆賺錢的交易,可能是判斷對了,也可能只是運氣好。只看結果的人,會把運氣當成實力,越賺越敢押。
怎麼把判斷和運氣分開看,可以讀〈《高勝算決策》給投資人的三個工具〉。
怎麼降低過度自信:五個做法
- 買之前寫下理由和預期。寫清楚為什麼買、預期一年後獲利和股價大概落在哪個範圍、什麼情況代表你看錯。一年後拿出來對答案,你會很快知道自己的範圍是不是給得太窄。
- 跟大盤含息報酬比。每年把自己帳戶的總報酬,跟同期的大盤含息報酬放在一起。連續幾年都輸的話,這個比較本身就是值得正視的訊號。〈打敗大盤有可能嗎〉整理了專業經理人的成績單。
- 先算一年的交易成本。把去年所有的手續費和證交稅加起來,除以資產。這個數字直接從你的報酬裡扣掉,如果它比你一年贏大盤的幅度還大,交易就是在倒貼。
- 核心和練習分開。大部分的錢放在不用頻繁操作的 ETF 或長期持股,只拿一小部分練習選股。練習帳戶賠了也不會傷筋動骨,賺了也先別急著加碼,先看是不是贏過大盤。
- 下單前找一個反方理由。問自己:「如果一年後這筆交易賠了,最可能的原因是什麼?」想不出來的話,通常代表你太篤定了,不代表它不會發生。
過度自信常和其他偏誤一起出現:賺錢的股票急著賣、賠錢的抱著不放是〈展望理論〉,套牢後不肯認賠是〈沉沒成本謬誤〉,每檔股票各算輸贏是〈心理帳戶〉。
六個最常見的偏誤和它們的代價,可以看〈行為財務學是什麼〉。
常見問題
過度自信偏誤是什麼?
過度自信偏誤(overconfidence bias)是指人對自己的能力、知識和判斷準確度,評估得比實際更高。放在投資上,最常見的樣子是覺得自己選股、抓買賣點的能力比別人好,結果交易太頻繁、持股太集中。
過度自信有哪些例子?
瑞典心理學家歐拉·斯文森(Ola Svenson)1981 年的研究裡,美國學生有 93% 認為自己開車技術比一半的人好。投資上的例子包括:看了幾則新聞就覺得自己比市場早看懂、賺錢歸功於眼光、賠錢怪運氣不好、把原本要買 ETF 的錢全部押在一檔股票上。
交易越頻繁,報酬真的越差嗎?
布萊德·巴伯(Brad Barber)與泰倫斯·歐迪恩(Terrance Odean)分析美國 66,465 戶的券商帳戶,交易最多的兩成家戶,扣掉成本後年化只有 11.4%,交易最少的兩成有 18.5%。兩組在扣成本之前的報酬幾乎一樣,差距主要來自交易成本。
男生比女生更容易過度自信嗎?
心理學研究發現,在金融這類領域,男性平均比女性更過度自信。巴伯與歐迪恩用交易紀錄驗證,男性交易次數比女性多 45%,交易讓男性每年少賺 2.65 個百分點,女性是 1.72 個百分點。這是平均值,量的是交易頻率造成的損失,不代表某一個人投資比較厲害或比較差。
台灣散戶因為交易少賺多少?
用台灣證交所 1995 到 1999 年全部的交易紀錄計算,散戶整體每年少賺 3.8 個百分點,五年合計約 9,350 億元,平均每年約 1,870 億元,相當於當時台灣一年國內生產毛額的 2.2%。其中約三分之二是證交稅和手續費。
怎麼避免過度自信?
每筆交易前寫下買進理由和預期,事後拿出來對答案。把自己的報酬和大盤含息報酬放在一起比,並且先算一年的交易成本。大部分的錢放在不用頻繁操作的地方,只拿一小部分練習選股。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 打敗大盤有可能嗎?
Barber, B. M., & Odean, T. (2001). Boys will be boys: Gender, overconfidence, and common stock investment. Quarterly Journal of Economics, 116(1), 261–292。
Barber, B. M., Lee, Y. T., Liu, Y. J., & Odean, T. (2009). Just how much do individual investors lose by trading? Review of Financial Studies, 22(2), 609–632。
Barber, B. M., Lee, Y. T., Liu, Y. J., & Odean, T. (2014). The cross-section of speculator skill: Evidence from day trading. Journal of Financial Markets, 18, 1–24。
Svenson, O. (1981). Are we all less risky and more skillful than our fellow drivers? Acta Psychologica, 47(2), 143–148。
Gervais, S., & Odean, T. (2001). Learning to be overconfident. Review of Financial Studies, 14(1), 1–27。
交易成本依台灣現行規定:手續費上限 0.1425%,證券交易稅股票 0.3%、ETF 0.1%。
本文為投資教育內容,不構成投資建議。BOS 試算為假設性測算,並非實際帳戶績效,過去績效不代表未來。