美債就是美國公債,美國財政部向投資人借錢時發出的借據:你把錢借給美國政府,政府按約定付利息,到期還你本金。能在市場上自由買賣的美債分五種:國庫券(1 年以內,用低於面額的價格買進,價差就是利息)、中期公債(2 到 10 年)、長期公債(20 年、30 年)、抗通膨公債(本金跟著物價調整)、浮動利率公債(利率每週跟著國庫券重新設定)。年期越長,利率一變動,價格晃得越厲害。
下面直接回答這幾題
美債是什麼?一張借給美國政府的借據
美國政府每年花的錢比收的稅多,差額要靠借錢補上,借錢的方式就是由財政部發行公債。你買進一張美債,等於把錢借給美國政府,借據上寫好三件事:面額(到期還你多少)、票面利率(每年付多少利息)、到期日(哪一天還錢)。
舉一個好算的例子。一張面額 1,000 美元、票面利率 4% 的十年期公債,每年利息 40 美元,分兩次各付 20 美元,十年後把 1,000 美元本金還給你。國庫券的算法不一樣:它不另外配息,直接用比面額低的價格賣給你,例如用 980 美元買進一張 26 週到期、面額 1,000 美元的國庫券,半年後拿回 1,000 美元,中間那 20 美元就是你賺的利息。
新聞說「美國國債超過 40 兆美元」(2026 年 8 月底約 40.2 兆),指的是全部公債餘額,裡面有 8.3 兆是不能在市場上買賣的,絕大部分(8.1 兆)放在政府自己的信託基金裡,例如社會安全基金。一般投資人買得到的是另外那 31.8 兆的「可交易公債」,下面講的五種都屬於這一塊。
美國公債有哪五種?一張表看懂
五種怎麼分,看的是借多久和利息怎麼算。中期公債和長期公債只差在年期,財政部把 10 年以內的叫 Note、20 年以上的叫 Bond,台灣的翻譯常常兩個都叫「公債」,看英文最不會搞混。
| 種類 | 英文 | 目前發行的年期 | 利息怎麼付 | 佔可交易公債 |
|---|---|---|---|---|
| 國庫券 | Treasury Bills(T-Bills) | 4、6、8、13、17、26、52 週 | 不另外付利息,折價買進,價差就是利息 | 22.8% |
| 中期公債 | Treasury Notes | 2、3、5、7、10 年 | 固定利率,每半年一次 | 51.0% |
| 長期公債 | Treasury Bonds | 20、30 年 | 固定利率,每半年一次 | 17.4% |
| 抗通膨公債 | TIPS | 5、10、30 年 | 固定利率乘上「會跟著物價長大的本金」,每半年一次 | 6.8% |
| 浮動利率公債 | FRN | 2 年 | 利率每週重設,每季一次 | 2.1% |
表中年期是 2025 年 9 月到 2026 年 8 月實際標售過的年期,佔比是 2026 年 8 月底的餘額,四捨五入到小數一位。財政部每一次標售,最低投標金額都是 100 美元。
另外還有一種表上沒列的美國儲蓄債券(Savings Bonds,像是常被討論的 I 債券)。它不能轉賣,只能透過財政部的 TreasuryDirect 網站購買,開戶要有美國社會安全號碼與美國地址,台灣投資人基本上買不到。
BOS 實算:美國公債五種各佔多少?危機時多出來的是哪一種
把財政部《公債月報》從 2001 年起每個月的餘額攤開,可交易公債從 3.0 兆美元長到 31.8 兆。中期公債一直是最大的一塊,比例在 46.0% 到 67.1% 之間擺動,長期公債在 9.6% 到 21.8% 之間。
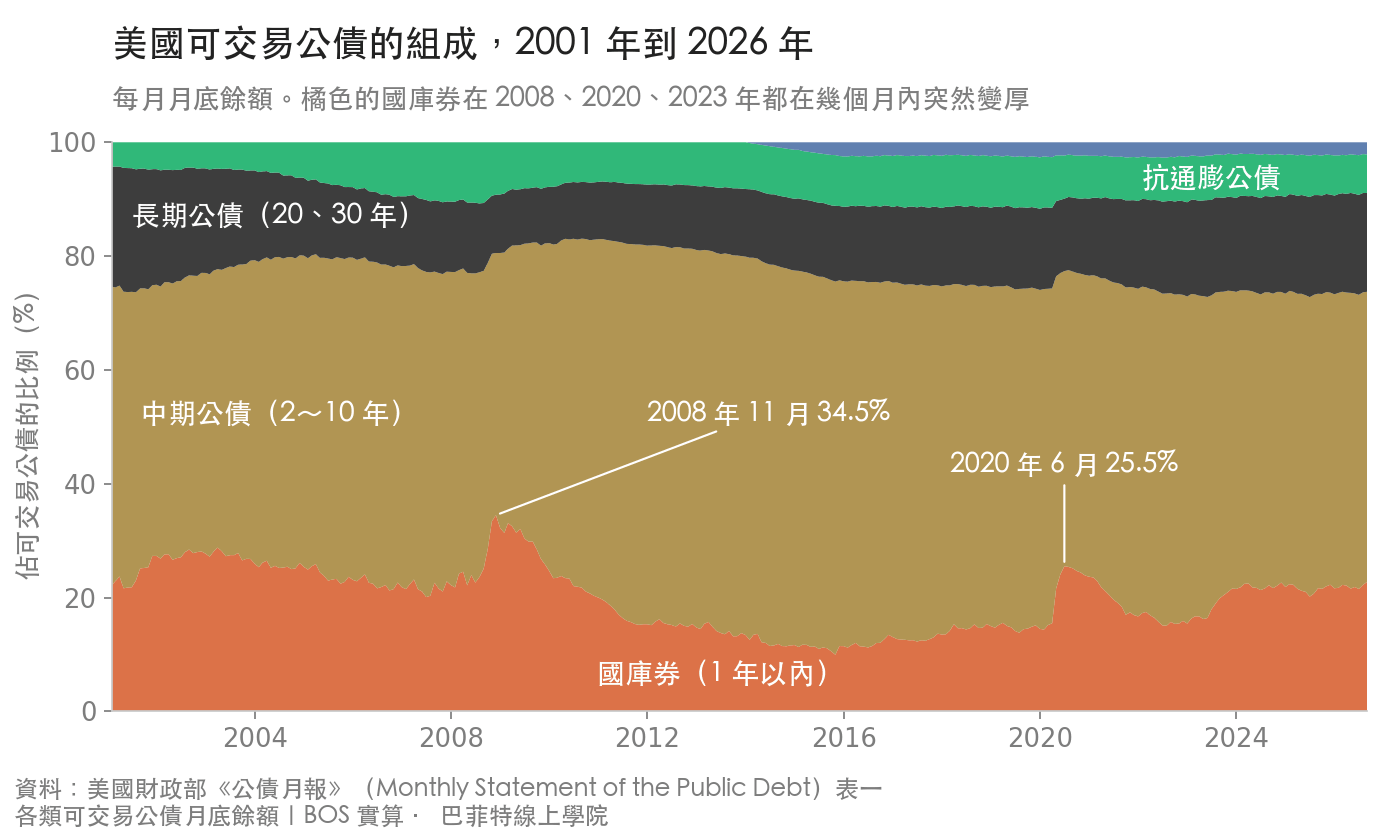
變動最大的是國庫券。金融海嘯前的 2007 年 6 月,國庫券佔 20.1%,到 2008 年 11 月衝到 34.5%。疫情那次從 2019 年 7 月的 13.8% 升到 2020 年 6 月的 25.5%,其中光是 2020 年 4 月一個月,國庫券餘額就多了 1.34 兆美元。
為什麼是國庫券?國庫券每週都在標售,年期最短,財政部要加量,下一週就能多發。長年期公債要加量得先預告,分好幾季慢慢加。2008 年的金融紓困和 2020 年的疫情紓困,多借的錢都先落在國庫券上,之後幾年再慢慢換成年期長的公債。金融海嘯之後,中期公債的比例一路升到 2014 年的 67.1%。疫情之後,長期公債從 12.7% 慢慢升到 17.4%。國庫券在 2015 年 10 月一度只剩 10.0%,那時剛好卡在債務上限,財政部縮減了國庫券發行。
2023 年這套模式沒有重演。債務上限在 2023 年 6 月解除後,國庫券一個月多了 0.47 兆美元,佔比從 2022 年底的 15.4% 升到 2023 年底的 21.5%,之後一直停在 20.2% 到 22.8% 之間,沒有被換回去。
這對投資人有什麼意義?國庫券利率跟著美國聯準會的政策利率走,通常相差不遠,貨幣市場基金、短天期公債 ETF 的配息也跟著它走。國庫券佔的比例越高,政府每年要付的利息就越快反映升息或降息。
抗通膨公債怎麼抗通膨?本金會長大
抗通膨公債(TIPS)的票面利率是固定的,會變的是本金。財政部依美國勞工統計局的消費者物價指數(CPI-U)調整本金,利息再用調整後的本金去算。
- 買進面額 1,000 美元、票面利率 2% 的抗通膨公債。一年利息原本是 20 美元,每半年付 10 美元。
- 幾年後物價累計漲了 10%,本金跟著調成 1,100 美元。下一次的半年利息變成 11 美元。
- 到期時,財政部付「調整後的本金」與「原始面額」兩者較高的那個。就算中間物價下跌,到期也不會拿回少於 1,000 美元。
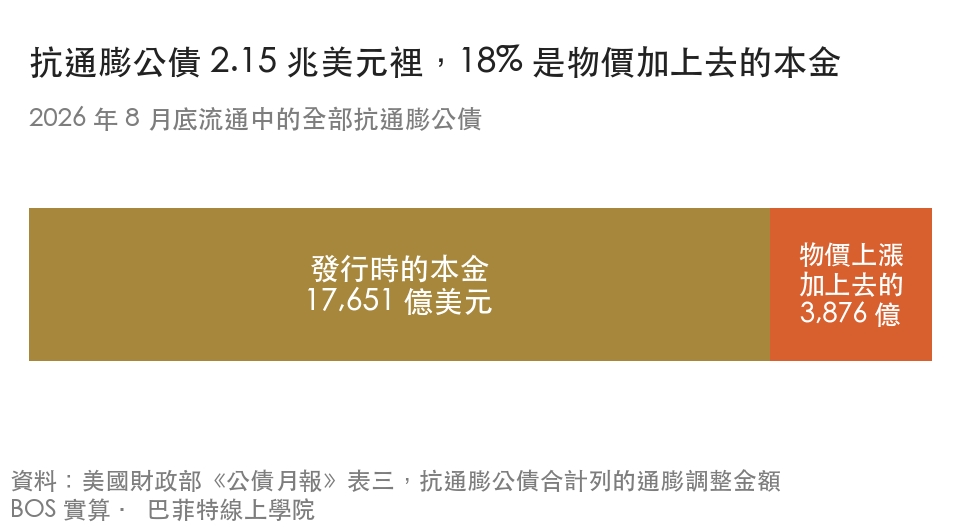
2026 年 8 月底流通中的抗通膨公債共 2.15 兆美元,其中 3,876 億美元是物價上漲後加上去的本金,佔 18%。
抗通膨的保證只在「抱到到期」時成立。中途賣掉或買抗通膨公債 ETF,價格還是會隨實質利率上下,2022 年物價大漲、利率同時急升,抗通膨公債 ETF 照樣下跌。各種抗通膨工具實際的表現,整理在抗通膨要買什麼。
浮動利率公債是什麼?利率每週重設
浮動利率公債(FRN)是五種裡最年輕的,2014 年才開始發行,年期只有 2 年。利率由兩塊組成,一塊是最近一次 13 週國庫券標售的得標利率,另一塊是發行時就固定的加碼。前一塊每週重設,利息每三個月付一次。
利率會自己跟上市場,所以升息時它的價格幾乎不受影響,性質很接近國庫券,只是不必每幾個月就自己再買一次。它佔可交易公債只有 2.1%,一般投資人比較常透過專門持有它的 ETF 接觸到。
BOS 回測:美債會虧錢嗎?年期決定跌多深
美國政府違約的機率很低,可是「不會倒債」和「不會虧錢」是兩回事。債券的價格跟利率反方向走。市場利率升高,舊債券那個較低的票面利率就沒人要,價格得往下調,到期日越遠,要調的幅度越大。
2020 年到 2024 年是很好的例子。十年期公債殖利率從 2020 年 8 月的 0.52% 一路升到 2023 年 10 月的 4.98%,三種天期的公債 ETF 跌幅差得很遠。
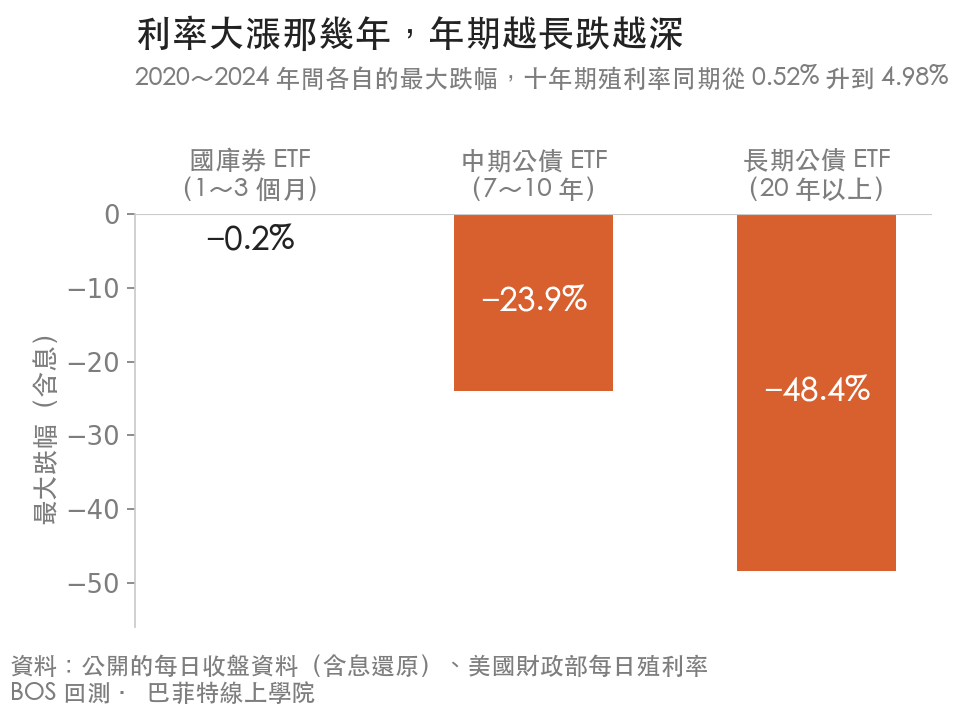
中期公債 ETF 跌了 23.9%,長期公債 ETF 跌掉將近一半(48.4%)。國庫券 ETF 整段期間最多只跌了 0.2%,而且是利率還在零附近時被費用吃掉的,不是升息造成的。換一段期間,跌幅的數字一定會變。不過只要各年期利率大致一起動,年期越長價格晃得越大,這是存續期間決定的。一檔債券對利率有多敏感,可以用「存續期間」估,算法與計算機見〈降息債券就會漲?〉。長期公債 ETF 那二十幾年的完整走勢,見美國長天期公債 ETF 是什麼。
還有兩個風險跟年期無關。第一是匯率,美債用美元計價,台幣升值時,換回台幣會少一截。第二是信用評等,美國公債已經不是三大信評機構的最高等級:標準普爾 2011 年、惠譽 2023 年、穆迪 2025 年先後調降一級,目前分別是 AA+、AA+、Aa1。
另外,美國每隔幾年會為了「債務上限」吵一次,那段期間快到期的國庫券殖利率會突然跳高。
台灣人買得到哪幾種?挑美債的四個步驟
財政部自己的 TreasuryDirect 不收沒有美國社會安全號碼的人,所以台灣投資人買美債要走券商,在次級市場直接買債券(複委託或海外券商),或是買持有美債的 ETF。上面五種可交易公債,這兩條路都買得到。
- 先決定這筆錢多久以後要用。一年內要用的放國庫券,幾年後要用的看中期公債,二三十年不動的,才考慮長期公債(買長期公債 ETF 的話,要承受得起近半的跌幅)。到期日跟用錢的日子對得上,中間價格怎麼晃都跟你無關,把錢分到不同年份到期的做法見債券梯是什麼。
- 想不想鎖住購買力?擔心未來十年通膨吃掉本金,就把一部分放抗通膨公債,並且打算抱到到期。
- 選包裝:直接買債券,還是買 ETF?直接買有固定的到期日,非美國居民收到的美國公債利息也不會被預扣 30%。ETF 沒有到期日、隨時能賣,可是配息可能先被預扣。兩條路實際成本差多少,見買美債的成本,被扣的稅怎麼退見債券 ETF 退稅是怎麼回事。
- 看「到期殖利率」,不要只看票面利率。次級市場上的舊債券價格早就變了,一張票面利率 1% 的舊債券,報價可能只有 85(每 100 美元面額賣 85 美元,面額 1,000 美元的那張只要 850 美元),實際報酬要看你用什麼價格買進、抱到到期算出來的殖利率。券商報價頁通常會直接列出這個數字。
還分不清楚債券和債券 ETF 的,可以先讀債券是什麼。想知道十年期殖利率為什麼會被當成全世界的利率指標,見十年期美債殖利率代表什麼。
常見問題
美債、美國公債、美國國債是一樣的東西嗎?
一般講的時候都是指美國財政部發行的債券。比較嚴格的用法是,新聞說的「美國國債」通常是全部公債餘額,包含政府信託基金持有、不能買賣的部分,投資人能買的只有其中的可交易公債。
美國公債有哪幾種?
可以在市場上買賣的有五種:國庫券(1 年以內,折價發行,價差就是利息)、中期公債(2 到 10 年)、長期公債(20 年與 30 年)、抗通膨公債(本金隨物價調整)、浮動利率公債(2 年期,利率每週重設)。另外還有不能轉賣的儲蓄債券,只能用財政部的 TreasuryDirect 網站購買。
國庫券和公債差在哪?
國庫券的年期在 1 年以內,不另外付利息,用低於面額的價格買進、到期拿回面額,價差就是利息。中期與長期公債年期 2 到 30 年,有固定票面利率,每半年付一次利息。國庫券的價格幾乎不受利率變動影響,年期越長的公債受影響越大。
抗通膨公債(TIPS)一定不會虧錢嗎?
抱到到期的話,拿回的本金不會少於原始面額,而且本金會隨物價調高。可是中途賣出或持有抗通膨公債 ETF,價格會隨實質利率變動,2022 年利率急升時就曾明顯下跌。
台灣人可以直接跟美國財政部買美債嗎?
大多不行。財政部的 TreasuryDirect 開戶要有美國社會安全號碼、美國地址和美國銀行帳戶。台灣投資人通常透過複委託或海外券商在次級市場買債券,或是買持有美債的 ETF。
美債會倒嗎?信用評等被調降代表什麼?
美國公債被視為違約風險最低的資產之一,但已經不是三大信評機構的最高等級:標準普爾 2011 年、惠譽 2023 年、穆迪 2025 年各調降一級。調降一級代表信評機構認為美國財政狀況變差,但仍是很高的信用等級。對持有人來說,更常碰到的風險是利率上升造成的價格下跌,以及美元對台幣的匯率變動。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 十年期美債殖利率代表什麼?