背離(divergence)是價格和指標走出不同方向。價格創了新低,RSI 這類指標卻沒有跟著創新低,叫看漲背離(底背離)。
價格創了新高,指標沒有跟著創新高,叫看跌背離(頂背離)。支持的人把它解讀成原本的趨勢力道在減弱,行情可能轉向。
BOS 用 S&P 500、台股加權指數與十檔美股回測 RSI 背離:有背離的新低,之後的報酬和沒有背離的新低看不出差別,連亂數做出來的假股價,每十次也會出現一兩次同樣大的差距。
下面直接回答這幾題
背離是什麼?兩種背離一張表看懂
股價一路創新低的時候,每個人都想知道還要跌多久。背離是技術分析給的一種答案:先不看價格,改看價格背後的力道。
如果價格比上次更低,力道指標卻比上次更高,意思是這一波賣壓比上一波小,跌勢可能快結束了。
| 類型 | 價格 | RSI | 支持者的解讀 |
|---|---|---|---|
| 看漲背離(底背離) | 第二個低點比第一個低 | 第二個低點比第一個高 | 賣壓減弱,跌勢可能結束 |
| 看跌背離(頂背離) | 第二個高點比第一個高 | 第二個高點比第一個低 | 買盤減弱,漲勢可能結束 |
最常用來對照的指標是 RSI(相對強弱指標),由 J. Welles Wilder Jr. 在 1978 年提出。算法是把最近 14 天的平均漲幅除以平均跌幅,
再換成 0 到 100 的數字:RSI = 100 − 100 ÷(1 + 平均漲幅 ÷ 平均跌幅)。RSI 跌到 30 以下常被說成超賣,細節見〈RSI 指標〉。
MACD 也有同樣的背離說法,邏輯一樣,只是改拿 DIF 或柱狀體去對照,見〈MACD 指標〉。我們的回測只測 RSI。
RSI 背離怎麼看?四個步驟
- 找兩個相鄰的低點。在日線圖上找最近一次明顯的低點,和它前面那一次明顯的低點。
- 比價格。第二個低點要比第一個低,才有機會是背離。價格沒有創新低,就沒有背離可言。
- 比同兩天的 RSI。第二個低點當天的 RSI 如果比第一個低點當天的高(例如 19 對 30),就是看漲背離。看跌背離把高低倒過來看。
- 等價格離開低點再確認。低點是事後才知道的,要等價格從低點回升一段,才看得出那天是低點。這時候價格已經不在最低點了。
這四步裡,「相鄰」「明顯」「回升一段」三個詞都沒有固定的定義。後面兩個例子,一個隔了 11 個交易日,另一個隔了 15 個月,畫圖的人都會說那是兩個相鄰的低點。
背離很難客觀定義,MACD 背離也一樣,原因就在這裡:同一張圖,換一個人畫,背離的位置會不一樣。
兩個例子:同樣的背離,兩種結果
下面兩個例子都用同一套規則:價格從低點回升 10% 才確認那是低點,確認後隔一個交易日收盤進場,看 60 天後的結果。
2020 年 3 月:反彈。S&P 500 在 2020 年 3 月 23 日收 2,237 點,比上一個低點(2018 年 12 月 24 日的 2,351 點)更低,
RSI 卻從 19 升到 30,是看漲背離。2020 年 3 月 26 日進場,60 天後 +18.5%,期間沒有再跌破這個低點。
2008 年 10 月:又破底。2008 年 10 月 27 日收 849 點,比 2008 年 10 月 10 日的 899 點更低,
RSI 從 23 升到 32,同樣是看漲背離。2008 年 10 月 29 日進場,60 天後 -9.1%,
2008 年 11 月 20 日跌到比這個低點再低 11% 的位置。這一波真正的低點在 2009 年 3 月 9 日,收 677 點。
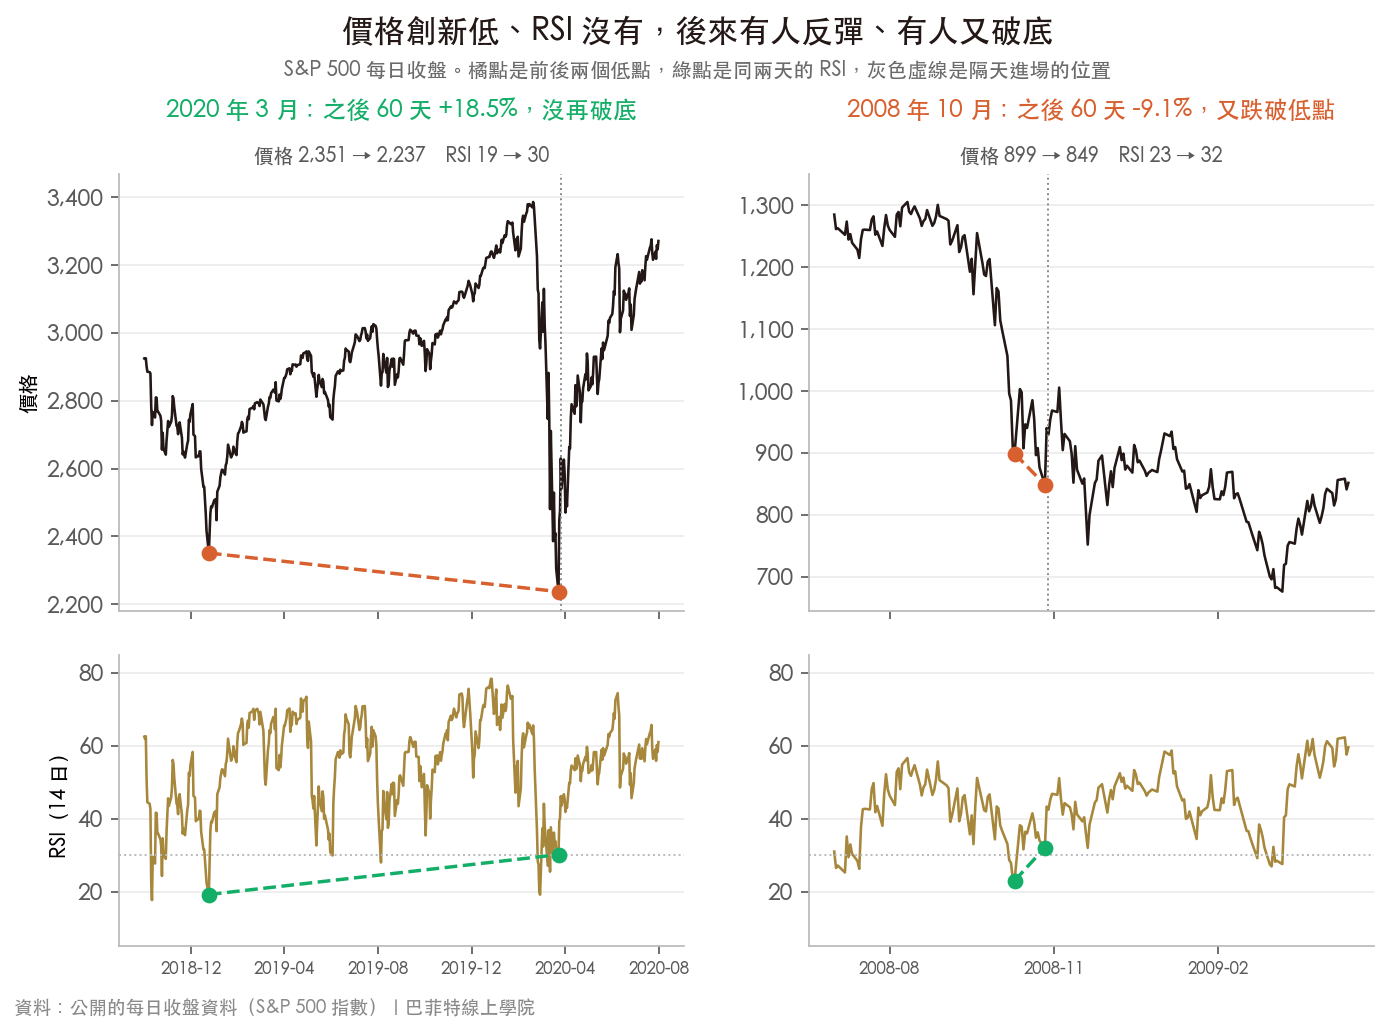
橘點是前後兩個低點,綠點是同兩天的 RSI,灰色虛線是隔天進場的位置。兩個例子的進場價都已經比低點高約 10% 到 18%。
兩個例子的 RSI 都明顯比上一個低點高,圖上看起來一模一樣。只看一個例子,沒有辦法知道哪一種結果比較常見,所以要拿很多次來比。
BOS 回測:有背離的新低,之後比較會反彈嗎?
資料用了 S&P 500(1950 年起)、台股加權指數(1990 年起),和十檔台灣讀者熟悉的美股:蘋果(AAPL)、微軟(MSFT)、亞馬遜(AMZN)、可口可樂(KO)、好市多(COST)、
迪士尼(DIS)、麥當勞(MCD)、星巴克(SBUX)、美國銀行(BAC)、台積電 ADR(TSM),都是每日收盤價,截止 2026 年 9 月。
規則事先寫死,不讓人挑:
- 用程式切出低點。價格從低點回升超過門檻(試 5% 和 10%)才確認那是低點,所以訊號是在確認那天才發出,不是低點當天。
- 看漲背離的定義。相鄰兩個低點,價格第二個比第一個低,RSI(14 日)第二個比第一個高。
- 隔天進場,看 60 天。確認後的下一個交易日收盤進場,量 60 個交易日後的報酬,取中位數。
- 跟誰比。最公平的對照組是「同樣創新低、RSI 也跟著創新低」的那些低點,兩組差的只有 RSI。另外把每檔的每日漲跌幅順序打亂 300 次,重算同樣的差距,看亂數能做到多大。
先看一件基本的事:價格創新低的時候,RSI 沒有跟著創新低有多常見?十檔個股門檻 10%,創新低的低點裡有 36% 有背離,
打亂順序的假股價是 35%(九成落在 32% 到 38%):
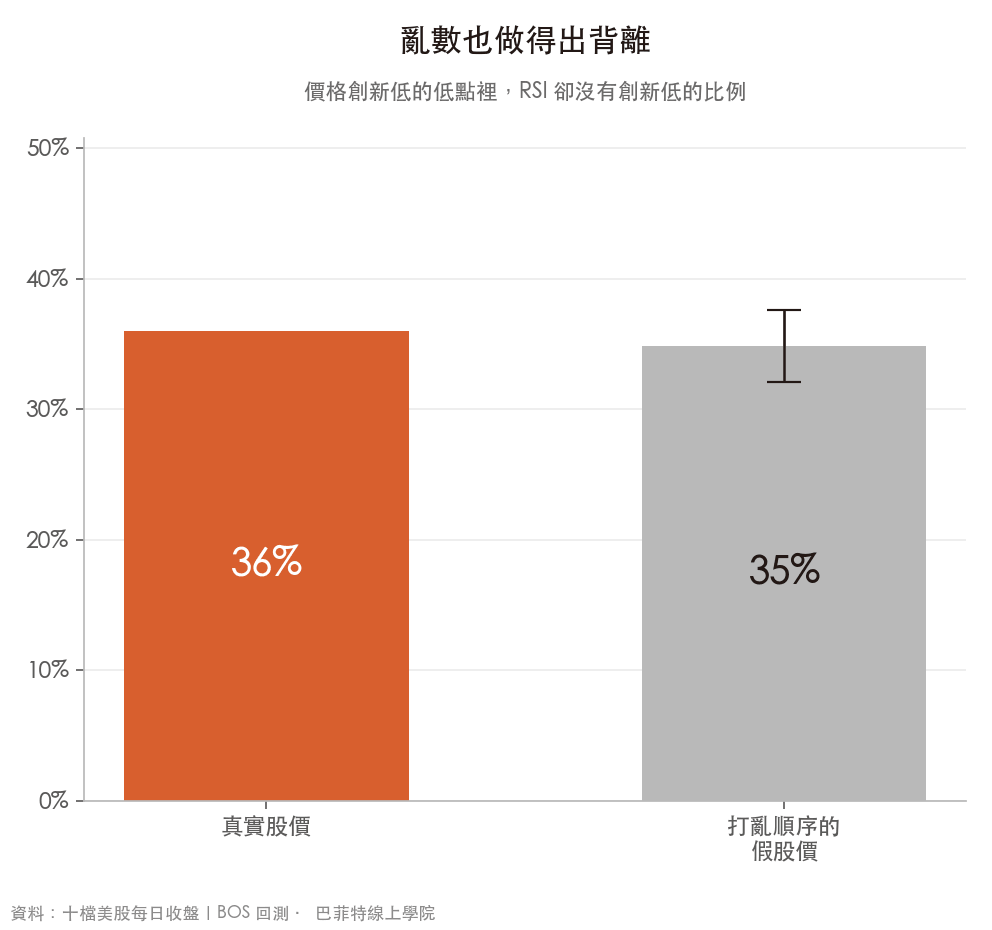
每三個新低就有一個有背離,連亂數做出來的股價也一樣。所以「找得到背離」本身不是什麼稀有的事。接著看有背離和沒背離的新低,之後 60 天的報酬:
| 標的 | 回升門檻 | 有背離的新低(次) | 沒背離的新低(次) | 有背離,60 天報酬中位數 | 沒背離,60 天報酬中位數 | 差距(百分點) | 亂數的九成範圍 |
|---|---|---|---|---|---|---|---|
| S&P 500 | 5% | 38 | 52 | +2.5% | +1.5% | +1.0 | -3.5 到 +3.5 |
| S&P 500 | 10% | 13 | 9 | +4.9% | +4.2% | +0.7 | -6.5 到 +7.0 |
| 加權指數 | 5% | 21 | 73 | +0.0% | +2.5% | -2.5 | -5.7 到 +5.3 |
| 加權指數 | 10% | 14 | 20 | +5.0% | +3.6% | +1.4 | -7.9 到 +8.4 |
| 十檔個股 | 5% | 324 | 956 | +6.1% | +4.3% | +1.8 | -2.3 到 +2.0 |
| 十檔個股 | 10% | 166 | 295 | +7.0% | +4.6% | +2.4 | -3.3 到 +3.1 |
看漲背離。報酬為確認後下一個交易日收盤進場、持有 60 個交易日。「沒背離」是價格創新低但 RSI 也創新低。差距=有背離減沒背離。亂數=每日漲跌幅打亂 300 次後算出的同樣差距。BOS 回測,歷史資料,不代表未來。
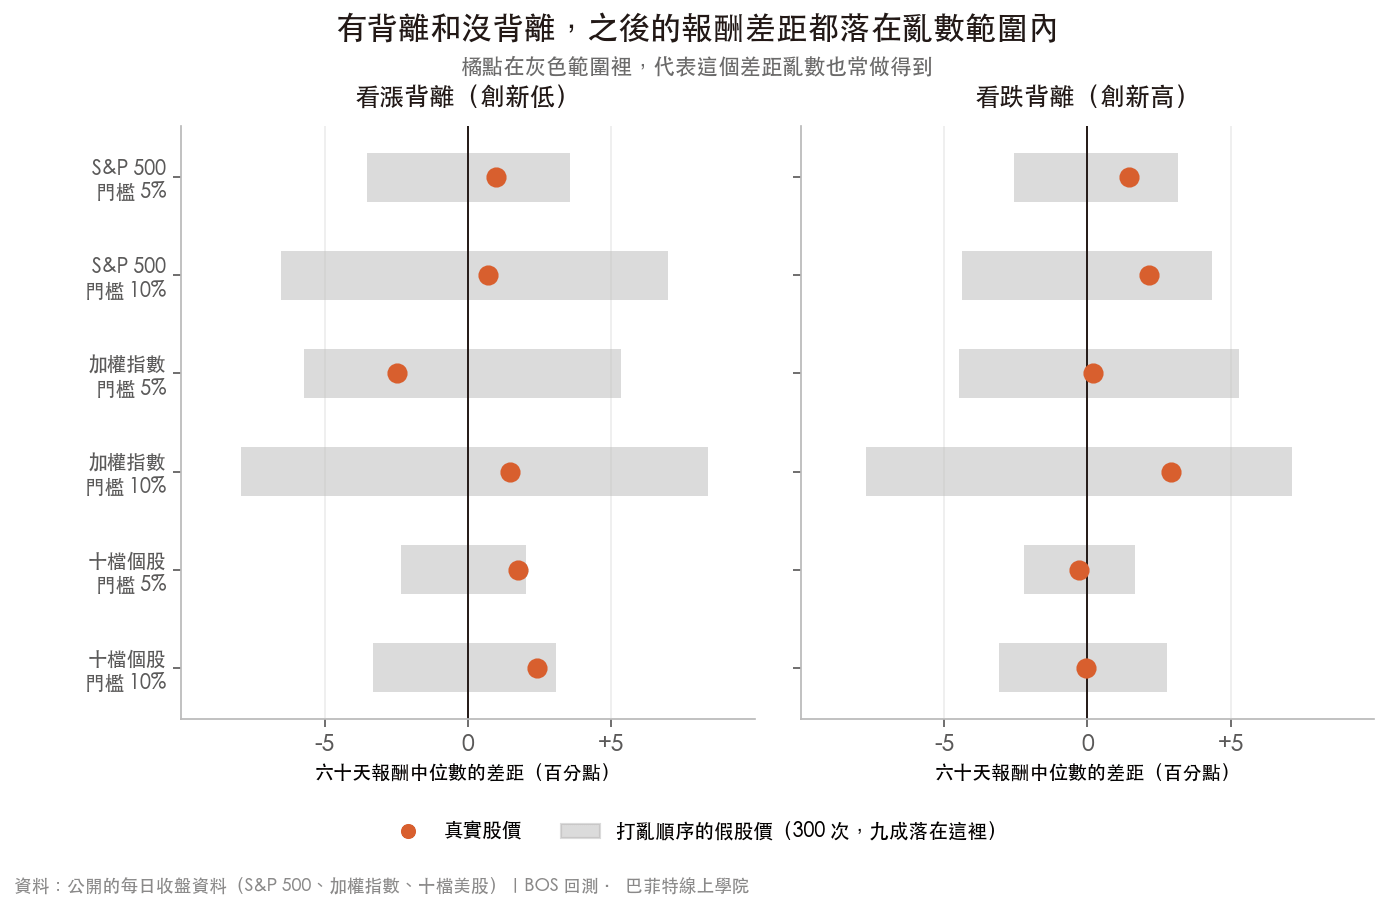
橘點是真實股價的差距,灰色是打亂順序的假股價 300 次裡九成落在的範圍。右邊是看跌背離,下一節再講。
十檔個股的兩組,有背離的新低都比沒背離的多漲 1.8 與 2.4 個百分點,是整張表最像有東西的地方。
可是用打亂的假股價來比,同樣大或更大的差距會出現 8% 與 10%(看絕對值是 17% 與 20%),大約每十次一次。
兩組用的是同一批股票,不算兩次獨立驗證。一般要壓到二十次裡不到一次,才會當成不尋常。另外四組(兩個指數各兩個門檻)的差距是 +1.0、+0.7、-2.5、+1.4,六組裡有五組是正的,但沒有一組超出亂數範圍,唯一的負值是加權指數門檻 5%。
S&P 500 門檻 10% 的 76 年只出現 13 次看漲背離,次數太少,下不了結論。
十檔個股那一組還有兩個要打折的地方:
- 十檔個股門檻 10% 的 166 次看漲背離,有 38 次(23%)落在 2008 年 9 月到 2009 年 6 月、2020 年 2 到 6 月、2022 年這三段,這三段只占全部交易日的 6%。這不是 166 次各自獨立的實驗,比較像在幾場大跌裡反覆量到同一件事。
- 這十檔是現在大家都熟悉的公司,挑法本身就偏向後來賺錢的股票,所以兩組的 60 天報酬都很高(隨便一天的中位數 3.9%)。絕對數字不要看,只看兩組的比較。這種挑法只會讓背離組看起來更好,所以「看不出差別」的結論反而偏保守。
實務上更在意的是買進後會不會又破底。十檔個股門檻 10%,有背離的新低在確認後 60 天內再被跌破的比例是 40%,沒背離的是 48%。
打亂的假股價,兩組分別是 38% 與 40%。
有背離的跟亂數差不多。沒有背離、價格和 RSI 一起創新低的那組是 48%,超出亂數的九成範圍(35% 到 44%)。
不過打亂順序會把真實股價的慣性、以及事件集中在大跌期的特性一起洗掉,這個差距不能直接當成 RSI 的效果,而且這組 60 天後的報酬中位數仍是 +4.6%。這是看完資料才挑出來的現象,只能當線索,不能當結論。
看跌背離(頂背離)之後會跌嗎?
用同一套規則看另一邊:價格創新高、RSI 沒有跟著創新高。看跌背離之後 60 天的報酬中位數,S&P 500 是 +5.6%(門檻 5%)與 +3.5%(門檻 10%),
加權指數是 +2.9% 與 +3.0%,十檔個股是 +4.5% 與 +3.9%,六組全部是正的。
如果看跌背離代表上漲力道在減弱,它之後的表現應該比沒有背離的新高差。六組裡只有十檔個股的兩組是這個方向,而且只差 0.3 與 0.1 個百分點,
其他四組的背離組反而比較高。差距依序是 +1.4、+2.1(S&P 500)、+0.2、+2.9(加權指數)、-0.3、-0.1(十檔個股),指數的 10% 門檻各只有 15 與 11 次。
六組的差距都落在打亂順序的假股價範圍內,跟看漲背離一樣,看不出差別。六組報酬全是正的,主要反映股價長期向上,不是背離的訊號。
為什麼很多人覺得背離很準
如果背離沒有特別的預測力,為什麼這麼多人說它很準?有三個原因,而且三個都不需要背離真的有用。
第一,背離很常見。上面那張圖已經看到,每三個新低就有一個有背離,亂數也一樣。任何一張走完的圖,回頭找都找得到幾個漂亮的背離,而且後來剛好反彈的那幾個最容易被拿出來講。
第二,可以挑的地方太多。RSI 用 14 日還是 9 日、兩個低點隔多久、看日線還是週線、用 RSI 還是 MACD,每一種組合畫出來的背離都不一樣。
挑到其中一組剛好成功的,不需要刻意造假,只是自然的結果。我們把規則寫死,只測一種,就是為了避開這件事。
第三,反彈遲早會來,沒說中的也有說法。任何一個新低之後,60 天的報酬中位數多半是正的(十檔個股門檻 10% 的創新低是 4.9%,所有低點是 4.6%)。
背離之後反彈了,大家記得。背離之後又破底了,通常會被說成「背離還沒走完」或「這次是更長週期的背離」,不會被算成失準。這就是〈確認偏誤〉:我們會記得支持自己想法的例子。
如果要用,比較合理的用法
- 當成提醒,不當成進場訊號。價格創新低但 RSI 沒有跟著創新低,只代表這一波下跌的力道比上一波小,不代表買盤已經出現。
- 進場前先寫好跌破哪裡算看錯。回測裡有背離的新低,60 天內再被跌破的比例,十檔個股約四成,所以新低附近的停損不是擺設。
- 分批進,不要在確認那天一次買滿。確認時價格通常已經比低點高了一截,兩個例子都高出約 10% 到 18%。
- 和其他依據一起看。新低剛好落在前一波的低點或整數關卡附近(〈支撐與壓力〉),至少是比較多人在看的位置。
- 想測自己的版本,先把規則寫死。而且要跟「沒有背離的創新低」比,不要只看成功案例。測法可以參考〈頭肩頂準不準〉與〈雙重頂(M頭)是什麼〉。
技術分析還有哪些工具、各自有沒有實證支持,見〈技術分析是什麼〉。畫線類的工具見〈黃金分割率是什麼〉。
常見問題
背離是什麼意思?
背離(divergence)是價格和指標走出不同方向。價格創了新低,RSI 或 MACD 卻沒有跟著創新低,叫看漲背離,也叫底背離。價格創了新高,指標沒有跟著創新高,叫看跌背離,也叫頂背離。支持這個說法的人,把它解讀成原本的趨勢力道在減弱。
RSI 背離怎麼看?
找兩個相鄰的低點(高點),先確認第二個低點的價格比第一個低(高),再對照同兩天的 RSI。價格比較低、RSI 卻比較高,是看漲背離。價格比較高、RSI 卻比較低,是看跌背離。低點要等價格從低點回升一段才看得出來,所以背離出現的時候,價格已經離開最低點。
底背離準嗎?
BOS 回測 S&P 500、台股加權指數與十檔美股,把有背離的創新低,和同樣創新低但 RSI 也跟著創新低的比,之後 60 天的報酬差距都落在打亂順序的假股價範圍內。十檔個股的背離組多漲約 1.8 到 2.4 個百分點,兩個指數的差距方向不一致。能說的是看不出差別,這份資料量不出很小的效果。
頂背離出現了,要賣股票嗎?
不建議只憑頂背離賣出。BOS 回測看跌背離之後 60 天的報酬中位數,六組設定全部是正的,跟沒有背離的新高相比也看不出比較差。如果要用,比較合理的做法是把它當成檢查持股的提醒,再配合你原本就設好的停損。
MACD 背離跟 RSI 背離一樣嗎?
邏輯一樣,都是拿價格的高低點去對照指標的高低點,只是指標換成 MACD 的 DIF 或柱狀體。我們的回測只測了 RSI(14 日),MACD 背離沒有測。不同指標、不同天數會畫出不同的背離,這也是背離很難被驗證的原因。
背離可以單獨拿來買賣嗎?
不建議。背離不會告訴你價格什麼時候止跌,也不會告訴你停損該放哪裡。我們的回測裡,有背離的新低在確認後 60 天內再被跌破的比例,十檔個股約四成,所以進場前要先決定跌破哪裡代表看錯。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 RSI 指標是什麼?
 MACD 指標是什麼?
RSI 為 Wilder 14 日算法。低點與高點切法:價格從極值反向走超過門檻才確認,門檻 5%、10%。打亂對照:每檔每日漲跌幅隨機重排 300 次。
Wilder, J. W. (1978). New Concepts in Technical Trading Systems。
本文為投資教育內容,不構成投資建議。BOS 回測為歷史資料的整理,並非實際帳戶績效,過去績效不代表未來。