利息保障倍數(Times Interest Earned,簡稱 TIE)是拿公司本業一年賺的錢,去比它一年要付的利息,看賺的錢夠付幾次利息。倍數越高,代表借錢的負擔相對獲利越輕。低於 1 倍就是本業賺的錢連利息都付不起,要靠現金存底或再借錢來付。它跟負債比是一組:負債比問「借了多少」,利息保障倍數問「付不付得起」。
下面直接回答這幾題
利息保障倍數是什麼?
先想像一間早餐店。老闆跟銀行貸款開店,一年要付 20 萬利息,店本身扣掉食材、租金、薪水之後,一年賺 100 萬(還沒扣利息和稅)。100 萬除以 20 萬是 5,這間店的利息保障倍數就是 5 倍:賺的錢可以付五次利息。
如果生意掉了一半,一年只賺 50 萬呢?倍數變成 2.5 倍,利息還付得出來,但緩衝薄很多。再掉到 15 萬,倍數只剩 0.75 倍,賺的錢已經不夠付利息,老闆得拿存款補,或是再去借錢。銀行在乎的就是這個數字,因為它直接回答「你付不付得出我的利息」。
放到上市公司也是一樣的道理,只是金額大很多。投資人看它,是想知道一家公司的債是「借得起」還是「借太多」:同樣借 100 億,一年賺 500 億的公司和一年賺 50 億的公司,承受的壓力完全不同。
利息保障倍數怎麼算?
公式本身只有一個除號,麻煩在分子。不同書、不同網站寫法不一,常見的有三種,算出來會有一點差距:
| 分子用什麼 | 公式 | 常見在哪 |
|---|---|---|
| 營業利益 | 營業利益 ÷ 利息費用 | 美股教科書與多數英文網站,只看本業 |
| 稅前息前利益(EBIT) | (稅前淨利+利息費用)÷ 利息費用 | 台股年報的財務分析、公開資訊觀測站,業外收支也算進來 |
| 稅息折舊攤銷前利益(EBITDA) | EBITDA ÷ 利息費用 | 銀行放款條件、高收益債,數字最好看 |
為什麼分子不用稅後淨利?因為淨利是已經扣掉利息和稅之後剩下的錢。利息是在繳稅之前先付的,要問「能不能付利息」,就得把利息加回去、在繳稅前比。
三種寫法怎麼選?自己算的時候建議用營業利益,理由是它最保守,也最貼近「本業撐不撐得住」。用稅前息前利益的話,一筆賣土地的業外收入就能把倍數推高,那筆錢明年不會再來。EBITDA 把折舊加回去,對需要一直換設備的公司會太樂觀,機器總有一天要花錢重買。業外收入對獲利的影響有多大,本業和業外的差別有實測。
幾倍才算安全?
網路上最常見的說法是「至少 5 倍」或「3 倍以上」,這些都是經驗法則,查不到統一出處。比較有根據的參考,是紐約大學教授阿斯沃斯·達莫達蘭(Aswath Damodaran)每年更新的對照表:他用美國所有有信用評等的公司,整理出利息保障倍數大概對應到哪一級信評。下面是 2026 年 1 月版,大型非金融公司的那一欄:
| 利息保障倍數 | 大致對應的信評 | 白話 |
|---|---|---|
| 8.5 倍以上 | AAA | 最高等級,借錢幾乎沒有壓力 |
| 6.5~8.5 倍 | AA | 非常穩健 |
| 3~6.5 倍 | A 級(A−、A、A+) | 穩健 |
| 2.5~3 倍 | BBB | 這張表裡投資等級的最後一格 |
| 1.25~2.5 倍 | BB 級、B 級 | 俗稱的垃圾債等級,景氣一差就吃緊 |
| 0.2~1.25 倍 | CCC 到 C | 隨時可能付不出來 |
| 0.2 倍以下 | D | 對應違約等級 |
達莫達蘭的對照表有兩個用法上的限制。第一,信評公司實際評等時會看規模、產業、現金流、債務到期日等一大堆東西,這張表只抓利息保障倍數這一個變數,所以只能當「大概落在哪一級」的參考。第二,這一欄是給大型非金融公司用的,金融業另有一張表,而且銀行付給存款戶的利息本來就是它的進貨成本,這個指標對銀行的意義不大。信評每一級代表什麼、市場對各級要多少利差,寫在信用評等是什麼。
如果只想記兩條線:2.5 倍以下開始要小心,1 倍以下代表本業已經付不起利息。比單一年度的高低更重要的,是它這幾年往哪個方向走。
BOS 回測:五家美國公司的十一年
我們用各公司年報(10-K)的營業利益和利息費用,算了好市多(COST)、麥當勞(MCD)、可口可樂(KO)、星巴克(SBUX)、波音(BA)五家 2015 到 2025 年度的利息保障倍數。先看前四家,這十一個年度都有賺錢,倍數卻走出三種不同的路:
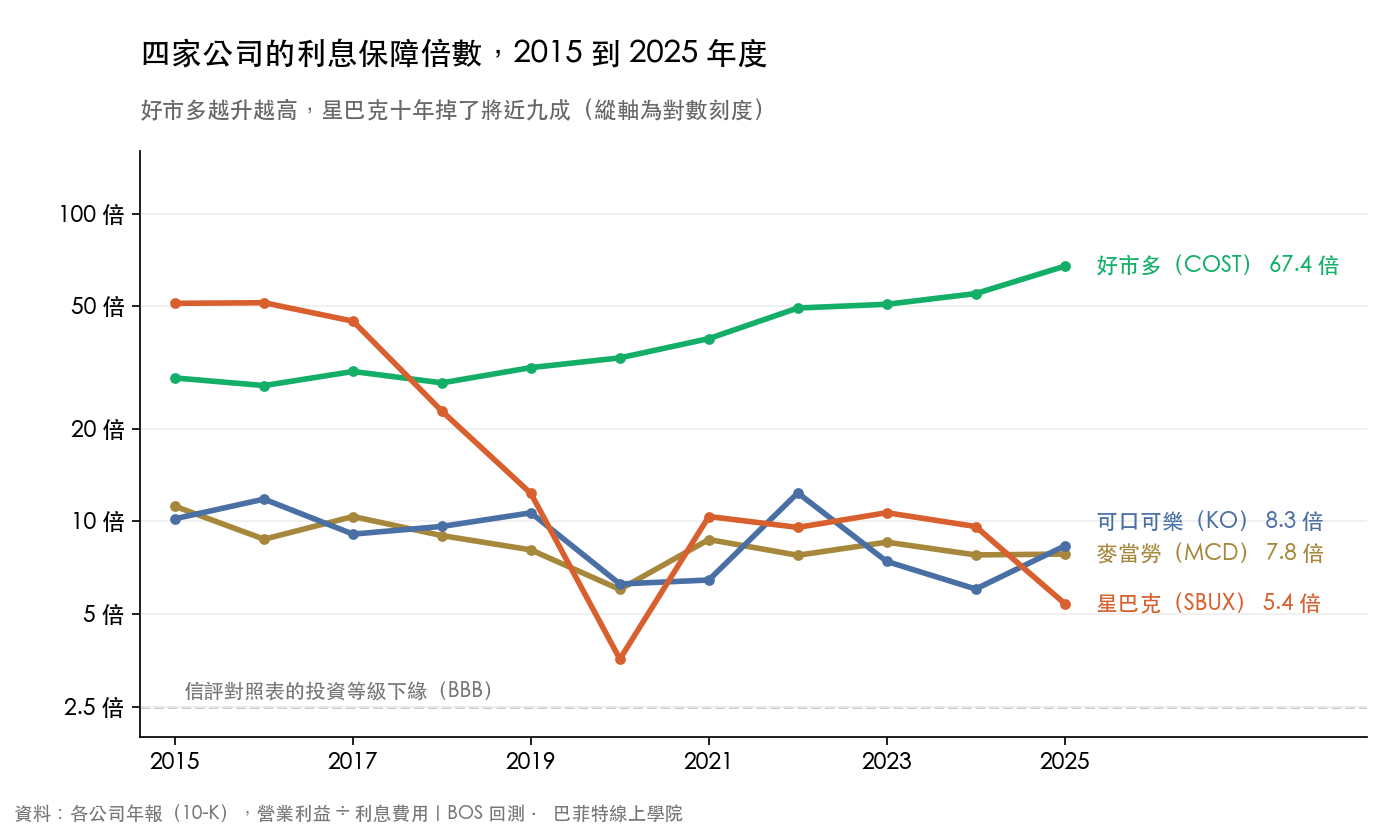
好市多從 29.2 倍升到 67.4 倍,2019 年度以後每年都在升。它的利息費用十一年只從 1.2 億美元增加到 1.5 億,營業利益卻變成原來的將近三倍,倍數自然往上走。
星巴克是反方向的例子。2015 年度還有 51.1 倍,2025 年度只剩 5.4 倍,十年掉了將近九成。原因有兩個疊在一起。2018、2019 兩個年度,它花了 174 億美元買回自己的股票,是同期淨利的兩倍多,長期借款跟著從 39 億增加到 112 億美元,利息費用從 2015 年度的 0.7 億美元,增加到 2025 年度的 5.4 億。然後 2025 年度營業利益又比前一年少了將近一半。2020 年度疫情那年,它一度掉到 3.6 倍。
麥當勞和可口可樂則長年待在 6 到 13 倍之間,景氣好壞都有起伏,但沒有掉出這個範圍。一家公司穩不穩,看這張圖比看單一年度清楚:趨勢往下的 10 倍,可能比一直待在 6 倍更值得擔心。
倍數變成負的,代表什麼?
營業利益是負的,倍數就是負的。這時候數字大小已經沒有意義,重點是「本業在虧錢,利息完全要靠別的錢付」。波音(BA)是近年最清楚的例子:
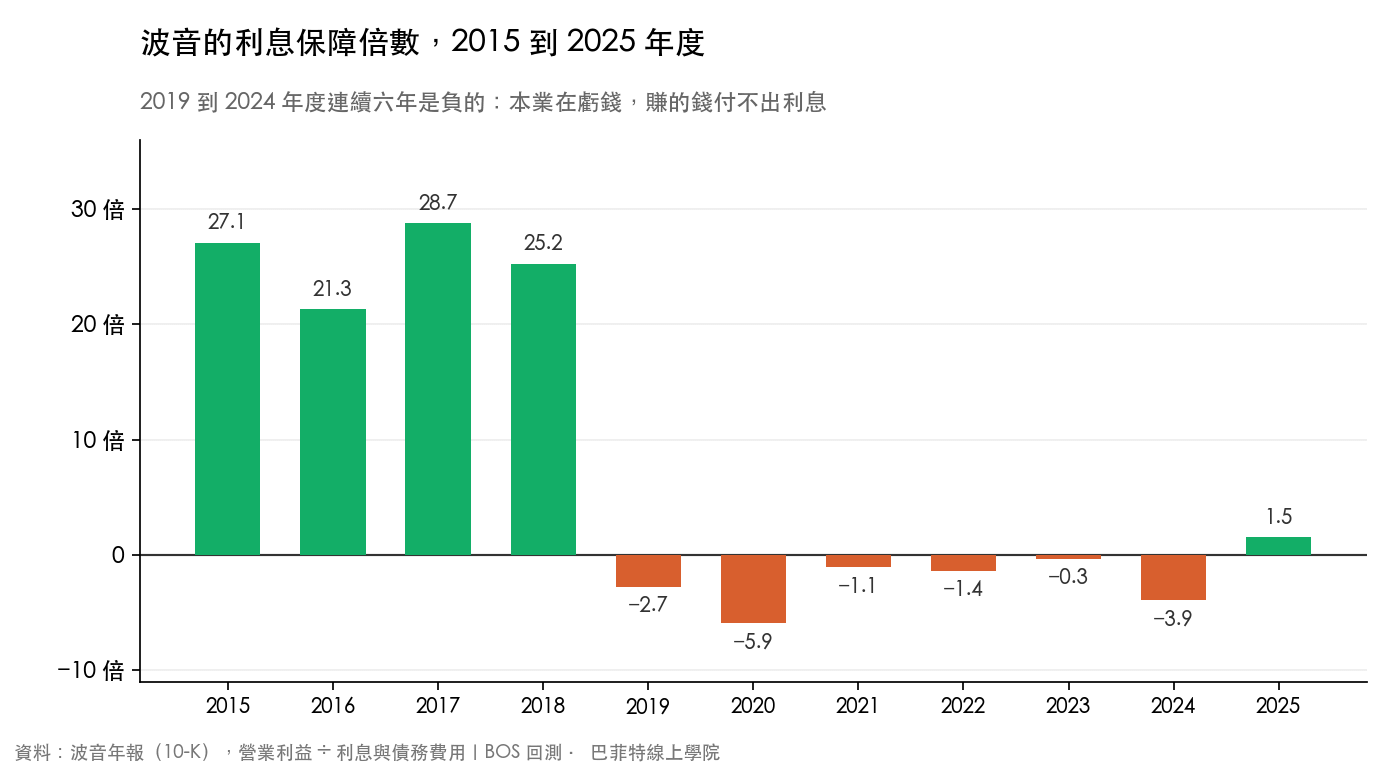
2018 年度波音的倍數還有 25.2 倍,比麥當勞、可口可樂都高。2019 年 737 MAX 停飛、2020 年疫情讓航空業停擺,營業利益連年虧損,倍數從那年起連續六年是負的,2020 年度最低到 −5.9 倍。同一段時間它借了大量的錢撐過去,利息費用從 2018 年度的 4.8 億美元,增加到 2025 年度的 27.7 億,變成 5.8 倍。2025 年度營業利益帳面上轉正,倍數回到 1.5 倍,但裡面有一筆 97 億美元的處分資產利益,波音把它算在營業利益之內,那筆錢明年不會再來。扣掉它,本業其實還在虧,倍數是 −1.9 倍。債則是實實在在留下來了。
一場危機把財務體質改變了多少,股價和營收看不太出來,這個倍數看得出來。它也提醒你一件事:倍數突然轉好的那一年,先去損益表看看有沒有一次性的收入。
負債比超過 100%,為什麼還付得起利息?
很多人學會負債比之後,看到負債比破百的公司就跳過。麥當勞 2025 年底的負債比是 103.0%,負債比資產還多,股東權益是負的(從 2016 年起就一直是負的),但它的利息保障倍數有 7.8 倍,跟可口可樂差不多。
股東權益怎麼會是負的?麥當勞長年把賺到的錢拿去買回自己的股票,累計的庫藏股達 793 億美元,比帳上累積的保留盈餘 703 億美元還多,股東權益就被買成負數。這代表錢已經用買回股票的方式還給股東,不代表公司資不抵債。麥當勞的生意怎麼運作,拆在麥當勞靠什麼賺錢。
台股也有一樣的情況。統一超(2912)的負債比是 80.7%,利息保障倍數 11.71 倍(觀測站的算法,分子含業外收支)。把它的負債拆開來看就懂了:
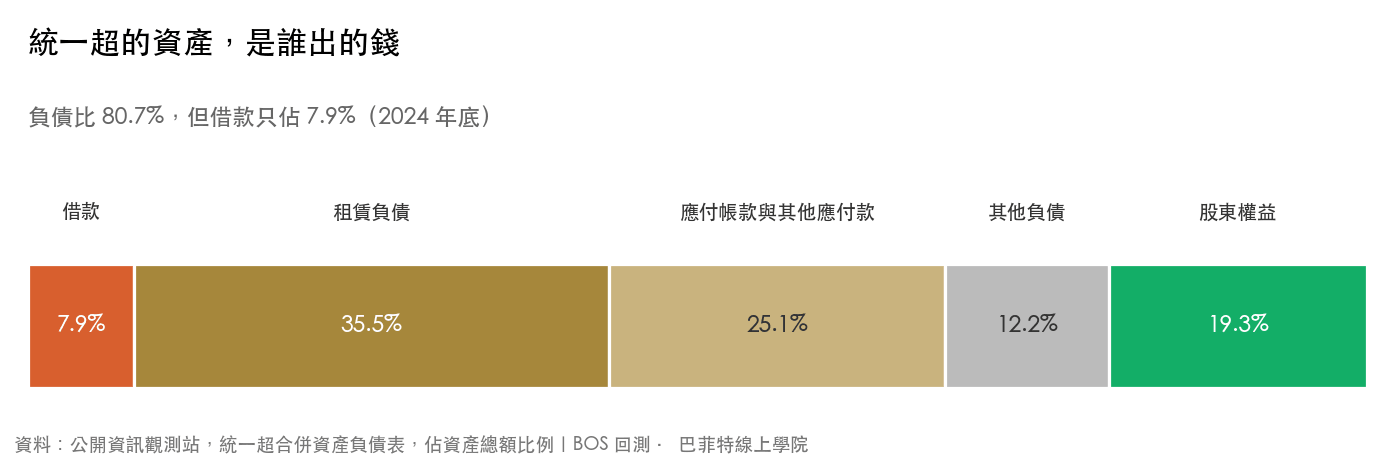
真正跟銀行借的短期加長期借款,只佔資產的 7.9%。最大一塊是租賃負債(35.5%),門市店面的長期租約依會計規定要列成負債,這部分的利息台股列在財務成本裡,已經算進 11.71 倍的分母。再來是應付帳款與其他應付款(25.1%),也就是先拿了供應商的貨、晚一點才付錢,這部分不用付利息。
所以兩個指標要一起看,它們回答的是不同的問題:
| 負債比 | 利息保障倍數 | |
|---|---|---|
| 回答的問題 | 資產有幾成是別人出的錢 | 每年賺的錢夠付幾次利息 |
| 數字從哪裡來 | 資產負債表(某一天的存量) | 損益表(一整年的流量) |
| 算進哪些負債 | 全部,包括不用付利息的應付帳款 | 只看要付利息的部分 |
| 容易誤判的情況 | 大量買回庫藏股、應付帳款多的公司會被嚇到 | 獲利只是一年特別好,倍數會暫時虛高 |
| 看不到的事 | 付不付得起利息 | 借款什麼時候到期、到期借不借得到新錢 |
想更進一步拆「高報酬是不是借錢撐出來的」,可以搭配杜邦分析:權益乘數很高的公司,下一步就是回來查利息保障倍數。
利率一升,倍數會掉多快?
利息保障倍數的分母是利息,利息又等於借款乘上利率。公司的債到期要換新的時候,如果市場利率比當初高,倍數會在獲利完全沒變的情況下往下掉。用一組好算的數字來看:
| 情況 | 營業利益 | 借款 | 利率 | 一年利息 | 利息保障倍數 |
|---|---|---|---|---|---|
| 原本 | 1,000 萬 | 1 億 | 2% | 200 萬 | 5 倍 |
| 債到期,用新利率借新還舊 | 1,000 萬 | 1 億 | 5% | 500 萬 | 2 倍 |
| 同時遇到景氣變差,獲利少一半 | 500 萬 | 1 億 | 5% | 500 萬 | 1 倍 |
示範值,不是任何一家公司的數字。
獲利一塊錢都沒少,倍數就從 5 倍掉到 2 倍。要是升息剛好碰上景氣變差,就會一路掉到 1 倍,賺的錢剛好只夠付利息。所以看到一家公司的倍數偏低,最好再去年報查它的債務什麼時候到期、目前的利率是固定還是浮動,美股年報的負債附註會列出每一年到期的金額。
去哪裡查?台股與美股的步驟
台股:公開資訊觀測站
- 在公開資訊觀測站用搜尋功能找「財務分析資料查詢」(頁面標題是「最近三年度財務資料分析」),輸入股票代號,年度填民國年(2024 年度填 113)。
- 在「償債能力」那一區找「利息保障倍數」。欄位名稱後面標著「(%)」,有些公司填的是倍數,有些填的是百分比。
- 數字看起來怪怪的(例如上千、上萬),就去同一家公司的綜合損益表,用「稅前淨利」和「財務成本」自己算:(稅前淨利+財務成本)÷ 財務成本。
美股:年報 10-K
- 到美國證管會的 EDGAR 或公司投資人關係網頁,打開最新一份 10-K,找到合併損益表(Consolidated Statements of Income)。
- 找「Operating income」這一列,這是營業利益。再找「Interest expense」,有些公司寫成「Interest expense, net」或「Interest and debt expense」。
- 營業利益除以利息費用。如果損益表只給「淨利息」(利息支出減掉利息收入),要到附註裡找利息支出的總額,現金很多的公司兩者差很多。
第一次打開 10-K 不知道從哪裡看起,可以先讀美股年報 10-K 怎麼讀。
常見問題
利息保障倍數多少算好?
沒有適用所有公司的標準。參考達莫達蘭教授的對照表,大型非金融公司 2.5 倍以下大致落到投資等級以下,8.5 倍以上對應最高的 AAA。實務上更重要的是跟同業比、跟這家公司自己過去幾年比,倍數連續往下掉比單一年度偏低更值得注意。
利息保障倍數是負的代表什麼?
代表營業利益是負的,本業在虧錢,利息要靠現金存底、賣資產或再借錢來付。這時候負多少意義不大,該看的是公司手上的現金能撐多久、債什麼時候到期。波音 2019 到 2024 年度連續六年是負的,期間靠大量舉債撐過去。
利息保障倍數和負債比要看哪一個?
兩個都要看,它們回答不同的問題。負債比看資產有幾成是別人出的錢,會把不用付利息的應付帳款也算進去。利息保障倍數看每年賺的錢夠付幾次利息。麥當勞負債比 103.0%,利息保障倍數仍有 7.8 倍,只看負債比會誤判。
利息保障倍數要用營業利益還是稅前淨利算?
都有人用。用營業利益比較保守,只看本業。用稅前淨利加利息費用(也就是稅前息前利益),會把業外收支算進去,台股觀測站的財務分析是這個版本。比較的時候兩家公司要用同一種算法。
為什麼公開資訊觀測站的利息保障倍數有的上萬?
有兩種可能。一是公司幾乎沒有借錢,利息費用很小,倍數本來就很大。二是那一欄標著百分比,有些公司填的是倍數乘以 100。中華電 2024 年度填 14,172.47,用損益表自己算是 141.7 倍。遇到怪數字,用(稅前淨利+財務成本)÷ 財務成本自己算一次。
銀行股可以看利息保障倍數嗎?
不適合。銀行的本業就是借錢進來再借出去,付給存款戶的利息是它的進貨成本,算出來的倍數沒有判斷力。看銀行要改看資本適足率、逾放比這類銀行專用的指標。
資料來源:麥當勞、可口可樂、星巴克、好市多、波音各年度年報(10-K,美國證管會 XBRL 申報,同一年度被重編時以最後一次申報為準),公開資訊觀測站財務分析資料查詢與統一超、中華電 2024 年度合併財務報表,Aswath Damodaran〈Ratings, Interest Coverage Ratios and Default Spread〉(2026 年 1 月版)。本文為教學內容,不構成投資建議,文中個股僅為說明指標用的例子,不是推薦。BOS 回測的數字是依公開財報計算的歷史資料,過去的財務表現不代表未來。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 杜邦分析是什麼?