退休金 1000 萬夠不夠,要看每月花多少和要撐幾年。
照 4% 法則算,1,000 萬一年可以領 40 萬元,每月約 3.3 萬元,有自住房的話大約打平台灣一人家庭的平均消費。兩個人平均要 5.2 萬元,要 60 歲以後退休、加上兩份勞保才差不多補得上。
越早退休能花的錢越少,主因是勞保年資比較短,領到勞保之前也全部要靠這筆錢,勞保金額在那之前又不隨物價調整,多撐幾年的影響反而小。
下面直接回答這幾題
1000 萬每月可以領多少?
最常用的算法是 4% 法則:退休第一年領資產的 4%,之後每年照通膨調整金額。把 1,000 萬元帶進去,再換兩個比較保守的提領率:
| 提領率 | 一年領 | 每月領 | 適合撐多久 |
|---|---|---|---|
| 4% | 40 萬 | 3.3 萬 | 大約 30 年 |
| 3.5% | 35 萬 | 2.9 萬 | 30 到 40 年 |
| 3% | 30 萬 | 2.5 萬 | 40 年以上 |
1,000 萬要算能投資、能賣掉的錢,自住的房子不算,因為賣掉之後還是要住。
另外,這是今天的購買力:如果你二十年後才退休,通膨每年 2% 的話,當時的 1,000 萬只值現在的 673 萬元,
換算可以用通膨計算機。4% 法則本身的來歷與限制,寫在〈4% 法則怎麼算〉。
退休一個月要花多少?
「夠不夠」要跟開銷比。主計總處每年做家庭收支調查,2024 年的全國平均長這樣:
| 家庭人數 | 每月消費支出 | 扣掉設算租金 |
|---|---|---|
| 一人家庭 | 3.7 萬 | 3.2 萬 |
| 二人家庭 | 5.8 萬 | 5.2 萬 |
資料:主計總處 113 年(2024)家庭收支調查第 1 表,全國平均,年度金額除以 12。
為什麼要扣「設算租金」?官方統計會把自有住宅假裝收了一份房租,同時算進收入和支出,這筆錢你實際上沒有付。
扣掉之後的數字比較接近有自住房的人。它是全體平均,裡面還含租屋家庭攤進來的一部分房租,所以租屋的人加上自己的房租後,算出來會略為偏高,當成保守估計就好。
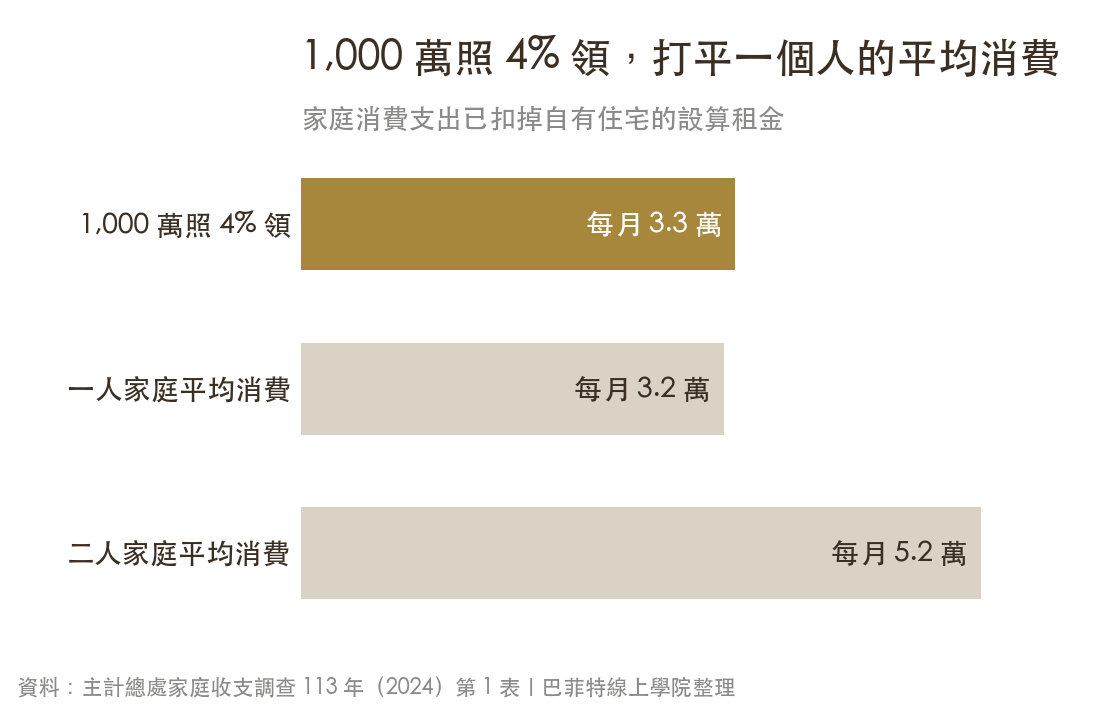
有自住房的人,1,000 萬照 4% 大約剛好打平一人家庭的平均消費,兩個人差了快 2 萬元。
這還沒算主計總處另外統計的非消費支出(稅、健保費、利息、紅白包等),一人家庭平均每月約 9,200 元,退休後通常會低一些。
2025 年戶長 65 歲以上的家庭,平均一戶每月花 5.4 萬元(含設算租金),這一戶可能是一個人,也可能是兩三個人住在一起。
這些都是平均值,會被開銷特別高的家庭往上拉,拿自己的記帳數字來算,會比平均值貼近你的情況。
BOS 回測:每月花多少會用完?
4% 只是個整數比例,換成每月花費來看會是什麼樣子?我們用美國 1928 到 2025 年的股票與十年期公債含息報酬(股六債四,每年再平衡),
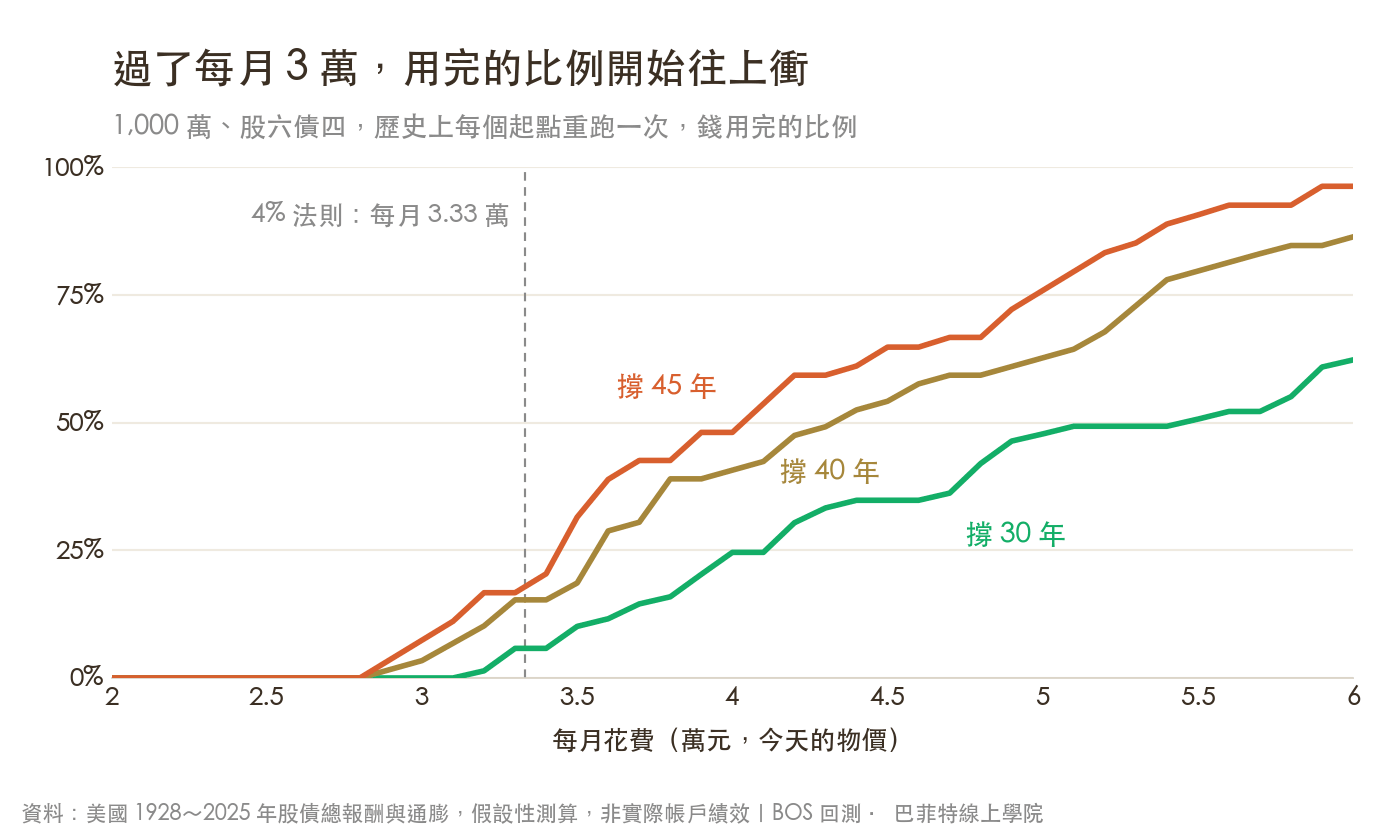
讓每一個年份都當一次退休的起點,1,000 萬每年年初領錢,金額照當年美國通膨往上調,看規劃的年數走完之前有多少起點把錢用完:
| 每月花費 | 撐 30 年 | 撐 40 年 | 撐 45 年 |
|---|---|---|---|
| 每月 2.5 萬 | 0.0% | 0.0% | 0.0% |
| 每月 3 萬 | 0.0% | 3.4% | 7.4% |
| 每月 3.5 萬 | 10.1% | 18.6% | 31.5% |
| 每月 4 萬 | 24.6% | 40.7% | 48.1% |
| 每月 5 萬 | 47.8% | 62.7% | 75.9% |
表內是錢用完的比例。美元資料,假設性測算,不含費用與稅,非實際帳戶績效,過去績效不代表未來。起點數量:30 年 69 個、40 年 59 個、45 年 54 個,彼此重疊,撐得越久的欄位,測到的退休年份越早。
每月花 2.5 萬元,要撐 45 年,每個起點都撐得住。花到 4 萬元,撐 30 年就有 24.6% 的起點用完,撐 45 年接近一半。
每月只差不到 2 萬元,結果差這麼多,是因為提領金額越大,碰到連續幾年行情不好的時候,本金被領走的比例就越高,之後市場漲回來,能跟著漲回來的本金也變少了。
照 4% 領(每月 3.3 萬元)撐 30 年的時候,用完的四個起點全部落在 1965 到 1969 年,那幾年退休的人剛好碰上長期高通膨與股市停滯,詳細的分析在〈4% 法則〉。
同樣的報酬換一種先後順序,這些比例就會變。我們把 98 年的報酬順序隨機打亂 400 次,同樣每月 4 萬元、撐 40 年,九成的結果落在 7% 到 58% 之間,中位數約 30%(美國實際順序是 40.7%)。
數字可以拿來比較「花多少比較危險」,別當成精準的機率。
BOS 回測:幾歲退休差多少?
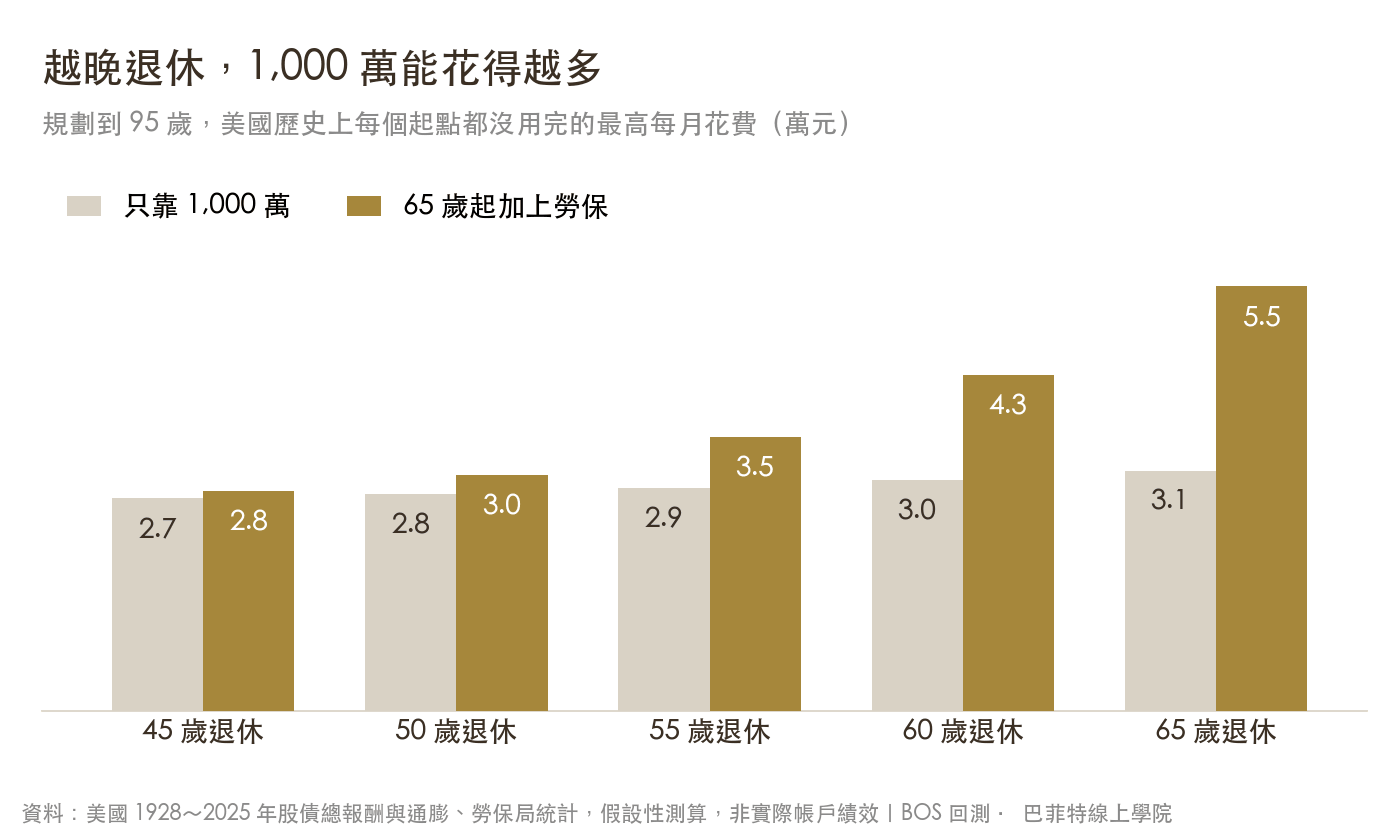
退休越早,要撐的年數越多,領到勞保之前的那幾年也全部要靠這筆錢。把規劃都放到 95 歲,算出「美國歷史上每個起點都沒有用完」的最高每月花費:
| 退休年齡 | 要撐 | 假設勞保月領 | 只靠 1,000 萬 | 加上勞保 | 勞保打七折 | 加勞保、報酬少 1 個百分點 |
|---|---|---|---|---|---|---|
| 45 歲 | 50 年 | 11,817 元 | 2.7 萬 | 2.8 萬 | 2.8 萬 | 2.5 萬 |
| 50 歲 | 45 年 | 14,771 元 | 2.8 萬 | 3.0 萬 | 3.0 萬 | 2.7 萬 |
| 55 歲 | 40 年 | 17,725 元 | 2.9 萬 | 3.5 萬 | 3.3 萬 | 3.2 萬 |
| 60 歲 | 35 年 | 20,680 元 | 3.0 萬 | 4.3 萬 | 3.9 萬 | 4.0 萬 |
| 65 歲 | 30 年 | 23,634 元 | 3.1 萬 | 5.5 萬 | 4.8 萬 | 5.1 萬 |
單位:每月萬元,今天的物價(「假設勞保月領」欄是元,為 65 歲開始領時的金額,不是今天的購買力)。美國 1928 到 2025 年股六債四回測,假設性測算,非實際帳戶績效,過去績效不代表未來。這些上限取決於歷史上最差的那幾年,把報酬順序打亂重算,65 歲那列九成落在 4.4 到 6.2 萬元,50 歲落在 2.2 到 4.0 萬元,差個一萬元以內都不算明確的差別。
勞保的假設是這樣:25 歲開始投保,做到退休那年,平均月投保薪資用勞保局統計的 38,119 元,65 歲起領。
勞保金額在 65 歲開始領之前不會隨物價調整,這段期間購買力一路縮水,回測有算進去。開始領之後,法規是物價累積漲 5% 才調一次,回測簡化成每年調整,這點略為偏樂觀。等待期的物價用美國 98 年的數字,平均每年約 3%,通膨如果比這低,提早退休的列會好一些。
想提前請領最多可提早五年,每年減 4%,這裡沒有計入。
最後一欄「報酬少 1 個百分點」是把股債每年的報酬都扣掉 1 個百分點,可以想成基金費用,或是未來報酬沒有美國歷史那麼好。實際請領的人,平均每月領 19,312 元(勞保局 114 年 12 月底統計),用這個數字算,65 歲退休的上限約 5.0 萬元,自己的金額可以用〈所得替代率〉的試算器估。
只靠 1,000 萬,不管幾歲退休,上限都落在 2.7 到 3.1 萬元,差距很小。把勞保加進來就拉開了:
65 歲退休的上限是 5.5 萬元,50 歲只有 3.0 萬元,因為提早退休的人勞保年資比較短,而且離 65 歲還有 15 年,這段時間每一塊錢都要自己出,勞保金額在這 15 年也不隨物價調整,開始領時購買力已經縮水。
勞保基金的狀況會不會影響這個數字?〈勞保會倒嗎〉有完整的說明。表上的「打七折」是壓力測試,65 歲退休的上限從 5.5 萬元掉到 4.8 萬元,50 歲幾乎沒變(少約 700 元),越晚退休的人,越依賴勞保。
夫妻兩人的 1000 萬夠嗎?
兩個人共用 1,000 萬、兩人都有勞保的話,上限會比一個人高,因為勞保是兩份。差距要到晚退休才明顯,45 歲只多約 900 元,65 歲多約 2.4 萬元:
| 兩人都在這個年齡退休 | 每月花費上限(兩人合計) | 每月花 5.2 萬時用完的比例 |
|---|---|---|
| 45 歲 | 2.9 萬 | 75.5% |
| 50 歲 | 3.3 萬 | 63.0% |
| 55 歲 | 4.0 萬 | 28.8% |
| 60 歲 | 5.5 萬 | 0.0% |
| 65 歲 | 7.8 萬 | 0.0% |
勞保假設同上,兩人各領一份。開銷不隨年齡下降,也沒有計入配偶過世後的勞保遺屬年金變化。假設性測算。
以兩人都做到退休、都有自住房、開銷等於全國平均來算,65 歲退休的上限明顯高於平均開銷。60 歲是 5.5 萬元對 5.2 萬元,差距不大,把報酬順序打亂重算,約 32% 的情況低於平均。55 歲以前低於平均,要靠別的收入補。兩人年資或勞保比較低的話,結論會往下移,65 歲退休改用實際平均月領,兩人上限約 7.0 萬元。
試算:換成你自己的數字
這台試算器用固定報酬率算,看得到每個數字的影響。它假設每年報酬都一樣,算不到「剛退休就碰上大跌」的風險,實際走勢會更顛簸。同樣的條件,這台預設算出每月上限約 4.6 萬元,上面的回測是 3.5 萬元,差距主要來自壞年份的風險和領勞保之前的物價上漲。
1000 萬夠用嗎?試算器
不夠的話,可以從哪裡補?
- 晚幾年退休。回測裡 55 歲改成 60 歲退休,每月上限從 3.5 萬元提高到 4.3 萬元,少撐五年、勞保年資多五年,領勞保之前要自己扛的時間也短了五年。
- 先把每月固定開銷壓下來。每月少花 1 萬元,照 4% 法則算,等於少準備 300 萬元。保險、車子、房租這類固定支出最值得先看。
- 剛退休的幾年保留一點收入。每月有 1 萬元兼職收入,每年就少從本金領 12 萬元,碰上大跌時本金也能少賣一點,報酬順序的影響見〈4% 法則〉。
- 租屋的人先把房租算進去。每月房租 1.5 萬元,一年 18 萬元,照 4% 法則要多準備 450 萬元。
還沒存到 1,000 萬、想知道現在該存多少,可以看〈Coast FIRE〉的算法。
這些數字沒算到的事
- 美國的資料。回測用的是美元與美股美債,美國是過去一百年表現很好的市場,所以這些上限比較可能偏高。台灣投資人還多一層匯率,開銷用台幣、資產用美元的話,新台幣升值會讓領到的錢變少。回測的通膨也是美國的,平均每年約 3%。「報酬少 1 個百分點」那一欄只反映報酬少一點的情況,不等於其他市場的結果,也沒有算到匯率。
- 非消費支出。稅、健保費、利息、紅白包這些不算在消費支出裡,退休後會減少但不會歸零。
- 醫療與長照。年紀大了之後,看病和長照的開銷通常會上升。平均開銷的數字沒有特別反映這一塊,建議另外留一筆。
- 勞退沒有算進來。勞退月退休金只發到平均餘命,65 歲開始領大約領到 84 歲,是這個回測沒有計入的緩衝。勞保要一次領還是月領,見〈勞保一次領還是月領〉。
- 費用和稅。回測沒有扣基金費用與股息預扣稅,實際可以花的會更少一些。
常見問題
退休金 1000 萬夠嗎?
要看每月花多少和幾歲退休。照 4% 法則,1,000 萬每月約可領 3.3 萬元,有自住房的話,大約打平台灣一人家庭的平均消費。我們用美國歷史資料回測,65 歲退休、勞保做滿 40 年(月領約 2.4 萬元)時,歷史上每個起點都沒用完的最高花費約每月 5.5 萬元,以實際平均月領 1.9 萬元算約 5.0 萬元,50 歲退休約 3.0 萬元。
1000 萬退休每月可以領多少?
提領率 4% 是一年 40 萬元、每月約 3.3 萬元,提領率 3% 是每月 2.5 萬元。金額每年要跟著通膨往上調。要撐 40 年以上,建議用 3% 上下來算。
一個人退休要準備多少錢?
主計總處 2024 年調查,一人家庭平均每月開銷約 3.7 萬元,扣掉自有住宅的設算租金約 3.2 萬元。有自住房的話,先扣掉勞保,再乘以 12、再乘以 25:65 歲領勞保 2 萬元的人,要靠投資支應的只剩每月約 1.24 萬元,大約準備 373 萬元。65 歲之前退休的人,領到勞保之前的生活費要另外準備,所以要存的會多很多。
夫妻兩人退休 1000 萬夠嗎?
以兩人都做到退休、都有自住房、開銷等於全國平均來算,65 歲退休的上限明顯高於平均開銷。60 歲是 5.5 萬元對 5.2 萬元,差距不大,換一種報酬順序可能就不夠。55 歲以前低於平均,要靠別的收入補。兩人家庭平均每月約 5.2 萬元(扣掉設算租金),55 歲的上限約 4.0 萬元,50 歲約 3.3 萬元。兩人年資或勞保比較低,結論會再往下移。
50 歲退休 1000 萬夠嗎?
要看開銷。回測每月上限約 3.0 萬元(含 65 歲起的勞保),比一人家庭扣掉設算租金後的平均消費約 3.2 萬元略低,要撐 45 年,又有 15 年完全靠這筆錢,報酬如果比美國歷史少 1 個百分點,上限掉到約 2.7 萬元。每月花到平均消費時,歷史上 54 個起點有 4 個用完,都在 1965 到 1969 年之間退休。想更穩,可以留一點兼職收入,或把目標金額往上調。
自住的房子算在 1000 萬裡面嗎?
不算。4% 法則要的是能賣掉、能領錢的資產,自住房賣了還是要住別的地方。有自住房的好處在開銷:不用付房租,同樣的 1,000 萬可以比租屋的人撐得久。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 4% 法則怎麼算?
 所得替代率是什麼?
BOS 回測使用美國 1928 至 2025 年 S&P 500 含息報酬、美國十年期公債報酬與通膨(Damodaran 公開資料),為歷史資料的假設性測算,不含費用與稅,非實際帳戶績效。過去績效不代表未來。本文為投資教育內容,不構成投資建議。