爸媽當年的薪水、30 年前買的保單、十年後退休要準備的生活費,放到今天到底值多少?通膨計算機回答的就是這件事:把某一年的一筆錢,換算成另一年要多少錢才買得到同樣多的東西,用的是官方每個月公布的消費者物價指數(CPI),台灣看主計總處,美國看勞工統計局。台幣要用台灣的指數,美元要用美國的指數,混著用答案會差很多。換算只看物價,不含利息、稅和匯率。
下面直接回答這幾題
購買力怎麼算?一條公式加一個例子
物價指數是政府每個月去量一籃子日常用品和服務(吃的、住的、交通、醫療、教育娛樂)的價格,再把某一年定成 100,其他時間都跟它比。台灣主計總處目前用民國 110 年(2021 年)當基準,2021 年的年平均就是 100。指數 120 代表同一籃東西貴了兩成。
有了指數,購買力換算就是一個比例:
換算後的金額 = 原本的金額 ×(終點的物價指數 ÷ 起點的物價指數)
以 2000 年的 100 萬元為例。台灣 2000 年的物價指數年平均是 81.92,2026 年 8 月是 112.32,相除是 1.37 倍,所以 2000 年的 100 萬元,到 2026 年 8 月要 137.1 萬元才買得到一樣多的東西。反過來,2000 年的 100 萬放到今天,購買力只剩當年的 72.9%。
自己動手算只要四步:
- 決定用哪一國的指數。算台幣用主計總處的「消費者物價指數」,算美元用美國勞工統計局的 CPI-U。
- 查起點和終點的指數。比較兩個完整年份用「年平均」,要換算到現在就用最新一個月。
- 終點除以起點。得到的倍數大於 1,代表物價漲了。
- 乘上你的金額。倍數乘上金額就是換算後要多少錢,100 除以倍數就是購買力剩下幾成。
通膨率怎麼算?
通膨率就是物價指數一年漲了幾 %:今年的指數 ÷ 去年的指數 − 1。台灣 2025 年的物價指數年平均是 109.60,2024 年是 107.81,相除減 1 是 1.7%,這就是新聞說的「2025 年消費者物價上漲 1.7%」。同一年美國是 2.6%。
跨很多年的時候,要講的是「平均每年漲幾 %」,用的是年化:(終點指數 ÷ 起點指數)的(1 ÷ 年數)次方 − 1。2000 年到 2026 年 8 月,台灣物價變成 1.37 倍,大約二十六年,年化是 1.2%。直接拿總漲幅除以年數會算錯,因為通膨會利滾利(見最常算錯的地方)。
以前的 100 萬,現在等於多少錢?
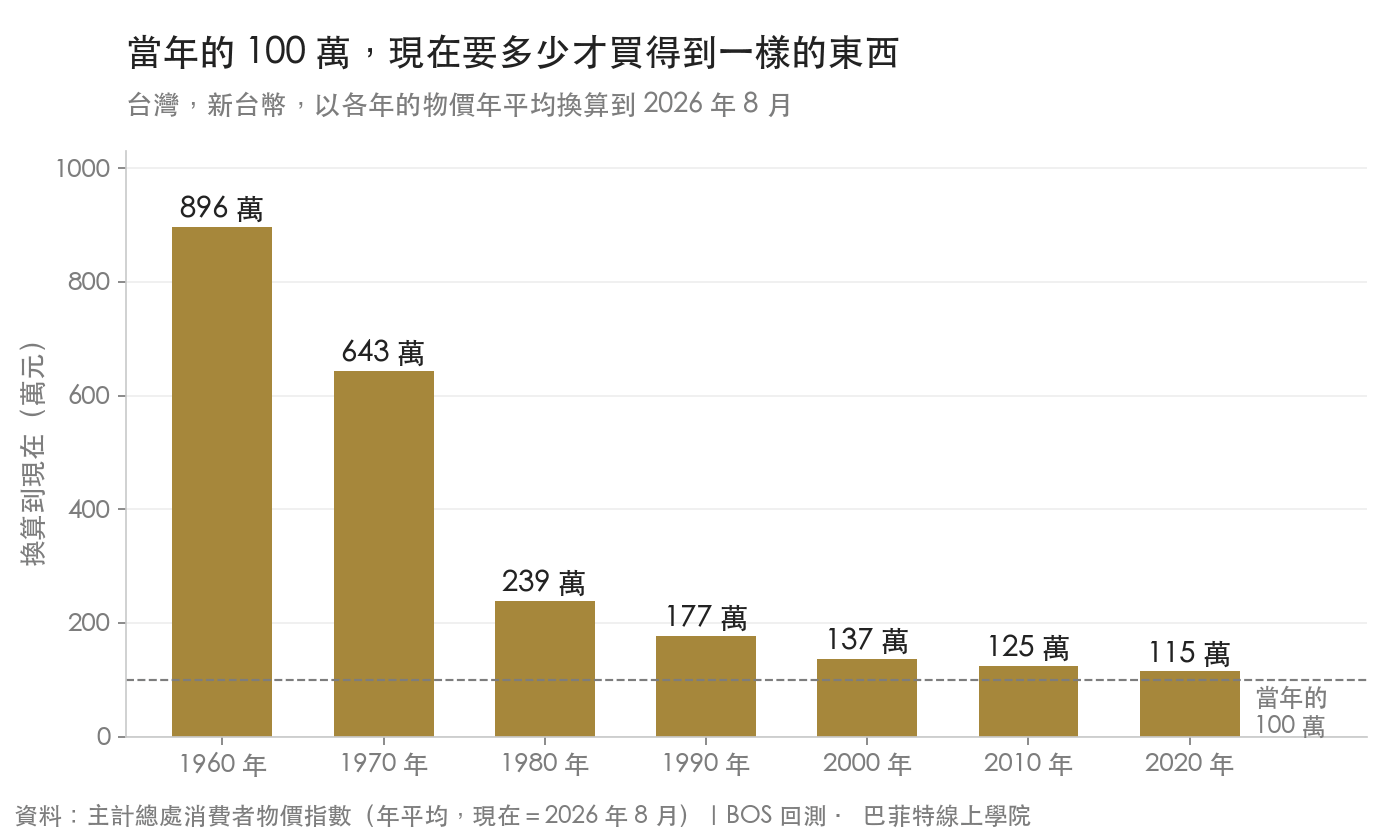
用台灣各年代的物價指數年平均,換算到 2026 年 8 月:
| 起點 | 當年 100 萬,2026 年 8 月要 | 購買力剩下 | 這段期間平均每年通膨 |
|---|---|---|---|
| 1960 年 | 896.4 萬 | 11.2% | 3.4% |
| 1970 年 | 643.3 萬 | 15.5% | 3.4% |
| 1980 年 | 238.9 萬 | 41.9% | 1.9% |
| 1990 年 | 176.9 萬 | 56.5% | 1.6% |
| 1996 年(30 年前) | 142.7 萬 | 70.1% | 1.2% |
| 2000 年 | 137.1 萬 | 72.9% | 1.2% |
| 2010 年 | 124.9 萬 | 80.1% | 1.4% |
| 2020 年 | 114.5 萬 | 87.3% | 2.2% |
常有人問「30 年前的 100 萬等於現在多少」,以台灣的物價算,1996 年的 100 萬到 2026 年 8 月是 142.7 萬。很多人聽到第一個反應是:怎麼可能才漲四成多,房子和外食明明貴了不只這樣?消費者物價指數量的是一整籃日常開銷的平均,房租算在裡面,買房子的房價不算。如果你在意的是房價或某一樣東西的價格,物價指數不會告訴你,要另外查那樣東西自己的價格紀錄。
BOS 回測:台灣的物價是哪幾年漲上去的
物價不是每年穩穩地漲上去。把 1959 年以後每一年的通膨率攤開來看:
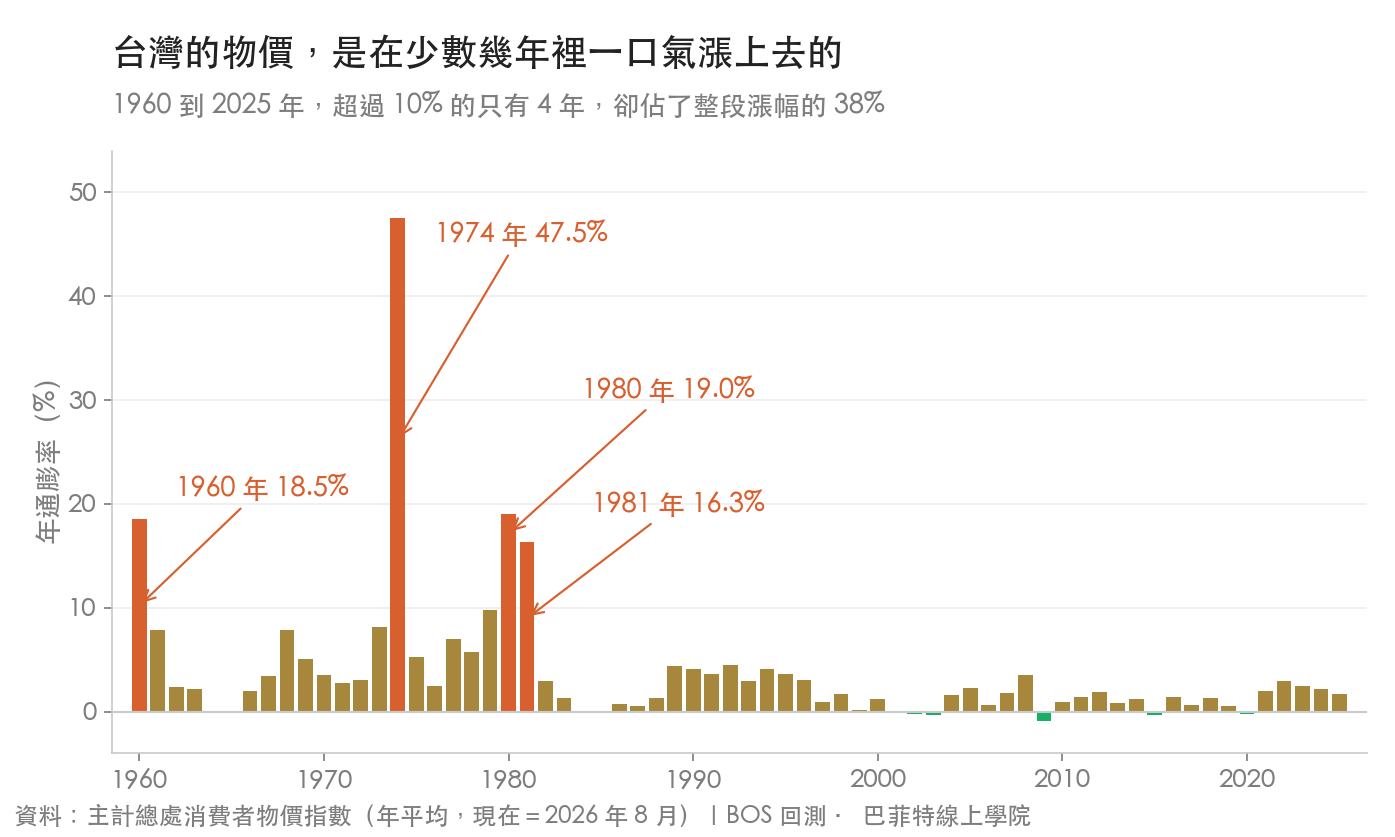
從 1959 年到 2025 年,台灣物價變成原本的 10.4 倍。年通膨超過 10% 的只有 4 年:1960、1974、1980、1981,66 年裡只占 4 年,但如果把它們拿掉,物價只會變成 4.3 倍左右。1974 年那一年就漲了 47.5%,背景是第一次石油危機,1980、1981 年的高通膨則接在 1979 年第二次石油危機之後。1960 年那次是更早的事,發生在石油危機之前。
1983 年以後就是另一個樣子。這 43 年裡,最高是 1992 年的 4.5%,最低是 2009 年的 -0.9%,平均每年 1.6%。2000 年以後的 26 年,超過 3% 的只有 1 年。這段期間物價還下跌過 7 年,跌最多的 2009 年也只有 -0.9%。
起點落在 1983 年之前,換出來的倍數會大很多,因為中間包著那幾年的高通膨。如果你拿「1970 年代到現在」的倍數去推估自己未來三十年的生活費,等於默默假設了石油危機那種一年漲四成多的日子會再來一次。
台幣和美元,哪一個的購買力掉得快?
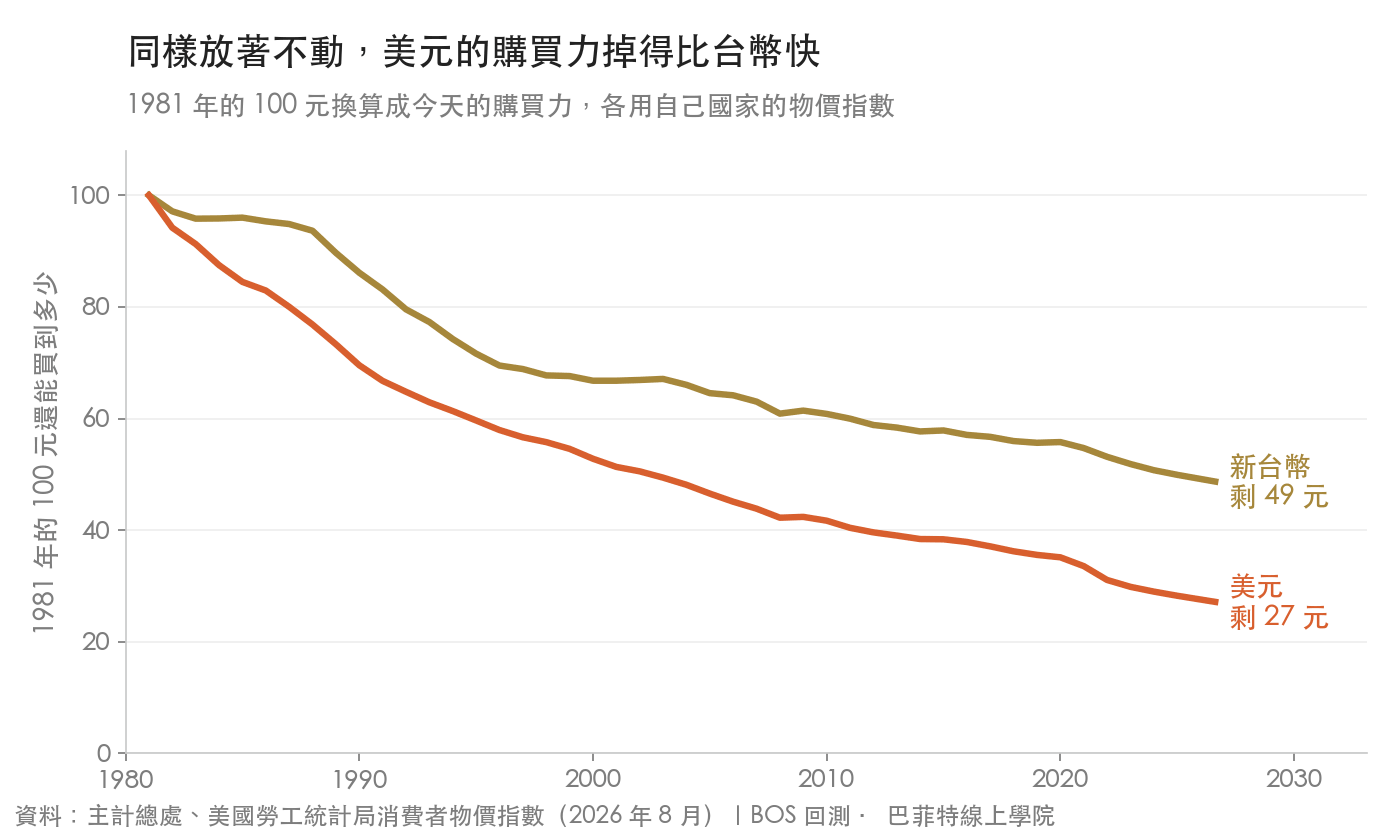
各用自己國家的物價指數,看 1981 年的 100 元到今天還剩多少購買力:
| 年代 | 台灣平均每年通膨 | 美國平均每年通膨 |
|---|---|---|
| 1960 年代 | 3.37% | 2.74% |
| 1970 年代 | 10.41% | 7.82% |
| 1980 年代 | 3.05% | 4.72% |
| 1990 年代 | 2.58% | 2.80% |
| 2000 年代 | 0.94% | 2.39% |
| 2010 年代 | 0.87% | 1.73% |
| 2020 到 2025 年 | 2.25% | 4.46% |
1981 年以後,台灣平均每年通膨 1.6%,美國 2.9%,四十幾年累積下來,新台幣的購買力剩 49%,美元剩 27%。1960、1970 年代台灣的通膨比美國高,1980 年代以後每個年代都是美國比較高。
住在台灣、手上拿美元資產的人該看哪一條?你最後是在台灣花錢,要的是台灣的購買力,所以要先把美元報酬換回台幣(這些年美元兌台幣的匯率變化也算在裡面),再扣台灣的通膨。只有打算在美國花美元的時候,才是直接扣美國的通膨。
通膨計算機(台灣、美國)
台灣可以填 1959 到 2026 年,美國可以填 1913 到 2026 年。起點比終點晚也可以算,就是倒過來換算。結果是整體物價的平均,不代表房價或任何單一商品。
自己算的時候,最常算錯的三個地方
第一,把通膨當成每年加一樣多。為什麼不能直接乘年數?因為通膨會利滾利,今年漲的 2% 是算在去年已經漲過的價格上。年通膨 2% 連續 30 年,物價是變成 1.81 倍,不是 1 加 30 乘 2% 的 1.6 倍。反過來從總漲幅推每年幾 %,也要開次方,不能直接除以年數。
第二,拿單一個月當成一整年。同一年裡各月份的指數會上下動,拿某一年 1 月去比另一年 12 月,會多算或少算將近一年的通膨。比兩個完整年份,用年平均最穩。要算到「現在」,才用最新月份。
第三,台幣用了美國的通膨率。網路上很多通膨計算機是美國網站做的,背後用的是美國 CPI。1981 年到現在,用美國的指數算出來是 3.69 倍,用台灣的是 2.05 倍,拿美國的數字算台幣,換算出來的金額會多將近八成。
算出來之後如果想知道「錢放著不動」會怎樣,可以接著看錢放定存會怎樣,那篇把台幣定存利息和物價放在一起算。想知道哪些資產擋得住通膨,看抗通膨要買什麼。退休要準備多少錢、每年能領多少,物價也是最重要的變數之一,4% 法則那篇的提領金額就是每年跟著通膨調整。
常見問題
30 年前的 100 萬,等於現在多少錢?
以台灣主計總處的消費者物價指數換算,1996 年的 100 萬元到 2026 年 8 月約是 142.7 萬元,平均每年通膨 1.2%。如果是美元用美國的指數換算,1996 年的 100 萬美元到同一個月約是 213.5 萬美元。物價指數不含房價,房價漲幅要另外看。
購買力怎麼算?
換算後的金額等於原本的金額乘上終點的物價指數,再除以起點的物價指數。例如台灣 2000 年的物價指數年平均是 81.92,2026 年 8 月是 112.32,2000 年的 100 萬元就相當於現在的 137.1 萬元。用 100 除以這個倍數,就是購買力剩下的比例。
通膨率怎麼算?
一年的通膨率等於今年的物價指數除以去年的物價指數再減 1。台灣 2025 年的物價指數年平均 109.60,2024 年 107.81,通膨率是 1.7%。跨好幾年要算平均每年幾 %,要用倍數開年數次方再減 1,不能把總漲幅直接除以年數。
台灣每年的通膨大概多少?
1983 年以後台灣的消費者物價平均每年上漲 1.6%,最高是 1992 年的 4.5%,2000 年以後超過 3% 的只有 1 年。更早的 1974 年因為石油危機,一年就漲了 47.5%。
為什麼算出來的通膨比我感覺的低?
消費者物價指數是一整籃日常開銷的平均,食物、房租、交通、教育都算在內,每一項依一般家庭花的比例加權。買房子的房價不在裡面,而你特別常買或特別在意的東西也可能漲得比平均快。物價指數適合換算「整體生活費」,單一商品要看它自己的價格。
台幣的錢可以用美國的通膨計算機算嗎?
不行。美國網站的通膨計算機用的是美國的消費者物價指數,1981 年以後美國物價變成 3.69 倍,台灣是 2.05 倍,拿來算台幣會把通膨高估很多。台幣用台灣主計總處的指數,美元用美國勞工統計局的指數。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 錢放定存會怎樣?
 退休後每年可以領多少?