大家說的勞保破產,指的是勞保基金累積的錢用完。最新一次精算推估,不算政府未來的撥補,基金會在 2031 年用完。
但基金用完不等於停發:2026 年 1 月公布的勞保條例修正,已經把「中央政府負最後支付責任」和每年編預算撥補寫進法律
(每年撥多少沒寫死,看政府財政和勞保財務),這幾年實際編的是每年 1,300 億元。比較實際的風險,是請領年齡、給付算法或費率這些規則再被調整。
(數據查證於 2026 年 10 月)
下面直接回答這幾題
勞保破產指的是什麼
勞保的年金是從哪裡付出來的?錢有兩個來源:每個月從薪水扣的保費(勞工、雇主、政府按比例分攤),
以及過去累積下來的勞保基金和它的投資收益。每年收進來的保費如果不夠付當年的給付,就從基金裡拿。
新聞說的「勞保破產」或「基金用罄」,就是基金被拿到變成負數的年份。
它是一個會計上的時間點,代表「如果什麼都不改、政府也不再補錢,帳上的錢在那一年用完」。
它不是法院宣告破產,也不是勞保局關門。
基金用罄年度:帳上的錢什麼時候用完。政府撥補可以把它往後推。
未提存精算負債:照大家目前已經累積的年資,將來要付的錢折回今天,扣掉帳上已經有的錢,還差多少。這才是缺口的大小。
勞保哪一年破產?三次精算三個答案
勞保局每三年委託精算師做一次財務精算。最近三次的結果放在一起看,用罄年份一直往後延,缺口卻一直變大:
| 精算基準日 | 2017 年底 | 2020 年底 | 2023 年底 |
|---|---|---|---|
| 基金用罄年度(不計未來撥補) | 2026 年 | 2028 年 | 2031 年 |
| 未提存精算負債(缺口) | 9.11 兆元 | 10.29 兆元 | 13.23 兆元 |
| 連過去缺口一起補平需要的費率 | 27.94% | 27.83% | 31.42% |
| 已存下來的錢占應付的比率 | 7.16% | 6.90% | 6.19% |
資料:勞動部勞工保險局 110 年度與 113 年度「勞工保險普通事故保險費率精算及財務評估」報告摘要。
用罄年度原文是民國 115、117、120 年。
2031 年比上一次延後 3 年,報告摘要寫的原因有三個:政府撥補(從 2020 年起到 2025 年合計 3,870 億元)、
投保人數與投保薪資增加、59 歲以下提早退休的人變少。
同一份報告也寫,缺口三年之間增加了大約 3 兆元,主要原因是過去三年實際收的費率只有 10.5% 到 11%,
低於只求未來收支相等需要的 17.19%。如果連過去累積的缺口也要一起補平,費率得是 31.42%。
2025 年起實收的普通事故費率是 11.5%,大約是 31.42% 的三分之一多一點。
已存下來的錢只占應付的 6.19%。照大家目前已經累積的年資,將來要付的錢折回今天大約 14.1 兆元,帳上只有 8,729 億元。
勞保在財務上比較接近「今年收的保費拿去付今年的年金」,基金只是一個緩衝。
每年缺多少錢
每年的收支比用罄年份更看得出壓力怎麼長大。下面這張圖,實線是勞保局的歷年統計,
虛線是 2021 年那次精算在「不改革、不算未來撥補」假設下推估的每一年。
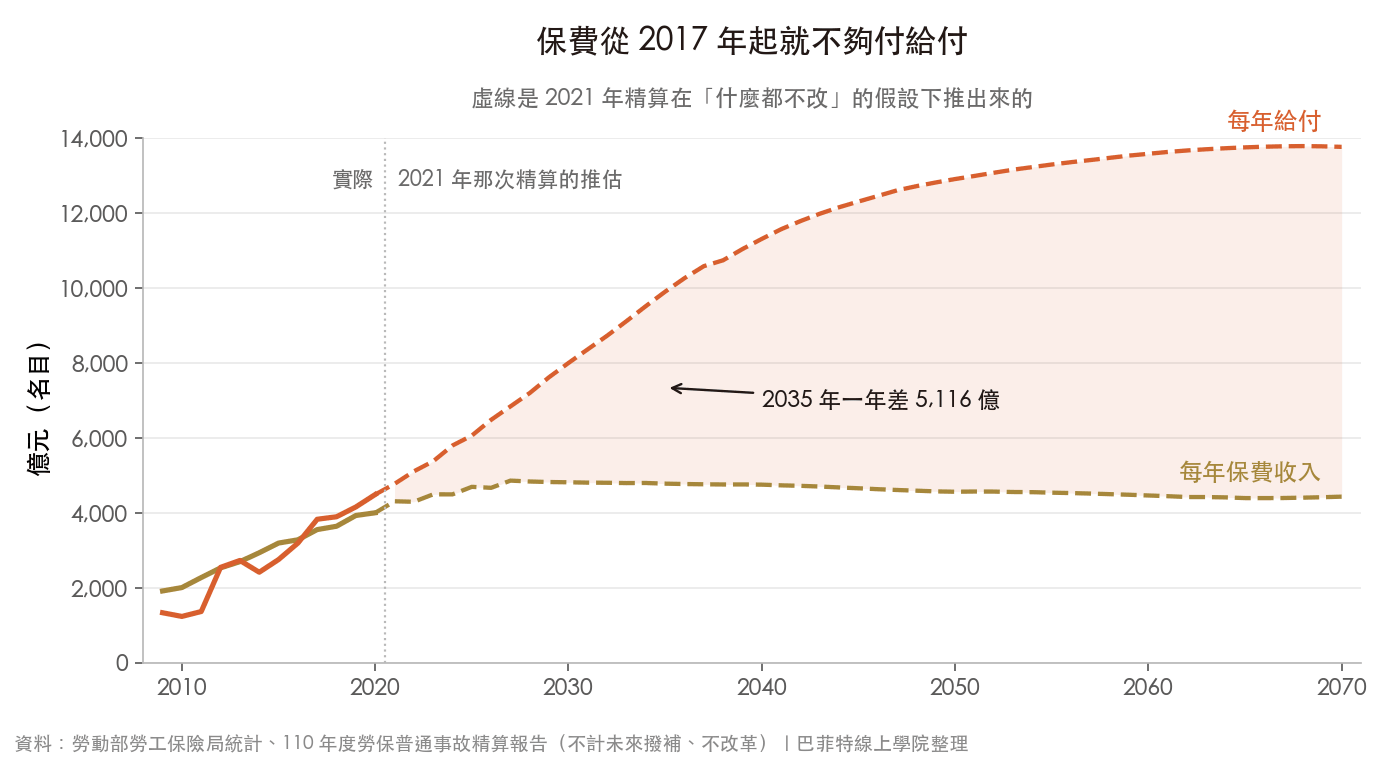
2020 年勞保收了 4,002 億元保費,付出 4,489 億元給付。給付從 2017 年起每年都比保費多。
在 2021 年那次精算的假設下,2035 年一年要差 5,116 億元,推到 2067 年,一年會差到 9,374 億元。
要提醒的是,這些推估數字是名目金額,而且假設什麼都不改。之後的實際情況已經跟推估不一樣:
投保人數和薪資比預期多,保費收入跟著變多,所以 113 年度那次精算才把用罄年份往後延。
推估的用途是看方向,不是背某一年的數字。
政府撥了多少,法律怎麼寫
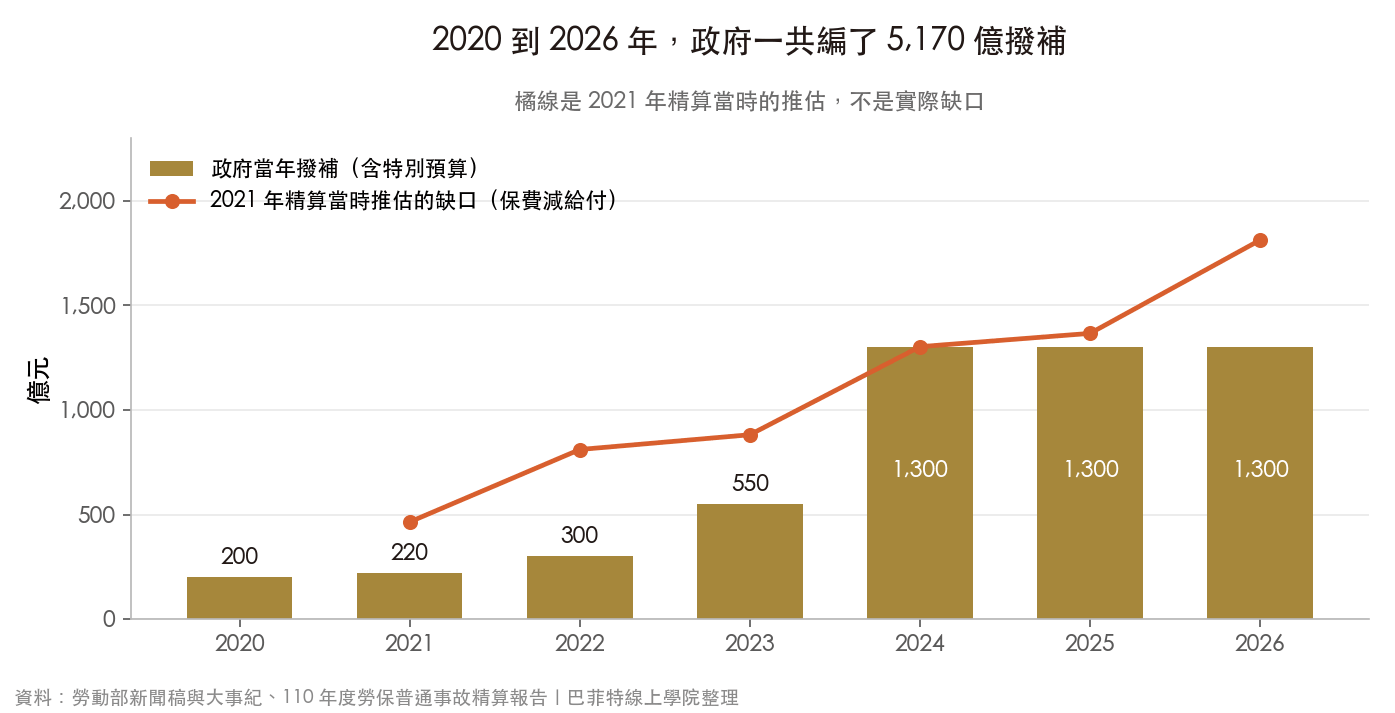
政府 2020 年第一次撥補勞保基金 200 億元,之後逐年加碼,2024 年起每年 1,300 億元:
| 年度 | 2021 年精算當時推估的保費缺口(不是實際數字) | 政府當年撥補(預算) |
|---|---|---|
| 2021 | 464 億 | 220 億 |
| 2022 | 811 億 | 300 億 |
| 2023 | 882 億 | 550 億 |
| 2024 | 1,303 億 | 1,300 億 |
| 2025 | 1,367 億 | 1,300 億 |
| 2026 | 1,813 億 | 1,300 億 |
撥補金額:勞動部新聞稿(2023-12-28、2025-01-21)與 115 年大事紀。2023、2024 年各含疫後特別預算 100 億元,2025 年由 2020 到 2025 年合計 3,870 億元反推,
2026 年是預算數(含韌性特別預算 100 億元,截至 2 月已撥 600 億元)。推估缺口:110 年度精算報告表 5-4,不含投資收益。
拿 2021 年那次的推估來對照,2024、2025 年的撥補跟當時估的缺口差不多。照當時的推估,2026 年缺口會到 1,813 億元,撥補是 1,300 億元。
113 年度那次精算推估,2024 到 2031 年的保費收入會比上一次估的多約 2,800 億元,平均一年三百多億元。不過那也是推估,實際收支要看勞保局之後公布的統計。撥補要年年編,而且要跟著缺口一起長大,基金才撐得住。
撥補以前每年編多少看預算,2026 年 1 月公布的勞工保險條例修正把它寫進了法律。第 66 條加了一段:
由中央主管機關依政府財政及本保險財務狀況,每年編列預算撥補之;遇當年度保險費收入少於保險給付支出之情形,
中央政府應有適當經費撥入或補助。
第 69 條則改成兩句:
本條例中華民國一百十四年十二月三十日修正之條文施行後,中央主管機關應至少每三年檢討本保險財務。
條文出處:全國法規資料庫〈勞工保險條例〉,2026 年 1 月 21 日總統令修正公布第 29、66、69 條,依第 79 條自公布日施行。
所以會倒嗎:真正要擔心的是規則會改
照現在的法律,基金用完之後不夠的部分由中央政府付。從這個角度,勞保不會像一家公司那樣倒閉、從此不付錢。
但有兩件事要放在一起想:
- 政府的錢也是大家的錢。撥補來自中央政府預算,也就是稅收或舉債。推估缺口一年幾千億元的時候,
這筆錢要從別的支出擠出來,或由未來的納稅人負擔。 - 法律保證會付,沒有保證規則不改。同一次修法要求至少每三年檢討財務。檢討的結果可能是調整費率、
請領年齡、給付的計算方式,這些都要修法,但都在可能的範圍內。勞保的請領年齡本來就已經從 60 歲一路往上調,2026 年到 65 歲。
所以比較準確的說法是:勞保大概不會「領不到」,但你現在試算出來的金額,是用現行規則算的,二三十年後的規則可能不一樣。
離退休越遠,這個不確定性越大。
2012 年那一波一次請領
擔心勞保倒,最直接的反應是趕快把錢領出來。勞保局的統計裡看得到一次很明顯的搶申請:
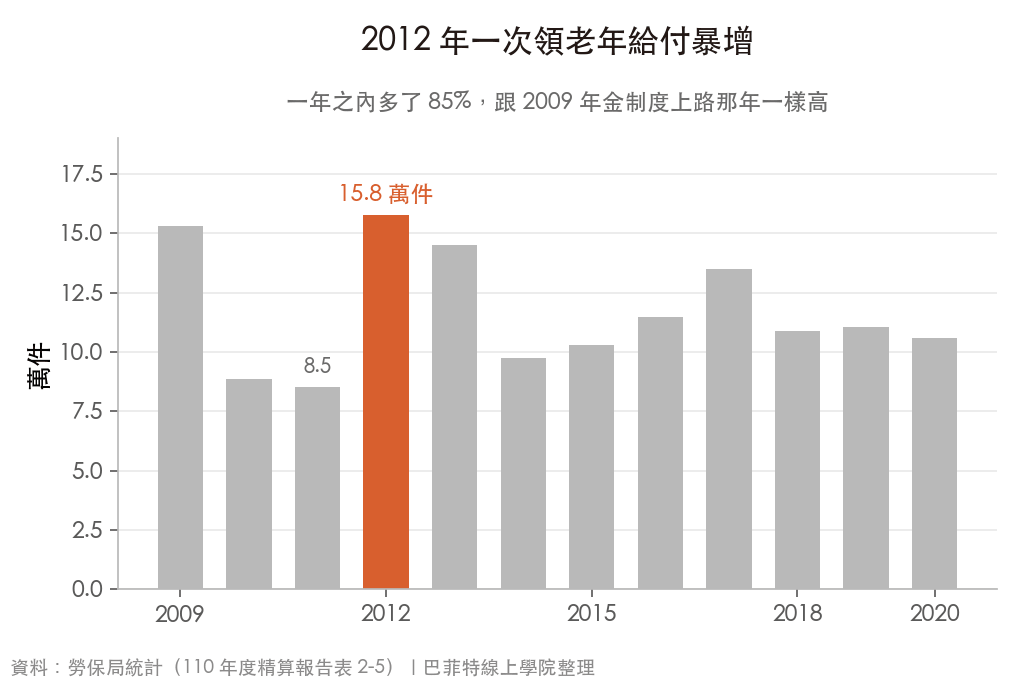
2011 年一次領老年給付(含老年一次金)的有 85,334 件,2012 年變成 157,794 件,一年多了 85%。
同一年第一次領老年年金的也從 7.2 萬件跳到 13.2 萬件。年度統計看不出每個人申請的原因,
但 110 年度精算報告自己寫,國人擔心勞保財務危機、請領老年給付的人數金額增加,是 2017 年提前收不抵支的原因之一。
那兩年(2012、2013)勞保的給付也短暫超過保費收入,2009 到 2016 年之間只有這兩年入不敷出。
以後能一次領的人會越來越少:可以在月領和一次領之間選的,只有 2008 年底以前就有勞保年資的人,
2009 年以後才加保的人,年資滿 15 年只能月領,未滿 15 年才領一次金。113 年度精算也提到一次請領的人數和金額在減少。
不過提早請領年金一樣會把支出往前拉,搶申請的壓力沒有因此消失。
擔心勞保的人可以先做的三件事
- 先查自己的數字。勞保局網站的「勞工保險老年給付及勞工退休金月退休金整合試算」可以算出你照現行規則能領多少。
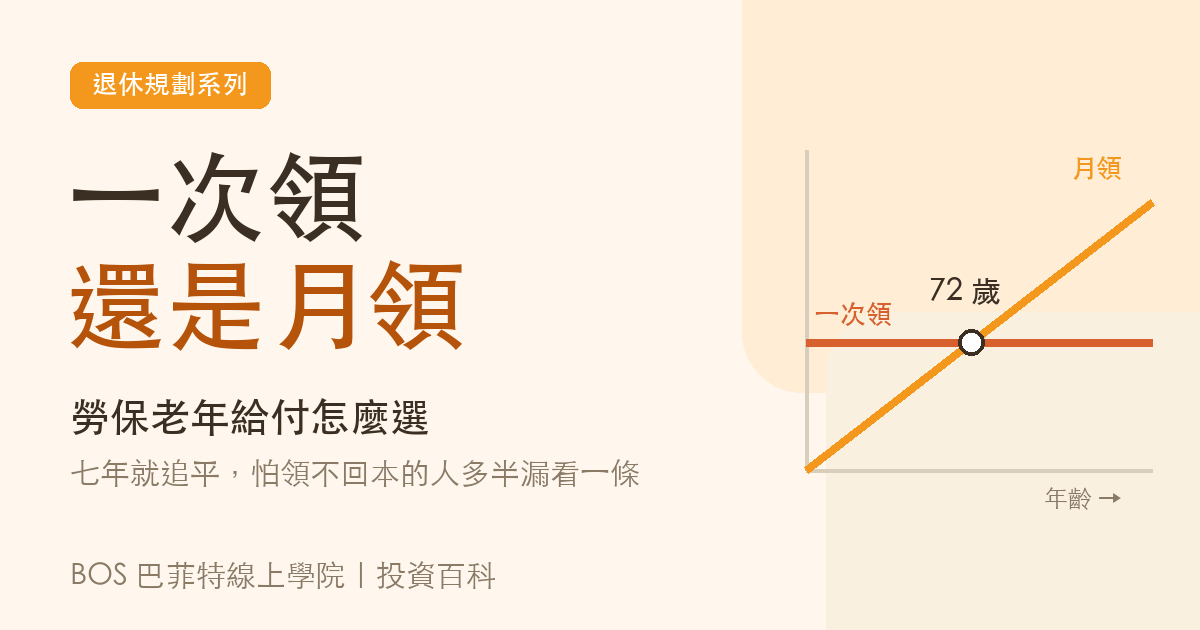
沒有自己的數字,擔心也無從下手。 - 別因為怕倒就提早領。能一次領的人,先比一比一次領和月領差多少(試算方法見〈勞保一次領還是月領〉)。
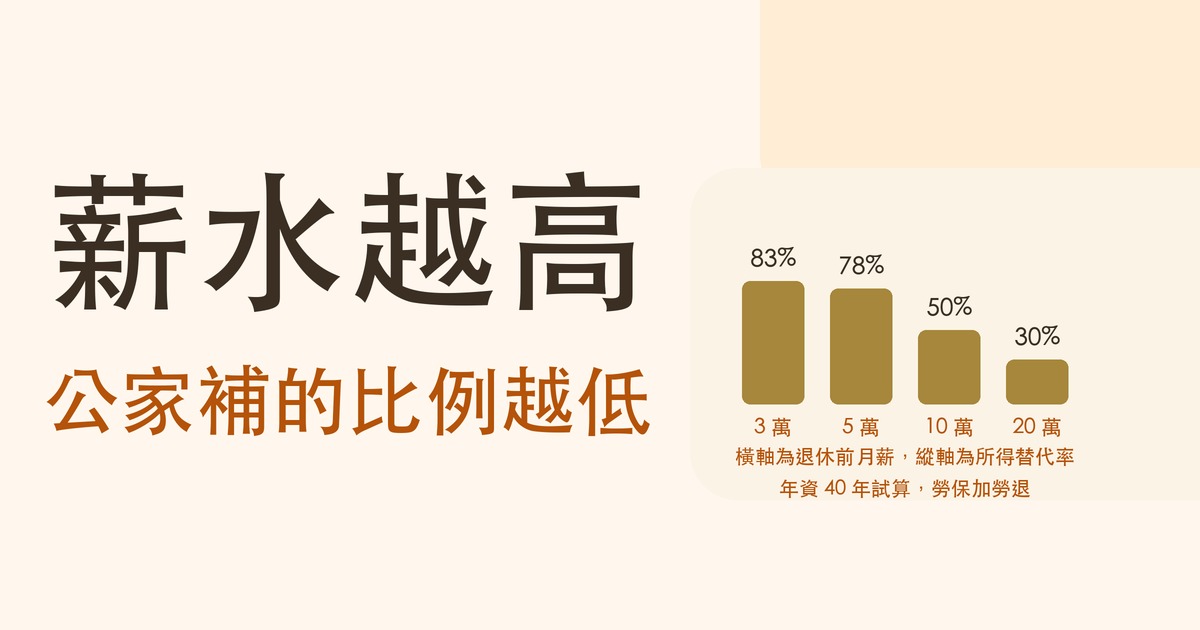
月領想提前,每提前一年少 4%,最多少 20%,這個折扣跟著你一輩子。 - 把勞保當成退休收入的一部分。算出勞保加勞退大概能接上原本薪水的幾成(所得替代率),
不夠的部分要靠自己的投資補,補多少可以用4% 法則回推。將來規則如果改了,緩衝也是靠這一部分。
常見問題
勞保會倒嗎?
勞保基金的錢有可能用完,但「用完」不等於停發。勞工保險條例 2026 年 1 月公布修正,第 69 條寫明勞保財務由中央政府負最後支付責任,第 66 條也把政府每年編預算撥補寫進法律。比較實際的風險是給付規則被調整,例如請領年齡、計算方式或費率,而不是某一天突然領不到。
勞保哪一年破產?
勞保局委託的 113 年度精算報告推估,如果不把政府未來的撥補算進去,基金累積餘額會在民國 120 年(2031 年)出現負值。這個年份一直在變:2017 年底為基準的精算說 2026 年,2020 年底為基準說 2028 年,2023 年底為基準延到 2031 年,延後主要靠政府撥補與投保人數、薪資增加。
基金用罄之後還領得到嗎?
照現行法律,基金不夠付的部分由中央政府負責,所以不會因為基金用完就停發。第 69 條寫的是「由中央政府負最後支付責任」。這筆錢來自中央政府的預算,也就是稅收或舉債。法律保證的是政府會付,沒有保證給付規則永遠不改,同一次修法也要求主管機關至少每三年檢討一次勞保財務。
政府已經撥補多少錢?
從 2020 年第一次撥補 200 億元開始,到 2025 年合計 3,870 億元(勞動部數字),2026 年再編 1,300 億元(含特別預算 100 億元),七年編列合計 5,170 億元。2024 年起每年都是 1,300 億元的規模。
怕勞保倒,要不要趁早一次領?
多數人沒得選。一次請領老年給付只有 2008 年底以前就有勞保年資的人才能選,2009 年以後才第一次加保的人,年資滿 15 年只能月領。能選的人,也要先算清楚一次領和月領差多少,提早請領年金每提前一年少 4%,最多少 20%,這個折扣是一輩子的。
為什麼破產年份延後了,缺口反而變大?
因為兩個數字量的東西不一樣。用罄年份看的是帳上的錢什麼時候用完,政府每年撥補就能把它往後推。缺口(未提存精算負債)看的是未來要付的錢折回今天,扣掉帳上的錢還差多少,從 2020 年底的 10.29 兆元增加到 2023 年底的 13.23 兆元,因為實際收的費率一直低於收支相等需要的費率。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 所得替代率是什麼?兩百萬人的實際平均是五成,和一個八十四歲才出現的斷點
 退休後每月可以領多少?4% 法則怎麼算,和實測下撐不住的兩種情況
110 年度報告表 2-1、2-2、2-5(勞保局統計)與表 5-4(未來 50 年現金流量推估);勞動部新聞稿(2023-12-28、2025-01-21)
與 115 年大事紀;全國法規資料庫〈勞工保險條例〉;勞保局網站公告之普通事故保險費率。數據查證於 2026 年 10 月。
精算推估建立在報告當時的假設上,不是預測。本文為投資教育內容,不構成投資或退休規劃建議,
個人能領多少請以勞保局試算與核定為準。