Coast FIRE(滑行式財務自由)是指:年輕時先存到一筆夠大的錢,之後就不再存退休金,讓這筆錢靠複利自己長,到退休那年剛好長成足夠養老的金額。在那之前,你只要工作賺到當下的生活費就好。要先存多少,是把退休時需要的錢,照扣掉通膨之後的預期報酬率,往回折算到今天。Barista FIRE 是另一種折衷:不全職工作,用兼職收入補一部分生活費,投資只要負責剩下的部分。Coast 數字對報酬率假設非常敏感,算出來的金額要當下限看,不能當保證。
下面直接回答這幾題
Coast FIRE 是什麼?跟 FIRE 差在哪?
FIRE 是 Financial Independence, Retire Early 的縮寫,意思是財務獨立、提早退休。最常見的算法是:存到每年生活費的 25 倍,之後每年從投資裡提領 4% 過日子,就可以不必再工作。這個 25 倍和 4% 的前提是什麼、哪些情況會失靈,在〈4% 法則的 98 年實測〉有完整的檢驗。
問題是 25 倍很多。每年生活費 64 萬,就要 1,600 萬,多數人要存到四、五十歲以後才有可能。所以有人拆出兩種比較容易做到的版本:
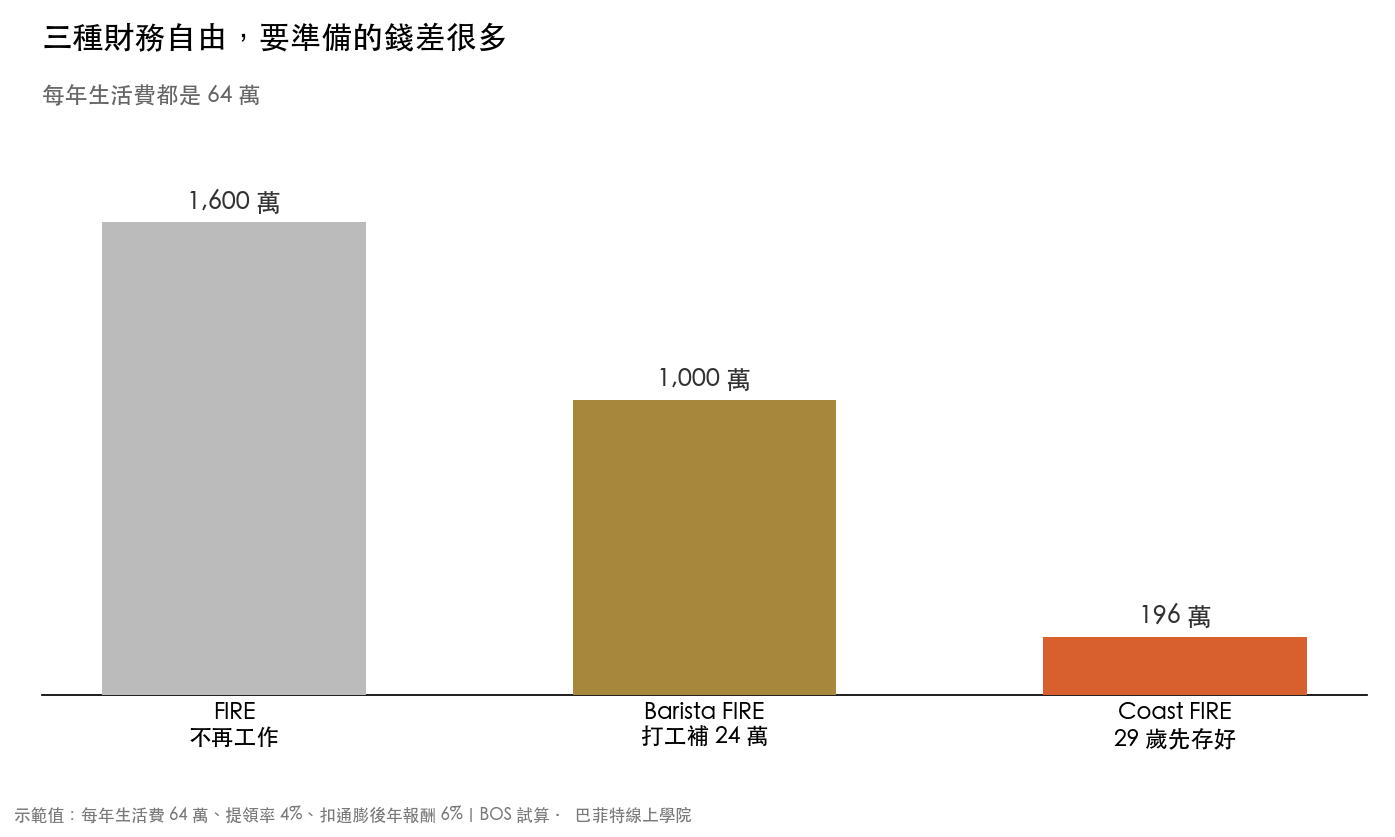
- FIRE:存到 1,600 萬,從此不必工作。
- Barista FIRE:每年兼職賺 24 萬補生活費,投資只要負責剩下的 40 萬,準備 1,000 萬。
- Coast FIRE:29 歲先存到 196 萬,之後不再存退休金,繼續全職或換一份比較輕鬆的工作,只要賺得到當下的生活費就好,65 歲時這筆錢會自己長到 1,600 萬。
Coast 的英文意思是「滑行」,像騎腳踏車騎到坡頂之後不用再踩,靠慣性一路滑到終點。它沒有讓你提早不工作,換到的是不必再為退休存錢的自由:可以去做薪水比較低但比較想做的工作,或少加一點班。
Coast FIRE 要存多少?怎麼算
算法如下:
- 先算退休時要多少:每年生活費 × 25(等於用 4% 提領)。生活費 64 萬,就是 1,600 萬。65 歲退休、撐 30 年,剛好是 4% 法則原本測的情境,打算更早完全退休的話,要撐的年數更長,提領率要調低。
- 再往回折算到今天:除以(1+扣通膨後年報酬)的「離退休年數」次方。29 歲到 65 歲是 36 年,假設扣掉通膨後每年賺 6%,36 年會長成 8.15 倍,1,600 ÷ 8.15 約等於 196 萬。
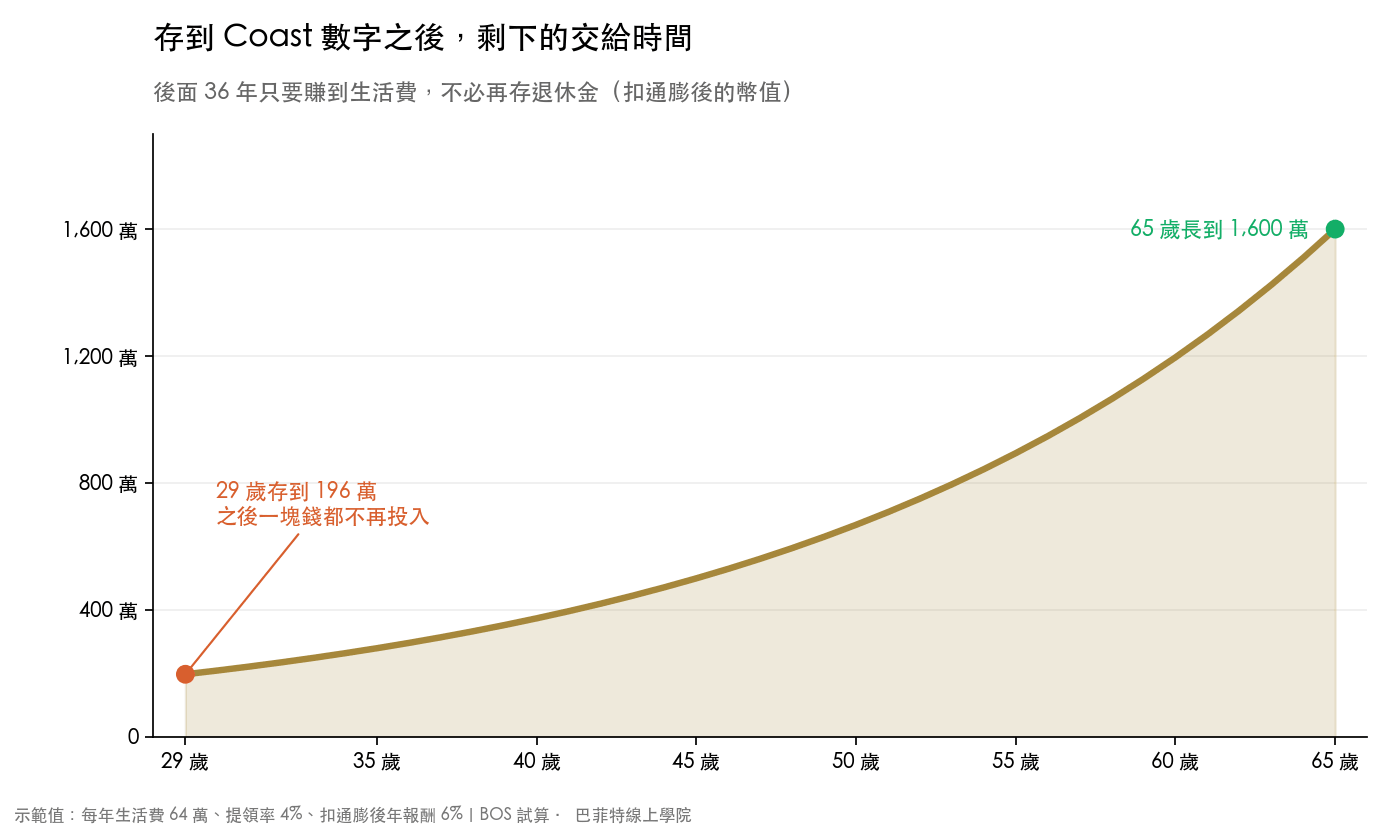
為什麼要用「扣掉通膨」的報酬?因為生活費 64 萬是今天的物價,36 年後同樣的生活要花更多錢。用扣掉通膨的報酬去算,算出來的 1,600 萬就是「今天的 1,600 萬」,不用再另外換算。如果直接拿含通膨的名目報酬(例如 9%)去算,Coast 數字會被嚴重低估。
報酬率假設差一點,數字就差很多。同樣是 29 歲、65 歲退休、要 1,600 萬:
| 扣通膨後年報酬 | 29 歲要先存到 |
|---|---|
| 4% | 390 萬 |
| 5% | 276 萬 |
| 6% | 196 萬 |
| 7% | 140 萬 |
報酬率每少 1 個百分點,要先存的錢就多四成左右(6% 要 196 萬,5% 要 276 萬)。36 年的複利會把一點點假設的差距放得很大,所以 Coast 數字怎麼算都只是估計,算出來的金額要當成「至少要有」,而不是「剛好夠」。
越晚開始要存越多
同樣 65 歲退休、要 1,600 萬,起跑年齡不同,要先存到的錢差很多:
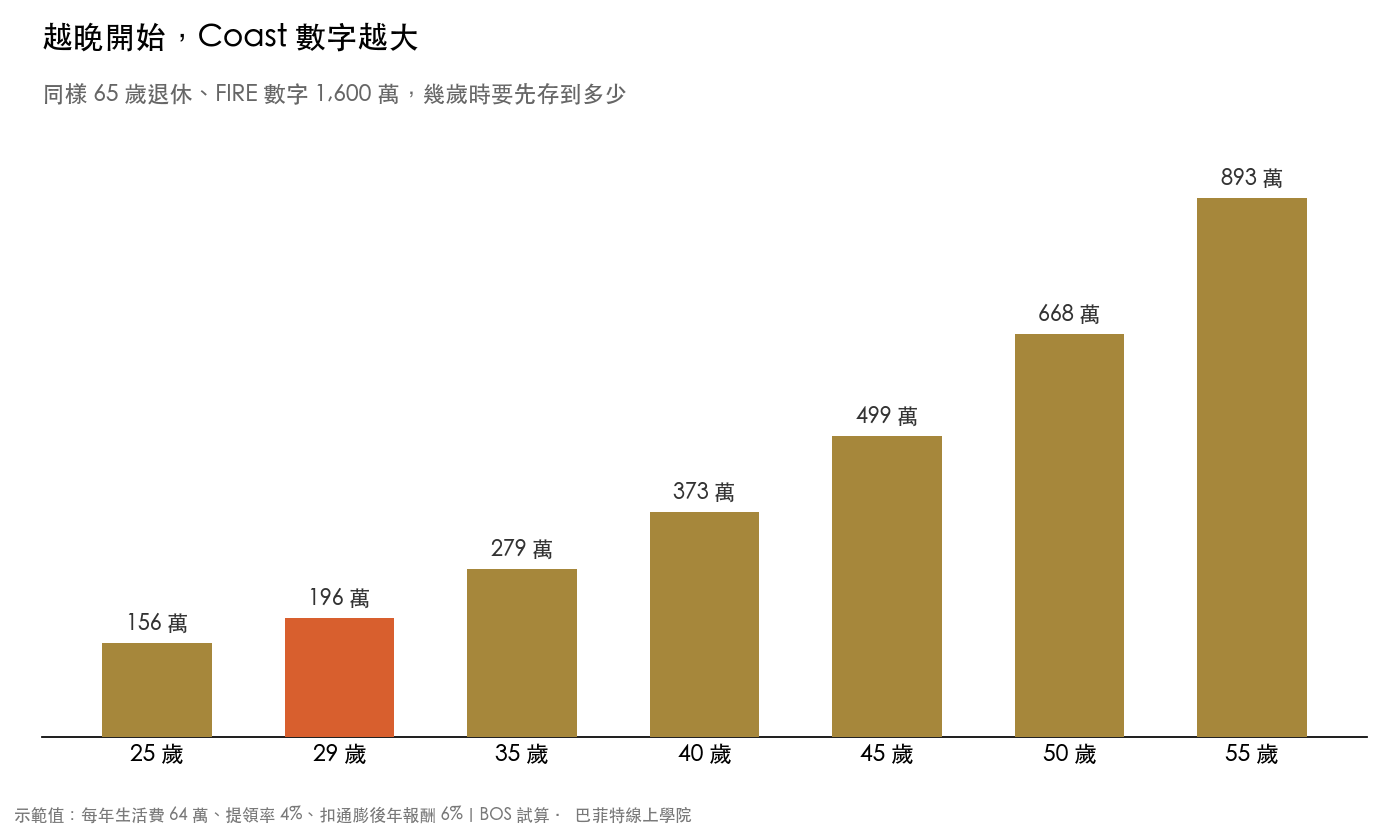
為什麼差這麼多?因為越晚開始,留給複利的年數越少。25 歲只要 156 萬,40 歲要 373 萬,55 歲要 893 萬。Coast FIRE 特別適合年輕人當目標,到了五十幾歲,離退休只剩十年,複利能幫的忙有限,55 歲要先存的已經超過 FIRE 數字的一半。
BOS 回測:美股每一段 36 年,真的長得到嗎?
上面的計算假設每年固定賺 6%,實際的市場不會這麼平順。拿美股從 1871 年以來的資料(含股息、扣掉通膨),算每一個起跑年份往後 36 年,一筆錢實際長成幾倍:
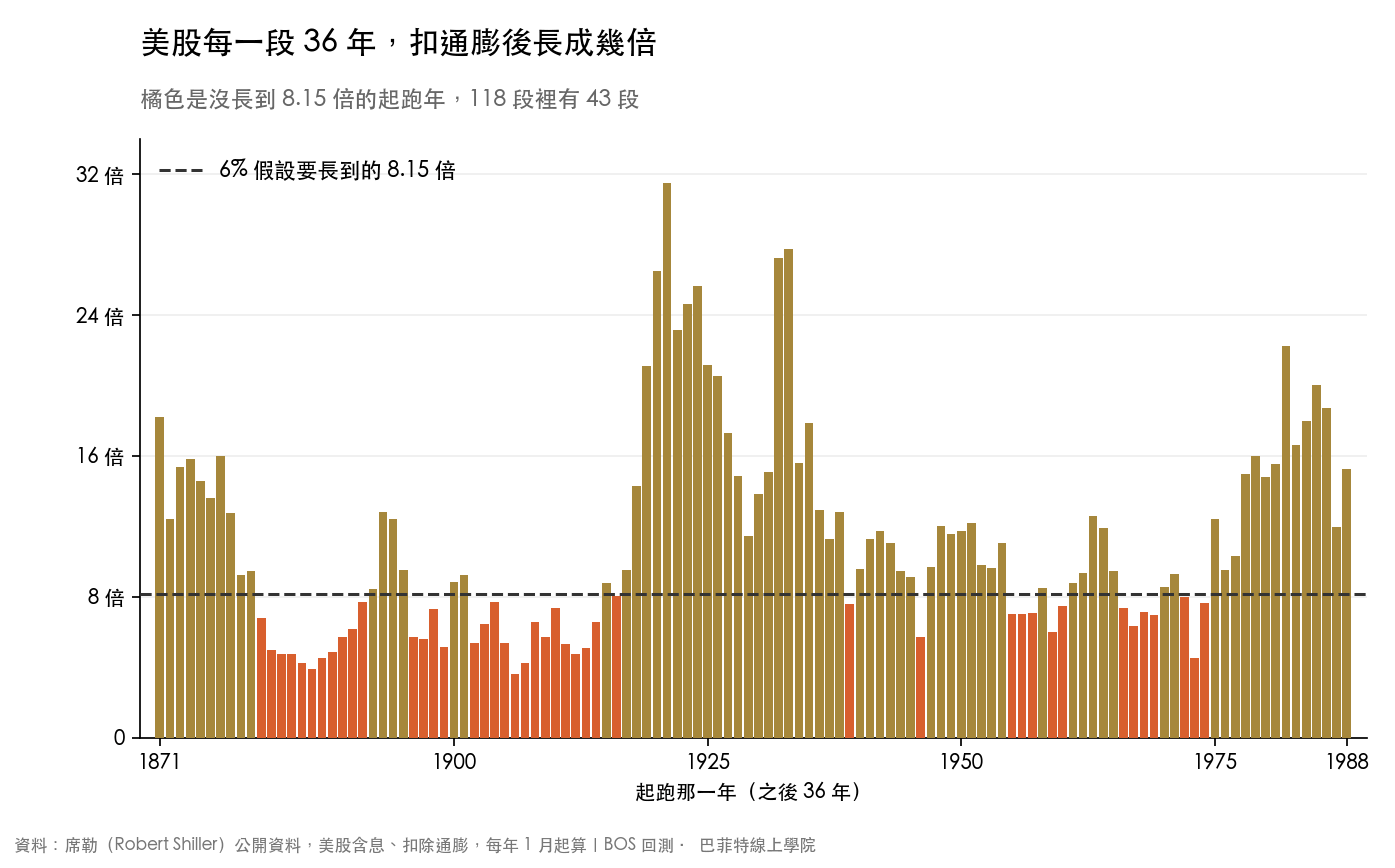
118 個起跑年份裡,有 75 段(64%)長到了 8.15 倍以上,中位數是 9.55 倍。6% 這個假設在美股歷史上大多數時候做得到,但大約每三段就有一段做不到。
最差的是 1906 年起跑,36 年只長了 3.62 倍。前 15 年碰上一次大戰前後的高通膨,扣掉通膨之後幾乎原地踏步,1921 年甚至只剩 0.75 倍。之後一路漲上去,中間又經歷大蕭條,終點 1942 年正好落在二次大戰期間的低檔,比 1937 年的 5.92 倍少了將近四成。照這條路走,29 歲存好的 196 萬,65 歲只會變成 711 萬,不到目標的一半。換算回來,要在那段歷史裡滑到 1,600 萬,一開始得先存 442 萬。最好的 1921 年起跑長了 31.49 倍,最好和最差差了將近九倍。
讀這張圖時要記得:
- 每一段幾乎重疊:1900 年起跑和 1901 年起跑的兩段,有 35 年是同一段行情,118 段不是 118 次獨立的試驗,真正互不重疊的 36 年,從 1871 年到現在只有 4 段。這張圖告訴你「結果會落在多寬的範圍」,不是精確的機率。
- 美國是事後看來表現最好的市場之一:用美股回頭看,等於挑了一個贏家來檢驗。其他國家的股市,有些幾十年的實質報酬遠低於美國。再加上回測沒扣稅和費用,「三段有兩段做到」要當成偏樂觀的上限看。
比較穩健的做法是多存一些緩衝。以這 118 段來看,想讓九成的起跑年份都長到 1,600 萬,29 歲要先存約 312 萬,想讓四分之三做到,要約 228 萬(有起跑年份重疊和美國贏家偏誤,只能當參考)。另一種做法是到了 Coast 之後仍然小額繼續投入,不要一到門檻就完全停手。
Barista FIRE 是什麼?
Barista 是咖啡師的意思,這個名字來自一種想像:離開全職工作,去咖啡店之類的地方打工,薪水不高,但夠補一部分生活費,在美國有時還能保住雇主提供的醫療保險。
它的算法是把兼職收入先扣掉:每年生活費 64 萬,兼職一年賺 24 萬,投資只要負責 40 萬,用 4% 提領就是 40 × 25=1,000 萬,比完整的 1,600 萬少了 600 萬。
Barista FIRE 和 Coast FIRE 的分野在於有沒有開始從投資裡拿錢。Coast 是先存好、不動它、等它長大,在那之前生活費全靠工作。Barista 是已經開始從投資裡提領,只是提得比較少,兼職收入負責補足。兩種都有同一個前提:那份收入要靠得住。兼職工作找不到、身體出狀況怎麼辦?缺口就要從投資裡拿,提領率會被墊高。
Barista 的人通常四、五十歲就離開全職,提領期比一般退休長很多。〈4% 法則〉那篇用股六債四實測,4% 提領撐 40 年的失敗率是 15.3%、撐 50 年是 24.5%,所以 1,000 萬這個數字要再加上兩個前提:兼職要一直做下去,提領率最好比 4% 再調低一些。
台灣人算的時候要多注意的事
勞保年金與勞退可以先扣掉。65 歲以後的生活費,有一部分會由勞保老年年金和勞退個人帳戶支應。先估這兩筆每年能領多少,從生活費扣掉,FIRE 數字和 Coast 數字都會跟著變小。如果到了 Coast 之後打算換成薪水比較低的工作,勞保和勞退要用降薪之後的薪水估,不要用現在的。勞保要一次領還是月領、勞退要不要自提,可以看〈勞保一次領還是月領〉與〈勞退自提划算嗎〉。
買美股要先扣掉股息的預扣稅。上面的回測沒有扣任何稅費。直接持有美股的台灣投資人,股息會先被美國預扣 30%。假設股息殖利率 2%,等於每年少 0.6 個百分點,扣通膨報酬從 6% 變成 5.4%,29 歲要先存的錢就從 196 萬變成 241 萬。最新的協定進度在〈台美租稅協定進度到哪了〉。
匯率和兩地物價也會讓結果偏離。回測是用美元、扣美國的通膨算的,你在台灣花的是台幣,36 年間匯率和台美兩地物價的差距,都會讓實際結果跟上面的圖不一樣。
「不再投入」不等於「可以動用」。Coast FIRE 的計算假設這筆錢 36 年都放著不提領。中途拿去買房、救急,滑行就斷了。所以達到 Coast 數字之前,最好先準備好緊急預備金,跟退休這筆錢分開放。
Coast FIRE 計算機
Coast FIRE 計算機:我現在要先存到多少
常見問題
Coast FIRE 是什麼意思?
Coast FIRE(滑行式財務自由)是指年輕時先存到一筆錢,之後不再為退休存錢,讓這筆錢靠複利自己長,到退休那年剛好長成足夠養老的金額。在那之前仍然要工作,但只需要賺到當下的生活費。
Coast FIRE 要存多少錢?
先算退休時需要的錢(每年生活費 × 25,等於 4% 提領),再除以(1+扣通膨後年報酬)的「離退休年數」次方。每年生活費 64 萬、29 歲到 65 歲、扣通膨後年報酬 6%,退休時要 1,600 萬,29 歲時要先存到約 196 萬。
Coast FIRE 和 FIRE 差在哪?
FIRE 是存到足夠的錢之後完全不必工作,Coast FIRE 是存到一個比較小的數字之後不必再存退休金,但仍然要工作付當下的生活費。Coast FIRE 換到的是不必再為退休存錢的自由,沒有讓人提早退休。
Barista FIRE 是什麼?
Barista FIRE 是離開全職工作,用兼職收入補一部分生活費,投資只負責剩下的部分。每年生活費 64 萬、兼職賺 24 萬,投資只要負責 40 萬,用 4% 提領要準備 1,000 萬,比完整的 FIRE 少 600 萬。
Coast FIRE 的報酬率要填多少?
要填扣掉通膨之後的報酬率。美股 1871 到 2024 年每一段 36 年的扣通膨含息報酬,中位數長成 9.55 倍,換算每年約 6.5%,最差的一段每年只有約 3.6%,約三分之一的時段沒達到 6%。報酬率每少 1 個百分點,要先存的錢就多四成左右,想保守一點可以填 4% 到 5%。
達到 Coast FIRE 之後就可以完全不存錢嗎?
可以不再為退休存錢,但要有兩個前提:這筆錢後面幾十年都不動用,而且一直有收入付得起生活費。歷史上最差的一段 36 年,美股扣通膨後只長了 3.62 倍,所以建議多存一些緩衝,或繼續小額投入。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 退休後每年可以領多少?