最大跌幅是「從最高點算下來,最深跌到哪裡」。英文叫 maximum drawdown,常簡稱 MDD。它記錄的是最壞的那次,不是平均狀況,所以只要期間夠長,這個數字只會往深的方向走。
「多少算合理」沒有絕對答案,因為它先被你測了幾年決定。美股大盤 1928 年以來,把所有起點都算過一遍,1 年的最大跌幅中位數是 -12.4%,5 年 -28.5%,10 年 -33.9%,20 年 -48.2%。同一個市場,只是看的窗口變長。
這不是因為剛好測到 1929 或 2008。把每日漲跌隨機打散、重複 100 次,崩盤的先後順序完全被破壞之後,這條線幾乎沒動:1 年 -15.9%、10 年 -38.7%、30 年 -51.1%。越測越深是走勢本身的性質,不是運氣不好。
所以看到一個最大跌幅,第一個要問的是「測幾年」。那斯達克 100 從 2004 年起算是 -53%,把 2000 年一起算進來是 -83%。同一檔基金,兩個數字差 30 個百分點。
能拿來用的判準有兩個。一是跟同期的大盤比:2002 年以來股六債四是 -29.8%,同期全股票 -55.2%,等於大盤的五成四。二是回本的數學:跌 50% 要漲 100% 才回得去,1929 年那次名目上花了 22 年。
文章目錄
最大跌幅是什麼:從最高點算下來的那段
最大跌幅的算法比多數指標都直白。每一天,先問「到今天為止,帳戶最高曾經到過多少」,再看今天離那個高點差多遠。把每一天的差距記下來,其中最深的那天,就是這段期間的最大跌幅。
最大跌幅量的是深度,水下時間量的是長度,兩者會分開。
簡單定義:最大跌幅是一段期間內,帳戶從歷史高點掉到最低點的最大幅度,用百分比表示。它是極值,回答的是「最壞那一次有多壞」,不是「平常會跌多少」。下面所有數字取自 1928 年 1 月至 2026 年 8 月的美股資料,股債配置的部分是 2002 年 7 月以後。
它為什麼比波動度受歡迎,原因也很實際。波動度是一個統計上的離散程度,多數人對「年化波動 15%」沒有身體感覺。但「你的六百萬變成兩百七十萬」是看得懂的。夏普比率那篇提到的那把尺量的是震盪,最大跌幅量的是最痛的一刻。
也因為它是極值,它繼承了所有極值統計量的毛病:只由一個時點決定。整段期間幾千個交易日,最後只有最低的那天算數。換一批資料、換一個起點、少測一年,這個數字就可能整個換掉。下一節就是在講這件事。
BOS 回測:測越久,跌幅只會更深
先把假設講清楚,這一節的數字才有得讀。用的是標普 500 指數的日收盤,1928 年 1 月到 2026 年 8 月,共 98.6 年。指數本身不含股息,跌幅會算得比含息的實際帳戶深一點點,這個方向後面會用資料校正。跌幅一律以日收盤對日收盤計算,不用盤中的最高最低價。
做法是這樣:拿一個固定長度的窗口,比如 5 年,從 1928 年開始一路往後滑,每個起點都算一次那 5 年之內的最大跌幅,最後取所有起點的中位數。長度換成 1 年、3 年、10 年、20 年、30 年,各做一次。
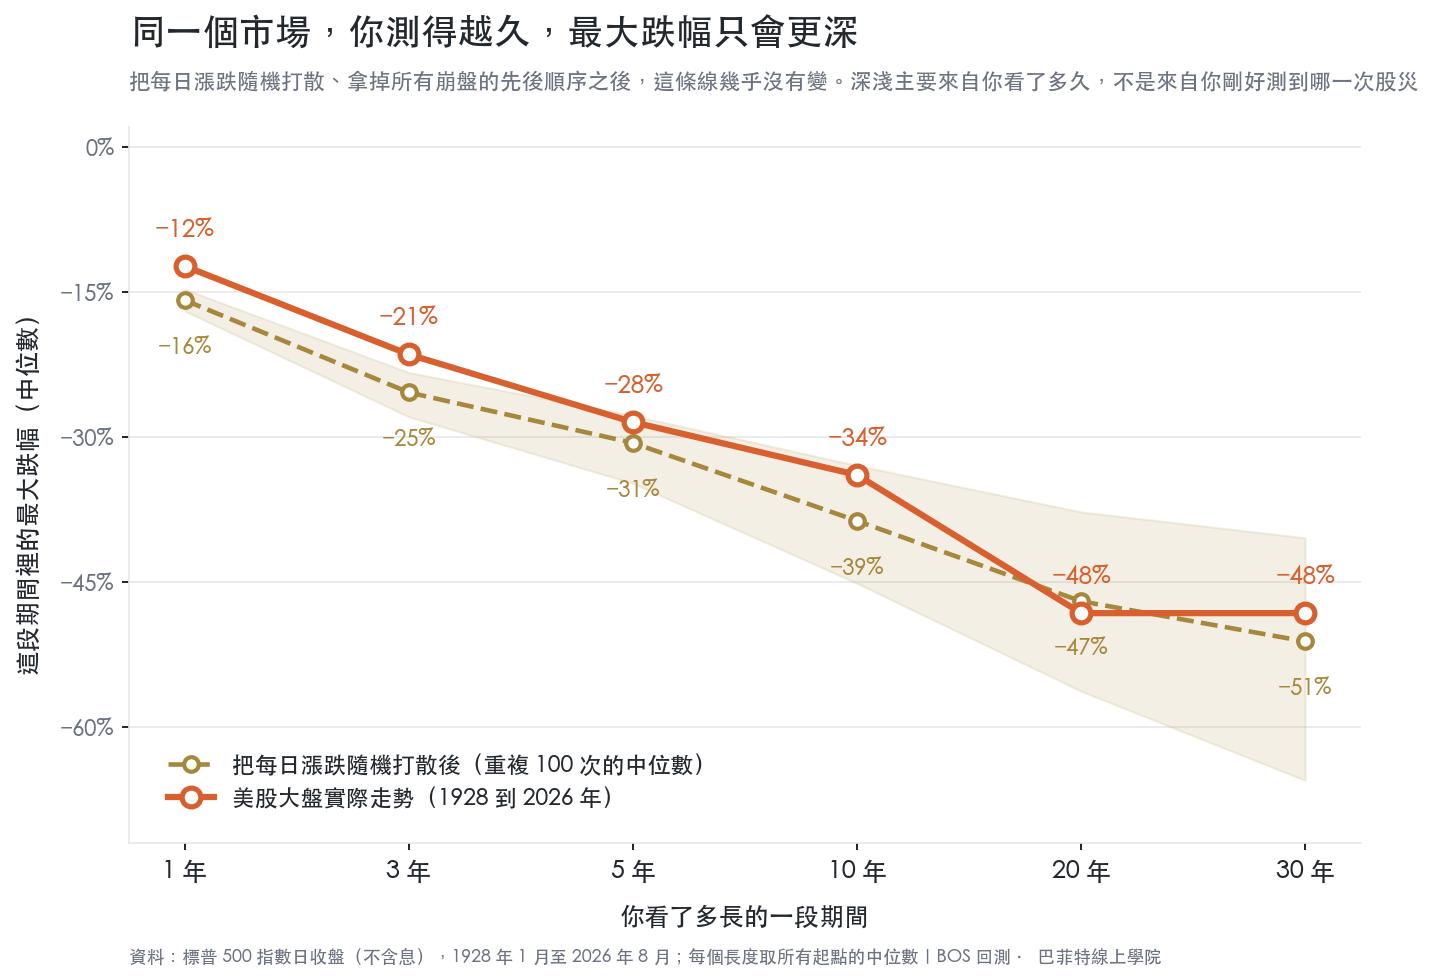
橘線是實際走勢,金色虛線是把每日漲跌隨機重排 100 次後的中位數,陰影是那 100 次的落點範圍。
| 你看了多長一段 | 實際走勢 | 把漲跌打散後 |
|---|---|---|
| 1 年 | -12.4% | -15.9% |
| 3 年 | -21.5% | -25.4% |
| 5 年 | -28.5% | -30.6% |
| 10 年 | -33.9% | -38.7% |
| 20 年 | -48.2% | -47.0% |
| 30 年 | -48.2% | -51.1% |
這裡有一件容易被誤會的事。看到「越測越深」,直覺會說:那當然,因為測 30 年一定會涵蓋 1929 和 2008。這個解釋聽起來很順,但它是錯的,而且可以直接驗。
驗法是把每日漲跌隨機打散。拿同一批日報酬,順序完全打亂再重新接成一條走勢,重複 100 次。這樣做之後,1929 年連續三年的崩跌會被切碎散到 98 年的各個角落,任何「一波跌到底」的結構都不存在了。結果就是表格右欄:那條線幾乎沒有變,甚至更深一點。
所以原因其實是什麼。窗口拉長,等於多給了市場好幾千次機會去創一個新低。任何會上下震盪的東西,看得越久就越可能在某一天離高點特別遠。這跟市場有沒有崩盤無關,是機率本身的形狀。
打散之後的數字在多數長度上比實際更深,這點也值得記一句。原因是打散破壞了真實市場的「大跌之後容易再大跌,回升時也一路回升」這種聚集現象,把它換成一天一天獨立擲骰子。真實走勢裡的反彈幫忙補了一些回來。
換一組資料結論一樣。改用含息的美國大盤指數型基金、1993 年以後那 33 年,1 年是 -10.1%、5 年 -33.7%、10 年 -47.5%,一樣是單調往深處走,只是這段期間剛好裝了兩次腰斬,每一格都比 98 年版本更難看。
同一個策略,換個算法數字就變了
除了測幾年,還有三個設定會讓同一份資料算出不同的最大跌幅。看別人的回測報告時,這三個是要先確認的。
一、起點在哪裡
這是差最多的一個。那斯達克 100 指數型基金從 2004 年 11 月起算,最大跌幅是 -53.4%;把它自己完整的歷史從 1999 年算起,是 -83.0%。同一檔基金、同一套算法,只是起點差了五年半,數字差了將近 30 個百分點。
這也是為什麼「某某策略最大跌幅只有 15%」這種宣稱,在不知道測試期間之前完全沒有資訊量。一個 2010 年以後才開始測的策略,本來就沒有機會遇到腰斬。
二、用日資料還是月資料
用月底的淨值算,等於忽略了月中發生的所有事。同一套資料:
| 算法 | 美國大盤 | 股六債四 |
|---|---|---|
| 日收盤對日收盤 | -55.2% | -29.8% |
| 週收盤 | -54.6% | -29.2% |
| 月底對月底 | -50.8% | -26.8% |
月頻比日頻淺了 4.4 個百分點與 3.0 個百分點。差距不算大,但方向是固定的:月資料永遠只會比日資料淺,不會反過來。很多學術論文與策略報告用月資料,數字天生就漂亮一點。
三、含不含股息
指數的價格不含股息,實際持有會收到配息。金融海嘯那一段,標普 500 指數本身跌 -56.8%,含息的總報酬是 -55.2%,差 1.6 個百分點。2022 年那次是 -25.4% 對 -24.5%。方向也是固定的:含息一定比較淺,只是幅度不大,因為股息一年只有百分之一點多。
把這三項合起來看,同一個策略,用「2010 年起、月資料、含息」報出來的最大跌幅,跟用「1999 年起、日資料、不含息」報出來的,可以是完全不同的兩個世界。這不需要任何人造假,只要沒說清楚就會發生。
BOS 回測:八種資產放在同一段期間比
知道了期間會決定數字,比較的做法就只有一條路:把所有東西放進同一段期間。這裡取八種資產都有資料的最長共同區間,2004 年 11 月到 2026 年 8 月,中間包含金融海嘯、2020 年疫情與 2022 年升息。全部用含息還原的總報酬。
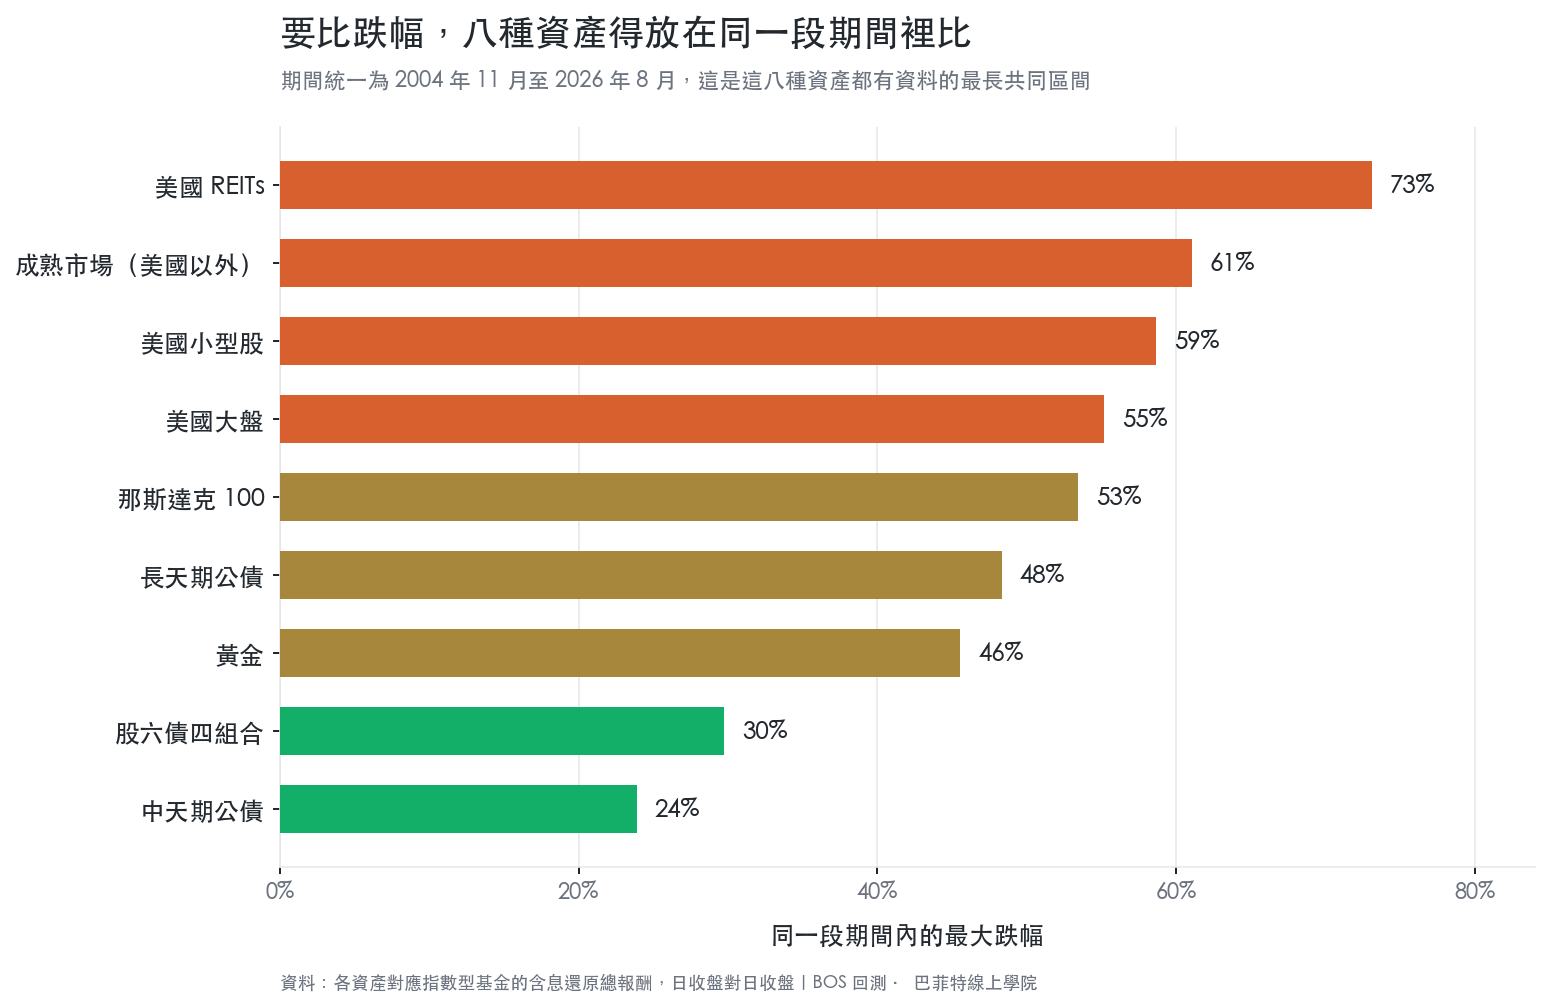
同一段期間內的最大跌幅,由淺到深排列。
幾個值得停一下的地方。
REITs 的 -73.1% 比股票還深。不動產給人的印象是穩,但這類商品在金融海嘯那次的跌幅遠超過大盤。名字裡有不動產,跌起來不像不動產。
長天期公債的 -48.4% 接近股票。債券被歸在保守那一類,指的是信用風險,不是價格波動。2020 年之後那一波升息,讓長債走出了跟股災同一個量級的跌幅,這件事在防禦性資產那篇有逐段的對照。
黃金的 -45.6% 也不小。它在股災時常常是幫得上忙的那個,但它自己也會有長達數年的低潮期。
反過來說,這張圖沒有告訴你的是報酬。中天期公債的跌幅最淺,但同期年化只有 3.5%。單看跌幅選資產,會直接選到報酬最差的那個。
BOS 回測:股票放多少,最痛的那段就有多痛
對多數人來說,能調的旋鈕其實只有一個:股票放多少。這裡把股票比重從 100% 一路降到 0%,其餘放中天期美國公債,每年底調回原比重,期間是 2002 年 7 月到 2026 年 8 月。
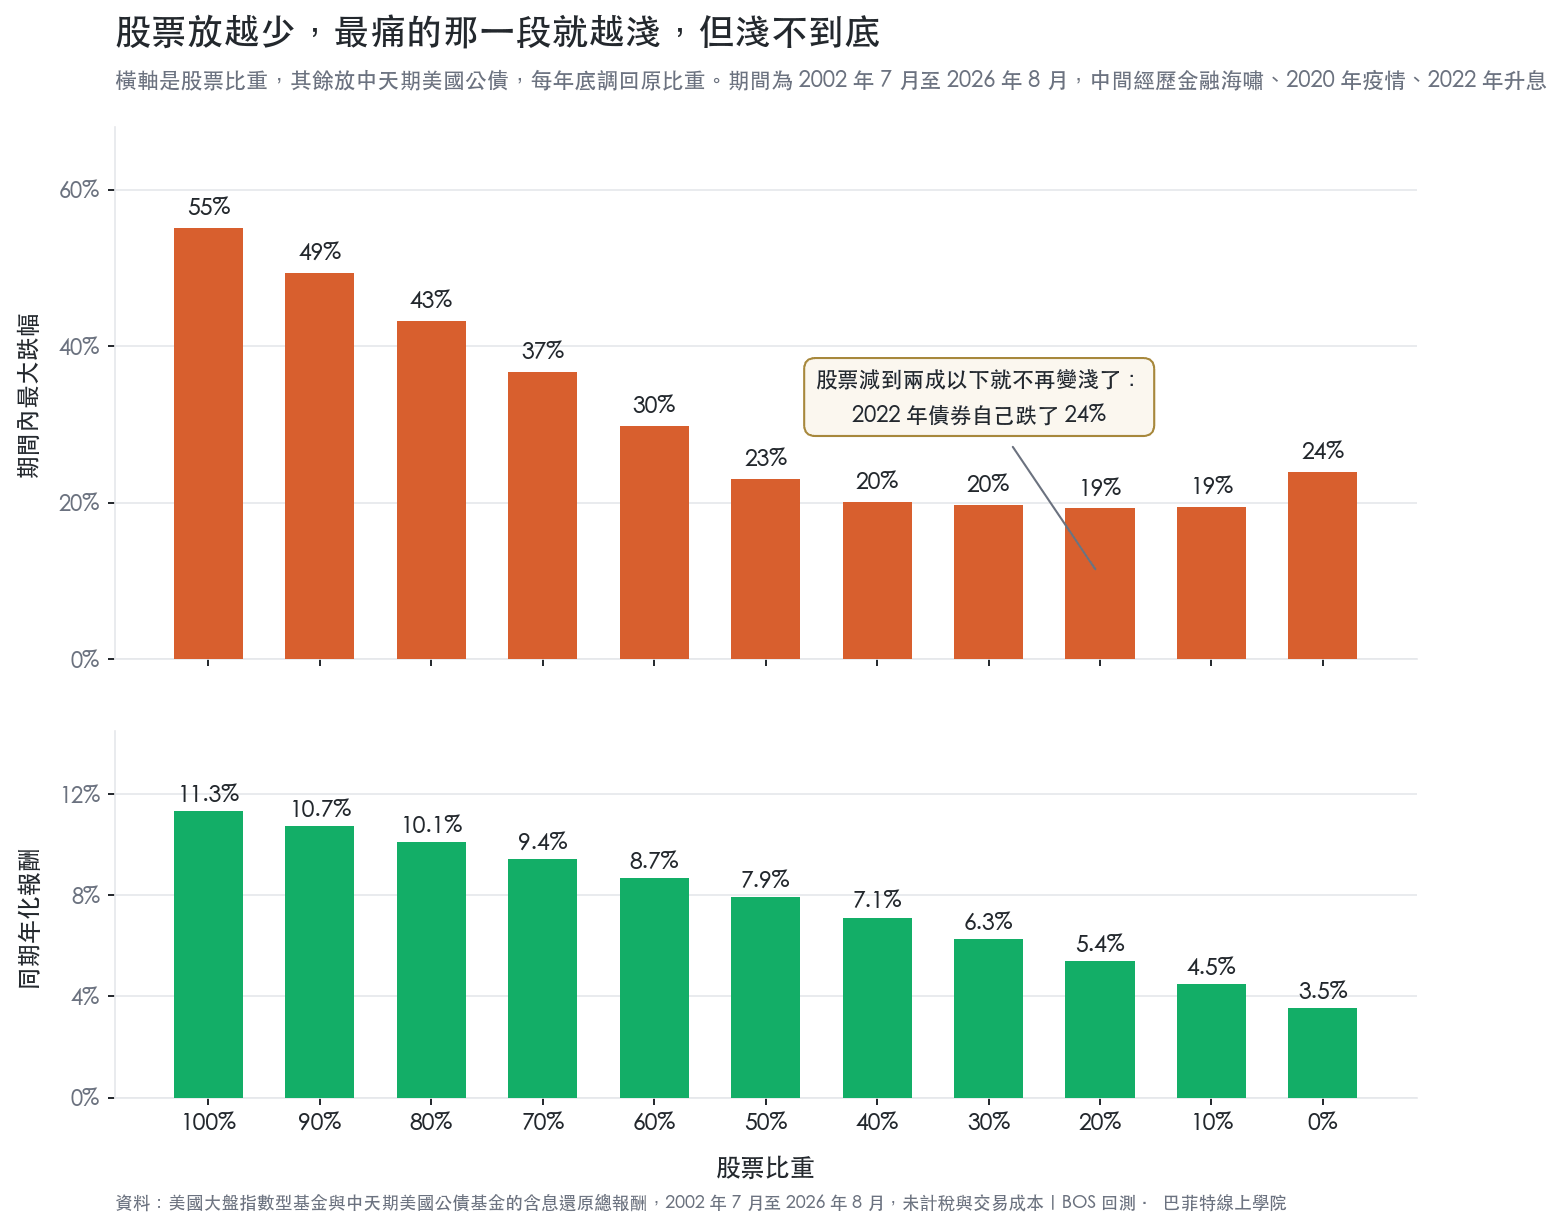
上半是最大跌幅,下半是同期年化報酬。兩張圖要一起看。
| 股票比重 | 最大跌幅 | 年化報酬 | 相當於全股票跌幅的 |
|---|---|---|---|
| 100% | -55.2% | 11.34% | 100% |
| 80% | -43.2% | 10.10% | 78% |
| 60% | -29.8% | 8.69% | 54% |
| 40% | -20.1% | 7.11% | 36% |
| 20% | -19.3% | 5.40% | 35% |
| 0% | -23.9% | 3.54% | 43% |
股票從 100% 減到 60% 這一段的規律很乾淨:每少 20 個百分點,最大跌幅大約淺 12 到 13 個百分點,年化報酬少 1.2 到 1.4 個百分點。這是一個相當線性的交換。
但它淺不到底。股票降到四成以下,跌幅就卡在 -19% 到 -20% 附近不再往下,全部放債券反而變回 -23.9%。原因是 2022 年那次:升息讓中天期公債自己跌了 24%,那一年沒有地方躲。
所以「把股票減光就沒有跌幅」是不成立的。在這段期間,沒有任何股債比例的最大跌幅淺於 19%。想再往下,得換成現金或短天期,代價是報酬會更低,這部分股債配置那篇算得更細。
另一條路是用規則躲,不是靠比重。同樣用美國大盤,1993 年以來的十個月均線法則,最大跌幅是 -23.0%(月資料),買進持有同期是 -50.8%,代價是年化 9.33% 對 10.89%。這條路的完整成績單在戰術性資產配置那篇。
你自己的合理值:跌幅承受度換算
問「最大跌幅多少合理」,實際想問的通常是「我該配多少股票」。這個換算器把它反過來算:先講你受得了帳戶縮水多少,再回頭查上一節那張表,看哪個股票比重在 2002 年以來沒有超過這個幅度。
跌幅承受度換算
依 2002 年 7 月至 2026 年 8 月的美國股債實測結果反推,僅供對照,不是預測。
用這個數字之前,有一件事要先擋在前面:歷史最大跌幅不是上限,是下限的參考值。它的意思是「至少發生過這麼深」,不是「不會更深」。前面那張窗口長度的表已經證明過,只要時間再拉長,這個數字就會往下走。
回本的數學,和歷史上最久的一次
跌幅之所以要認真看待,是因為它不對稱。跌掉的百分比和漲回來需要的百分比不一樣。
| 跌幅 | 要漲多少才回本 | 大致對應的事件 |
|---|---|---|
| -10% | +11.1% | 常見的年度震盪 |
| -20% | +25.0% | 2022 年那種等級 |
| -30% | +42.9% | 2020 年疫情急殺 |
| -50% | +100.0% | 網路泡沫、金融海嘯 |
| -86% | +625.0% | 1929 年大蕭條 |
拿歷史對一次更清楚。美股大盤 98.6 年來,跌超過 20% 的期間有 12 次、超過 30% 的 7 次、超過 50% 的 2 次。以下是最深的六次,以及各自花了多久。
| 期間 | 跌幅 | 跌了多久 | 從最低點回到高點 |
|---|---|---|---|
| 1929 年 9 月起 | -86.2% | 32.5 個月 | 267.7 個月 |
| 2007 年 10 月起 | -56.8% | 17.0 個月 | 48.6 個月 |
| 2000 年 3 月起 | -49.1% | 30.5 個月 | 55.7 個月 |
| 1973 年 1 月起 | -48.2% | 20.7 個月 | 69.4 個月 |
| 2020 年 2 月起 | -33.9% | 1.1 個月 | 4.9 個月 |
| 2022 年 1 月起 | -25.4% | 9.3 個月 | 15.2 個月 |
1929 年那次名目上花了 22 年 3 個月 才回到原點,這還沒有扣掉物價。2020 年那次跌得更急,一個月出頭就見底,但五個月就回去了。深度和時間是兩回事,最大跌幅只講了深度。
要提醒一句:上面這張表用的是指數價格,不含股息。實際持有的帳戶會靠配息更快回到原點,時間會比表上短。短多少這份資料算不出來,因為 1928 年起的長歷史只有指數價格可用。
最大跌幅看不見的三件事
最大跌幅只用到一天的資料,所以它天生漏掉很多資訊。三件最重要的。
一、你有多久不在高點。美股大盤 98.6 年裡,有 94.1% 的交易日不在歷史高點,有 52.0% 的日子比前高低了 10% 以上。比起「最深跌到哪」,更常見的體驗是「一直沒回到前高」。這件事有專門的量法,水下時間與潰瘍指數那篇把兩次大跌拆開比過:跌 34% 半年回本,跟跌 47% 花七年回本,後者更磨人。
二、跌了幾次。一個十年跌一次 40% 的組合,跟每兩年跌一次 35% 的組合,最大跌幅看起來差不多,實際上完全不同。最大跌幅只記錄最深的那次,其餘全部丟掉。
三、你拿多少報酬去換。把最大跌幅和報酬綁在一起看的尺已經有現成的,卡瑪比率那篇介紹的就是年化報酬除以最大跌幅。它也繼承了同一個毛病:分母是極值,所以測試期間一變,比率就跟著變。
把最大跌幅當成風險的唯一定義,也會漏掉別種風險。風險的五種面貌那篇用 98 年的資料示範過,換一把尺,誰安全誰危險可以整個對調。
這份實測的四個限制
一、指數不是你買得到的東西。1928 年以來的長歷史只有指數價格可用,不含股息、沒有費用、也沒有買賣價差。實際持有的帳戶會因為配息淺一點、因為費用深一點,這兩個方向相反,淨效果偏小。2004 年以後改用指數型基金的含息總報酬重跑,結論方向一致。
二、中位數不是你會遇到的那個數字。窗口長度那張表給的是所有起點的中位數。實際上同樣是 5 年,最好的那些起點只跌 8.9%,最差的起點跌了 86.2%。中位數告訴你典型情況,不告訴你會不會抽中壞的那一支。
三、股債那張表只涵蓋 24 年。2002 年 7 月到 2026 年 8 月,中間有三次大跌,但沒有涵蓋 1970 年代那種通膨與利率長期上行的環境。那個環境對「股票減光就安全」的結論最不利,而它剛好不在樣本裡。
四、全部是美元計價的美國資產。台股與台幣資產不在其中。對台灣投資人來說,匯率會讓實際感受到的跌幅再變一次,方向不固定。台股 ETF 的價格資料另有分割與含息還原的處理問題,不適合直接套用同一套算法。
常見問題
最大跌幅是什麼?怎麼算?
最大跌幅(maximum drawdown,常簡稱 MDD)是一段期間內,帳戶或指數從歷史最高點掉到最低點的最大幅度。算法是逐日記錄「今天離到目前為止的最高點差多遠」,取其中最深的一天。它是極值統計量,只由一個時點決定,回答的是「最壞那一次有多壞」,不是「平常會跌多少」。因為只用到一天的資料,換一個起點或少測一年,這個數字就可能整個改變。
最大跌幅多少算合理?
沒有一個放諸四海的數字,因為它先被觀察期長度決定。美股大盤 1928 年以來,把所有起點都算過,1 年的中位數是 -12.4%、5 年 -28.5%、10 年 -33.9%、20 年 -48.2%。比較實際的判準有兩個:一是跟同一段期間的大盤比,2002 年以來股六債四是 -29.8%、全股票 -55.2%,等於大盤的五成四。二是回頭問自己受不受得了,跌 30% 之後要漲 42.9% 才回本。
為什麼測試期間越長,最大跌幅就越深?
因為窗口拉長等於多給市場好幾千次機會去創新低,任何會震盪的東西看得越久,就越可能在某一天離高點特別遠。這不是因為長期間一定包含 1929 或 2008。把美股 98 年的每日漲跌隨機打散、重複 100 次,崩盤的先後順序完全被破壞之後,同樣呈現越測越深:1 年 -15.9%、10 年 -38.7%、30 年 -51.1%,跟實際走勢幾乎一樣。
看到一個策略的最大跌幅,要先確認什麼?
四個地方:測試期間有多長、起點在哪一年、用日資料還是月資料、含不含股息。起點的影響最大,那斯達克 100 指數型基金從 2004 年起算是 -53.4%,從 1999 年自己完整的歷史算起是 -83.0%,同一檔基金差了將近 30 個百分點。頻率與含息的影響方向固定:月資料一定比日資料淺,含息一定比不含息淺,兩者合計大約幾個百分點。
股票少放一點,最大跌幅可以壓到多低?
壓得下來,但有底。2002 年 7 月至 2026 年 8 月的實測,股票 100% 是 -55.2%、80% 是 -43.2%、60% 是 -29.8%、40% 是 -20.1%。前半段很線性,股票每少 20 個百分點,跌幅大約淺 12 到 13 個百分點,年化報酬少 1.3 到 1.6 個百分點。但股票降到四成以下就卡在 -19% 附近不再變淺,全部放公債反而回到 -23.9%,因為 2022 年升息時中天期公債自己跌了 24%。
歷史最大跌幅可以當成未來的上限嗎?
不行,它是下限的參考,意思是「至少發生過這麼深」。這一點有直接的證據:同一個市場,你把觀察期從 5 年拉到 20 年,中位數就從 -28.5% 變成 -48.2%。你目前手上那個數字之所以是那麼淺,很可能只是因為測得還不夠久。用它來規劃時,合理的做法是預留比歷史值更深的空間。
跌 50% 之後要漲多少才回本?
要漲 100%。這個不對稱是跌幅要認真看待的原因:跌 10% 要漲 11.1%、跌 20% 要漲 25%、跌 30% 要漲 42.9%、跌 86% 要漲 625%。時間上,美股大盤 1929 年那次名目上花了 22 年 3 個月才回到原點,2007 年那次從最低點算起花了 48.6 個月,2020 年疫情那次只花了 4.9 個月。深度和時間是兩回事。這張表用的是指數價格,實際持有會靠配息更快回到原點。
最大跌幅和潰瘍指數、卡瑪比率有什麼不同?
最大跌幅只量深度,只用到最低的那天。潰瘍指數量的是「你總共在水下待了多久、多深」,把整段折磨累加起來,所以跌得淺但拖很久的走勢會被它抓出來。卡瑪比率則是年化報酬除以最大跌幅,衡量每承受一分最深的痛苦換到幾分報酬,它的分母是極值,因此測試期間一變,比率就跟著變。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 為什麼跌 25% 比崩盤 50% 更可怕?水下時間與潰瘍指數,風險的另一個量法深度以外的另一半:你在水下待了多久。
 股債配置怎麼做?60/40 組合 24 年實測:債券接住了 2008,卻沒接住 2022比例怎麼定,以及 2022 年債券沒接住那次。
本文為教學內容,不構成投資建議。文中所有數字為歷史回測與假設性測算,非實際帳戶績效,過去績效不代表未來結果。資料來源為公開市場價格與公開統計數據,統計期間與處理方式已於文中標示。投資有風險,請依自身狀況判斷。