存貨週轉率(Inventory Turnover)是拿一年的營業成本,除以這一年平均放在倉庫裡的存貨,看公司一年能把存貨賣掉幾輪。用 365 天除以週轉率,就變成存貨週轉天數,也就是一批貨從進倉庫到賣掉平均要幾天。它沒有通用的及格線,便利商店、半導體廠、建設公司的天數本來就差好幾十倍,要跟同業比、跟這家公司自己過去幾年比。
下面直接回答這幾題
存貨週轉率是什麼?
想像巷口的早餐店,每天早上進的吐司、蛋、火腿,中午前就賣光,隔天再進一批,一年下來貨架上的東西換了三百多輪。再想像一間家具行,一張沙發可能在展示間擺兩三個月才賣出去。兩間店就算一年賣出的金額一樣,早餐店壓在貨架上的錢少得多,家具行卻得一直有一大筆錢變成沙發躺在那裡。
存貨週轉率量的就是這件事:公司一年賣掉的貨,是平常倉庫裡那堆貨的幾倍。倍數越高,貨轉得越快,壓在存貨上的錢越少,也越不容易放到過時、過期而賣不掉。
存貨在財報上可不只是賣場貨架上的商品。工廠的原料、做到一半的在製品、做好還沒出貨的成品都算。建設公司還沒動工的土地、蓋到一半的房子,也列在存貨裡。所以看到存貨週轉率,第一個要想的問題是:這家公司的「貨」長什麼樣子?
存貨週轉率怎麼算?
| 指標 | 公式 | 數字從哪裡來 |
|---|---|---|
| 存貨週轉率(次) | 營業成本 ÷ 平均存貨 | 營業成本在損益表,存貨在資產負債表 |
| 平均存貨 | (期初存貨+期末存貨)÷ 2 | 今年底與去年底的資產負債表 |
用一間假想的公司算一次。它一年的營業成本是 1,000 萬,去年底倉庫有 150 萬的貨,今年底有 250 萬:
- 平均存貨=(150+250)÷ 2=200 萬
- 存貨週轉率=1,000 ÷ 200=5 次,一年把倉庫賣空五輪
- 存貨週轉天數=365 ÷ 5=73 天,一批貨平均放 73 天才賣掉
為什麼要用平均存貨?
營業成本是一整年累積出來的,存貨卻只是年底那一天的數字。如果只拿期末的 250 萬去除,週轉率會變成 4 次,看起來比實際慢。年底剛好大量進貨準備旺季、或剛好清完庫存,結果都會被那一天的數字帶著走。取期初與期末的平均,比較接近這一年平常倉庫裡有多少貨。公開資訊觀測站的財務分析也是這樣算的。
為什麼分子用營業成本,不用營收?
存貨在資產負債表上是用「買進或做出來的成本」記帳,營業成本也是成本,兩邊同一把尺。營收卻多了公司賺的毛利,拿營收去除存貨,等於把毛利也算成賣掉的貨,毛利率越高的公司被灌得越多。拿 2025 會計年度來算,好市多(COST)用營業成本算是 13.1 次,改用營收是 15.0 次,差不多。蘋果(AAPL)的毛利率高得多,用營業成本算 34.0 次,用營收算卻變成 64.0 次,幾乎翻倍。網路上有人用營收算,比較不同來源的數字前,先確認分子是哪一個。營業成本和毛利在損益表的哪一層,可以看損益表怎麼看。
存貨週轉天數怎麼算?
存貨週轉天數=365 ÷ 存貨週轉率,觀測站上的欄位名稱叫「平均銷貨日數」,英文常寫成 DIO(Days Inventory Outstanding)。它跟週轉率是同一件事換個講法,週轉率越高、天數越短。
多數人覺得天數比較好懂。「一年轉 5 次」要想一下,「貨平均放 73 天」馬上就有畫面。後面要講的現金轉換循環,也是用天數來加減,所以下面都用天數。
BOS 回測:六家公司的存貨週轉天數
我們挑了台股與美股各三家,用最近一個會計年度的財報計算。台股取公開資訊觀測站 2025 年度財務分析的欄位,並用損益表與兩期資產負債表自己重算一次對過。美股用各公司年報(10-K)自己算:
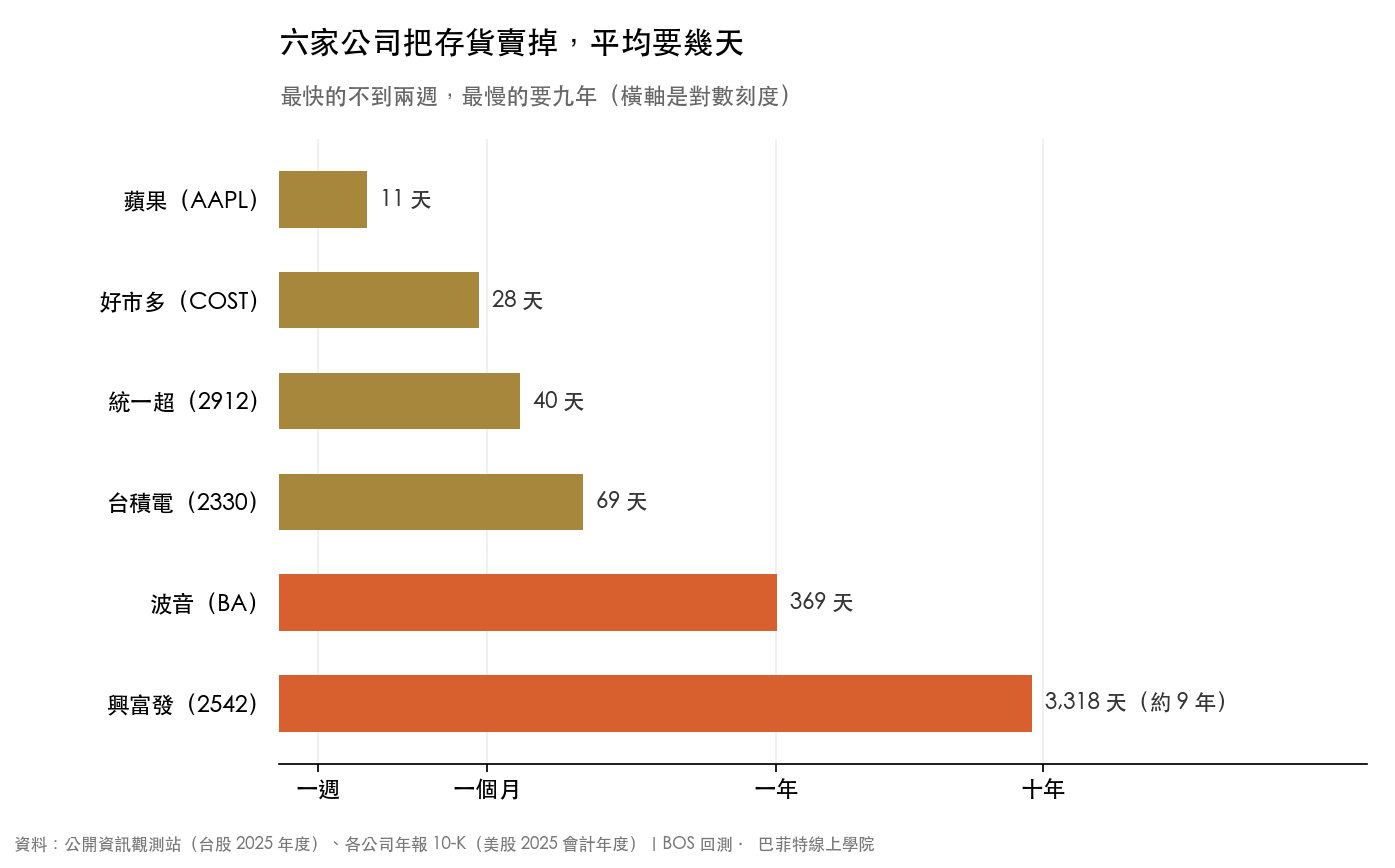
| 公司 | 存貨週轉率 | 存貨週轉天數 | 它的存貨是什麼 |
|---|---|---|---|
| 蘋果(AAPL) | 34.0 次 | 11 天 | 手機、電腦成品與零件,組裝多交給代工廠 |
| 好市多(COST) | 13.1 次 | 28 天 | 賣場裡的商品,品項精簡、每樣量大 |
| 統一超(2912) | 9.15 次 | 40 天 | 門市商品,合併報表含旗下其他通路與事業 |
| 台積電(2330) | 5.30 次 | 69 天 | 原料、還在產線上的晶圓、待出貨的成品 |
| 波音(BA) | 0.99 次 | 369 天 | 造到一半和造好還沒交的飛機 |
| 興富發(2542) | 0.11 次 | 3,318 天 | 土地、在建工程、蓋好還沒賣掉的房子 |
最快的蘋果 11 天,最慢的興富發 3,318 天,差了三百倍。這不代表蘋果經營得比興富發好三百倍,兩家做的是完全不同的生意。
蘋果的產品多半由代工廠組裝,做好很快就出貨給通路和消費者,帳上留的存貨很少。好市多與統一超是零售業,賣的是一般消費品,一個多月內就要賣掉。台積電的晶圓從投片到出貨要經過兩三個月的製程,存貨天數自然長一截。
天數超過一年的兩家,存貨的樣子就差更多了。飛機造得慢。一架飛機從開工到交給航空公司,零件、工時和外包費用都先累積在存貨裡,交機時才轉進營業成本。建設公司更極端,興富發 2025 年底存貨佔流動資產 80.4%,土地從買進、蓋好到交屋要好幾年,而且依會計規定,房子交屋那一刻才把成本轉進營業成本。存貨週轉率 0.11 次、換算 3,318 天(約 9 年),描述的是這門生意的節奏,拿來跟超商比沒有意義。而且建商哪一年交屋多,數字就差很多,興富發 2023 年是 2,147 天,2025 年拉長到 3,318 天。看建設股要拿好幾年一起看,不能拿單一年度去換算蓋一批房子要幾年。存貨週轉率只能跟同一個產業的公司比。
同樣是賣場,家得寶(HD)賣的是建材和五金,品項多很多,週轉比好市多慢得多,認識公司系列的家得寶那篇有拆開來看。
存貨週轉率越高越好嗎?
不一定。在同一個產業裡,通常比較快的那家,資金卡在倉庫的時間比較短。但比起它今年是幾次,它這幾年怎麼變更值得看。同一家公司的天數突然拉長,比單看某一年是幾次更值得注意。
波音:停飛那幾年,天數拉長了兩百多天
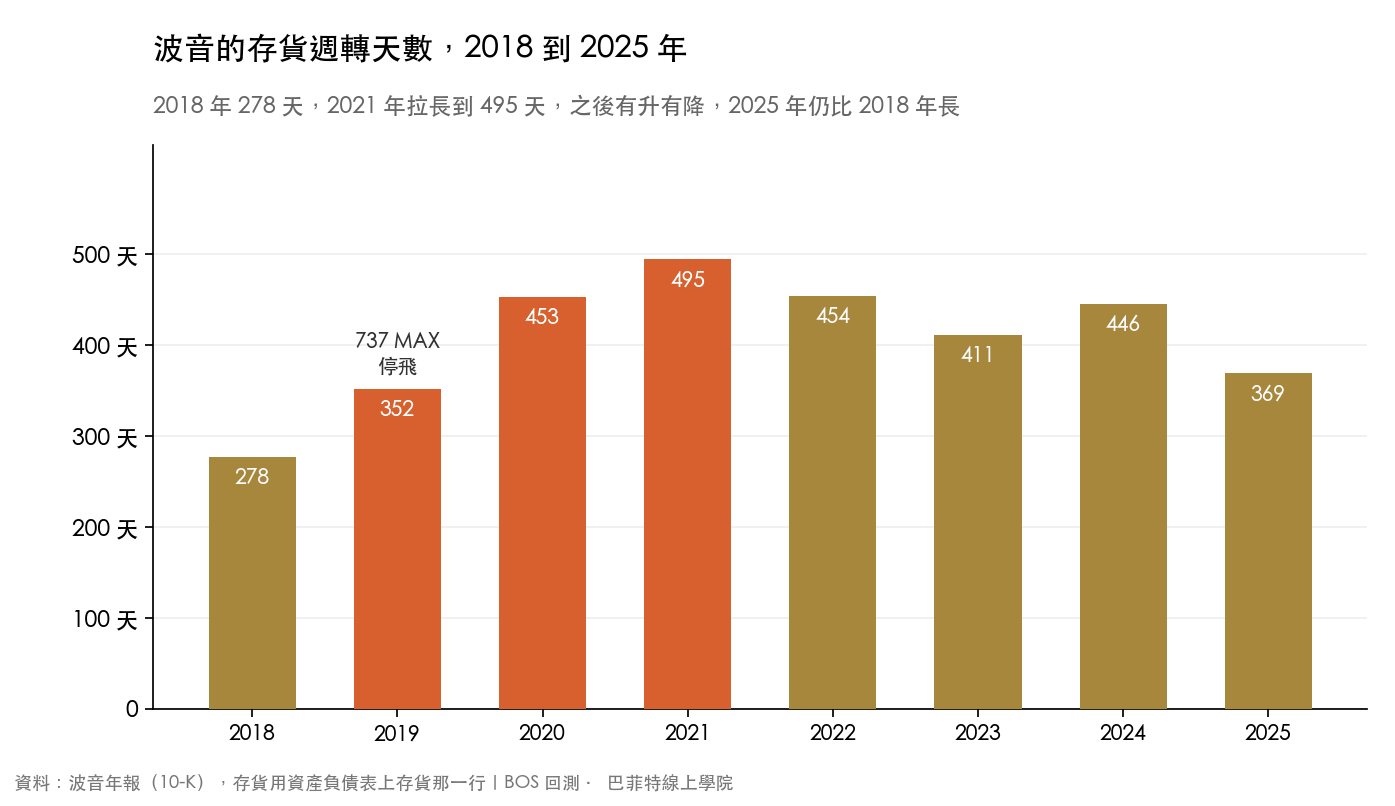
2019 年 3 月 737 MAX 全球停飛,那一年生產線還在動,做好的飛機卻交不出去。2020 年疫情讓航空公司延後接機,2021 年 5 月起 787 也因為品質問題暫停交機,到 2022 年 8 月才恢復。存貨週轉天數從 2018 年的 278 天,一路拉長到 2021 年的 495 天。之後兩款飛機陸續恢復交機,天數從高點往下掉,但 2024 年又從 411 天拉長到 446 天,2025 年是 369 天,還是比停飛前長了三個月左右。財報讀者不必懂飛機,光看這個數字連續兩三年變差,就知道該去讀年報裡管理層怎麼解釋。
台積電:三年一路縮短
台積電 2023、2024、2025 年度的存貨週轉天數是 87、77、69 天,存貨週轉率從 4.18 次升到 5.30 次。兩年底的存貨金額幾乎沒變,營業成本卻一年比一年多,等於同樣多的存貨撐起更多生意。
太高也可能是問題
存貨壓得太低,旺季來了沒貨賣、供應鏈一斷就停工,客人跑去對手那邊。所以週轉率突然變很高也要問原因,是真的賣得快,還是公司為了讓報表好看刻意少進貨。反過來,週轉變慢也不一定是賣不動,公司可能是預期漲價或怕斷料,刻意多備料。答案在年報的營運說明裡,數字只負責告訴你該去哪裡找。
現金轉換循環:把收款、付款也算進來
存貨週轉天數只回答「貨放多久才賣掉」。可是貨賣掉之後,錢不一定馬上進來,進貨的錢也不一定馬上付出去。把這三段串起來,就是現金轉換循環(Cash Conversion Cycle,CCC):
| 項目 | 公式 | 在問什麼 |
|---|---|---|
| 存貨週轉天數 | 365 × 平均存貨 ÷ 營業成本 | 貨放多久才賣掉 |
| 應收帳款週轉天數 | 365 × 平均應收帳款 ÷ 營收 | 賣掉之後,多久收到錢 |
| 應付帳款週轉天數 | 365 × 平均應付帳款 ÷ 營業成本 | 進貨之後,多久才付錢給供應商 |
| 現金轉換循環 | 存貨天數+收款天數-付款天數 | 從付錢進貨到收回貨款,自己的錢要墊幾天 |
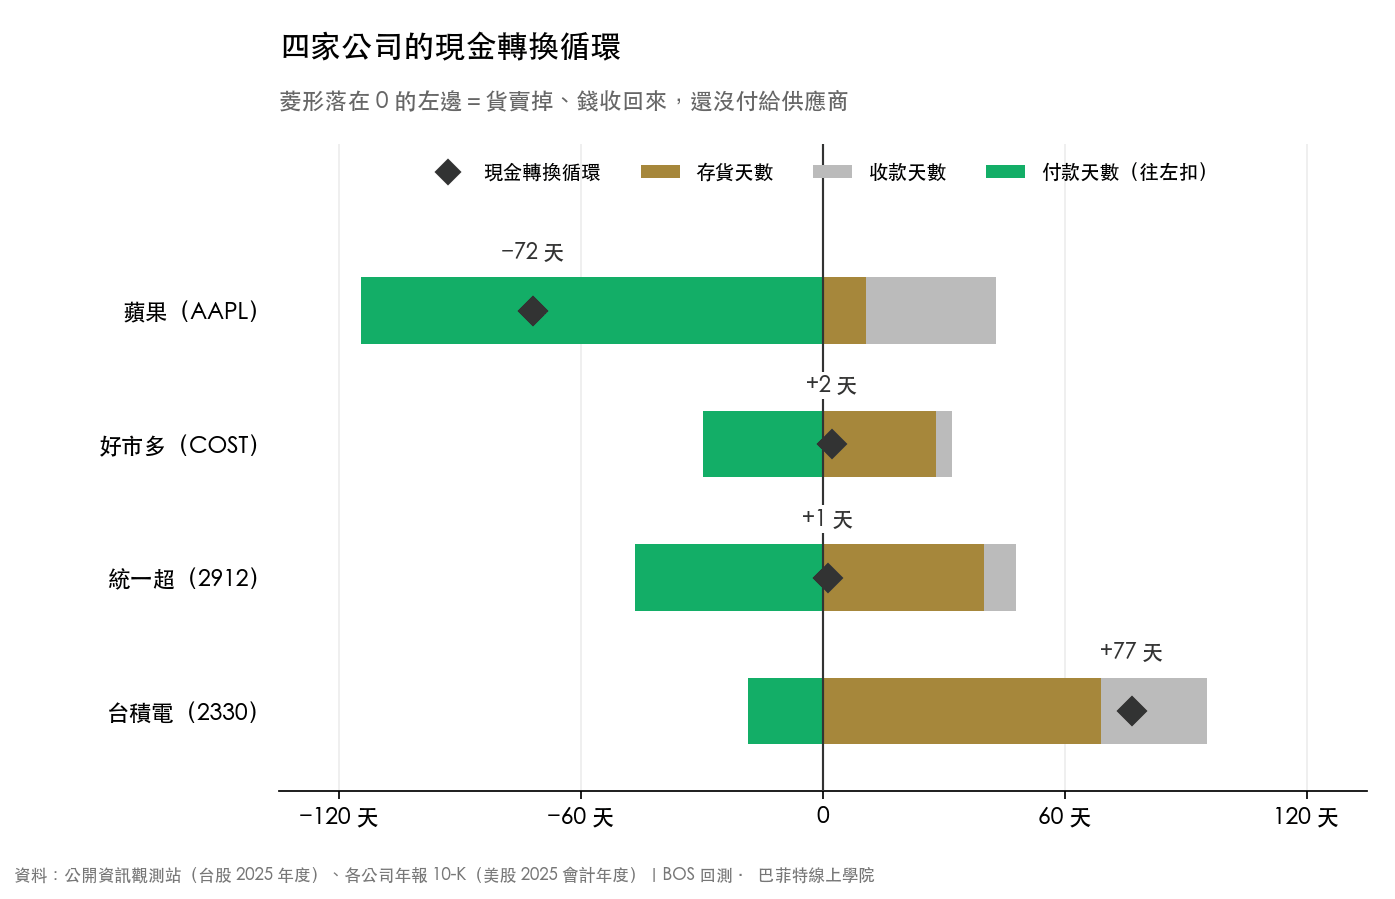
台積電的現金轉換循環是 77 天,存貨要放 69 天、客戶又要一個月左右才付款,進貨的錢卻很快就付掉,所以自己要墊兩個多月的資金。付款天數這麼短,有一部分是因為它的營業成本裡折舊佔很多,折舊不用付錢給供應商。這是製造業常見的樣子,生意越大,要準備的營運資金也越多。
好市多和統一超都在 0 附近,好市多 2 天、統一超 1 天。零售業的客人在收銀台就把錢付了,收款天數很短,貨在架上放一個月左右賣掉的時候,差不多也到了要付錢給供應商的日子,所以進貨的錢幾乎全由賣貨收進來的錢支付,自己不太需要墊。
蘋果是負的 72 天。存貨只放 11 天,收款約 32 天,付給供應商卻拖到約 115 天。換成白話:貨賣掉、錢收回來之後,還可以再用兩個多月,才輪到付給供應商。蘋果做得到,靠的是它對供應商很強的議價能力,生意越成長,這筆可以先用的錢就越多。不是每家大公司都能這樣。
現金轉換循環接近 0 或是負的,流動比率常會看起來偏低,好市多、統一超、蘋果都是這樣,流動比率、速動比率那篇從資產負債表的角度講過同一件事。反過來,循環拉長的公司,營業利益可能很好看,現金卻一直被存貨和應收帳款吃掉,公司賺錢,現金流卻是負的那篇談的就是這種情況。
去哪裡查?台股與美股的步驟
台股:公開資訊觀測站
- 在公開資訊觀測站用搜尋功能找「財務分析資料查詢」(頁面標題是「最近三年度財務資料分析」),輸入股票代號,年度填民國年(2025 年度填 114)。
- 在「經營能力」那一區找「存貨週轉率(次)」和「平均銷貨日數」。台積電 2025 年度分別是 5.30 次和 68.86 天。
- 同一區還有「應收款項週轉率」和「平均收現日數」,可以拿來算現金轉換循環。有些公司這兩欄是 NA(例如統一超),要自己用營收和應收帳款算。應付帳款的天數要自己從資產負債表和損益表算。
美股:年報 10-K
- 打開最新一份 10-K,在合併損益表找「Cost of sales」或「Cost of goods sold」,那是營業成本。
- 在合併資產負債表找「Inventories」,表上會並列今年底和去年底兩欄,相加除以 2 就是平均存貨。
- 營業成本除以平均存貨,就是存貨週轉率。季報也能算,但一季的營業成本要乘以 4,零售業年底旺季的影響也要考慮進去。
第一次打開 10-K 不知道從哪裡看起,可以先讀美股年報 10-K 怎麼讀。
常見問題
存貨週轉率怎麼算?
存貨週轉率=營業成本 ÷ 平均存貨,平均存貨是期初存貨加期末存貨再除以 2。例如一年營業成本 1,000 萬,期初存貨 150 萬、期末 250 萬,平均存貨 200 萬,週轉率就是 5 次。營業成本在損益表,存貨在資產負債表。
存貨週轉天數怎麼算?
存貨週轉天數=365 ÷ 存貨週轉率,代表一批貨從進倉庫到賣掉平均要幾天。週轉率 5 次,天數就是 73 天。公開資訊觀測站把這個數字叫做「平均銷貨日數」。
存貨週轉率多少算好?
沒有通用標準,產業之間差很多。2025 年度的財報裡,蘋果約 11 天、好市多約 28 天、台積電約 69 天,建設公司興富發則是 3,318 天。比較有用的做法是跟同產業的公司比,再看這家公司自己過去幾年是變快還是變慢。
存貨週轉率越高越好嗎?
在同一個產業裡,通常越高代表資金卡在存貨的時間越短。但壓得太低可能缺貨、斷料,所以突然變很高也要問原因。比起單一年度的數字,連續幾年的變化更有參考價值,例如波音 737 MAX 停飛後,存貨週轉天數從 2018 年的 278 天拉長到 2021 年的 495 天。
現金轉換循環是負的代表什麼?
代表公司把貨賣掉、收到錢之後,還要過一段時間才需要付錢給供應商,等於供應商在幫它出營運資金。2025 會計年度蘋果約是負 72 天,好市多和統一超接近 0。要做到這樣,通常得有很快的週轉,或對供應商有很強的議價能力。
為什麼有的網站用營收算存貨週轉率?
有些資料網站或教科書用營收除以存貨,算起來比較簡單,但存貨是用成本記帳,分子用營收會把毛利也算進去,毛利率越高的公司數字被灌得越多。蘋果用營業成本算約 34.0 次,用營收算約 64.0 次。比較不同來源的數字時,先確認用的是哪一種。
資料來源:好市多、蘋果、波音各年度年報(10-K,美國證管會 XBRL 申報,同一期被重編時以最後一次申報為準,好市多是 52/53 週會計年度,未調整),公開資訊觀測站財務分析資料查詢與台積電、統一超、興富發 2025 年度合併資產負債表、綜合損益表。本文為教學內容,不構成投資建議,文中個股僅為說明指標用的例子,不是推薦。BOS 回測的數字是依公開財報計算的歷史資料,過去的財務表現不代表未來。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 損益表怎麼看?