企業價值倍數(EV/EBITDA)是拿企業價值除以 EBITDA 的估值倍數。企業價值(Enterprise Value,EV)=市值+有息負債-現金,意思是把整家公司連同它欠的債一起買下來,要付多少錢。EBITDA 是還沒扣利息、稅、折舊攤銷之前的獲利。本益比只看股東那一份,EV/EBITDA 把借錢給公司的人也算進來,所以負債多的公司,兩把尺可能給出相反的答案。倍數越低代表相對便宜,但只能跟同產業比。
下面直接回答這幾題
EV/EBITDA 是什麼?
想像你看上一間房子,屋主開價 1,000 萬,可是成交條件是你要一起承接他還沒繳完的 600 萬房貸,而屋裡的保險箱放著 100 萬現金,過戶後歸你。這間房子實際花你多少錢?是 1,000+600-100=1,500 萬,比開價貴了一半。
買公司也是這樣。股票市值是「開價」,公司欠的債是你要一起扛的房貸,帳上的現金是保險箱裡的錢。三個加加減減之後的數字就是企業價值(EV),代表把整家公司買下來、債也一起處理掉的代價。
EV/EBITDA 就是用這個代價,除以公司本業每年在扣利息、稅、折舊之前賺多少(EBITDA)。倍數越低,代表用同樣的本業獲利來看,整家公司的價格相對越便宜。它常被說成「幾年可以把整家公司賺回來」,可是 EBITDA 還沒扣稅、也還沒扣更新設備的錢,真正拿得回來的比它少,所以這個倍數適合拿來跟同業比高低,不能當成回本年數。它在台灣常被叫做「企業價值倍數」,併購市場與分析師報告用得很多。
常有人問:已經有本益比了,為什麼還要另外算一個 EV/EBITDA?
因為本益比看不到負債。兩家公司本益比一樣,一家帳上滿滿是現金,一家欠了一大筆債,你會覺得它們一樣便宜嗎?
企業價值怎麼算?市值加負債、減現金
公式是 企業價值=市值+有息負債-現金及短期投資。有息負債指要付利息的借款:短期借款、商業本票、公司債、銀行長期借款,以及一年內到期的部分。應付帳款這種做生意自然會有、不用付利息的負債不算進去。
用兩家虛構的公司算一次。兩家市值都是 120 億元,淨利都是 12 億元,所以本益比都是 10 倍:
| 項目(億元) | A 公司 | B 公司 |
|---|---|---|
| 市值 | 120 | 120 |
| 有息負債 | 0 | 80 |
| 現金 | 20 | 0 |
| 企業價值 | 100 | 200 |
| EBITDA | 20 | 25 |
| 減:折舊攤銷 | 5 | 5 |
| 減:利息 | 0 | 5 |
| 減:所得稅 | 3 | 3 |
| 淨利 | 12 | 12 |
| 本益比 | 10 倍 | 10 倍 |
| EV/EBITDA | 5 倍 | 8 倍 |
表格從 EBITDA 往下逐列扣,兩家都扣到淨利 12 億。B 公司借了 80 億,每年要付 5 億利息,本業得多賺一點才能跟 A 公司剩下一樣多的淨利,所以它的 EBITDA 比較高。
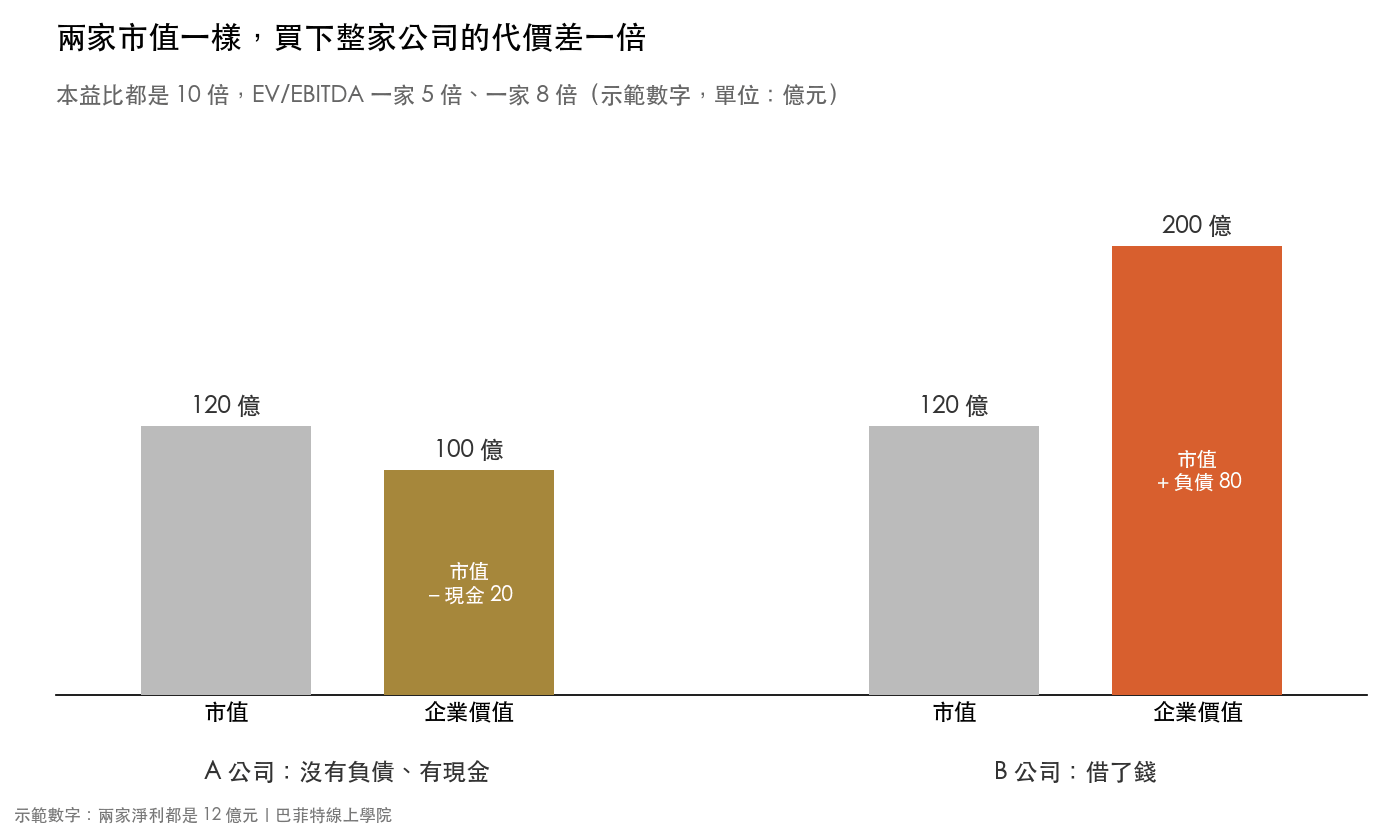
本益比說兩家一樣貴。可是要把 B 公司整家買下來,除了付 120 億給股東,還得把 80 億的債還掉,總共 200 億,是 A 公司的兩倍。EV/EBITDA 把這件事算進去了:A 公司 5 倍,B 公司 8 倍。
分母為什麼用 EBITDA,不用淨利?
分子跟分母要算同一群人的東西。企業價值是股東加債主兩群人的錢,分母就要用「還沒分給這兩群人之前」的獲利,也就是還沒付利息的數字。淨利已經先把利息付給債主了,只剩股東那一份,所以淨利配市值(本益比),EBITDA 或營業利益配企業價值。
EBITDA 再往前一步,連折舊攤銷也加回去,理由是折舊不用當年付現金。這一步加得對不對,要看公司每年得花多少錢更新廠房設備,英特爾就是加回去會出事的例子。EBITDA 怎麼算、加回去的份量各家差多少,可以看〈什麼是 EBITDA〉裡四家公司的實算。
BOS 實算:五家美股的企業價值倍數
拿五家台灣投資人熟悉的美股,用各自 2025 會計年度的年報,加上會計年度最後一天的收盤價,從頭算一次:
| 公司(億美元) | 市值 | 有息負債 | 現金 | 企業價值 | EBITDA | EV/EBITDA | 本益比 |
|---|---|---|---|---|---|---|---|
| 好市多(COST) | 4,181 | 58 | 153 | 4,086 | 128 | 31.9 倍 | 51.6 倍 |
| 蘋果(AAPL) | 37,740 | 987 | 547 | 38,179 | 1,447 | 26.4 倍 | 33.7 倍 |
| 可口可樂(KO) | 3,008 | 455 | 158 | 3,325 | 148 | 22.5 倍 | 22.9 倍 |
| 麥當勞(MCD) | 2,172 | 415 | 8 | 2,579 | 146 | 17.7 倍 | 25.4 倍 |
| 英特爾(INTC) | 1,808 | 466 | 374 | 2,020 | 95 | 21.3 倍 | 虧損 |
表上少列了一項少數股權(可口可樂 21 億、英特爾 121 億),企業價值已經加進去了。合併報表的 EBITDA 把子公司的獲利全部算進來,其中有一份屬於子公司的其他股東,所以企業價值也要把他們那份加上,分子分母才對得起來。英特爾 2025 年度虧損,本益比算不出來。
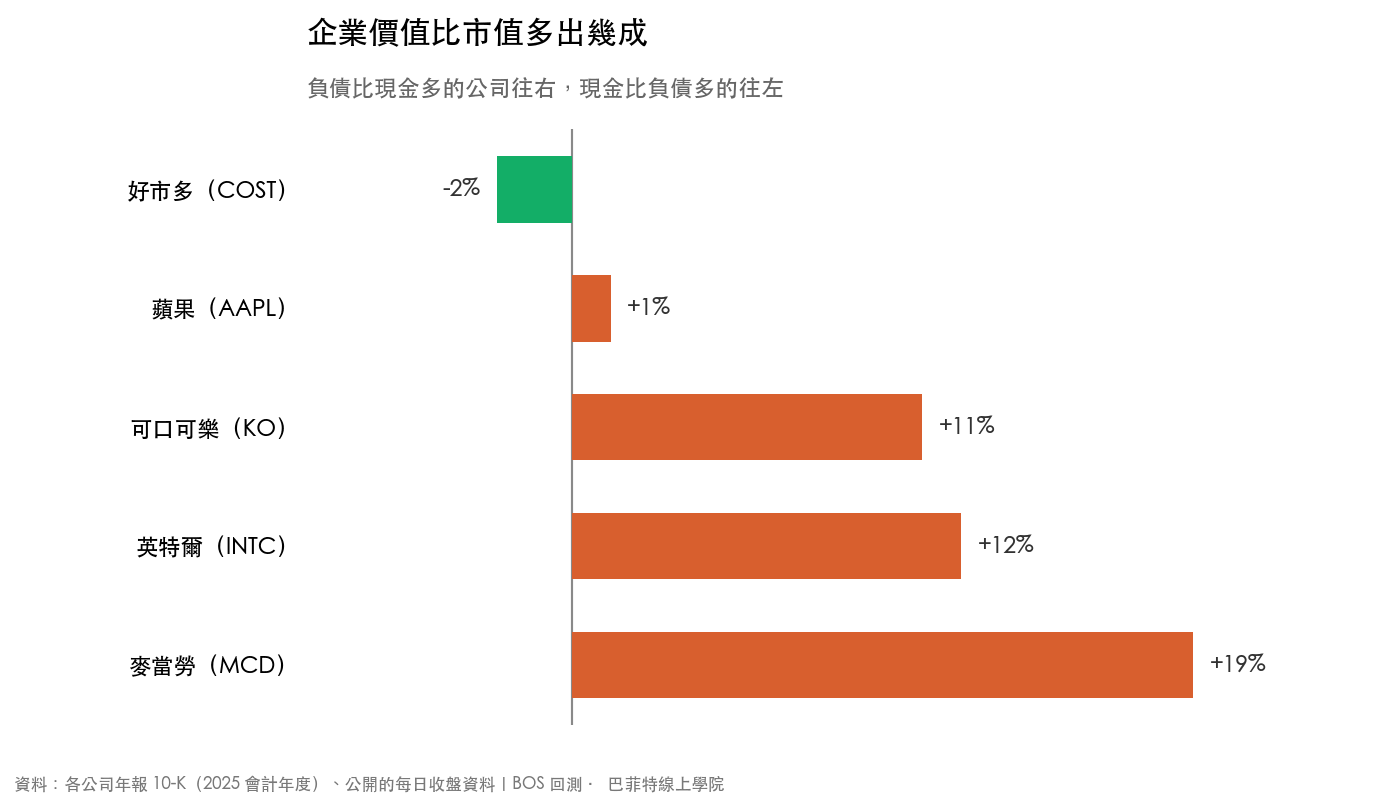
好市多的現金比負債多,企業價值反而比市值少 2%,買下它等於附贈一筆現金。麥當勞剛好相反,帳上幾乎沒有現金,負債 415 億美元,企業價值比市值多出 19%。蘋果的負債比現金多 440 億美元,可是放在 37,740 億的市值旁邊不到 2%,企業價值和市值幾乎一樣。
為什麼會跟本益比給出相反的答案?
看可口可樂和麥當勞這兩家。本益比是可口可樂 22.9 倍、麥當勞 25.4 倍,可口可樂比較便宜。換成 EV/EBITDA,可口可樂 22.5 倍、麥當勞 17.7 倍,變成麥當勞比較便宜:
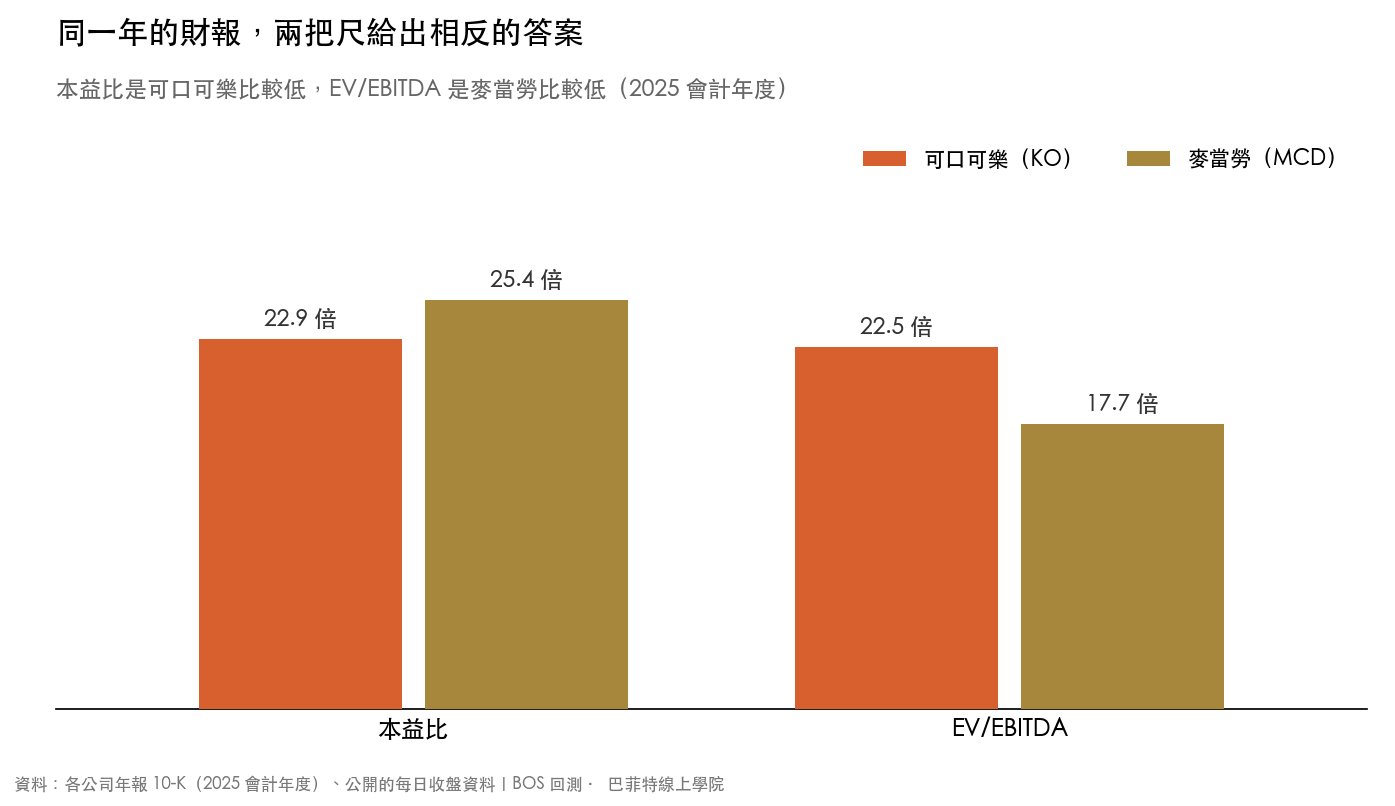
先排除一個直覺:這一組翻過來,原因不在借了多少錢。兩家的有息負債差不多(可口可樂 455 億、麥當勞 415 億美元),一年的利息也差不多(17 億對 16 億)。前面 A、B 公司示範的是負債造成的落差,可口可樂和麥當勞是另外兩個原因。
麥當勞的 EBITDA,被折舊攤銷吃掉比較多。它的 EBITDA 146 億美元,扣掉折舊攤銷 22 億、利息 16 億、所得稅 23 億之後,淨利只剩 86 億,不到 EBITDA 的六成。光是折舊攤銷就占 EBITDA 的 15%,可口可樂只占 7%。麥當勞自己持有大量餐廳的土地和建築,光是土地的帳面價值就有 82 億美元,建築與設備每年的折舊會壓低淨利,讓本益比看起來貴,卻不影響 EBITDA。
可口可樂的淨利裡,有一塊不是賣飲料賺的。它 2025 年度的稅前獲利 160 億美元,比 EBITDA 的 148 億還多,因為裡面有 20 億是它持有其他公司部分股權、照比例認列的投資收益,另有 11 億其他業外收益。這些錢會進淨利,讓本益比變低,卻不在 EBITDA 裡。
那要不要把可口可樂那些持股的價值從企業價值扣掉?嚴格來說要,分子分母才一致。拿帳上的權益法投資 202 億美元扣掉重算,可口可樂是 21.1 倍。帳面價值通常比市價低,用市價扣會再低一些,但要降到麥當勞的 17.7 倍,得扣掉遠比帳面多的金額,兩把尺給出相反答案的結論不變。
可口可樂和麥當勞的比較只是 2025 年度的結果,換一年不一定一樣。機制比結論重要:負債多寡、折舊占比、業外收益,只要兩家公司在其中一項差很多,本益比和 EV/EBITDA 就可能說不同的話,先搞清楚是哪一個原因,再決定要信哪一把尺。
EV/EBITDA 多少算便宜?
沒有一個數字套得了所有公司。紐約大學教授達莫達蘭(Aswath Damodaran)每年整理美國上市公司各產業的倍數,2026 年 1 月那一版涵蓋 5,994 家公司,扣掉金融業之後,全市場的 EV/EBITDA 是 17.0 倍,不同產業卻可以差到六倍以上:
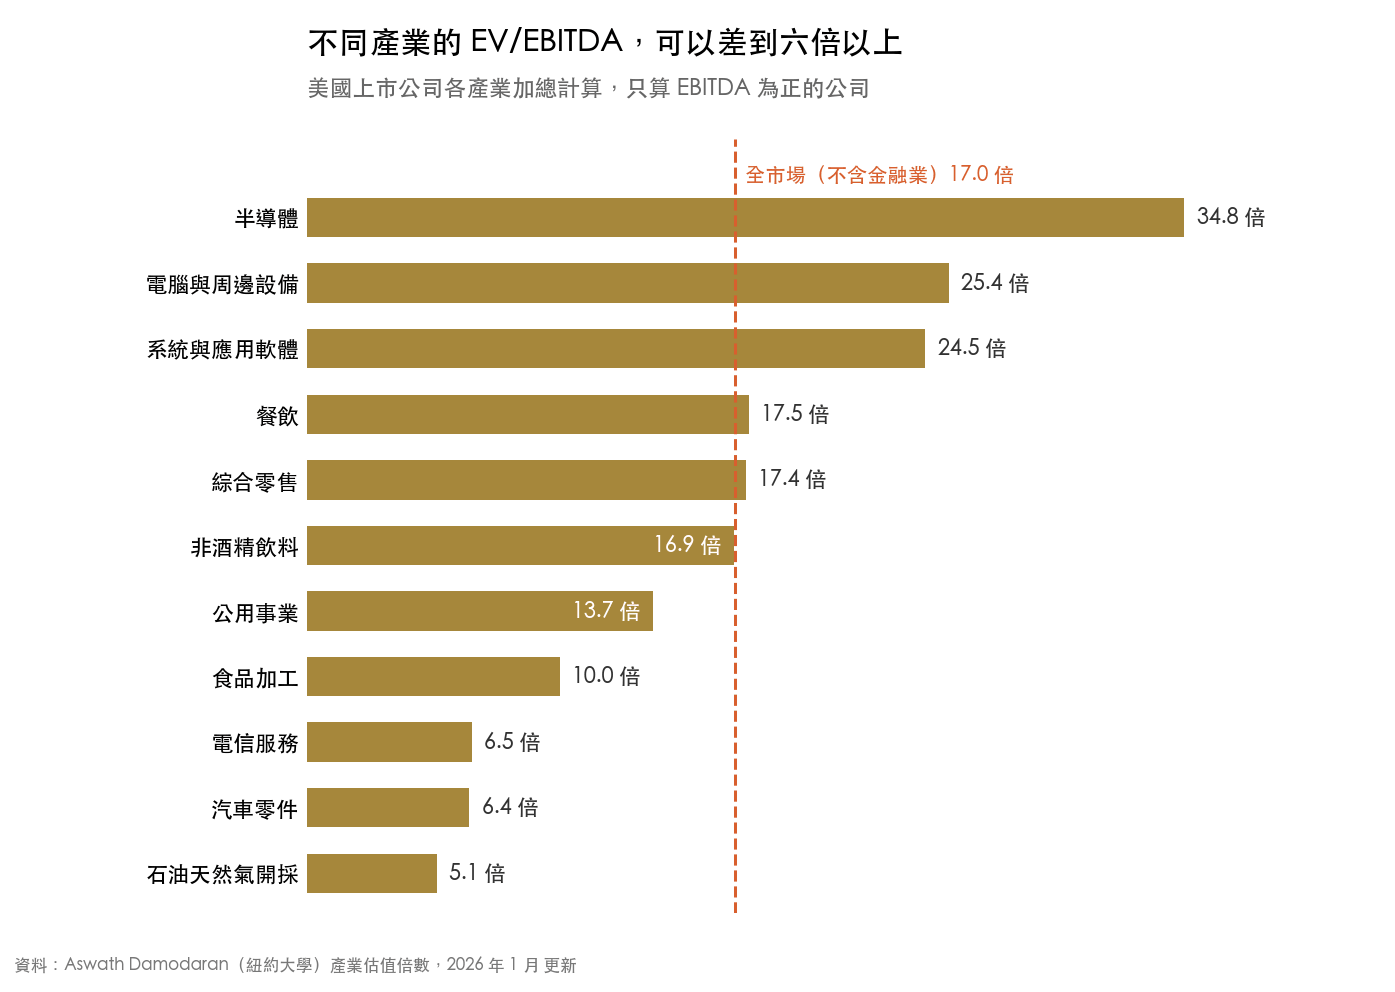
半導體 34.8 倍,石油天然氣開採 5.1 倍。這不代表石油股一定便宜、半導體一定貴,市場願意給半導體高倍數,是預期它未來幾年的獲利會長得比現在多,石油公司的獲利則跟著油價上上下下,今年賺得多不代表明年也一樣。
所以「多少算便宜」要換成兩個問題:跟同產業的公司比,它高還是低?跟它自己過去幾年比,現在高還是低?可口可樂 22.5 倍,跟非酒精飲料產業的 16.9 倍比是偏高,麥當勞 17.7 倍跟餐飲業的 17.5 倍差不多。不過非酒精飲料這個產業只有 27 家公司,可口可樂自己的規模又大,拿它跟產業平均比參考性有限,跟百事這類直接對手比會更準。偏高不一定是壞事,可能是市場認為它的品牌更穩,你要判斷的是這個溢價值不值得。
什麼時候不能用 EV/EBITDA?
銀行和保險公司。對一般公司來說,負債是融資的手段,對銀行來說,存款和借款是它的原料,利息收支就是它的本業。把負債加進企業價值、把利息排除在獲利之外,對銀行完全不合理,達莫達蘭的產業表裡,銀行和券商那幾列也是空白。看銀行改用股價淨值比比較合適。
每年要砸大錢買設備的公司。EBITDA 把折舊加回去,等於假設那些廠房設備不用再花錢更新。英特爾是很好的反例:
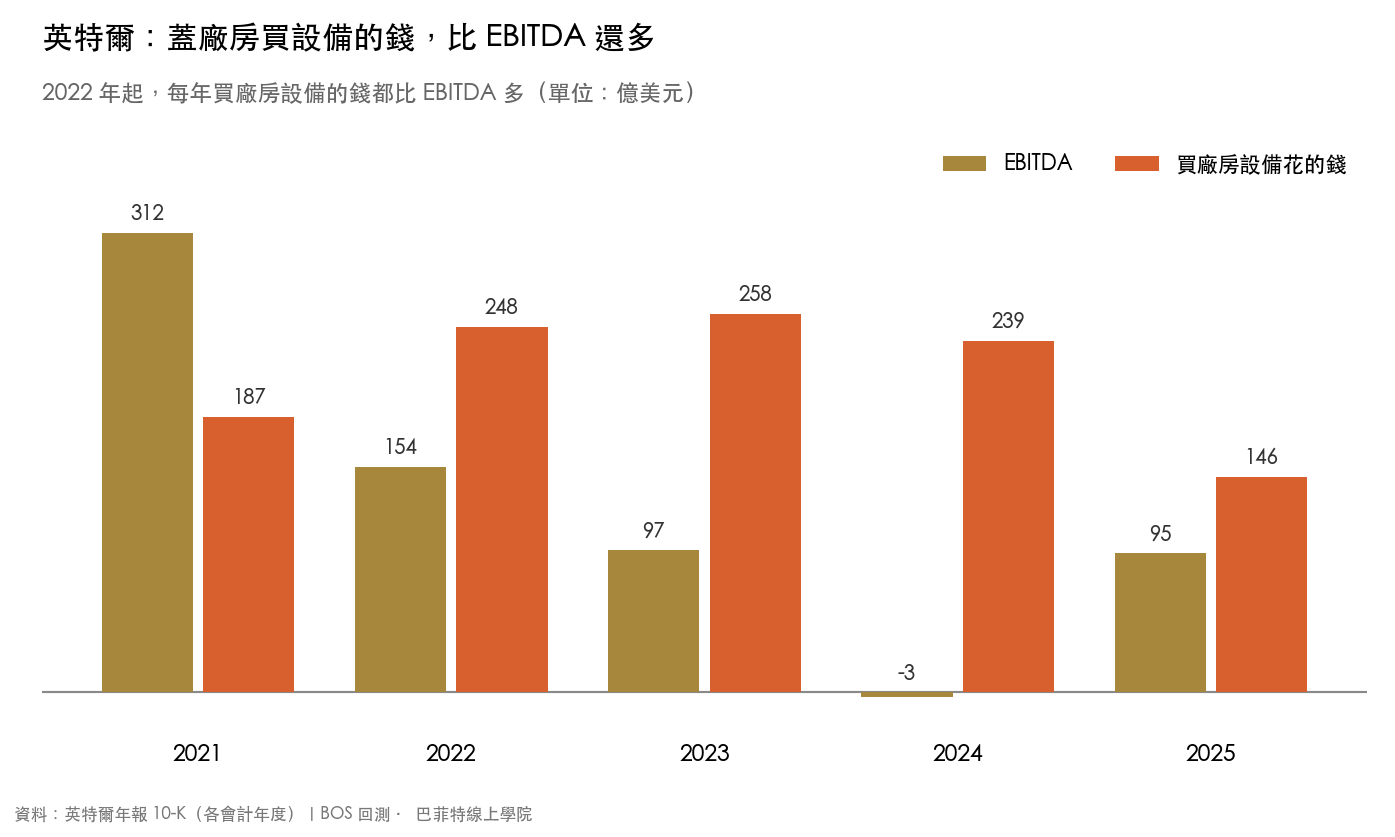
英特爾 2025 年度營業虧損 22 億美元,加回折舊攤銷 117 億之後,EBITDA 變成正的 95 億,EV/EBITDA 算得出 21.3 倍,乍看跟可口可樂差不多。可是它同一年花在廠房設備上的錢是 146 億,比 EBITDA 還多,2022 年起每一年都是這樣。對這種公司,改看 EV 除以營業利益(EV/EBIT),或直接看自由現金流,比較不會被騙。
拿台股和美股直接比。台股採用國際財務報導準則(IFRS),其中 IFRS 16 把店面、廠房的租金拆成折舊和利息兩塊,兩塊都會被 EBITDA 加回去,所以租賃負債也該加進企業價值,分子分母才對得上。美國會計準則對一般的營業租賃,租金照樣列在營業費用裡,EBITDA 不會加回,企業價值也就不加租賃負債。麥當勞的營業租賃負債有 125 億美元,照美國準則沒有算進上面的企業價值。同樣租了很多店面的兩家公司,台股那一家的 EBITDA 會被墊高,跨市場比 EV/EBITDA,先確認兩邊的租金在分子、分母是不是同一種處理。
另外,EBITDA 是負數時倍數沒有意義,而 EBITDA 剛好很小的年份,倍數會大到失真,這兩種情況直接跳過,不要硬算。
自己算一次:四個步驟
- 算市值:股價乘上流通在外股數,多數報價網站直接列得出來。
- 找負債和現金:打開資產負債表,把短期借款、一年內到期的長期負債、長期負債(含公司債)加起來,再找現金及約當現金、短期投資。台股在公開資訊觀測站的資產負債表就查得到。
- 算 EBITDA:損益表的營業利益,加上現金流量表的折舊與攤銷。用最近一整年或最近四季加總,不要只用一季。
- 相除,再找對照組:企業價值除以 EBITDA,然後拿同產業兩三家公司、和這家公司自己過去幾年的數字放在一起比。
EV/EBITDA 只是估值的其中一把尺,同一家公司用不同方法估出來的價值可以差很多,六種估值方法並排的比較在〈股票估值方法有哪些〉。負債多到什麼程度要擔心,可以搭配利息保障倍數一起看。
常見問題
EV/EBITDA 是什麼意思?
EV/EBITDA 是企業價值除以 EBITDA 的估值倍數,又叫企業價值倍數。企業價值=市值+有息負債-現金,代表把整家公司連債一起買下來的代價,EBITDA 是扣掉利息、稅、折舊攤銷之前的獲利。倍數越低代表相對越便宜。它常被說成「幾年賺回整家公司」,但 EBITDA 還沒扣稅和設備支出,真正拿得回來的錢比它少,所以只適合拿來跟同業比高低,不是回本年數。
企業價值(EV)怎麼算?
企業價值=市值+有息負債-現金及短期投資。有息負債包含短期借款、商業本票、公司債、長期借款與一年內到期的部分,應付帳款這類不付利息的負債不算。子公司有少數股東的話,少數股權也要加進去。
EV/EBITDA 多少算便宜?
沒有通用的標準,要跟同產業比、跟公司自己的過去比。達莫達蘭 2026 年 1 月整理的美國資料,不含金融業的全市場是 17.0 倍,半導體 34.8 倍、石油天然氣開採只有 5.1 倍,產業之間可以差到六倍以上。
EV/EBITDA 跟本益比哪個比較好?
兩個看的東西不一樣,最好一起看。本益比是市值除以淨利,只看股東那一份,看不到負債。EV/EBITDA 把負債和現金都算進來,比較適合比較負債程度不同的公司,但它把折舊加回去,對要一直花錢買設備的公司會太樂觀。兩把尺給出相反答案時,通常是兩家公司的負債多寡、折舊占比或業外收益差很多。
什麼公司不適合用 EV/EBITDA?
銀行與保險公司不適合,因為負債是它們做生意的原料。資本支出很大的公司要小心,EBITDA 看不到每年更新設備要花的錢,改看 EV/EBIT 或自由現金流。EBITDA 是負數或剛好很小時,倍數沒有意義。台股和美股的租賃會計不同,直接比也會失真。
企業價值可以比市值小嗎?
可以。現金比有息負債多的公司,企業價值就會比市值小。好市多 2025 會計年度的企業價值比市值少 2%。蘋果另外有 777 億美元的長期有價證券,一般算法不扣它,如果也當成現金扣掉,蘋果的 EV/EBITDA 會從 26.4 倍降到 25.8 倍。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 什麼是 EBITDA?