風險溢酬(Risk Premium)是承擔風險換來的額外報酬。投資人最常講的是股票風險溢酬(Equity Risk Premium,ERP):股票報酬減掉無風險利率,在美國通常拿國庫券或十年期公債當無風險利率。它有兩種算法,一種用過去的報酬算,一種從今天的股價反推,兩種常常算出不一樣的數字。它是長期下來的補償,不是每年都領得到,有些整整十年,股票反而輸給公債。
下面直接回答這幾題
風險溢酬是什麼?
把 100 萬放進銀行一年期定存,假設利率 2%,一年後確定拿到 2 萬利息。同樣 100 萬拿去買股票,假設長期平均一年賺 7%,平均是 7 萬,可是哪一年會跌 30%、帳面少掉 30 萬,沒有人說得準。股票平均多出來的 5 萬,也就是 5 個百分點,就是股票的風險溢酬:市場付給你、請你忍受那些可能跌 30% 的年份的錢。
課堂上常有人這樣問:
「股票平均比定存多賺 5%,那大家把錢都搬去股票不就好了?」
我通常這樣回:
「如果股票每年都穩穩多賺 5%,它就跟定存一樣沒有風險,這 5% 很快會被搶著買的人搶到消失。正因為有幾年會大賠,它才付得出這 5%。」
風險溢酬不只股票有。公司債比同年期公債多給的利息,補償的是公司可能倒帳,叫信用利差,而十年期公債通常比三個月國庫券利息高,補償的是綁得比較久,叫期限溢酬。這篇講的是投資人最常碰到、估值時一定會用到的股票風險溢酬。
風險溢酬怎麼算?三個選擇決定答案
公式只有一行:股票風險溢酬=股票報酬-無風險利率。難的是兩邊各要填什麼數字,用過去的資料算出來的叫歷史風險溢酬,動手前要先做三個選擇:
- 選期間:從哪一年算到哪一年。期間越長,越不容易被某一次大漲大跌帶著走。
- 選無風險利率:三個月國庫券,或十年期公債。做長期投資、估公司價值時多用十年期公債,因為它綁的時間比較接近持有股票的時間。
- 選平均方法:算術平均是把每年的報酬直接加總再平均,幾何平均是複利年化,比較接近你長期抱著真的會拿到的年報酬。
同一份美股資料(S&P 500 含息,1928~2025 年),三個選擇換一換,答案就不一樣:
| 期間 | 算術平均 減國庫券 |
算術平均 減十年期公債 |
幾何平均 減國庫券 |
幾何平均 減十年期公債 |
|---|---|---|---|---|
| 1928~2025 年 | 8.4% | 7.0% | 6.6% | 5.5% |
| 1976~2025 年 | 8.8% | 6.6% | 7.6% | 5.8% |
| 2016~2025 年 | 13.5% | 14.5% | 12.4% | 13.8% |
同一份資料,答案從 5.5% 到 14.5% 都有,所以看到別人說「股票風險溢酬是幾 %」,第一個要問的就是:他用哪一段期間、拿什麼當無風險利率、用哪一種平均?
算術平均每一格都比幾何平均高,股票波動越大差得越多,原因是賠 50% 要賺 100% 才回得來,直接平均會把這件事抹掉。兩種平均怎麼算、什麼時候該用哪一個,在年化報酬率怎麼算有完整的例子。
最近十年為什麼特別高?
以幾何平均減十年期公債來看,2016~2025 年的溢酬是長期的兩倍多,多出來的部分大約六成是股票漲得多,四成是公債賺得少。這十年 S&P 500 含息年化 14.7%,比 1928 年以來的 10.0% 高一截,十年期公債的總報酬年化卻只有 0.9%,遠低於長期的 4.5%,2022 年升息那年公債就賠了一大筆。溢酬是兩個數字相減,公債自己表現差,溢酬一樣會被墊高。
BOS 回測:每一段十年,股票都贏公債嗎?
把 1928~2025 年切成一段一段連續的十年(1928~1937、1929~1938,一路到 2016~2025),共 89 段,每一段都算一次股票年化減十年期公債年化:
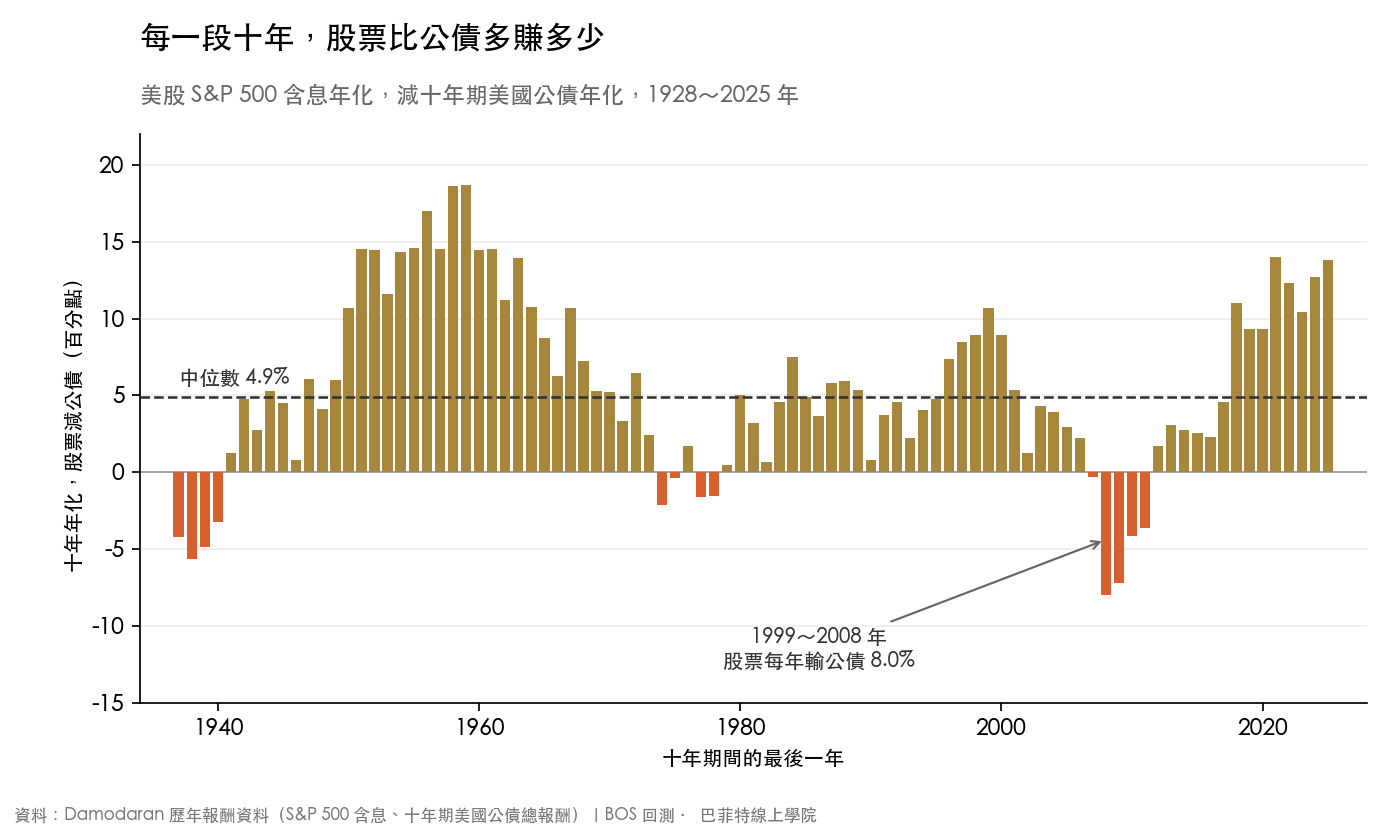
89 段裡有 13 段是負的,股票整整十年輸給公債。最慘的是 1999~2008 年,股票每年輸公債 8.0%,這十年頭尾剛好碰上網路泡沫破掉和金融海嘯,而最好的是 1950~1959 年,每年多賺 18.7%。所有十年的中位數是 4.9%。
拉長到二十年,79 段裡只剩 1 段是負的,就是從大蕭條前夕開始的 1929~1948 年,每年輸 0.8%,所有二十年的中位數則是 4.2%。
單看一年更亂,98 年裡有 35 年股票輸給公債,2008 年 S&P 500 含息跌 36.6%,十年期公債反而賺 20.1%,一年就差了 56.7 個百分點。
- 風險溢酬是要用時間換的。一年、十年都可能拿到負的,持有越久,拿到正數的段數比例越高,但這個數字換一段時間就會變,不是保證。這 89 段彼此重疊,互不重疊的十年只有 9 段左右。
- 這是美國的資料。美國過去一百年是全世界表現最好的股市之一,有些國家的股市甚至因為政權更迭而歸零,只看美國,會把溢酬看得太樂觀,可以參考家鄉偏誤那篇。
另一種算法:從今天的股價反推
歷史風險溢酬回答的是「過去多賺了多少」,可是做決定時想知道的是「從今天的價格買進,接下來大概能多賺多少」。紐約大學教授亞斯華斯·達莫達蘭(Aswath Damodaran)每個月公布一次隱含股票風險溢酬(Implied ERP),做法是:
- 拿 S&P 500 現在的指數點數,當成買進的價格。
- 估計未來幾年公司會發給股東多少現金(股利加上買回庫藏股),以及之後的成長率。
- 反推「用這個價格買、拿到這些現金」等於每年多少報酬,再減掉十年期公債殖利率。
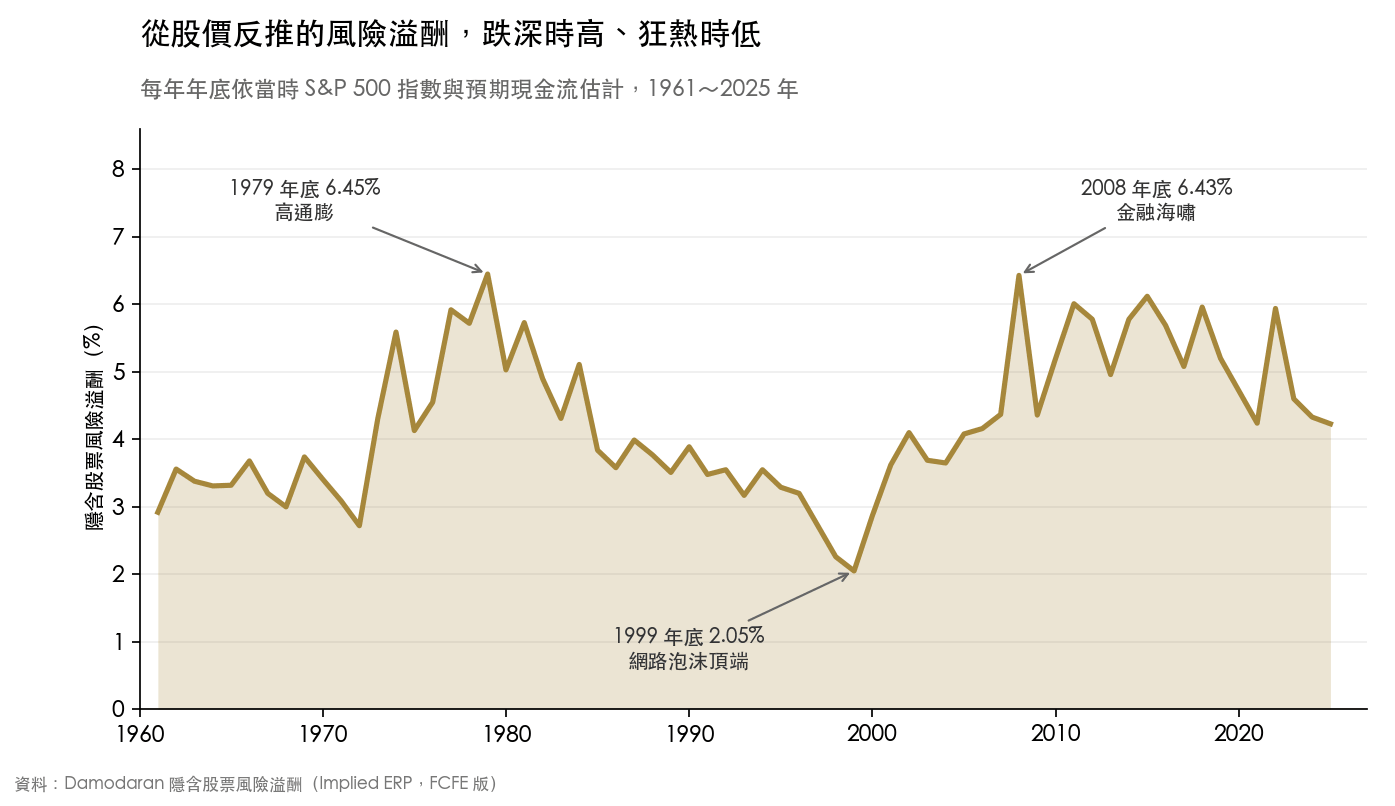
六十多年裡,最低是 1999 年底網路泡沫最熱的時候,只有 2.05%,最高是 1979 年底的 6.45% 和 2008 年底的 6.43%,一次碰上高通膨、一次碰上金融海嘯。中位數是 4.10%。
最新一筆是 2026 年 10 月初,他用過去十二個月現金流算的隱含溢酬是 3.70%(跟上面那張圖同一種算法),當時十年期公債殖利率 5.29%,兩個加起來,股票的隱含預期報酬約 8.99%。這個數字每個月都在變,要用的時候到他的網站看最新一期。
網路上常見的簡化算法,為什麼會算錯?
有一種很流行的粗估:本益比的倒數(盈餘殖利率)減十年期公債殖利率。2025 年底 S&P 500 的盈餘殖利率約 3.97%,十年期公債 4.18%,一減是負的,看起來股票一點溢酬都沒有。可是 Damodaran 同一天估的隱含溢酬是 4.23%。分野在成長:盈餘殖利率等於假設公司的盈餘從今天起再也不長大,隱含溢酬則把未來的成長算了進去,所以在公債殖利率高、市場又看好成長的時候,簡化版很容易得出股票一點溢酬都沒有的結論,2025 年底就是這樣。另一個落差是盈餘殖利率比較接近扣掉通膨後的報酬,公債殖利率卻沒有扣,兩個直接相減,口徑本來就對不齊。
風險溢酬為什麼會變?越高越好嗎?
隱含溢酬會變,主要是因為價格會變。公司未來要發給股東的現金短期內變化不大,股價卻可能一個月跌兩成,同樣的現金用更便宜的價格買到,算出來的報酬就變高,溢酬也跟著升高。所以溢酬高通常代表大家很害怕、股價很便宜,溢酬低代表大家很樂觀、股價很貴。
這跟之後的報酬有沒有關係?兩個極端的年份可以看:1999 年底溢酬只有 2.05%,之後十年(2000~2009 年)股票每年輸公債 7.2%。2008 年底溢酬 6.43%,之後十年(2009~2018 年)股票每年多賺公債 11.0%。但也有不靈的時候,1980 年底溢酬 5.03%,比中位數高,之後十年股票每年只比公債多 0.8%。
所以別把它當成公式,因為 1961 年以來不重疊的十年只有五、六段,撐不起一條規則。溢酬高的時候,通常也是最難熬的時候:2008 年底溢酬已經是幾十年來的高點,S&P 500 到隔年 3 月上旬的低點,又比年底跌了約四分之一。
所以「風險溢酬越高越好嗎?」要看你站在哪裡。對準備買進的人,溢酬高代表價格便宜,模型算出來的預期報酬比較高,但不保證接下來真的拿得到。對已經抱著股票的人,溢酬會升高,通常是因為手上的股票剛跌過一輪。它比較適合拿來校正自己的期待,不適合拿來猜明天會漲還是會跌。
風險溢酬拿來做什麼?估值的折現率
要估一家公司值多少,得把它未來賺的現金折算回今天,折算用的利率叫折現率,最常見的寫法是:折現率=無風險利率+風險溢酬。
用最簡單的永續成長公式算一次:價值=明年的現金流 ÷(折現率-成長率)。假設一家公司明年的現金流 100,之後每年長 3%,無風險利率 4%。風險溢酬填 3%,折現率是 7%,價值=100 ÷(7%-3%)=2,500。溢酬填 4%,是 100 ÷(8%-3%)=2,000。溢酬填 7%,是 100 ÷(11%-3%)=1,250:
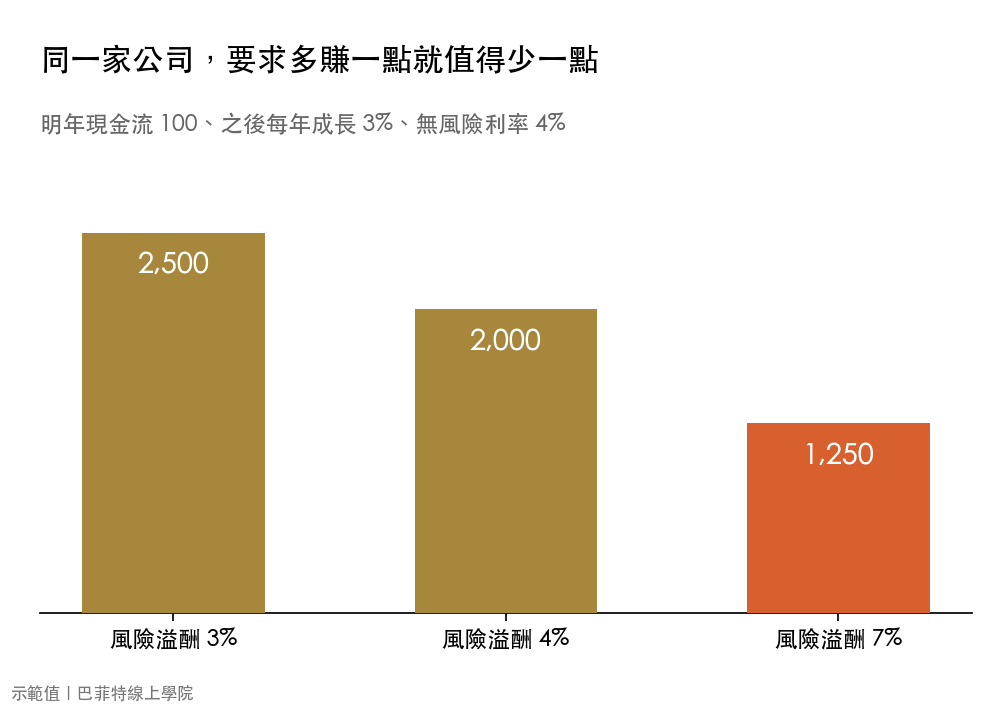
公司一模一樣,只是你要求的風險溢酬從 3% 變成 7%,估出來的價值就少了一半。估值模型裡,風險溢酬是最敏感的數字之一,兩個人估同一家公司差很多,常常不是現金流估得不一樣,是這一格填得不一樣。估個股時,常用的資本資產定價模型(CAPM)會把市場風險溢酬乘上這檔股票的 β 值,跟著大盤漲跌得比大盤更兇的股票(β 大於 1),要求的報酬更高。完整的估值步驟可以看內在價值怎麼算,各種估值方法為什麼答案差這麼多,在股票估值方法有哪些。
台灣投資人怎麼用這個數字?
先換成你自己的無風險利率。上面的數字都是用美元、美國公債算的。存台幣的人,手上最接近無風險的選擇是台幣定存,而買美股的人還多一層匯率,美元換回台幣的漲跌,不在上面任何一個數字裡。
拿來檢查自己的期待。如果你期待股票一年賺 20%,假設無風險利率 4%,等於要求 16 個百分點的溢酬,是美股十年段中位數 4.9% 的三倍多,而期待訂得越高,越容易在不如預期的年份失望出場,偏偏出場之後,就領不到後面那幾年的溢酬了。
知道它要用時間換。風險溢酬是給撐得過輸給公債那些年份的人,如果一筆錢三年內就要用,股票的溢酬對你來說不一定領得到,這筆錢比較適合放在波動小的地方。全部放股票撐不撐得住,可以看一輩子都放 100% 股票可行嗎。
常見問題
風險溢酬是什麼意思?
風險溢酬是承擔風險換來的額外報酬。股票風險溢酬=股票報酬-無風險利率,在美國通常拿三個月國庫券或十年期公債當無風險利率。它是市場付給投資人、請他們忍受股價大跌的補償,長期平均是正的,但任何一年、甚至一整段十年都可能是負的。
股票風險溢酬多少才合理?
沒有標準答案,看你怎麼算。用美股 1928~2025 年的資料、幾何平均、減十年期公債,是 5.5%。Damodaran 從股價反推的隱含溢酬,1961 年以來的中位數是 4.10%。以十年期公債為基準、用幾何平均的長期歷史值,和隱含溢酬的中位數,大致落在 4% 到 6%,改用國庫券或算術平均會更高。每一段期間也都不一樣,最近十年的歷史溢酬就高達 13.8%。
風險溢酬怎麼算?
歷史風險溢酬要做三個選擇:期間、無風險利率用國庫券還是十年期公債、用算術平均還是幾何平均,然後把股票報酬減掉無風險報酬。隱含風險溢酬則是用今天的指數點數與預期發給股東的現金,反推出每年報酬,再減掉十年期公債殖利率。
風險溢酬越高越好嗎?
對準備買進的人,溢酬高代表價格相對便宜,模型算出來的預期報酬比較高,但不保證真的拿得到。溢酬會升高,通常是因為股市剛大跌、大家很害怕,接下來還可能再跌一段。它適合用來校正長期的期待,不適合拿來猜短期漲跌。
風險溢酬會是負的嗎?
會。美股 1928~2025 年的 89 段連續十年裡,有 13 段股票年化輸給十年期公債,最慘的 1999~2008 年每年輸 8.0%。拉長到二十年,只剩 1 段是負的。
無風險利率要用國庫券還是十年期公債?
看你要回答什麼問題。比較短期持有的報酬,用三個月國庫券。做長期投資規劃或估公司價值,多數人用十年期公債,因為它綁的時間比較接近持有股票的時間。用國庫券算出來的溢酬通常比較高,因為國庫券的利息本來就比較低。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 內在價值是什麼?怎麼算?
 十年期美債殖利率代表什麼?