價值平均法(Value Averaging)是一種定期投入的方法。定期定額是固定「每個月投入多少錢」,價值平均法則是固定「帳戶每個月應該長到多少錢」,每期要買的金額=這期的目標市值-現在的市值。跌了就多買,漲得比目標快就少買,市值超過目標就賣掉多出來的部分。代價是每個月要拿出的錢不固定,大跌時要多拿好幾倍,所以旁邊一定要放一筆備用金。
下面直接回答這幾題
價值平均法是什麼?
定期定額大家都熟:每個月扣款 1 萬元買 ETF,不管漲跌,金額不變。價值平均法把問題反過來問:如果我希望帳戶每個月多 1 萬元,這個月要補多少才夠?
這個方法是麥可·艾德森(Michael Edleson)在 1988 年發表的,之後他在哈佛商學院教財務的時候把它寫成一本書,書名就叫《Value Averaging》,1991 年第一次印行,2006 年由 Wiley 再版。
規則只有一條。你先決定一條「目標市值」的路線,例如第 1 個月 1 萬、第 2 個月 2 萬、第 3 個月 3 萬,然後每個月看一次帳戶:
- 市值低於目標,差多少就補多少。股價跌越多,要補的錢越多。
- 市值剛好等於目標,這個月不動。
- 市值高於目標,多出來的部分賣掉(也有人改成「不賣,只是這個月不買」)。
結果是低價時買得多、高價時買得少甚至賣出,聽起來很像大家說的「買低賣高」。可是它要你在大跌時掏出好幾個月的預算,這件事比規則本身更需要先想清楚。
每期要買多少?三個月算一次給你看
假設目標市值每個月增加 1 萬元,你買的 ETF 第一個月 100 元、第二個月跌到 80 元、第三個月漲到 125 元:
| 月份 | 股價 | 本月目標市值 | 買之前的市值 | 本月要買 | 累積股數 |
|---|---|---|---|---|---|
| 第 1 個月 | 100 | 10,000 | 0 | 買 10,000 元(100 股) | 100 |
| 第 2 個月 | 80 | 20,000 | 8,000 | 買 12,000 元(150 股) | 250 |
| 第 3 個月 | 125 | 30,000 | 31,250 | 賣 1,250 元(10 股) | 240 |
第 2 個月的算法是這樣:手上 100 股,股價跌到 80 元,市值只剩 8,000 元,離目標 2 萬元差 12,000 元,就買 12,000 元。第 3 個月股價漲到 125 元,250 股值 31,250 元,比目標 3 萬元多了 1,250 元,規則要你賣掉這 1,250 元。
同樣三個月改用定期定額,每月 1 萬元,會買到 305 股,平均每股成本約 98 元。價值平均法三個月買進 22,000 元、買到 250 股,平均每股成本 88 元,比較低。可是兩邊投入的錢不一樣多,第 2 個月它要你拿出 12,000 元,比預算多兩成,這筆錢要從哪裡來,是執行之前就要想好的事。
下面的計算機預設值就是上表第 2 個月那一列,換成你自己的數字就能算這個月要買多少。
價值平均法:這個月要買多少
目標市值要不要每年往上調?
上面的例子是最簡單的版本:目標每月固定加 1 萬元。可是股票本身長期會漲,帳戶就算不投錢也會自己變大。目標如果只是一路加 1 萬,過幾年市值常常自己就超過目標,你會發現很多月份不用買、甚至要賣。
艾德森在書裡的做法是讓目標也跟著成長:每個月先讓上個月的目標照成長率長大一點,再加上固定的金額。白話講,目標市值就是「如果每月投 1 萬、每年剛好賺 8%,帳戶應該有多少錢」。成長率要填多少沒有標準答案,填越高,代表你對帳戶的要求越高,要補錢的月份越多,需要準備的錢也越多。下面的回測把這件事量出來了。
價值平均法跟定期定額差在哪?
| 定期定額 | 價值平均法 | |
|---|---|---|
| 固定的是什麼 | 每期投入的金額 | 每期帳戶應該有的市值 |
| 每期要拿多少錢 | 固定,事先知道 | 不固定,看這一期漲跌和帳戶已經多大 |
| 大跌時 | 照常投同樣金額 | 要多拿好幾倍的錢 |
| 漲多時 | 照常買 | 少買、不買,或是賣掉一部分 |
| 要不要備用金 | 不用 | 一定要 |
| 能不能交給券商自動扣款 | 可以 | 每月要自己算、自己下單 |
| 平均每股成本 | 已經比單價平均低 | 通常更低一點 |
定期定額本身就會在低價時多買到股數(同樣 1 萬元,股價越低買越多股),所以它的平均成本本來就比各期股價的平均低。價值平均法把這個效果放大,大跌時不只是同樣的錢多買幾股,而是拿更多的錢去買。定期定額的基本觀念、優缺點,可以看定期定額是什麼。
BOS 回測:2008 年金融海嘯時,每個月要拿出多少錢
我們拿美股 ETF SPY 的月底價格(含息還原),從 2007 年 1 月開始跑價值平均法:目標市值每月加 1,000 美元、每年成長 8%,超過目標就賣。對照組是定期定額每月 1,000 美元。
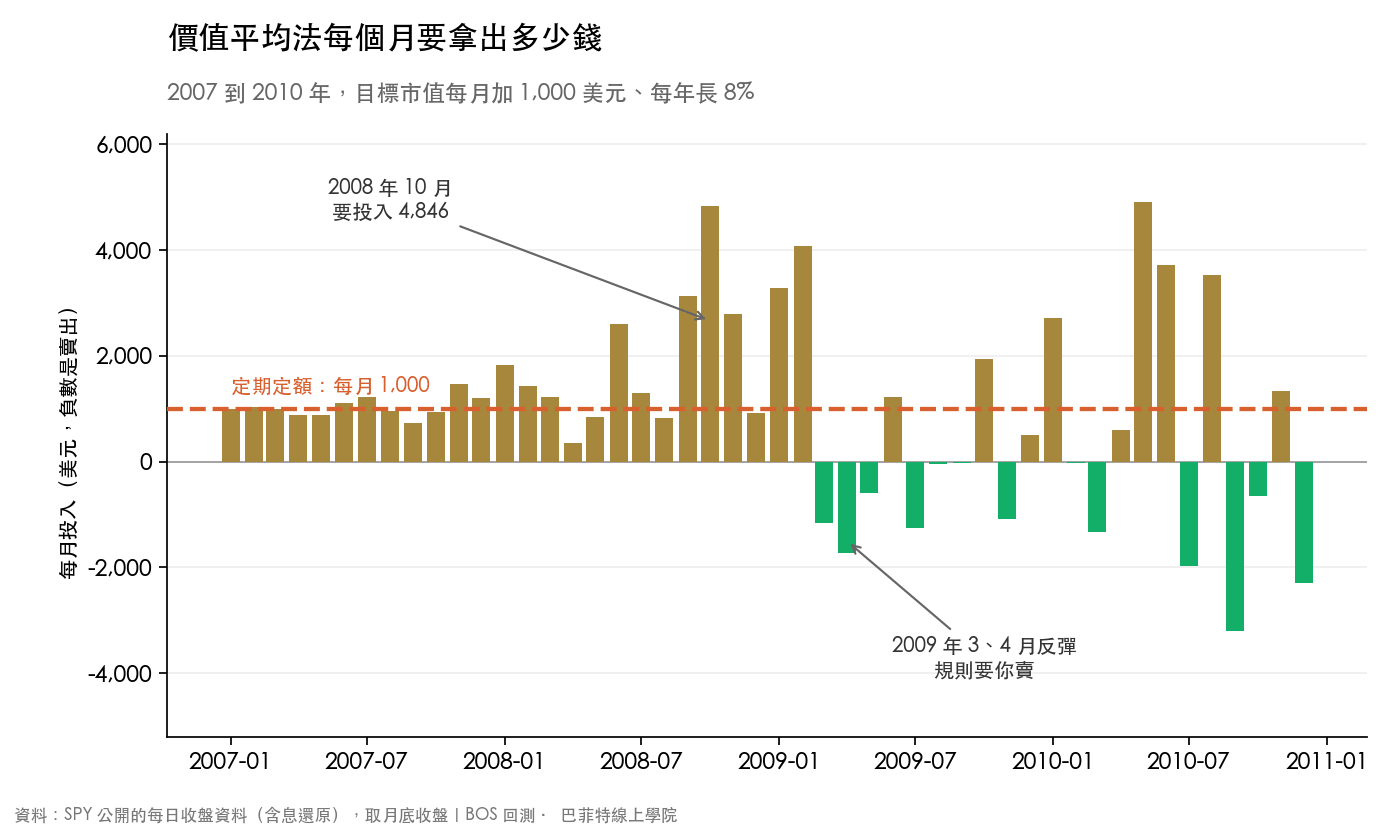
2008 年 10 月 SPY 一個月跌了 16.5%,規則要你投入 4,846 美元,是平常預算的近五倍。到 2009 年 2 月,累計已經比預算多拿了 15,902 美元,等於多掏出一年多的預算。
為什麼帳戶越大,要補的錢越多?
每個月要補的錢,大約是這個月的目標增加額,再加上手上部位這個月賠掉的錢。帳戶越大,同樣跌一成,賠掉的金額越多,要補的也越多。同一段裡,2010 年 5 月 SPY 只跌了 7.9%,要補的錢反而更多,是 4,904 美元,因為那是起跑後第 41 個月,帳戶已經是 2008 年 10 月(第 22 個月)的兩倍左右。所以 2008 年 10 月的近五倍其實還算少,那時才剛開始不到兩年。
十年跑下來,最大那個月通常出現在後段。下一節的 286 段十年裡,每一段單月最多要拿的錢,中位數是預算的 15 倍,最多 32 倍,出現的時間中位數在第 99 個月左右,也就是第九年。
接著 2009 年 3 月股市開始反彈,3、4 月兩個月 SPY 漲了 19.1%,市值衝過目標,規則反過來要你賣出共 2,898 美元。剛在最低點附近咬牙加碼的人,一反彈就要賣,這個動作很多人做不下去。48 個月裡有 13 個月是賣出。
BOS 回測:備用金要準備多少
只看一段期間會被那段行情帶著走,所以我們把 1993 年 1 月到 2016 年 10 月每個月都當一次起點,各往後跑十年,共 286 段。每月預算固定 1,000 美元,價值平均法用不到的錢先留著,超出預算的部分從備用金拿。問題是:一開始要先放多少備用金在旁邊,才不會哪個月不夠?
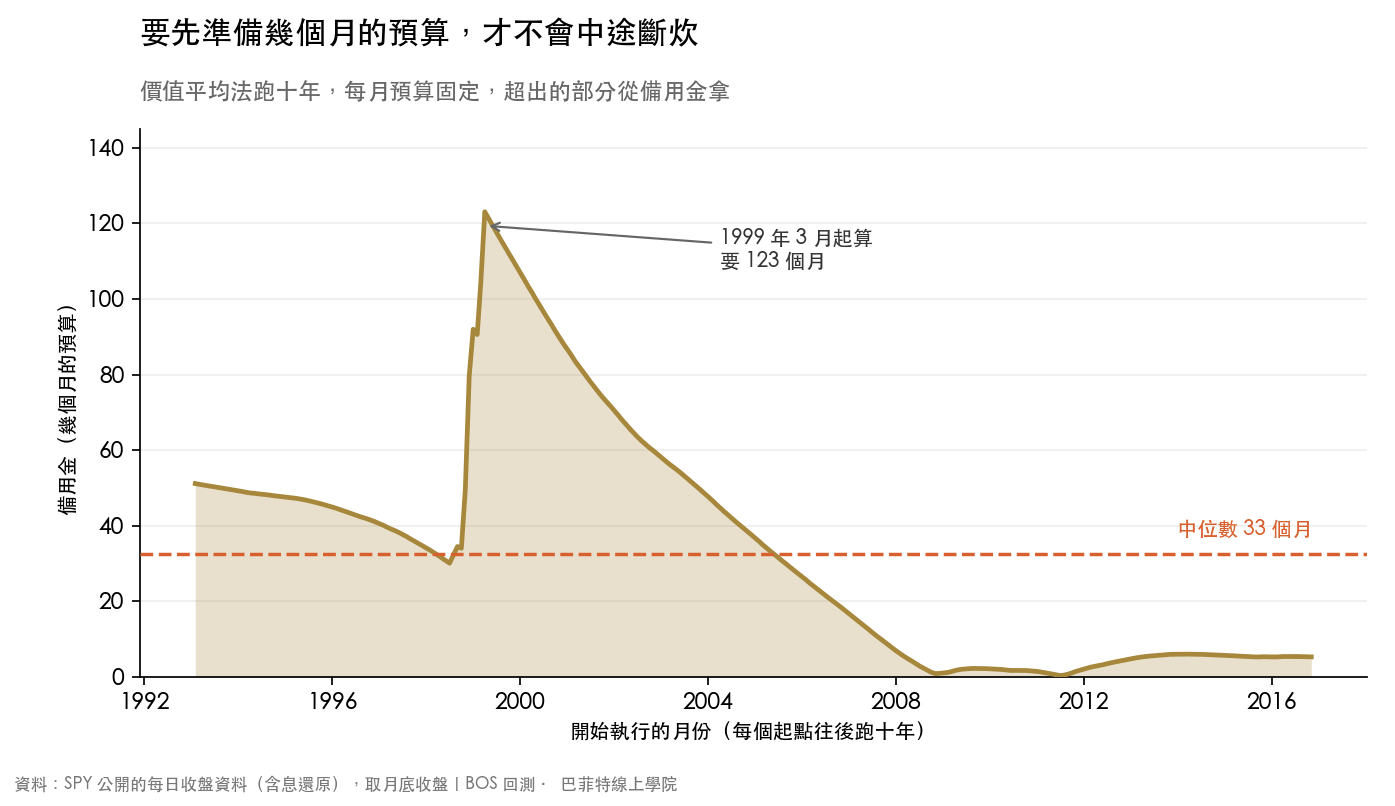
中位數是 33 個月的預算,將近三年。起點不同,答案差很多。最極端的是 1999 年 3 月開始的人,十年內碰到網路泡沫和金融海嘯兩次大跌,要準備 123 個月的預算,比十年的預算還多。2009 年以後開始的人碰上長多頭,市值常常自己超過目標,備用金都在 7 個月的預算以內。你事先不知道自己會碰到哪一種十年。
目標成長率填多少,也會改變答案。下表是同樣 286 段十年,換四種目標成長率:
| 目標年成長率 | 單月最多要拿幾倍預算(中位數) | 備用金中位數(幾個月預算) | 備用金最多 | 120 個月裡賣出的月數(中位數) | 十年實際投入(幾個月預算,中位數) |
|---|---|---|---|---|---|
| 不調(0%) | 11 倍 | 10 個月 | 40 個月 | 44 個月 | 56 個月 |
| 4% | 13 倍 | 21 個月 | 77 個月 | 42 個月 | 73 個月 |
| 8% | 15 倍 | 33 個月 | 123 個月 | 41 個月 | 95 個月 |
| 12% | 18 倍 | 44 個月 | 181 個月 | 38 個月 | 125 個月 |
有兩件事不管換哪一段十年都成立。第一,目標訂越高,要準備的錢越多。第二,不管目標怎麼訂,賣出月數的中位數都在 38 到 44 個月,大約三到四成的月份規則會要你賣,個別十年少的只有 27 個月,多的有 52 個月。只要那個月漲得比目標快,市值就會超過目標。每次賣出都有手續費,台股 ETF 另有證交稅,要列進成本。
平均成本比較低,為什麼不代表賺比較多?
以只買不賣的版本來算,286 段十年裡,價值平均法的平均每股成本有近九成比定期定額低,中位數低約 8%。這是規則本身的結果:跌的時候拿比較多錢去買,平均成本自然壓低。
可是平均成本低,不等於十年後錢比較多。兩邊投入的總金額根本不一樣:定期定額十年固定投入 120 個月的預算,價值平均法(目標成長 8%、會賣的版本)實際淨投入的中位數是 95 個月,少的只有 42 個月,多的到 243 個月。投得少的那幾段,期末市值當然比較小,投得多的那幾段,多出來的錢也承擔了更多風險。拿期末市值去比哪個方法好,等於拿兩個本金不同的帳戶比大小。
很多推薦價值平均法的文章,會拿內部報酬率(IRR)來比,說它的年化報酬比定期定額高。倫敦城市大學卡斯商學院的賽門·海利(Simon Hayley)在一篇工作論文裡指出,內部報酬率用在這類「跌了就加碼」的策略上本身就會偏高:大跌後投入的錢比較多,剛好碰上後面的反彈,算出來的年化數字被拉高,可是期望中的期末財富並沒有因此變多。他也指出,為了應付不確定的加碼金額要準備備用金,這會讓投資人平均持有比較多現金,這部分只賺得到現金的報酬。內部報酬率怎麼算、適合用在哪裡,可以看內部報酬率是什麼。
想試試看,怎麼執行
- 決定每月目標增加多少:用你平常每月能存下的錢,例如 1 萬元。
- 決定目標成長率:填 0 最簡單,帳戶目標就是每月加 1 萬,但回測裡十年只用掉大約一半的預算(中位數 56 個月),其餘一直放在現金。想讓錢多投進去,就填一個保守的年報酬率,但要知道填越高,備用金要越多。
- 先準備備用金:放在活存或短期債券這類隨時拿得出來的地方。大跌時要補的錢都從這裡出,賣出的錢也回到這裡。
- 每月固定一天算一次:看帳戶市值,用上面的計算機算出要買或要賣多少,自己下單。券商的定期定額功能是照固定金額扣款,沒辦法代替這一步。
- 決定漲多時賣不賣:不想賣、或賣出會產生交易稅和手續費的人,可以改成「超過目標就這個月不買」。
- 備用金用完怎麼辦,事先寫下來:例如「一個月最多只補到預算的三倍」。規則沒寫清楚,真的大跌時就會變成憑感覺。
跌了就加碼這件事,用在單一個股和用在整個市場的 ETF 結果差很多,個股可能一路跌下去不回來。這部分可以看攤平是什麼。
常見問題
價值平均法是什麼?
價值平均法是一種定期投入的方法,由麥可·艾德森(Michael Edleson)在 1988 年提出。它不固定每期投入的金額,而是固定帳戶每期應該長到的市值,每期把市值補到目標。股價跌了要補比較多錢,漲得比目標快就少買,市值超過目標就賣掉多出來的部分。
價值平均法每期要買多少?
每期要買的金額=本期目標市值-目前市值。例如目標每月加 1 萬元,第 2 個月目標是 2 萬元,手上的股票因為下跌只值 8,000 元,這個月就要買 12,000 元。算出來是負數,代表市值超過目標,要賣出那個金額,或改成這個月不買。
價值平均法跟定期定額差在哪?
定期定額固定每期投入的金額,價值平均法固定每期的目標市值。所以定期定額每月拿出的錢事先就知道,可以交給券商自動扣款。價值平均法每月要拿的錢不固定,大跌時可能是平常的好幾倍,漲多時要少買或賣出,要自己每月計算、自己下單,也一定要準備備用金。
價值平均法一定要賣嗎?
不一定。原始規則是市值超過目標就賣掉多出來的部分,但很多人改成「只買不賣」,超過目標的月份就不買。用美股 SPY 回測十年,會賣的版本大約三到四成的月份要賣出,只買不賣可以省下這些交易成本,代價是市值常常高於目標,投進去的錢也比較多:回測裡十年實際投入的中位數是 110 個月的預算,會賣的版本是 95 個月。
價值平均法要準備多少備用金?
看你碰到哪一段行情。用 SPY 從 1993 到 2016 年每個月當起點各跑十年,目標每月加 1,000 美元、每年成長 8%,需要的備用金中位數是 33 個月的預算,從 1999 年 3 月開始的人要 123 個月。目標成長率訂越高,要準備的錢越多。事先最好寫下「一個月最多補多少」的上限。
價值平均法的報酬比定期定額高嗎?
平均每股成本通常比較低,但這不代表賺比較多。兩種方法投入的總金額不一樣,期末市值不能直接比。很多文章用內部報酬率說它比較好,卡斯商學院的一篇工作論文指出,內部報酬率用在跌了就加碼的策略上會偏高,期望中的期末財富並沒有因此變多。它比較適合當成一套紀律,而不是提高報酬的方法。
資料來源:Michael E. Edleson, Value Averaging(Wiley, 2006 年版),Simon Hayley, Value Averaging and the Automated Bias of Performance Measures(Cass Business School 工作論文,2014 年 10 月版),SPY 公開的每日收盤資料(含息還原,取月底收盤,1993 年 1 月至 2026 年 9 月)。本文為教學內容,不構成投資建議。BOS 回測為歷史資料的假設性測算,未計手續費、稅與備用金的利息,不是實際帳戶績效,過去的表現不代表未來。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 定期定額是什麼?
 攤平是什麼?