債券凸性(Convexity)描述債券價格跟殖利率之間那條線彎的程度。存續期間是用一條直線去估「殖利率動一個百分點,價格動幾 %」,可是實際的價格線是彎的,凸性就是補上彎曲的部分。一般債券的凸性是正的:殖利率下跌時,實際漲得比直線估的多,殖利率上升時,實際跌得比直線估的少。年期越長、票面利率越低,凸性越大。可以被發行人提前買回的債券,凸性可能是負的。
下面直接回答這幾題
債券凸性是什麼?
債券的價格跟殖利率是反方向走的,殖利率上升,手上那張舊債券的利息相對變少,價格就要跌,反過來也一樣。殖利率動一點,價格動多少?最常用的答案是存續期間:修正存續期間 15 的債券,殖利率升一個百分點,價格大約跌 15%。
「大約」兩個字藏著一個前提:它把價格和殖利率的關係當成一條直線。實際畫出來,那是一條往右下走、越走越平的曲線:
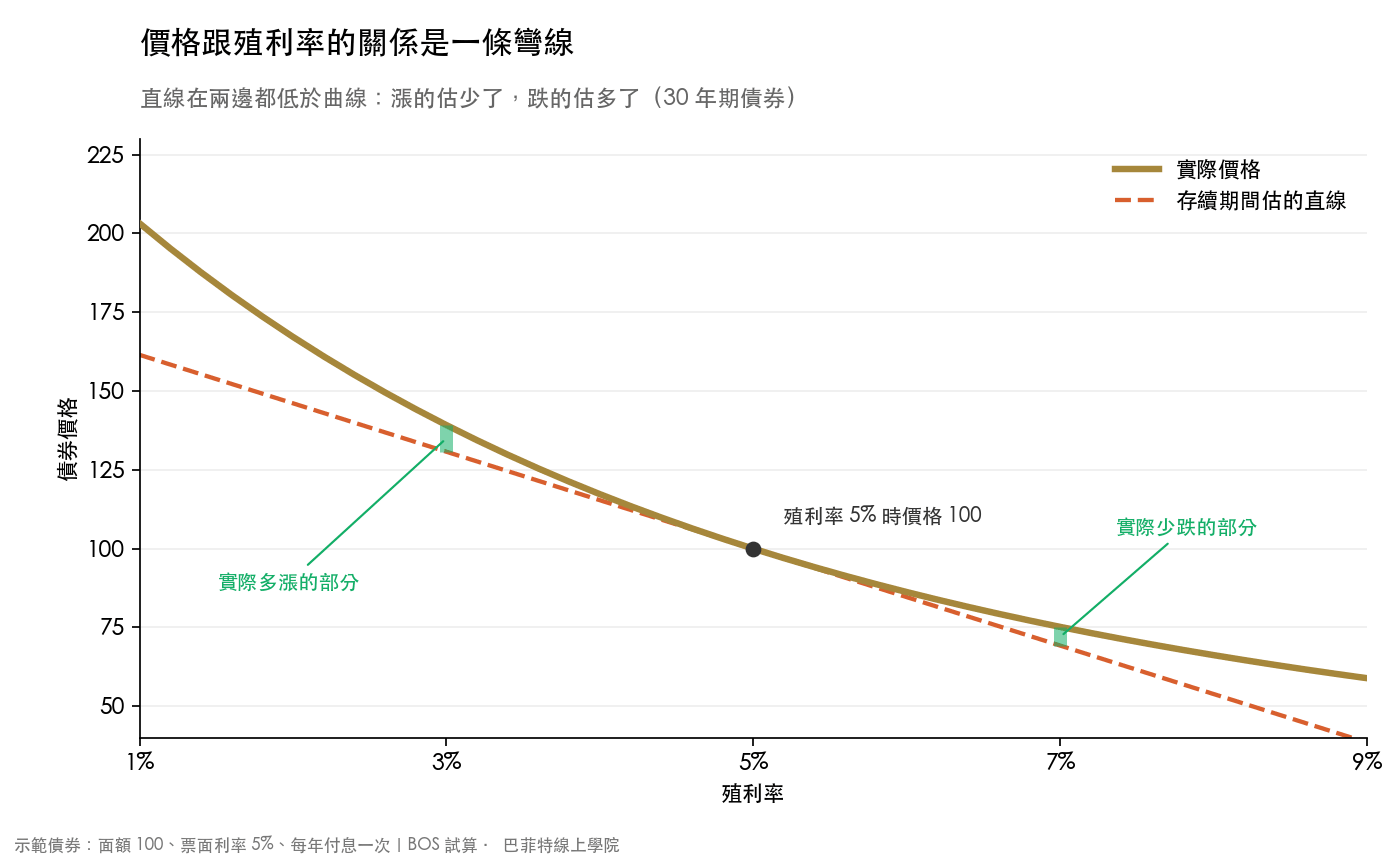
虛線是存續期間的估法,在殖利率 5% 那一點跟曲線貼在一起,離開那一點越遠,兩條線分得越開。而且不管往哪一邊走,曲線都在直線上面:殖利率下跌時,實際價格比直線估的高,等於多漲了,殖利率上升時,實際價格也比直線估的高,等於少跌了。凸性量的就是這條線彎得多厲害。
開車的人可以這樣想:存續期間像現在的時速,凸性像車速一路在變的程度,只開一小段,用現在的時速估開多遠就很準,開得久了,車速的變化累積起來,就不能再拿一個固定時速去乘。
存續期間會估錯多少?
拿一張面額 100、票面利率 5%、殖利率也是 5% 的債券(價格剛好 100),算殖利率上下各動一、兩個百分點時,價格實際漲跌多少,再跟存續期間的直線估算比:
| 殖利率變動 | 30 年期 精算漲跌 |
30 年期 直線估算 |
10 年期 精算漲跌 |
10 年期 直線估算 |
|---|---|---|---|---|
| 降 2 個百分點 | +39.2% | +30.7% | +17.1% | +15.4% |
| 降 1 個百分點 | +17.3% | +15.4% | +8.1% | +7.7% |
| 升 1 個百分點 | -13.8% | -15.4% | -7.4% | -7.7% |
| 升 2 個百分點 | -24.8% | -30.7% | -14.0% | -15.4% |
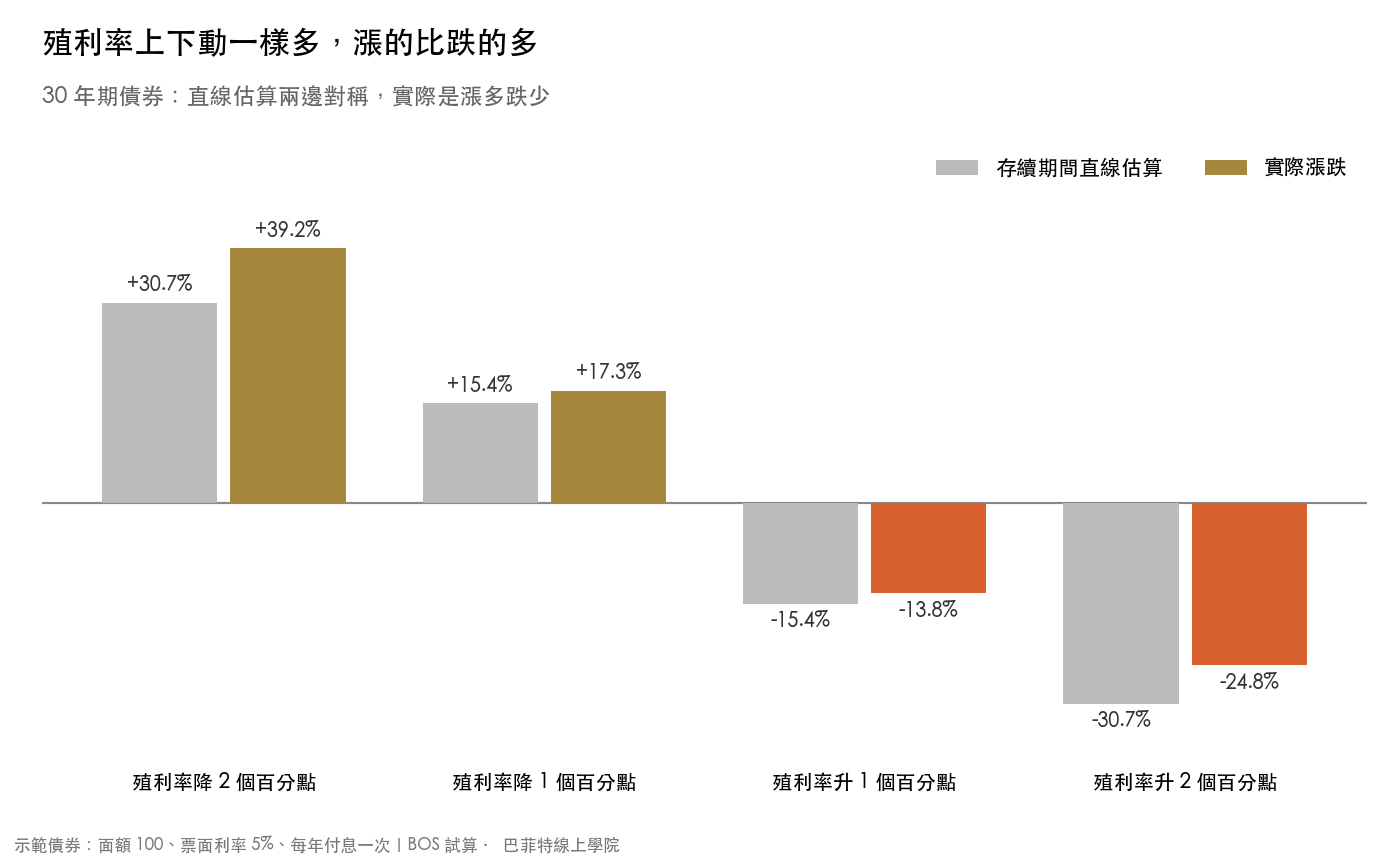
直線估算永遠是對稱的,30 年期那張升降兩個百分點都是 30.7%。精算的結果卻是降 2 個百分點漲 39.2%、升 2 個百分點只跌 24.8%,同樣的幅度,漲的比跌的多了 14.4 個百分點:
10 年期那張也有同樣的現象,只是小很多,殖利率動一個百分點時,直線和精算只差零點幾個百分點。所以短天期債券、小幅變動時,存續期間單獨用就夠了,期限長、變動大的時候才一定要把凸性算進來。
凸性怎麼算?估算式和計算機
凸性本身的定義公式要把每一期現金流都折現再加權,一般投資人不用自己推。要會用的是這一條估算式:
價格變動 % ≈ -存續期間 × 殖利率變動 + ½ × 凸性 × 殖利率變動²
殖利率變動要寫成小數,1 個百分點就是 0.01。前半段是存續期間的直線,後半段是凸性補上的彎曲,因為有平方,只要凸性是正的,不管殖利率是升是降,這一項都是加分。
用上面那張 30 年期債券算一次,它的修正存續期間約 15.4、凸性約 350。殖利率升一個百分點:直線部分是 -15.4 × 0.01,約 -15.4%,凸性部分是 ½ × 350 × 0.01²,約+1.8%,合起來約 -13.6%,跟精算的 -13.8% 只差 0.2 個百分點。
債券凸性計算機:殖利率動了,價格會漲跌多少
什麼債券的凸性比較大?
三個條件讓凸性變大:年期越長、票面利率越低、殖利率本身越低。年期和票面利率的影響最明顯:
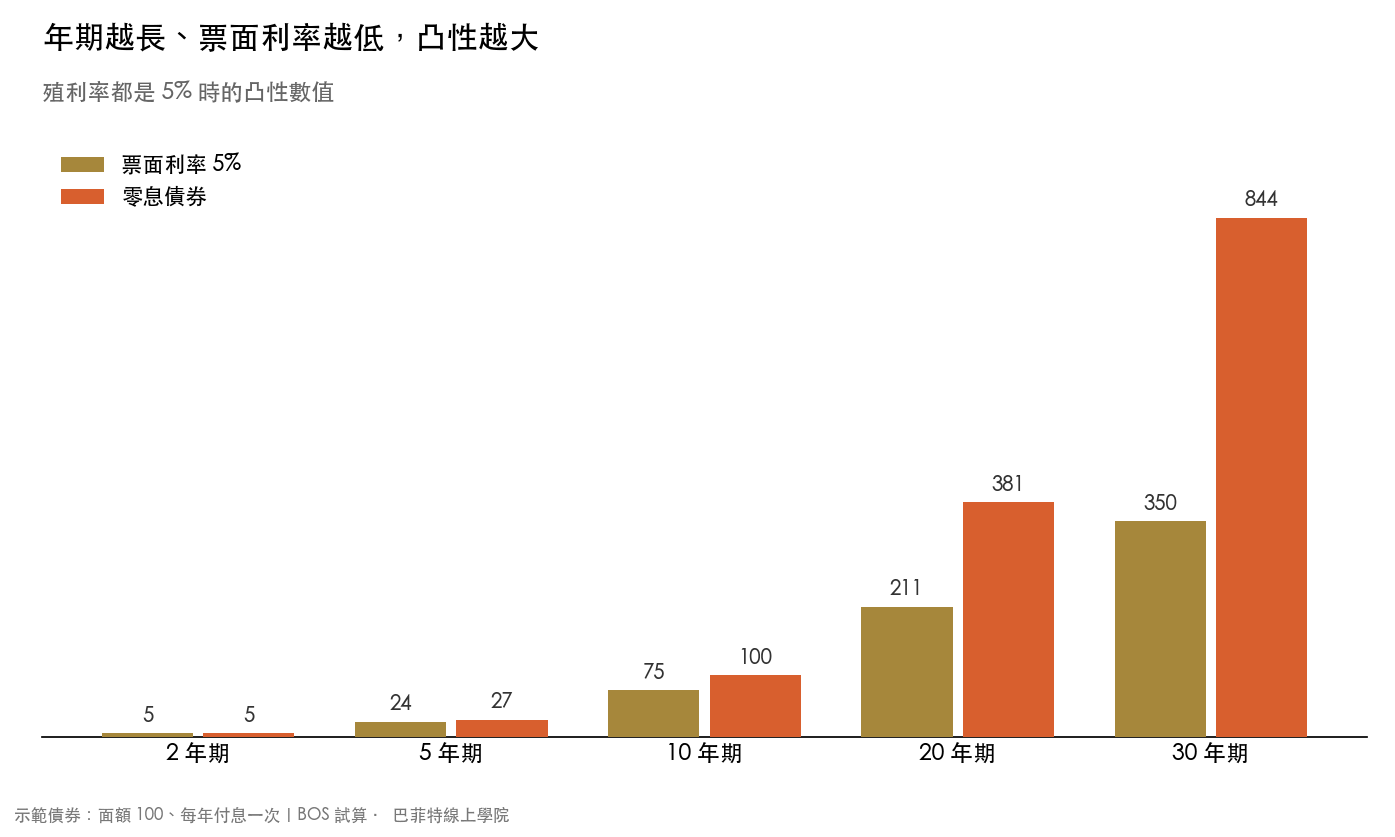
2 年期債券的凸性只有 5,30 年期是 350,換成同樣 30 年、完全不付利息的零息債券,凸性是 844。零息債券的錢全部壓在最後一天才拿回來,所以對利率最敏感,存續期間和凸性都最大。
殖利率高低也有影響。同一張 30 年期、票面 5% 的債券,殖利率 7% 時凸性是 277,殖利率 3% 時變成 434。利率越低的環境,長天期債券的價格對利率越敏感,上下震盪也越不對稱。
BOS 試算:2022 年的 30 年期公債
2022 年美國快速升息,美國財政部公布的 30 年期公債殖利率,從 2021 年底的 1.90% 升到 2022 年底的 3.97%,一年升了 2.07 個百分點。假設年初用平價買進一張 30 年期、票面利率 1.90% 的債券,它的修正存續期間是 22.7:
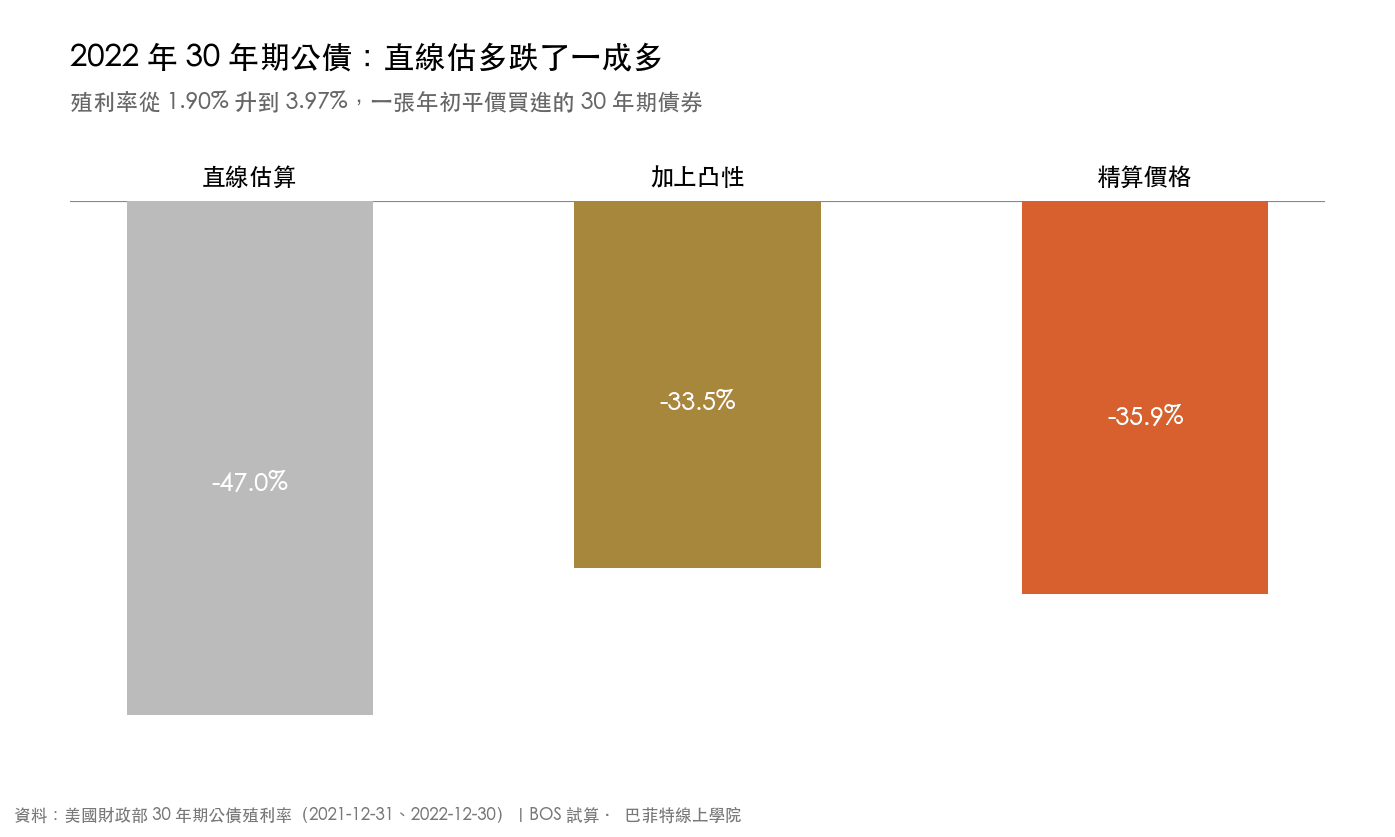
只用存續期間估,價格會跌 47.0%,精算是跌 35.9%,直線多估了 11.1 個百分點的跌幅。加上凸性之後估出跌 33.5%,誤差縮到 2.4 個百分點。長天期債券碰到兩個百分點以上的變動,光靠存續期間會把損失講得太大。
凸性沒有讓這張債券躲過一劫。跌三成多仍然是很重的一年,把一整年領到的利息和離到期近一年都算進去,這一年的總報酬還是 -33.4%(光看價格是跌 35.3%)。凸性讓跌幅比直線估的少一些,改變不了長天期債券在升息年會重傷這件事。2022 年債券市場整體怎麼了,在存續期間那篇有完整的說明。
負凸性是什麼?
上面講的都是一般債券,凸性是正的。有些債券剛好相反,殖利率下跌時價格漲不太上去,叫做負凸性。
為什麼會這樣?最常見的例子是可提前贖回債券(Callable Bond)。發行公司保留一個權利:利率掉下來的時候,可以照事先約定的價格把債券買回來,再用比較低的利率重新借錢。對債券持有人來說,利率越低,被買回的機會越大,價格就被卡在贖回價附近:
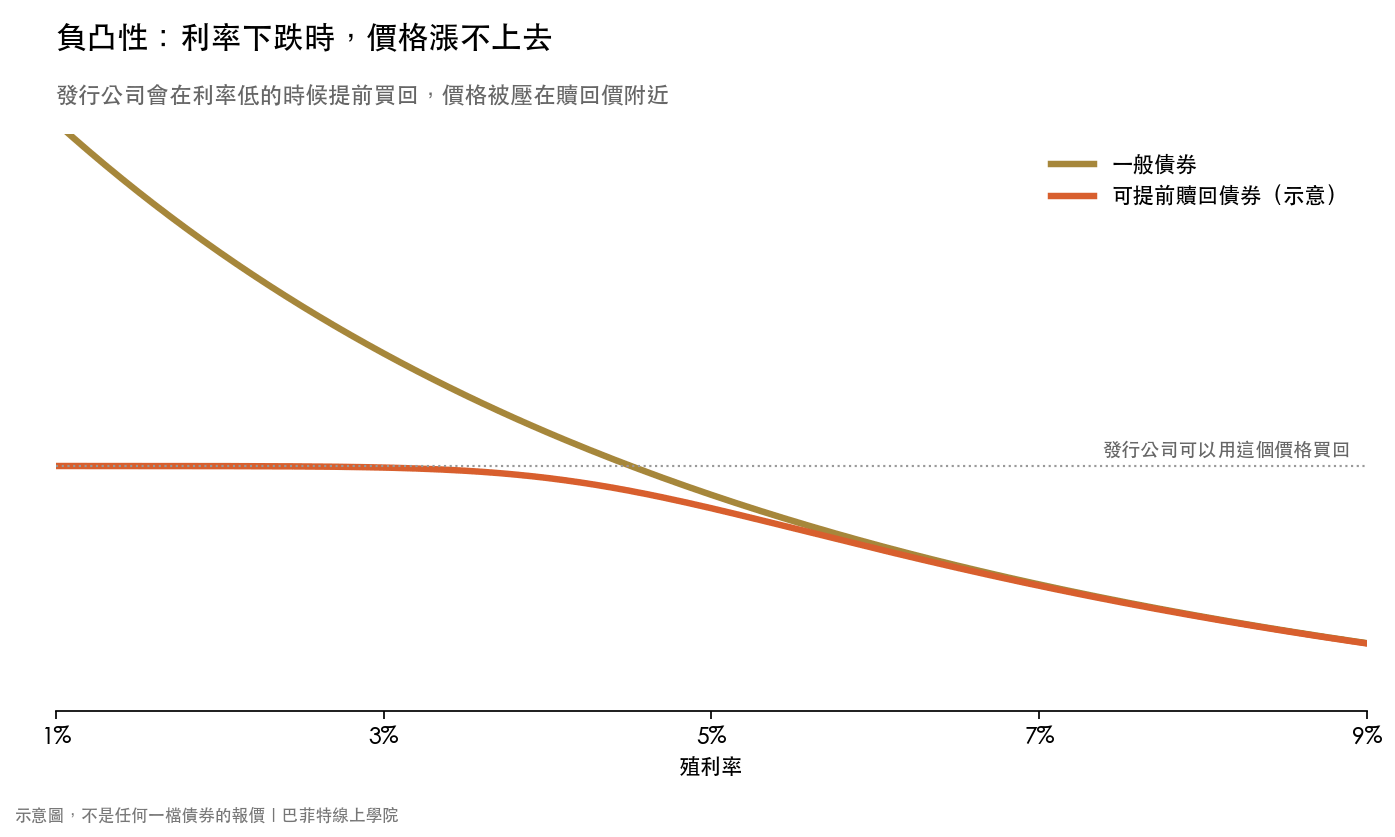
房貸抵押證券也有同樣的性質。利率下跌時,屋主會提前還款、轉貸到更低的利率,持有這些證券的人拿回本金,只能用比較低的利率再投資。利率上升時,屋主不提前還了,存續期間反而拉長,跌得更多。漲的時候漲不多、跌的時候跌不少,跟一般債券剛好反過來。抵押型 REITs 手上滿滿是這類資產,看它們的股價波動時,這是背後的原因之一。
凸性對一般投資人有什麼用?
估算大幅升降息的情境時,把凸性算進去。想知道「如果長天期殖利率再升兩個百分點,我的長債 ETF 會跌多少」,直接拿存續期間乘 2 會高估跌幅,也會低估降息時的漲幅。債券 ETF 的產品頁都查得到存續期間,凸性不一定有列,長天期公債 ETF 可以拿產品頁的平均票面利率、平均年期和到期殖利率,用上面的計算機粗估。這樣算出的凸性通常偏低,因為 ETF 持有一籃子不同年期的債券,而如果 ETF 裡有房貸抵押證券,就不適用。
知道長天期債券的波動是不對稱的。殖利率上下動一樣多,長債漲的比跌的多,這是正凸性的好處。可是長債本來就是對利率最敏感的債券,凸性帶來的不對稱是真的,但抵銷不了長債本身的大起大落。
買到負凸性的東西要知道。可提前贖回的公司債、房貸抵押證券、持有它們的基金與 REITs,利率下跌時的好處比一般債券少。它們的殖利率通常比條件相同、但不能提前贖回的債券高,多出來的部分就是在補償這件事。
想先弄清楚債券報價上那幾個利率各是什麼意思,可以看票面利率、殖利率、YTM 差在哪。
常見問題
債券凸性是什麼?
債券凸性(Convexity)描述債券價格和殖利率之間那條曲線彎曲的程度。存續期間用直線估算殖利率變動對價格的影響,凸性補上彎曲的部分。一般債券的凸性是正的,殖利率下跌時實際漲得比直線估的多,殖利率上升時實際跌得比直線估的少。
凸性和存續期間有什麼不同?
存續期間是第一層估算,告訴你殖利率動一個百分點,價格大約動幾 %,它假設兩者是直線關係。凸性是第二層,修正直線和實際曲線之間的落差。殖利率變動小、年期短的時候只看存續期間就夠,變動大、年期長的時候要兩個一起看。
凸性怎麼算?
實務上用這條估算式:價格變動 % ≈ -存續期間 × 殖利率變動 + ½ × 凸性 × 殖利率變動²,殖利率變動寫成小數(1 個百分點=0.01)。存續期間在債券 ETF 的產品頁查得到,凸性不一定有列,可以用凸性計算機輸入票面利率、年期、殖利率算出來。
凸性越大越好嗎?
只看凸性的話,越大代表殖利率上下動一樣多時,漲的比跌的多。但凸性大的債券通常年期長,存續期間也大,價格波動本來就劇烈。凸性只是讓波動比較不對稱,不會讓長天期債券變得安全。而且凸性不是白送的,其他條件相同時,凸性大的債券殖利率通常比較低。
什麼是負凸性?
負凸性是殖利率下跌時價格漲不太上去,常見於可提前贖回債券與房貸抵押證券。利率下跌時,發行公司會提前買回債券、屋主會提前還房貸,持有人拿回本金,享受不到價格上漲。
殖利率只動一點點,還需要看凸性嗎?
通常不需要。以票面利率 5% 的 10 年期債券為例,殖利率升一個百分點,存續期間估算跌 7.7%,精算跌 7.4%,只差零點幾個百分點。變動到兩個百分點以上,或是 20、30 年期的長債,差距才會大到需要修正。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 降息債券就會漲?先看存續期間