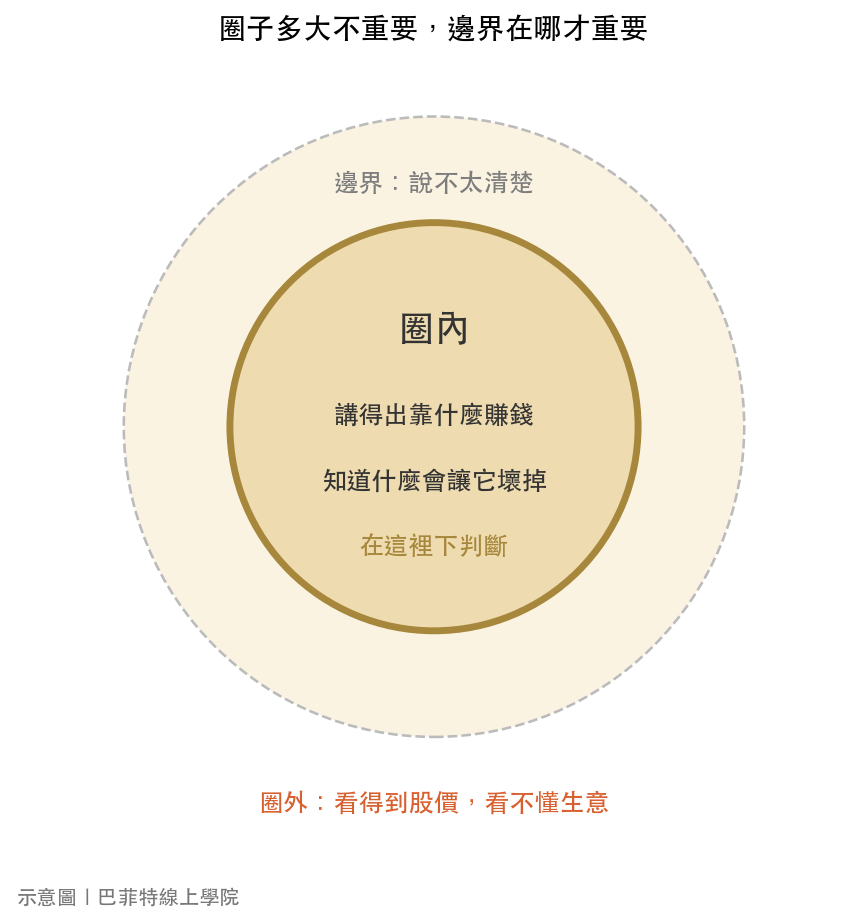
能力圈(Circle of Competence)是巴菲特提出的觀念:每個人只看得懂一部分的生意,投資只該在自己看得懂的範圍裡下判斷。看得懂的意思是,你講得出這家公司靠什麼賺錢、別人為什麼搶不走、什麼事會讓它變差。巴菲特在股東信裡的說法是,圈子多大不重要,知道圈子的邊界在哪才重要。它沒辦法讓你不看錯,但能讓你在看錯的時候,比較有機會知道自己錯在哪。
下面直接回答這幾題
能力圈是什麼?巴菲特的原話
能力圈這個詞,最常被引用的出處是巴菲特寫給波克夏股東的 1996 年度信。他說投資人需要的,是正確評估「挑選過的」公司的能力。他特別要讀者注意「挑選過的」這幾個字,因為你不需要是每家公司的專家,連多數公司都不用懂,只要能評估自己能力圈裡的那幾家公司就夠了。
能力圈有多大並不太重要,知道它的邊界在哪裡,才是關鍵。
巴菲特,波克夏 1996 年度股東信(本站翻譯)
這句話常被簡化成「只買自己懂的股票」,可是它的重點其實放在後半句。一個只看得懂三個產業的人,只要清楚知道是哪三個,就比一個自以為什麼都懂的人安全得多。
為什麼要有能力圈?看不懂的公司,估值只是在猜
價值投資的流程是先估一家公司值多少錢,再等價格低於那個數字時買進。問題是,估值的每一個輸入都要你對這門生意有自己的看法。它明年的營收會不會掉?毛利會不會被對手壓下來?十年後這個產品還有沒有人買?
如果你答不出這些問題,算出來的內在價值就只是把別人的預估抄進公式裡,數字看起來很精確,底下卻是空的。能力圈管的是估值之前的那個步驟,也就是先問這家公司你有沒有資格估。護城河問的是「這是不是好生意」,安全邊際問的是「現在的價格夠不夠便宜」,這兩個問題都要先站在能力圈裡面,對這門生意有自己的判斷,才答得出來。
巴菲特在 1999 年度股東信裡講得更具體,他說碰到評估專利、製造流程或地質探勘這類問題,他和蒙格完全幫不上忙,所以乾脆不在這些領域下任何判斷。他還寫道,如果他們有什麼長處,就是知道自己什麼時候穩穩待在圈內、什麼時候正在靠近邊界。
不碰看不懂的產業要付什麼代價?巴菲特的 1999 年
1999 年是網路股最瘋狂的一年。同一封信裡,巴菲特說預測變化快速的產業長期會怎麼發展,遠遠超出他們的範圍,就算別人宣稱自己看得準、股市表現也好像證明他們是對的,他們不羨慕也不模仿。
那一年波克夏每股淨值只成長 0.5%,同年標普 500 含息漲了 21.0%,淨值一年就落後 20.5 個百分點。股價更慘,波克夏跌了 19.9%。巴菲特給自己的資本配置打了一個 D,他在信裡寫的原因是股票投資組合表現差,幾家大型持股營運不如預期,再加上再保險子公司 General Re 的巨額承保虧損。
所以不碰網路股並不是他列出來的落後原因,可是它確實讓波克夏完全沒搭上那一年市場最大的一段漲勢。這件事比數字本身更值得記住:你不碰看不懂的東西,就要接受它漲的時候跟你無關,1999 年的波克夏,就是自己的持股不順和圈外大漲同時發生。
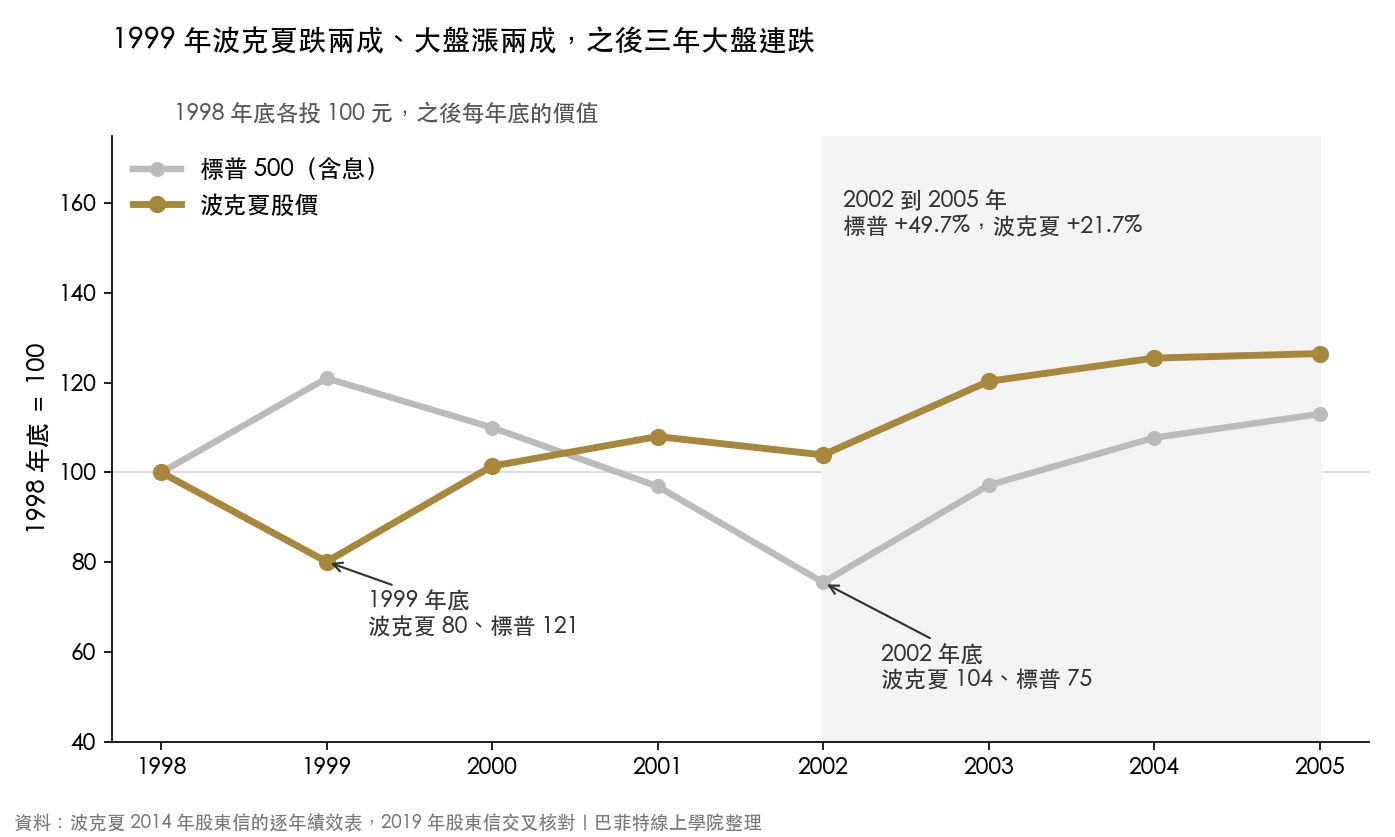
網路泡沫在 2000 年破掉,標普 500 連跌三年,從 1999 年初算到 2002 年底,標普 500 含息累計跌了 24.5%,波克夏股價則是 +3.9%。
這張圖很容易被讀成「守住能力圈就會贏大盤」,它證明不了這件事。1999 到 2002 年這段的終點,剛好挑在大盤最慘的 2002 年底。從 2002 年底再往後看三年,標普 500 含息累計漲了 49.7%,波克夏股價只漲 21.7%。換一段期間,輸贏就會換邊。
這段歷史能說明的是一個機制。只在圈子裡下判斷,代表你會完整錯過圈外正在發生的漲勢,而且落後可能長達一整年以上,這段時間裡新聞、同事、親戚每個人都在告訴你時代變了。你撐不撐得住那一年,比你懂不懂能力圈這個名詞重要得多。
在圈子裡就不會賠錢嗎?巴菲特自己認過的四筆錯
不會。能力圈讓你看得懂一門生意,可是看得懂不等於看得準。巴菲特在股東信裡公開認過很多次錯,下面四筆是他自己寫出金額的:
| 投資 | 他在信裡怎麼說 | 代價(他自己寫的數字) |
|---|---|---|
| Dexter 鞋業(1993 年買下) | 他評估的持久競爭優勢,幾年之內就消失了 | 付出價值 4.33 億美元的波克夏股票,換算到 2007 年等於送掉約 35 億美元,他稱為做過最糟的交易 |
| 康菲石油(COP,2008 年) | 在油氣價格接近高點時大量買進,完全沒料到下半年能源價格大跌 | 買進時機讓波克夏損失數十億美元 |
| 兩家愛爾蘭銀行(2008 年) | 看起來很便宜 | 花 2.44 億美元,年底只剩 2,700 萬美元,虧 89% |
| 英國超市特易購(Tesco,倫敦上市,2014 年出清) | 2013 年就對當時的管理層起疑,卻賣得太慢,蒙格把這種拖延叫做「吸手指」 | 稅後虧損 4.44 億美元 |
巴菲特沒有把這幾筆說成是跨出能力圈,下面是我們的讀法。四筆錯各自卡在不同地方。Dexter 是看錯護城河。康菲石油的報酬幾乎押在油價上,而油價正好是很難預測的東西。愛爾蘭銀行的理由只有「便宜」,跟價值陷阱是同一種錯。特易購則是看出問題卻動作太慢。
特易購那一筆值得多看一眼。巴菲特在 2013 年就對當時的管理層不放心,也賣掉了一部分,我們的推測是這跟零售這門生意他本來就熟有關,但信裡沒有這樣說。2014 年市占率下滑、利潤率縮水、會計問題陸續曝光,他形容壞消息會接連出現,就像你在廚房看到一隻蟑螂,接下來幾天會陸續遇見牠的親戚。這一筆錯在圈子裡,錯在賣得太慢:看得懂能幫你早一點起疑,起疑之後要不要馬上動手,那是紀律的問題。
能力圈會變大嗎?從不碰科技股到持有蘋果
會,但它是一點一點長出來的,宣布一下並不會變大。巴菲特 1999 年說變化快速的產業超出他們的範圍,而波克夏 2016 年底的持股表裡出現了蘋果(AAPL),成本約 67 億美元,佔蘋果股份 1.1%。同一封信也寫到,表裡有些持股是另外兩位投資經理人 Todd Combs、Ted Weschler 負責的,巴菲特通常要看每月的交易紀錄才知道他們買了什麼。到了 2019 年底,蘋果的成本加碼到約 353 億美元,市值約 737 億美元,持股比例 5.7%。
股東信沒有解釋為什麼買蘋果,下面是我們的讀法。能力圈從來不是一張固定的產業清單,它畫的是「你看得懂哪些生意」。同一家公司,你可以把它看成一台手機的規格競賽,也可以看成一群每隔幾年就回來換機、還願意每個月付服務費的使用者,後者比較接近消費品的生意,前者比較接近科技業的預測。圈子變大的方式,是你真的多看懂了一門生意,光是對某個熱門產業越來越有感覺,圈子並不會變大。
怎麼畫出自己的能力圈?五個步驟
下面這五步不需要任何付費工具,一張紙就夠。做完你會得到一份很短的清單,短是正常的。
- 從你付錢和領薪水的地方開始列。你每個月付錢給哪些公司?你工作的產業,上游是誰、下游是誰、誰在搶你們的客戶?在醫院工作的人對醫材和藥廠的理解,常常比分析師報告還實際。從生活裡找好公司那篇有一張可以直接用的觀察清單。
- 用三句話講它怎麼賺錢。誰付錢給它?客戶為什麼付給它、不付給對手?每收 100 元,最後留下多少?三句話講不完,或講完才發現都是新聞標題的說法,它就還在邊界上。
- 反過來問:什麼事會讓它五年後變差?只講得出優點、講不出風險,代表你看到的是故事,還沒看到生意。講得出來的人,股價下跌時才分得清楚是市場情緒,還是你擔心的事真的發生了。
- 拿年報對答案。打開最近一份年報,看營收是由哪幾塊組成、各佔多少。跟你心裡想的一樣,這家公司才算通過第一關。差很多的話,代表你懂的是產品,還不是公司。
- 寫下來,等股價跌三成那天回頭看。把前四步的答案寫在投資日誌裡。股價真的跌三成的時候,你看了筆記知道該查什麼,它就在圈內。如果你只想趕快賣掉,因為不知道它為什麼跌,它其實在圈外。
很多人以為自己的能力圈很大,其實只是因為手上的股票還沒碰過一次讓他睡不著覺的大跌,真的碰到了,才發現自己連該查哪一份報告都不知道。
| 檢查項目 | 在圈內 | 在圈外 |
|---|---|---|
| 它靠什麼賺錢 | 講得出客戶、產品、錢留下多少 | 只講得出「它是龍頭」「題材很熱」 |
| 什麼會讓它變差 | 講得出兩三件具體的事 | 想不到,或只想到「景氣不好」 |
| 看到一則壞消息 | 知道它影響的是哪一塊營收 | 只能看股價反應判斷嚴不嚴重 |
| 股價跌三成 | 知道該去查什麼 | 只想趕快賣,或只想趕快攤平 |
| 買進的理由 | 寫得出一段自己的話 | 「某某大師也買了」 |
三個常見誤解
誤解一:圈子越大越厲害。巴菲特的原話剛好相反,大小不太重要,邊界清楚才重要。一個只懂銀行業、但清楚知道自己只懂銀行業的人,可以做得很好。
誤解二:用過它的產品,就等於看得懂它。天天用 iPhone,不代表你知道蘋果的營收有多少來自手機、多少來自服務,也不代表你知道它的成本結構。喜歡一個產品是很好的起點,可是從喜歡它到敢在它股價跌三成時加碼,中間還隔著一整份財報,而且好公司也不一定是好投資。
誤解三:圈外的東西一律不能碰。能力圈管的是「挑個股」這件事。圈外的產業如果你還是想參與,可以用指數基金把整個市場一起買下來,這樣你不需要判斷哪一家會贏,只需要相信整體經濟長期會成長。能力圈不是叫你別投資,它叫你別在自己看不懂的地方做選擇題。
常見問題
能力圈是什麼意思?
能力圈是巴菲特提出的投資觀念:每個人只看得懂一部分的生意,投資只該在自己看得懂的範圍裡下判斷。看得懂是指你講得出一家公司靠什麼賺錢、為什麼別人搶不走、什麼事會讓它變差。他在 1996 年度股東信裡說,圈子多大不重要,知道邊界在哪才重要。
能力圈要多大才夠?
沒有標準答案,小也沒關係。巴菲特的說法是大小並不太重要,知道邊界在哪裡才關鍵。多數人真正看得懂的公司可能只有幾家到十幾家,這很正常。清單短但每一家都講得出道理,比清單長卻都只知道題材來得安全。
怎麼知道一家公司在不在我的能力圈裡?
用三個問題測:它靠什麼賺錢?客戶為什麼選它不選對手?什麼事會讓它五年後變差?三題都能用自己的話回答,再拿年報的營收組成對一次答案,對得上才算通過第一關。最後一個檢查是想像股價跌三成的那天,如果你知道該去查什麼,它在圈內,如果你只想趕快賣掉,它其實在圈外。
巴菲特不是不碰科技股嗎?為什麼持有蘋果?
巴菲特在 1999 年度股東信裡說,預測變化快速的產業長期會怎麼發展,遠遠超出他們的範圍。波克夏 2016 年底的持股表開始出現蘋果,同一封信也提到表裡有些持股是另外兩位投資經理人負責的。2019 年底蘋果的成本約 353 億美元、市值約 737 億美元。股東信沒有解釋買進的理由,我們的讀法是能力圈畫的是看得懂哪些生意,不是一張固定的產業清單。
在能力圈裡投資就不會賠錢嗎?
不會。巴菲特自己在股東信裡認過好幾次錯,例如 1993 年買下的 Dexter 鞋業,他以為有持久的競爭優勢,結果幾年內就消失了。能力圈能幫你看得懂,並不保證你看得準。它的用處是讓你在出問題時比較有機會看出問題在哪,至於要不要馬上處理,靠的是紀律。
能力圈跟護城河、安全邊際有什麼關係?
三個觀念有先後順序。能力圈先決定這家公司你有沒有資格評估,護城河判斷它是不是好生意,安全邊際決定現在的價格值不值得買。順序不能倒過來,因為看不懂的公司,算出來的內在價值和安全邊際都只是把別人的預估抄進公式。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 好公司去哪找?
 巴菲特選股條件是什麼?