SOXL 是美國 Direxion 發行的「半導體三倍做多 ETF」,目標是每天做到美國半導體指數當天漲跌的三倍。它只對一天負責:抱超過一天,報酬就不會剛好是指數的三倍,可能多、也可能少很多。它最大的風險在下跌:指數跌一半的時候,三倍槓桿可能跌到只剩一成,要漲成原本的十倍才回得來。它是短線工具,不是放大版的半導體 ETF。
下面直接回答這幾題
SOXL 是什麼?
SOXL 的全名是 Direxion Daily Semiconductor Bull 3X ETF,2010 年 3 月在美國上市。公開說明書寫的目標是:在扣除費用之前,每天的報酬做到指數當天報酬的 300%,而且明講它不追求一天以外任何期間的三倍。
它追的指數是 NYSE 半導體指數(NYSE Semiconductor Index),成分是在美國掛牌、市值最大的 30 家半導體公司,輝達、博通、超微、台積電 ADR 這類大型股都在裡面,每季調整權重、每年調整名單。2021 年 8 月 25 日以前,SOXL 追的是費城半導體指數(PHLX Semiconductor Sector Index),台灣新聞常講的「費半」就是這一檔。
| 項目 | 內容 |
|---|---|
| 代號 | SOXL(紐約證交所 Arca 掛牌) |
| 發行商 | Direxion(由 Rafferty Asset Management 管理) |
| 目標 | NYSE 半導體指數單日報酬的 3 倍 |
| 怎麼做到三倍 | 主要用交換合約(swap)與期貨,加上指數成分股、追同一指數的 ETF |
| 內扣費用 | 0.75%(未減免前 0.91%,發行商承諾減免到 2027 年 9 月 1 日) |
| 反向版本 | 同一家發行商另有放空版本,代號 SOXS |
基金手上只有投資人放進來的錢,要做出三倍的曝險,就得跟銀行簽交換合約:銀行付給基金指數的漲跌,基金付給銀行利息。效果等於借兩倍的錢去多買兩份指數,借錢就要付利息,這筆利息不算在內扣費用裡。
「每天三倍」為什麼抱久了就不是三倍?
關鍵在「每天」。為了讓每天收盤時的曝險都剛好是三倍,基金每天收盤前要調整部位:指數漲了,基金淨值變大,曝險掉到三倍以下就要再加碼,指數跌了,淨值變小,曝險超過三倍就要減碼。每天重設一次,所以叫每日重設。
用兩天就看得出來。指數第一天漲 10%、第二天跌 10%:
| 起點 | 第一天(指數 +10%) | 第二天(指數 −10%) | 兩天合計 | |
|---|---|---|---|---|
| 指數 | 100 | 110 | 99 | −1% |
| 每日三倍 | 100 | 130 | 91 | −9% |
指數只少了 1%,三倍那邊卻少了 9%,比 3% 多出兩倍。原因是第二天那個 −30% 是從比較高的 130 開始扣的,所以指數來回震盪的次數越多、每次震盪的幅度越大,三倍那邊被多扣掉的就越多。
反過來,指數如果連續往同一個方向走,每天加碼的部位隔天繼續賺,結果會超過三倍。所以每日重設本身沒有固定方向,看市場是一路走還是來回震盪,這個機制我們在槓桿 ETF 是什麼用台灣 50 正 2 拆過一次。
SOXL 自己的公開說明書附了一張試算表,假設一年下來指數的漲跌與波動,估算三倍基金的結果(不計費用、利率設為零)。挑其中幾格:
| 指數一年漲跌 | 單純乘 3 | 指數波動 25% | 指數波動 50% |
|---|---|---|---|
| −20% | −60% | −57.6% | −75.8% |
| 0%(原地不動) | 0% | −17.1% | −52.8% |
| +20% | +60% | +43.3% | −18.4% |
指數一整年原地不動,波動 50% 的話三倍基金估計要虧掉一半,指數漲兩成也還是虧。半導體指數有多會波動?同一份公開說明書寫,NYSE 半導體指數從 2021 年 4 月編製以來的年化波動是 36.03%,單一年度最高到 44.38%。
BOS 回測:指數跌一半,SOXL 跌掉九成
試算表是假設,2022 年則是真的發生過:從 2021 年 12 月 27 日的高點算起,到 2022 年 10 月 14 日為止,代表一倍指數的 SOXX 跌了 45.8%,SOXL 跌了 90.5%。
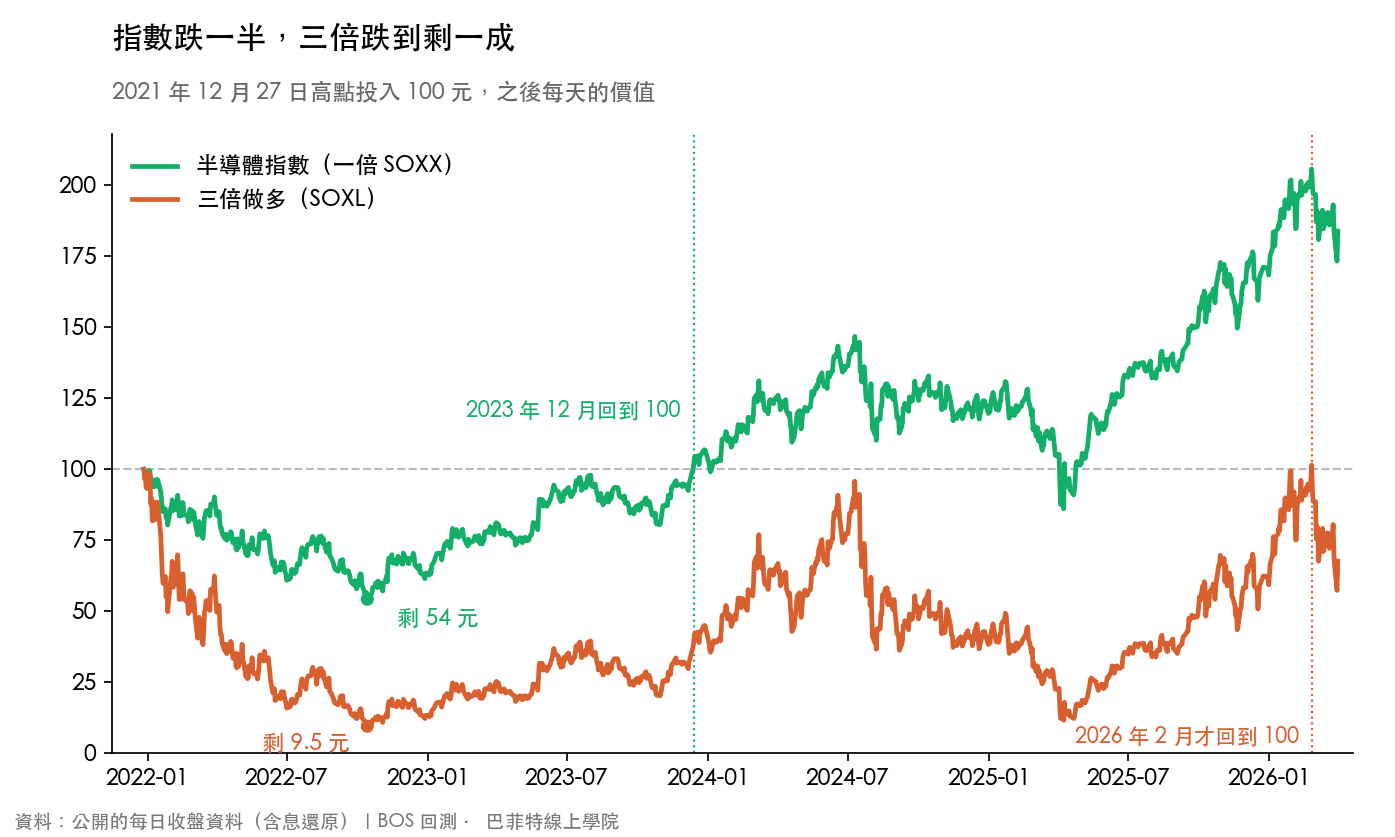
跌九成的意思是 100 元剩 9.5 元,要漲成原本的 10.5 倍才回得到 100。指數本身大約兩年後就回到高點,SOXL 卻等了四年多,一直到 2026 年 2 月 25 日才回到 2021 年底的價位。如果你在 2021 年底買進,中間這四年你要一路抱著一個跌掉九成的部位不賣。你做得到嗎?
2022 年不是唯一的一次。SOXL 上市以來,從高點跌超過六成的情況一共出現過 7 次:
| 期間(高點到低點) | 一倍指數(SOXX) | SOXL | SOXL 回到高點花了幾個交易日 |
|---|---|---|---|
| 2010 年 4 月到 8 月 | −22.7% | −60.6% | 179 |
| 2011 年 2 月到 10 月 | −30.5% | −72.6% | 751 |
| 2015 年 6 月到 2016 年 2 月 | −24.6% | −62.9% | 309 |
| 2018 年 3 月到 12 月 | −25.3% | −66.5% | 281 |
| 2020 年 2 月到 3 月 | −34.3% | −80.4% | 182 |
| 2021 年 12 月到 2022 年 10 月 | −45.8% | −90.5% | 1,044 |
| 2026 年 6 月到 7 月 | −29.0% | −69.4% | 還沒回到高點 |
表裡的「高點」指的是歷史最高點,所以 2024 年 7 月到 2025 年 4 月那次沒有列進來:當時 SOXL 還沒回到 2021 年的高點,又從 2024 年 7 月 10 日跌了 87.9%,同期指數跌 41.4%,在 2022 年那張圖上也看得到。
指數跌兩到三成,SOXL 大多跌六到八成,指數跌四成多,它就只剩一成左右。跌這麼深來自三倍槓桿本身,每日重設在一路下跌時反而會減碼、讓它少賠一些,中間震盪越大就跌得越深。這十六年剛好是半導體很強的一段,跌了都還回得來。
一年下來是幾倍?
把每一年拆開,指數的漲跌乘以三,跟 SOXL 實際的年報酬放在一起:
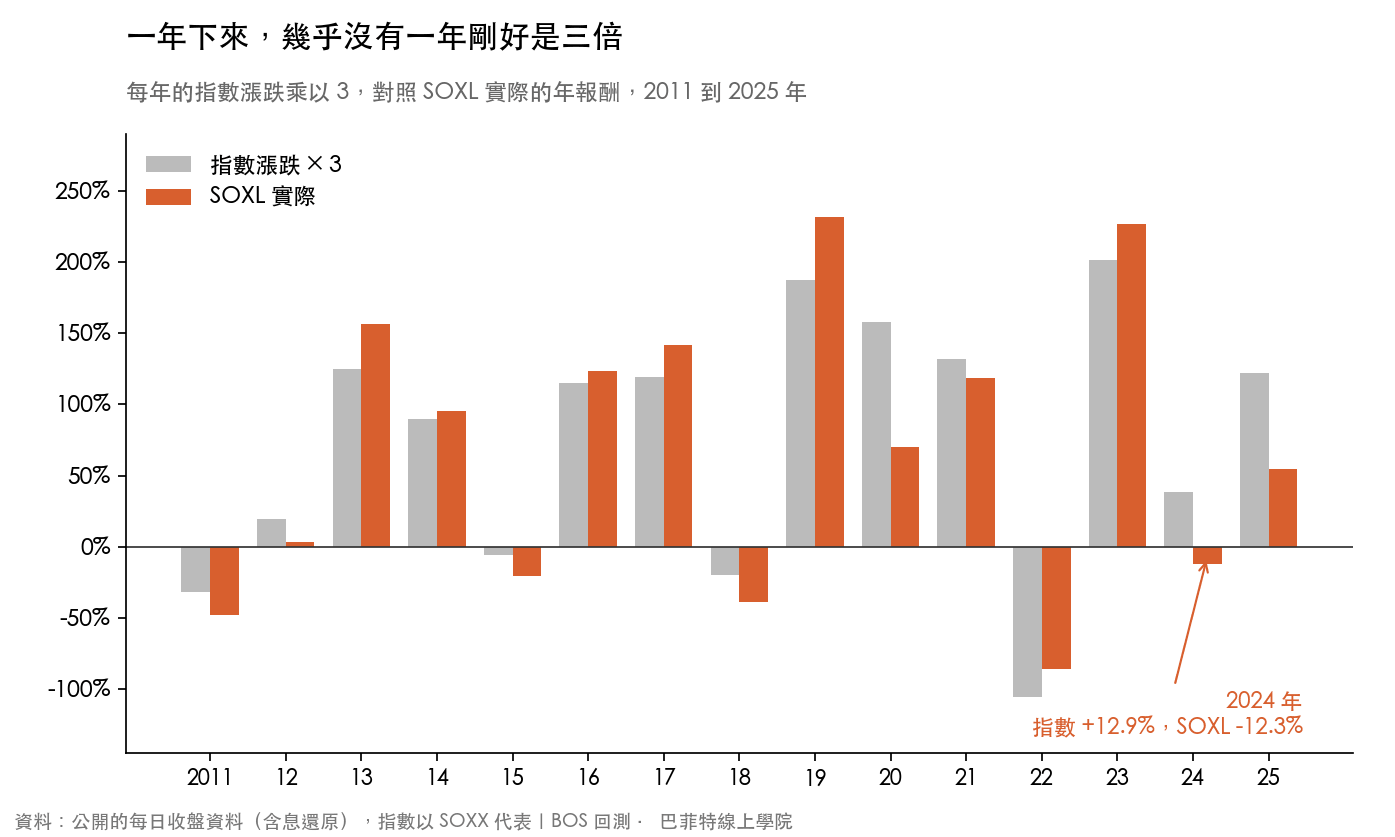
十五年裡,SOXL 有 8 年拿得比「指數乘以三」少。最誇張的是 2024 年:指數全年漲了 12.9%,SOXL 卻是 −12.3%,指數漲、三倍跌。2025 年指數漲 40.7%,乘以三是 122.2%,SOXL 實際只有 54.9%。
2022 年則是反方向的例子。指數跌了 35.1%,乘以三是 −105.3%,比賠光還多,SOXL 實際是 −85.7%。一路下跌的時候,每日重設會讓它每天跌完就減碼,隔天的損失跟著變小,所以它沒有跟著「乘以三」一起跌到零。
拉長到五年看更清楚。2021 到 2025 年這五年,SOXX 年化 20.0%,100 元變 248 元,SOXL 年化只有 6.9%,100 元變 139 元,三倍槓桿五年下來賺得比一倍還少。這個數字可以在 SOXL 自己的公開說明書上對到:截至 2025 年底的五年平均年報酬是 6.83%。
但這五年剛好從 2021 年底的高點起算,對 SOXL 最不利。同一份公開說明書在旁邊印著十年平均年報酬 38.43%,換成上市以來的全期,SOXL 年化 36.7%,SOXX 是 24.5%。同一檔基金,結果天差地遠,差在你哪一天進場,以及中間跌九成的時候抱不抱得住。
所以網路上常看到 SOXL 很會賺,從 2010 年算起它確實賺很多,只是結果被拉得很開。用 SOXL 上市以來每一個可能的一年期間來算:
| 抱一年的結果 | SOXX(一倍) | SOXL(三倍) |
|---|---|---|
| 平均報酬 | 28.0% | 79.6% |
| 中位數(全部結果排在正中間的一個) | 26.8% | 54.1% |
| 一年翻倍以上的比例 | 3.7% | 33.3% |
| 一年賠掉一半以上的比例 | 0.0% | 8.3% |
SOXL 的平均比中位數高了 25.5 個百分點,SOXX 只高 1.2 個百分點,因為 SOXL 的平均被少數幾次大漲拉得很高,你實際比較可能遇到的結果並沒有平均那麼漂亮。翻倍的機會變大,賠掉一半的機會也從零變成 8.3%。這些一年期間彼此重疊,數字會隨你選的期間改變,當成量級看就好。
內扣費用只有 0.75% 嗎?
公開說明書上的 0.75% 只包含管理與營運費用,基金用交換合約等於借了兩倍的錢,借錢的利息不在內扣費用裡,會直接從報酬裡扣掉。
把 SOXL 的實際報酬,跟一個「每天剛好三倍、完全不用付任何費用和利息」的理論值相比,差距就是全部的成本:
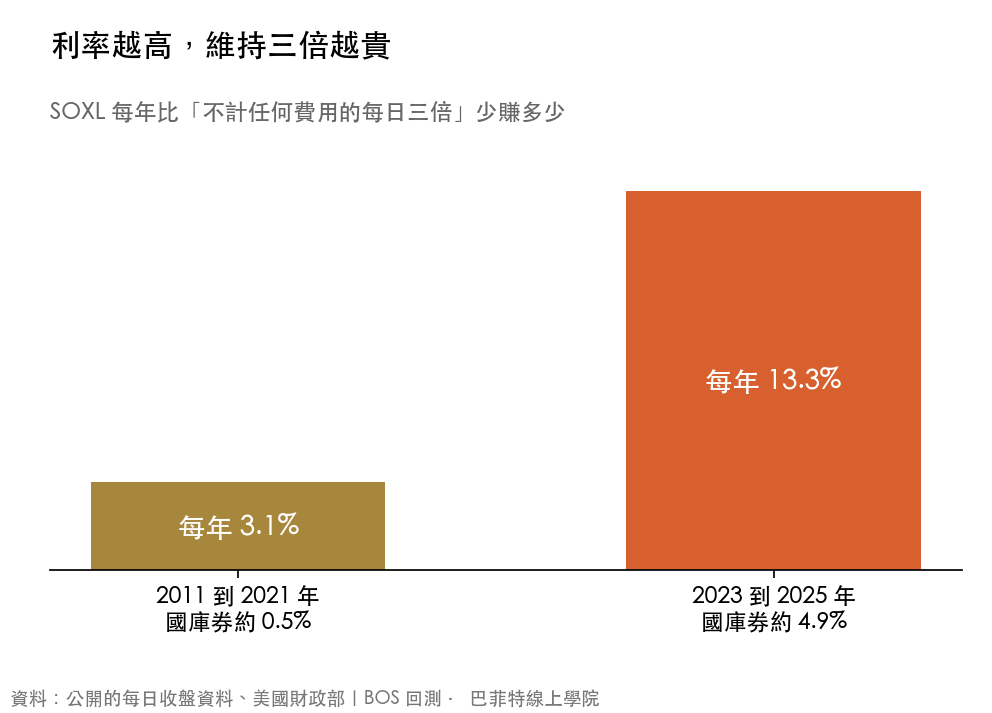
2011 到 2021 年,美國短期國庫券(3 個月期)利率平均只有 0.5%,SOXL 每年的總成本約 3.1%。2023 到 2025 年利率升到 4.9% 左右,成本跳到每年約 13.3%。逐年算,成本跟國庫券利率的相關係數是 0.93。利率越高,維持三倍就越貴,這筆錢不管指數漲跌都要付。
BOS 假設性測算:如果 2000 年就有 SOXL
SOXL 上市的 2010 年剛好是一段半導體大多頭的起點,它從出生到現在還沒碰過像 2000 年網路泡沫那樣一跌兩年半、指數跌掉八成多的空頭。如果它早十年出生,會發生什麼事?
做法是拿費城半導體指數每天的漲跌乘以三,扣掉兩倍的國庫券利率與 0.95% 的費用(SOXL 2017 年度的費用率)。先拿這套算法去對 2010 到 2021 年真的 SOXL(那段追的就是費半),模擬每天的報酬跟實際的相關係數是 0.996,但年化少算了 5.3 個百分點,主要因為費半是價格指數、不含股利。為了不誇大,測算時把這 5.3 個百分點每年加回去,讓模擬跟實際 SOXL 的年化一樣是 45.0%。
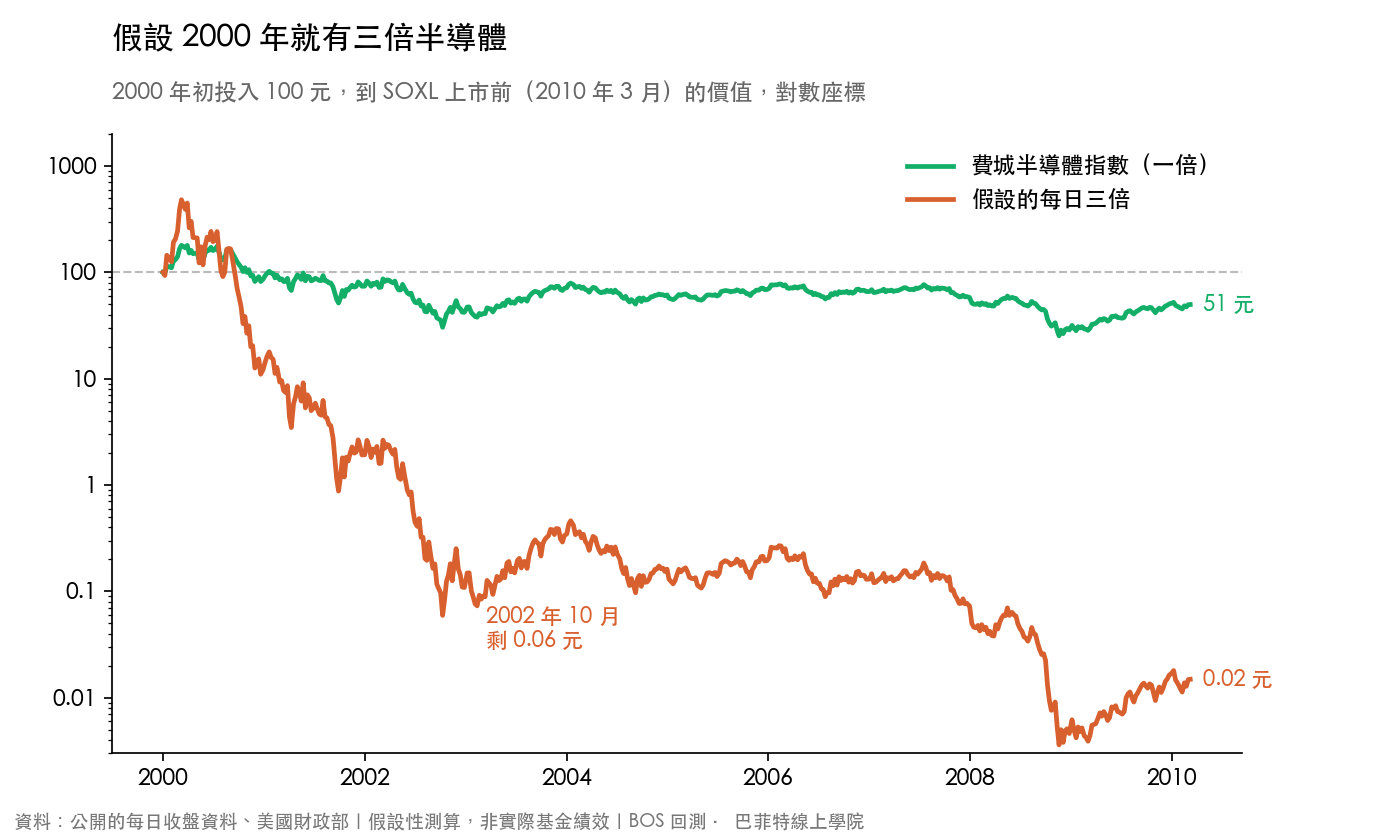
費半從 2000 年 3 月 10 日的高點,跌到 2002 年 10 月 9 日,跌了 83.9%。同一段期間,每日三倍跌了 99.99%,高點投入的 100 元只剩 1 分錢左右,要漲成原本的 9,413 倍才回得來。2000 年初放進去的 100 元,到 2010 年 3 月剩 0.02 元,同期費半是 51 元。一倍的指數跌了八成多還留得住一點本,三倍則幾乎歸零。
就算一路抱到今天,經過後面十六年的大多頭,2000 年初的 100 元也只回到 3.6 元,同期費半漲成 1,644 元。跌到只剩萬分之一之後,後面漲再多倍都很難補回來。
SOXL 會歸零嗎?
公開說明書直接寫了:指數單日跌超過 33%,投資人一天之內就可能賠光全部本金,就算指數當天收盤前又漲回來也一樣。
單日跌 33% 有多難?費城半導體指數從 1994 年有資料以來,最慘的一天是 2020 年 3 月 16 日,跌了 15.9%,離 33% 還很遠,一天之內歸零到目前沒有發生過。比較實際的風險是 2000 年那種走法:一個月跌三成、反彈一點、再跌三成,三倍槓桿不需要哪一天跌 33%,連續幾個月下來就會被磨到剩幾毛錢。
另一個比較少人注意的風險在交換合約,公開說明書寫到,指數盤中劇烈波動時,交易對手可以立刻終止合約,基金可能找不到新的合約來維持三倍,這時候它的表現就會跟三倍對不上。
SOXL、SOXX 差在哪?
| SOXX | SOXL | |
|---|---|---|
| 發行商 | iShares(貝萊德) | Direxion |
| 追蹤指數 | NYSE 半導體指數 | NYSE 半導體指數 |
| 倍數 | 1 倍 | 單日 3 倍 |
| 手上拿的是什麼 | 30 家公司的股票 | 主要是交換合約與期貨 |
| 最深跌幅(2010 年 3 月以來) | −45.8% | −90.5% |
| 年化波動(2010 年 3 月以來) | 30.9% | 91.7% |
| 設計用途 | 一倍,可以長期持有 | 單日三倍,設計上只管一天 |
兩檔追的是同一個指數,設計上能長期持有的是一倍的 SOXX,但它一樣是單一產業,也跌過四成多。如果你想長期押半導體,該比較的是 SOXX、SMH 這些一倍的半導體 ETF 各押了多少輝達,我們在半導體 ETF 怎麼選整理過。
買之前先問自己五件事
SOXL 的公開說明書自己寫了「不適合所有投資人」,只適合懂槓桿風險、而且願意頻繁盯盤的人。如果你打算買了就放著,它不適合你。真的要用,下單前先過這五關:
- 我打算抱多久?它的設計是一天,抱得越久、中間震盪越大,結果離三倍就越遠。抱到幾個月以上,等於在賭那段期間市場會一路走,而且不會來回震盪。
- 跌九成我會怎麼做?2022 年它從高點跌到剩一成,花了四年多才回來。如果你會在中途認賠,那它長期的平均報酬跟你無關,你只會拿到最慘的一段。
- 現在利率多少?利率高的時候,光是維持三倍每年就要多付十幾個百分點的成本,需要更大的漲幅才打平。
- 這筆錢佔多少?部位小到就算真的歸零,也不影響你的生活和其他投資,才談得上用它。
- 我的券商能不能買?台灣投資人多半透過複委託或海外券商買。能不能下單、要簽哪些風險文件,各家規定不同,先問你的券商。
想看的是半導體會跌而不是會漲,同一個發行商有反向的 SOXS,但反向型商品每日重設的問題一樣存在,反向型 ETF 是什麼那篇有台美實測。
- SOXL 每天追求 NYSE 半導體指數單日漲跌的三倍,抱超過一天就不會剛好是三倍。
- 2022 年指數跌 45.8%,SOXL 跌 90.5%,四年多才回到高點。上市以來從高點跌超過六成的有 7 次。
- 2024 年指數漲、SOXL 跌。從 2021 年底高點起算的五年,SOXL 年化只有 6.9%,上市以來全期卻有 36.7%,結果看你哪天進場、抱不抱得住。
- 內扣 0.75% 之外還有借錢的利息,高利率時期總成本每年約 13.3%。
- 假設 2000 年就有每日三倍半導體,網路泡沫會讓它跌掉 99.99%。
常見問題
SOXL 是什麼?
SOXL 是 Direxion 發行的半導體三倍做多 ETF,2010 年 3 月上市,目標是每天做到 NYSE 半導體指數當天漲跌的三倍(扣費用前)。這個指數由在美國掛牌、市值最大的 30 家半導體公司組成。它主要用交換合約和期貨做出三倍曝險,每天收盤前重設一次部位,所以抱超過一天的報酬不會剛好是指數的三倍。
SOXL 可以長期持有嗎?
發行商自己在公開說明書寫它不適合不打算頻繁盯盤的投資人。BOS 回測上市以來全期,SOXL 年化 36.7%,SOXX 是 24.5%,但從 2021 年底高點起算的五年,SOXL 年化只有 6.9%,比一倍的 20.0% 還少。2022 年它從高點跌到剩一成,花了 1,044 個交易日才回到高點。長期抱著它,結果取決於哪一天進場,以及跌九成的時候抱不抱得住。
SOXL 會歸零嗎?
公開說明書寫明,指數單日跌超過 33%,投資人可能一天之內賠光本金。費城半導體指數 1994 年以來最慘的一天是跌 15.9%,單日歸零還沒發生過。比較實際的風險是連續幾個月的下跌:BOS 假設性測算,如果 2000 年就有每日三倍半導體,網路泡沫期間會跌掉 99.99%。
SOXL 內扣費用多少?
2026 年 2 月的公開說明書寫的是 0.75%,未減免前是 0.91%,發行商承諾減免到 2027 年 9 月 1 日。但這不是全部成本。基金用交換合約借錢做三倍,利息會直接從報酬裡扣。BOS 回測 SOXL 跟不計任何費用的每日三倍相比,2011 到 2021 年低利率時期每年少約 3.1%,2023 到 2025 年高利率時期每年少約 13.3%。
SOXL 和 SOXX 差在哪?
兩檔追的都是 NYSE 半導體指數。SOXX 是 iShares 的一倍 ETF,手上拿的是 30 家公司的股票,適合長期持有。SOXL 是單日三倍,手上主要是交換合約與期貨。2010 年 3 月以來,SOXX 最深跌了 45.8%,SOXL 最深跌了 90.5%,年化波動分別是 30.9% 和 91.7%。
SOXL 有配息嗎?
有,平常多半一季一次、金額很小,偶爾會有一筆不定期的資本利得配發,例如 2016 年 12 月每股 2.76 美元(2017 年年報記載,以當時的股數計)。金額忽高忽低,所以不能拿它的配息當成收益來源規劃。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 半導體 ETF 怎麼選?
 反向型 ETF 是什麼?