牛市買權價差(Bull Call Spread)是買一個貼著現價的買權,再賣一個更高履約價的買權來折抵成本。你一開始要付錢,所以它叫借記價差。它賭的是會漲,但不用漲到天上。在你設定的目標價附近,它反而比單買買權賺得多,因為成本便宜了四成。
它在賭什麼
你看好一檔股票會漲,直接買一個買權當然可以,問題是權利金不便宜,而且裡面有一大塊付的是「萬一它噴上天」這個可能性,如果你心裡其實已經有一個目標價,這一塊你根本用不到,為什麼還要花錢買它?
牛市買權價差的做法就是把你用不到的上檔賣掉。你買一個貼著現價的買權,同時賣掉一個更高履約價的買權,收到的錢直接折抵成本,代價是股價真的噴上去的時候,超過那個履約價的部分你一毛也拿不到。
損益圖長什麼樣
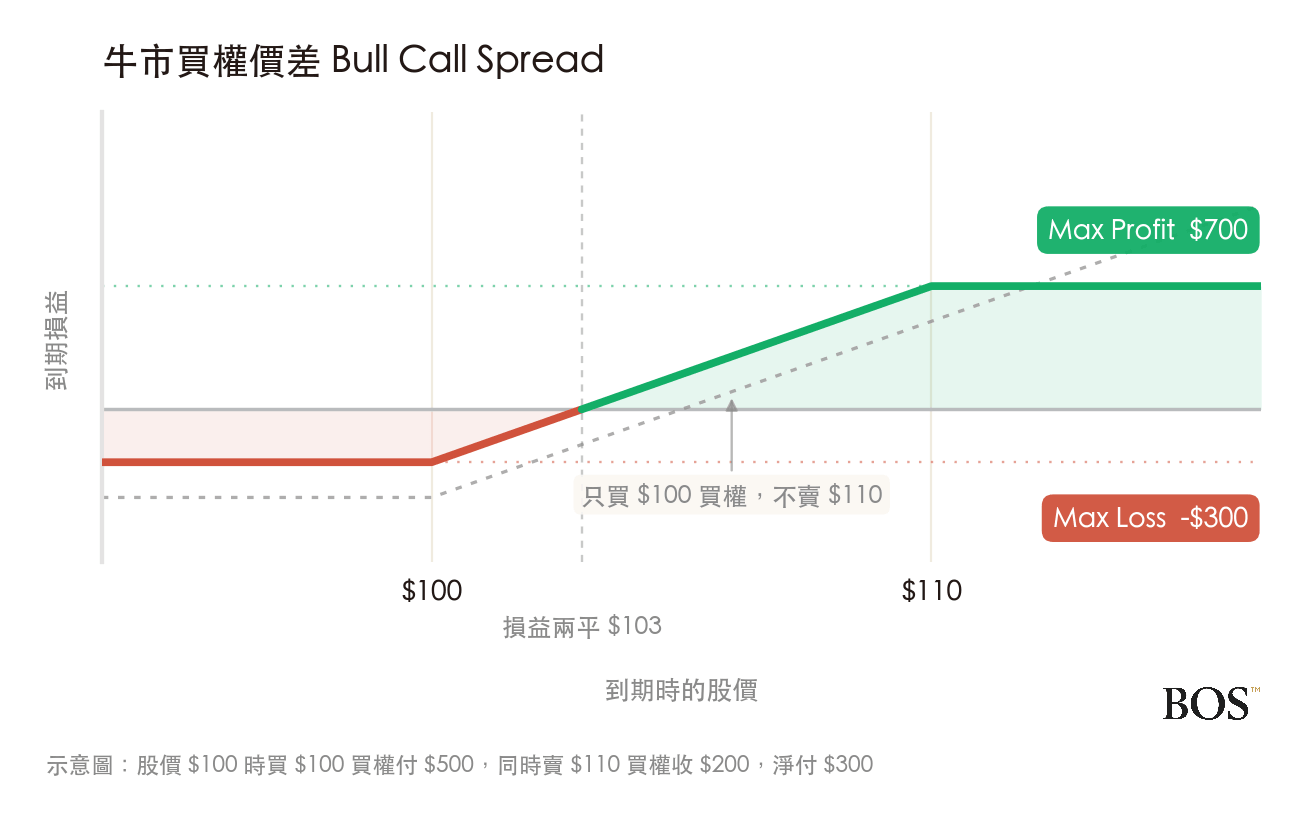
兩端一樣是封死的梯形。跟灰虛線比一下,就看得出這個策略在做什麼交換:左半邊被抬高了,右半邊被削平了,你等於是用右邊那段無限的想像,換到左邊實實在在的成本下降。
兩隻腿怎麼組
| 動作 | 標的 | 履約價 | 權利金 |
|---|---|---|---|
| 買進 | 買權 Call | $100 | 付 $500 |
| 賣出 | 買權 Call | $110 | 收 $200 |
| 淨支出 | $300 | ||
錢是從你的戶頭流出去的,這就是借記價差。牛市賣權價差那種一開始收錢的叫信用價差,兩個名字講的只是錢往哪個方向走。
三條算式,和只要三成的打平勝率
$300。股價到期在 $100 以下,兩隻腿都作廢,你付出去的金額就回不來了。
最大獲利 =(價差寬度 × 100)− 淨支出
($10 × 100)− $300 = $700。股價漲過 $110,再漲都跟你無關。
損益兩平 = 買進的履約價 + 每股淨支出
$100 + $3 = $103。股價要站上這裡,你才開始賺。
這裡有一個跟信用價差剛好相反的性質:你賺 $700、賠 $300,賺的比賠的多。那打平需要多高的勝率?$700 乘上勝率等於 $300 乘上敗率,算出來是 30%。
牛市賣權價差那篇算過同樣一題,答案是 60%。兩個數字放在一起看,結論就出來了:賺得比賠得多的結構,勝率門檻低。賺得比賠得少的,門檻高。市場給的賠率大致是公平的,你挑的是自己想要哪一種形狀,不是挑一個比較容易贏的方法。
跟直接買買權比,分界線在 $112
| 到期股價 | 只買 $100 買權(付 $500) | 買權價差(付 $300) |
|---|---|---|
| $100 | 賠 $500 | 賠 $300 |
| $103 | 賠 $200 | 0 |
| $110 | 賺 $500 | 賺 $700 |
| $112 | 賺 $700 | 賺 $700 |
| $120 | 賺 $1,500 | 賺 $700 |
| $150 | 賺 $4,500 | 賺 $700 |
很多人以為價差就是「拿獲利上限換便宜」,所以一定比較差。看 $110 那一列:價差賺 $700,單買買權只賺 $500,在你設定的目標價附近,成本便宜四成的效果會直接反映在報酬上,價差反而是贏的那一方。
分界線落在 $112。股價收在這裡,兩邊剛好一樣。低於 $112 價差比較好,高於 $112 單買買權才開始勝出,而且越往上贏越多。
所以該問的是一件很具體的事:你覺得它會漲到哪裡。心裡有明確的目標價,價差就是划算的。認為它可能翻倍,那就別把上檔賣掉。
借記跟信用,其實是同一件事
這一節多數地方不寫,知道之後很多疑惑會一起解開。
同樣是 $100 和 $110 這兩個履約價、同一個到期日,你可以用兩隻買權做成借記價差、付 $300 進場,也可以用兩隻賣權做成信用價差、收 $700 進場,而這兩種做法的到期損益完全一樣。一毛都不差。
| 到期股價 | 買權版(付 $300) | 賣權版(收 $700) |
|---|---|---|
| $95 | 賠 $300 | 賠 $300 |
| $103 | 0 | 0 |
| $110 | 賺 $700 | 賺 $700 |
| $120 | 賺 $700 | 賺 $700 |
所以「我比較喜歡一開始就收錢的策略」這句話,聽起來像在挑風險,其實只是在挑錢什麼時候流動。收到的 $700 並不是收入,它是你已經背上的 $1,000 潛在義務先扣掉的部分。
實務上會不一樣的地方在別處:哪一邊比較容易被提前履約、券商各自凍結多少錢、以及那個履約價的買權跟賣權哪一邊流動性比較好。這些會影響你的實際成交價,但不影響上面那張表。
覺得這檔會翻倍的人。上檔賣掉了,翻倍跟你沒關係。
說不出目標價的人。價差的整個設計就是圍繞著「你認為它會漲到哪」,沒有目標價就沒得挑履約價。
以為「打平勝率只要三成」代表比較好賺的人。三成的事情本來就比較難發生。
打算抱到最後一天的人。借記價差要靠股價真的走上去,而時間站在你的對立面。
常見問題
借記價差跟信用價差差在哪?
差在錢什麼時候流動。借記價差一開始付錢,最大虧損就是你付出去的金額。信用價差一開始收錢,最大獲利就是你收到的金額。同樣的兩個履約價與到期日,兩種做法的到期損益其實一樣,會不一樣的是提前履約的機會、券商凍結的金額與流動性。
為什麼在 $110 價差反而賺得比單買買權多?
因為成本差很多。單買要付 $500,價差只付 $300。股價收在 $110,兩邊拿到的內含價值都是 $1,000,扣掉各自的成本之後,價差剩 $700、單買剩 $500。要等到 $112 以上,單買買權才會反超。
打平勝率只要三成,是不是比信用價差好?
不是。門檻低是因為賠的時候賠得少、賺的時候賺得多,而那種情況本來就比較難發生。信用價差的門檻是六成,但它常常贏。市場給的賠率大致公平,門檻高低反映的是形狀,不是優劣。
時間對借記價差是敵人還是朋友?
多數時候是敵人。你買進的這隻離現價比較近,時間價值比較厚,流失也比較快,所以股價原地不動的每一天你都在小虧。等到部位變成深度價內之後情況會反過來,因為那時候兩隻腿都幾乎只剩內含價值。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 牛市賣權價差是什麼?
 買進買權是什麼?