抵押型 REITs(Mortgage REITs,簡稱 mREITs)不買房子、不收房租,它借短期的錢去買房貸或房貸債券,賺「房貸利息減掉借款利息」的利差,再用高槓桿把利差放大,所以配息特別高。代價是它對利率和市場恐慌非常敏感,配息會被砍,股價長期也容易一路往下。買它之前要先分清楚,你領到的高配息,有沒有用股價的下跌換來。
下面直接回答這幾題
抵押型 REITs 是什麼?跟權益型差在哪
REITs(不動產投資信託)是把一大群人的錢集合起來投資不動產,賺到的錢大部分配給股東的公司。基本觀念可以先看什麼是 REITs。REITs 主要分成兩大類:
- 權益型 REITs(Equity REITs):真的擁有大樓、倉庫、商場、公寓,收的是租金。大家平常說的 REITs 多半是這一種。
- 抵押型 REITs(Mortgage REITs):手上幾乎沒有房子,擁有的是「房貸」這種債權,收的是利息。
抵押型 REITs 有點像一家不收存款、只買房貸的銀行,它向別人借短期的錢,拿去買一般家庭的房貸或是把很多房貸包在一起的房貸擔保證券(MBS),然後每個月收房貸戶繳進來的利息。美國最大的兩家是安納利(NLY)和 AGNC 投資(AGNC)。以 AGNC 為例,它的年報寫明主要買的是由房利美、房地美或吉利美擔保本息的住宅房貸證券,房貸戶就算違約,本金和利息也有人保證。
聽起來很安全?房貸戶倒帳的風險確實被擔保掉了,但利率變動的風險一點都沒有被擔保,這是它跟權益型 REITs 最大的分野。
| 權益型 REITs | 抵押型 REITs | |
|---|---|---|
| 手上有什麼 | 大樓、倉庫、商場、公寓 | 房貸、房貸擔保證券 |
| 錢從哪裡來 | 租金 | 房貸利息減掉借款利息的利差 |
| 最怕什麼 | 空租、景氣差、長期利率上升 | 短期借款利率上升、房貸債券價格下跌、市場恐慌時借不到錢 |
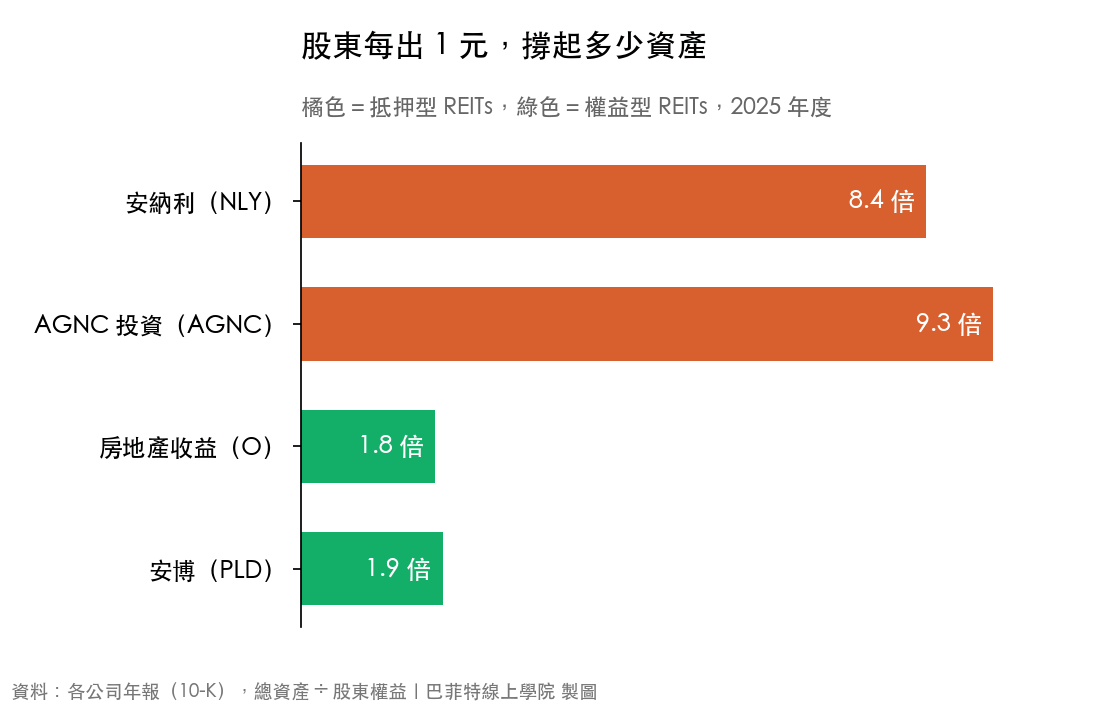
| 槓桿(總資產 ÷ 股東權益) | 房地產收益、安博 2025 年約 1.8 到 1.9 倍 | 安納利、AGNC 投資 2025 年約 8.4 到 9.3 倍 |
| 看獲利用什麼 | FFO(Funds From Operations,營運資金) | 利差收益、每股淨值的變化 |
| 代表標的 | VNQ、房地產收益(O)、安博(PLD) | REM、安納利(NLY)、AGNC 投資(AGNC) |
上面講的是買住宅房貸的公司,抵押型 REITs 裡還有一群專做商用不動產放款,例如黑石抵押信託(BXMT),它的年報寫明主力是浮動利率的商用不動產優先抵押貸款,利率上升時利息收入會跟著調高,受利率影響的方式跟住宅房貸型不同,它們也都在 REM 的持股裡。下面的機制以住宅房貸型為主。
殖利率為什麼那麼高?借短錢、買長債、再放大好幾倍
抵押型 REITs 賺錢的方法用一組好算的數字就看得懂。假設股東出 100 元,公司再借 800 元,一共 900 元拿去買房貸債券:
- 收進來的利息:900 元的房貸債券、利率 6%,一年收 54 元。
- 付出去的利息:借來的 800 元、利率 5%,一年付 40 元。
- 留給股東的:54 減 40 等於 14 元,對股東出的 100 元來說是 14%(還沒扣管理費用)。
房貸債券本身只有 6%,股東卻拿到 14%,多出來的部分全部來自槓桿,而美國稅法又規定 REITs 要把大部分的應稅所得配出去,所以這 14 元多半會變成配息,殖利率就這樣被墊高。REM 這檔抵押型 REITs ETF 從 2009 到 2025 年,每一年的配息除以年底股價都落在 7.3% 到 16.1% 之間,2026 年 9 月最近 12 個月約 10.5%。
可是同一個槓桿,壞消息來的時候也會放大:
- 短期利率上升:借款利率從 5% 升到 6%,付出去的利息變 48 元,留給股東的從 14 元掉到 6 元,少了一半以上。房貸債券是長期的,利息收入不會馬上跟著調高。
- 房貸債券跌價:900 元的債券只要跌 5%,就少了 45 元。債務的 800 元一毛都不會少,所以這 45 元全部由股東吸收,股東的 100 元變成 55 元,一口氣少了 45%。
同樣跌 5%,換成像房地產收益、安博這種槓桿不到 2 倍的大型權益型 REITs(股東出 100 元、借 80 元,買 180 元的房子),股東只少 9 元。槓桿高低直接決定了它有多脆弱,下面這張圖是 2025 年度兩邊實際的槓桿:
降息也不一定是好事。利率往下走時,房貸戶會提前還款去換利率更低的房貸,公司手上利率比較高的房貸被還掉,只能用比較低的利率重新買,利差一樣會被壓縮。抵押型 REITs 最舒服的環境是利率穩定、長短期利率差距夠大,而這種環境不會一直都在。利率怎麼影響一般的權益型 REITs,可以對照升息降息對 REITs 有什麼影響。
BOS 回測:殖利率很高,股價卻一路往下
如果 2007 年 5 月 REM 剛上市時投入 100 元,到 2026 年 9 月會剩多少?配息拿去再投入的話剩 71.2 元,只看股價的話剩 9.4 元。同期權益型 REITs 的 VNQ 含息變成 261.2 元。
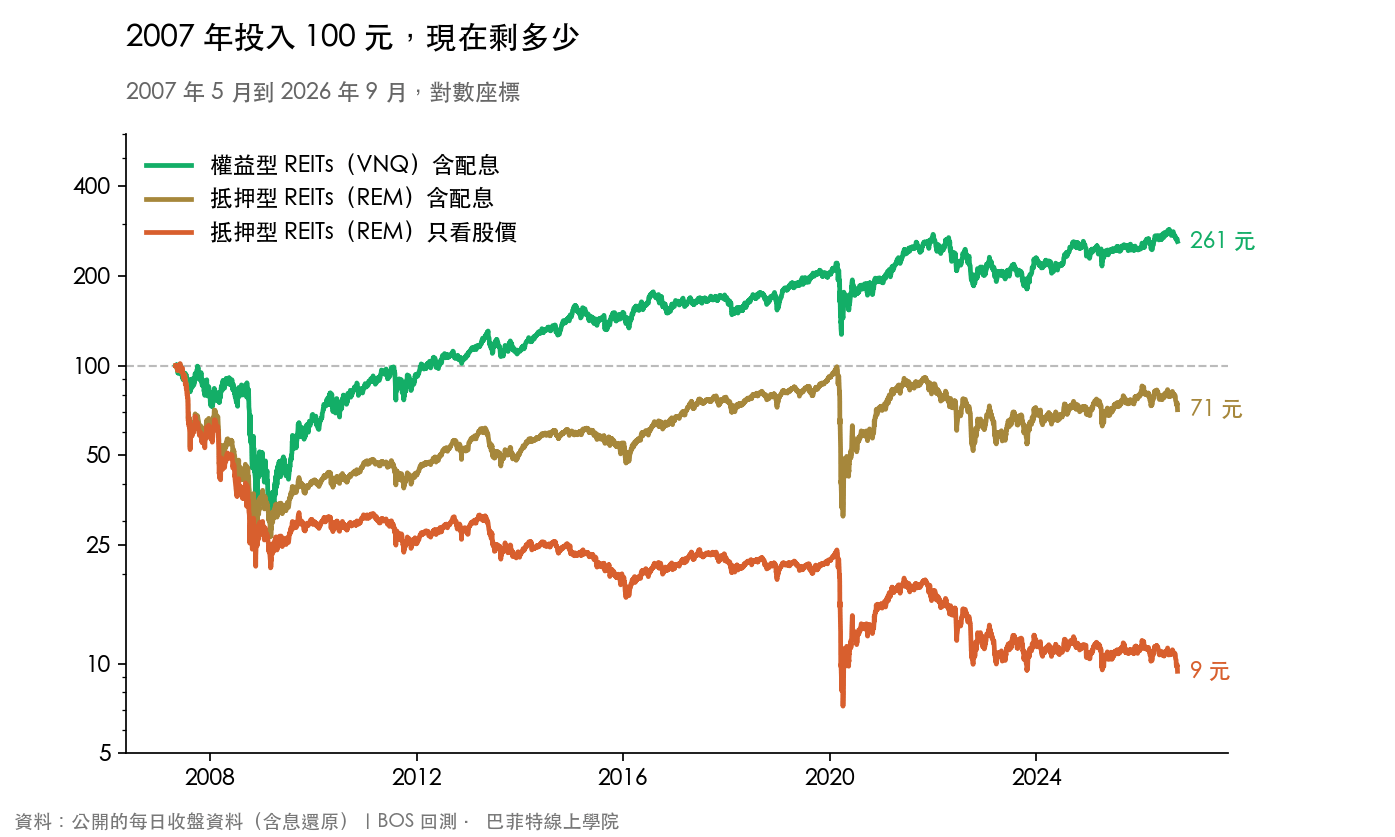
2007 年剛好在金融海嘯前,起點挑得很差,結論會不會只是運氣不好?把起點換到其他年份再算一次:
| 從這天開始買 | REM 含息年化 | REM 只看股價 | VNQ 含息年化 |
|---|---|---|---|
| 2007 年 5 月(REM 上市) | -1.7% | -91% | 5.1% |
| 2009 年 3 月(金融海嘯低點) | 5.7% | -55% | 13.1% |
| 2010 年 1 月 | 3.4% | -68% | 8.5% |
| 2013 年 1 月 | 2.1% | -66% | 6.5% |
| 2016 年 1 月 | 2.6% | -51% | 5.5% |
| 2019 年 1 月 | -0.8% | -53% | 6.9% |
| 2021 年 1 月 | 0.1% | -39% | 5.7% |
七個起點裡,REM 的股價每一個都是跌的,含息報酬也每一個都輸給 VNQ,連 2009 年 3 月股市最低點買進,股價都還是少了一半以上。七段都算到 2026 年 9 月,而今年 REM 剛好跌了一段,所以把終點改成 2025 年底再算一次,七個起點的股價還是全部下跌,含息也還是全部輸給 VNQ。2007 年以來的 173 個「連續 5 年」區間裡,REM 股價下跌的有 99%,就算把配息加回去,也有 32% 的 5 年是虧錢的。這些區間大量重疊,19 年裡互不重疊的五年只有三、四段,比例看方向就好。
它也有表現不錯的時候。2010 到 2019 年沒有大危機,REM 含息年化 8.4%,對想領現金的人很有吸引力,只是這十年股價還是跌了 24.6%。股價的跌幅集中在三次危機。只看股價、從期初算到期末,2007 年 5 月到 2009 年底跌了 70.7%,2020 全年跌了 28.5%,2022 到 2023 年跌了 31.6%,危機當中從高點到低點跌得更深,下一節的表有。平靜的年份靠配息慢慢累積,危機一來一次吐回去。
配息會被砍嗎?最大的兩家從 2010 年高點砍掉七成以上
高配息靠的是利差,利差被壓縮、或是危機中虧掉一塊本金之後,能配的錢就變少了,美國最大的兩家抵押型 REITs 過去十幾年的每股配息走勢是這樣:
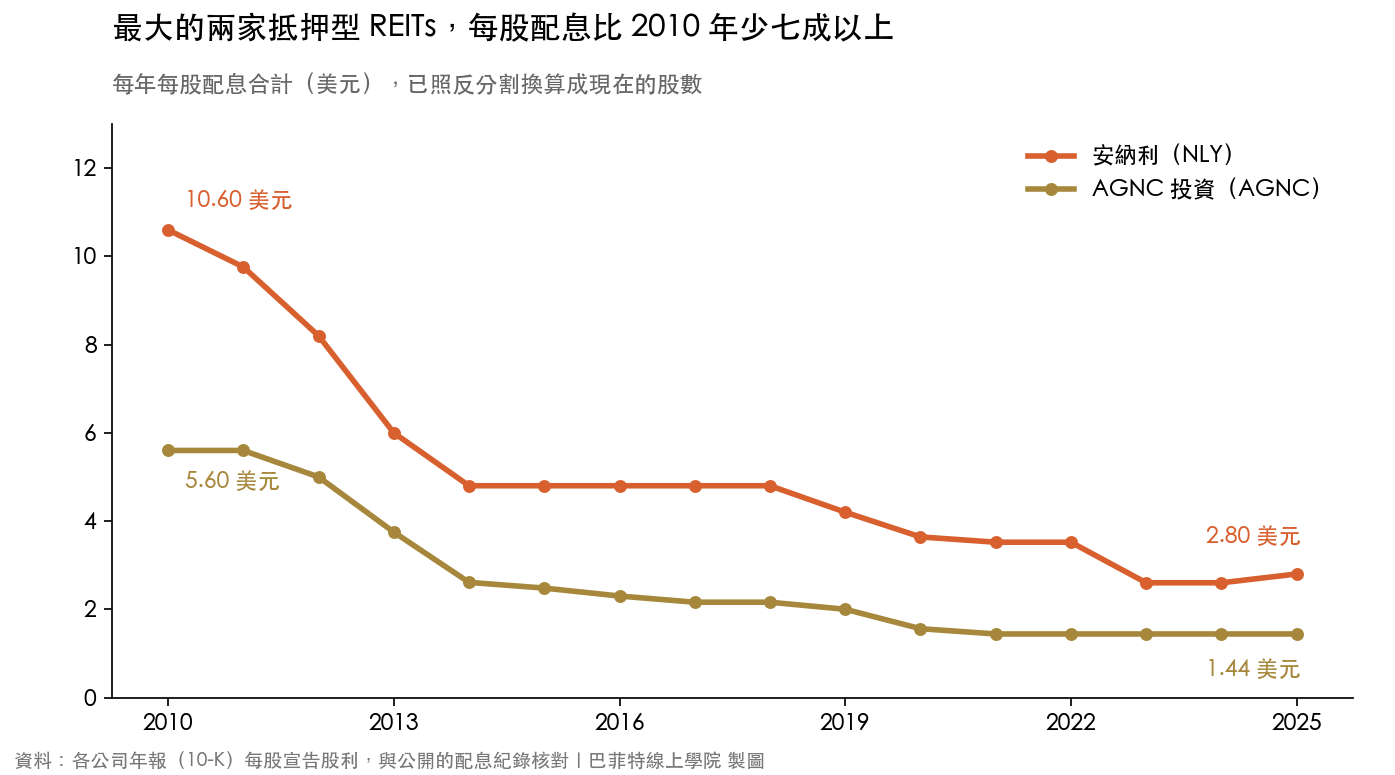
安納利 2010 年每股配 10.60 美元,是這段期間最高的一年,2025 年只剩 2.80 美元,少了 73.6%。AGNC 投資從 2010 年的 5.60 美元降到 1.44 美元,少了 74.3%。起點挑在配息最高的年份,砍的比例自然最大,換成 2014 年起算,安納利只少了 41.7%,但從 2010 到 2020 年任何一年起算,兩家到 2025 年都是往下的。殖利率看起來一直很高,是因為股價也一起往下掉,分母變小了。這種「殖利率沒變、領到的錢卻越來越少」的現象,高股息陷阱那篇有更完整的說明。
這兩家還是活下來的。危機中撐不住、被迫下市或併購的抵押型 REITs 不在這張圖裡,所以整個產業的實際狀況只會比圖上更差,這叫存活者偏差。
危機來的時候,它跌得比權益型 REITs 深嗎?
三次市場大跌裡,REM、VNQ 和代表美股大盤的 SPY 各自最多跌了多少(含息計算,從該段期間內的最高點算到最低點):
| 期間 | 抵押型 REITs(REM) | 權益型 REITs(VNQ) | 美股大盤(SPY) |
|---|---|---|---|
| 2008 年金融海嘯(2007 年 5 月到 2009 年底) | -74.7% | -70.6% | -55.2% |
| 2020 年疫情(2020 全年) | -68.5% | -42.4% | -33.7% |
| 2022 年升息(2022 到 2023 年) | -40.3% | -34.5% | -24.5% |
2008 年那次權益型 REITs 也跌得很慘,兩邊差距不大,可是 2020 年 3 月就不一樣了,抵押型 REITs 跌得深很多,融資是原因之一。抵押型 REITs 的錢主要靠附買回協議(repo)這種短期借款,債券價格一跌,借錢給它的人就會要求補保證金。以抵押型 REITs 公司 MFA Financial 為例,2020 年 3 月 23 日收盤時它沒有付出被追繳的保證金,它在 3 月 26 日向美國證券交易委員會(SEC)申報的公告裡寫明了這件事,當時它的融資總額約 95 億美元。補不出保證金,就只能在最差的價格賣掉資產,帳上的虧損變成真的虧損。
槓桿是 9 倍還是 2 倍,平常看起來差別不大,市場一亂,就決定了誰要被迫賣在最低點。
台灣買得到嗎?00712 和美股的抵押型 REITs
在台灣掛牌、追蹤抵押型 REITs 指數的 ETF,例如 00712(復華富時不動產)。很多人以為它是一般的不動產 ETF,但它追蹤的是「富時NAREIT抵押權型不動產投資信託指數」(FTSE NAREIT Mortgage REITs Index),裝的就是上面講的這一類公司。它在台灣掛牌、用台幣買賣,上面的回測沒有包含 00712,但它跟 REM 是同一類資產,利率與槓桿的風險一樣存在。
直接買美股的話,有兩種方式:
- 抵押型 REITs ETF:例如 REM,一次買進幾十家,至少不會因為單一公司出事而全軍覆沒。
- 個別公司:例如安納利(NLY)、AGNC 投資(AGNC)。要自己追蹤每一家的槓桿與每股淨值。
台灣人直接持有美國 REITs,配息會先被美國預扣稅,詳細規定與後續可能的變化看台美租稅協定進度到哪了。高配息的標的被扣稅的影響也比較大,計算報酬時要記得扣掉。
買之前先看淨值、配息紀錄和槓桿,以及它不適合誰
- 看每股淨值這幾年往哪裡走。抵押型 REITs 的價值主要就是帳上那一堆房貸債券扣掉負債,大型的抵押型 REITs 每季財報都會公布每股淨值(AGNC 稱為有形淨值)。如果每股淨值一路往下,高配息很可能只是把本金慢慢還給你。
- 看配息紀錄有沒有被砍過、砍了幾次。把過去十年的每股配息列出來,比只看目前的殖利率可靠得多。
- 看槓桿和借錢的方式。總資產除以股東權益幾倍?短期借款佔多少?槓桿越高,利率一變或市場一亂,受傷越重。
它不適合這幾種人:
- 把它當成「放著領息、本金不會少」的存股標的的人。上面的資料顯示,股價長期往下是常態,不是意外。
- 這筆錢幾年內要用、承受不了一年跌掉一半以上的人。三次危機它的跌幅都比大盤深。
- 以為它跟權益型 REITs 一樣是在投資「房子」的人。它的風險比較接近高槓桿的債券部位。
如果你看懂了利差加槓桿的機制,也接受配息會被砍、股價會往下,只是想在投資組合裡放一小部分高現金流的部位,它可以是一個選項。要用在哪、放多少,先從你需要的是「現金流」還是「長期資產成長」想起。
常見問題
抵押型 REITs 是什麼?
抵押型 REITs(Mortgage REITs,mREITs)是不擁有房子、而是持有房貸或房貸擔保證券的不動產投資信託。它借短期的錢去買房貸,賺房貸利息減掉借款利息的利差,再用高槓桿放大,所以配息通常比一般 REITs 高很多。
抵押型 REITs 和權益型 REITs 差在哪?
權益型 REITs 擁有大樓、倉庫、商場等實體不動產,收的是租金,以房地產收益、安博這兩家大型公司為例,槓桿不到 2 倍。抵押型 REITs 持有的是房貸債權,收的是利息,以最大的兩家為例,2025 年底總資產大約是股東權益的 8 到 9 倍,2010 到 2025 年在 5.8 到 11.0 倍之間。前者主要怕空租與景氣,後者主要怕利率變動和市場恐慌時借不到錢。
抵押型 REITs 的殖利率為什麼那麼高?
因為它把利差用槓桿放大好幾倍,而且美國稅法規定 REITs 要把大部分應稅所得配給股東。但高殖利率常常伴隨股價下跌與配息被砍,美國最大的兩家抵押型 REITs,每股配息跟 2010 年的高點比,到 2025 年都少了七成以上。
抵押型 REITs 有什麼風險?
主要有三種:短期借款利率上升會壓縮利差,房貸債券跌價會被槓桿放大成股東權益的大幅縮水,市場恐慌時被追繳保證金、被迫在低點賣資產。另外降息時房貸戶提前還款,也會讓利差變小。
升息對抵押型 REITs 有什麼影響?
對買住宅房貸的公司多半是壞消息。升息會讓短期借款成本上升,同時讓手上的房貸債券跌價,兩邊一起打擊股東權益。2022 到 2023 年的升息期間,抵押型 REITs ETF(REM)含息計算最多跌了約四成。
00712 是抵押型 REITs 嗎?
是。00712(復華富時不動產)追蹤的是富時NAREIT抵押權型不動產投資信託指數,主要投資美國的抵押型 REITs,不是一般持有大樓、收租金的權益型 REITs。它的利率與槓桿風險跟美股的抵押型 REITs 屬於同一類。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀