防禦性資產是股市大跌時,讓你不必賣掉股票的那一部分。常見的候選有現金與短期國庫券、美國公債、黃金,有時也算進抗通膨公債、投資等級公司債和外幣。
十一段實測,全數為正的只有現金。1980 年以來標普 500 含息跌幅超過 15% 的期間共十一段。現金 11 段全正、中位數 +1.1%。這一格是定義上的必然,國庫券的利息只會往上累加,所以真正要看的是其他那幾種。
其他每一種都至少失手過一次。長天期公債 9 段裡 6 段為正,最差 -28.3%;黃金 6 段裡 4 段;抗通膨公債 6 段裡 3 段;投資等級公司債 11 段只有 4 段;非投資等級債 11 段只有 1 段;REITs 7 段只有 1 段,金融海嘯那次跌 69.3%,比股市的 55.3% 還深。
失手不是隨機的。公債那九段的報酬,跟同期十年期公債殖利率的變化相關 -0.98。殖利率往下走的六段,長債六段全正、平均 +12.0%;殖利率往上走的三段,零段為正、平均 -13.0%。同一份保單在 2008 年有效,在 2022 年就失效。
防守要用長期報酬去換。過去 25 年 8 個月,現金名目年化 1.79%,扣掉物價是 -0.75%,購買力少了 17.6%。長天期公債實質年化只有 1.44%,而且它自己在這段期間跌過 46.2%。
文章目錄
防禦性資產是什麼:三個常被混在一起的意思
問十個人「什麼是防禦性資產」,會拿到三種不同的答案。有人說是波動小的東西,有人說是跟股票關聯低的東西,有人說是崩盤時會漲的東西。這三種說法聽起來很像,但它們是三個不同的性質,而且不會自動一起成立。
三個性質各自成立,滿足其中一個不保證滿足另外兩個。
拿非投資等級債當例子最清楚。過去 25 年 8 個月,它的年化波動是 7.6%,只有美國大型股 15.1% 的一半,就「波動小」這個標準來說它是溫和的。但把股市大跌的十一段期間逐段攤開,它只有一段是正的。
本文採用的定義:能在股市大跌的那段期間保住價值或上漲,讓你不必為了應急而賣掉手上的股票。波動小和關聯低都只是線索,不是結論。
會這樣定義,是因為防禦性資產真正的用途很具體:市場崩跌時你需要現金,可能是生活費,可能是想加碼。如果那一刻你唯一能變現的東西也跌了三成,它就沒有替你做到這件事。
BOS 回測:十一次股災,它們各自賺賠多少
先講怎麼算的。我們用標普 500 的含息總報酬日資料,從 1980 年開始,找出每一段從高點跌超過 15% 的期間,以那段的高點日與最低點日當起訖。這樣抓出十一段。
| 期間 | 歷時 | 股市跌幅 | 當時發生的事 |
|---|---|---|---|
| 1980 年 2 月至 3 月 | 1 個月 | -16.0% | 沃克爾升息與信用管制 |
| 1980 年 11 月至 1982 年 8 月 | 21 個月 | -25.2% | 對抗通膨的高利率期 |
| 1987 年 8 月至 10 月 | 2 個月 | -33.1% | 黑色星期一 |
| 1990 年 7 月至 10 月 | 3 個月 | -19.2% | 波灣戰爭與油價 |
| 1998 年 7 月至 8 月 | 1 個月 | -19.2% | 俄羅斯違約與長期資本管理公司 |
| 2000 年 9 月至 2002 年 10 月 | 25 個月 | -47.5% | 網路泡沫破裂 |
| 2007 年 10 月至 2009 年 3 月 | 17 個月 | -55.3% | 金融海嘯 |
| 2018 年 9 月至 12 月 | 3 個月 | -19.4% | 升息與貿易摩擦 |
| 2020 年 2 月至 3 月 | 1 個月 | -33.8% | 疫情封鎖 |
| 2022 年 1 月至 10 月 | 9 個月 | -24.6% | 通膨與快速升息 |
| 2025 年 2 月至 4 月 | 2 個月 | -18.8% | 關稅政策衝擊 |
接著把九種常被稱為防禦性資產的東西放進同樣的期間,算它們在那幾天到那幾個月之間賺賠多少。價格全部用含息還原的總報酬,現金那一列是用美國國庫券利率逐日累積出來的。
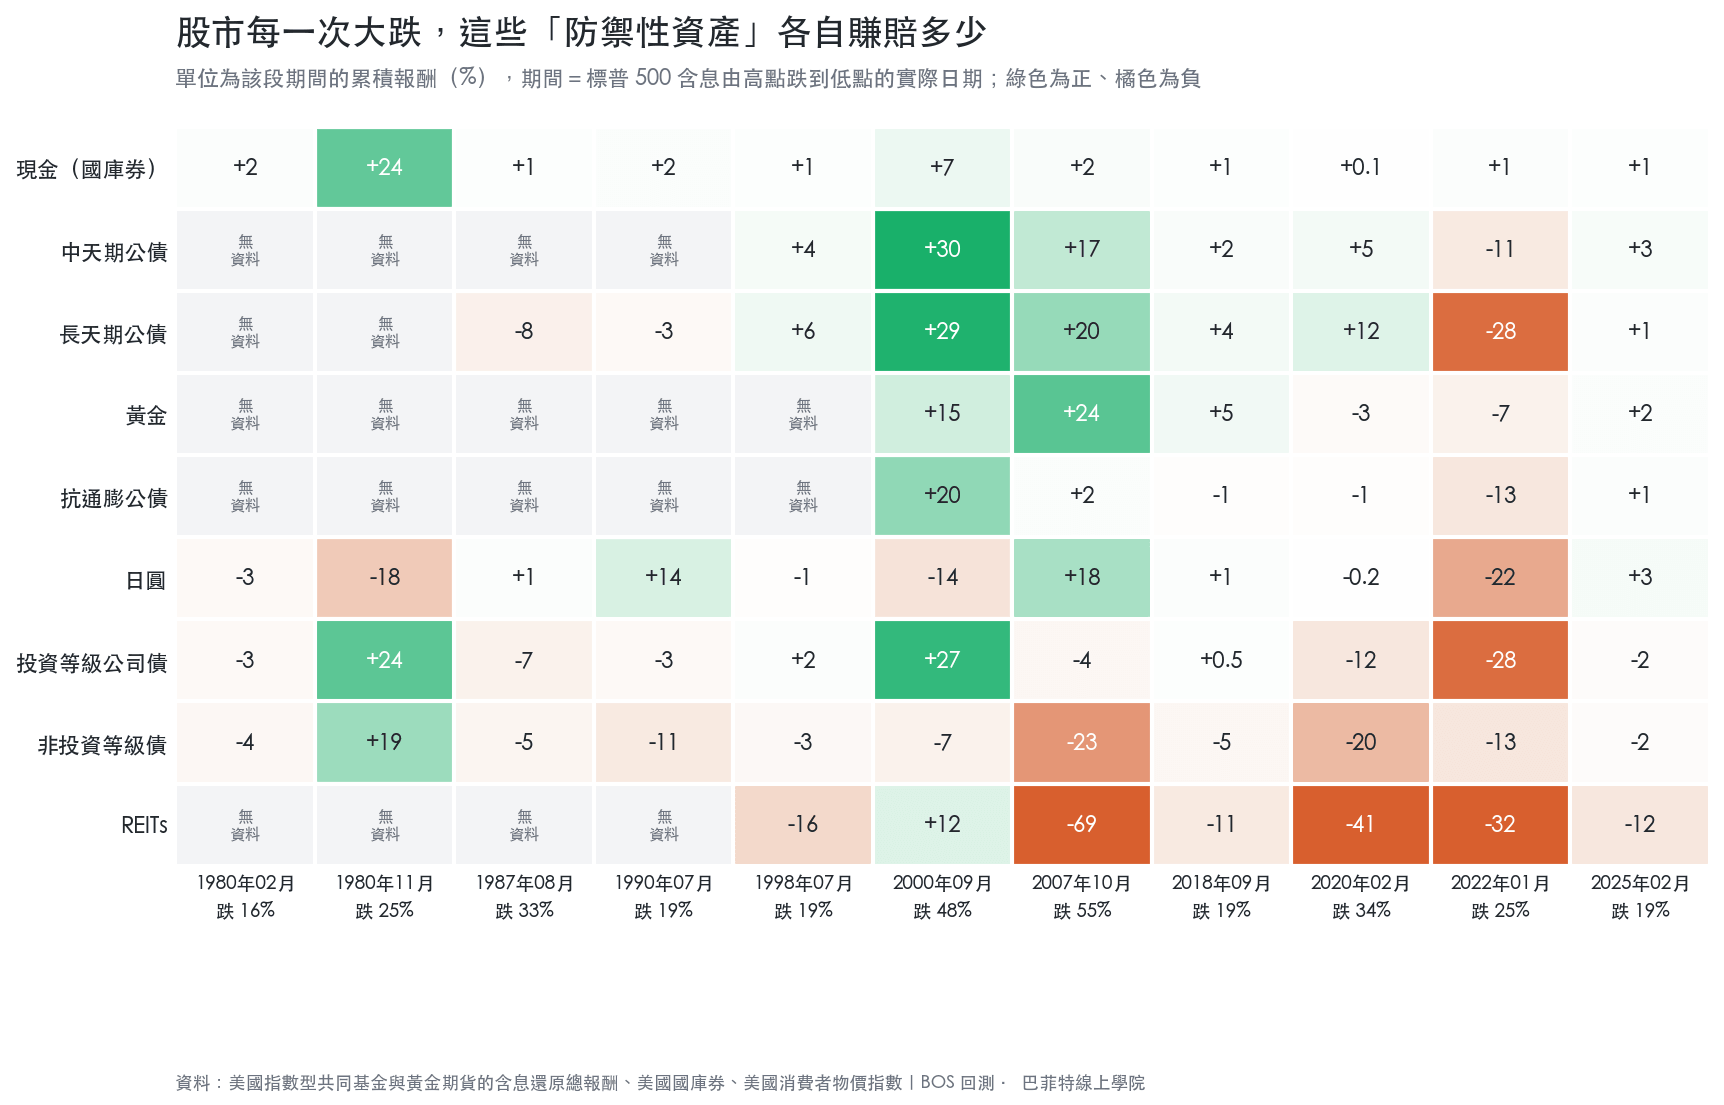
橫著看每一列,會得到這張表:
| 資產 | 有資料的段數 | 其中為正 | 中位數報酬 | 最差那一段 |
|---|---|---|---|---|
| 現金與短期國庫券 | 11 | 11 | +1.1% | +0.1% |
| 中天期美國公債 | 7 | 6 | +3.7% | -11.1% |
| 長天期美國公債 | 9 | 6 | +4.3% | -28.3% |
| 黃金 | 6 | 4 | +3.4% | -7.2% |
| 抗通膨公債 | 6 | 3 | +0.3% | -12.6% |
| 日圓(對美元) | 11 | 5 | -0.2% | -21.5% |
| 投資等級公司債 | 11 | 4 | -2.9% | -28.2% |
| 非投資等級債 | 11 | 1 | -5.0% | -23.5% |
| REITs | 7 | 1 | -16.0% | -69.3% |
現金那一列先講清楚,免得誤讀:它 11 段全正是定義上的必然,國庫券的利息只會往上累加,不可能出現負的名目報酬。這一格不需要實測就知道答案,實測的價值在其他八列。
而其他八列的共同點是每一種都失手過。長天期公債的成績單最好,九段裡六段為正、中位數 +4.3%,但它最差的那段跌了 28.3%。黃金六段裡四段為正,兩次失手分別是 2020 年疫情(-2.5%)與 2022 年(-7.2%)。抗通膨公債的名字最像保險,六段裡只有三段為正。
把門檻換成 10%,會抓出二十段,現金仍然 20 段全正,長天期公債 16 段裡 10 段、黃金 8 段裡 5 段、非投資等級債 20 段裡 4 段、REITs 12 段裡 2 段。門檻換成 20% 只剩六段,排序也沒有翻過來。這個結果不吃「多深才算股災」這個設定。
單獨看 2022 年那一欄會比較有感。九種資產裡,只有現金是正的(+1.1%),其餘八種同時是負的,包括中天期公債 -11.1%、長天期公債 -28.3%、黃金 -7.2%、抗通膨公債 -12.6%、投資等級公司債 -28.2%、日圓 -21.5%。那一年幾乎所有的防守都同時失效。下一節就是在回答為什麼。
BOS 回測:公債接不接得住你,看的是利率往哪走
公債會漲的理由不神祕:價格跟殖利率反向。所以該問的不是「公債會不會漲」,而是「股市在跌的那段期間,利率往哪走」。
把有公債基金資料的九段拿出來,橫軸放同期十年期公債殖利率的變化,縱軸放長天期公債的報酬。
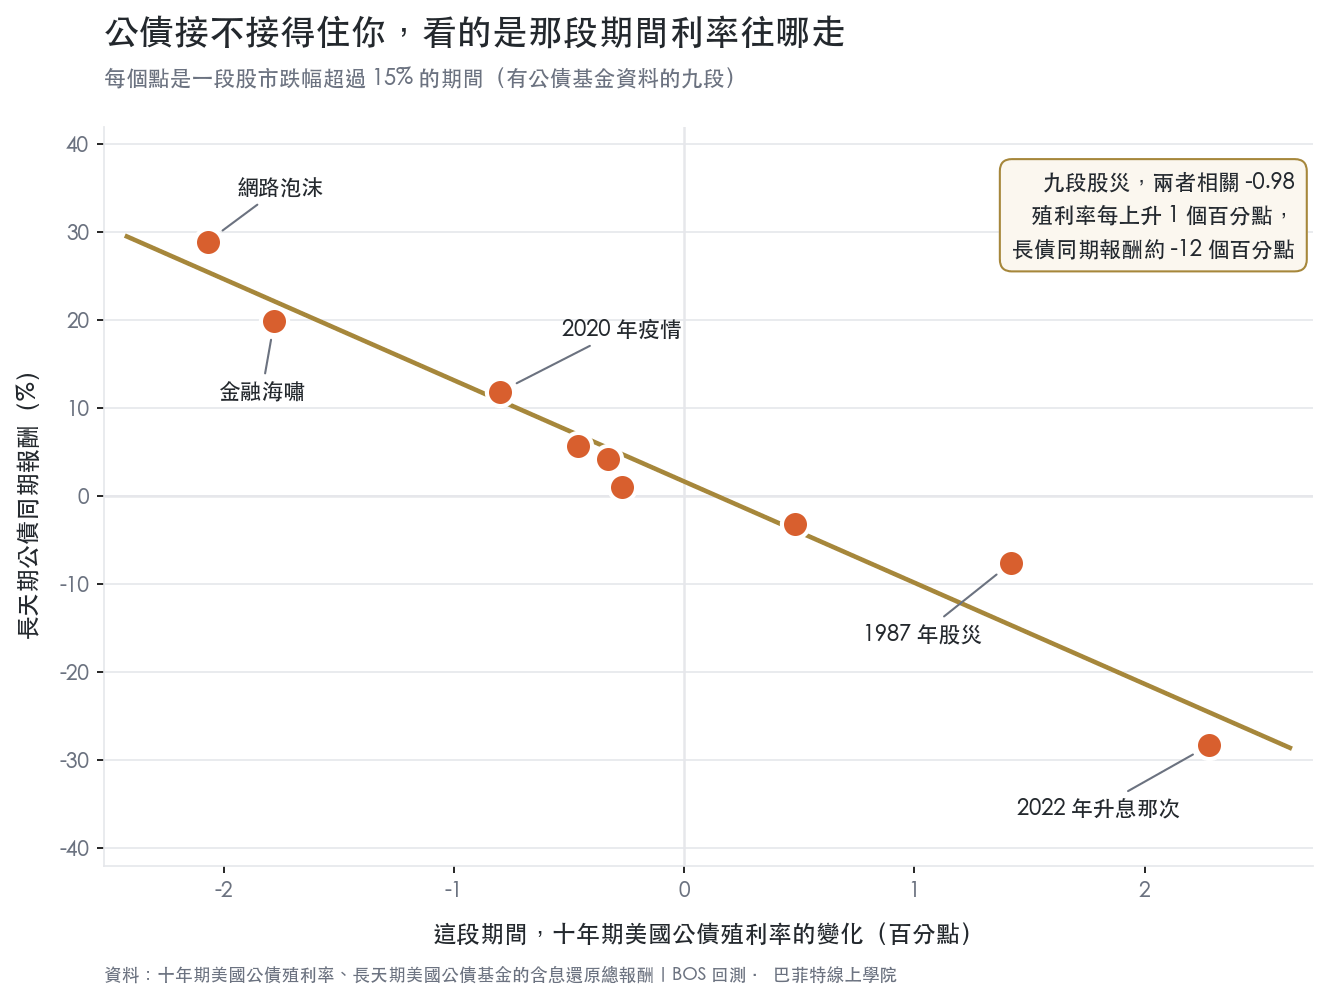
九個點幾乎排成一條線,相關 -0.98。殖利率每上升 1 個百分點,長天期公債在那段期間的報酬大約少 11.5 個百分點(誤差 ±1.0)。這個交換比率跟一檔長天期公債基金的存續期間對得上,等於順手驗證了這條線量到的就是利率風險本身。
把九段依殖利率的方向分成兩堆,結果乾淨到不需要統計:
| 那段期間的殖利率 | 段數 | 長債為正的段數 | 平均報酬 | 是哪幾次 |
|---|---|---|---|---|
| 往下走(降息、資金搶進公債) | 6 | 6 | +12.0% | 1998、網路泡沫、金融海嘯、2018、2020 疫情、2025 |
| 往上走(升息、通膨壓力) | 3 | 0 | -13.0% | 1987、1990、2022 |
這就是 2022 年整排失效的原因。那一年股市下跌的理由本身就是通膨與升息,而公債、抗通膨公債、公司債的防守力全都建立在「利率會降」這個前提上。前提被抽掉,保單就一起作廢。
1987 年和 1990 年是同一回事的小號版本。1987 年那兩個月殖利率上升 1.42 個百分點,長天期公債跌 7.6%,投資等級公司債跌 7.0%。當年被記住的是股市單日重挫,很少人記得那次公債也沒有幫上忙。
這件事的推論不是「別買公債」。降息的那六段占九段的三分之二,而且都是最深最長的幾次崩跌(網路泡沫、金融海嘯各拿到 +28.9% 與 +19.9%)。公債在多數股災裡確實接得住你。要記住的是它不是無條件的保險:當股市因為利率而跌,它會跟你一起跌。
相關係數這把尺,量不到你想知道的那件事
談防禦性資產,最常被引用的數字是相關係數。用月報酬算過去 310 個月(2000 年 10 月到 2026 年 7 月),這九種資產對美國大型股的相關是這樣:
| 資產 | 全期月報酬相關 | 股市下跌月份的相關 | 下跌月比上漲月多出的敏感度 |
|---|---|---|---|
| 中天期美國公債 | -0.14 | -0.07 | -0.01 ± 0.06 |
| 長天期美國公債 | -0.11 | -0.03 | +0.04 ± 0.14 |
| 日圓(對美元) | -0.06 | -0.02 | -0.10 ± 0.11 |
| 現金與短期國庫券 | -0.03 | +0.06 | +0.01 ± 0.01 |
| 黃金 | +0.06 | +0.05 | -0.04 ± 0.20 |
| 抗通膨公債 | +0.19 | +0.29 | +0.10 ± 0.07 |
| 投資等級公司債 | +0.23 | +0.23 | +0.11 ± 0.12 |
| REITs | +0.67 | +0.58 | +0.38 ± 0.18 |
| 非投資等級債 | +0.69 | +0.59 | +0.16 ± 0.07 |
第一欄的誤差都是 ±0.06,所以長天期公債的 -0.11 跟黃金的 +0.06 之間差得並不多。可是在實際發生過的股災裡,這兩者的表現差距是 +28.9% 對 +15.4%(網路泡沫)這種量級。同一組數字排出來的順序,跟你在崩盤那幾週實際拿到的東西,關係比想像中鬆。
原因不難理解。相關係數是 310 個月的平均,其中兩百多個月市場都在漲。它回答的是「平常這兩樣東西有沒有關係」,而防禦性資產要回答的是「出事的那幾週它站在哪一邊」。這是兩個不同的問題。
順便測一件廣為流傳的說法
常聽到的講法是「崩盤的時候什麼東西都會一起跌,相關性會飆高」。第三欄就是在測這件事,只挑股市下跌的月份重算一次相關。
結果得先扣掉一個陷阱:只挑跌的月份來算,這個動作本身就會讓算出來的相關變小,跟資產的行為完全無關。我們用一組相關性從頭到尾固定不變的模擬資料跑同一套做法,光是這個挑選就會把長天期公債的 -0.11 量成 -0.06(九五%範圍 -0.24 到 +0.10)、非投資等級債的 +0.69 量成 +0.48(+0.34 到 +0.61)。
三個實際值全部落在模擬範圍以內。這份資料量不出「崩盤時相關性真的變了」。這不代表那個說法錯,只代表用月報酬相關這把尺看不出來。
改用一把比較不受挑選影響的尺,就是表格第四欄的敏感度(大盤跌 1%,它跟著動多少),把上漲月與下跌月分開估再相減。九種資產裡只有兩種真的在下跌月變得更敏感:REITs 多 0.38、非投資等級債 多 0.16,兩者的誤差範圍都沒有碰到零。長天期公債(+0.04 ± 0.14)與黃金(-0.04 ± 0.20)都分不出差別。
所以相關係數還是有用,只是用途要換。它篩得掉假的防禦性資產(0.67 與 0.69 這兩個數字,事後看確實對應到 11 段裡只中 1 段的兩位),篩不出真的(-0.11 和 +0.06 誰比較能接住你,它沒有答案)。要判斷後者,只能去看實際發生過的那幾段。
名字裡有債,跌起來像股票
熱力圖上有三列的顏色特別一致:投資等級公司債、非投資等級債、REITs。它們經常被歸進防禦或分散配置的那格,實測結果卻是另一回事。
非投資等級債十一段裡只有一段為正,就是 1980 到 1982 年那段(+19.3%),而那一段的高利率本身就貢獻了大部分票息,同期現金也有 +23.7%。金融海嘯 -23.5%、2020 年疫情 -19.7%。它的收益來自借款人的信用,而信用最容易出問題的時候,就是股市在跌的時候。
REITs 更直接。七段有資料的期間裡六段是負的,金融海嘯那次跌 69.3%,比股市的 55.3% 深了 14 個百分點。七段裡有三段它跌得比股市還深。它的名字是不動產,但在交易所裡它是一檔用了槓桿的股票。
投資等級公司債最微妙,因為它多數時候看起來還行,十一段的中位數只有 -2.9%。問題在於它失手的時機:金融海嘯 -4.4%、2020 年疫情 -12.4%、2022 年 -28.2%。它在小跌時撐得住,在真正的危機裡撐不住,而後者才是你買防禦性資產的理由。機制上它同時吃兩種風險,利率的和信用的,股災通常至少會踩到一個。
判準很簡單:把「債」這個字拿掉,問這張紙的錢是誰付的。政府用稅收與印鈔付的,跟股市的景氣關係最遠。企業用盈餘付的,景氣一差它自己也難。這個順序在十一段實測裡沒有翻過來。
BOS 回測:防守力要拿長期報酬去換
到這裡都在講防守效果,還沒算帳。持有防禦性資產的成本,是它替代掉的那部分股票原本會賺的錢。
把每一種資產的兩個數字畫在一起:橫軸是過去 25 年 8 個月扣掉物價之後的年化報酬,縱軸是十一段股災期間報酬的中位數。
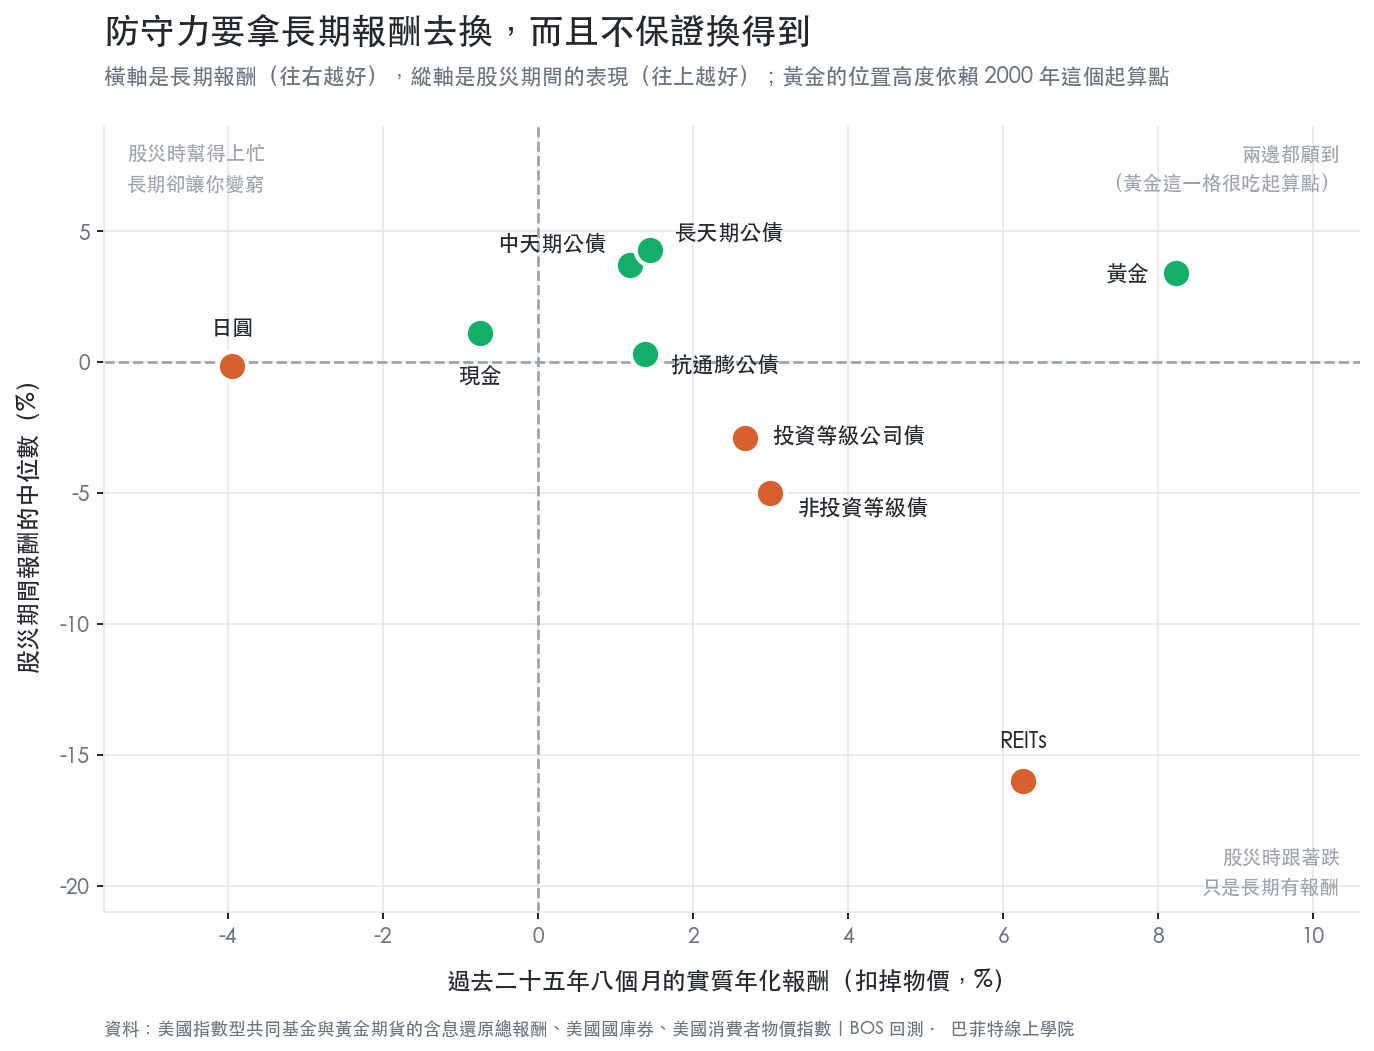
| 資產 | 實質年化報酬 | 股災中位報酬 | 這段期間自己的最大跌幅 |
|---|---|---|---|
| 美國大型股(對照) | +5.76% | (就是它在跌) | -55.3% |
| 黃金 | +8.23% | +3.4% | -44.4% |
| REITs | +6.25% | -16.0% | -73.1% |
| 非投資等級債 | +3.00% | -5.0% | -30.2% |
| 投資等級公司債 | +2.67% | -2.9% | -35.8% |
| 長天期美國公債 | +1.44% | +4.3% | -46.2% |
| 抗通膨公債 | +1.38% | +0.3% | -15.1% |
| 中天期美國公債 | +1.18% | +3.7% | -15.5% |
| 現金與短期國庫券 | -0.75% | +1.1% | 0.0% |
| 日圓(對美元) | -3.94% | -0.2% | -53.8% |
有三點值得停下來看。
現金的代價是溫水式的。名目年化 1.79%,同期通膨 2.55%,實質是 -0.75%,25 年 8 個月下來購買力少 17.6%。而且這個數字很吃利率環境:2009 到 2021 年那十三年,現金的實質年化是 -1.70%,購買力累積少了兩成;1980 年起算的 46 年反而是 +0.73%。現金在高利率時代真的會付你錢,在零利率時代只剩下「不跌」這一個功能。1980 到 1982 年那段股災它拿到 +23.7%,2020 年 3 月那次只有 +0.1%,同一種資產、兩個時代。
長天期公債防守成績最好,自己的跌幅卻接近腰斬。這段期間它跌過 46.2%,比中天期公債的 15.5% 深了三倍。多數人在配置時不會預期「拿來防守的部分自己跌了四成」,2022 到 2023 年就是這樣發生的。想要防守又不想承受這個,中天期公債的組合是 +3.7% 的股災中位數配上 15.5% 的自身跌幅。
黃金這一格要打折看。它同時有最高的實質報酬(+8.23%)和不錯的股災表現,看起來兩邊都顧到。但這個數字高度依賴 2000 年這個起算點,那年剛好是金價二十年的低檔區。切成前後兩段:2000 年 10 月到 2011 年 8 月實質年化 +16.16%,2011 年 9 月之後只有 +2.78%。換一段期間,黃金會從圖的右上角移到中間。它的股災表現(六段裡四段為正)比較站得住,長期報酬那一半站不住。
對台灣人來說,美元本身就是半層防守
前面所有數字都是美元計價。住在台灣、用台幣過日子的人,還會多吃到一段匯率。
從 2004 年 4 月到 2026 年 7 月共 249 個月,把美元對台幣的月變化按美股漲跌分開看:美股下跌的 81 個月,美元對台幣平均升值 0.77%(誤差 ±0.16);美股上漲的 168 個月平均貶 0.33%(±0.12)。兩者相差 1.10 個百分點,九五%區間 0.70 到 1.49,沒有跨過零。月報酬相關是 -0.41(±0.06),在這篇看過的所有數字裡算相當強的一個。
五段有匯率資料的股災,美元對台幣五次都是走強的。2022 年那次最誇張,升了 14.9%:
| 2022 年 1 月至 10 月 | 美元計價 | 台幣計價 |
|---|---|---|
| 美國大型股 | -24.6% | -13.4% |
| 長天期美國公債 | -28.3% | -17.6% |
| 美國國庫券 | +1.1% | +16.2% |
對台幣投資人來說,2022 年那次的防守幾乎全部來自匯率,而不是來自任何一種「防禦性資產」。
這一層防守還有個少見的性質:它的長期代價接近零。22 年 4 個月下來,美元對台幣從 31.67 走到 32.12,年化 +0.06%,幾乎沒有漂移。它不算報酬來源,但也沒有像現金那樣持續流失。
反例就在 2025 年。4 月那次股災結束後的 5 月,美元對台幣單月貶了 7.6%,把前面那一層防守吐回去一大半。五段全中的樣本只有五段,匯率的方向沒有任何機制保證,這一節的定位是一個實測到的傾向,不是可以靠的東西。
那到底該配多少
這篇不打算給一個比例,因為答案取決於你什麼時候需要用到那筆錢。但實測結果可以收成三句能直接用的話。
第一,先分清楚你要防的是什麼。怕的是明後年要用的錢縮水,那就是現金與短天期的事,付得起 -0.75% 的實質代價換一個不會跌的選項。怕的是股市崩掉的那幾年組合難看,那才是公債的事。這兩個需求用同一種資產解會兩邊都不順手。
第二,債券和現金在不同的股災裡輪流勝出。拿六成股票加四成防守跑同樣的十一段:
| 期間 | 全部股票 | 六成股票加四成中天期公債 | 六成股票加四成現金 |
|---|---|---|---|
| 1998 年 | -19.2% | -10.0% | -11.3% |
| 網路泡沫 | -47.5% | -16.7% | -25.8% |
| 金融海嘯 | -55.3% | -26.5% | -32.3% |
| 2018 年 | -19.4% | -10.7% | -11.4% |
| 2020 年疫情 | -33.8% | -18.4% | -20.3% |
| 2022 年 | -24.6% | -19.2% | -14.3% |
| 2025 年 | -18.8% | -10.2% | -11.0% |
七段裡六段公債贏,2022 年那一段現金贏,而那正好是升息造成的股災。兩種都放一些,就不必猜下一次是哪一種。
第三,別用信用工具當防守。非投資等級債、投資等級公司債、REITs 這三類的長期報酬確實比公債高,把它們放在組合裡當報酬來源沒有問題。把它們算進「防守的那四成」才是問題,因為十一段實測裡它們的中位數分別是 -5.0%、-2.9%、-16.0%。
股債比例本身怎麼定,股債配置那篇用 24 年的資料把幾種比例逐一算過,包含 2022 年那次債券沒接住的細節。
這份實測的五個限制
五件在做這份實測時碰到、而且會影響怎麼讀這些數字的事。
一、每一段就是一個樣本,不是機率。「九段裡六段為正」不能讀成「有三分之二的機會」。十一段股災橫跨四十六年,樣本就是這麼少,換成 10% 或 20% 的門檻雖然排序沒變,但每一格的數字都會動。這篇刻意不給任何勝率。
二、股災的起訖是事後認定的。我們是回頭看完整段歷史,才知道高點在哪天、低點在哪天。實際經歷的時候,你不會知道自己正站在第幾天,也不會知道還要跌多久。所有數字都是「事後對齊」的最佳情況。
三、時間軸不一樣長。黃金與抗通膨公債的資料從 2000 年才有,REITs 從 1996 年、中天期公債從 1991 年。所以現金的 11 段不能拿去跟黃金的 6 段比誰穩,同一段裡的橫向比較才成立,熱力圖上灰色的格子就是這個意思。長期報酬那張表的共同期間是 25 年 8 個月,這也是黃金那一格特別漂亮的原因之一。
四、換成可以買的商品,方向一致、幅度會差。我們把每一種基金換成對應的指數型基金重跑 2004 年以後的段落,四十組對照裡有三十九組正負號一致(97.5%),差異的絕對值中位數 0.52 個百分點。差最多的一格是 2022 年的投資等級公司債(-28.2% 對 -21.1%),因為兩者的存續期間不同。所以這份實測適合用來看方向,不適合當成你買到的商品會拿到的確切數字。
五、全部是美元計價的美國資產。台股、台灣的債券型商品、台幣定存都不在裡面,匯率那一節是唯一的例外。手續費與買賣價差也沒有計入,實際持有會再吃掉一點。
另外一個小處理要提一句:匯率資料裡有兩天的報價明顯壞掉(其中一天顯示一美元只換不到兩元台幣),而且有一天剛好落在月底,會把整條月資料算歪。這兩筆已經剔除,判斷方式是跟前後三週的中位數比對。
常見問題
防禦性資產是什麼?
防禦性資產指的是股市大跌時能保住價值或上漲的資產,用途是讓你不必為了應急而在低點賣掉股票。常見的候選包括現金與短期國庫券、美國公債、黃金,有時也算進抗通膨公債與外幣。要注意的是這個詞在市場上有三種不同用法:波動小、跟股票關聯低、崩盤時會漲。這三種說法不會自動一起成立,例如非投資等級債的波動只有股票的一半,但在 1980 年以來十一段股市大跌的期間裡只有一段是正的。
股市大跌的時候,哪一種真的不會賠?
把 1980 年以來標普 500 含息跌幅超過 15% 的十一段期間逐段攤開,十一段都沒有負報酬的只有現金與短期國庫券,中位數是 +1.1%。這一格算是定義上的必然,因為國庫券的利息只會往上累加。其餘每一種都至少失手過一次:長天期美國公債九段裡六段為正、最差 -28.3%,黃金六段裡四段,抗通膨公債六段裡三段,投資等級公司債十一段裡四段,非投資等級債十一段裡一段,REITs 七段裡一段。
公債為什麼在 2022 年沒有發揮作用?
因為公債的防守力建立在利率會下降這個前提上,而 2022 年股市下跌的原因本身就是通膨與升息。把有資料的九段股災拿來看,長天期公債的報酬跟同期十年期公債殖利率的變化相關是 -0.98:殖利率往下走的六段,公債六段全部為正、平均 +12.0%;殖利率往上走的三段(1987、1990、2022),零段為正、平均 -13.0%。2022 年那段殖利率上升 2.28 個百分點,長天期公債跌 28.3%。
黃金算是防禦性資產嗎?
就股災期間的表現來說算,六段有資料的期間裡四段為正,中位數 +3.4%,網路泡沫 +15.4%、金融海嘯 +24.5% 都接得住。兩次失手是 2020 年疫情急殺(-2.5%)與 2022 年(-7.2%)。要打折看的是它的長期報酬:2000 年以來實質年化 +8.23% 看起來很好,但 2000 年剛好是金價二十年的低檔區,切成兩段之後 2000 到 2011 年是 +16.16%、2011 年以後只有 +2.78%。換一段期間,這個數字會完全不同。
相關係數低就代表可以防守嗎?
不一定。相關係數是幾百個月的平均,其中多數月份市場都在漲,它回答的是平常有沒有關係,不是出事那幾週站在哪一邊。用 310 個月算,長天期公債對美國大型股的相關是 -0.11、黃金 +0.06,兩者的誤差都是 ±0.06 差得不多,可是在網路泡沫那段的實際表現是 +28.9% 對 +15.4%。相關係數比較有用的地方是反過來篩:非投資等級債 +0.69、REITs +0.67,這兩個高數字確實對應到十一段裡只中一段。
崩盤的時候是不是所有東西的相關性都會飆高?
這份資料量不出來。只挑股市下跌的月份重算相關,長天期公債是 -0.03、黃金 +0.05、非投資等級債 +0.59,看起來都比全期更靠近正數。但只挑跌的月份這個動作本身就會讓算出來的相關變小,跟資產行為無關。我們用一組相關性固定不變的模擬資料跑同一套做法,光是這個挑選就會把長天期公債量成 -0.06、非投資等級債量成 +0.48,而三個實際值都落在模擬範圍內。改用受挑選影響較小的敏感度來看,只有 REITs 與非投資等級債在下跌月份真的變得更敏感。
防禦性資產要配多少?
這取決於你什麼時候要用到那筆錢,沒有通用的比例。實測結果能給的是三個原則:先分清楚你怕的是明後年要用的錢縮水(那是現金的事)還是股市崩掉那幾年組合難看(那是公債的事)。債券和現金會在不同類型的股災裡輪流勝出,六成股票加四成中天期公債在七段裡贏了六段,2022 年那段換成現金比較好。還有別把非投資等級債、投資等級公司債、REITs 算進防守的部位,它們十一段的中位數分別是 -5.0%、-2.9%、-16.0%。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 股債配置怎麼做?60/40 組合 24 年實測:債券接住了 2008,卻沒接住 2022比例怎麼定,以及 2022 年債券失手那次的細節。
 尾部風險避險是什麼?崩盤保險的真實成本,以及一個更省事的替代方案不靠資產配置、直接買崩盤保險的那條路要付多少。

本文為教學內容,不構成投資建議。文中所有數字為歷史回測與假設性測算,非實際帳戶績效,過去績效不代表未來結果。資料來源為公開市場價格與公開統計數據,統計期間與處理方式已於文中標示。投資有風險,請依自身狀況判斷。