因子投資是把「哪一種股票長期報酬比較高」拆成幾條可以量化的規則,例如小型股贏大型股、便宜的贏貴的。
用學術界的標準資料庫跑 63 年:六個因子的全期年化都是正的,但每一個都有過賠錢的十年。
而且最有名的兩個最不可靠:規模因子 37% 的十年期是負的、價值 24%。這個排名換五年或十五年的窗口都一樣。
這些是學術上的多空組合,買一邊、放空另一邊,不是買一檔小型股 ETF 就拿得到的。(數據查證於 2026 年 8 月)
文章目錄
因子是什麼:把「哪種股票會漲」變成規則
「小型股長期比大型股會漲」「便宜的股票長期贏貴的」,這種說法你大概聽過。學術界做的事情,是把它們變成可以量化、可以回頭驗的規則。這些規則就叫因子。
| 因子 | 代號 | 它在講什麼 |
|---|---|---|
| 市場 | Mkt-RF | 整個股市減掉無風險利率 |
| 規模 | SMB | 小型股減大型股 |
| 價值 | HML | 便宜的股票減貴的股票 |
| 獲利 | RMW | 賺錢能力強的減賺錢能力弱的 |
| 投資 | CMA | 擴張保守的減擴張激進的 |
| 動能 | MOM | 過去漲得好的減漲得差的 |
前五個是法馬與法蘭奇(Fama-French)的五因子模型,動能是另外加上去的第六個,學術上通常單獨處理。
站上已經有幾篇在講單一因子:動能投資是什麼、小型股真的比較會漲嗎、市值加權和等權重差在哪、小型價值股真的能贏大盤四倍嗎。這一篇把它們放在同一把尺上比。
這些數字不是你買 ETF 拿得到的
學術上的因子是多空組合:買進一邊,同時放空另一邊。規模因子是「買小型股、放空大型股」,價值因子是「買便宜的、放空貴的」。
你買一檔小型股 ETF,只拿到多頭那一邊,裡面還混著整個市場的漲跌。那跟下面的數字不是同一件事。
除了市場因子(那就是持有整個股市、再減掉無風險利率,一般人真的會經歷)以外,下面的數字都是多空組合的理論報酬,沒有扣交易成本、稅、借券成本,也沒有算周轉。這些是上限。實際拿得到多少,取決於你用什麼工具、付多少成本。
BOS 回測:每個因子都有過賠錢的十年
資料用 Ken French 資料庫的月頻因子報酬,1963 年 7 月到 2026 年 6 月。除了看全期年化,我們更想看另一件事:如果你剛好在最差的時間點進場,抱十年會怎樣。
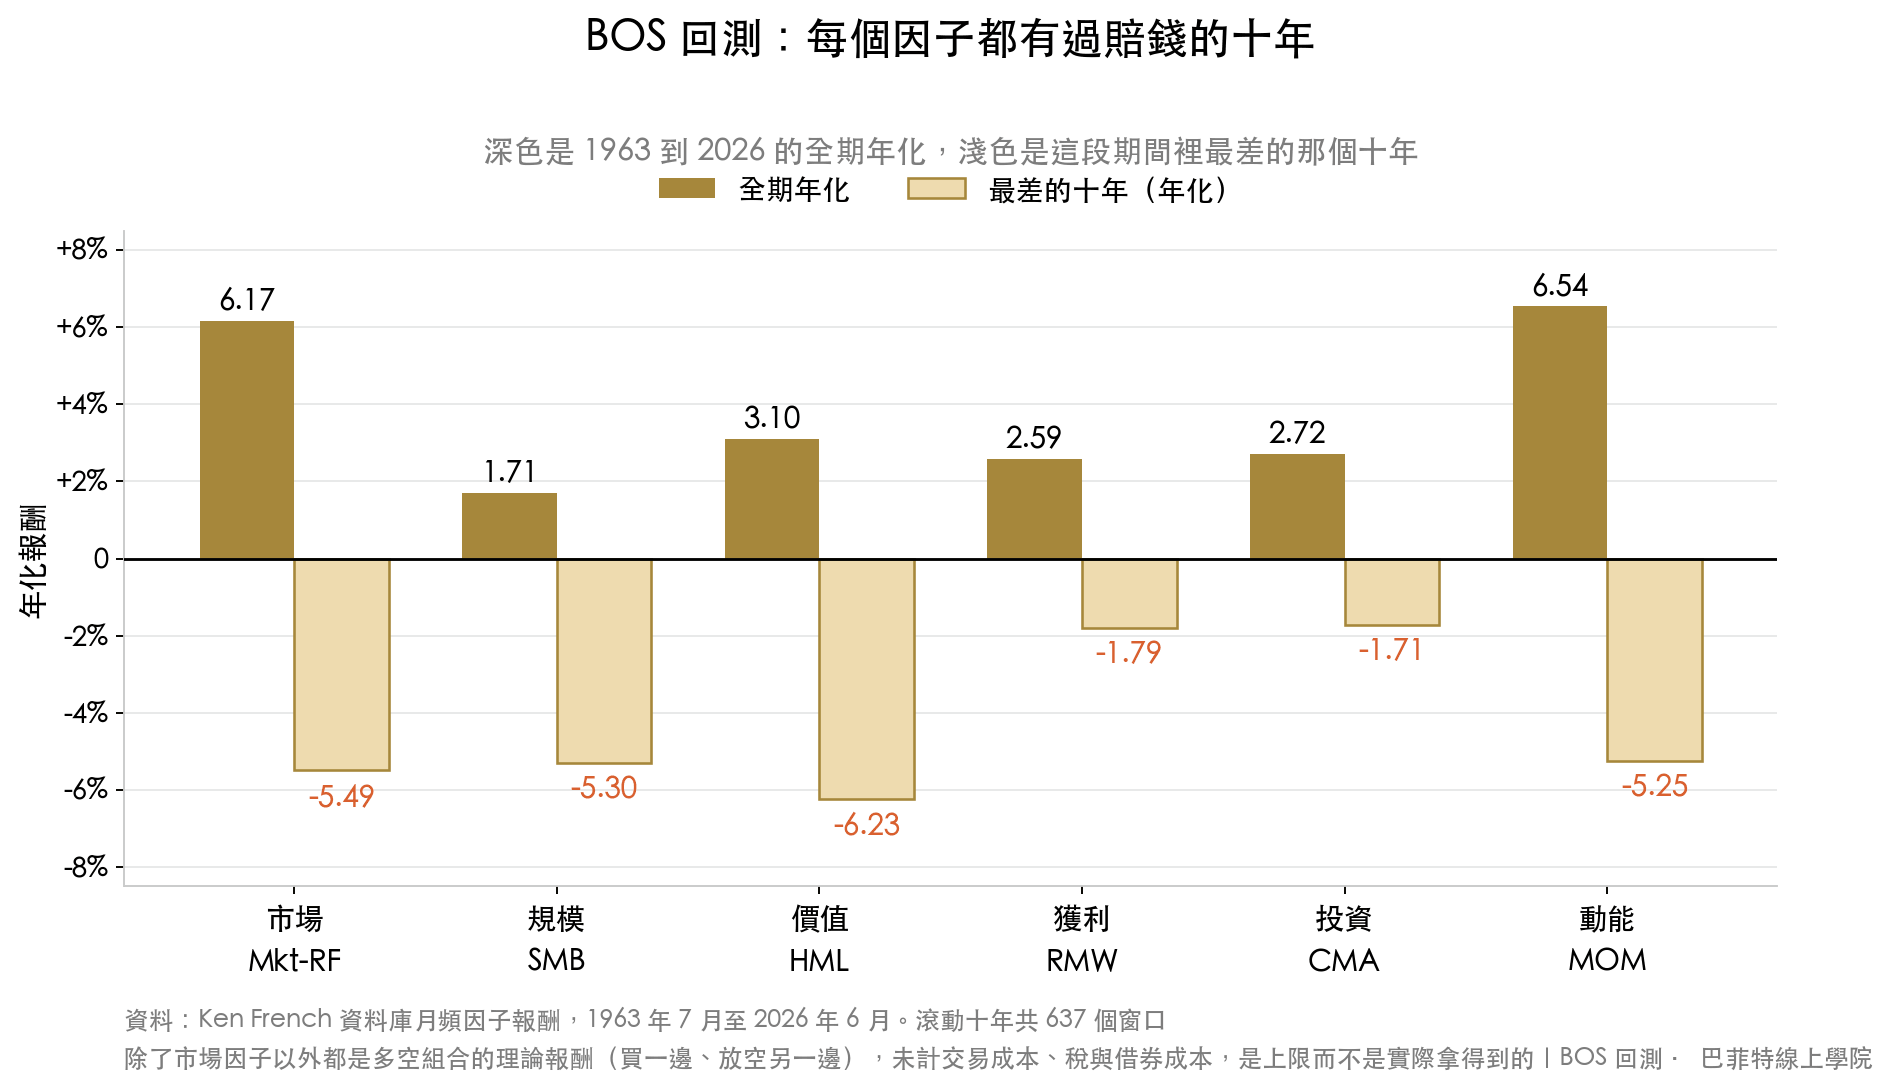
| 因子 | 全期年化 | 最差的十年 | 最好的十年 |
|---|---|---|---|
| 市場(Mkt-RF) | 6.17% | -5.49% | 16.58% |
| 規模(SMB) | 1.71% | -5.30% | 11.64% |
| 價值(HML) | 3.10% | -6.23% | 8.98% |
| 獲利(RMW) | 2.59% | -1.79% | 10.45% |
| 投資(CMA) | 2.72% | -1.71% | 7.02% |
| 動能(MOM) | 6.54% | -5.25% | 16.15% |
「最差的十年」是 637 個滾動十年窗口裡年化最低的那個,全部為年化報酬。
連市場本身都有過這種十年。整個股市減掉無風險利率,全期年化 6.17%,但最差的那十年是年化 -5.49%。有人整整十年扛著股市的波動,拿到的比放定存還少。
最有名的兩個,反而最不可靠
「最差的十年」只講了極端值。更實用的問法是:這個因子多常讓你等到懷疑人生。
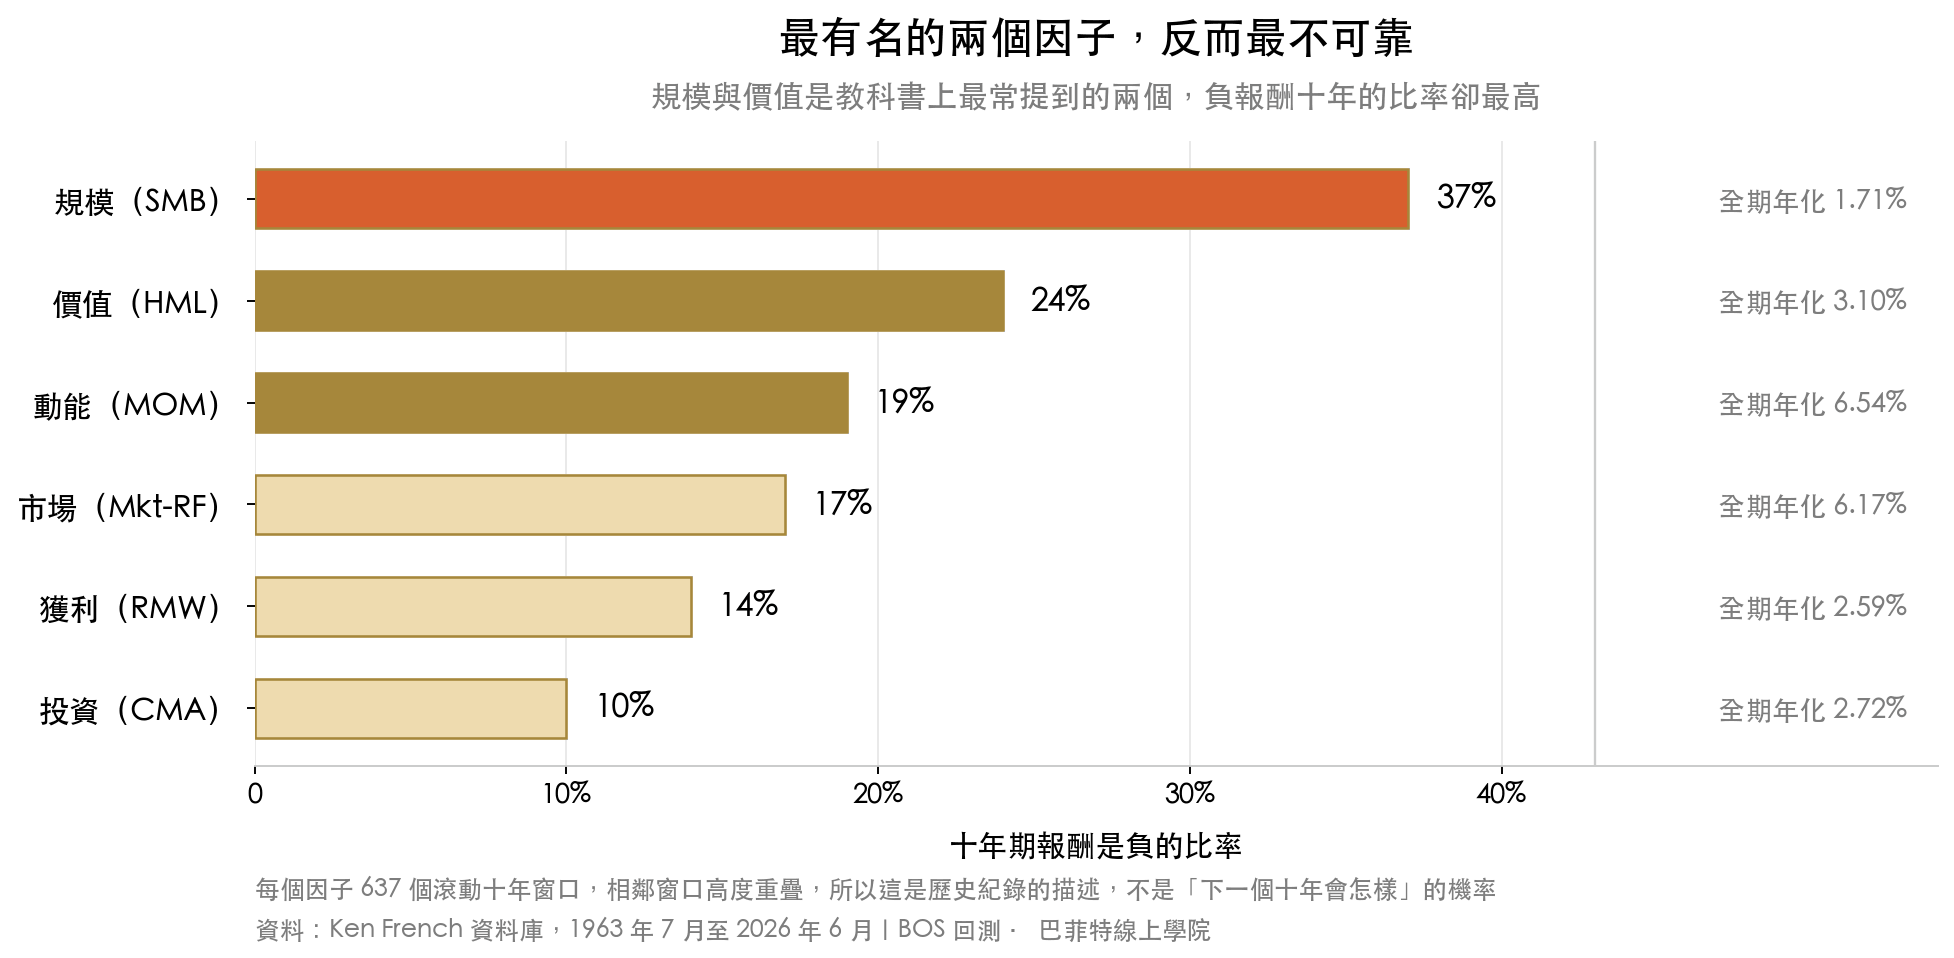
規模(SMB):37% 的十年期是負的,全期年化 1.71%
價值(HML):24% 的十年期是負的,全期年化 3.10%
動能(MOM):19% 的十年期是負的,全期年化 6.54%
市場(Mkt-RF):17% 的十年期是負的,全期年化 6.17%
獲利(RMW):14% 的十年期是負的,全期年化 2.59%
投資(CMA):10% 的十年期是負的,全期年化 2.72%
順序別看太細。63 年只放得下六個不重疊的十年,真的不重疊地切,規模有兩個十年是負的,其他五個因子各只有一個或零個。撐得住的是頭尾的差距,不是中間的名次。
規模因子有 37% 的十年期是負報酬,也就是超過三分之一。它的全期年化也是六個裡最低的,只有 1.71%。這跟我們之前那篇小型股真的比較會漲嗎的結論一致:那點優勢比想像中脆弱。
這不是說規模與價值沒用。它們的全期年化都是正的。資料支持的說法是:這兩個因子比較常讓你等很久。至於等不等得下去,那不是這份資料能回答的。
反過來說,最少人討論的獲利與投資,負報酬十年的比率只有 14% 與 10%。
但這後半要打一個很大的折。規模與價值 1993 年就公開了,這 63 年裡有三十幾年是它們被市場圍剿的日子。獲利與投資到 2015 年才被提出,這份成績幾乎整段都落在它們自己的原始樣本裡。唯一一個完整跑在發表之後的十年(2016 到 2026 年),投資是 -1.08%、獲利 +1.17%,兩個都比自己的長期平均差。
而且換一把尺就換人:五年窗口最低的是動能,十五年窗口是市場,只切 1963 到 1994 那半段的話,獲利反而是六個裡最高的。站得住的是「規模與價值排前兩名」,那個換三種窗口長度都一樣。後段的名次不要當名次讀。
那該怎麼用
一、看到「某某因子長期年化多少」這種說法,先問那是多空組合還是只有多頭。兩者差很多,而且多數行銷素材不會講。
二、看到全期平均,追問一句「最差的十年是多少」。平均值會把你活不過的那段平均掉,而那段才是決定你會不會半路下車的東西。
三、如果你的持有期間本來就不到十年,那這些數字對你的意義比你以為的小很多。六個因子沒有一個例外,連最穩的投資因子都有超過十分之一的十年期是負的。
想知道這些規則怎麼被寫成程式來執行,可以看量化交易是什麼;想知道回測數字最容易在哪裡騙人,量化交易的黑盒子裡裝了什麼那篇有拆解。至於主動判斷整體上贏不贏得了指數,在打敗大盤有可能嗎。
常見問題
因子投資是什麼?
把「哪一種股票長期報酬比較高」拆成幾條可以量化的共同特徵,再照那些特徵挑股票。最常被提到的六個是市場、規模(小型股)、價值(便宜的股票)、獲利(賺錢能力強的)、投資(擴張保守的)與動能(過去漲得好的)。它們的共同前提是:這些特徵在夠長的期間裡帶來額外報酬。
因子真的有用嗎?
從 1963 年到 2026 年,六個因子的全期年化都是正的。但每一個都有過賠錢的十年,市場本身最差的十年是年化 -5.49%。所以問題不是「有沒有用」,是「你等不等得起」。
為什麼說最有名的兩個最不可靠?
規模與價值是教科書上最常提到的,但它們負報酬十年的比率最高:規模 37%、價值 24%。這個排名換五年或十五年的窗口都一樣,是這篇裡最站得住的一項。至於誰最可靠就不穩了:十年窗口是投資最低,五年窗口變成動能,十五年窗口又變成市場,所以後段的名次別當名次讀。
我買小型股 ETF,就等於買到規模因子嗎?
不等於,而且差很多。學術上的規模因子是「買小型股、同時放空大型股」的多空組合,文中除了市場因子以外,都是那種組合的報酬。你買小型股 ETF 只拿到多頭那一邊,裡面還混著整個市場的漲跌。這是最常見的誤解。
這些數字可以拿來預測下一個十年嗎?
不行。每個因子的 637 個十年窗口彼此高度重疊,相鄰兩個窗口有九年十一個月的資料是同一批,等於只差一個月,所以「37% 的十年是負的」是歷史紀錄的描述,不是下一個十年的機率。另外這些數字不含交易成本、稅與借券成本,實際拿得到的更少。
實測資料:Ken French 資料庫的月頻因子報酬,五因子取自 F-F_Research_Data_5_Factors_2x3、動能取自 F-F_Momentum_Factor,共同期間 1963 年 7 月至 2026 年 6 月,756 個月。滾動十年為 120 個月的連續窗口,每個因子 637 個,相鄰窗口高度重疊。所有數字為多空組合的理論報酬,未計交易成本、稅、借券成本與周轉,因此是上限而非實際可得。美國市場資料,台灣沒有可比的長期因子序列。資料取用日 2026 年 8 月 17 日。本文描述已經發生過的分布,不預測後續,也不構成投資建議。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 小型股比較會漲嗎?
 動能投資是什麼?
 量化的黑盒子裝什麼?