牛市賣權價差(Bull Put Spread)是賣一個賣權收錢,再買一個更低履約價的賣權當保護。股價只要不跌破你賣的那個價格,收到的權利金就是你的。它最大的優點是資金:同一件事用現金擔保賣權要壓將近一萬元,用價差只要幾百元。代價是賺的比賠的少,所以勝率必須夠高才划算。
它在賭什麼
名字裡有「牛市」兩個字,容易讓人以為要看大漲才做,實際上它賭的事情寬鬆得多:只要股價不要跌破某個價格就好。往上漲當然可以,橫盤不動也可以,甚至小跌一段都還在安全範圍內,這是它跟單純買買權最不一樣的地方。
做法是賣出一個履約價在現價下方的賣權,收一筆權利金,然後再花一部分的錢,買一個更低履約價的賣權當保護。收到的比付出的多,差額落袋,這種一開始就收到淨權利金的結構叫信用價差。
那個買進的保護腿是整個結構的重點,少了它你就是在做沒有下限保護的賣方,跌下去要一路賠到底,有了它,虧損走到某個價位就被截斷。選擇權價差策略那篇談的就是這隻保護腿該放多遠。
損益圖長什麼樣
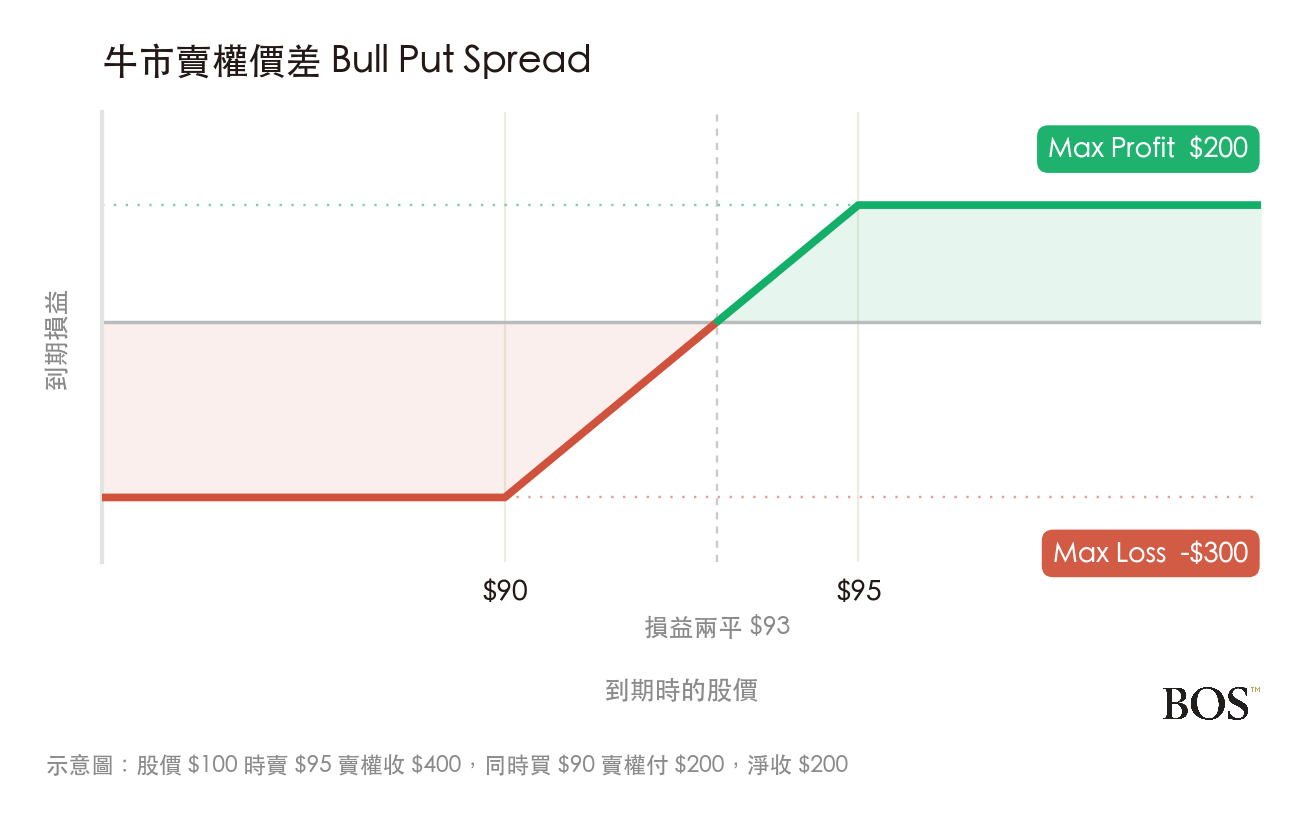
兩端都是平的:右邊那條綠線代表股價待在 $95 以上你就穩穩收 $200,左邊那條紅線代表跌破 $90 之後再怎麼跌都是賠 $300。這種上下都封死的梯形,是所有價差策略共同的長相。
兩隻腿怎麼組
| 動作 | 標的 | 履約價 | 權利金 |
|---|---|---|---|
| 賣出 | 賣權 Put | $95 | 收 $400 |
| 買進 | 賣權 Put | $90 | 付 $200 |
| 淨收 | $200 | ||
兩個履約價中間隔了 $5,這段距離叫價差寬度,它直接決定你最多會賠多少。寬度拉大,收到的權利金會變多,可能的虧損也跟著同步變大,這兩件事其實是同一個旋鈕轉出來的結果。
三條算式
$200。股價到期在 $95 以上,兩隻腿都作廢,錢留下。
最大虧損 =(價差寬度 × 100)− 淨權利金
($5 × 100)− $200 = $300。股價跌破 $90,再跌都跟你無關。
損益兩平 = 賣出的履約價 − 每股淨權利金
$95 − $2 = $93。股價待在這條線以上,你就是賺的。
值得留意的是最大虧損跟最大獲利的關係:你賺 $200、賠 $300,賠的比賺的多。這在信用價差裡是常態,因為你賣的是離現價比較近的那一隻,比較容易出事的也是它。
跟現金擔保賣權比,資金差三十倍
同樣是賣一個 $95 的賣權,做成現金擔保賣權跟做成價差,差在哪裡?
| 現金擔保賣權 | 牛市賣權價差 | |
|---|---|---|
| 動作 | 賣 $95 賣權 | 賣 $95 賣權,買 $90 賣權 |
| 收到 | $400 | $200 |
| 要準備的錢 | $9,500 | 約 $300 |
| 最大虧損 | $9,100 | $300 |
權利金少收一半,但要準備的錢少了三十倍以上,對資金不多的人來說,這是價差最有價值的地方:你不需要先湊出一萬塊,也能參與同一個方向的判斷。
勝率要多高才划算
賺 $200、賠 $300,那要贏幾成才不賠不賺?把兩邊乘起來相等就解得出來:$200 乘上勝率,等於 $300 乘上敗率,算出來是 60%。
所以這組價差的打平線就在六成,低於六成長期就是在虧,而且這個數字還沒有把手續費與買賣價差的成本算進去。
看到這裡很多人會想:那我把履約價賣遠一點,勝率不就變高了?會,但打平線會跟著升上去。
| 賣的履約價 | 收到 | 最大虧損 | 打平要的勝率 |
|---|---|---|---|
| $95(離現價近) | $200 | $300 | 60% |
| $90(離現價遠) | $100 | $400 | 80% |
兩組都是 $5 寬的價差。賣遠一點,你的勝率確實會從六成上升到八成左右,可是打平需要的勝率也從 60% 升到 80%,你並沒有因此站到比較有利的位置。
這件事值得記住:市場給的賠率大致是公平的,勝率高低多半是你自己選履約價選出來的,不是本事。決定長期輸贏的是你對機率的判斷有沒有比市場準,勝率這個數字本身說明不了什麼。散戶在選擇權上賠錢的三個原因那篇有更完整的討論。
被「勝率九成」這種說法吸引才想做的人。九成勝率的結構,打平線也在九成附近。
沒想清楚跌破之後怎麼辦的人。價差的虧損雖然有上限,但那個上限是一次就到位的。
把它當成「反正最多賠這麼多」就重壓的人。虧損有上限,部位大小卻是你自己決定的。
券商還沒開通價差權限的人。少了保護腿,賣賣權就變成要壓一整筆擔保金的部位。
常見問題
牛市賣權價差跟熊市買權價差差在哪?
方向相反。牛市賣權價差賭的是不跌破,用兩隻賣權組成。熊市買權價差賭的是不漲過,用兩隻買權組成。兩者都是一開始收錢的信用價差,損益圖也都是兩端封死的梯形,只是一個怕跌、一個怕漲。
股價跌到兩個履約價中間會怎樣?
那是最尷尬的區間。你賣出的那隻賣權會被履約,得用 $95 買進股票,同時你買的 $90 賣權還沒有價值。多數人會選擇在到期前直接把整組價差平倉,不讓它走到交割那一步。實際處理方式跟你的券商規則有關。
價差寬度要拉多寬?
寬度同時放大收到的權利金與可能的虧損,所以它調的其實是部位大小,不是勝算。比較實用的做法是先決定「這筆最多能賠多少」,再回推寬度與口數,而不是先看哪個寬度收得多。
可以放到到期嗎?
可以,不過越接近到期,股價在兩個履約價之間跳來跳去造成的變化會越劇烈,因為那時候的Gamma最大。很多人會在收到大部分權利金之後就先平倉,把最後那一小段的不確定性讓出去。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 現金擔保賣權是什麼?
 選擇權風險有多大?