沉沒成本是已經花掉、不管接下來怎麼做都拿不回來的錢。把它當成「要不要繼續」的理由,就是沉沒成本謬誤(sunk cost fallacy)。
它在股票帳戶裡最常見的樣子是「等回本再賣」。可是你的買進價只跟你有關,股票不知道你在哪裡買的,也不會因為你還沒回本就漲回去。
該問的只有一題:如果今天手上是同樣金額的現金,你會買這檔嗎?
下面直接回答這幾題
沉沒成本謬誤是什麼?
你付了 600 元吃到飽,吃到第三盤已經很撐,還是去拿了第四盤,因為「不吃回本很虧」。
可是那 600 元在你走進餐廳時就付掉了,不管你吃一盤還是吃四盤,它都已經是餐廳的錢,多吃一盤拿不回任何一塊錢,只會讓你更不舒服。
這 600 元就是沉沒成本,也就是已經付出、不管接下來怎麼做都收不回來的成本。
經濟學的說法是,做決定時只該比較「接下來」的好處和代價,已經沉下去的部分不該算進來,可是人很難做到,常常因為「已經投入這麼多了」而繼續做一件不划算的事,這就是沉沒成本謬誤。
生活裡到處都是這種例子,看了半小時的爛電影捨不得離場、繳了一年的健身房年費逼自己去、念了三年不喜歡的科系硬撐到畢業。
規模放大到國家也一樣。英法合作的協和號超音速客機,開發到一半就有人算出不會賺錢,兩國還是繼續投錢,
後來有人把這種現象叫做「協和號謬誤」(Concorde fallacy)。
一個劇場季票的實驗
心理學家哈爾·阿克斯(Hal Arkes)和凱薩琳·布魯默(Catherine Blumer)在 1985 年發表的研究,用了一個很乾淨的實驗。
美國俄亥俄大學劇場的一整季季票,原價 15 美元。他們把最早來買季票的 60 個人隨機分成三組,
一組照原價付,另外兩組買票時拿到折扣,分別只付 13 美元和 8 美元。
三組人能看的戲完全一樣,差別只在付了多少錢。結果在前半季,付原價那組去看戲的次數比兩個打折組多。
多付的那幾塊錢在買票那天就付掉了,照理說不該影響要不要出門,可是付原價的人好像比較想把票錢「看回來」。
到了後半季,兩組的差距就不顯著了。這個實驗至少說明,多付的錢會影響之後的行為,只是影響可能隨時間變淡。
沉沒成本謬誤在股票帳戶裡長什麼樣子
股票是沉沒成本謬誤最好發揮的地方,因為帳戶畫面每天都把你的買進成本和虧損百分比印在最顯眼的位置。
常見的有四種:
- 等回本再賣。已經不看好這家公司了,還是想「至少回到成本再說」。成本價變成了出場條件,可是它跟公司接下來的表現完全無關。
- 為了拉低成本而攤平。越跌越買,理由是「平均成本低一點,比較快回本」。平均成本變低,股票本身並沒有變好。
- 賣掉賺錢的,留著賠錢的。要用錢的時候,先賣有賺的那檔,因為賣賠錢的那檔等於承認失敗。展望理論說的「虧損區的人願意賭」也在推這件事。
- 「都抱這麼久了」。抱了五年沒動,捨不得在這時候放棄,好像時間本身也是一筆要討回來的本錢。
四種的共同點是,決定的依據都來自過去,也就是你在哪裡買、賠了多少、抱了多久,而股價接下來怎麼走,只跟公司和市場有關,跟你帳戶裡那一行虧損數字一點關係也沒有。
賠多少,要漲多少才回本
「等回本」聽起來只是時間問題,可是要漲回來的幅度比跌下去的大,賠得越多差距越誇張。算式只有一條:
例:賠 50%,1 ÷ 0.5 − 1 = 1,也就是要漲 100%。
| 已經賠了 | 要漲多少才回本 |
|---|---|
| 10% | 約 11% |
| 20% | 25% |
| 30% | 約 43% |
| 50% | 100% |
| 70% | 約 233% |
| 90% | 900% |
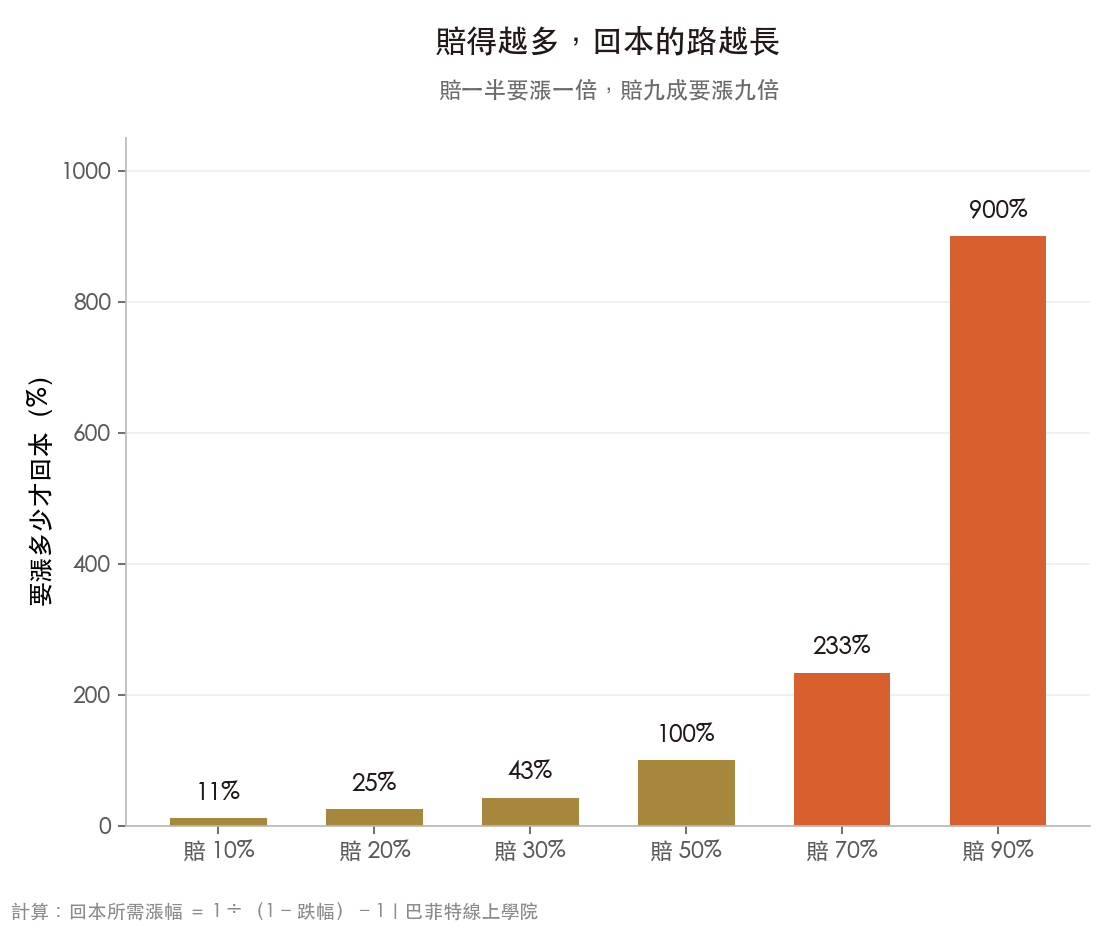
一檔賠了七成的股票,要漲 233%,也就是股價變成現在的三倍多,才回到你的成本。
問題是,「它會不會漲到三倍多」跟「你買在哪裡」是兩件不相干的事,這也是等回本最危險的地方,因為你等的價位對市場來說沒有任何意義。
BOS 回測:2000 年最高點買進,四檔各等了多久
拿 2000 年網路泡沫的最高點當例子。我們挑了四檔台灣讀者都聽過的科技股,微軟(MSFT)、亞馬遜(AMZN)、思科(CSCO)、英特爾(INTC),假設你在 2000 年當中收盤最高的那天買進,一路抱著,看要等多久才回到買進價。
四檔是刻意挑的知名例子,用來看「同樣的成本處境,結局可以差多遠」,不是統計樣本。而且挑的是今天大家還叫得出名字的公司,2000 年後下市、永遠回不了本的那些不在裡面,所以這四檔的結局,比當年一般科技股樂觀。
| 股票 | 2000 年收盤最高那天 | 之後最深跌幅 | 只看股價,回本 | 含股息再投入,回本 |
|---|---|---|---|---|
| 微軟(MSFT) | 2000 年 1 月 3 日 | -68.7% | 2016 年 8 月(16.6 年) | 2014 年 7 月(14.5 年) |
| 亞馬遜(AMZN) | 2000 年 1 月 3 日 | -93.3% | 2007 年 9 月(7.7 年) | 2007 年 9 月(7.7 年) |
| 思科(CSCO) | 2000 年 3 月 27 日 | -89.3% | 2025 年 12 月(25.7 年) | 2021 年 8 月(21.4 年) |
| 英特爾(INTC) | 2000 年 8 月 31 日 | -82.2% | 2026 年 4 月(25.6 年) | 2018 年 3 月(17.5 年) |
最深跌幅以含息還原計。回本=之後第一次收盤回到買進價以上。資料到 2026 年 9 月。
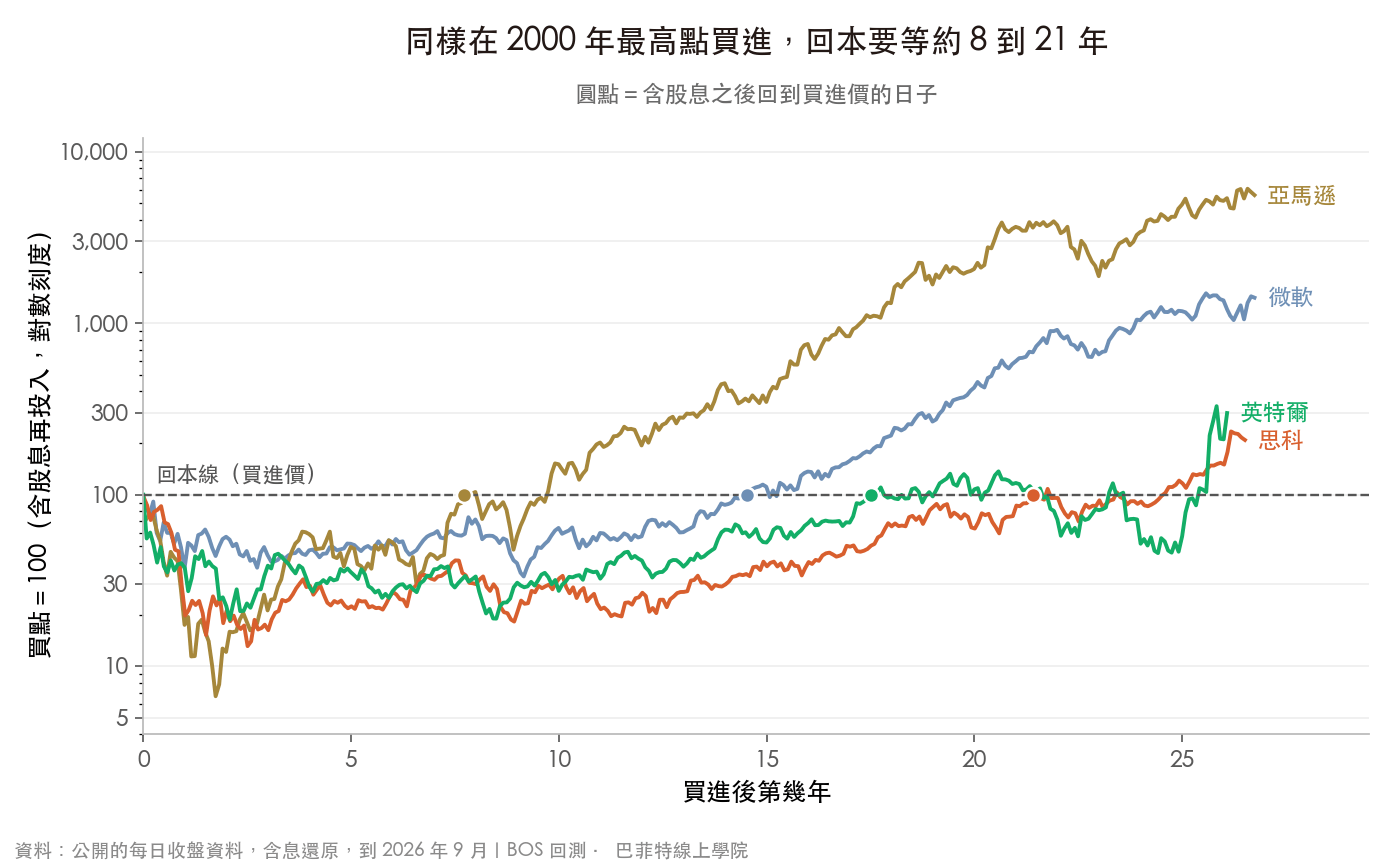
四檔最後都回本了,可是等的時間差很多。亞馬遜最慘的時候只剩一成不到(-93.3%),卻是最快回本的,約 7.7 年。
思科含股息要等 21.4 年,只看股價更要 25.7 年,到 2025 年 12 月才回到 2000 年的價位。
回本之後的路也完全不同。到 2026 年 9 月,同樣在高點投入的錢,亞馬遜含息變成買進時的 56 倍左右,思科大約是 2.1 倍。
四個人的成本處境一樣,都是「買在最高點、套很深」,決定結果的是公司本身,跟誰在哪裡買沒有關係。
BOS 回測:一年後換成大盤,會比較好嗎
實際要做決定,通常是在套牢之後。假設你在高點買進滿一年時,決定是繼續抱著,還是把剩下的錢全部換成標普 500 指數(含股息)。
買進滿一年那天,四檔每 100 元都只剩 20 到 41 元,每個人看到的都是一個很大的虧損。
| 股票 | 一年後剩下(每 100 元) | 繼續抱著,回本 | 換成大盤,回本 | 再過十年,抱著 | 再過十年,換掉 |
|---|---|---|---|---|---|
| 微軟 | 41 元 | 2014 年 7 月 | 2017 年 3 月 | 60 元 | 47 元 |
| 亞馬遜 | 20 元 | 2007 年 9 月 | 2021 年 10 月 | 206 元 | 22 元 |
| 思科 | 23 元 | 2021 年 8 月 | 2020 年 9 月 | 22 元 | 30 元 |
| 英特爾 | 37 元 | 2018 年 3 月 | 2016 年 12 月 | 32 元 | 49 元 |
換成大盤=把當時剩下的金額全部換成標普 500 總報酬指數。兩邊都含股息再投入,不計交易成本與稅。
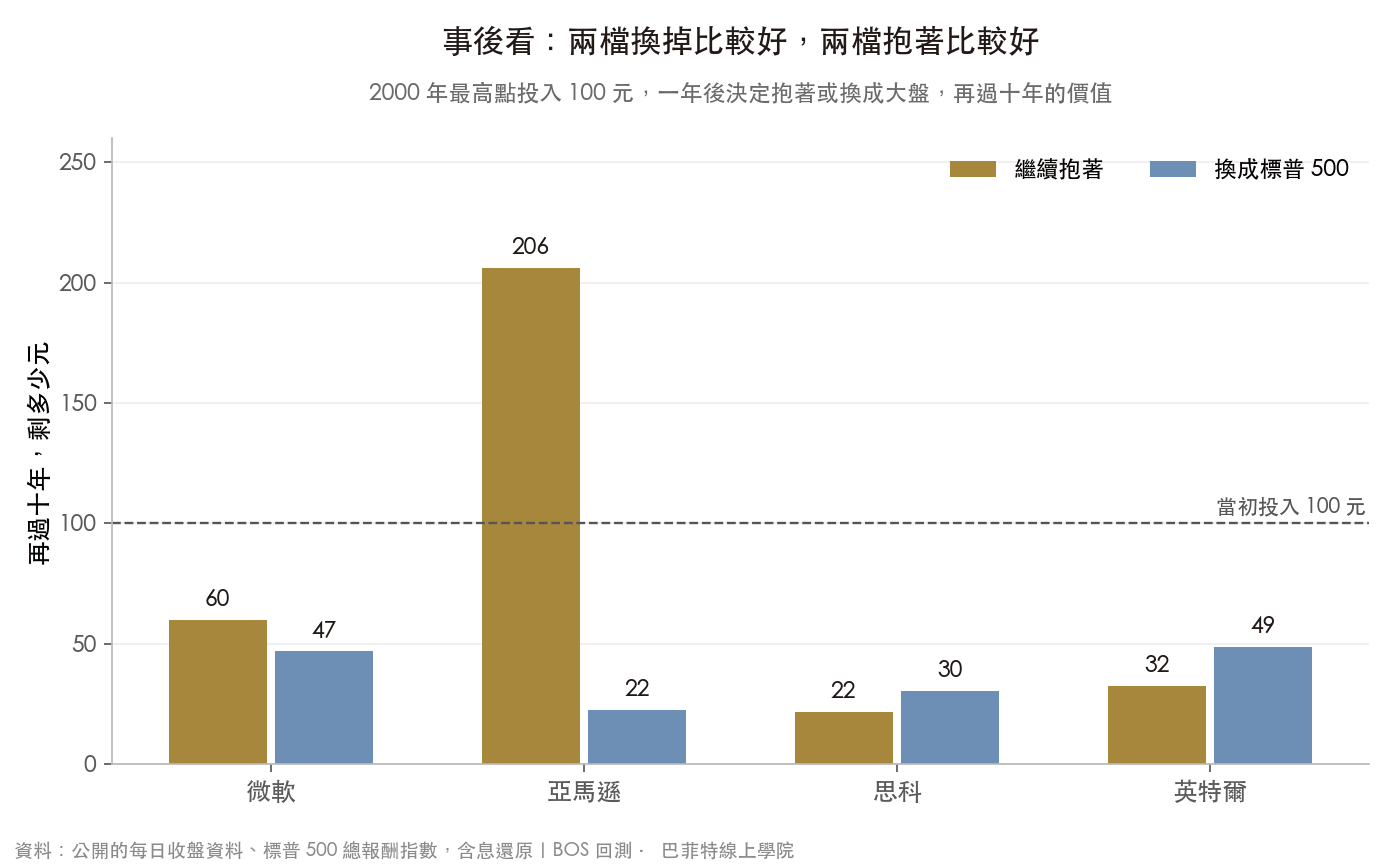
結果是兩檔對兩檔。亞馬遜換成大盤的人,十年後每 100 元只剩 22 元,抱著的人有 206 元。
英特爾正好相反,換掉的人有 49 元,抱著的只有 32 元。拉長到 2026 年 9 月,四檔哪邊比較好的方向都沒變。
四檔換與不換的結果,沒有在說「套牢就該換成大盤」,也沒有在說「套牢就該抱著」。四個人都買在最高點、一年後都套很深,答案卻一半一半,
可見成本價本身提供不了任何線索。能幫你做決定的,只有你對這家公司接下來幾年的判斷,以及這筆錢放在別的地方能做什麼。
當然,這些都是事後才看得出來,2001 年的時候,誰會變成亞馬遜、誰會變成思科,沒有人知道。
怎麼避免:五個步驟
- 先把成本價和損益遮起來。很多人一打開帳戶就先看到虧損的數字,接下來的判斷都被它綁住。看持股的時候先只看公司、看現價。
- 問自己:如果今天是現金,我會買嗎?用同樣的金額、今天的價格。會,就留著。不會,「等回本」就不是留下來的好理由。這個換位測試在〈稟賦效應〉有更完整的做法。
- 把當初買進的理由寫下來,檢查還在不在。如果當初是看好營收成長,就去看營收還在不在成長。理由還在、只是股價跌,跟理由已經消失,是兩種完全不同的處境。
- 拿它跟你第二想買的標的比。這就是機會成本。錢留在這裡,跟搬去你最想加碼的那檔比,接下來幾年哪裡比較好?
- 買進的時候就寫好出場條件。例如「營收連兩年衰退就賣」「跌破某個跌幅就重新檢查」。事先寫好的條件,比套牢時臨場想的冷靜得多。用跌幅設停損的話,〈停損要設多少才合理〉有怎麼依波動來設的做法。
沉沒成本謬誤不是叫你停損
沉沒成本謬誤常被講成「賠錢就該賣」,這是誤解。賠錢的股票,有的是市場錯殺、公司沒變,有的是公司真的在變差,
〈價值陷阱〉裡的實測也看到,便宜的股票裡兩種都有。因為賠錢而賣,跟因為賠錢而不賣,其實是同一個錯:都讓成本價替你做決定。
另外,有些成本是未來才要付的,就該算進去,不能用「沉沒成本」一筆勾銷。
賣出時的手續費和交易稅、實現虧損之後的稅務影響、換到新標的要多付的成本,這些都還沒發生,屬於接下來這個決定的一部分。
最後,等回本有時候真的會等到。四檔例子最後也都回本了。可是〈均值回歸〉裡的日經指數,從 1989 年高點等了 34 年。
能不能等到,取決於你買的東西,不取決於你的耐心。
常見問題
沉沒成本是什麼?
沉沒成本是已經付出去、不管接下來怎麼做都拿不回來的錢或時間。例如已經付掉的吃到飽餐費、健身房年費,或是一檔股票從買進到現在已經賠掉的金額。
沉沒成本謬誤是什麼?
把拿不回來的沉沒成本,當成接下來要不要繼續的理由,就是沉沒成本謬誤(sunk cost fallacy)。例如吃到飽吃到不舒服還硬吃,理由是「錢都付了」。股票已經不看好卻不賣,理由是「賠這麼多,賣掉太可惜」。
股票套牢了,該等回本再賣嗎?
回不回本跟你的買進價無關,股票不知道你是在哪個價位買的。同樣在 2000 年最高點買進,亞馬遜含息約 8 年回本,思科要 21 年。該問的是:如果手上是同樣金額的現金,你今天會買這檔嗎?會,就留著。不會,等回本這個理由就撐不住。
攤平算不算沉沒成本謬誤?
看你為什麼攤平。如果是因為「這個價格我本來就想買」,那是一個新的買進決定。如果理由是「把平均成本拉低,比較快回本」,就是被已經賠掉的錢帶著走,因為平均成本變低,不會讓股票本身變得比較好。
沉沒成本和機會成本有什麼不同?
沉沒成本是過去花掉、已經拿不回來的。機會成本是你選了這條路,放棄掉的另一條路能帶來的好處。做決定時該算的是機會成本:這筆錢留在這裡,跟搬去你第二想要的地方比,哪裡比較好。
沉沒成本謬誤跟稟賦效應怎麼分?
稟賦效應是東西變成自己的之後,覺得它比較值錢。沉沒成本謬誤是因為已經投入很多,捨不得停手。兩個常一起出現在套牢的股票上,對付的方法一樣:假裝今天手上是現金,重新做一次決定。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 稟賦效應是什麼?
 展望理論是什麼?
劇場季票實驗:Arkes, H. R., & Blumer, C. (1985). The psychology of sunk cost. Organizational Behavior and Human Decision Processes, 35, 124–140。
本文為投資教育內容,不構成投資建議,文中提到的個股僅作為說明例子,不是推薦。文中的實測為歷史回測與假設性測算,並非實際帳戶績效,
未計入手續費、買賣價差與稅負,過去績效不代表未來。