房價所得比是拿「一間中間價位房子的總價」除以「一戶人家一年的可支配所得」,算出買一間房要花掉幾年的全部收入。倍數越高,代表房子相對收入越貴。台灣內政部的算法用的都是中位數,所得用的是扣掉稅與社會保險費之後、真正拿得到的錢。它沒有把利率算進去,所以要看每個月繳不繳得起,還要搭配另一個指標:房貸負擔率。
下面直接回答這幾題
房價所得比是什麼?
新聞說「台北市房價所得比超過 15 倍」,意思是在台北市買一間中間價位的房子,要花掉一戶中間收入家庭 15 年以上的可支配所得。它把「房子貴不貴」這種感覺,換成一個可以跨地區、跨年份比較的數字。
為什麼要除以所得?同樣一間 2,000 萬的房子,對年收入 300 萬的家庭和年收入 80 萬的家庭,意義完全不同。單看房價只知道它漲了多少,看房價所得比才知道收入有沒有跟上房價。
台灣官方的版本由內政部每季公布,分母、分子都取中位數:
- 分子:中位數住宅價格。把那段期間實價登錄的住宅成交總價由低排到高,取正中間那一筆。
- 分母:家戶年可支配所得中位數。一整戶人家所有成員的收入加總,扣掉稅、社會保險費這些非消費支出,剩下可以自由花用或存起來的部分,同樣取中位數。
用中位數不用平均,是為了不被少數幾間豪宅或少數高所得家庭拉高。這讓它比較接近「一般家庭買一般房子」的處境。
房價所得比怎麼算?用整數走一遍
公式只有一行:
房價所得比 = 房屋總價 ÷ 家戶年可支配所得
舉一個好心算的例子:你看上一間 1,200 萬元的房子,你們家夫妻兩人一年的可支配所得加起來是 120 萬元。
1,200 ÷ 120 = 10 倍。這間房子等於你們家 10 年的全部可支配所得。
拿自己的數字算時要注意兩件事。第一,分母是整戶的所得,雙薪家庭要把兩個人加起來。第二,是可支配所得,用的是實際入帳、扣完稅和保費的錢,不是薪資單上的總額。用稅前年薪去除,算出來的倍數會偏低,跟新聞上的官方數字也就對不上。
台灣各縣市的房價所得比是多少?
國家發展委員會把各縣市的房價所得比整理在《都市及區域發展統計彙編》裡。2024 年全國是 10.6 倍,最高的台北市 16.4 倍,最低的基隆市 6.5 倍,前者是後者的兩倍半。
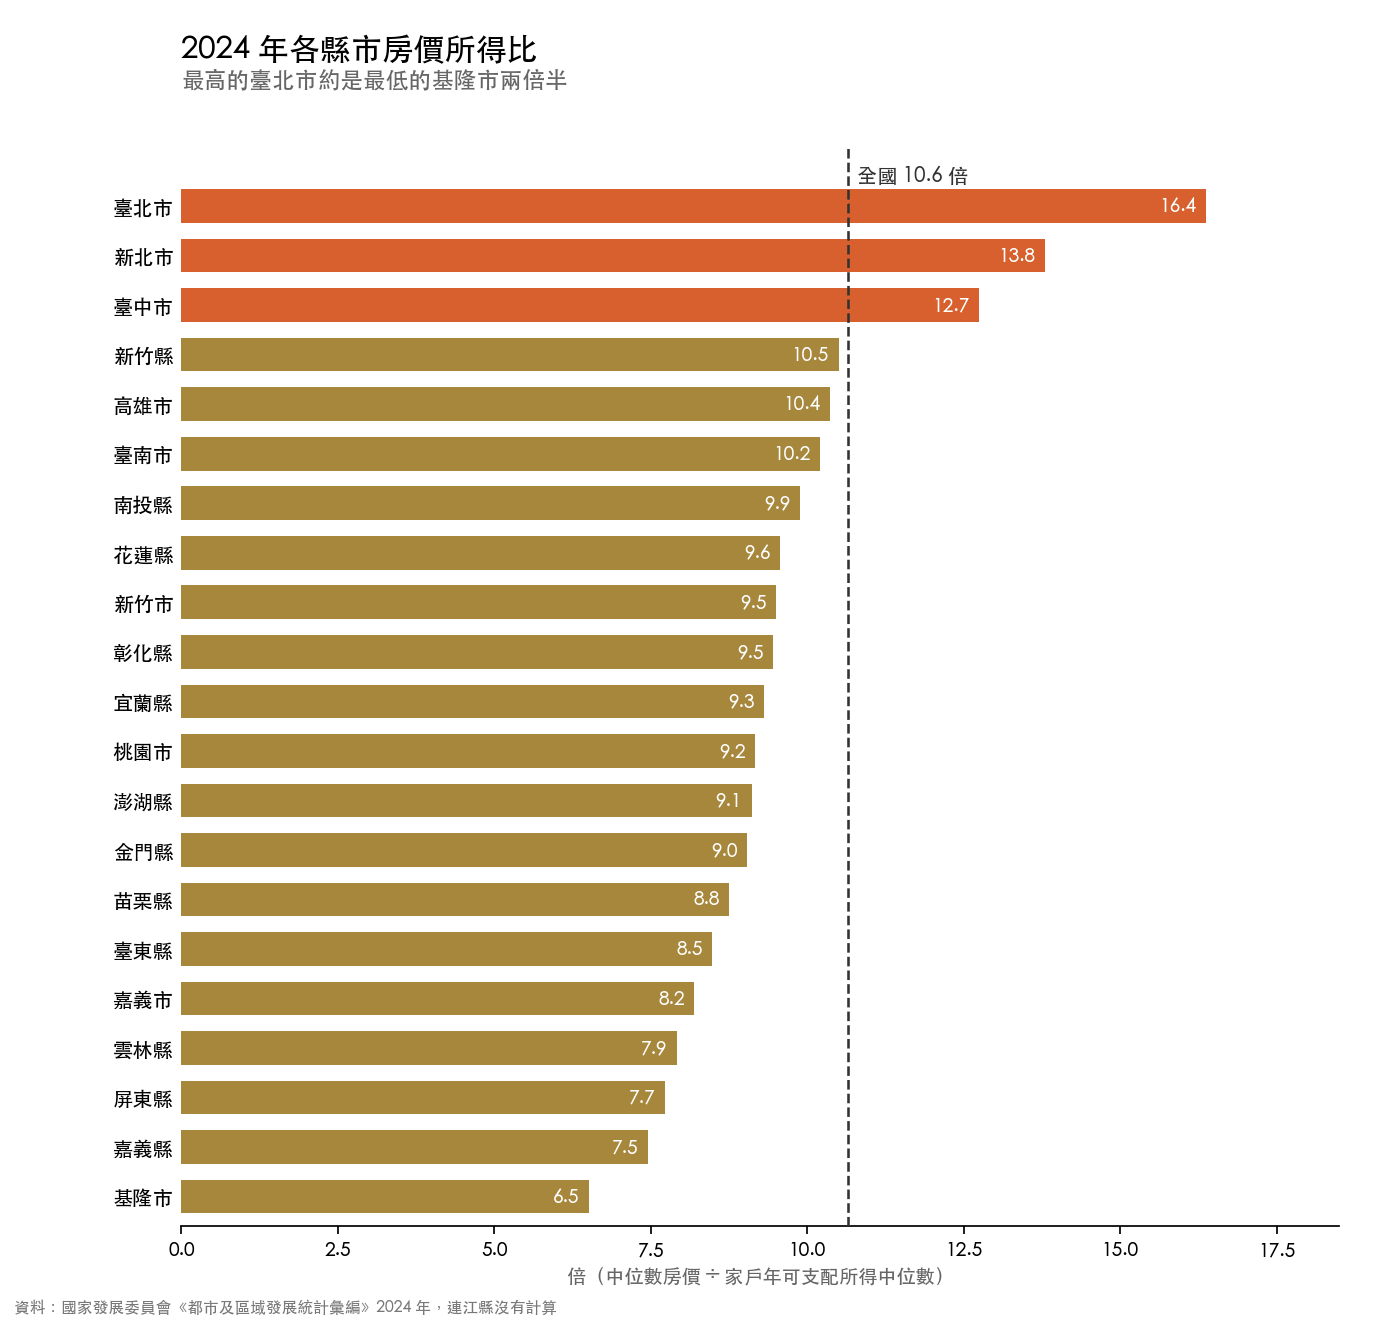
六都的位置如下:
| 縣市 | 2024 年房價所得比 | 白話意思 |
|---|---|---|
| 臺北市 | 16.4 倍 | 中間價位的房子=約 16 年的家戶可支配所得 |
| 新北市 | 13.8 倍 | 中間價位的房子=約 14 年的家戶可支配所得 |
| 臺中市 | 12.7 倍 | 中間價位的房子=約 13 年的家戶可支配所得 |
| 高雄市 | 10.4 倍 | 中間價位的房子=約 10 年的家戶可支配所得 |
| 臺南市 | 10.2 倍 | 中間價位的房子=約 10 年的家戶可支配所得 |
| 桃園市 | 9.2 倍 | 中間價位的房子=約 9 年的家戶可支配所得 |
資料:國家發展委員會《都市及區域發展統計彙編》2024 年。內政部每季也會公布這個指標,季與季之間會上下跳動,新聞引用的常常是單一季的數字。
桃園市比台南、高雄還低,很多人會意外。房價所得比是房價和收入的相對關係,房價不算低的地方,只要當地家戶所得也高,兩邊一除就沒有那麼誇張。只看房價高低,會漏掉收入這一半。
另外要知道,中位數房價是「那段期間賣掉的房子」的中位數。如果某一年成交的多半是小坪數或屋齡老的物件,中位數會往下掉,房價本身卻不一定有降。單一季的起伏不要解讀太多,看好幾年的方向比較可靠。
房貸負擔率怎麼算?幾 % 算買得起
房價所得比有一個大缺點:它不管利率。多數人買房不是付現金,而是付頭期款、其他的錢跟銀行借,每個月繳房貸。利率 2% 和利率 3% 的時候,同一間房子每個月的壓力差很多。
所以內政部同時公布另一個指標,房貸負擔率:
房貸負擔率 = 每月房貸本息 ÷ 家戶月可支配所得
內政部用它把房價負擔能力分成四個等級:未滿 30% 是「可合理負擔」,30% 到 40% 是「負擔能力略低」,40% 到 50% 是「負擔能力偏低」,50% 以上是「負擔能力過低」。負擔率越高,負擔能力越低。內政部公布的官方數字,也是拿中位數房價套一組假設的貸款條件推算出來的,不是實際房貸資料。
沿用剛才的例子,1,200 萬元的房子,付三成頭期款 360 萬元、貸款七成 840 萬元,分 20 年本利均攤,你們家每個月的可支配所得是 100,000 元:
| 房貸利率 | 每月本息 | 房貸負擔率 | 負擔能力(內政部分級) | 20 年總共付的利息 |
|---|---|---|---|---|
| 2% | 約 42,494 元 | 約 42% | 負擔能力偏低 | 約 180 萬元 |
| 3% | 約 46,586 元 | 約 47% | 負擔能力偏低 | 約 278 萬元 |
房價所得比同樣是 10 倍,利率多 1 個百分點,每個月多繳約 4,092 元,20 年多付將近 100 萬元的利息。
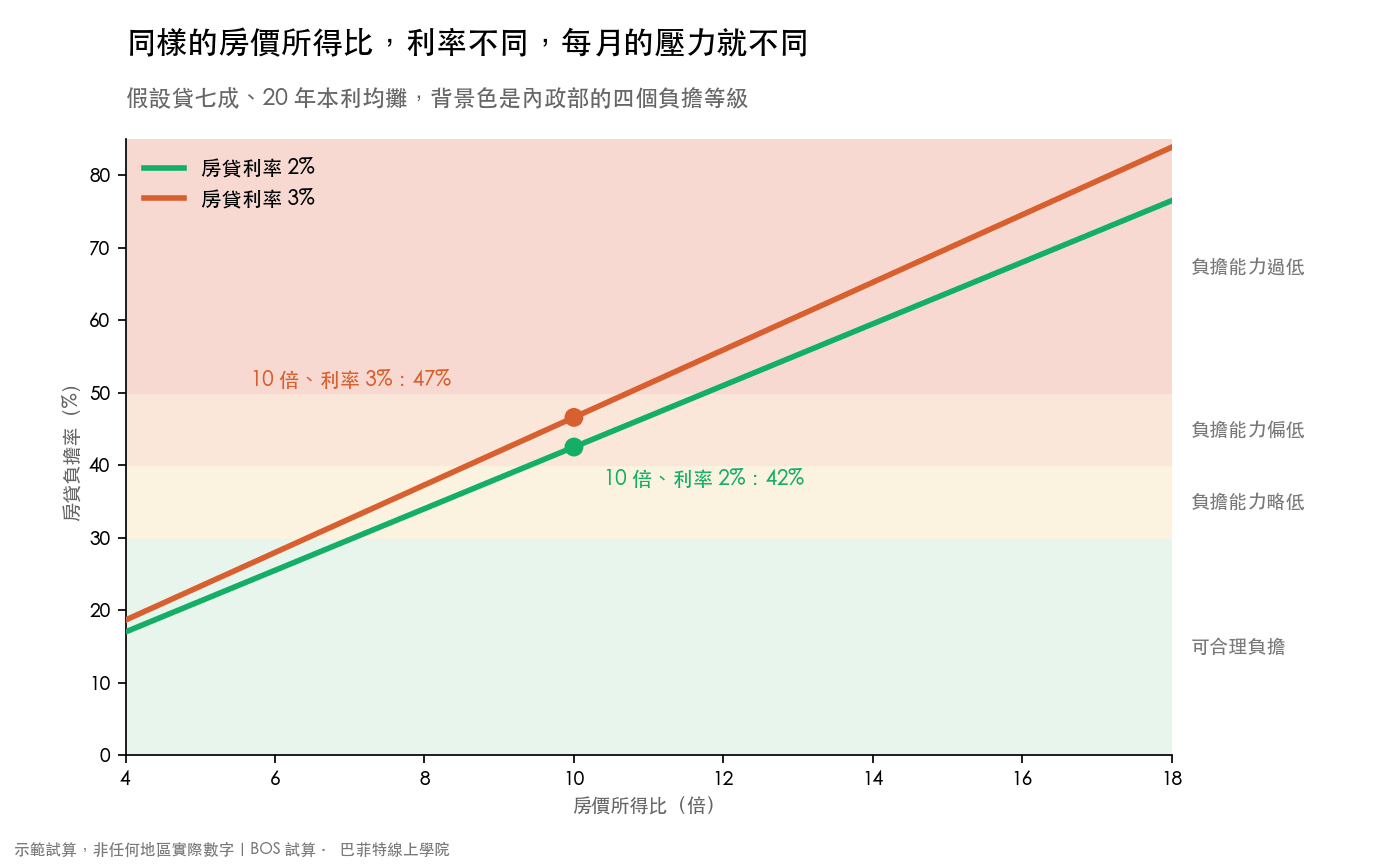
反過來看,想讓負擔率壓在「可合理負擔」的 30% 以內,在這組條件下房價所得比大約只能到 7.1 倍(利率 2%)或 6.4 倍(利率 3%)。全國 10.6 倍的水準,在這組條件下已經壓不進 30%,剩下的路只有拉長貸款年限、多付頭期款,或是買便宜一點的房子。可以到下面的試算器把年限改成 30 年或 40 年看看差多少。
「不吃不喝十年才買得起」這句話對嗎?
新聞很愛把房價所得比翻成「不吃不喝幾年」。這個說法好記,但有三個地方容易讓人誤會。
第一,它講的是一整戶,不是一個人。分母是家戶所得,雙薪家庭是兩份薪水加起來。單身的人拿自己一份薪水去比,倍數會高很多。
第二,沒有人真的不吃不喝。生活費一定要花,能存下來的只有一部分。比較貼近現實的問法是:頭期款要存幾年?用剛才的例子,三成頭期款是 360 萬元,如果每年能存下可支配所得的兩成,也就是 24 萬元,要存 15 年。這比「不吃不喝 10 年」更接近實際要準備的時間,而且還沒算這 15 年裡房價可能繼續漲。
第三,貸款之後還有利息。10 倍是房子的總價,借錢買房的人實際付出去的錢,還要加上 20 年的利息。
所以房價所得比適合用來比較地區之間、年份之間誰比較難買,拿來規劃自己買不買得起,要換成頭期款要存多久、每月房貸佔收入幾成這兩個問題。
跟香港、雪梨的房價所得比可以直接比嗎?
常見的國際排名來自美國的公共政策顧問公司 Demographia,它每年發布一份國際住宅負擔能力報告,涵蓋美國、英國、澳洲、香港等八個國家或地區的都會區,台灣不在裡面,指標叫「中位數倍數」(Median Multiple)。2025 年版(資料是 2024 年第 3 季)裡,香港 14.4 倍連續多年最難負擔,雪梨 13.8 倍、倫敦 9.1 倍,最容易負擔的匹茲堡只有 3.2 倍。
看到台北市 16.4 倍比香港 14.4 倍還高,先別急著下結論,兩邊的尺不一樣:
| 台灣內政部 | Demographia | |
|---|---|---|
| 分母 | 家戶可支配所得(已扣稅與社會保險費) | 家戶稅前所得 |
| 分子 | 實價登錄的住宅成交總價中位數 | 當地的房屋價格中位數 |
| 範圍 | 縣市 | 都會區 |
可支配所得一定比稅前所得少,分母小,算出來的倍數就偏高。同一個地方用台灣的算法,倍數會比用 Demographia 的算法來得大。Demographia 的分級是 3 倍以下算可負擔、超過 5 倍算嚴重難以負擔,這個門檻是配合它自己的稅前所得定的,不能直接套到台灣官方的數字上。
跨國比較只能看大方向:台北的倍數就算因為分母較小而被高估一些,離 Demographia 的 5 倍線還是很遠。要比較誰比誰高幾倍,一定要用同一份報告、同一種算法的數字。
房價所得比與房貸負擔率試算器
每月房貸以本利均攤計算,利率整段期間固定不變。負擔等級照內政部的四級:未滿 30% 可合理負擔、30% 到 40% 負擔能力略低、40% 到 50% 負擔能力偏低、50% 以上負擔能力過低。實際能貸幾成、利率多少、有沒有寬限期,要看銀行對你的條件。
買房要考慮的不只這兩個數字。房子同時也是你資產裡很大的一塊,跟薪水、股票綁在同一個經濟體上,你的薪水、房子、股票是同一個賭注嗎有完整的拆解。已經背房貸、手上有閒錢的人,可以接著看提前還房貸還是拿去投資。
常見問題
房價所得比怎麼算?
房價所得比等於房屋總價除以家戶年可支配所得。內政部的官方算法分子用實價登錄的住宅成交總價中位數,分母用家戶年可支配所得中位數。例如 1,200 萬元的房子、家戶年可支配所得 120 萬元,房價所得比是 10 倍。
房價所得比幾倍算合理?
沒有一個全世界通用的門檻,因為各地的算法不同。國際上常引用的 Demographia 報告以稅前所得計算,3 倍以下算可負擔、超過 5 倍算嚴重難以負擔,但台灣官方用的是比較少的可支配所得,算出來的倍數會偏高,不能直接套用。實際要判斷買不買得起,建議看房貸負擔率,內政部以未滿 30% 為可合理負擔。
房價所得比和房貸負擔率有什麼不一樣?
房價所得比只看房屋總價是年所得的幾倍,沒有算利率。房貸負擔率看的是每月房貸本息佔家戶月可支配所得的比例,會隨利率、貸款成數和年限改變。房價所得比適合比較地區與年份,房貸負擔率比較接近每個月實際繳不繳得出來。
台北市房價所得比多少?
國家發展委員會整理的 2024 年數字,台北市房價所得比是 16.4 倍,是全台最高,全國是 10.6 倍。內政部每季也會公布最新一季的數字,季與季之間會有起伏。
房價所得比 10 倍就是不吃不喝 10 年嗎?
只能當成比喻。分母是一整戶的可支配所得,雙薪家庭是兩個人的收入加總,而且沒有人真的能不吃不喝。比較實際的算法是頭期款要存幾年:房價所得比 10 倍、付三成頭期款、每年存下兩成所得,大約要存 15 年,買下之後還有 20 年左右的房貸要繳。
為什麼台北比香港的房價所得比還高?
因為兩邊用的尺不一樣。台灣內政部用的是家戶可支配所得,已經扣掉稅和社會保險費,香港的國際排名來自 Demographia,用的是稅前所得。分母比較小,算出來的倍數就比較高,兩個數字不能直接比大小。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 租金報酬率怎麼算?
 提前還房貸還是拿去投資?