網格交易(Grid Trading)是先替一檔股票或 ETF 設好價格的上限和下限,在中間畫出幾條等距的線,價格每跌到一條線就買一份、每漲到上一條線就把那份賣掉,靠價格在區間裡來回震盪,一格一格賺價差。它不用猜漲跌,但要猜價格會留在一個範圍裡,適合上上下下的盤整行情。它的代價是兩頭都被鎖住:價格一路漲破上限,你早就賣光,後面的漲幅跟你無關。一路跌破下限,你會買滿所有格子,跟著一起跌。
下面直接回答這幾題
網格交易是什麼?
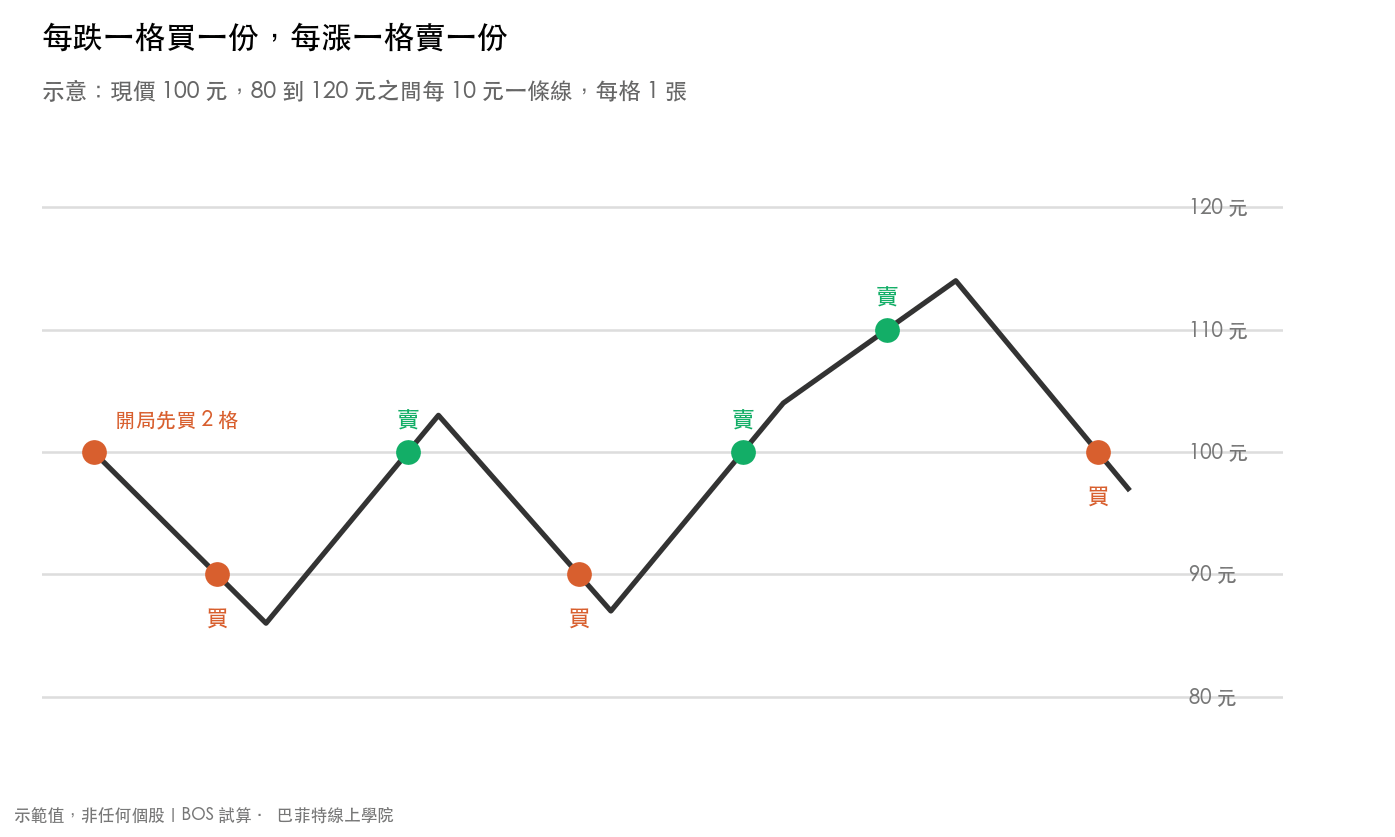
想像一檔股票最近一直在 80 元到 120 元之間晃來晃去,你覺得它短期內不太會跑出這個範圍。網格交易就是把這個範圍切成好幾段,像在價格上畫一張格子紙:每跌一格就買一份,每漲一格就把剛才那份賣掉。價格來回一次,你就賺到一格的價差。
這個做法最早流行在外匯市場,後來加密貨幣交易所做成「網格機器人」,設定好上下限和格數就自動掛單,台灣也有券商推出類似的條件單功能。規則本身非常簡單,難的是你設的範圍對不對,以及價格跑出範圍之後怎麼辦。
網格的報酬來自「震盪」,不是「上漲」。它在押的是價格會回到原來的位置,跟均值回歸是同一種想法。價格來回越多次,賺得越多。價格朝上走遠,網格很早就賣光、賺得少。朝下走遠,網格就開始賠。
網格交易怎麼運作?用整數走一遍
用一個好心算的例子:某檔股票現價 100 元,下限設 80 元、上限設 120 元,每 10 元畫一條線,總共切成 4 格,每格買賣 1 張(1,000 股)。
- 開局:現價上方的兩格(100 到 110、110 到 120)現在就用 100 元先買進,2 張花 200,000 元。這兩張等著在 110 元、120 元賣出。
- 留現金:現價下方的兩格(90 元、80 元)還沒買,要先準備 170,000 元,跌到那裡才買得起。
- 總共要準備 370,000 元,一開始只有一半多一點的錢在市場裡。
- 跌到 90 元就買 1 張,漲回 100 元就把這張賣掉,一來一回賺 10,000 元。
那 10,000 元要扣掉買進和賣出的手續費,賣出時再扣證券交易稅。用公定手續費 0.1425%、ETF 證交稅 0.1% 計算,這一來一回的成本大約 371 元,實際落袋約 9,629 元。
接下來看三種走勢。拿同樣 370,000 元在 100 元一次買進 3,700 股、放著不動當對照,先不算手續費:
| 價格走勢 | 網格(4 格、每格 1 張) | 一次買進 3,700 股 |
|---|---|---|
| 在 90 到 100 元之間來回 5 次,最後停在 100 元 | +50,000 元 | 0 元 |
| 一路跌到 60 元 | −130,000 元(4 格全買滿) | −148,000 元 |
| 一路漲到 140 元 | +30,000 元(120 元以上已經賣光) | +148,000 元 |
第一列是網格的主場:價格沒有往哪裡去,放著不動的人一毛沒賺,網格靠來回賺了 5 格的價差。第二列,價格跌破下限,網格把預留的現金全部買完,接下來每跌 1 元就少 4,000 元,虧得比一次買滿少一些,因為後兩張是在 90 元、80 元買的,平均成本只有 92.5 元。第三列最容易被忽略,價格漲到 120 元網格就沒貨了,從 120 元漲到 140 元這段漲幅完全跟你無關。
每一格賺多少?手續費會吃掉多少
每一格的毛利就是格距,可是每來回一次都要付兩次手續費和一次證交稅,而且不管格子多窄,這筆成本都差不多。格距一小,成本就把利潤吃光了。
| 格距(占價格) | 一來一回的成本 | 扣完成本每格淨賺 | 成本吃掉毛利的比例 |
|---|---|---|---|
| 0.5% | 約 0.39% | 0.11% | 77% |
| 1% | 約 0.39% | 0.61% | 39% |
| 2% | 約 0.39% | 1.61% | 19% |
| 4% | 約 0.39% | 3.61% | 10% |
以價格 100 元試算,手續費買賣各 0.1425%(未打折),賣出加收 ETF 證交稅 0.1%。個股的證交稅是 0.3%,一來一回的成本會再高一截。
格距 0.5% 的時候,每格賺到的錢有將近八成拿去付成本。很多人以為格子切越密、來回次數越多越好,算過成本就知道密到一個程度之後,是在替券商和政府賺錢。
手續費折扣也救不了太窄的格子。每格的金額太小,券商的最低手續費會蓋過折扣,例如很多券商整股最低收 20 元,一筆 5,000 元的交易手續費率等於 0.4%,詳細的門檻怎麼算可以看股票手續費怎麼算。
BOS 回測:0050 在什麼行情裡賺、什麼行情裡輸
示範是理想狀況,換成真實價格會怎樣?我們拿台灣讀者最熟的元大台灣 50(0050)來跑:每個月第一個交易日起跑一次、每次跑一年,網格設在起跑價上下 20%、切成 10 格(每格約 4%),手續費 0.1425%、證交稅 0.1%,以 100 萬元試算(每格約 10 萬元,可買零股,碰不到最低手續費),對照組是同一天用同樣的錢一次買進、放一年不動。從 2010 年 1 月起跑到 2025 年 10 月起跑,一共 190 段。
先看網格最喜歡的一年。2024 年 6 月 3 日起跑那一段,0050 先漲、再跌、碰到 2025 年 4 月的大跌又彈回來,一年下來只漲了 6.0%。
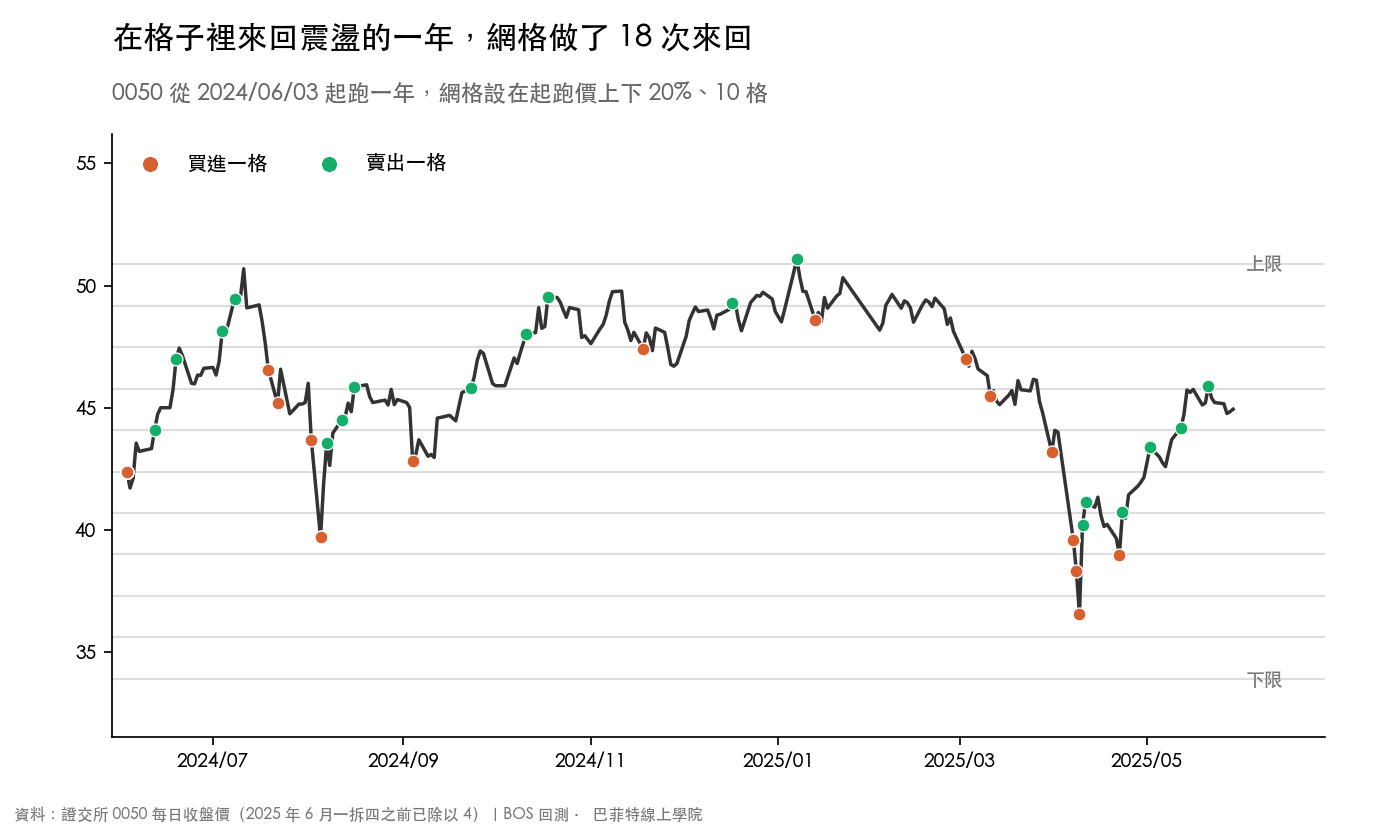
這一年網格完成了 18 次來回,總報酬 14.2%,一次買進只有 5.6%。價格繞了一大圈回到差不多的位置,網格把中間每一次上下都變成了錢。
這是 190 段裡網格表現最好的一段。把 190 段全部攤開,橫軸放 0050 那一年漲了多少、縱軸放報酬,形狀就很清楚了:
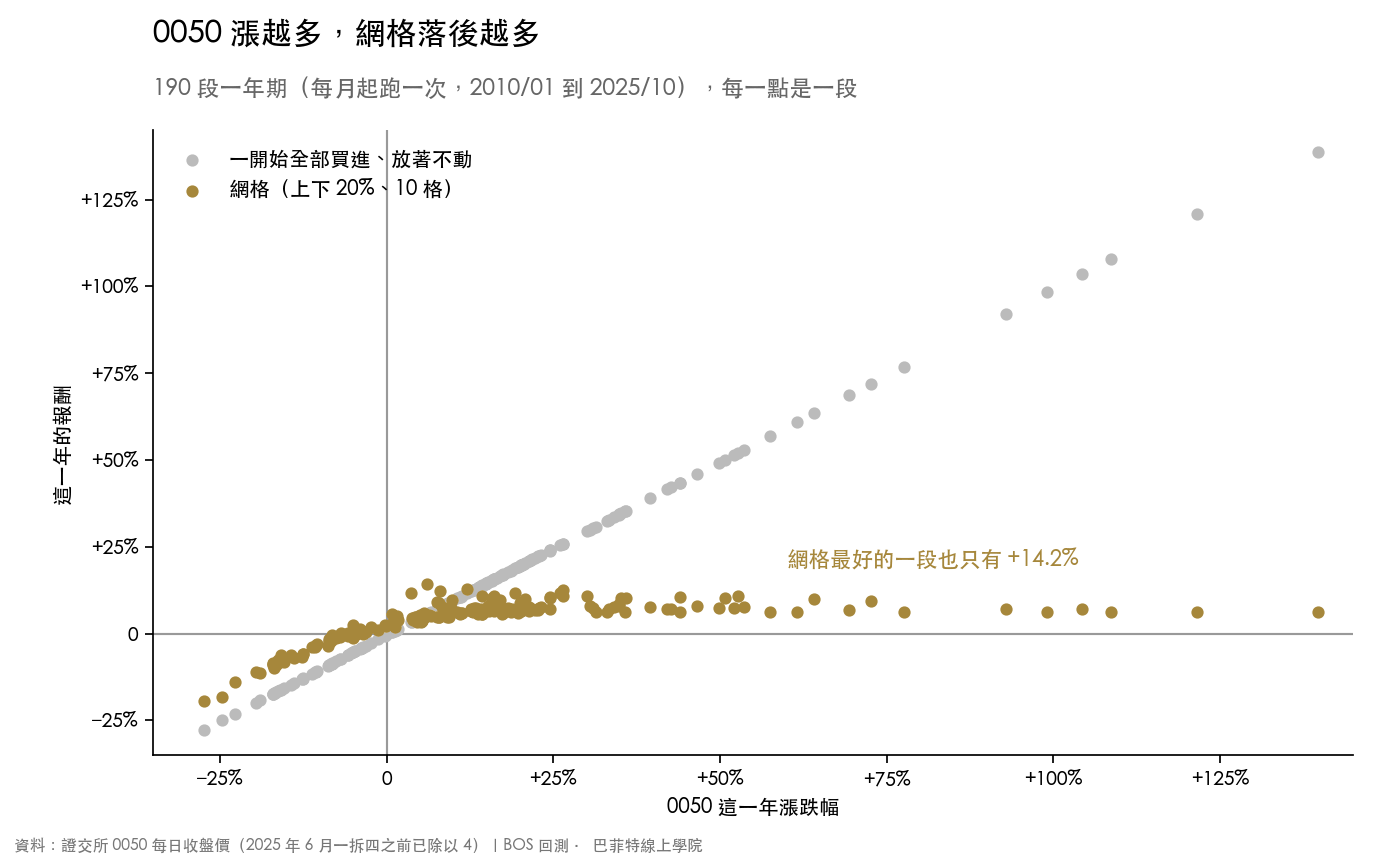
灰點沿著對角線一路往右上,0050 漲多少它就賺多少。金點在 0050 上漲之後幾乎是一條平線,190 段裡最好的一段也只有 14.2%。網格的報酬有天花板,天花板的高度由格數、格距和來回次數決定,跟 0050 漲了多少無關。
| 0050 那一年 | 段數 | 網格報酬(中位數) | 一次買進(中位數) | 網格比較好的段數 |
|---|---|---|---|---|
| 跌超過 10% | 24 | −8.1% | −16.5% | 24 |
| 漲跌 10% 以內 | 68 | +3.9% | +3.3% | 45 |
| 漲 10% 到 30% | 63 | +7.1% | +16.1% | 1 |
| 漲超過 30% | 35 | +7.4% | +46.1% | 0 |
期間互相重疊,段數只是讓你看出分布,不是 190 次各自獨立的結果。哪一種行情比較多,換一段歷史就會不一樣。
表上有兩個規律:0050 跌的年份,網格每一段都比一次買進好。0050 漲超過兩成的年份,網格每一段都落後。前一半是規則決定的,跌的時候網格是越跌越買,平均買進價比一次買進低。後一半是 0050 的波動決定的,漲破上限之後網格已經賣光,只剩來回賺的價差,0050 一年最多來回 18 次、最好賺 14.2%,追不上兩成的漲幅,換一檔震盪更劇烈的標的就不一定。只有在「漲跌一成以內」那一列,網格才算有主場,而且領先的幅度通常不大。
最極端的例子是 2025 年 6 月 2 日起跑那一段。0050 一年漲了 139.7%,網格在 2025 年 8 月 11 日就漲破上限、全部賣光,之後的 9 個多月都拿著現金,一年只賺 6.1%,一次買進是 138.8%。
這組回測有四個沒算進去的地方,前兩個讓網格吃虧,後兩個讓網格佔便宜。第一,只用每天收盤價判斷成交,盤中碰到格線又彈回去的來回抓不到,實際來回次數可能更多。第二,網格閒置的現金沒算利息,放定存會多一點收入。第三,0050 的配息兩邊都沒算,一次買進平均在場內的資金比較多,算進去領的股息也比較多。第四,期末一次買進有扣賣出的手續費和證交稅,網格手上還沒賣的部位沒扣,最多差約 0.2 個百分點。把配息和現金利息都算進去,表的方向不變,但「漲跌一成以內」那一列網格領先的段數會變少,網格的主場比表上看起來更小。
「網格利潤」一直是正的,為什麼帳戶還會虧?
很多網格工具的畫面,最顯眼的位置放的是「網格利潤」或「已實現收益」,它只算已經賣掉的格子。每一格都是低買高賣才會賣出,只要格距比手續費寬,網格利潤就只會往上加,不會是負的。手上還沒賣掉、正在虧錢的格子,算在另一欄。
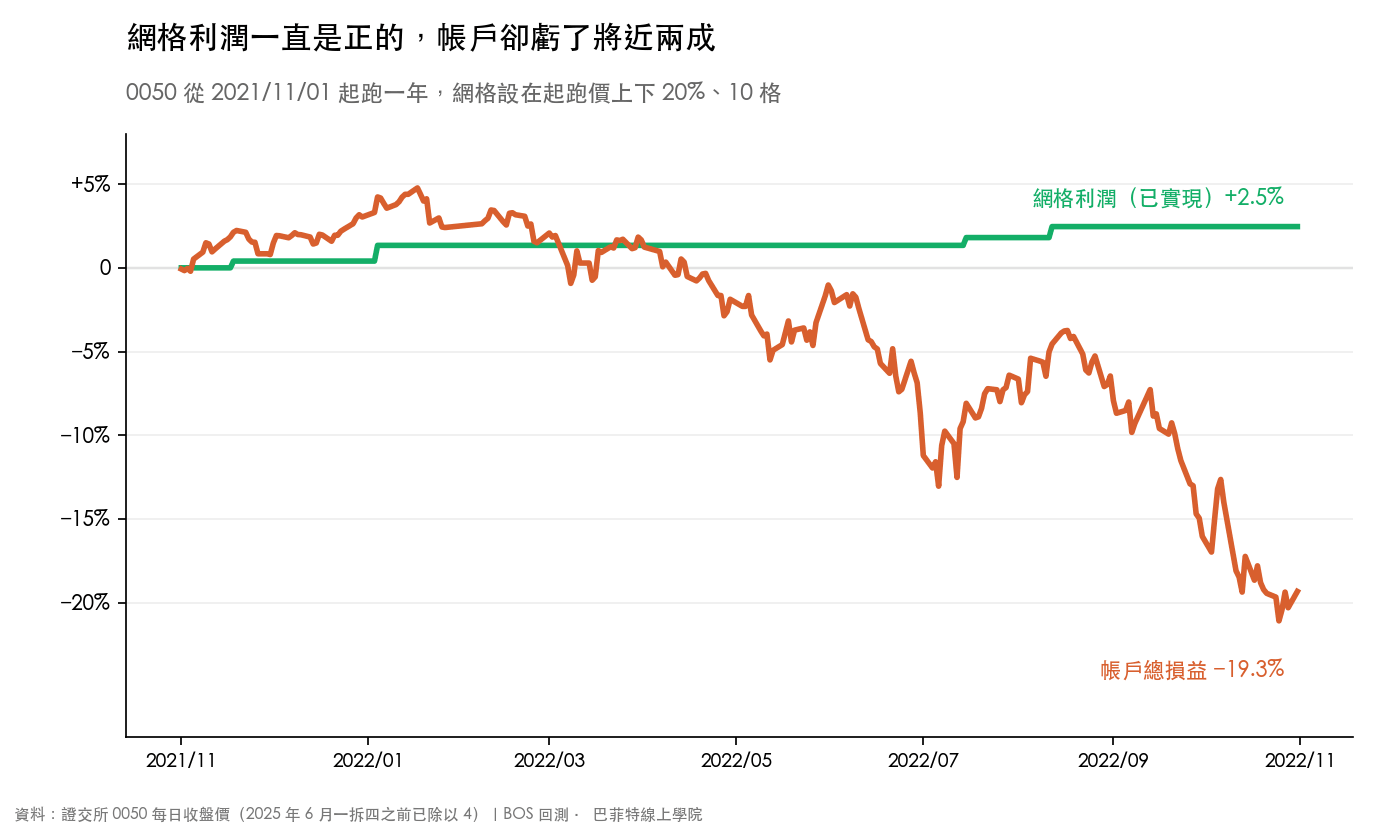
2021 年 11 月 1 日起跑的這一年剛好碰上 2022 年的空頭,0050 跌了 27.4%。這一年網格還是做了 4 次來回,網格利潤累積到 +2.5%,到了年底 10 格全部買滿、價格還在下限底下,手上的部位帳面虧 21.8%,合起來帳戶是 −19.3%。
如果只看網格利潤,你會以為這一年賺了錢。它其實比一次買進的 −27.7% 好一些,但還是虧了將近兩成。在 190 段裡,網格利潤每一段都是正的,帳戶總損益卻有 37 段是虧的。評估網格做得好不好,一律看帳戶總值,不看網格利潤。
上下限、格數怎麼設?
下限先決定,而且要想清楚跌破之後怎麼辦。下限是「跌到這裡我會全部買滿」的價格,所以它該是你願意、也有能力把整筆錢都放進去的價位。跌破下限之後網格就停了,你手上是一整筆套住的部位,要停損還是繼續抱,最好在開始前就決定。這跟攤平碰到的是同一個問題:越跌買越多,前提是這檔東西跌下去還回得來。
上限決定你願意放棄多少漲幅。價格漲破上限,網格就賣光了。在我們的 190 段回測裡,有 71 段在一年內至少有一天收盤高於上限,長期往上走的指數 ETF 很常把網格「洗出場」。漲破之後要不要在更高的位置重設一張網格?重設等於用更高的價格把一半的部位買回來,上面的回測沒有重設,每一段都是設定一次就放著跑一年。
格數取決於成本。格距至少要是一來一回成本的好幾倍,ETF 的成本大約 0.4%,格距 2% 以上成本才吃不到兩成。格子越寬、來回次數越少,格子越窄、每次賺得越薄,沒有一個標準答案,要拿那檔標的平常一天、一週大概波動多少來配。
等差還是等比?等差網格每格差同樣幾元(例如每 10 元一格),等比網格每格差同樣幾 %(例如每 5% 一格)。範圍不寬時兩者差不多。範圍很寬時,等差網格在低價區每格占價格的比例會比高價區大很多,等比網格每格的比例都一樣,比較一致。
適合什麼標的?網格要的是「會在一個範圍裡來回、而且跌破下限還回得來」的東西。長期會成長的市值型 ETF 符合後半句,但前半句常常不成立,用網格等於主動放掉大部分的漲幅。個股的問題相反,它可能真的區間震盪很久,可是公司一出事,價格跌破下限之後可能就回不來了。
網格交易試算器
開局的做法跟文中相同:現價上方的格子先用現價買進,下方的格子留現金。現價夾在兩條線中間時,跨著現價這一格算下方,等跌到它的買進線才買。「跌到下限時帳面損益」與「漲破上限時賺」都不含手續費。跌破下限之後,每再跌 1 元,帳面再少「格數 × 每格股數」元,試算器只算到下限為止。
網格交易跟定期定額、價值平均法有什麼不一樣?
三種都是「照規則分批買」,常常被放在一起比,但它們想解決的問題完全不同。
| 定期定額 | 價值平均法 | 網格交易 | |
|---|---|---|---|
| 目的 | 長期慢慢累積部位 | 讓帳戶市值照目標成長 | 在一個區間裡賺來回價差 |
| 什麼時候買 | 每月固定日期、固定金額 | 市值低於目標時補到目標 | 價格每跌到一條線 |
| 什麼時候賣 | 不賣 | 市值超過目標時賣掉多出來的 | 價格每漲到上一條線 |
| 大漲的時候 | 全部吃到 | 邊漲邊賣一部分 | 漲破上限就空手 |
| 大跌的時候 | 照常買 | 要補的錢越來越多 | 跌破下限就停止買進 |
定期定額和價值平均法的終點都是「越抱越多」,網格的終點是「回到起點」,它本質上是一種短線的區間交易,跟存股是兩回事。想長期累積資產,可以看價值平均法是什麼那篇,裡面把它跟定期定額放在一起算過。
常見問題
網格交易是什麼?
網格交易是先設定價格的上限和下限,在中間切成幾格,價格每跌一格就買一份、每漲一格就把那份賣掉,靠價格在區間裡來回震盪賺每一格的價差。它不判斷漲跌方向,適合在一段範圍內上下波動的行情。
網格交易會賠錢嗎?
會。價格一路跌破下限時,網格會把所有格子買滿,接下來跟著一起跌。BOS 用 0050 跑了 190 段一年期的網格,有 37 段帳戶總損益是虧的,2021 年 11 月起跑那一段虧了 19.3%。價格一路漲破上限雖然不會虧,但會很早賣光,賺得比一直抱著少很多。
網格交易的上下限怎麼設?
下限設在你願意、也有能力把整筆錢都買進去的價格,並且事先想好跌破下限之後要停損還是繼續抱。上限決定你願意放棄多少漲幅,價格漲破上限就會全部賣光。範圍設太窄,價格很快就跑出去。設太寬,格數不變時每格的價差變大、來回次數變少,如果改成多切幾格,每格分到的資金就變少。
網格利潤和實際報酬有什麼不一樣?
網格利潤只算已經賣掉的格子,每一格都是低買高賣才會賣出,只要格距比手續費寬,它就不會是負的。實際報酬要把手上還沒賣、正在虧損的部位一起算。價格一路下跌時,網格利潤可能還在增加,帳戶總值卻在往下掉,評估成果一律看帳戶總值。
網格要切幾格?手續費會不會吃掉利潤?
會。台股 ETF 每來回一次的成本大約是價格的 0.4%(手續費買賣各 0.1425%、證交稅 0.1%),格距 0.5% 時成本吃掉將近八成的毛利,格距 2% 以上成本才低於兩成。每格金額太小還會被券商的最低手續費綁住,格數要配合成本和標的平常的波動幅度決定。
0050 適合做網格交易嗎?
要看你想要什麼。0050 長期往上走,用網格等於在上漲時一路賣出,回測裡 0050 一年漲超過兩成的段落,網格每一段都落後一次買進。如果要做,用一小部分資金就好,而且要接受漲的年份會落後一次買進,不適合拿來取代長期持有。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 攤平是什麼?
 均值回歸是什麼?