頭肩頂是技術分析裡的一種價格型態:三個高點,中間那個最高(頭),左右兩個比較低而且高度接近(左肩、右肩),
兩個谷底連成的直線叫頸線。收盤跌破頸線,一般才算型態成立。
最常被拿來用的是「量測目標」:把頭到頸線的垂直距離,從跌破的地方往下投射同樣長度,當成預期的跌幅。
上下顛倒的版本叫頭肩底,是看多的那一版。
下面直接回答這幾題
頭肩頂是什麼?
頭肩頂講的是一段走勢的形狀:價格衝高一次(左肩),回落,再衝得更高(頭),再回落,
第三次又衝高卻沒有超過前一次(右肩)。三個高點排起來像一個人的頭和兩邊肩膀,名字就是這樣來的。
背後想描述的是一件很直覺的事:買方連續三次推高,第三次推不動了。
把兩個回落的谷底連成一條線,就是頸線,型態的成敗全看價格最後有沒有跌破它。
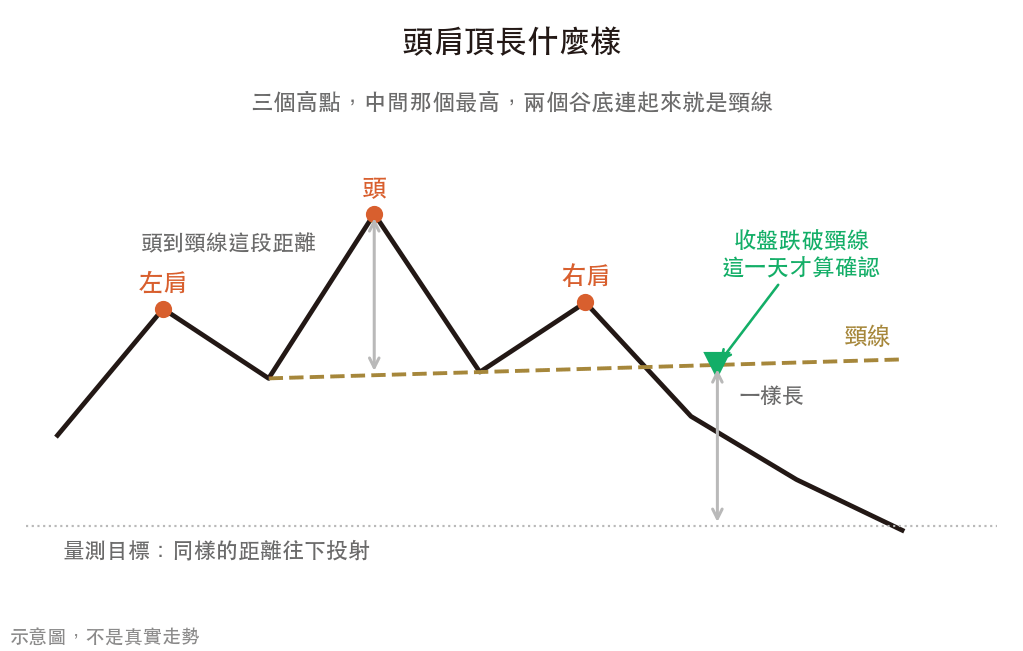
頸線怎麼畫,哪一天才算確認
兩個谷底連成直線,往右延伸,這就是頸線。兩個谷底很少剛好等高,所以頸線通常是斜的。
這裡有一件事值得先講清楚,因為它會影響後面所有的數字:頸線的位置,取決於你把哪兩個點認定成谷底。
你用比較大的窗格去找轉折,抓到的是比較明顯的大波段,用比較小的窗格,連幾天的小拉回都會被算成谷底,所以同一段走勢交給兩個人去畫,畫出來的頸線可以差很多,斜率甚至可以一個向上一個向下。
哪一天才算確認?市場上通用的講法是收盤跌破頸線那一天。
這一點很重要,因為右肩的高點要等它確定沒有再被超過,你才知道那是右肩,
所以型態永遠是事後才看得出來的,訊號必然落在頭部已經過去一段時間之後。
量測目標怎麼算
這是整個型態裡唯一需要你自己動手算的一條:
頭肩底就是把減號換成加號,往上投射。
舉個整數的例子。頭在 110 元,頭正下方的頸線在 100 元,距離就是 10 元。
後來價格跌破頸線,跌破時頸線落在 98 元,量測目標就是 98 減 10,等於 88 元。
這個數字被很多人當成「應該會跌到哪裡」的依據,所以它準不準,才是值得量的事。
BOS 回測:七十六年只出現十九次
我們把規則寫成程式,去數歷史上每一次。S&P 500 從 1950 年起、台股加權指數從 1990 年起,
兩邊都只用每日收盤價。轉折點的定義是前後各十個交易日的極值,頭要比兩肩高至少 2%,
兩肩之間、兩個谷底之間各自相差不超過一成,確認日是收盤第一次跌破頸線。
第一個結果跟準不準無關,但它可能比準不準更有用:這個型態很罕見。
S&P 500 七十六年的資料裡只找到 19 次頭肩頂,平均四年才一次。
台股三十六年只有 9 次。你在社群上每週都看得到有人喊頭肩頂,
照嚴格的定義去數,它根本沒有那麼常發生。
| 市場與型態 | 找到幾次 | 可判定 | 達標率 | 同年度隨機挑日子 |
|---|---|---|---|---|
| S&P 500 頭肩頂 | 19 | 18 | 27.8% | 38.3% |
| S&P 500 頭肩底 | 32 | 24 | 37.5% | 45.6% |
| 台股加權指數 頭肩頂 | 9 | 8 | 37.5% | 24.6% |
| 台股加權指數 頭肩底 | 17 | 11 | 27.3% | 33.5% |
達標率=往後六十個交易日內,先走到量測目標的比例。
「可判定」是扣掉六十天內既沒到目標、也沒回到頸線另一側的次數。
達標率落在兩成七到三成八之間。對照組是這樣做的:
在同一個年度裡隨機挑一天,套用同一筆目標跌幅,用一模一樣的規則數一次,重複兩百輪。
隨機挑日子的達標率是兩成五到四成六,跟真的照型態做差不多,四組裡還有三組比隨機低,
不過四組都還在隨機的範圍裡面。
要講清楚這句話的強度。量不出差別,跟「這個型態沒有用」並不相同。
可判定的次數只有 8 到 24 次,
這種樣本量,差個二三十個百分點都可能只是運氣,所以三組比隨機低也不能讀成型態會反著走。
能說的是:目前這些資料撐不起「跌破頸線就會跌到目標」這個說法。
BOS 回測:換個畫法,數字會變,結論不變
基準畫法算出來的 27.8%,背後是一組固定的參數。換一組參數會怎樣?
我們把轉折點的窗格換成六天、十天、十五天,把兩肩與兩個谷底的寬容度換成 7%、10%、15%,
四組市場與型態各跑九種組合,一共 36 組。
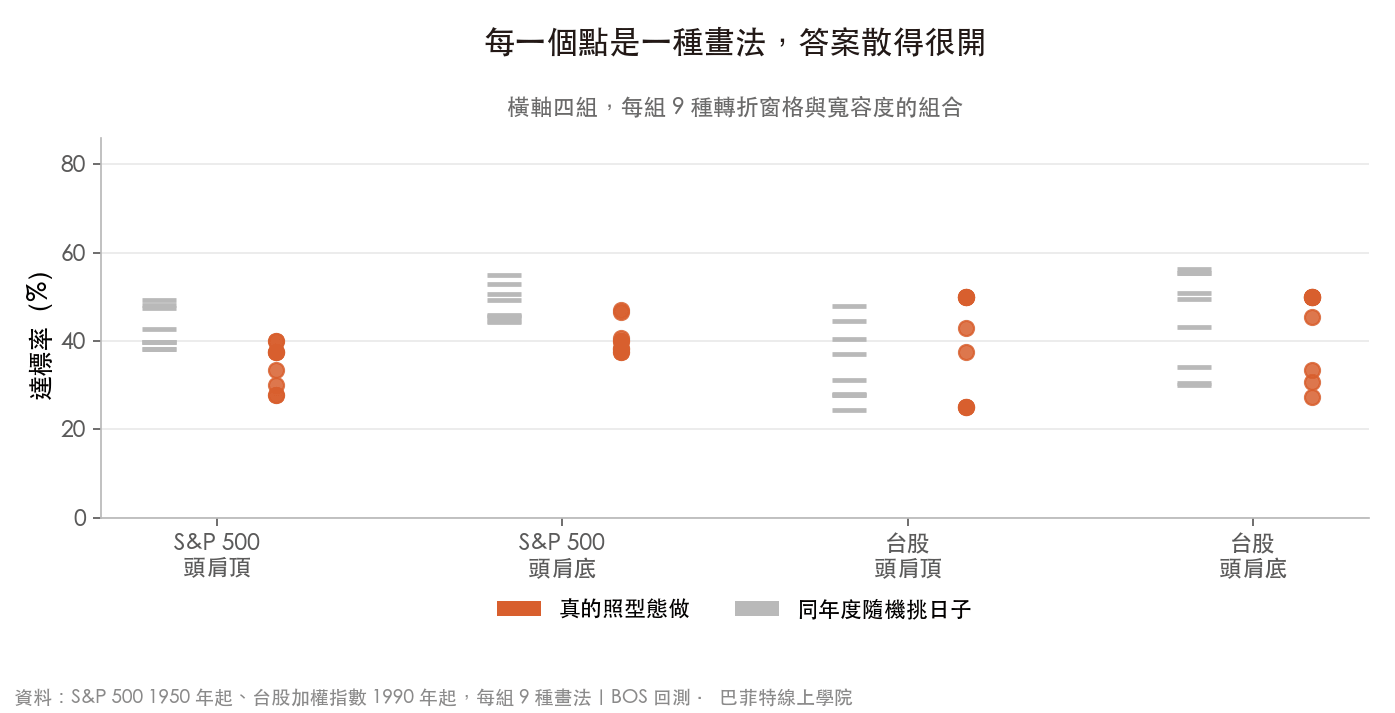
結果是達標率從 25.0% 到 50.0% 都有,中位數 39.2%。
同一段歷史、同一個名詞,只是把「谷底要多明顯才算谷底」換個設定,數字就跟著動,S&P 500 的頭肩頂從 27.8% 到 40.0% 都有。
跳得最兇的是台股那兩組,其中頭肩頂有幾種畫法只有四次可以判定,多一次達標就差兩成五。
而且隨機對照也跟著畫法一起移動,這些數字的差距大多是雜訊和目標遠近,不是型態變準或變不準。
你在網路上看到的任何一個頭肩頂準確率,背後都有一組沒寫出來的畫法設定。
設定一換,那個百分比就會跟著動,所以單獨一個數字很難判讀。
36 組設定裡,沒有一組的真實達標率明顯高過自己的隨機對照。
反過來,有 3 組明顯比隨機還低,都是 S&P 500 的頭肩底、轉折窗格六天的畫法。
這也不能讀成「頭肩底會反著走」:那 3 組是同一種畫法只換寬容度,彼此不獨立,
而且試了 36 組設定,就算底下全是雜訊,平均也會有大約兩組看起來比隨機差。
同樣判「破功」,一個跌兩成四、一個漲兩成七
數字之外,有幾次紀錄值得單獨看,因為它們暴露了「達標率」這把尺本身的問題。
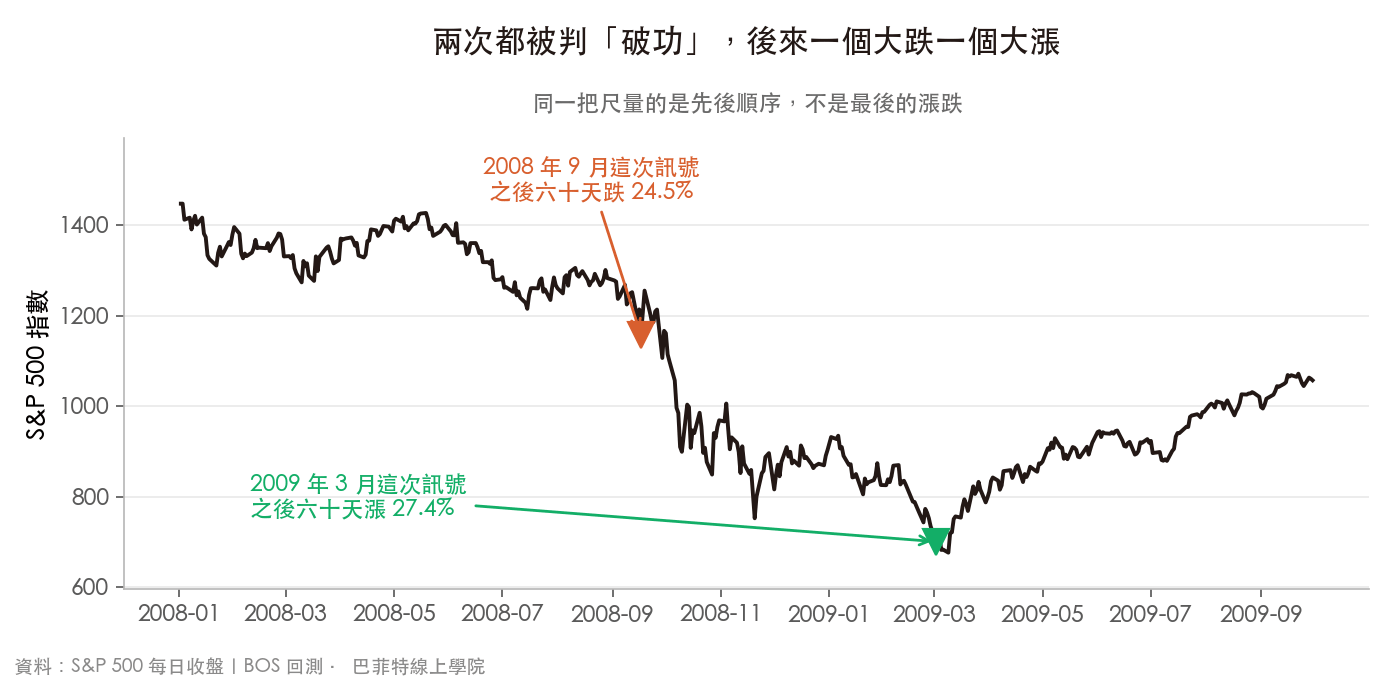
2008 年 9 月 17 日那次,指數在接下來兩天先彈回頸線上方,按規則記成破功,
然後十月才真正崩下去,六十個交易日跌了 24.5%。
2009 年 3 月 2 日那次,一樣被記成破功。而那一天距離金融海嘯的最低點只剩五個交易日,
之後六十個交易日指數漲了 27.4%。同樣一個看空訊號,出現在整段大空頭結束的前一週。
還有一次更直接:1987 年 10 月 19 日,黑色星期一。那一天剛好就是我們規則判定的確認日。
訊號跟崩盤同一天發生,對想提前閃掉的人來說,等於沒有訊號。
把這三次放在一起看,會發現達標率這個指標量的是「先發生哪一件事」,
不是「最後漲還是跌」。兩次都判破功,一次跌掉將近四分之一,一次漲了超過四分之一。
用一個數字去概括這種分布,本身就會誤導。
比較合理的用法
那這個型態要丟掉嗎?倒也不必。把它的角色換掉就好。
- 當成描述,不要當成預測。頭肩頂描述的是「買方連續三次推高、第三次推不動」。
這個現象本身值得你回頭去看這家公司或這個市場的基本面有沒有變化,
至於接下來會跌多少,型態回答不了。 - 看到任何準確率,先問清楚它的來歷。在哪個市場數的、型態怎麼定義、一共數了幾次,缺一項,那個百分比就沒辦法判讀。
- 不要把量測目標當成停利或停損的依據。它在我們的資料裡大約只有兩成五到五成會走到,
而且隨機挑一天、套同樣的跌幅,走到的機會也差不多,甚至更高。要設出場點,用你自己能承受的跌幅去設,不要用這條線。
同樣的檢驗我們也對其他幾個常見工具做過,結論的形狀很像:
支撐與壓力、葛蘭碧八大法則、
道氏理論。
常見問題
頭肩頂是什麼?
一種價格型態,由三個高點組成:中間那個最高叫頭,左右兩個比較低、而且高度接近,叫左肩與右肩。兩個谷底連成的直線叫頸線。收盤跌破頸線,一般才算這個型態成立。上下顛倒的版本叫頭肩底,是看多的那一版。
頸線怎麼畫?
把頭左右兩個谷底連成一條直線,再往右延伸。兩個谷底不一定等高,所以頸線通常是斜的。畫法本身就有彈性:你取的轉折點大一點或小一點,頸線的位置與斜率都會跟著變。
跌破頸線之後會跌多少?
最常見的算法叫量測目標:量出頭到頸線的垂直距離,再從跌破的位置往下投射同樣的長度。我們用兩個指數數了歷史上每一次,在基準畫法底下,S&P 500 的頭肩頂有 27.8% 走到那個目標,台股是 37.5%。換一種畫法,這個數字會明顯變動。
為什麼別人算出來的準確率比較高?
因為大家數的東西不一樣。型態研究者布考斯基(Thomas Bulkowski)公布的頭肩頂達標率是 51%,樣本超過 2,800 筆、而且限定在多頭市場。我們只量兩個大盤指數、不分多空頭,一共也只找到幾十次。看到任何一個準確率,先問三件事:在哪個市場數的、型態怎麼定義、數了幾次。
那頭肩頂到底有沒有用?
我們量不出它比隨機挑日子好。要講清楚的是,量不出差別跟「沒有用」是兩回事:每一種畫法可用的次數只有幾次到幾十次,這種樣本量本來就量不到小的優勢。能確定的是,拿一個固定的達標率去推估接下來會跌多少,那個數字撐不住。
頭肩底是不是比較可靠?
看不出來。在我們試的 36 種設定裡,頭肩底沒有一組明顯贏過隨機挑日子,S&P 500 反而有 3 組明顯比隨機差,三組都是轉折窗格六天的畫法。那 3 組其實是同一種畫法只換寬容度,彼此不獨立,可用次數也只有三十次上下,所以也不能讀成頭肩底會反著走。
那這個型態可以怎麼用?
把它當成一個描述,不要當成一個預測。它描述的是「上漲的力道連續三次沒有再創高」,這件事本身值得你回頭檢查持股的基本面。至於接下來會跌多少,型態給不出答案。
投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 葛蘭碧八大法則是什麼?
 道氏理論是什麼?
兩者皆為價格指數、不含股息,資料截至 2026 年 9 月。達標率的對照組為同年度隨機日,每組重複兩百輪。
外部數字引自型態研究者布考斯基(Thomas Bulkowski)公布的頭肩頂統計。
本文為投資教育內容,不構成投資建議。文中的實測為歷史回測與假設性測算,並非實際帳戶績效,
未計入手續費、買賣價差與稅負,過去績效不代表未來。
型態的認定是程式照固定規則做的,人工畫線的結果會跟它不一樣。