631 法則是一種分配薪水的比例:每月實拿的收入,60% 拿去生活、30% 存下來或投資、10% 買保險。它是起點,不是規定。三個數字裡最該照做的是那 30%,而且要薪水一進來就先轉走,剩下的錢才是生活費。收入還不夠高的人,先從一成開始存、每次加薪再往上加,比硬撐六三一實際。
下面直接回答這幾題
631 法則是什麼?
631 法則(也有人叫 631 理財法)把每個月的收入切成三份,各有用途:
| 比例 | 用途 | 月收入 5 萬元的例子 |
|---|---|---|
| 60% | 生活開銷:房租或房貸利息、吃飯、交通、電信、娛樂 | 30,000 |
| 30% | 儲蓄與投資:緊急預備金、定存、股票、ETF | 15,000 |
| 10% | 保險:醫療、意外、壽險這類自己買的保單 | 5,000 |
這裡的「收入」指的是實拿的錢,也就是薪資單上已經扣掉所得稅、勞保、健保之後匯進戶頭的那個數字。勞健保在發薪前就扣了,所以 631 的 10% 保險不包含勞健保,指的是自己另外買的商業保險。
比例本身沒什麼學問,難的是執行。月薪 5 萬元的人要每個月固定存 15,000 元,連續做十年,大多數人第一年就會遇到「這個月比較特別」的時候。
為什麼要先存那 30%?
先存後花,是 631 法則唯一不能打折的部分。如果每個月是「花剩的再存」,存下來的金額會跟著當月花費上下跳,遇到聚餐多、換手機的月份就變成零。改成薪水入帳當天就把 30% 轉到另一個帳戶,生活費從一開始就只剩 60%(加上保費 10%),花費會自己往下調整。這種把錢分到不同帳戶、讓每一筆錢有固定用途的做法,背後的心理學叫心理帳戶。它常讓人亂花錢,但用在分帳戶存錢上,反而是幫手。
存的比例為什麼重要?因為它同時決定兩件事:每個月存進來多少,以及你習慣花多少。把兩者放在一起,可以算出一個很直觀的數字,存多久才存得到一年的生活費(先不算任何投資報酬):
| 存下收入的比例 | 存到一年生活費要幾個月 |
|---|---|
| 10% | 108 個月 |
| 20% | 48 個月 |
| 25% | 36 個月 |
| 30% | 28 個月 |
| 50% | 12 個月 |
算法:生活費=收入×(1-存的比例),一年生活費÷每月存的錢。例如存 30%,一年生活費是收入的 0.7×12=8.4 個月,每月存 0.3 個月,要 28 個月。
從存一成拉到存三成,存到一年生活費的時間從九年縮到兩年多。比例拉高的效果是雙向的:存進來的變多,要準備的生活費也變少。這也是很多提早退休的人最在意儲蓄率、比較不在意報酬率的原因,要存多少才能停手可以看〈Coast FIRE〉。
台灣家庭實際上怎麼分?
631 是建議值,那台灣人實際上存了多少?主計總處每年做家庭收支調查,113 年(2024 年)的報告把全台約 926 萬戶按可支配所得排序、切成五組,每組各兩成。可支配所得是扣掉稅、社會保險、利息、紅包與捐款之後的錢,是調查裡最接近 631「實拿收入」的數字。
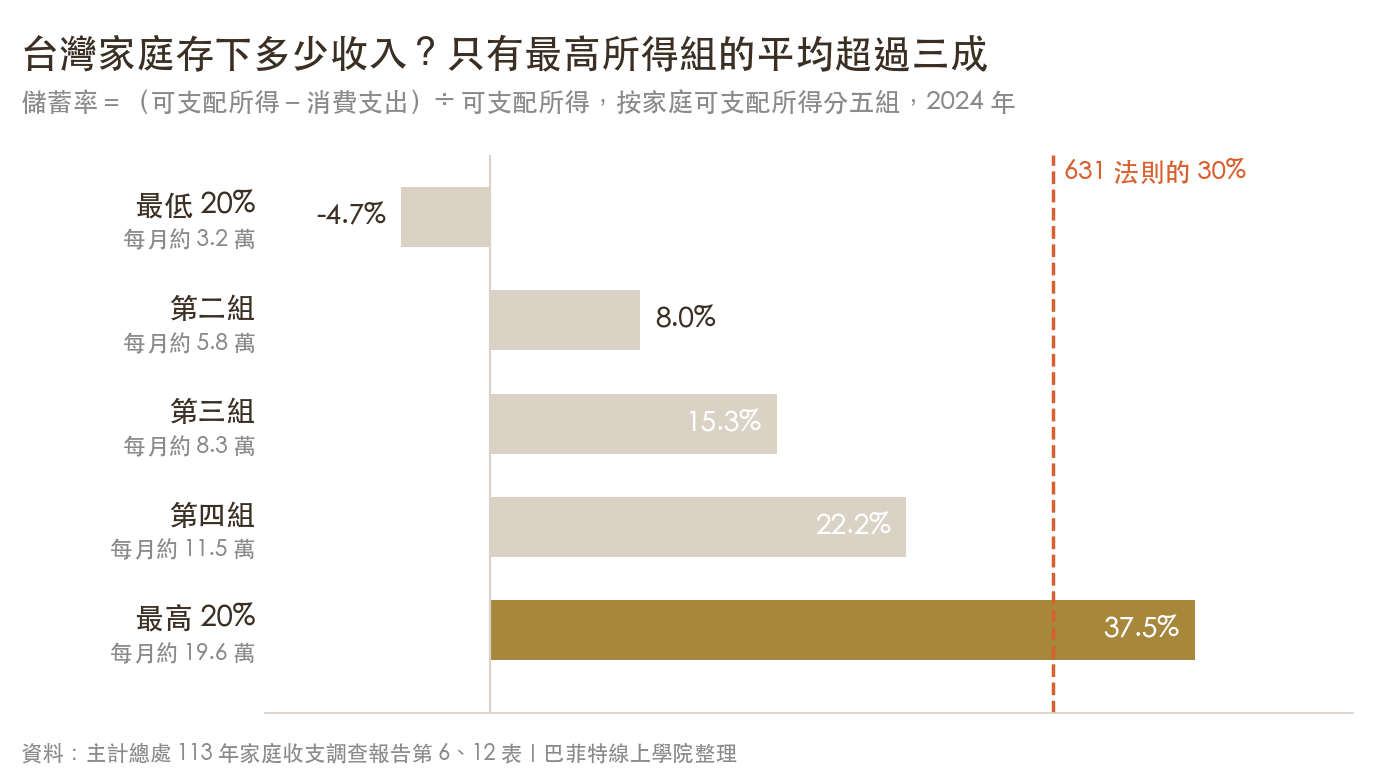
把各組的消費支出拆成生活費和「保險及金融服務」,剩下的就是儲蓄,再換算成佔可支配所得的比例,跟 631 放在一起比:
| 家庭所得分組 | 每月可支配所得 | 生活 | 保險及金融服務 | 儲蓄 |
|---|---|---|---|---|
| 631 法則 | - | 60% | 10% | 30% |
| 全體平均 | 9.7 萬元 | 72.7% | 3.5% | 23.7% |
| 最低 20% | 3.2 萬元 | 102.3% | 2.4% | -4.7% |
| 第二組 | 5.8 萬元 | 88.7% | 3.4% | 8.0% |
| 第三組 | 8.3 萬元 | 80.9% | 3.8% | 15.3% |
| 第四組 | 11.5 萬元 | 73.8% | 4.1% | 22.2% |
| 最高 20% | 19.6 萬元 | 59.1% | 3.3% | 37.5% |
資料:主計總處 113 年家庭收支調查報告第 6、12 表。儲蓄=可支配所得-消費支出。「保險及金融服務」是消費支出的第 12 項,包含住宅險、車險、意外、醫療、定期壽險這類非儲蓄性保費,以及銀行、券商手續費。
平均起來,台灣家庭的比例大約是 72.7% 生活、23.7% 儲蓄,生活比 631 多了將近 13 個百分點,儲蓄少了 6 個多百分點。真正存到三成的只有最高所得那一組,每月可支配所得約 19.6 萬元,存了 37.5%。中間那一組每月約 8.3 萬元,存 15.3%。
收入越高存得越多,因為房租、吃飯、交通這些基本開銷有下限,收入少的時候它們就吃掉大部分。第二組每月約 5.8 萬元,光生活就用掉 88.7%,硬要套 60%,等於要把生活費砍掉三成。最低那一組平均儲蓄是負的,不過這一組每戶平均只有 0.35 人在工作,所得裡六成是年金、親友或政府給的移轉收入,大多不是還在領薪水、可以套 631 的家庭。
存三成在台灣算什麼水準?
把時間拉長來看,30% 在台灣是一個很少出現過的數字。報告第 10 表列了 1981 年與 1986 年以後共 40 個年度的全體家庭平均儲蓄率:
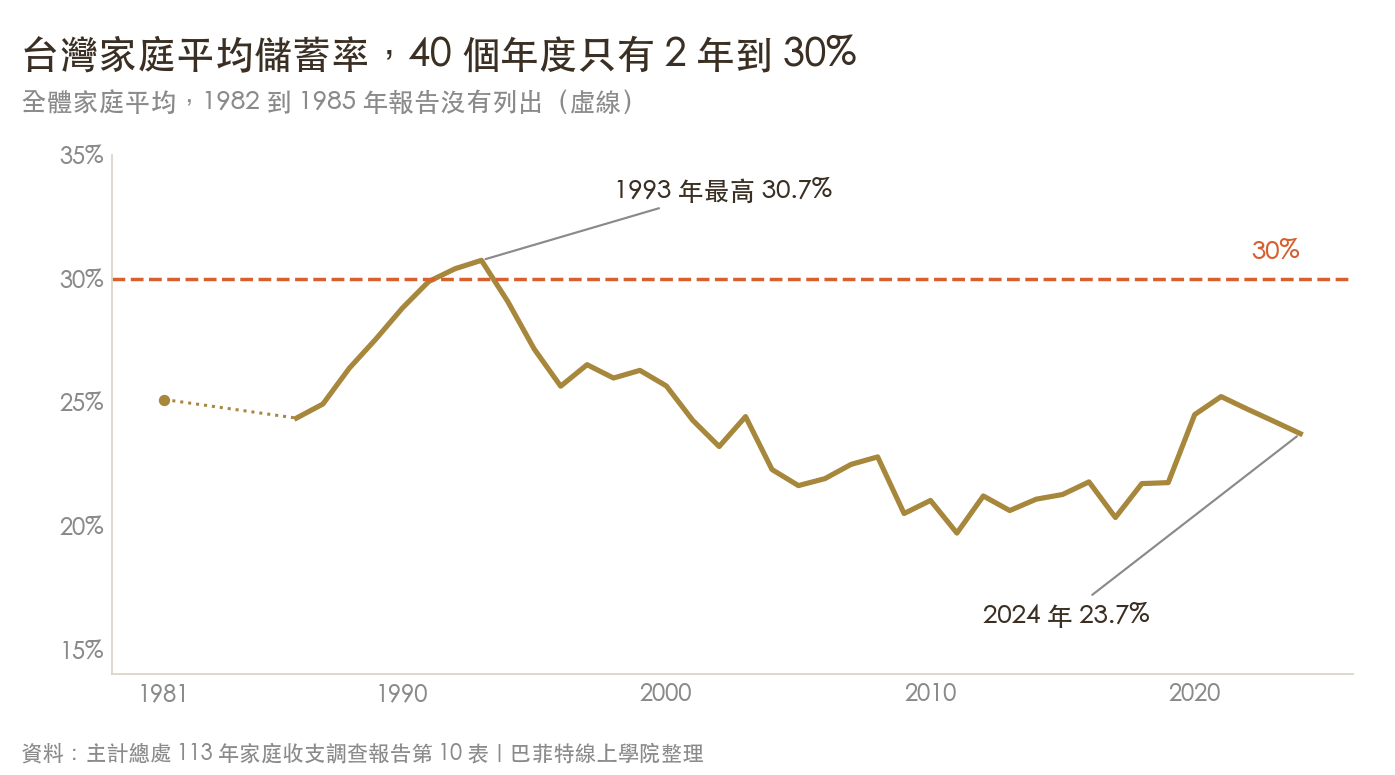
只有 1992、1993 這兩年碰到三成,最高是 1993 年的 30.7%。2001 年以後一直在 19.7% 到 25.2% 之間,2024 年是 23.7%。所以照 631 存滿三成,以台灣的平均水準來說算是很高的標準。做不到不代表失敗,多數人第一步要做的,是讓自己的比例比去年高。
保險一定要佔一成嗎?
631 的三個數字裡,10% 保險最值得打問號。台灣家庭在「保險及金融服務」上的花費平均只佔可支配所得的 3.5%,各組都在 2% 到 5% 之間,而且這個數字還含了銀行、券商的手續費。
要注意主計總處怎麼算保費:消費支出只算非儲蓄性的保費,儲蓄險、還本型保險的保費沒有列進消費,所以算在儲蓄那一欄。表上的 3.5% 是保障型保險加上手續費,裡面還有車險、住宅險,真正花在人身保障上的比例更低。如果把儲蓄險算在「保險」那一成裡,保障可能買得不夠,存錢那部分的報酬也要另外算過才知道划不划算。儲蓄險的年化報酬到底多少,可以用〈內部報酬率〉那篇的方法自己算。
保險該花多少,看的其實是保障缺口,跟收入的幾成沒有直接關係。單身、沒有房貸的人,保費可能遠低於一成。有小孩、有房貸、家裡只有一份收入的人,要先問:我萬一明天倒下,家人靠什麼過接下來幾年?把這個金額算出來,再找最便宜的保障型商品補上。保費省下來的錢,移到 30% 那一格。
333、50/30/20、六個罐子差在哪?
分配收入的口訣不只 631,常見的幾種放在一起比:
| 方法 | 怎麼分 | 適合誰 |
|---|---|---|
| 631 法則 | 生活 60%、儲蓄投資 30%、保險 10% | 收入中上、想要明確存錢目標的人 |
| 333 理財法 | 版本不一,常見的是收入三等分:生活、儲蓄、投資各三分之一 | 收入高、生活開銷低的人,存的比例最高 |
| 50/30/20 | 必要開銷 50%、想要的花費 30%、儲蓄與還債 20% | 想把「需要」和「想要」分開管的人 |
| 六個罐子 | 生活必需 55%,財務自由、長期儲蓄、教育、玩樂各 10%,捐贈 5% | 喜歡把每一筆錢指定用途的人 |
50/30/20 出自美國參議員伊莉莎白·華倫(Elizabeth Warren)與女兒艾米莉亞·提亞吉(Amelia Warren Tyagi)的書《All Your Worth》。六個罐子是哈福·艾克(T. Harv Eker)在《有錢人想的和你不一樣》與課程中推廣的方法,表中是常見的比例。
四種方法的存錢比例從兩成到將近七成都有,看起來差很多,共通點是先決定要存多少。不管選哪一種,都建議薪水一進來就先把那一份轉走。選哪一個不重要,選一個自己做得到、而且每個月真的會照做的就好。〈巴比倫最富有的人〉裡的方法更簡單,只要求存下收入的十分之一。
收入不夠時怎麼開始?
月收入三萬多元、房租就吃掉一萬多的人,要存到三成很辛苦,硬做的結果通常是撐兩三個月就放棄。比較實際的順序是:
- 先存一成,設定自動轉帳。薪水入帳當天自動轉走,金額小到不會影響生活,重點是讓它變成習慣。
- 先存滿緊急預備金。最先存的錢放在隨時領得出來的地方,夠應付失業或生病幾個月的開銷,再開始投資。要放多少,看〈緊急預備金〉。
- 每次加薪,把一半的加薪存起來。這是比例往上爬最不痛的方法,因為你從來沒有習慣過那筆錢。
- 保險先檢查保障,不要先看比例。保障型的保費通常不需要一成,省下來的錢移去存。
第三點有研究支持。行為經濟學家理查·塞勒(Richard Thaler)與什洛莫·貝納茨(Shlomo Benartzi)在 2004 年發表的「明天存更多」(Save More Tomorrow)計畫,讓員工事先答應每次加薪時把一部分加薪轉成退休金提撥,參加的人平均提撥率在 40 個月內從 3.5% 升到 13.6%。現在就要多存很難,答應以後多存容易得多,用這個心理差異讓比例自己往上走。
試算:你的收入怎麼分
輸入全家每月實拿的收入、每月存下來的錢和保費,看三件事:你現在的比例跟 631 差多少、照現在的速度存到一年生活費要多久,以及你家的收入在台灣落在哪一組、那一組平均存幾成。
631 法則收入分配試算器
試算器沒有算投資報酬,「存到一年生活費」用的是本金。分組用的是家庭收入,而且主計總處的數字含自用住宅的設算租金,單身或沒算年終的人比出來會偏低,看看就好。
常見問題
631 法則是什麼?
631 法則是一種分配每月收入的比例:60% 用在生活開銷,30% 存下來或拿去投資,10% 買保險。收入指的是扣掉所得稅、勞保、健保之後實拿的錢。三個比例裡最重要的是 30%,做法是薪水入帳當天先轉走,剩下的才拿來生活。
631 理財法的 10% 保險包含勞健保嗎?
不包含。勞保、健保在發薪前已經從薪水扣掉,631 用的是實拿收入,所以那 10% 指的是自己另外買的商業保險。保險該買多少要看保障缺口,單身、沒有房貸的人通常用不到一成,省下的錢可以移到儲蓄。
月薪 3 萬 631 怎麼分?
實拿 3 萬元照 631 分是生活 18,000 元、存 9,000 元、保險 3,000 元。這個收入要把生活費壓在 18,000 元很吃力,主計總處調查裡每月可支配所得約 5.8 萬元的第二組家庭,生活就用掉 88.7%。比較實際的做法是先存一成,存滿緊急預備金之後,每次加薪再把一半的加薪存起來。
333 理財法是什麼?
333 理財法的版本不一,常見的說法是把收入分成三等分,生活、儲蓄、投資各三分之一。它存下來的比例比 631 更高,適合收入高、生活開銷低的人。不管用哪一種比例,都建議薪水一進來就先把要存的錢轉走。
台灣家庭平均存多少錢?
依主計總處 113 年家庭收支調查,2024 年台灣家庭平均儲蓄率是 23.7%,也就是可支配所得扣掉消費支出之後剩下的比例。按所得分五組,最高的兩成家庭存 37.5%,中間那一組 15.3%,只有最高那一組超過 631 的三成。
631 和 50/30/20 有什麼不同?
631 分成生活、儲蓄投資、保險三塊,存 30%。50/30/20 出自伊莉莎白·華倫(Elizabeth Warren)與女兒艾米莉亞·提亞吉的書,把花費拆成必要開銷 50%、想要的花費 30%,儲蓄與還債 20%,沒有單獨列保險。50/30/20 存得比較少,但多了一層「需要和想要」的區分。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 小資族如何累積人生第一桶金?
本文為投資教育內容,不構成投資建議。