近因偏誤(recency bias)是把最近發生的事看得太重,以為剛剛的情況會一直延續下去。
在投資上,它的樣子是看到去年漲最多的股票、基金或產業,就覺得今年還會是它,看到市場剛跌完一段,就覺得還會一直跌。
最近的事最好記、最有感,可是「最近」只是很長歷史裡的一小段。
下面直接回答這幾題
近因偏誤是什麼?為什麼最近的事特別有分量
如果有人問你「明年股市會漲還是跌」,你腦中第一個浮現的是什麼?
多數人想到的不是過去一百年的統計,是最近幾個月的新聞、上個月帳戶的損益、這週大家在聊的那幾檔股票。
心理學很早就觀察到這件事。記憶實驗裡,給受試者念一串單字再請他們回想,清單最後面那幾個字被記住的比例明顯比中間高,這叫近因效應(recency effect)。
阿莫斯·特沃斯基(Amos Tversky)與丹尼爾·康納曼(Daniel Kahneman)1974 年在《科學》期刊發表的研究則指出,人判斷一件事有多常發生時,會用「想起例子有多容易」來代替真正的頻率,這叫可得性捷思(availability heuristic)。
最近發生的事最容易想起來,所以在心裡的分量就被放大了。
這兩件事接在一起,就是投資人常說的近因偏誤:剛發生的事被當成常態,很久以前的事被當成例外。
有這種傾向不代表人笨。在很多日常情境裡,最近的資訊確實比較有用,昨天塞車的路今天多半也會塞。
麻煩出在股市:價格的短期起伏有很大一塊是雜訊,最近一年的漲跌拿來猜下一年,比你以為的弱很多。
在股市裡長什麼樣子
近因偏誤在投資上最常見的幾種樣子,你可能每一種都遇過:
| 情境 | 心裡的聲音 | 容易做出的決定 |
|---|---|---|
| 某個產業去年大漲 | 「這個趨勢才剛開始」 | 把資金集中到去年的冠軍 |
| 基金去年績效第一名 | 「經理人這麼厲害,跟著他就對了」 | 贖回表現平平的基金,換成去年的明星 |
| 市場連續幾年上漲 | 「股票長期就是一直漲」 | 不留現金、用借來的錢加碼 |
| 剛經歷一場大跌 | 「再等等,一定還會更低」 | 停掉定期定額,等一個永遠等不到的低點 |
學術研究也看得到同樣的痕跡。羅賓·格林伍德(Robin Greenwood)與安德烈·施萊弗(Andrei Shleifer)2014 年整理了美國六份投資人對股市報酬預期的調查,發現大家對未來報酬的預期,跟過去一段時間的漲幅同方向走:剛漲完就特別樂觀,剛跌完就特別悲觀。
同一篇研究也指出,這些預期跟用股價水準估出來的預期報酬是反方向的:大家最樂觀的時候,往往正是股價已經偏貴、之後報酬偏低的時候。
基金也一樣。馬克·卡哈特(Mark Carhart)1997 年研究美國股票型基金的績效能不能延續,結論是去年的贏家隔年還能領先的那一點點,大多可以用持股剛好搭上漲勢來解釋,看不出經理人的選股功力,持續得比較穩定的反而是墊底的那群,這些基金的費用和交易成本通常偏高,但光靠這點也解釋不完。
所以「挑去年第一名」這個動作,買到的常常只是去年的運氣。
BOS 回測:去年的冠軍類股,隔年排第幾名?
如果最近一年的表現真的能延續,最簡單的檢驗方法就是:每年找出漲最多的產業,看它隔年還排不排得上前面。
我們用美國股市的九個產業類股 ETF(科技、金融、能源、醫療保健、必需消費、非必需消費、工業、原物料、公用事業)做這件事。
每年用整年的含息報酬排名,記下第一名,再看它在隔年九個類股裡排第幾。
資料從 1999 年到 2025 年,總共 26 次。
假如去年的資訊完全沒用,等於每年閉著眼睛隨便挑一檔,那麼九個名次每一個都會平均分到 2.9 次。
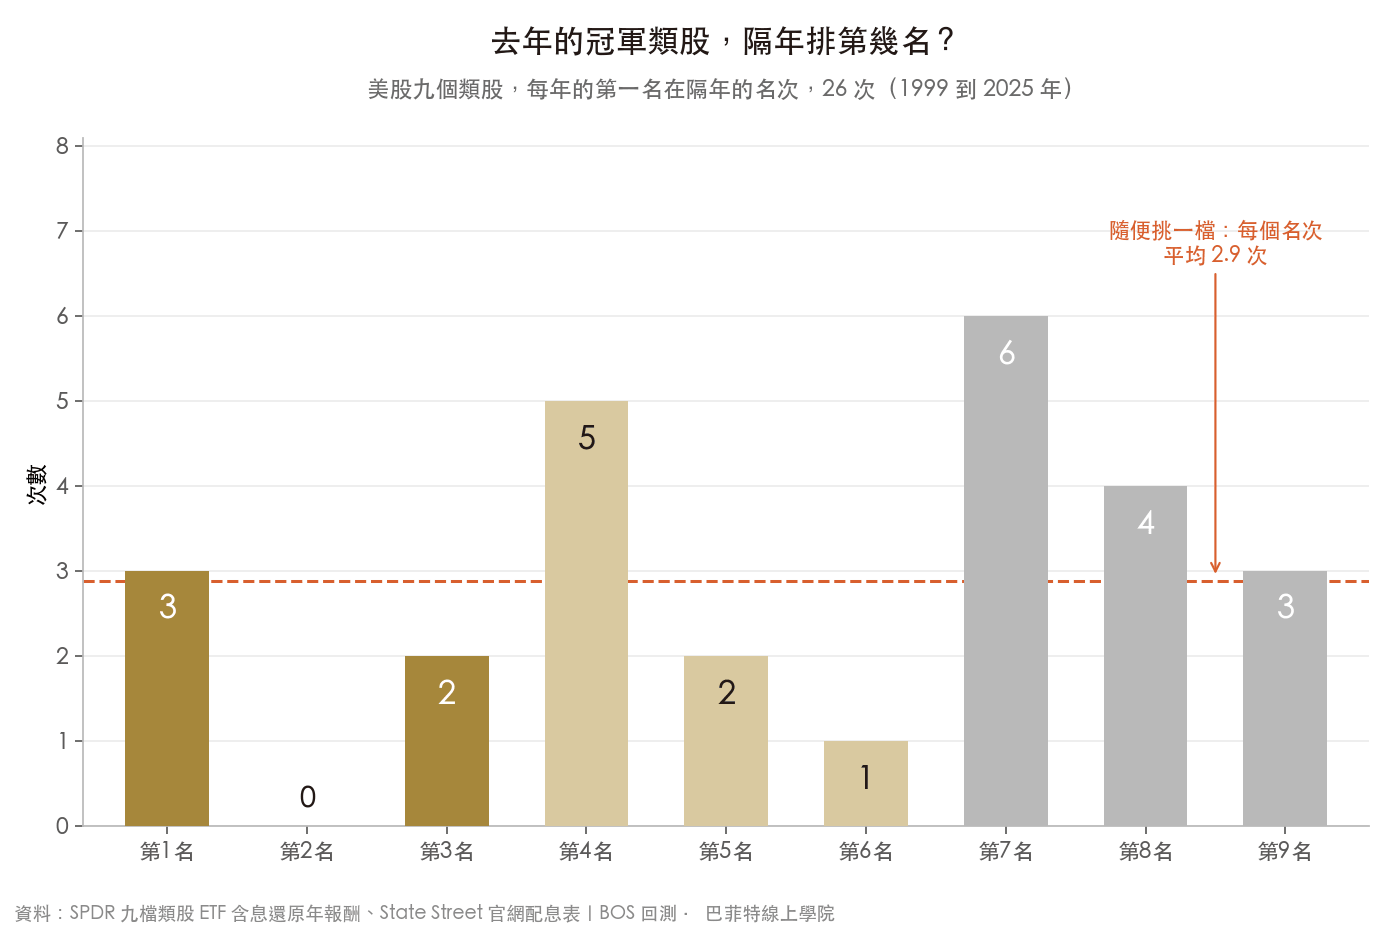
結果看不出延續,真要說的話反而偏後段。26 次裡,去年的冠軍隔年繼續拿第一的只有 3 次,跟隨便挑一檔的機率差不多。
擠進前三名的有 5 次,佔 19.2%,隨便挑的話是三分之一。
排到最後三名的有 13 次,剛好一半,隨便挑的話也是三分之一。
平均下來,去年的冠軍隔年排在第 5.6 名,九個類股的正中間是第 5 名。
不過 26 次太少,還不能說冠軍隔年一定會變差。
拿「每年隨便挑一檔」來對照會更清楚:重複兩萬次,平均名次有九成落在 4.2 到 5.9 名之間。
第 5.6 名還在範圍內,但已經靠近比較差的一頭,隨便挑的結果有九成比追冠軍好或一樣。
把九個類股全部放進來看,每個類股今年的名次跟隔年的名次,相關係數是 -0.05,幾乎就是零。
把每一年攤開來看
| 年份 | 當年第一名 | 當年報酬 | 隔年名次 | 隔年報酬 |
|---|---|---|---|---|
| 1999 | 科技 | +65.1% | 第 9 名 | -41.9% |
| 2000 | 金融 | +25.9% | 第 4 名 | -9.4% |
| 2001 | 非必需消費 | +12.7% | 第 5 名 | -18.7% |
| 2002 | 醫療保健 | -0.7% | 第 8 名 | +14.9% |
| 2003 | 科技 | +38.7% | 第 8 名 | +5.6% |
| 2004 | 能源 | +33.9% | 第 1 名 | +40.2% |
| 2005 | 能源 | +40.2% | 第 5 名 | +18.1% |
| 2006 | 公用事業 | +21.1% | 第 3 名 | +18.4% |
| 2007 | 能源 | +36.9% | 第 6 名 | -39.0% |
| 2008 | 必需消費 | -15.0% | 第 8 名 | +13.9% |
| 2009 | 科技 | +51.3% | 第 7 名 | +11.4% |
| 2010 | 工業 | +27.8% | 第 7 名 | -1.1% |
| 2011 | 公用事業 | +19.6% | 第 9 名 | +1.0% |
| 2012 | 金融 | +28.4% | 第 4 名 | +35.5% |
| 2013 | 非必需消費 | +42.7% | 第 7 名 | +9.5% |
| 2014 | 公用事業 | +28.7% | 第 7 名 | -4.9% |
| 2015 | 非必需消費 | +9.9% | 第 7 名 | +6.0% |
| 2016 | 能源 | +28.0% | 第 9 名 | -0.9% |
| 2017 | 科技 | +34.3% | 第 4 名 | -1.7% |
| 2018 | 醫療保健 | +6.3% | 第 8 名 | +20.5% |
| 2019 | 科技 | +49.9% | 第 1 名 | +43.6% |
| 2020 | 科技 | +43.6% | 第 3 名 | +34.7% |
| 2021 | 能源 | +53.3% | 第 1 名 | +64.3% |
| 2022 | 能源 | +64.3% | 第 7 名 | -0.6% |
| 2023 | 科技 | +56.0% | 第 4 名 | +21.6% |
| 2024 | 金融 | +30.6% | 第 4 名 | +14.9% |
最戲劇性的是這兩個例子。1999 年科技類股漲了 65.1%,網路泡沫破掉的 2000 年跌了 41.9%,從第一名直接掉到最後一名。
2022 年能源類股漲了 64.3%,隔年小跌 0.6%,排到第 7 名。
當然也有延續的年份,能源 2004 到 2005 年、科技 2019 到 2020 年、能源 2021 到 2022 年都連莊過。
可是事後回頭看才知道哪幾年會延續,站在年初,你分不出來今年會延續還是會反轉。
如果每年都把錢全部換成去年的冠軍,26 年的年化報酬是 7.2%,九個類股平均分配是 8.6%。
這 1.4 個百分點的落後不要看得太重:每年隨便挑一檔的年化報酬,有九成落在 3.5% 到 12.2% 之間,7.2% 在裡面,大約一半的隨便挑法比它好,這點落後分不出是不是運氣。
所以「去年第一名」這個資訊,拿來猜明年誰會領先,看不出任何幫助。
BOS 回測:大漲一年之後,隔年會比較好嗎?
近因偏誤也會發生在整個市場上。剛大漲完一年,人會覺得「牛市來了」,剛大跌完一年,會覺得「熊市還沒走完」。
我們拿 S&P 500 從 1928 到 2025 年的含息年報酬,把每一年和它的隔年配成一組,總共 97 組,畫成下面這張圖。
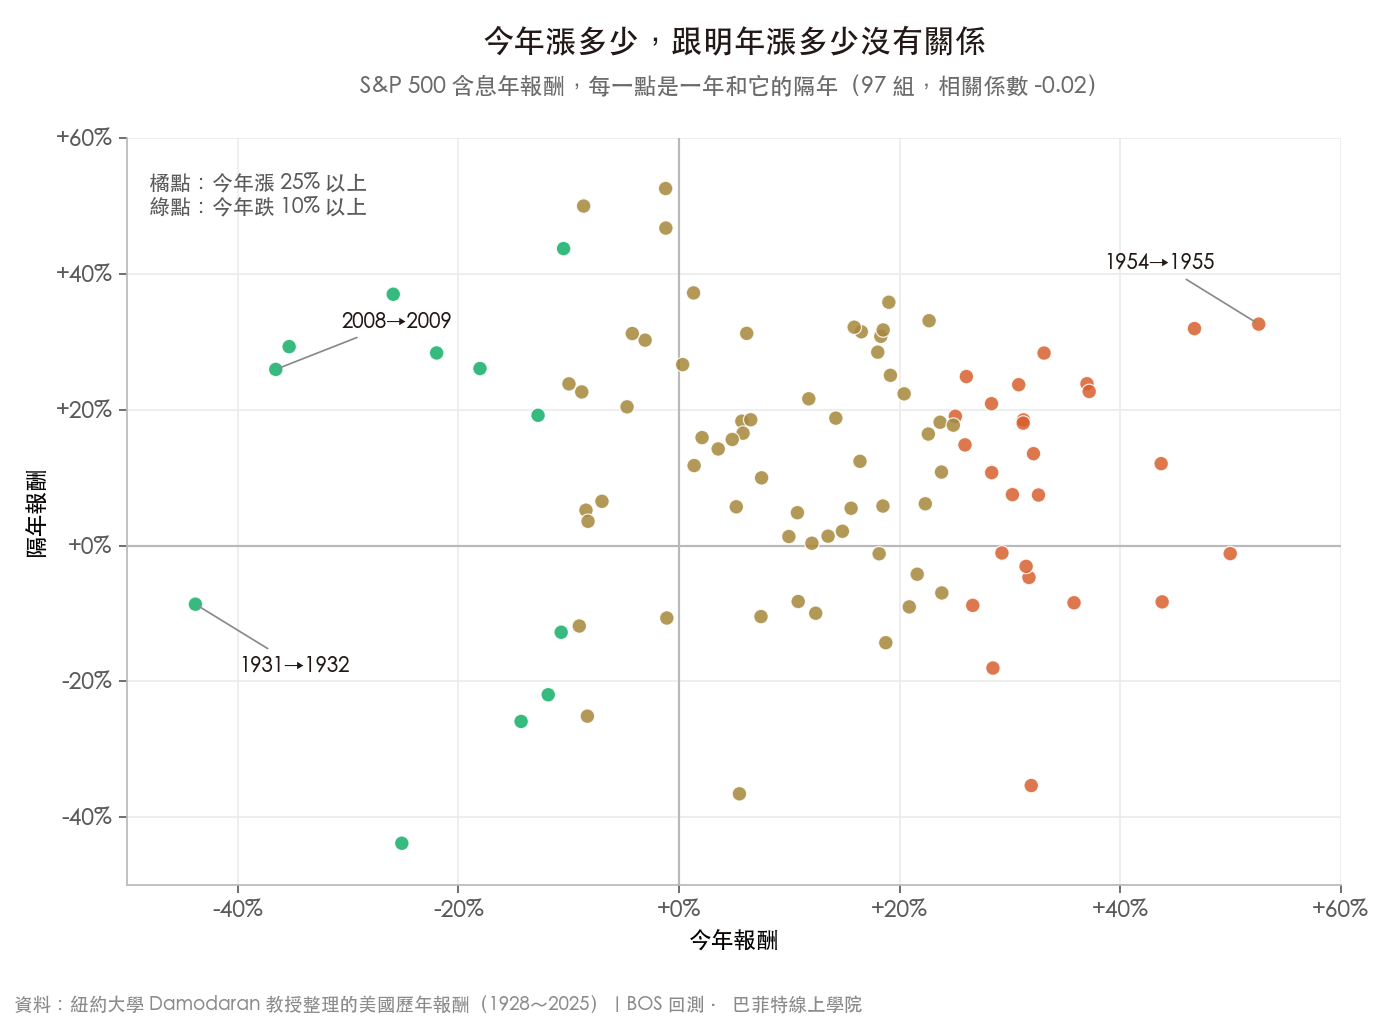
如果今年的漲跌會延續,點應該往右上排成一條斜線,如果會反轉,應該往右下排。
實際上兩種都沒有,相關係數是 -0.02。
分組來看也一樣:
| 今年的表現 | 次數 | 隔年報酬中位數 | 隔年上漲的比例 |
|---|---|---|---|
| 漲 25% 以上 | 26 | 12.8% | 65% |
| 介於跌 10% 到漲 25% 之間 | 59 | 15.6% | 80% |
| 跌 10% 以上 | 12 | 22.6% | 58% |
| 全部年份 | 97 | 14.8% | 73% |
大漲 25% 以上的隔年,中位數 12.8%,比全部年份的 14.8% 略低,上漲的比例 65% 也略低於全部年份的 73%。
可是隨機抽同樣 26 個年份,中位數有九成會落在 6.0% 到 19.8% 之間,12.8% 在範圍裡,這點落差分不出是不是運氣。
大跌 10% 以上的隔年,中位數看起來很高,有 22.6%,但只有 12 次,上漲的只有 7 次。
隨機抽 12 個年份,中位數九成落在 2.4% 到 23.1% 之間,22.6% 也還在裡面。
1930、1931 年大蕭條是連續大跌,2001、2002 年網路泡沫也是,所以這組的平均數只有 8.0%。
次數太少,還不能當訊號,拿來當「跌完就該買」的理由太勉強。
不管是大漲完還是大跌完,隔年的樣子都跟「隨便一年」差不多。最近一年給你的感覺很強烈,給你的資訊卻很少。
近因偏誤、動能投資、羊群效應怎麼分
你可能會問:學術界不是證實過動能投資有效,過去一年漲最多的股票接下來還會繼續領先嗎?跟上面的結果是不是矛盾?
不矛盾,兩件事量的東西不一樣。
動能研究看的是幾百、幾千檔股票裡漲幅最前面的一整籃,每個月調整,多出來的報酬是一年幾個百分點,而且會在某些年份大幅回吐。
托比亞斯·莫斯科維茨(Tobias Moskowitz)與馬克·格林布拉特(Mark Grinblatt)1999 年的研究也發現產業層級有動能,但同樣是一籃產業、半年到一年的期間。
我們的測試每年只挑一檔、只有 26 年,量不出那種幾個百分點的效果。
它要回答的問題比較單純:一般人憑印象挑出去年最強的類股,有沒有用?答案是看不出來。
| 近因偏誤 | 動能投資 | 羊群效應 | |
|---|---|---|---|
| 是什麼 | 心理偏誤:把最近的事當常態 | 一種有規則的策略 | 心理偏誤:跟著多數人做 |
| 看的是什麼 | 自己的印象與感覺 | 事先定好的期間與排名 | 別人在做什麼 |
| 怎麼執行 | 憑感覺,常常一次押一個 | 一整籃、定期調整、照規則出場 | 看到大家在買就跟 |
| 常見的結果 | 追在漲完之後、逃在跌完之後 | 長期有證據,但會有幾年大虧 | 買在熱潮、賣在恐慌 |
近因偏誤常常跟另外兩種偏誤一起出現。去年漲最多的產業,今年就是新聞與社群討論最多的產業,於是羊群效應和錯失恐懼會跟著上來。
這幾種偏誤加在一起,結果就是在熱潮的高點買進。
怎麼不被最近的行情牽著走:四個做法
- 判斷之前,先查「全部年份」的比例。想說「跌完一定會反彈」或「漲完一定會拉回」之前,先看看不分情況的時候,上漲的年份本來就有七成左右。條件下的比例如果跟全部年份差不多,那個條件就沒有告訴你新的東西。
- 把時間拉長到十年以上再看報酬。看基金或 ETF 的績效時,跳過「近一年」那一欄,直接看十年、二十年,並且拿它跟同類的指數比。一年的數字被運氣影響太大。
- 用事先定好的比例做資產配置,定期再平衡。規則在冷靜的時候寫好,例如股票七成、債券三成,每年調回一次。漲多的資產自然會被賣掉一點,跌多的會被買回一點,剛好跟近因偏誤反方向。
- 買之前問自己:如果這件事發生在五年前,我還會這樣想嗎?把最近的新聞拿掉、只看這家公司或這個產業的長期紀錄,如果理由就不成立了,你買的可能只是最近的行情。
這些做法的共同點是把決定交給規則和長期資料,不交給最近的感覺。
近因偏誤沒辦法靠意志力消除,只能讓它沒有機會在下單時插手。
常見問題
近因偏誤是什麼?
近因偏誤(recency bias)是把最近發生的事看得太重,以為剛剛的情況會一直延續下去。在投資上,它的樣子是看到去年漲最多的股票、基金或產業,就覺得今年還會是它,看到市場剛跌完一段,就覺得還會一直跌。
近因偏誤和近因效應一樣嗎?
兩個詞有關,但用在不同地方。近因效應是記憶研究的說法,指一串東西裡最後面那幾個最容易被記住。近因偏誤是投資與決策上的說法,指因為最近的事最好記,就把它的分量看得太重,拿來推估未來。
去年漲最多的股票,今年還會漲嗎?
BOS 回測美股九個類股 1999 到 2025 年,去年漲最多的類股,隔年上漲 17 次、下跌 9 次,可是名次平均排在第 5.6 名,繼續拿第一只有 26 次裡的 3 次,跟每年隨便挑一檔的結果差不多。去年的排名拿來猜今年,看不出幫助。
股市大漲一年之後,隔年會跌嗎?
S&P 500 從 1928 到 2025 年,漲 25% 以上的年份共 26 次,隔年報酬中位數 12.8%,全部年份是 14.8%,落差在隨機抽樣的範圍內。今年漲多少和隔年漲多少的相關係數是 -0.02,幾乎沒有關係。
近因偏誤跟動能投資是不是矛盾?
不矛盾。動能投資是事先定好規則,買進幾百檔股票裡過去一段時間漲最多的一整籃,定期調整,長期有學術證據。近因偏誤是憑印象挑出最近最強的一個,一次押上去。前者靠規則和分散,後者靠感覺。
怎麼避免近因偏誤?
判斷之前先查不分情況的全部年份比例,看績效時看十年以上而不是近一年,用事先定好的比例做資產配置並定期再平衡,買之前問自己如果這件事發生在五年前還會不會這樣想。重點是讓規則和長期資料代替最近的感覺。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 動能投資是什麼?
Murdock, B. B. (1962). The serial position effect of free recall. Journal of Experimental Psychology, 64(5), 482–488。
Tversky, A., & Kahneman, D. (1974). Judgment under uncertainty: Heuristics and biases. Science, 185(4157), 1124–1131。
Carhart, M. M. (1997). On persistence in mutual fund performance. Journal of Finance, 52(1), 57–82。
Moskowitz, T. J., & Grinblatt, M. (1999). Do industries explain momentum? Journal of Finance, 54(4), 1249–1290。
Greenwood, R., & Shleifer, A. (2014). Expectations of returns and expected returns. Review of Financial Studies, 27(3), 714–746。
本文為投資教育內容,不構成投資建議。BOS 回測為歷史資料的假設性測算,並非實際帳戶績效,過去績效不代表未來。