買進勒式(Long Strangle)是同時買一個價外買權和一個價外賣權,兩隻腿分開放。跟跨式一樣不賭方向,只賭幅度,但因為兩隻都在價外,成本只要一半。代價是門檻拉遠了,而且最大虧損不再只發生在一個點,而是一整段區間。
它跟跨式差在哪
跨式的兩隻腿疊在同一個履約價,通常放在價平。勒式把兩隻腿拉開,買權放在現價上方、賣權放在現價下方,兩隻都是價外。
價外的權利金便宜,所以整組成本降下來,可是便宜有代價:兩隻腿都要等股價跑到自己那一側之後才開始有價值,中間那一段區間,兩隻同時是廢紙。
損益圖長什麼樣
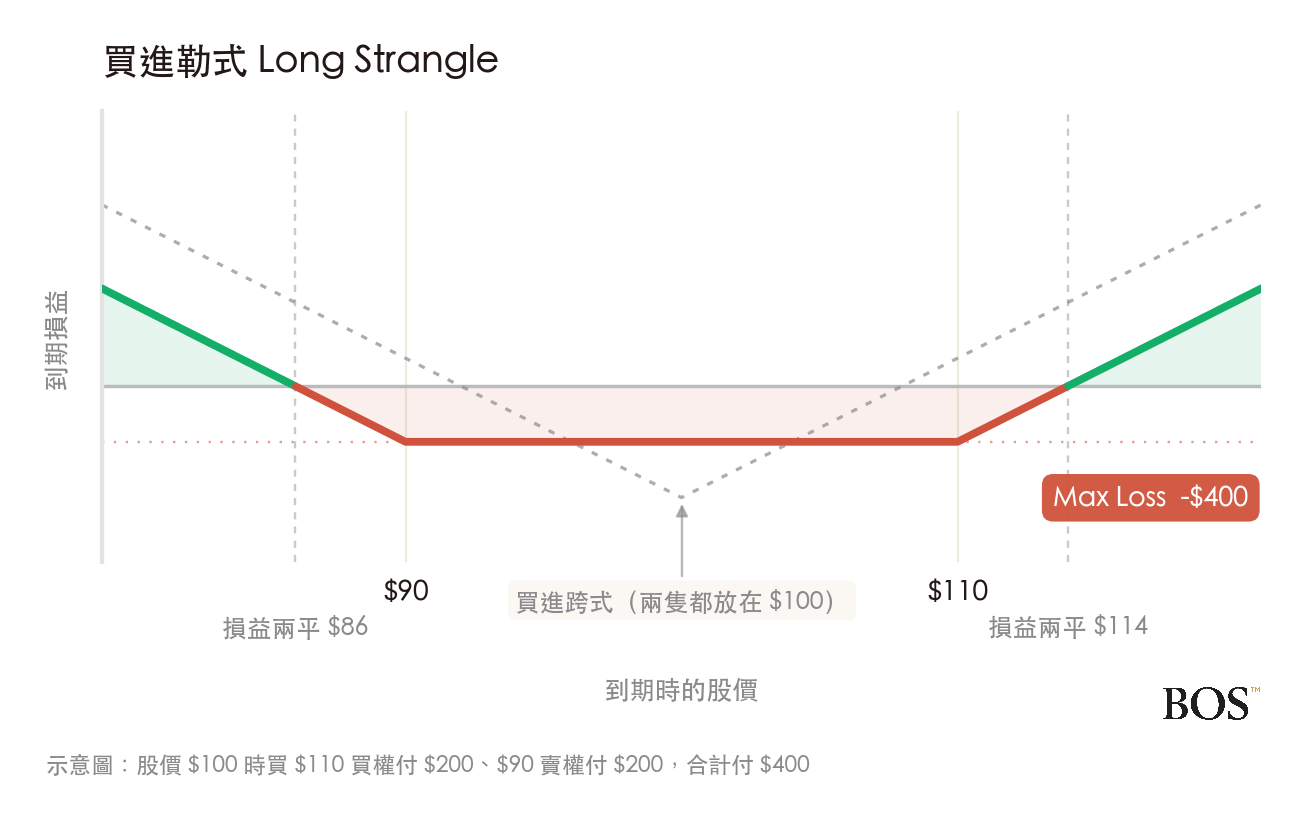
跟跨式的 V 型比一下,勒式的谷底是一整段平的,不是一個尖點。股價收在 $90 到 $110 之間的任何位置,你都是全損,這是它跟跨式最重要的形狀差異。
兩隻腿與算式
| 動作 | 標的 | 履約價 | 權利金 |
|---|---|---|---|
| 買進 | 買權 Call | $110 | 付 $200 |
| 買進 | 賣權 Put | $90 | 付 $200 |
| 合計付出 | $400 | ||
$400,發生在股價收在 $90 到 $110 之間的任何位置。
損益兩平有兩個
下方:$90 − $4 = $86。上方:$110 + $4 = $114。
以 $100 的股價算,門檻是 14%,跨式那組是 8%。
最大獲利 = 往上沒有上限
各買一口,誰比較好
「勒式便宜,適合大行情」這句話很常聽到。把兩組並排算一次,答案跟直覺不太一樣:
| 到期股價 | 跨式一口(付 $800) | 勒式一口(付 $400) |
|---|---|---|
| $80 | 賺 $1,200 | 賺 $600 |
| $90 | 賺 $200 | 賠 $400 |
| $100 | 賠 $800 | 賠 $400 |
| $110 | 賺 $200 | 賠 $400 |
| $120 | 賺 $1,200 | 賺 $600 |
勒式只在中間那一格贏,也就是股價幾乎沒動的時候,它賠得比較少,而只要行情真的跑起來,各買一口的跨式每一格都贏,而且固定贏 $600。
所以各買一口去比,「勒式適合大行情」這句話是錯的。它在這種比法下適合的其實是「你怕看錯、想少賠一點」。
同樣一筆預算,分界線在正負 20%
實務上不會這樣比。勒式便宜的意義在於同樣的錢可以買更多口,所以拿 $800 出來,你可以買一口跨式,也可以買兩口勒式,這樣比才公平:
| 到期股價 | 跨式一口 | 勒式兩口 | 誰贏 |
|---|---|---|---|
| $70 | 賺 $2,200 | 賺 $3,200 | 勒式 |
| $80 | 賺 $1,200 | 賺 $1,200 | 平手 |
| $90 | 賺 $200 | 賠 $800 | 跨式 |
| $100 | 賠 $800 | 賠 $800 | 平手 |
| $110 | 賺 $200 | 賠 $800 | 跨式 |
| $120 | 賺 $1,200 | 賺 $1,200 | 平手 |
| $130 | 賺 $2,200 | 賺 $3,200 | 勒式 |
分界線很乾淨:$80 與 $120,也就是正負 20%。行情超過這個範圍,勒式的低成本會把口數優勢放大,越極端贏越多,而行情落在範圍內的時候跨式贏,因為它的腿貼著現價,比較早開始累積內含價值。
這就是「勒式適合大行情」該有的完整版本:它適合的是你認為行情會大到超過某個具體幅度。那個幅度算得出來,先算再決定。
說不出「會動多少」的人。勒式的門檻比跨式更遠,猜錯的代價也更直接。
覺得「便宜所以先買一點」的人。便宜對應的是更難達成的條件。
以為勒式風險比較小的人。金額比較小,但全損的機率比跨式高,因為谷底是一整段。
打算抱很久的人。兩隻價外買方腿,時間價值流失得比價平還快。
常見問題
勒式跟跨式哪個好?
看你預期的行情有多大。同樣一筆預算,用文中的數字,行情超過正負 20% 勒式贏,落在範圍內跨式贏。沒有哪個一定好,該先回答的是「我覺得它會動多少」。
兩隻腿要放多遠?
放得越遠越便宜,門檻也越遠。常見的做法是用 Delta 當尺,兩邊挑差不多的數值,讓部位對上下兩個方向的敏感度接近。放到多遠沒有標準答案,那取決於你認為的行情幅度。
勒式的最大虧損為什麼比跨式常發生?
因為勒式的谷底是一整段區間,只要股價收在兩個履約價之間,兩隻腿同時歸零。跨式的谷底只有一個點,收在履約價正上方才會全損,稍微偏離就有一隻腿開始有價值。金額小,發生的機會大。
財報前買勒式會比跨式安全嗎?
不會。財報前隱含波動率被推高的問題兩者都有,勒式的價外腿對波動率的變化甚至更敏感。成本比較低只代表單次賠的金額比較小,不代表這筆交易比較划算。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 買進跨式是什麼?
 隱含波動率是什麼?
 選擇權 Delta 是什麼?