內部報酬率(IRR,Internal Rate of Return)是讓一筆投資所有「拿出去的錢」和「拿回來的錢」折算回今天之後剛好打平的利率。白話說:如果把這筆投資換成一個每年固定複利的帳戶,要多少利率才能做出一模一樣的進出?錢分很多次投入、又分很多次拿回的投資,例如儲蓄險、定期定額、收租的房子,比報酬率就要看 IRR。IRR 越高代表錢用得越有效率,但不代表賺得越多。
下面直接回答這幾題
IRR 是什麼?把一筆投資換算成一個帳戶利率
先看一個好算的例子。今天拿出 10 萬元,1 年後拿回 5.5 萬,2 年後再拿回 6.05 萬,一共拿回 11.55 萬。這筆投資的報酬率是多少?
直接用「賺了 1.55 萬除以 10 萬」得到 15.5%,可是這個數字沒告訴你錢放了多久,也沒算到第一筆 5.5 萬早一年就回到你手上。IRR 的問法不一樣:假設有一個每年固定複利的帳戶,你今天存進 10 萬,之後照著同樣的時間和金額把錢領出來,最後剛好領光,這個帳戶的利率要是多少?
答案是 10%。把帳戶的餘額一年一年攤開就看得出來:
| 時間 | 年初餘額 | 放一年、長 10% 之後 | 領出 | 年底餘額 |
|---|---|---|---|---|
| 第 1 年 | 100,000 | 110,000 | 55,000 | 55,000 |
| 第 2 年 | 55,000 | 60,500 | 60,500 | 0 |
領完剛好歸零,所以這筆投資的 IRR 就是 10%。這筆投資對你的效果,跟把錢放在年利率 10% 的帳戶裡一模一樣。拿去跟定存利率、房貸利率、別的投資比,用的是同一把尺。
IRR 怎麼算?期數一多,只能一個利率一個利率試
IRR 的定義寫成算式,是把每一筆現金流用某個利率折算回今天,加總之後等於零。這個加總叫做淨現值(NPV),拿出去的錢算負數,拿回來的錢算正數。
期數少的時候還能用國中的一元二次公式硬解,期數一多就沒有公式可套了,只能挑一個利率代進去算,太高就調低、太低就調高,一路逼近到淨現值等於零為止。以開頭的例子來說,用 5% 去折算,淨現值是正 7,256 元,代表這筆投資比 5% 的帳戶好。用 15% 折算,淨現值是負 6,427 元,代表它比 15% 的帳戶差。這組現金流只有一個 IRR,所以答案夾在兩者之間,再往中間試下去,就會停在 10%。
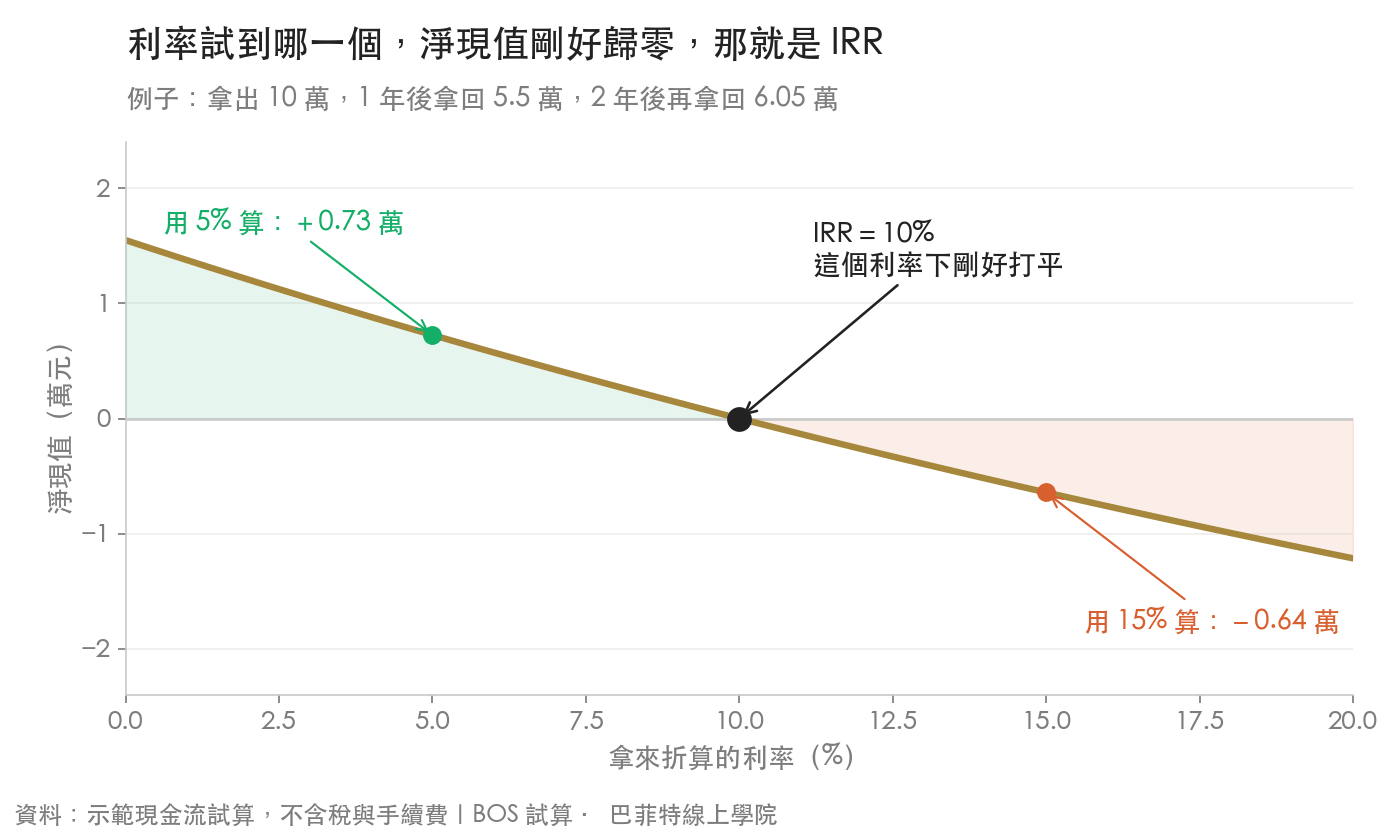
這種一直試的工作人來做很累、電腦一秒就做完,所以實務上沒有人手算 IRR,大家都用 Excel、Google 試算表或財務計算機,下面直接講怎麼用。
用 Excel 算 IRR:三個步驟,和兩個最常見的錯
Excel 和 Google 試算表都有內建的 IRR 函數,用法一樣:
- 每一期一格,從上往下排。一年一期的話,第一格放「今天」,第二格放「1 年後」,以此類推。
- 拿出去的錢打負號,拿回來的錢打正號。同一期又繳又領,就填相減之後的淨額。
- 在空白格輸入
=IRR(B1:B21),括號裡框選全部現金流,按 Enter 就是答案。
拿下面會講到的示範儲蓄險來試。前 6 格各填 −100000(每年年初繳 10 萬,連繳 6 年),中間沒有現金流的年份填 0,第 21 格填第 20 年底的解約金 819525,一共 21 格。=IRR 算出來是 1.79%。
錯誤一:沒有現金流的年份沒有填 0
同一組數字,如果只填 6 格繳費和 1 格解約金,把中間 14 個 0 省掉,Excel 會以為解約金是第 7 年就拿回來的,算出 8.98%,差了好幾倍。IRR 函數只看格子的順序,不知道你心裡想的是第幾年,每一期都要有一格,沒有錢進出就填 0。
錯誤二:每月一期,忘記換成年化
定期定額每個月扣款的話,一格就是一個月,IRR 吐出來的是「月」報酬率。月報酬 0.5% 換成年化要算(1 + 月報酬)12 再減 1,結果是 6.2%,直接乘 12 會少算一點。如果你的現金流日期不規則(今天買一筆、三個月後再買一筆),改用 XIRR 函數,例如金額放 B 欄、日期放 A 欄,輸入 =XIRR(B1:B5,A1:A5),它會照實際天數算,直接給年化的答案。
每月扣款的人,如果拿「總共投入多少、現在值多少」去套一般的年化公式,也會算錯,而且是往低的方向錯,原因和例子見年化報酬率怎麼算的定期投入那一節。
IRR、年化報酬率、總報酬率有什麼不一樣?
這幾個名詞常常被混著用,可是它們回答的是不同的問題:
| 指標 | 回答的問題 | 有沒有算進時間 | 錢分很多次進出時 |
|---|---|---|---|
| 總報酬率(ROI) | 總共賺了幾成? | 沒有 | 看不出效率 |
| 年化報酬率(CAGR) | 一次投入,平均每年長多少? | 有 | 只適用一進一出 |
| 內部報酬率(IRR) | 很多筆進出,等於每年複利多少? | 有 | 算得準 |
| 預定利率、宣告利率 | 預定利率是算保費和保單價值的保證利率。宣告利率在利變年金用來累積帳戶,在利變壽險用來算增值回饋分享金 | 有 | 不是你的報酬率 |
年化報酬率其實就是 IRR 的特例。只有一筆投入、一筆拿回的時候,兩個算出來會一樣。一旦錢分成很多次進出,年化報酬率的公式就套不上了,這時候能用的只剩 IRR。
保單上的利率要特別小心。這兩個利率都只作用在扣掉費用之後的保單價值上,不是你繳出去的每一塊錢都照它長,所以你的 IRR 通常比它低。這件事在年金險值得買嗎有一整節在講。
BOS 試算:儲蓄險放幾年,IRR 才會轉正?
台灣人最常需要算 IRR 的場合,大概是業務員拿著儲蓄險建議書來的時候,而建議書上通常會有一欄「解約金」,代表你在每一個保單年度結束時解約,能拿回多少錢。有了繳費和解約金兩欄,就能算出每一年解約的 IRR。
下面用一張示範保單試算。6 年期繳,每年年初繳 10 萬,總共 60 萬。第 6 年底解約金 58 萬,之後每年成長 2.5%。數字是為了示範自己設的,不是任何一張真實保單。前幾年解約拿回的比繳的少、繳完之後慢慢長,這個形狀跟常見的建議書一樣,但實際幾年回本、長多快,要看你手上那張的解約金欄。
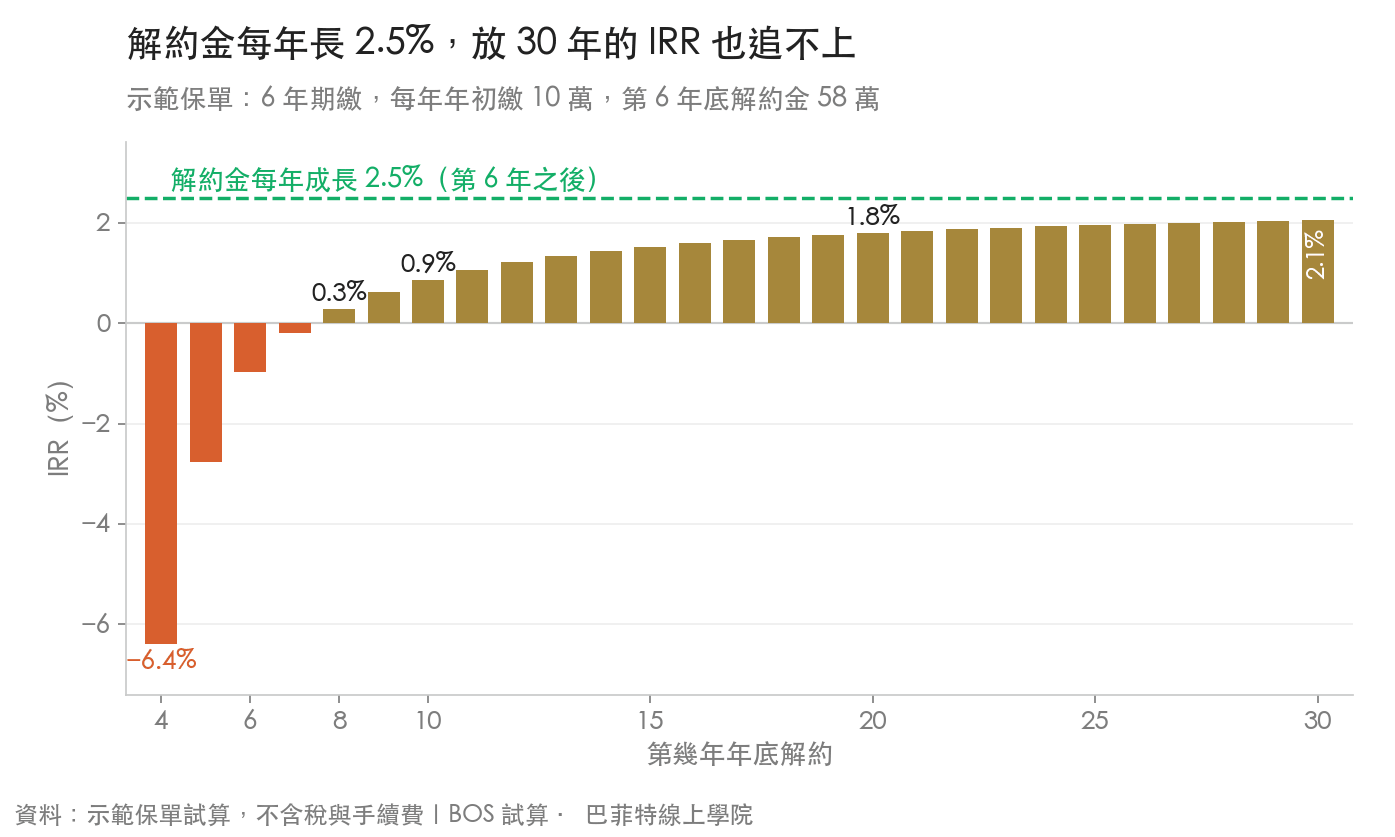
- 第 8 年解約金才超過 60 萬。在那之前解約都會虧本金,第 4 年解約的 IRR 是負 6.4%。
- 回本之後 IRR 爬得很慢。第 10 年 0.9%,第 11 年才過 1%,第 20 年 1.8%。
- 解約金每年長 2.5%,IRR 放到第 30 年也只有 2.1%。前幾年少掉的那一截,要用很多年的成長慢慢補,而且永遠補不滿。
業務員說「這張每年會長 2.5%」可能沒有說錯,那是解約金在繳費期滿之後的成長速度。可是你繳的每一塊錢從第一天就開始被計時,前幾年被扣掉的費用也算在你頭上,只要繳費期滿時解約金還沒超過你繳的總保費,你的 IRR 就一定比那個成長率低。如果業務員講的是宣告利率,那又是另一個數字,見上面的對照表。要拿來比較的是 IRR,而且你打算放到哪一年,就看哪一年的 IRR。
算出來之後拿去跟誰比?保本的商品就跟同樣保本的選擇比,例如同天期的定存或公債,而保險還有身故保障,IRR 只衡量它當儲蓄工具的部分,保障值多少錢要另外想。
IRR 試算器:填建議書上的數字
下面的試算器假設每年年初繳費、在某一年年底一次拿回。儲蓄險、年繳的定期投入、一次領回的商品都能用。填之前先確認兩件事:解約金要填建議書上「保證」的那一欄,利變型保單另外列的增值回饋分享金會隨宣告利率變動、不保證,先不要加進去。另外建議書通常一年一列,你打算第幾年拿回,就填那一列的金額。只填保證欄算出來的是最保守的版本,想看樂觀版可以把分享金加進去再算一次,兩個數字之間的距離,就是你在賭宣告利率不會往下調。
IRR 試算器
預設值的結果剛好說明了總報酬率和 IRR 的距離。60 萬變成約 82 萬,總報酬率 36.6% 聽起來不少,可是攤到 20 年、而且錢是分 6 年才繳進去,IRR 只有 1.79%。
IRR 會騙人的三種情況
IRR 是很好用的尺,可是它只量錢的效率。下面三種情況,只看 IRR 會做出錯的判斷。
情況一:IRR 高,賺到的錢不一定多
拿 1 萬元放 1 年變成 1.5 萬,IRR 是 50%。拿 100 萬放 10 年變成 259 萬,IRR 是 10%。只看 IRR,前者好五倍。可是前者賺 5 千元,後者賺 159 萬,你要選哪一個?
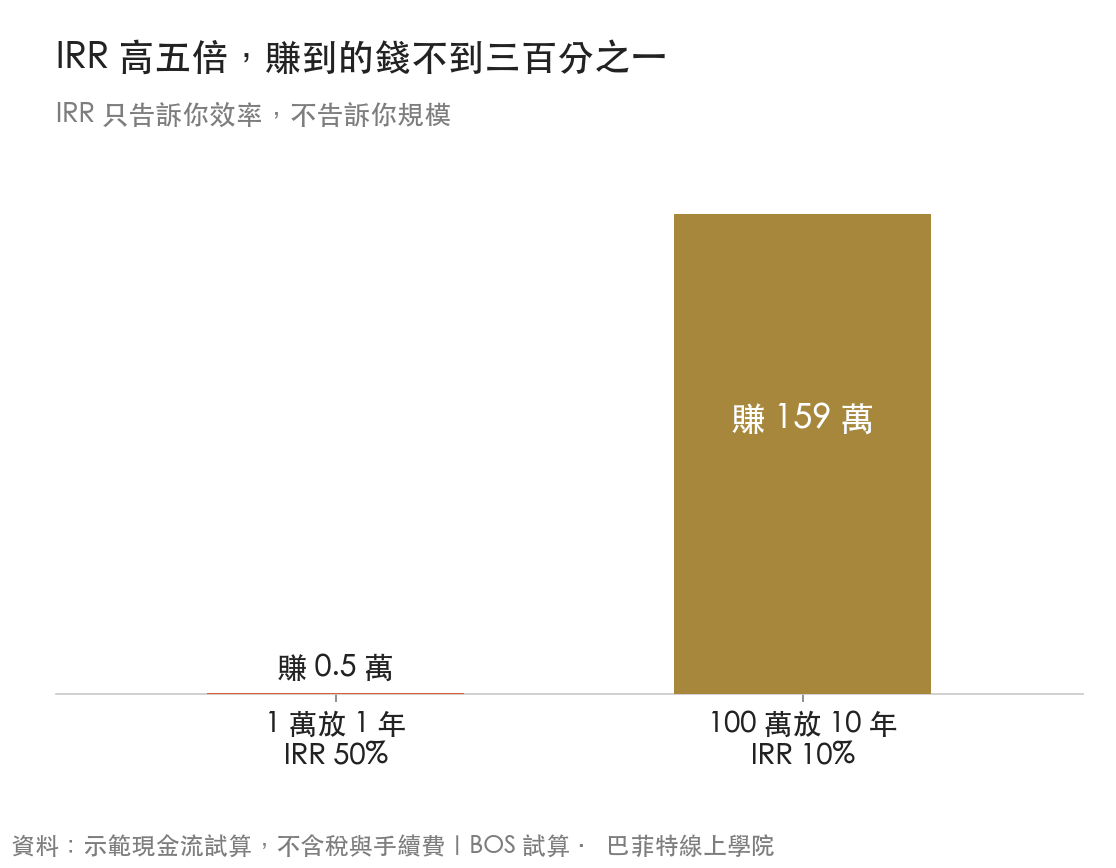
短期的小生意 IRR 常常高得嚇人,問題是那筆錢一年後拿回來,你找不找得到下一個一樣好的機會?
情況二:提早還錢,IRR 會被灌高
兩筆投資都是今天拿出 100 萬、最後總共拿回 200 萬。A 在第 10 年一次拿回 200 萬,IRR 是 7.2%。B 在第 1 年先拿回 100 萬、第 10 年再拿回 100 萬,IRR 是 19.7%,看起來好了將近三倍,可是兩筆賺的都是 100 萬。
19.7% 只量了錢還留在這筆投資裡那段時間的效率,第 1 年拿回的 100 萬之後賺多少,IRR 完全不管。實際上你多半只能放回定存或債券,如果那 100 萬只能每年賺 2%,到第 10 年你手上總共是 219.5 萬,整體換算成年化只有 8.2%。私募基金的績效常用 IRR 表示,提早分配就能把 IRR 拉高,細節見私募股權與私募信貸是什麼。
情況三:現金流正負來回翻,會出現兩個 IRR
大部分投資的現金流是「先出後進」,只有一個 IRR。可是如果中途又要再拿錢出去,例如房子收了幾年租金之後要花一大筆錢整修,或是今天拿出 100、明年拿回 230、後年又要付 132,這組現金流用 10% 和 20% 去算,淨現值都剛好是零,兩個都是正確答案。
這時候 Excel 只會回給你其中一個,取決於它從哪個猜測值開始試。碰到正負號翻兩次以上的現金流,不要只看 IRR,改成直接比較:用你實際拿得到的報酬率(例如你的資金成本)算淨現值,正的就划算,負的就不划算。
常見問題
IRR 是什麼意思?
IRR 是內部報酬率(Internal Rate of Return),是讓一筆投資所有投入與拿回的錢,折算回今天之後剛好打平的利率。白話說,它把這筆投資換算成一個「每年固定複利的帳戶利率」,方便跟定存、房貸利率或其他投資比較。錢分很多次進出的投資,例如儲蓄險、定期定額、收租的房子,最適合用 IRR 衡量。
IRR 怎麼算?可以手算嗎?
期數一多就沒有公式可以直接代入,只能挑一個利率去折算每一筆現金流,淨現值是正的就把利率調高,是負的就調低,反覆逼近到淨現值等於零。期數多的時候很難手算,實務上用 Excel 或 Google 試算表的 IRR 函數:每一期一格,投入打負號、拿回打正號,沒有現金流的期數填 0,再用 IRR 函數框選這些格子。
IRR 多少才算好?
沒有一個固定的標準,要跟你手上其他能選的路比,而且風險要相近。保本的儲蓄險就跟同樣天期的定存或公債比,股票型的投資就跟股票指數長期的報酬比。另外要記得 IRR 只衡量效率,金額太小或期間太短的投資,IRR 再高對你的資產影響也有限。
IRR 和年化報酬率有什麼不一樣?
年化報酬率適用於一次投入、一次拿回的情況,算的是平均每年長多少。IRR 適用於錢分很多次進出的情況。只有一筆投入、一筆拿回的時候,兩者算出來會一樣,所以年化報酬率可以看成 IRR 的特例。定期定額、分年繳的保單,要用 IRR 才算得準。
為什麼我的 IRR 跟基金公布的報酬率不一樣?
基金公布的報酬率通常是「時間加權報酬率」,只看基金淨值怎麼變化,等於假設你一開始就投入、中間沒有加減碼。你自己的 IRR 會受到你什麼時候投入、投入多少影響。如果你剛好在漲多之後加碼、下跌之後減碼,你的 IRR 就會比基金公布的報酬低,反過來也有可能比較高。
Excel 的 IRR 和 XIRR 要用哪一個?
現金流是固定間隔(每年一次或每月一次)就用 IRR,但要注意每月一期時算出來的是月報酬率,要把 1 加上月報酬、自乘 12 次再減 1,換成年化。現金流日期不規則,例如不定期加碼,就用 XIRR,同時填金額和日期,它會照實際天數計算,直接給出年化報酬率。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀

 年金險值得買嗎?
 私募股權與私募信貸是什麼?