心理帳戶(mental accounting)是指人會依照錢從哪裡來、要拿去做什麼,把它分進腦中不同的帳戶,各算各的。
錢本身沒有標籤,薪水、年終獎金、股票配息的一塊錢,能買的東西完全一樣,可是我們花它的方式不一樣。
放在投資上,最常碰到的是兩種。一是配息花得很甘願,賣股票卻捨不得。二是每檔股票各算輸贏,忘了看整個投資組合。
下面直接回答這幾題
心理帳戶是什麼?
你有沒有發現,年終獎金總是比月薪花得快?月薪要付房租、要存起來,動一塊都要想一下,年終獎金入帳那天,換手機、出國的念頭就跑出來了。
可是年終獎金和月薪是同一家公司匯來的,一萬塊的年終跟一萬塊的月薪,存起來的利息一樣,拿去花也一樣少一萬塊。
行為經濟學家理查·塞勒(Richard Thaler)把這個現象叫做心理帳戶。他是 2017 年諾貝爾經濟學獎得主,心理帳戶是他最常被引用的研究之一。
人不會把所有的錢放在同一個池子裡看,而是在腦中開了很多個小帳戶,「生活費」「獎金」「玩樂基金」「配息」,每個帳戶有自己的規矩,各自算盈虧。
經濟學課本假設錢可以互相替代,你口袋裡的一百元,不管是撿到的還是辛苦賺的,價值都一樣。
心理帳戶的發現是,人實際上不這樣用錢,錢的來源和標籤會改變我們怎麼花它、敢不敢拿它去冒險。
一個很貴的例子:存款和卡債同時存在
有人在銀行放著一筆「緊急預備金」只領一點點利息,同時信用卡繳最低應繳金額,剩下的背循環利息,利率最高可以到 15%。
把預備金拿去還卡債,每年省下的利息比存款利息多好幾倍,可是很多人捨不得,因為這筆錢在腦中的標籤是「不能動的錢」,卡債則在另一個帳戶裡慢慢滾。
一張弄丟的戲票:心理帳戶的經典實驗
心理學家阿莫斯·特沃斯基(Amos Tversky)和丹尼爾·康納曼(Daniel Kahneman)在 1981 年發表於《科學》(Science)期刊的論文裡,問了兩組人幾乎一樣的問題。
第一組(183 人):你決定去看一齣戲,票價 10 美元。走進劇場時,你發現口袋裡掉了一張 10 美元鈔票。你還會花 10 美元買票嗎?
第二組(200 人):你已經花 10 美元買好票了。走進劇場時,你發現票弄丟了,座位沒有劃位,票也找不回來。你會再花 10 美元買一張嗎?
兩組人的損失一模一樣,都是少了 10 美元、都還沒看到戲。結果丟了鈔票的第一組,88% 的人說還是會買票。丟了戲票的第二組,只有 46% 願意再買一張。
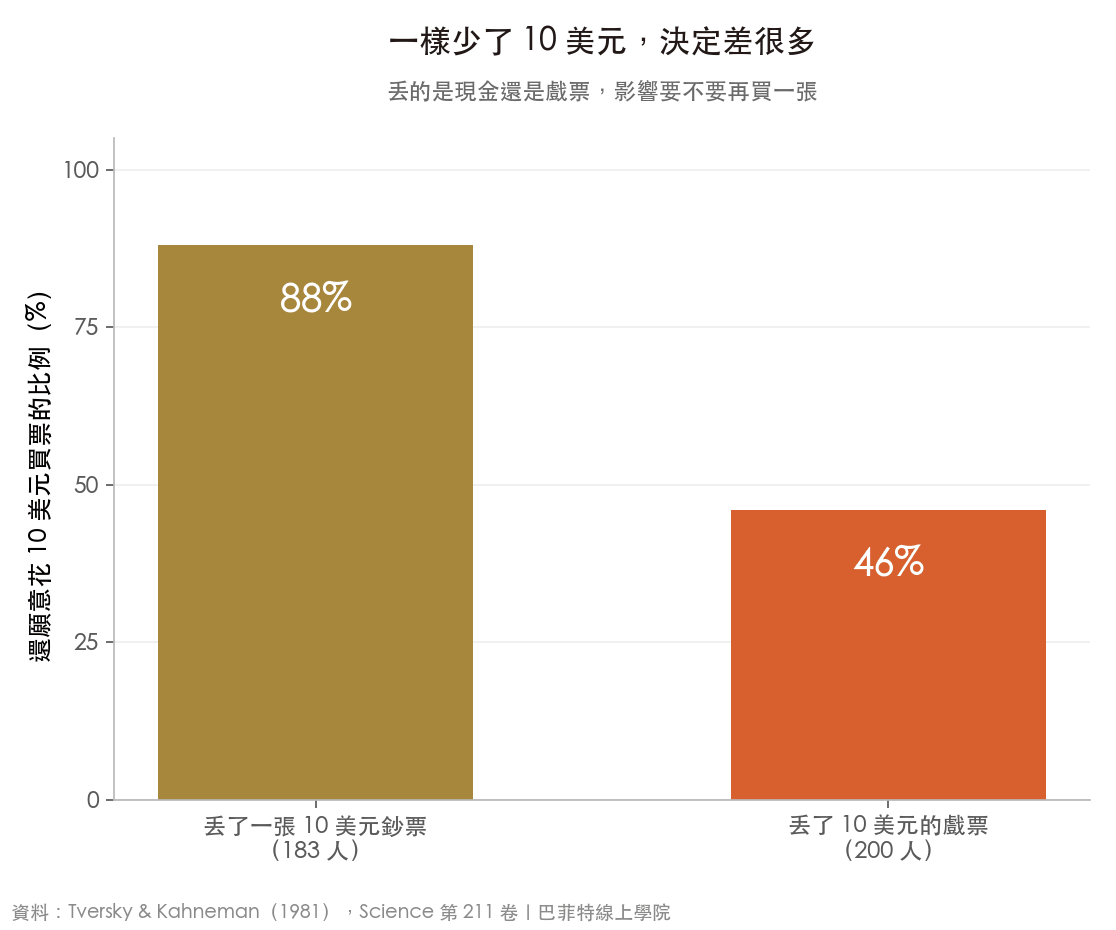
論文作者的解釋是,丟掉的戲票被記在「看戲」這個帳戶裡,再買一張等於這齣戲花了 20 美元,很多人覺得太貴。
掉的鈔票則記在別的帳戶,跟看戲沒關係,所以不影響決定。
同一篇論文還有一題:一個計算機原價 15 美元,店員說開車 20 分鐘的分店只賣 10 美元,68% 的人願意跑一趟。
把計算機的價格改成 125 美元、分店賣 120 美元,一樣省 5 美元、一樣開 20 分鐘,願意跑一趟的只剩 29%。
大家並沒有在算「5 美元值不值 20 分鐘」,他們把 5 美元放進「這次買東西」的帳戶裡看比例。
投資人最常見的四個心理帳戶
- 配息帳戶。配息被當成「收入」,花掉不心疼。賣股票被當成「動到本金」,就算需要用錢也捨不得。可是除息那天,股價會扣掉同樣的金額,錢只是從股價搬到你的戶頭。
- 每一檔股票各開一個帳戶。每檔股票各自記錄買進價、各自算賺賠。結果是需要用錢時先賣有賺的那檔,賠錢的留著等回本,〈展望理論〉講的「賣掉賺的、抱著賠的」就是這樣來的。
- 莊家的錢。剛賺到的錢感覺不像自己的,比較敢拿去冒險。塞勒和艾瑞克·強森(Eric Johnson)1990 年的研究把這叫做「莊家的錢效應」(house money effect):先贏了一筆的人,接下來更願意下注。股票大賺一波之後,忍不住加碼更投機的標的,可能就是這個心理。
- 不能動的存款、還在滾的債。前面卡債的例子就是。放在投資上,也會看到有人一邊借錢買股票,一邊把另一筆錢放在幾乎沒有利息的帳戶裡不敢動。
四個帳戶的共同點是,同樣一塊錢,因為貼了不同的標籤,就被用不同的規則對待。
它們通常不會讓你一次賠很多,可是長期下來,會讓你多付利息、繳了不必要的稅,或者把錢留在不該留的地方。
BOS 回測:領配息和自己賣股票,差在哪裡
「靠配息過生活,本金永遠不用動」是存股最吸引人的說法。問題是,配息真的是本金之外多出來的錢嗎?
拿可口可樂(KO)來算。假設 2000 年第一個交易日投入 100 元,到 2025 年底,有兩個人:
| 做法 | 這些年拿去花的錢 | 2025 年底剩下的股票 | 兩項加起來 |
|---|---|---|---|
| 甲:配息一發下來就領出來花 | 103 元 | 248 元 | 351 元 |
| 乙:除息當天全部買回股票,每年年底賣掉「甲當年領到的金額」拿去花 | 103 元 | 259 元 | 362 元 |
不計稅與手續費。
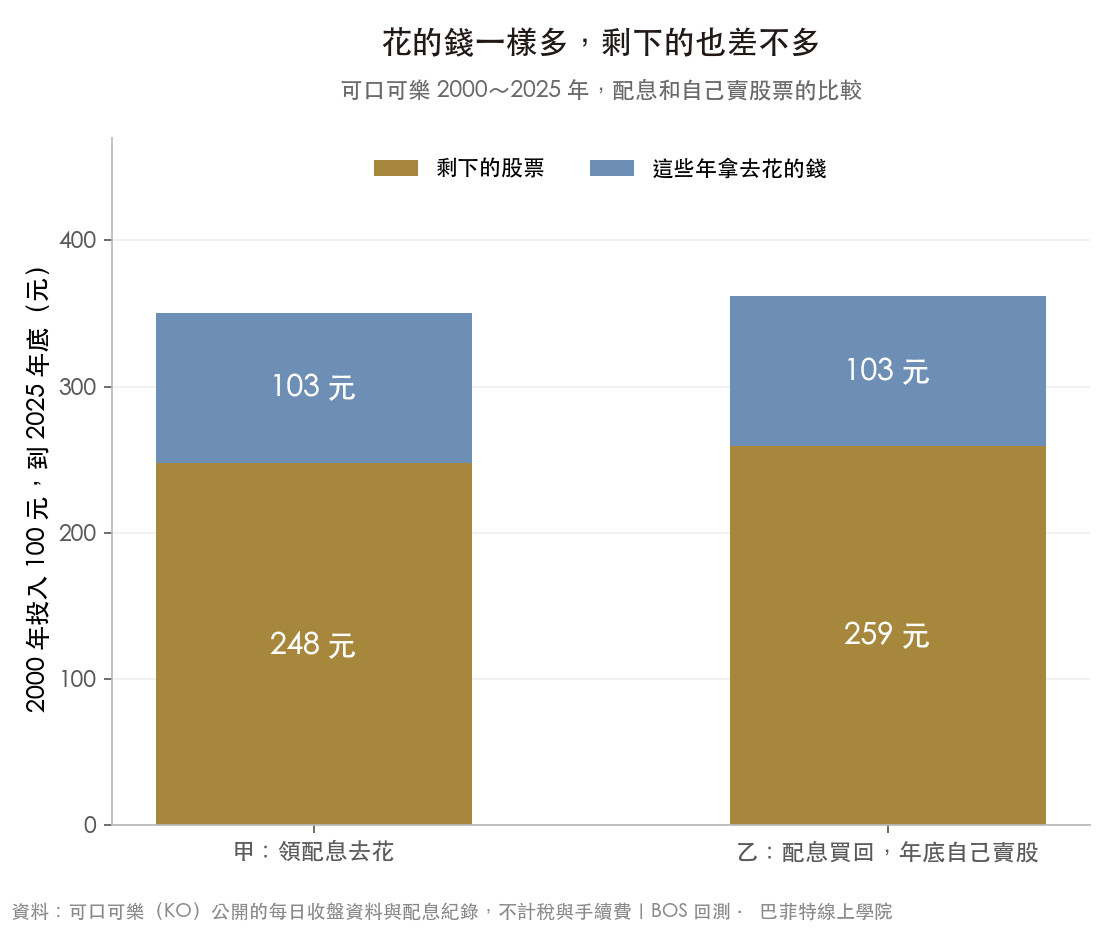
乙一直在「賣股票」,甲從來沒賣過一股,結果乙剩下的股票還多了 11 元。
多出來的部分來自時間差:乙的配息在除息日就買回股票、年底才賣,這 26 年 104 次配息裡,有 66 次年底的股價比除息那天高。換一段期間,這個差距可能變成甲比較多,所以不要把它當成「自己賣股比較好」的證據。
它說明的是另一件事:配息和賣股票,都是從同一個資產裡把錢拿出來,配息只是公司幫你決定了賣多少、什麼時候賣。
同一段期間,可口可樂只看股價是從 100 元變成 248 元,把配息全部再投入則是 509 元。
甲帳戶裡的 248 元股票,只是總報酬的一部分,另一部分已經以配息的形式花掉了。只看股價會低估這檔股票,只看配息又會以為本金完全沒動。
會讓兩邊不一樣的是稅
不計稅的話兩條路差不多,算進稅就不一定了,而且方向看你買的是哪個市場。
直接買美股的台灣投資人,配息會先被美國預扣 30%,賣股票的價差美國則不扣稅(預扣稅怎麼來的,可以看〈W-8BEN 是什麼〉)。
台股則是配息要計入所得稅,單筆達 2 萬元還要扣二代健保補充保費,賣股票則要付證券交易稅(股票 0.3%)。各種情況怎麼算,〈現金股利是什麼〉有整理。
所以選高配息還是低配息的標的,該比的是稅後的總報酬,哪一種「感覺比較像收入」不該算進來。
BOS 回測:每檔各算輸贏,好年份也常有一格是賠的
第二個常見的心理帳戶,是把每一檔持股各開一個帳戶看。這樣看會看到什麼?我們用 1999 到 2025 年、九檔標普 500 類股 ETF(原物料、能源、金融、工業、科技、必需消費、公用事業、醫療保健、非必需消費)來算。
假設你九檔各買一樣多,每年年初調回等權,含股息,看每一年九檔各自的賺賠,和九檔合起來的賺賠。
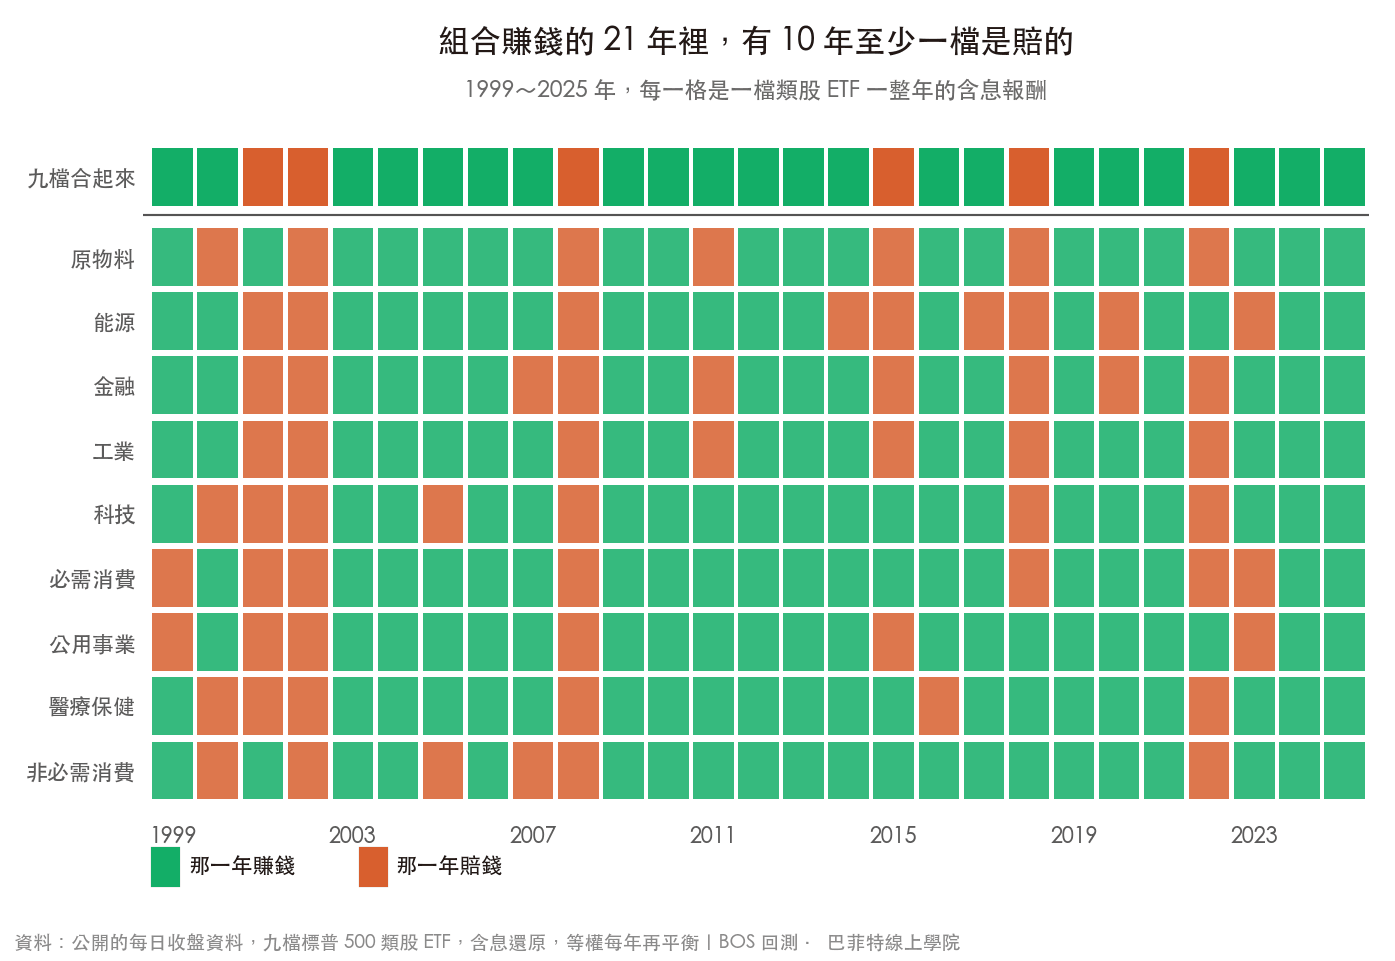
二十七年裡,九檔合起來有 21 年是賺錢的,可是其中 10 年,九檔裡至少有一檔是賠的。
九檔全部賺錢、一格賠錢都看不到的好年份,只有 11 年。反過來,組合賠錢的 6 年裡,有 4 年至少一檔是賺的。
2020 年就是一個例子。九檔合起來賺了 10.5%,能源類股卻跌了 32.7%。
2022 年剛好相反,九檔合起來跌了 3.3%,能源類股反而漲了 64.3%。
如果你每一檔各算各的,幾乎每兩個好年份就有一年會看到一格賠錢,而且會很想「處理」它:賣掉、攤平,或者等它回本。
壞年份裡賺錢的那檔,又會讓你想先把它賣掉落袋為安。這些動作都是盯著單一帳戶做的,可是分散投資的用意,本來就是讓各檔的漲跌互相抵銷,常有幾格是橘色,本來就是分散投資的正常樣子。
個股的漲跌幅度比類股 ETF 大得多,一檔一檔分開看,賠錢的格子只會更常出現。
心理帳戶也有好用的時候
心理帳戶不全是壞事。很多理財方法其實就是在利用它:把薪水一入帳就分成生活費、緊急預備金、投資、旅遊四個戶頭,花的時候只看各自戶頭的餘額,比每天精算總資產容易執行得多。
存股族「只花配息、不動本金」的規則也是一樣。赫許·薛弗林(Hersh Shefrin)和梅爾·斯塔特曼(Meir Statman)在 1984 年的論文裡解釋投資人為什麼偏好現金股利,提出的解釋之一就是自我約束:
「不動本金」這條規則很好守,「每年只賣掉一小部分」就很容易破功。
所以該問的是它有沒有讓你做出不划算的決定,有沒有心理帳戶倒不重要。
用它來守紀律,很好。讓它替你決定要不要還卡債、要賣哪一檔股票、要選高配息還是低配息,就該停下來重算一次。
怎麼避免被心理帳戶誤導:五個步驟
- 把所有帳戶合起來看。台股帳戶、複委託、海外券商、定存,加總成一個數字,每年只看這個數字的總報酬。單一帳戶、單一檔股票的賺賠,只拿來檢查還要不要留著它。
- 報酬一律算總報酬。股價漲跌加上配息,一起算。只看股價的人會覺得高配息股表現很差,只看配息的人會以為本金沒動。
- 每一筆錢問同一題。如果這是一筆來源不明、剛好出現在戶頭裡的現金,我會怎麼用它?年終獎金、配息、賣股票的錢都這樣問。答案跟現在不一樣,就是標籤在替你做決定。
- 先還最貴的債。有卡債或信貸就先比利率。存款利息比卡債利率低很多的時候,把存款拿去還債,等於拿到一筆穩定的報酬。緊急預備金留一個夠用的底線就好。
- 賣股票前把買進價遮起來。要用錢、要調整持股時,看的是每一檔接下來的前景,不是它現在帳面賺還是賠。這個做法跟〈沉沒成本謬誤〉、〈稟賦效應〉的換位測試是同一件事。
心理帳戶只是行為財務學裡的其中一個偏誤,六個最常見的偏誤和它們的代價,可以看〈行為財務學是什麼〉。
常見問題
心理帳戶是什麼?
心理帳戶(mental accounting)是行為經濟學家理查·塞勒(Richard Thaler)提出的概念:人會依照錢的來源或用途,把它分進腦中不同的帳戶,各算各的。錢本身沒有標籤,薪水、獎金、配息的一塊錢都能買一樣的東西,可是我們花它、冒險用它的方式會不一樣。
心理帳戶有哪些例子?
年終獎金比月薪花得快、中獎的錢比較敢拿去賭、存款放著只領一點利息卻同時背著信用卡循環利息、配息的錢拿去旅行很甘願但賣一張股票就捨不得,都是心理帳戶。投資上另一個常見的例子,是每一檔股票各算各的輸贏,忘了看整個投資組合。
領配息和自己賣股票拿錢,有差嗎?
不計稅與手續費的話,兩者幾乎一樣。除息那天,股價會扣掉同樣的金額,錢只是從股價搬到你的戶頭。以可口可樂(KO)2000 到 2025 年為例,領配息去花和自己賣股票去花,花的錢一樣是 103 元,剩下的股票分別是 248 元與 259 元(2000 年投入 100 元)。會讓兩邊不一樣的主要是稅。
為什麼存股族特別喜歡配息?
一個常見的解釋是自我約束:給自己定一條「只花配息、不動本金」的規則,比「每年賣掉一部分股票」容易守住。赫許·薛弗林(Hersh Shefrin)和梅爾·斯塔特曼(Meir Statman)在 1984 年的論文解釋投資人為什麼偏好現金股利,其中一個解釋就是這個。這條規則本身有用,只是要記得配息並沒有在本金之外多生出錢來。
心理帳戶一定是壞事嗎?
不一定。把緊急預備金、退休金、旅遊基金分開存,正是利用心理帳戶幫自己守紀律。它出問題的地方,是讓你做出不划算的決定,例如存款只領很低的利息,卻同時繳高利率的卡債,或者每檔股票各算輸贏,結果賣掉賺的、留著賠的。
怎麼避免被心理帳戶誤導?
做投資決定時,把所有帳戶合起來看總報酬,股價漲跌和配息一起算。每一筆錢都問同一個問題:如果這是一筆來源不明的現金,我會怎麼用它?答案跟現在不一樣,就是心理帳戶在替你做決定。

投資與教學資歷都超過二十年。教學橫跨三個階段:從兒童理財教育起步,到成人的價值投資,再到近年的量化交易。曾創立三間公司,並以價值投資建立起財務上的獨立與自信,也擔任過台積電的理財培訓師,是價值投資的國際級講師。他始終相信,理財是為了把生活過得更好,而看懂財報、獨立思考,遠比追逐明牌或現成的答案更重要。
延伸閱讀
 展望理論是什麼?
 稟賦效應是什麼?
戲票與計算機實驗:Tversky, A., & Kahneman, D. (1981). The framing of decisions and the psychology of choice. Science, 211(4481), 453–458。
莊家的錢效應:Thaler, R. H., & Johnson, E. J. (1990). Gambling with the house money and trying to break even. Management Science, 36(6), 643–660。
現金股利偏好:Shefrin, H. M., & Statman, M. (1984). Explaining investor preference for cash dividends. Journal of Financial Economics, 13(2), 253–282。
本文為投資教育內容,不構成投資建議,文中提到的個股與 ETF 僅作為說明例子,不是推薦。文中的實測為歷史回測與假設性測算,並非實際帳戶績效,
未計入手續費、買賣價差與稅負,過去績效不代表未來。